
Müdrik investor Druckenmiller ABŞ səhmlərini demək olar ki, tamamilə satdı: Son 50 ildə bazarı ən az başa düşdüyü dövr, AI-nin növbəti fürsəti hesablama gücündə deyil

 Google-da bizi seçin


Redaktorun qeydi: Əgər 50 ildən çoxdur ki, maliyyə bazarlarında fəaliyyət göstərən və illik qazanc rekordunu qoruyan müdrik bir investor, birdən sizə heç nə almaq istəmədiyini desə, bu, nə deməkdir?
Sonuncu açıq müsahibəsində, Duquesne Family Office-in təsisçisi, müdrik makro investor Stanley Druckenmiller nadir bir qiymətləndirmə verdi: "İndiki dövrdən daha çox gələcək 12 ayı başa düşməkdə çətinlik çəkdiyim bir dövrü xatırlamıram." Bu ilin əvvəlində, o, ABŞ səhmlərinə tamamilə müsbət yanaşırdı, ABŞ dövlət istiqrazlarına qısa mövqedə idi, mis qiymətinin artacağına bahis edirdi və AI infrastrukturuna investisiya edərək əhəmiyyətli gəlir əldə etmişdi. Bir ildən az bir müddətdə, bu mövqelərin demək olar ki, hamısı çıxarılıb. ABŞ Mərkəzi Bankı faiz artımına keçdi, kredit marjları genişləndi, xammal qiymətləri zirvədən geri çəkildi və bazar daxilində davamlı pisləşən texniki siqnallar onu müvəqqəti olaraq bazardan çıxmağa, kapitalını qorumağı prioritet etməyə məcbur etdi.
Amma onun daha çox bahis etməməsi ilə müqayisədə daha diqqətəlayiq olan, AI investisiya məntiqini yenidən qiymətləndirməsidir. Son dörd ildə, çip, məlumat mərkəzləri və hesablama infrastrukturu AI boğazının ən mühüm sərvət yaradıcısı olub, lakin Druckenmiller bu mərhələnin sona çatdığını düşünür. Növbəti fürsət, hesablama gücünün inşasından istifadəyə keçəcək və hətta bu günün əsas model şirkətləri tərəfindən yaradılacaq. O, cəsarətli bir təklif irəli sürür: AI laboratoriyaları kifayət qədər güclü intellektə sahib olduqda, niyə hələ də Token-lərlə ödəniş almalıdırlar, əvəzinə birbaşa tapşırıqların nəticələrini satmamalıdırlar, hətta kiber təhlükəsizlik, səhiyyə kimi sahələrə daxil olub, mövcud şirkətlərlə mənfəət uğrunda mübarizə aparmasınlar? Əgər bu qiymətləndirmə doğru olarsa, AI sənayesinin dəyər bölgüsü strukturu əhəmiyyətli dərəcədə yenidən qurula bilər.
Bu 23 dəqiqəlik dialoqda Druckenmiller, VaR modelinə etibar etmədiyini, real qazanc və zərər əsasında riskləri qiymətləndirdiyini, 2027-ci ilin ikinci yarısında iqtisadi yavaşlama ilə bağlı narahatlığını və gələcək on ildə kosmik məlumat mərkəzləri, nüvə birləşməsi və AI səhiyyəsində potensial irəliləyişləri müzakirə etdi. O, hətta kosmik məlumat mərkəzlərinin on il ərzində reallığa çevrilmə ehtimalının ən azı 70% olduğunu düşünür.
O, AI-nin uzunmüddətli potensialına şübhə etmir, lakin cari bazarın qiymətləndirməsi və maliyyələşmə mühitinə şübhə etməyə başlayır; o, texnoloji inqilabın davam edəcəyinə inanır, lakin investorların hər zaman bunun içində iştirak etməli olduğunu düşünmür. AI investisiya həyəcanını yaşadığı illərdən sonra, bu müsahibədə düşünməyə dəyər olan sual bəlkə də budur: Hesablama gücünün genişlənməsi davamlı artımı dəstəkləmədikdə, növbəti AI boğazının mənfəəti kimə axacaq?
Aşağıda orijinal mətn:
TL;DR
· Tam müsbət yanaşmadan kapitalı qorumağa keçid. Druckenmiller, ilin əvvəlində saxladığı səhmlərin uzun mövqeləri, ABŞ dövlət istiqrazlarının qısa mövqeləri və misin uzun mövqeləri kimi mövqelərin demək olar ki, hamısının çıxarıldığını, hazırda səhmlər portfelinin ümumi olaraq neytral olduğunu və artıq misin qısa mövqeyinə keçdiyini bildirdi.
· Makro mühitin tərsinə çevrilməsi. ABŞ Mərkəzi Bankı faiz artımına keçdi, kredit marjları genişləndi, bazar genişliyi zəiflədi, müdafiə səhmləri liderlik etməyə başladı, bu da onu 2027-ci ilin ikinci yarısında iqtisadi performansa diqqət yetirməyə məcbur etdi.
· AI investisiya diqqəti infrastrukturdan tətbiqlərə keçdi. Son dörd ildə hesablama infrastrukturu investisiyaları böyük gəlir yaratdı, lakin gələcək artım mühərriki tətbiq qatına, xüsusilə kiber təhlükəsizlik və səhiyyəyə yönələ bilər.
· AI şirkətləri artıq Token-lərlə ödəniş etməyə bilər. O, lider AI laboratoriyalarının artıq model çağırışlarını satmaqla kifayətlənməyəcəyini, əvəzinə birbaşa tapşırıqları yerinə yetirəcəyini, işləri idarə edəcəyini və daha böyük bir kommersiya dəyəri əldə edəcəyini gözləyir.
· Siyasi və maliyyələşmə AI boğazının iki böyük riskidir. Uzunmüddətli texnoloji irəliləyişə baxmayaraq, o, AI infrastrukturu üçün maliyyələşmə təzyiqi və siyasi risklərə diqqət yetirir.
· Gələcək on ilin uzunmüddətli qiymətləndirməsi. O, kosmik məlumat mərkəzlərinin reallaşma ehtimalının ən azı 70% olduğunu, nüvə birləşməsinin mühüm irəliləyiş əldə etmə ehtimalının təxminən 20% olduğunu düşünür və on il ərzində xərçəngin idarə olunan bir xəstəlik halına gələcəyinə inanır.
Maliyyə bazarında 50 ildən çox aktiv olan müdrik investor, Duquesne Family Office-in təsisçisi Stanley Druckenmiller nadir bir qiymətləndirmə verdi: O, demək olar ki, indiki dövrdə gələcək 12 ayın bazar istiqamətini başa düşməkdə çətinlik çəkir.
Noyabrın 17-də ABŞ-ın Ostin şəhərində TomorrowX Summit-də Druckenmiller, Morgan Stanley-in qlobal törəmə biznesinin rəhbəri Iliana Bouzali ilə 23 dəqiqəlik bir dialoq apardı. ABŞ Mərkəzi Bankının siyasətindən, AI investisiyalarından, risk idarəçiliyindən və gələcək on ilin texnoloji tendensiyalarından danışaraq, niyə əvvəlki aktiv bazar bahisindən kapitalı qorumağa keçdiyini izah etdi.
Bu ilin yanvarında müsahibə zamanı, o, hələ də ABŞ iqtisadiyyatı və səhmlər bazarına müsbət yanaşırdı, ABŞ dövlət istiqrazlarını qorumaq üçün qısa mövqedə idi, misin uzun mövqesini saxlayırdı və səhiyyə sektorunun irəliləyən qalib olacağına inanırdı.
Amma bu mövqelərin indiki vəziyyəti ilə bağlı soruşulduqda, onun cavabı yalnız bir cümlə oldu: "Demək olar ki, heç biri qalmayıb."
Bu, onun birdən-birə AI-yə və ya uzunmüddətli texnoloji yeniliklərə qarşı pessimist olduğu demək deyil. Əksinə, o, AI-nin böyük potensialının hələ də olduğunu düşünür, sadəcə olaraq, əvvəllər bazarı yüksəldən makro mühitin tərsinə çevrildiyini düşünür və AI-nin növbəti mərhələsində investisiya fürsətlərinin infrastrukturdan kommersiya dəyəri yaradan tətbiqlərə keçdiyini düşünür.
Tam müsbətdən hərəkətsizliyə: bazar mühiti tamamilə dəyişib
Druckenmiller izah edir ki, bu ilin əvvəlində bazar tendensiyaları ilə bağlı əhəmiyyətli dərəcədə yüksək bir əminliyi var idi.
O zaman ABŞ iqtisadiyyatı güclü idi, federal fond faizləri təxminən 3.5% idi, nominal iqtisadi artım nisbəti 6%-ə çatmışdı. Onun fikrincə, bu, pul siyasətinin hələ də son dərəcə geniş olduğunu göstərir. ABŞ Mərkəzi Bankının nöqtə qrafiki, ilin içində daha da faiz endirilməsi ehtimalını göstərirdi.
Eyni zamanda, xammal qiymətləri davamlı olaraq yüksəlirdi, mis qiyməti kimi məhsullar yeni zirvələrə çatırdı. Səhmlərin artım və azalma xətti (Advance-Decline Line) və onun izlədiyi digər texniki göstəricilər də eyni zamanda güclənirdi, kredit marjları isə çox aşağı səviyyədə qalırdı.
Güclü iqtisadi artım və geniş pul mühiti şəraitində, o, gələcək 6-12 ayda iqtisadi tənəzzül ehtimalının çox aşağı olduğunu düşünürdü.
Başqa bir mühüm təşviq faktoru AI-dan gəldi.
Ötən ilin payızında, Claude Code-un irəliləyişi texnologiya sahəsindəki mütəxəssislərin AI texnologiyasının inkişaf sürətinin yenidən sürətlənə biləcəyini başa düşməsinə səbəb oldu. Bu, kapital xərclərinin genişlənməsi gözləntisini daha da gücləndirdi və onun səhmlərin uzun mövqedə olma qərarını daha da möhkəmləndirdi.
Amma sonra baş verən müharibə investisiya ritmini dəyişdi. Druckenmiller etiraf edir ki, o, bir müddət panikaya düşdü və çox sayda aktivini satdı. Lakin tez bir zamanda yenidən alarkən, AI infrastrukturuna investisiya etməyin tamamilə partlayacağını daha da əmin oldu.
Bu dövr də ona, portfelində artım potensialı məhdud olan aktivləri təmizləməyə kömək etdi, beləliklə, mövqelərini AI infrastrukturu ilə bağlı fürsətlərə daha da mərkəzləşdirdi.
Ancaq noyabrda vəziyyət tamamilə fərqli oldu.
ABŞ iqtisadiyyatı hələ də güclü olsa da, daha əvvəl boğa bazarını dəstəkləyən demək olar ki, bütün digər amillər tərsinə çevrildi.
Birincisi, pul siyasəti. ABŞ Mərkəzi Bankı artıq faiz endirmir, əksinə, faiz artırma mərhələsinə keçdi. Druckenmiller, ABŞ Mərkəzi Bankının rəhbərliyinin dəyişdiyini, yeni siyasət istiqamətinin uzun müddət davam edən super geniş pul mühitinə, davamlı artan büdcə açığına və beş il ərzində hədəfdən yüksək inflyasiyaya daha çox diqqət yetirdiyini qeyd edir.
İkincisi, xammal qiymətləri. İlin əvvəlində yeni zirvələrə çatmağa davam edən xammal, indi zirvəyə çatmış görünür. O, öz investisiya portfelinin hətta misin uzun mövqesindən qısa mövqeyə keçdiyini açıqladı.
Səhmlər bazarında da narahat edici bir ayrılma baş verdi.
O, xüsusilə qeyd edir ki, ABŞ səhmlərinin artım və azalma xətti 14 avqustda zirvəyə çatdı, lakin əsas indekslər oktyabrda yeni zirvələrə çatdı. Bu, indekslər artmağa davam etsə də, artımda iştirak edən səhmlərin əslində daraldığını göstərir.
Eyni zamanda, kredit marjları genişlənir, müdafiə səhmləri dövrü səhmləri üstələməyə başlayır.
Onun fikrincə, bu siqnallar birgə olaraq bazar mühitinin ilin əvvəlində tamamilə fərqli olduğunu göstərir.
"İndiki hər şey, demək olar ki, o vaxtdan tamamilə əksdir."
Buna görə də, o, nə geniş miqyasda səhmləri alıb, nə də tamamilə qısa mövqeyə keçib.
Druckenmiller etiraf edir ki, o, həmişə qısa mövqelər axtarmağı sevir, lakin AI-nin yaratdığı böyük yeniliklər qarşısında, o, riskli bir şəkildə qısa mövqeyə keçmək istəmir. Xüsusilə, bəzi texnologiya səhmləri artıq əhəmiyyətli dərəcədə düşdükdən sonra, bazar mövqeləri təmizləndikdən sonra, qısa müddətli bir bouncın ehtimalı da nəzərə alınmalıdır.
Hazırda, onun səhmlər portfeli hələ də həm uzun, həm də qısa mövqeləri əhatə edir, lakin ümumi xalis açıq mövqeyi demək olar ki, sıfıra yaxındır, yalnız bir neçə kiçik ABŞ dolları ilə bağlı mövqeləri saxlayır.
Onun əsas məqsədi artıq gəlir əldə etməkdən zərərləri qarşısını almağa keçib.
"İndiki etdiyim şey kapitalı qorumaqdır. Qazanmağa çalışmaqdan daha çox, itkiyə düşməməyə çalışıram."
O, hətta zarafatla deyir ki, dostları bazar haqqında danışmaq üçün ona zəng etdikdə, birbaşa avtomatik cavab alırlar: "Mənimlə əlaqə saxlamayın, mən artıq oynamıram."
Bu dayandırma yalnız iki gün davam edə bilər, ya da altı ay davam edə bilər. O, nə zaman yenidən böyük miqdarda daxil olacağını bilmir.
Gələcək iqtisadi tendensiyaları ilə bağlı, o, xüsusilə 2027-ci ilin ikinci yarısında gözlənilən artımın gözlənilmədən aşağı olma riskinə diqqət yetirir. Xammalın zəifləməsi, bazar üslubunun dövrü səhmlərdən müdafiə səhmlərinə keçməsi, onu faiz dərəcələri və iqtisadi dövrlərin dəyişməsini yenidən qiymətləndirməyə məcbur edir.
AI infrastrukturu artıq ən yaxşı uzunmüddətli ticarət deyil, növbəti fürsət tətbiq qatındadır
Ümumi yanaşmanın ehtiyatlı olmasına baxmayaraq, Druckenmiller AI-yə olan marağını itirməyib.
Əksinə, o, əgər gələcəkdə səhmlər bazarı yeni bir dövrə başlayarsa, AI-nin hələ də mühüm bir təşviq qüvvəsi ola biləcəyini düşünür. Lakin növbəti mərhələnin əsas investisiya fürsətləri, əvvəlki dövrlərdə ən güclü performans göstərən çip, məlumat mərkəzləri və digər infrastruktur şirkətlərindən gəlməyə bilər.
"İndiki axtardığımız AI tətbiq sahələridir, infrastruktur deyil."
O, yaxın zamanda baş verən düşüş və mövqelərin təmizlənməsindən sonra, AI infrastrukturunun hələ də yaxşı taktiki ticarət fürsəti ola biləcəyini qəbul edir.
Amma o, bu sahənin son dörd il ərzində olduğu kimi, investisiya portfelini əhəmiyyətli dərəcədə artıran əsas mühərrik olacağını düşünmür.
Yeni dəyər yaradılması AI tətbiq qatında baş verə bilər. Və çoxsaylı potensial tətbiqlər arasında, o, bir qədər mübahisəli bir qiymətləndirmə irəli sürür: ən cəlbedici AI tətbiq şirkətləri, bəlkə də, bu gün əsas modelləri öyrədən AI laboratoriyalarıdır.
Onun məntiqi budur ki, AI qabiliyyətləri davamlı olaraq artdıqca, qabaqcıl model inkişaf etdiriciləri uzun müddət Token-lərlə model çağırış xidmətləri satmaqla kifayətlənməyə bilər.
Əksinə, ən müasir intellekt qabiliyyətlərinə sahib olan şirkətlər, sadəcə olaraq, aşağı səviyyəli modelləri təqdim etmə mərhələsini atlayaraq, birbaşa müştərilərə tamamlanmış tapşırıqları satmaq, hətta müəyyən sahələrdə öz işlərini aparmaq üçün daxil ola bilərlər.
"Əgər siz dünyadakı ən güclü intellektə sahibsinizsə, tapşırıqları satmağa başlaya bilərsiniz, Token-lərlə deyil, həm də öz işinizi yarada bilərsiniz."
Bu, AI şirkətlərinin biznes modelinin köklü şəkildə dəyişə biləcəyini göstərir.
Mövcud modeldə, AI şirkətləri əsasən model interfeysləri, hesablama gücü və ya abunə xidmətləri təqdim etməklə gəlir əldə edirlər, müştərilər isə bu imkanlardan istifadə edərək müxtəlif tətbiqlər inkişaf etdirirlər.
Amma əgər model inkişaf etdiriciləri birbaşa tapşırıqların nəticələrini təqdim etsələr, kommersiya dəyərinin bölgüsü dəyişəcək. Şirkətlər artıq yalnız modelin istifadə hüququnu deyil, sualların həll edilməsi, işlərin avtomatik tamamlanması ilə gətirilən real dəyəri satın alacaqlar.
Druckenmillerin ilk göstərdiyi nümunə kiber təhlükəsizlikdir.
Onun fikrincə, ən müasir AI modelləri həm yeni kiber təhlükəsizlik təhdidlərini yarada bilər, həm də bu təhdidləri avtomatik olaraq tanıyan, müdafiə edən və onlara cavab verən çoxsaylı AI Agentləri yerləşdirmək qabiliyyətinə malikdir.
"Kiber təhlükəsizlik sahəsində, bu şirkətlərlə kim rəqabət apara bilər?"
Onun fikrincə, inkişaf etmiş AI özü şəbəkə hücumlarının qabiliyyət sərhədlərini dəyişdirdiyinə görə, ən güclü AI texnologiyasına sahib olan şirkətlər eyni zamanda ən güclü müdafiə qabiliyyətinə də malik ola bilərlər.
Tibb sahəsi isə böyük potensiala malik olan başqa bir sahədir.
Model qabiliyyətləri, avtomatlaşdırma sistemləri və ixtisaslaşmış biliklərin birləşməsi ilə AI yalnız mövcud işləri dəstəkləməkdə deyil, həm də əvvəllər mütəxəssislər tərəfindən yerinə yetirilməsi lazım olan işlərin bir hissəsini birbaşa öz üzərinə götürə bilər.
İnvestorlar üçün bu dəyişiklik, AI-nın dəyər tutumunun infrastruktur təminatçılarından birbaşa kommersiya vəzifələrini yerinə yetirə bilən şirkətlərə keçə biləcəyini bildirir.
Gələcəkdə diqqət yetirilməli olan yalnız hansı şirkətlərin ən çox GPU-ya sahib olduğu, ən çox məlumat mərkəzləri qurduğu deyil, həm də kimlərin AI-dan həqiqətən iş görmək və bununla gəlir və mənfəət əldə etmək üçün istifadə edə biləcəyidir.
Ancaq o, bu qiymətləndirməni AI sektorunun tamamilə müsbət olduğu ilə eyniləşdirmədi.
Müsahibənin sonunda, aparıcı ona ən ciddi şəkildə nəzərə alınmalı olan AI ayı bazarı arqumentlərini göstərməsini istədikdə, o, iki cavab verdi: siyasi risk və maliyyə riski.
O, bu iki amilin narahatlıq doğurduğunu düşünür. Hətta AI texnologiyası özlüyündə sürətlə irəliləsə də, siyasət mühiti və kapital təminatındakı dəyişikliklər müvafiq investisiyaların gəlir və inkişaf tempini təsir edə bilər.
-- qiyməti
VaR ilə Risk İdarəetməsi Etməyin: Zərərlər və qazanc göstəriciləri uyğun gəlmədikdə, mövqeyi azaltmaq lazımdır
Bazar istiqamətinin qiymətləndirilməsindən fərqli olaraq, Druckenmillerin risk idarəetməsi izahı da diqqətəlayiqdir.
Uzun müddət ərzində səhmlər, istiqrazlar, xammal və faiz dərəcələri kimi bazarları əhatə edən makro investor olaraq, o, investorların hər zaman müəyyən bir aktiv sinifində yüksək mövqe saxlamağı lazım olduğunu düşünmür.
Onun investisiya karyerasında, səhmlər bazarından tamamilə çıxaraq, digər makro aktivlərdən fürsət axtarmaq üçün uzun müddət var idi.
Bu aktivlərarası yerləşdirmə azadlığı ona qeyri-müəyyənlik olduğu zaman riskləri aktiv şəkildə azaltmağa imkan tanıyır, müəyyən bir investisiya üslubunu qorumaq üçün məcburiyyət qarşısında qalmaq əvəzinə.
O, Dukenin uzun müddət ərzində qazancının bərabər sürətlə yığılmadığını, əksinə, açıq şəkildə mərhələli xüsusiyyətlər göstərdiyini vurğuladı. Bəzi illərdə, investisiya portfeli yalnız 5% - 8% gəlir əldə edə bilər; sonra ardıcıl üç-dörd il güclü performans göstərə bilər, daha sonra isə nisbətən sakit bir dövrə daxil ola bilər.
O, bu investisiya üsulunu mütəmadi olaraq meydana gələn gəlir partlayışları kimi təsvir etdi.
Buna görə də, o, qısa müddətdə əhəmiyyətli investisiya fürsətinin olmamasını əhəmiyyət vermir. O, uzun müddət ərzində illik zərər yaşamadığını vurğuladı, bu, investisiya prosesində böyük geri çəkilmələr yaşamadığı anlamına gəlmir, sadəcə hər il sonundan növbəti il sonuna qədər olan statistikaya görə, nəticədə mənfi gəlir qeydə alınmamışdır.
Risk idarəetməsi sahəsində, onun metodu hətta bir çox institusional investorlarla tamamilə fərqlidir.
O, risk dəyəri (VaR) modelinə etibar etmir, həmçinin stres testlərinə də etibar etmir, əksinə, investisiya portfelinin faktiki qazanc və zərər göstəricisini (P&L) ən vacib risk siqnalı kimi qəbul edir.
Əgər bir mövqenin faktiki performansı əvvəlki qiymətləndirmədən kənara çıxmağa başlayırsa, ya da fərqli aktivlər arasındakı əlaqə gözlənildiyi kimi deyil, o, risk açığını azaltmağı düşünəcək.
O, ənənəvi risk modellərinin bir əsas probleminin olduğunu düşünür: bazar həqiqətən xaotik bir vəziyyətə daxil olduqda, aktivlər arasındakı əvvəlki əlaqə tez-tez pozulur. Və bu əlaqələr bir çox risk modellərinin əsasını təşkil edir.
O, bu ilin əvvəlində, həm proqram təminatı səhmləri üzrə qısa mövqelər, həm də AI infrastruktur mövqeləri ilə əlaqəli investorların bu əlaqənin pozulmasının təsirini yaşadığını qeyd etdi.
Buna qarşı, faktiki qazanc və zərər daha sürətlə investisiya fərziyyələri ilə bazar reallığı arasındakı fərqi əks etdirir.
Bunun arxasında ticarət ritmi ilə bağlı bir nizam var.
Druckenmiller inanır ki, investorlar və idmançılar kimi, yaxşı dövrlər və pis dövrlər yaşayırlar.
O, öz qiymətləndirmələrinin bazar tərəfindən davamlı olaraq təsdiqləndiyini gördükdə, mövqeni artırır; qiymətləndirmə tez-tez səhv etməyə başladıqda, riskləri azaldır, daha kiçik mövqelərlə ritmi yenidən tapmağa çalışır.
O, bu vəziyyəti beysbol oyunundakı vuruşçuya bənzədir: bəzən topu aydın görə bilir, bəzən isə tamamilə hiss etmir. "Yaxşı dövrdə olduğum zaman, böyük məbləğdə risk edirəm. Pis dövrdə olduğum zaman, yalnız kiçik cəhdlər etməyə çalışıram."
Onun üçün, investisiyanın ən vacib bacarıqlarından biri, nə zaman hücuma keçmək, nə zaman dayandırmaq lazım olduğunu bilməkdir.
Böyük investorların üstünlüyü IQ-da deyil, icra, açıq düşüncə və nizam-intizamda
Druckenmiller, yüksək IQ-ya sahib investorların asanlıqla səhv edə biləcəyi məsələlərdən də danışdı.
Onun fikrincə, ağıllı olmaq investisiya uğurunu təmin etmir. Əslində, həddindən artıq ağıllı olmaq bəzən investorların qiymətləndirmələrini vaxtında düzəltmələrini əngəlləyə bilər.
Səbəb budur ki, bir investisiya məntiqi qurmaq üçün çox vaxt sərf etdikdə, insanlar öz tədqiqat nəticələrinə həddindən artıq asılı olmağa meyllidirlər. Bazar dəyişsə belə, əvvəlki qiymətləndirmələrinin artıq uyğun olmadığını qəbul etməyə istəksiz olurlar.
Druckenmiller, investisiyanın "intellektual təvazökarlıq" tələb etdiyini düşünür, yəni hər zaman açıq düşüncəli olmaq, yeni məlumatlara əsaslanaraq qiymətləndirmələri düzəltməyə hazır olmaq.
O, yüksək konsentrasiya edilmiş investisiyalara qarşı deyil.
Əksinə, o, investisiya fəlsəfəsini təsvir etmək üçün məşhur bir ifadəni istifadə edib: "Bütün yumurtaları bir səbətdə saxlayın, sonra bu səbəti diqqətlə izləyin." Ancaq onun fikrincə, bir çox investor yalnız birinci hissəni xatırlayır, ikinci hissəni unudurlar.
Konsentrasiya edilmiş investisiya, investorların güclü inamı olmasını tələb edir, eyni zamanda bazar dəyişikliklərini yaxından izləməlidir. Faktlar investisiya məntiqindən kənara çıxmağa başladıqda, sürətlə hərəkət etmək lazımdır.
Mükəmməl investorlar ilə ən yaxşı investorlar arasındakı fərqi vurğuladı: investisiya işinə böyük həvəs, davamlı öyrənmə istəyi, demək olar ki, obsesif rəqabət hissi və ciddi nizam-intizam.
Onun fikrincə, ən yaxşı investorlar adətən qələbə qazanmaq üçün son dərəcə istəklidirlər və uğursuzluqdan qaçmaq üçün də son dərəcə istəklidirlər. Daha vacib olanı, onlar uzun müddət investisiya nizam-intizamını qoruyurlar, baxmayaraq ki, fərqli investorların konkret metodları tamamilə fərqli ola bilər.
Onun öz ticarət üsulu, müəyyən dərəcədə bu qiymətləndirmə və icra birləşməsini əks etdirir. Druckenmiller bunu "ilk investisiya, sonra araşdır" (Invest, Then Investigate) adlandırır.
O, cəlbedici bir investisiya fikrini eşitdiyində, texniki qrafiklərin və məntiqin uyğun olduğunu gördükdə, ya da fikri irəlilədən şəxsin müvafiq sahəni həqiqətən başa düşdüyünü düşündüyündə, mənalı bir mövqe qurmağa başlayır.
Bu mövqe mütləq çox böyük olmur, amma əgər qiymətləndirməsi səhvdirsə, hələ də əhəmiyyətli zərərə səbəb ola bilər.
İlk qərarını verərkən, onun əlində olan məlumatlar yalnız ənənəvi investorların tələb etdiyi 15% civarındadır.
Sonra, o, tədqiqat komandasını iki-üç həftə dərin araşdırma aparmağa icazə verir, daha sonra yeni məlumatlara əsaslanaraq ya mövqeni artırır, ya da birbaşa çıxır.
Bu üsul tədqiqatı göz ardı etmək demək deyil, əksinə ilkin qiymətləndirməni, real bazar geribildirimini və sonrakı dərin tədqiqatı birləşdirməkdir, məlumatın tamamilə kifayət qədər olmasını gözləmək səbəbindən investisiya fürsətini qaçırmamaqdır.
Ancaq o, ticarət nizam-intizamını ciddi şəkildə pozduğunu da etiraf edir.
2000-ci ilin yanvarında, o, Nasdaq ilə bağlı mövqeləri satdı, lakin sonra texnologiya səhmləri balonunun zirvəyə çatdığı gün yenidən aldı.
O, bazar zirvəsindən yalnız bir saat uzaqda olduğunu düşünürdü.
Onu yenidən almağa sövq edən səbəb fundamental dəyişiklik deyil, ekstremal itki qorxusudur (FOMO).
Birisi ona bu səhvdən nə öyrəndiyini soruşduqda, o, "heç nə öyrənmədim. O vaxt bunun düzgün olmadığını bilirdim, amma özümü idarə edə bilmədim."
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Avropa Mərkəzi Bankı tokenləşdirilmiş depozit və qiymətli kağızlar üzrə eksperimentə başlayır

Kriptovalyuta sektorunda asan pul qazanma dövrü sona çatdı? Dörd strategiya bazar likvidliyini çəkir

6 yeni AI mədənçilik layihəsi, bəlkə də gizlilik hekayəsindən sonra ən diqqət çəkən sahədir

唐华斑竹 Druckenmiller-in İnvestisiya Strategiyasının Dəyişməsi
Avropa İttifaqı kriptovalyutalarla bağlı tədbirlər görür. İki ölkəyə tapşırığın yerinə yetirilməsi üçün iki ay verilib

FBI, İŞİD-ə 26,000 ABŞ dolları kriptovalyuta köçürməkdə ittiham olunan Corciya sakini Younes Moustafa Younesi həbs etdi

Mr&强 WEEX GTA6 üslubunda AI Demo tədbirini paylaşdı

Şok İddialar: Əgər NVIDIA-ya qayıda bilmirsə, Jensen Huang yeni bir başlanğıc planlaşdırır!

ABŞ, TRM Labs ilə birlikdə kriptovalyuta cinayətləri ilə mübarizə mərkəzi qurur

Disney Dividendi 33% Artırdı və İki Rəqəmli EPS Artımı Proqnozlaşdırdı. Nəticələri İnvestorlar Üçün Nə Deməkdir?

ChatGPT Wallet Visa ilə əməkdaşlıq edir: Agent iqtisadiyyatı üçün stabilcoin lazımdırmı?

Johnson & Johnson ESMO-da 'Təmiz' Prostat Xərçəngi Məlumatı Təqdim etdi. İnvestorlar Niyə Maraqlanmalıdır?

OFAC, Comancheros komandanı sanksiyaya aldı, Tron ünvanını siyahıya aldı

Bir məqalədə anlamaq | Muskın son müsahibəsi: Starship, Grok, Optimusdan Starmində, interstellar mədəniyyətə yönəlmiş texnologiya planı

Wu Yongming: Qianwen növbəti nəsil modelləri PingTouGe çipində təlim edir
VTC6 kriptovalyutası: GTA 6-nın rəsmi coin-idir? Take-Two əslində nə təklif edib
VTC6 kriptovalyutası GTA 6-nın rəsmi coin-idirmi? Take-Two-nun Sharkbux təklifini, Rockstar-ın buraxılış məlumatlarını və eyni adlı iki Solana token mintini müqayisə edin.
Anthropic IPO-su: NVIDIA və süni intellekt çipləri rəqabəti üçün nə deməkdir
Anthropic IPO-sunun NVIDIA üçün nə demək olduğunu, 10 mlrd$ investisiyasından tutmuş Claude-un süni intellekt iş yükləri uğrunda Google TPU, AWS Trainium və AMD ilə rəqabətə qədər öyrənin.

Məşhur kripto marketinq mütəxəssisi: 2027-ci ildə marketinqin 5 əsas dəyişməsi
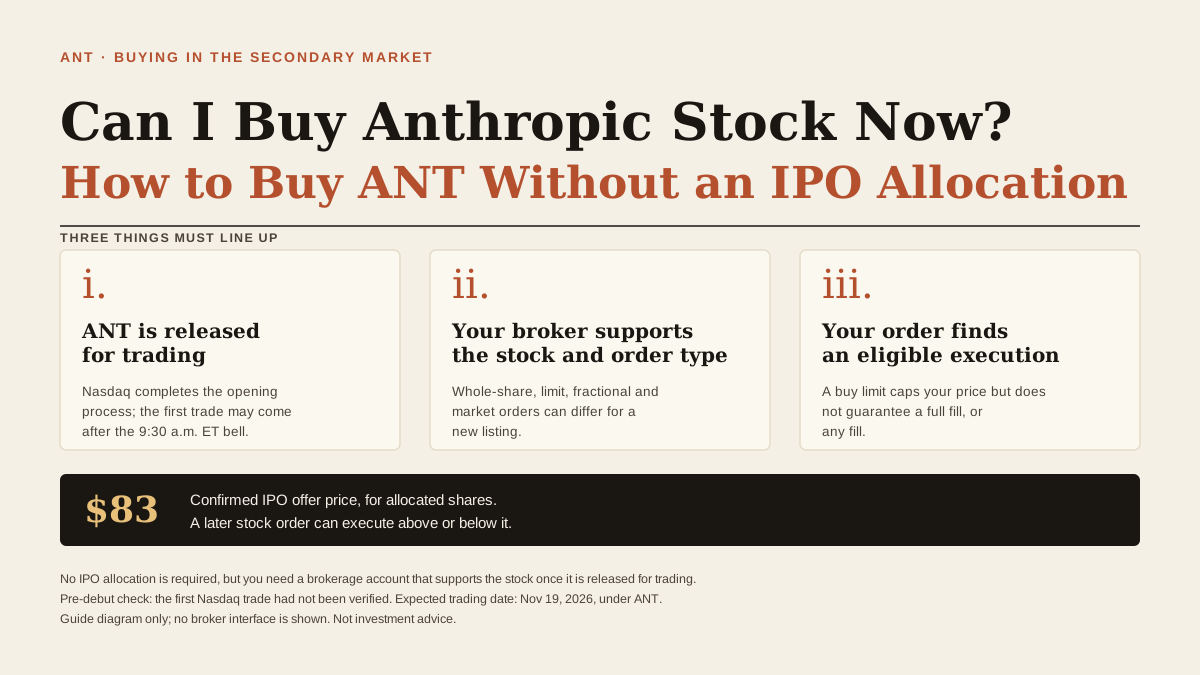
Anthropic səhmlərini indi ala bilərəm? IPO-da pay almadan ANT-ni necə almaq olar
IPO-da pay almadan Anthropic səhmlərini almaq mümkündürmü? ANT sifarişlərinin nə vaxt icra oluna biləcəyini, 83$ məbləğinin nə demək olduğunu və sıfır və ya qismən pay aldıqda nə etməli olduğunuzu öyrənin.
Sui-nin staking mükafatlarından kim faydalanır?

Araşdırma göstərir ki, 63% institusional investor SEC qeydiyyatının tokenləşdirilmiş aktivlərin investisiya icazəsinə uyğun olacağını düşünür
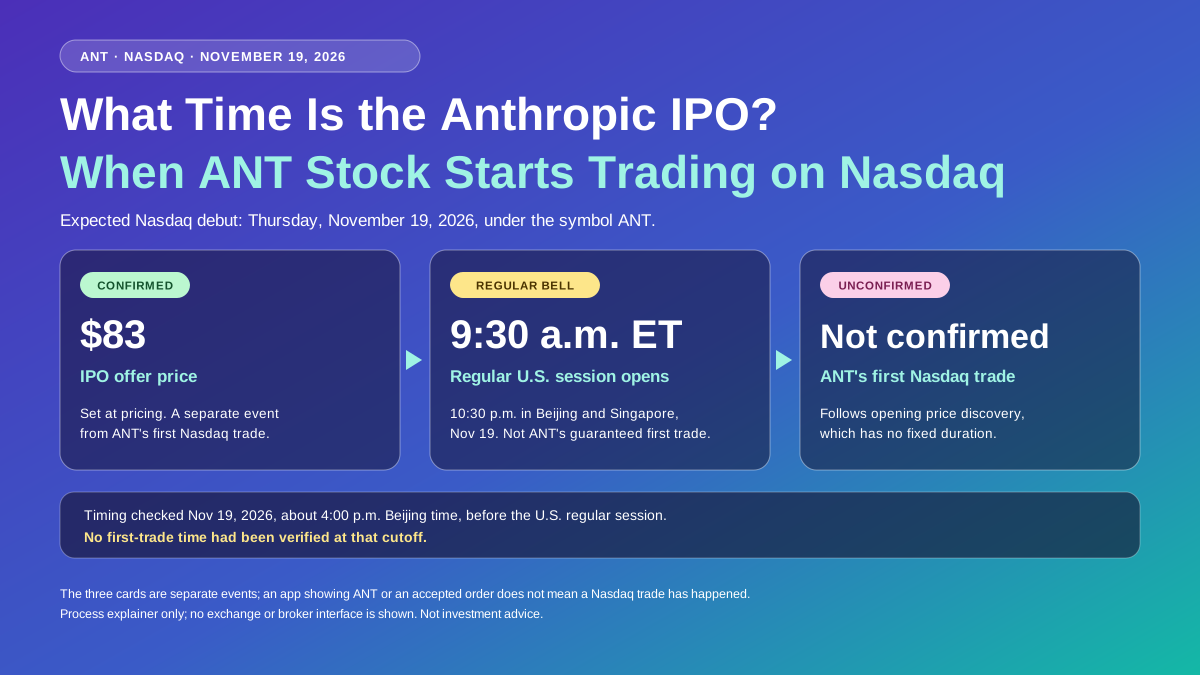
Anthropic IPO-su saat neçədədir? ANT səhmləri Nasdaq-da nə vaxt ticarətə başlayır
Anthropic IPO-su saat neçədədir? ANT-nin 19.11 tarixində Nasdaq-da debütünü, qlobal açılış zəngi vaxtlarını, 83$ təklif qiymətini və sifarişlərin niyə icra gözləyə biləcəyini öyrənin.
Altı AI Mədənçilik Projesi: Həqiqətən kim hesablama gücü satır, kim hələ də mədənçilik üçün hesablayır?

Madonna'nın menecerindən Sound Ventures ortağına, Guy Oseary Anthropic investisiyası ilə 7 milyard dollar qazandı
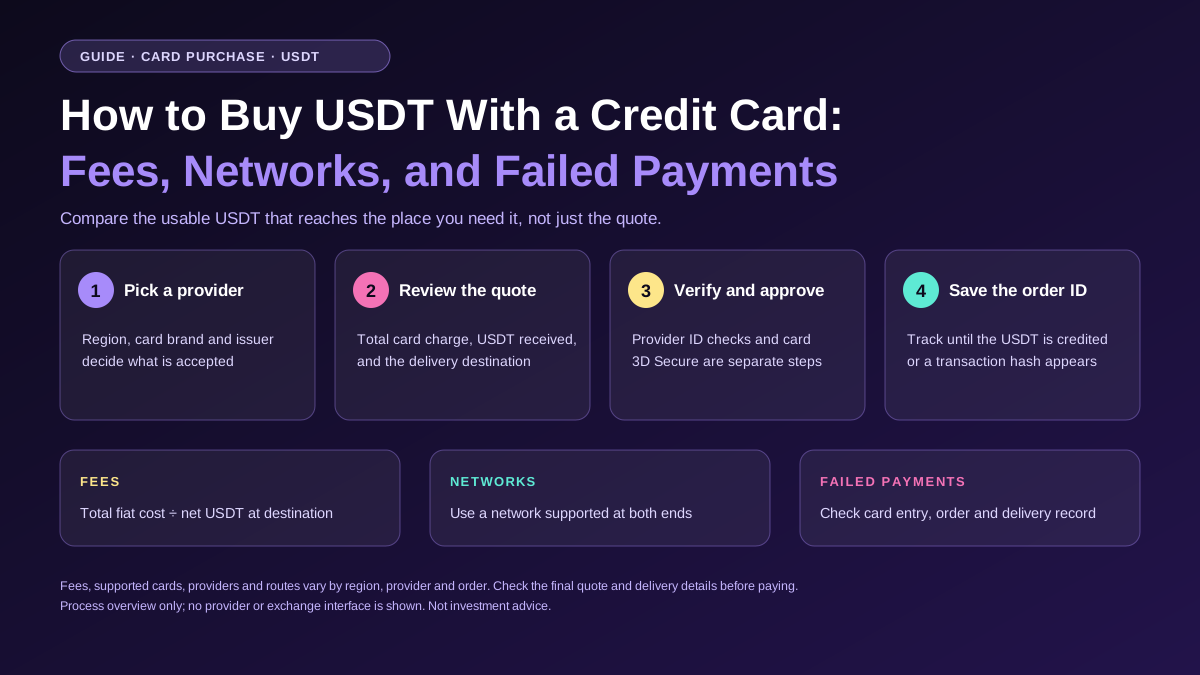
USDT-ni kredit kartı ilə necə almaq olar: komissiyalar, şəbəkələr və uğursuz ödənişlər
USDT-ni kredit və ya debet kartı ilə necə almağı, ümumi xərci müqayisə etməyi, düzgün şəbəkəni seçməyi və rədd edilmiş ödənişləri və ya gəlməyən USDT-ni araşdırmağı öyrənin.
OpenAI prezidenti AMD-yə 5 ay ərzində bir illik çip tədqiqat irəliləyişi əldə etməyə kömək etdiyini bildirib

Planet Labs Stoke Space ilə əməkdaşlıq edir - SpaceX Falcon 9-u həqiqətən də istirahət edərsə

Məlumatların toplanmasından hadisə ticarətinə: Proqnoz bazarının tarixi, mexanizmləri və rəqabət mühiti
YC-nin sərmayə məntiqində böyük dəyişiklik: proqram təminatından avadanlığa, modeldən fiziki dünyaya

ABŞ, şirkətlərin Çin AI modellərini istifadəsini açıqlamasını tələb etməyi planlaşdırır
Avropa Mərkəzi Bankı tokenləşdirilmiş depozit və qiymətli kağızlar üzrə eksperimentə başlayır
Kriptovalyuta sektorunda asan pul qazanma dövrü sona çatdı? Dörd strategiya bazar likvidliyini çəkir
6 yeni AI mədənçilik layihəsi, bəlkə də gizlilik hekayəsindən sonra ən diqqət çəkən sahədir
唐华斑竹 Druckenmiller-in İnvestisiya Strategiyasının Dəyişməsi
Avropa İttifaqı kriptovalyutalarla bağlı tədbirlər görür. İki ölkəyə tapşırığın yerinə yetirilməsi üçün iki ay verilib
FBI, İŞİD-ə 26,000 ABŞ dolları kriptovalyuta köçürməkdə ittiham olunan Corciya sakini Younes Moustafa Younesi həbs etdi
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


