
Borrador fiscal cripto de Alemania para 2027: qué implica la base imponible sustitutiva del 50 %

 Califícanos en Google


El borrador del Ministerio Federal de Finanzas de Alemania sobre la tributación de las criptomonedas obligaría a las plataformas nacionales a retener impuestos sobre el 50 % del importe de la venta cuando no puedan verificar la fecha de adquisición y los costes. No es una ley: el borrador está en consulta interministerial desde mediados de 09/2026, y ni el Consejo de Ministros, ni el Bundestag ni el Bundesrat han tomado una decisión. Hasta entonces, se mantienen las normas actuales: las monedas compradas antes del 31 12/2026 conservan el periodo de tenencia de un año.
Situación actual: el primer texto concreto, pero todavía no es ley
El Ministerio Federal de Finanzas ha enviado a consulta interministerial un proyecto de ley sobre «criptoactivos mantenidos a título privado». La asesoría fiscal GTK Steuerberater, en su análisis del borrador fechado el 15 09/2026 (gtkp.de), explica qué implica esta situación: no hay decisión del Consejo de Ministros, ni del Bundestag ni del Bundesrat, pero sí existe el primer texto legislativo concreto. Por ahora, no se ha publicado el texto completo en bundesfinanzministerium.de; las disposiciones reproducidas aquí proceden de memorandos de despachos de abogados e informes que citan el borrador.
Hasta que se apruebe otra norma, se aplica el § 23 EStG: los criptoactivos mantenidos a título privado son «otros activos»; las ganancias tributan solo si no ha transcurrido más de un año entre la adquisición y la venta, y quedan exentas de impuestos después de ese plazo. Dentro de ese periodo, se aplica el umbral de exención de 1,000 euros por año natural. El Tribunal Federal de Finanzas confirmó esta clasificación en su sentencia del 14 02/2023 (IX R 3/22), tal como resumió el despacho de abogados ECOVIS KSO el 11 09/2026 (ecovis-kso.com).
Qué cambiaría el borrador
El borrador crea la categoría de «criptoactivo de intercambio» (Tauschkryptowert): un criptoactivo contemplado por MiCAR, el reglamento de la UE sobre los mercados de criptoactivos, que se acepta como medio de intercambio y no es emitido por un banco central ni por un organismo público. En la práctica, se trataría principalmente de Bitcoin y Ether (GTK Steuerberater, 15 09/2026, gtkp.de). Las ganancias por la venta de criptoactivos de intercambio pasarían a considerarse rendimientos del capital mobiliario (§ 20 EStG) y estarían sujetas a una retención del 25 % más el recargo de solidaridad, independientemente del tiempo durante el que se hayan mantenido las monedas; el periodo de tenencia de un año dejaría de aplicarse a estos activos (POELLATH, Dr. David Hötzel, «Planned Tax Reform for Crypto Assets», PE-Magazin, 15 09/2026, pe-magazin.com).
La protección solo se aplica a las tenencias existentes. El nuevo régimen abarcaría los criptoactivos de intercambio adquiridos o recibidos después del 31 12/2026. Para las compras anteriores, se mantiene el periodo de tenencia de un año; las tenencias que ya se hayan realizado sin tributar seguirán exentas, y una tenencia cuyo periodo de un año siga vigente el 1 01/2027 todavía podrá quedar exenta. No habrá una revalorización al cambiar de año: seguirán siendo determinantes la fecha histórica de adquisición y los costes históricos de adquisición (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com; GTK Steuerberater, 15 09/2026, gtkp.de).
Está previsto que las normas sustantivas se apliquen desde el 1 01/2027, pero que los proveedores nacionales de servicios cripto solo empiecen a retener automáticamente el impuesto sobre las ganancias de capital a partir del 1 01/2028. En 2027, esto significa que habrá que declarar los ingresos por cuenta propia: la obligación de retener solo afecta a los proveedores nacionales, mientras que, en el caso de la autocustodia —monederos cuyas claves privadas están bajo tu control—, las finanzas descentralizadas sin una plataforma intermediaria y los proveedores extranjeros, la obligación de declarar recae en el titular (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com; GTK Steuerberater, 15 09/2026, gtkp.de).
La base imponible sustitutiva: retención sobre la mitad del importe de la venta
La base imponible sustitutiva —a menudo denominada base sustitutiva del 50 %— requiere dos datos: la fecha de adquisición y los costes de adquisición. Si la plataforma no puede determinarlos, puede basarse inicialmente en la información facilitada por el contribuyente, siempre que no haya datos contradictorios. Si no es posible utilizar esa información, la retención parte de que la adquisición se produjo después del 31 12/2026 y calcula el impuesto sobre la mitad del importe de la venta; la disposición se recoge en el § 43a (2) del borrador (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com; Patrick Hansen, publicación en X del 25 09/2026, x.com/paddi_hansen).
La comparación con los valores negociables es llamativa: según el § 43a (2) EStG vigente, cuando no se pueden demostrar los datos de adquisición, la base imponible sustitutiva de los valores negociables es el 30 % del importe obtenido. Por tanto, el tipo del 50 % aplicado a las criptomonedas sería más estricto que la norma comparable para los valores negociables (ECOVIS KSO, 11 09/2026, ecovis-kso.com). GTK Steuerberater prevé que este punto en concreto genere críticas durante el proceso legislativo (15 09/2026, gtkp.de).
El importe retenido no constituye una liquidación fiscal definitiva: por lo general, es posible corregir una deducción excesiva durante el procedimiento de liquidación. Mientras tanto, el riesgo de liquidez recae en el titular, ya que el dinero se retiene de entrada (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com). Las transferencias desde la autocustodia o desde una plataforma extranjera a una nacional se verían especialmente afectadas: en esos casos, la retención se aplica a tenencias cuyo historial desconoce la plataforma receptora.
Precio de --
Ejemplo práctico: monedas compradas en 2024 y guardadas en autocustodia, trasladadas a una plataforma alemana en 2028
El 20 11/2024 compras 1 bitcoin por 30,000 euros y lo mantienes bajo tu propia custodia. En 2028 lo transfieres a una plataforma alemana y lo vendes allí por 33,000 euros. El ejemplo supone que una transferencia entre tus propios monederos no constituye una venta sujeta a impuestos; solo tributa la venta en la plataforma (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com). La ganancia real es de 3,000 euros.
| Paso | Sin justificante (base sustitutiva) | Con justificante |
|---|---|---|
| Fecha de adquisición que supone la plataforma | supuestamente: después del 31 12/2026 | documentada: 20 11/2024, 30,000 euros |
| Base para la retención | 16,500 euros — la mitad del importe de venta de 33,000 euros | tenencia existente: el periodo de tenencia de un año venció hace mucho |
| Retención en el momento de la venta | unos 4,352 euros (25 % más recargo de solidaridad; 26.375 % en total) | sin retención; la venta sigue exenta según las normas actuales |
El cálculo ilustra el mecanismo del borrador. Muestra el origen de las críticas: que la venta de un bitcoin comprado en 2024 dé lugar a una deducción de unos 4,300 euros depende de la documentación, no de la ganancia.
Los ingresos que prevé el borrador
El borrador prevé ingresos fiscales adicionales que solo empezarán a materializarse con las retenciones a partir de 2028. Las cifras proceden del proyecto de ley reproducido por Blocktrainer.de el 9 09/2026 (blocktrainer.de) y citado posteriormente por extraETF (Thomas Brummer) el 10 09/2026 (extraetf.com).
| Año | Ingresos adicionales previstos en el borrador |
|---|---|
| 2027 | 0 euros |
| 2028 | 160M euros, de los cuales 75M corresponden al Gobierno federal |
| 2029 | 305M euros |
| 2030 | 325M euros |
| 2031 | 350M euros, de los cuales 160M corresponden al Gobierno federal para 2031 |
Son estimaciones del borrador, no tipos impositivos vigentes. La cifra cero para 2027 encaja con el funcionamiento previsto: ese año, los titulares declararían sus ingresos por cuenta propia.
Reacciones del sector
Patrick Hansen, director sénior de estrategia y políticas de la UE en Circle, sostiene en una publicación en X del 25 09/2026 (x.com/paddi_hansen) que una base equivalente a la mitad del importe de venta presupone implícitamente que los precios se duplicaron entre la compra y la venta: Bitcoin cotizó por debajo de su precio de un año antes, y la mayoría de los criptoactivos tuvieron un rendimiento aún peor durante ese periodo. Por tanto, los consumidores corrientes que no puedan documentar correctamente sus costes de adquisición pagarían demasiados impuestos, posiblemente incluso si venden con pérdidas. Esa es su opinión; la base sustitutiva figura en el borrador, según informó Bitcoin.com News (Sergio Goschenko) el 25 09/2026 (news.bitcoin.com).
El Dr. David Hötzel (POELLATH) considera que la redacción no es definitiva: todavía podría cambiar durante el proceso legislativo, la deducción provisional puede ser elevada incluso en casos en los que la ganancia real sea pequeña, y la protección de las tenencias existentes depende, en la práctica, de que la documentación sea fiable (PE-Magazin, 15 09/2026, pe-magazin.com).
Qué pueden recopilar ahora los titulares
Tanto si mantienes o intercambias criptoactivos en WEEX como si lo haces en otra plataforma, puedes revisar ahora tus registros y comprobar si puedes demostrar la fecha y los costes de adquisición de cada posición. La protección de las tenencias existentes depende de la fecha de adquisición: si es anterior al 1 01/2027, seguirán estando disponibles las normas anteriores, pero solo si se puede demostrar esa fecha. Esperar a reunir la documentación hasta que transfieras las monedas a una plataforma alemana será demasiado tarde, porque si no hay datos verificables se aplicará la base sustitutiva a partir de 2028 (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com).
A esto se suman los ingresos que el borrador asigna expresamente a las tenencias recién adquiridas: los ingresos por lending —prestar monedas a cambio de intereses— y por staking pasivo —recompensas por poner monedas a disposición de la red— recibidos después del 31 12/2026 se consideran recién adquiridos, aunque las monedas subyacentes formen parte de una tenencia existente (§ 20 (1) n.º 12 EStG-E; POELLATH, 15 09/2026, pe-magazin.com; GTK Steuerberater, 15 09/2026, gtkp.de). Cada intercambio es una transmisión sujeta a impuestos, incluso si se intercambia una criptomoneda por otra; estos eventos solo pueden reconstruirse más adelante a partir del historial de operaciones (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com).
| Registro | Por qué es importante | Dónde encontrarlo |
|---|---|---|
| Fecha de adquisición de cada unidad | Una tenencia existente comienza antes del 1 01/2027; después de esa fecha, se considera nueva | Confirmaciones de compra, extractos de cuenta e historial de órdenes |
| Costes de adquisición, incluidas las comisiones | Sin una base de coste, pasa a ser relevante la base sustitutiva | Confirmaciones de operaciones y listados de transacciones del exchange |
| Exportaciones e informes anuales | Las plataformas cierran cuentas y cambian formatos | Exportaciones CSV o PDF de cada año, archivadas fuera de la plataforma |
| Intercambios | A efectos fiscales, cada intercambio constituye una realización, incluso entre criptoactivos | Historial de operaciones con marcas de tiempo y valores de contrapartida |
| Ingresos de staking y lending | Los ingresos recibidos después del 31 12/2026 se consideran recién adquiridos | Justificantes de ingresos del proveedor o de la plataforma |
| Transferencias entre monederos y plataformas | El recorrido desde el antiguo monedero hasta la plataforma actual demuestra el historial | Identificadores de transacción, direcciones de monedero y confirmaciones de transferencia |
Estos puntos reúnen las recomendaciones de documentación de POELLATH («Secure Tax History and Data Now», 15 09/2026, pe-magazin.com), GTK Steuerberater («Was jetzt sinnvoll ist», 15 09/2026, gtkp.de) y ECOVIS KSO («Was sollten Krypto-Anleger:innen jetzt prüfen?», 11 09/2026, ecovis-kso.com).
Qué cuestiones deja abiertas el borrador
Pérdidas: las pérdidas de las tenencias existentes se mantienen dentro del régimen de compensación del § 23 EStG; las pérdidas de las tenencias recién adquiridas pasan al régimen de los rendimientos del capital, y no existe una norma puente. Por este motivo, ECOVIS KSO y POELLATH describen dos regímenes de compensación separados (ECOVIS KSO, 11 09/2026, ecovis-kso.com; POELLATH, 15 09/2026, pe-magazin.com).
Donaciones y herencias: el borrador registra los criptoactivos de intercambio adquiridos a título gratuito con unos costes de adquisición de 0 euros. El texto no aclara si una donación o herencia recibida después del 31 12/2026 pone fin a la protección asociada a la tenencia del anterior titular; POELLATH incluye esta cuestión entre las principales dudas pendientes para la planificación sucesoria (PE-Magazin, 15 09/2026, pe-magazin.com).
Los tokens de dinero electrónico emitidos conforme al título IV de MiCAR quedarían exentos; por tanto, no todas las stablecoins quedarían automáticamente fuera del ámbito de aplicación (GTK Steuerberater, 15 09/2026, gtkp.de).
Preguntas frecuentes
¿Se aplica ya la base sustitutiva?
No. Está incluida en el proyecto de ley, que se encuentra en consulta interministerial; todavía están pendientes la decisión del Consejo de Ministros, el Bundestag y el Bundesrat. Hasta que se apruebe una ley, se aplica el § 23 EStG con el periodo de tenencia de un año (GTK Steuerberater, 15 09/2026, gtkp.de).
¿Qué ocurre con las compras realizadas hasta el 31 12/2026?
Siguen considerándose tenencias existentes. Se mantiene el periodo de tenencia de un año; las tenencias que ya se hayan realizado sin tributar seguirán exentas, y un periodo de un año que todavía esté en curso el 1 01/2027 aún podrá completarse. No se prevé una revalorización al cambiar de año (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com).
¿A cuánto ascendería la carga fiscal de las tenencias recién adquiridas?
La propuesta contempla una retención del 25 % más el recargo de solidaridad, aproximadamente un 26.375 % sin impuesto eclesiástico, independientemente del periodo de tenencia (ECOVIS KSO, 11 09/2026, ecovis-kso.com; POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com). En 2027, esto se tramitaría a través de la declaración de la renta; las retenciones automáticas de los proveedores nacionales empezarían en 2028 (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com).
¿Qué ocurre si no se dispone de justificantes?
En ese caso, la plataforma calcula la retención sobre la mitad del importe de la venta. Una deducción excesiva se puede corregir durante el procedimiento de liquidación; hasta entonces, el dinero queda retenido (POELLATH, PE-Magazin, 15 09/2026, pe-magazin.com; ECOVIS KSO, 11 09/2026, ecovis-kso.com).
Este contenido no constituye asesoramiento fiscal.
Publicado el 26 09/2026 · Publicado por WEEX · normas editoriales de WEEX
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
¿Qué es una orden limitada? Cómo funciona en criptomonedas, por qué puede no ejecutarse y cuándo usarla

Mejor minero de criptomonedas para principiantes: qué revisar sobre costes, consumo eléctrico, hashprice y rentabilidad antes de comprar
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
¿Qué es una orden límite? Cómo funciona en criptomonedas con ejemplos de BTC
Orden stop limit: cómo funciona y por qué puede no ejecutarse
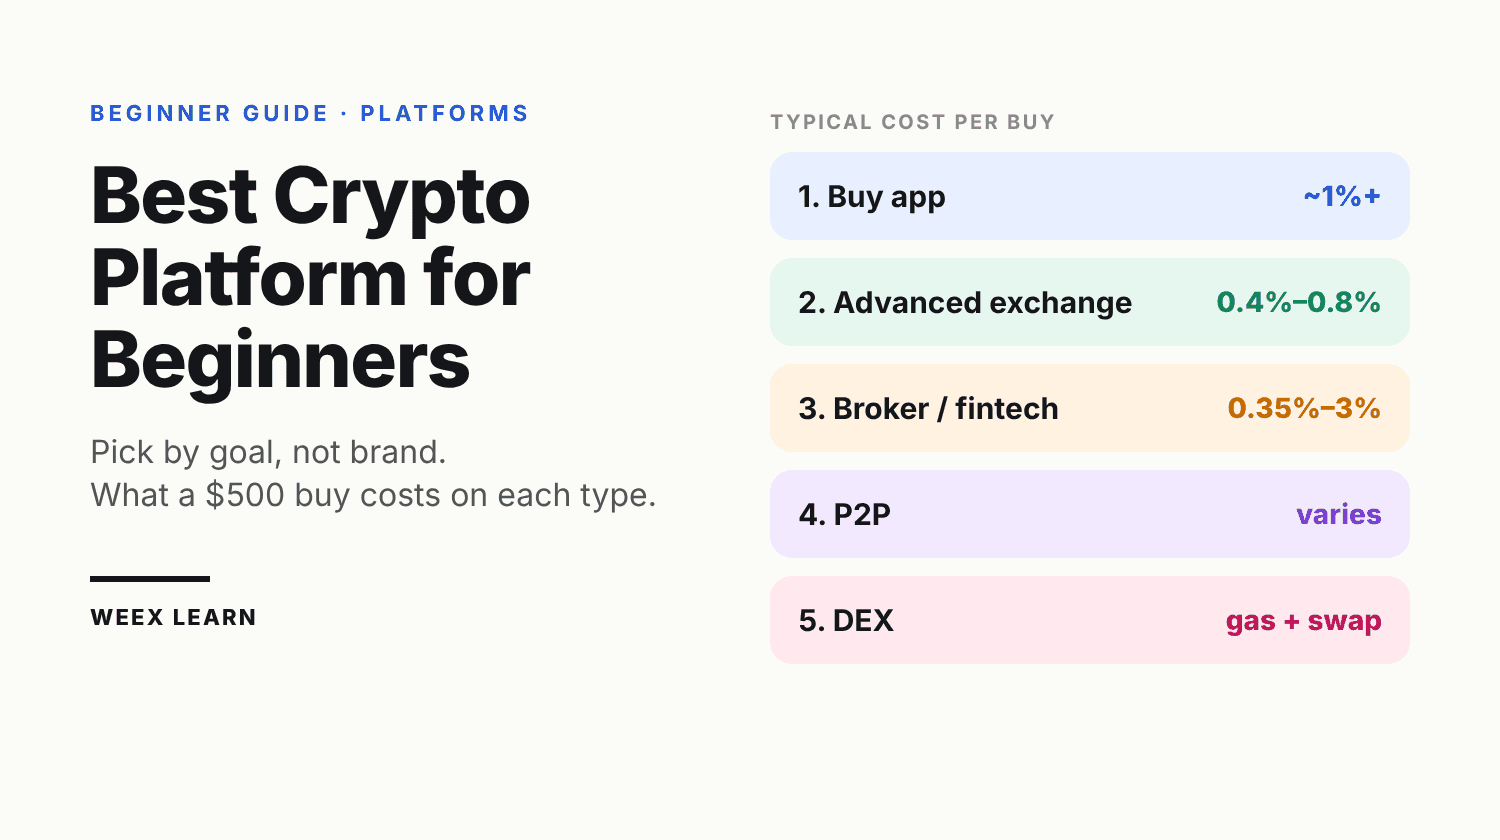
Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no por la marca
Los mejores pódcast de criptomonedas para principiantes: plan de escucha de 4 semanas
Cómo comprar criptomonedas de forma anónima: 5 métodos, costes reales y límites

¿Superará Bitcoin los 87.000 dólares esta semana? Claves: IPC, discursos de la Fed y salidas de ETF
CFX se dispara ante el plan chino de una red nacional de blockchain: ¿la política menciona realmente a Conflux?

Mejor bróker de criptomonedas para principiantes: qué revisar en comisiones, regulación, seguridad y atención al cliente antes de depositar
Mejor wallet de criptomonedas para principiantes 2025: elige según lo que vayas a hacer
Tasa de financiación cripto: quién paga, cuánto cuesta y qué indica
Análisis de futuros de BTC: se mantuvo 80 K $, pero las posiciones largas siguen pagando
Futuros de ETH: por qué Ether cae más rápido que Bitcoin esta semana
¿Por qué sube STRK más de 25%? La idea de Starknet de convertirse en una Capa 1, su hoja de ruta cuántica y los riesgos del repunte
El precio del token ENA cae tras el desbloqueo del 05/10: ¿qué pasó con Ethena?
¿Qué es un nodo de blockchain? Tipos, cifras de 2026 y costes reales
¿Qué es la blockchain y cómo funciona? Seguimiento de un pago real
Monedero de criptomonedas anónimo: qué oculta cada uno y dónde falla
Cómo comprar criptomonedas con una tarjeta prepago: guía paso a paso
Mejores estrategias de trading de criptomonedas para principiantes: qué debes saber antes de operar
Cómo comprar criptomonedas con Apple Pay en 5 pasos: por qué tu banco puede rechazar el pago
¿Por qué cae Bitcoin (BTC)? Cómo leer un mapa de calor de liquidaciones de BTC sin intentar adivinar el suelo
Mejor app de wallet cripto en 2026: cómo elegir entre wallets calientes, frías, custodiales y Web3
Wallet cripto anónima: 5 niveles de privacidad y qué oculta cada uno
¿Qué es blockchain y cómo funciona? Explicación de un bloque real
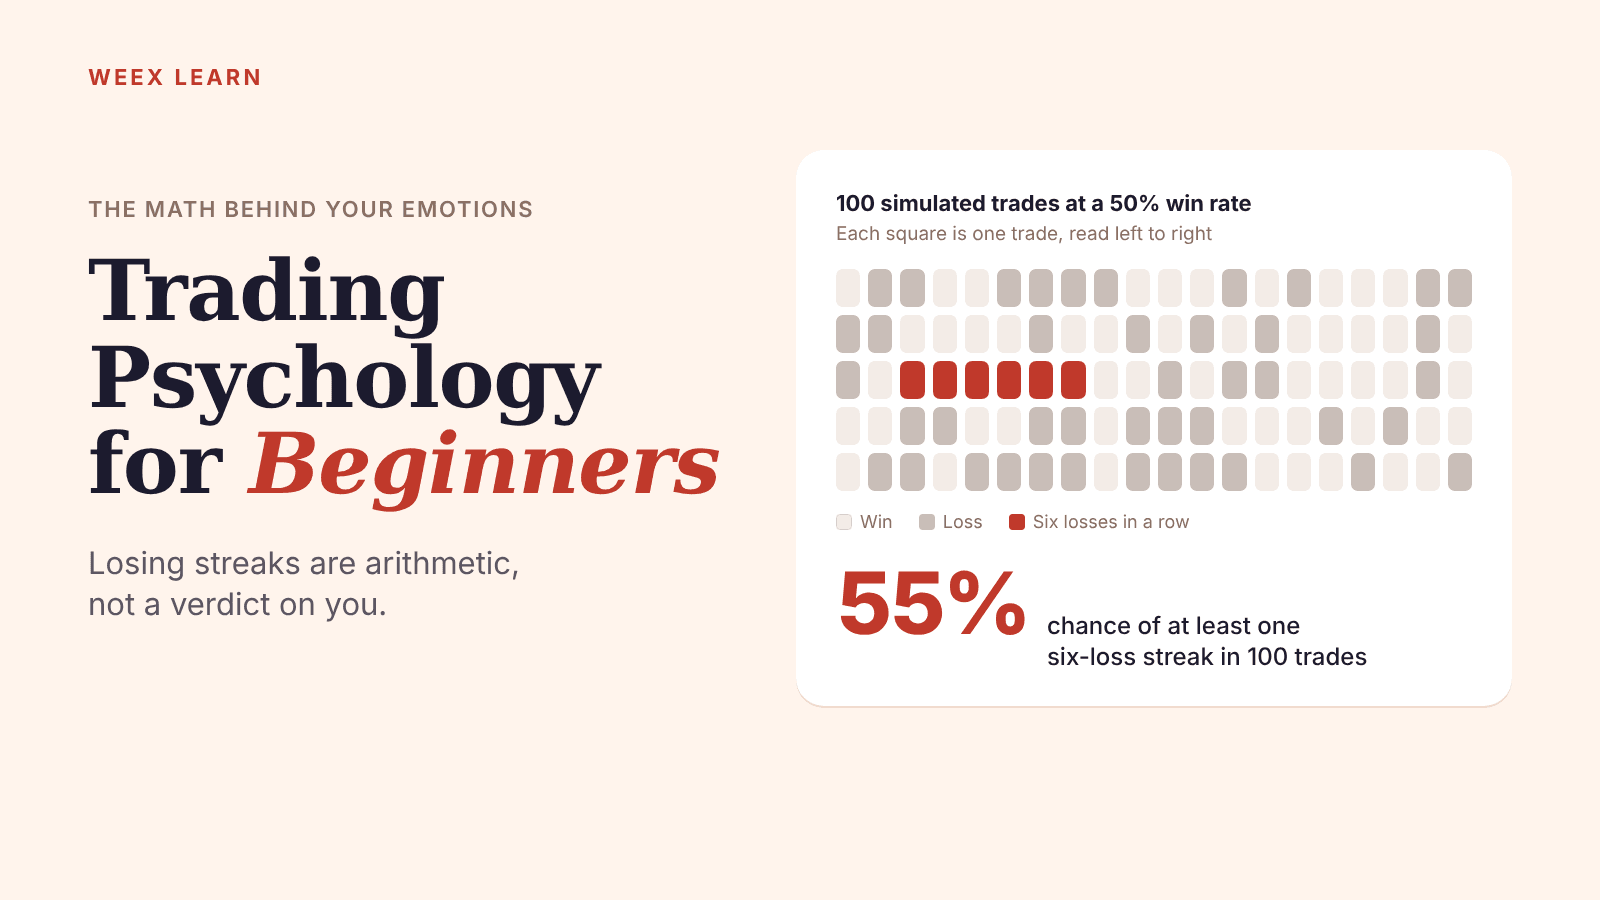
Psicología del trading para principiantes: las matemáticas detrás de tus emociones
¿Qué es la blockchain y cómo funciona? El recorrido de una transacción
Monedero cripto anónimo: qué sigue protegiendo tu privacidad en 2026
¿Qué es una orden limitada? Cómo funciona en criptomonedas, por qué puede no ejecutarse y cuándo usarla
Mejor minero de criptomonedas para principiantes: qué revisar sobre costes, consumo eléctrico, hashprice y rentabilidad antes de comprar
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
¿Qué es una orden límite? Cómo funciona en criptomonedas con ejemplos de BTC
Orden stop limit: cómo funciona y por qué puede no ejecutarse
Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no por la marca


