
PEP: PepsiCo supera las previsiones del 3T y recorta sus previsiones para Norteamérica

 Califícanos en Google


El volumen de Norteamérica sigue siendo clave para los resultados de PEP, pero la pregunta ha cambiado. PepsiCo (NASDAQ: PEP) publicó los resultados del tercer trimestre de 2026 antes de la apertura del mercado el 8 de octubre, y el volumen de alimentos en Norteamérica ha dejado de caer. El coste fue una caída del 12% en el beneficio operativo ajustado de ese segmento. Los ingresos de 25.270 M $ y el BPA ajustado de 2,34 $ superaron las estimaciones de Wall Street, pero la dirección recortó sus previsiones de crecimiento del BPA ajustado para todo el año hasta 2,5%–3,5%, desde el límite inferior del intervalo 5%–7%.
Las acciones de PEP cerraron aun así con una subida del 3,73%, hasta 128,34 $. Este artículo repasa cuándo se publicaron las cifras, por qué bajaron las previsiones, cómo los beneficios internacionales están compensando los de Norteamérica, tres escenarios para las acciones de PEP y qué conviene comprobar antes de operar PEP al contado o con futuros.
¿Cuándo publicó PepsiCo los resultados del 3T? Hora y cifras clave
PepsiCo publicó su comunicado de prensa, el informe 10-Q y las declaraciones preparadas alrededor de las 06:00 a. m., hora del Este, el jueves 8 de octubre de 2026 (10:00 UTC, 18:00 UTC+8). La ronda de preguntas y respuestas con analistas empezó a las 08:15 a. m., hora del Este. La sesión bursátil regular de EE. UU. abre a las 09:30 a. m., hora del Este, lo que dejó una ventana de tres horas y media de premercado entre los datos y la apertura.
El tercer trimestre de PepsiCo abarca las 12 semanas que terminaron el 5 de septiembre de 2026. Las cifras siguientes proceden del formulario 8-K de la empresa presentado ante la SEC el 8 de octubre:
- Ingresos netos: 25.270 M $, un 5,6% más interanual, frente a un consenso de alrededor de 25.000 M $
- Ingresos orgánicos: subida del 3,1%, más rápida que la del 2,6% en el 1T y la del 2,4% en el 2T
- BPA ajustado: 2,34 $, un 2% más, frente a un consenso de alrededor de 2,29 $
- BPA según GAAP: 2,23 $, un 17% más, favorecido por partidas relacionadas con adquisiciones y ganancias por valoración a mercado de materias primas
- Margen operativo ajustado: 16,9%, 35 puntos básicos menos
- Volumen global: los alimentos de conveniencia subieron un 1% y las bebidas, un 3%
Del crecimiento de los ingresos del 5,6%, 3.1 puntos fueron orgánicos, 1.7 puntos procedieron de adquisiciones y 0.7 puntos, de las divisas. En otras palabras, aproximadamente cuatro décimas partes del crecimiento no tuvieron nada que ver con vender más o cobrar más.
Por qué PepsiCo recortó sus previsiones para 2026 pese a la estabilización del volumen
Porque el volumen se consiguió con recortes de precios y marketing, pero los beneficios no acompañaron.
PepsiCo Foods North America (PFNA), que incluye Lay's, Doritos y Quaker, registró unos ingresos de 6.500 M $, sin cambios respecto al año anterior. El volumen orgánico aportó 0.5 puntos y los precios netos efectivos restaron 1 punto. El beneficio operativo ajustado cayó un 12%, hasta 1.380 M $, y el margen operativo ajustado del segmento bajó a 21,2% desde 24,1%, un descenso de unos 280 puntos básicos. En febrero, la empresa rebajó hasta un 15% los precios de marcas como Lay's y Doritos. El coste de esa medida ya se refleja en la cuenta de resultados.
PepsiCo Beverages North America (PBNA) aumentó sus ingresos un 5%, hasta 7.710 M $, pero alrededor de 6 puntos procedieron de adquisiciones realizadas en 2025. Los ingresos orgánicos se mantuvieron sin cambios y el volumen cayó un 2%: una mejora frente al descenso del 4% en el 2T, pero todavía una caída. El CEO Ramon Laguarta declaró a CNBC tras la publicación que el negocio de Norteamérica había rendido por debajo de las expectativas de la empresa.
Las previsiones para el ejercicio fiscal 2026 cambiaron así:
- Ingresos orgánicos: alrededor de +3%, frente al +2% a +4% anterior
- Ingresos netos: alrededor de +6%, frente al +4% a +6% anterior; el aumento se debe a las divisas y a las adquisiciones, cuyas previsiones subieron medio punto cada una
- BPA ajustado a tipo de cambio constante: +1% a +2%, frente al límite inferior del +4% al +6% anterior
- BPA ajustado: +2,5% a +3,5%, frente al límite inferior del +5% al +7% anterior
- Tipo impositivo efectivo ajustado: alrededor de 21%, frente a aproximadamente 22%
- Retorno de efectivo a los accionistas: sin cambios, en 8.900 M $, compuesto por 7.900 M $ en dividendos y 1.000 M $ en recompras
Hay tres detalles de esas previsiones que pueden pasar desapercibidos.
El menor tipo impositivo oculta parte del recorte de beneficios. Una bajada de un punto del tipo impositivo debería impulsar el BPA. Las previsiones de BPA cayeron de todos modos, por lo que la rebaja del beneficio operativo previsto es mayor de lo que sugieren las cifras de BPA.
Las previsiones apuntan a un crecimiento de los beneficios cercano a cero en el cuarto trimestre. El BPA ajustado fue de 8,14 $ en 2025, por lo que el nuevo intervalo implica unos 8,34 $ a 8,42 $ para 2026. Si se tienen en cuenta los 6,15 $ obtenidos en los tres primeros trimestres, el 4T daría entre 2,19 $ y 2,28 $, frente a 2,26 $ un año antes. Eso supone un intervalo aproximado del -3% al +1%.
Los reembolsos arancelarios impulsaron el crecimiento de los beneficios del 3T. El beneficio operativo ajustado subió un 3% y la empresa indicó que los reembolsos arancelarios aportaron 4 puntos porcentuales. Al excluirlos, el beneficio operativo ajustado cayó alrededor de un 0,6%.
En cuanto a los costes, PepsiCo afirmó que está identificando nuevas reducciones estructurales de costes que aplicará en los próximos meses, tanto para compensar el aumento de los costes de los insumos como para financiar la innovación y el gasto en marcas en Norteamérica. Reuters también informó a finales de septiembre de que PepsiCo planea subir entre un porcentaje bajo y medio de un solo dígito los precios de algunas marcas de patatas fritas. El volumen recuperado mediante recortes de precios pronto se pondrá a prueba con subidas de precios.
Los mercados internacionales sostuvieron el crecimiento de los beneficios de PepsiCo en el 3T
Todo el crecimiento de los beneficios de PepsiCo este trimestre procedió de fuera de Norteamérica. Al sumar las cifras por segmento del informe 8-K, los cuatro segmentos internacionales obtuvieron 2.310 M $ de beneficio operativo ajustado, un 15,6% más. Los dos segmentos de Norteamérica obtuvieron 2.390 M $, un 5,9% menos. Los mercados internacionales representan ahora el 49% del beneficio operativo ajustado por segmentos, frente al 44% de hace un año, con alrededor del 44% de los ingresos.
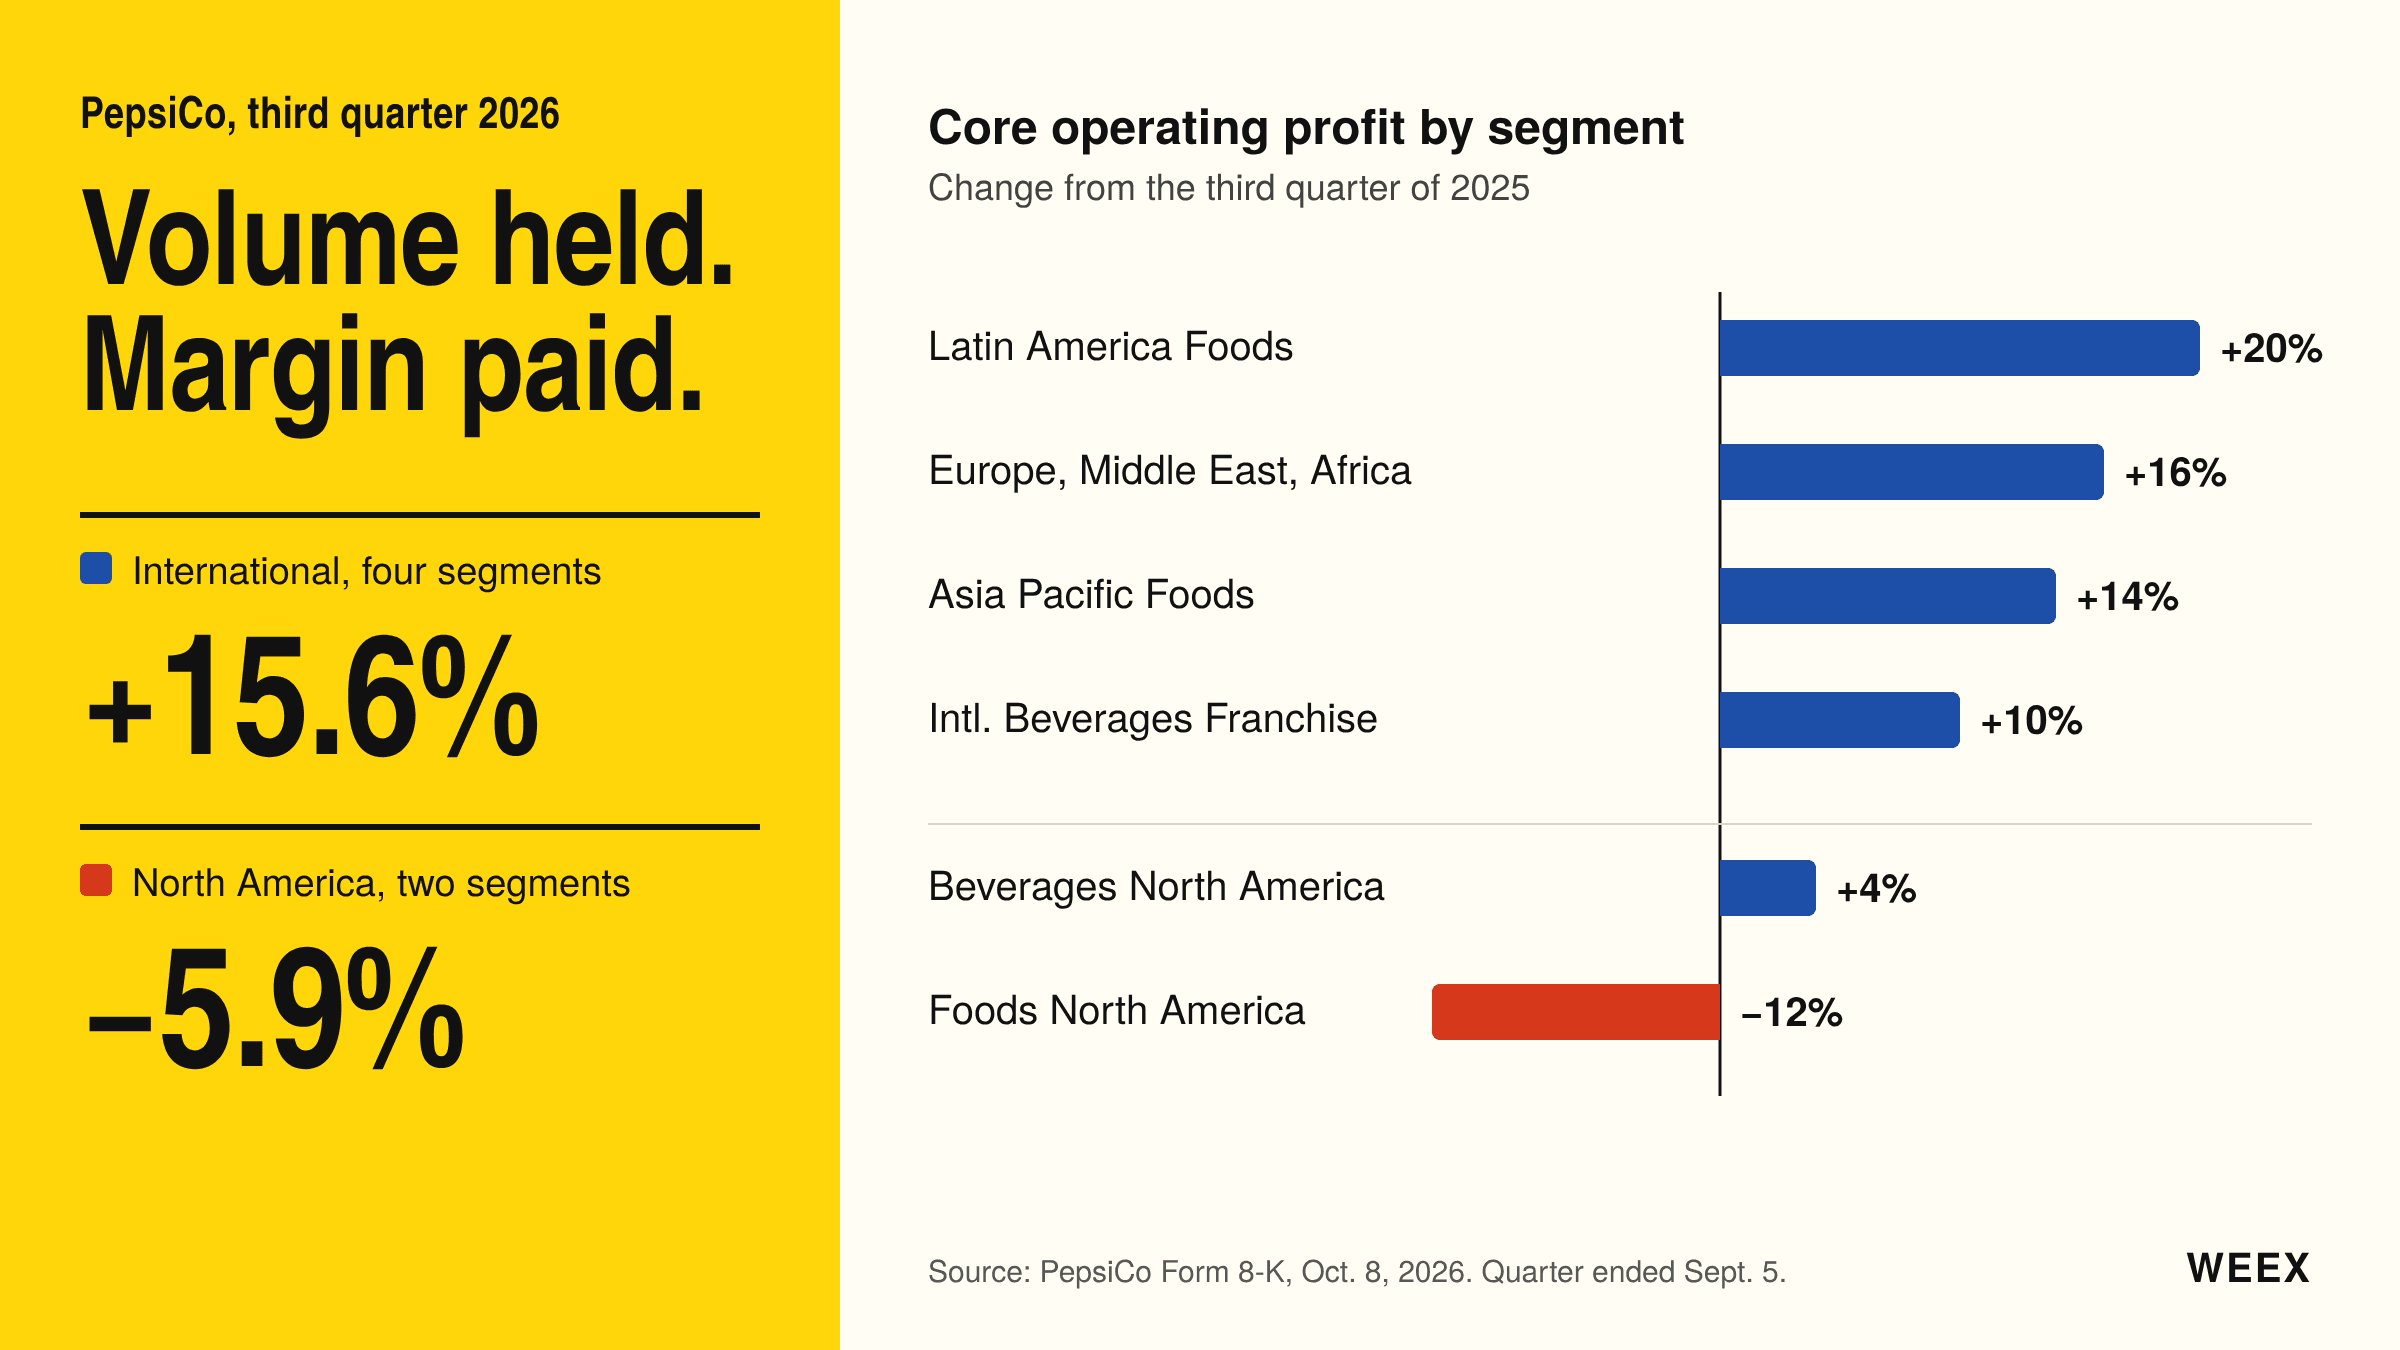
El 3T por segmento internacional:
- Franquicias internacionales de bebidas: ingresos orgánicos un 7% más, volumen un 5% más y beneficio operativo ajustado un 10% más
- Europa, Oriente Medio y África (EMEA): ingresos orgánicos un 9% más, volumen de bebidas un 4% más, volumen de alimentos un 1% menos y beneficio operativo ajustado un 16% más
- Alimentos de Latinoamérica: ingresos orgánicos un 6% más, volumen un 3% más y beneficio operativo ajustado un 20% más, o un 10% a tipo de cambio constante
- Alimentos de Asia-Pacífico: ingresos orgánicos un 9% más, volumen un 11% más y beneficio operativo ajustado un 14% más
La calidad de ese crecimiento varía. Asia-Pacífico crece impulsada por el volumen: este subió un 11%, mientras que los precios netos bajaron 2 puntos. En EMEA ocurre lo contrario: alrededor de 7 de sus 9 puntos de crecimiento orgánico procedieron de los precios y solo 1, aproximadamente, del volumen. El crecimiento basado en los precios es el camino que Norteamérica tomó hace dos años.
Esta combinación tiene dos consecuencias para las acciones de PEP. Los resultados están más expuestos al dólar y el impulso de las divisas en las previsiones para todo el año ya se ha elevado a alrededor de 1.5 puntos desde aproximadamente 1 punto. La fortaleza internacional también oculta el descenso de los beneficios en el mercado nacional. Si se ralentiza el crecimiento en el extranjero, la brecha se reflejará directamente en los resultados consolidados.
Precio de --
Previsión de las acciones de PEP: tres escenarios tras los resultados del 3T
PEP cerró a 128,34 $ el 8 de octubre, con una subida del 3,73%, y un volumen de alrededor de 24M acciones, aproximadamente tres veces la media diaria de 8,2M. El cierre anterior fue de unos 123,73 $, 26 centavos por encima del mínimo de 52 semanas de 123,47 $. El mercado ya había descontado unos malos resultados antes de la publicación, así que superar las previsiones de ingresos y prometer recortes de costes bastó para compensar la rebaja de las previsiones. Esa es la interpretación más plausible del movimiento del día. No demuestra que los fundamentales hayan cambiado de rumbo.
En cuanto a la valoración, las nuevas previsiones implican un BPA ajustado de alrededor de 8,34 $ a 8,42 $ para todo el año, lo que sitúa las acciones en unas 15.3 veces los beneficios a 128,34 $. El dividendo anualizado es de 5,92 $ por acción, con una rentabilidad de alrededor del 4,6% y un ratio de distribución de aproximadamente 71%.
Conviene revisar de nuevo la cobertura del dividendo. El flujo de caja libre de los tres primeros trimestres fue de unos 5.860 M $, mientras que los dividendos abonados en el mismo periodo ascendieron a 5.940 M $, algo más que el efectivo generado por el negocio. PepsiCo mantuvo su objetivo de convertir al menos 80% de los ingresos netos ajustados en flujo de caja libre. Según los beneficios implícitos, eso supone alrededor de 9.200 M $ para el año y unos 3.300 M $ solo en el 4T.
Los tres escenarios siguientes multiplican el punto medio del BPA ajustado implícito para 2026, 8,38 $, por distintos múltiplos de beneficios. Delimitan un intervalo y no son objetivos de precio.
- Escenario alcista, alrededor de 142 $ (17x): el volumen de alimentos en Norteamérica se mantiene positivo tras las subidas de precios, el programa de costes se concreta con una cifra y un calendario, y los inversores empiezan a valorar una recuperación de los márgenes en 2027.
- Escenario base, alrededor de 126 $ a 134 $ (15x a 16x): el volumen en Norteamérica se mantiene estable y los márgenes siguen bajo presión, mientras los mercados internacionales continúan creciendo. La rentabilidad por dividendo sostiene las acciones, que cotizan en torno al intervalo del día de publicación de resultados.
- Escenario bajista, alrededor de 117 $ (14x): el volumen vuelve a terreno negativo tras las subidas de precios o los costes de los insumos aumentan más rápido de lo que cubren las coberturas. El BPA ajustado del 4T se sitúa en el límite inferior del intervalo implícito y las acciones perforan el mínimo de 52 semanas de 123,47 $.
A corto plazo, los niveles de referencia más útiles son el máximo del día de publicación de resultados, 129,50 $, y el mínimo, 124,05 $. Por debajo está el mínimo de 52 semanas, en 123,47 $. El máximo de 52 semanas, 171,48 $, está aproximadamente un 34% por encima del último cierre. Todos los precios son cotizaciones de Nasdaq al cierre del 8 de octubre de 2026.
Conviene seguir cuatro catalizadores: el alcance y los detalles del programa de costes, los datos minoristas de Norteamérica tras las subidas de precios, el informe del 4T y las previsiones para 2027 a principios del próximo año, y el próximo movimiento del inversor activista Elliott Management. Elliott posee una participación de alrededor de 4.000 M $ y ha instado a PepsiCo a reducir costes, abandonar las marcas con bajo rendimiento y plantearse escindir su red de embotellado. Laguarta dijo a CNBC que la empresa no tiene planes actuales de separar sus negocios de aperitivos y bebidas.
Cómo operar con acciones y futuros de PEP: qué comprobar primero
En WEEX, PEP se negocia de dos maneras: al contado sin apalancamiento mediante PEP/USDT al contado y mediante futuros perpetuos de PEP-USDT, con los que se puede operar en largo o en corto. Ambos se cotizan y liquidan en USDT.
En cuanto a los fundamentales, hay tres cifras que impulsan la operativa basada en los resultados, por orden de importancia:
- Margen operativo ajustado de PFNA. Fue del 21,2% este trimestre, frente al 24,1% de hace un año. El volumen ha dejado de caer, así que la nueva pregunta es dónde tocará fondo el margen.
- Volumen orgánico en Norteamérica. Los alimentos se mantuvieron estables y las bebidas cayeron un 2%. Que el volumen de alimentos siga siendo igual o superior a cero tras las subidas de precios determinará si la estrategia de bajar los precios funcionó.
- Previsiones del BPA ajustado para todo el año. Ahora se sitúan entre +2,5% y +3,5%. Un segundo recorte en un año haría mucho más daño que un incumplimiento de unos pocos céntimos en el BPA trimestral.
También conviene confirmar tres aspectos de la operativa.
Desajuste entre horarios. Las cifras de PepsiCo se publican a las 06:00 a. m., hora del Este, pero las acciones subyacentes no comienzan a negociarse en la sesión regular hasta las 09:30 a. m., hora del Este. Mientras tanto, solo hay cotizaciones de premercado poco líquidas, que pueden dar saltos con órdenes pequeñas. Antes de enviar una orden durante ese intervalo, comprueba la fuente del precio y la profundidad del libro de órdenes en la página de trading.
Tamaño del movimiento frente al apalancamiento. Las opciones descontaban un movimiento de aproximadamente un 3,5% en cualquier dirección durante la semana de resultados. Las acciones cerraron con una subida del 3,73% y la diferencia entre el máximo y el mínimo del día fue de alrededor del 4,4%. Ese mismo 4,4% equivale aproximadamente al 22% del margen con un apalancamiento de 5x, al 44% con 10x y al 88% con 20x. Una posición puede acertar la dirección y aun así liquidarse durante la sesión.
Tasa de financiación y coste de mantenimiento. La página de futuros muestra la tasa de financiación y una cuenta atrás hasta la liquidación. La financiación puede variar cuando se concentra demasiado posicionamiento en torno a la publicación de resultados, así que conviene consultarla antes de mantener una posición hasta la liquidación. El mercado al contado no tiene tasa de financiación ni liquidaciones, pero que los dividendos y otros derechos de los accionistas se transfieran a los titulares depende de las reglas de negociación de la plataforma.
Algo que los operadores suelen pasar por alto: el movimiento del día de publicación de resultados depende de la diferencia entre los resultados y las expectativas, no solo de los resultados. PepsiCo recortó sus previsiones y aun así cerró al alza porque las acciones ya estaban cerca de su mínimo de 52 semanas. Esta vez, una regla como «comprar la sorpresa positiva y vender tras el recorte de previsiones» habría fallado en ambos casos.
🔥 Dice Rush: Wall Street Tycoon ya está en marcha. ¡Tira los dados, elige una acción estadounidense y comparte un fondo de premios de siete cifras! Únete al evento
El evento se celebra del 7 de octubre a las 00:00 al 3 de noviembre a las 23:59 (UTC+8). Completar tareas de trading de acciones al contado o con futuros permite ganar dados, y cada día se enfrentan dos acciones estadounidenses; el resultado se determina por la variación porcentual durante el horario bursátil regular.
¿Sigue siendo el volumen de Norteamérica clave para las acciones de PEP?
El volumen en sí ya no es la incógnita principal: los alimentos en Norteamérica se mantuvieron estables y la caída de las bebidas se redujo al 2% desde el 4%. Lo que los resultados de PEP respondieron este trimestre fue otra pregunta: cuánto cuesta mantener estable el volumen. La respuesta fue casi tres puntos de margen de PFNA y alrededor del 40% del crecimiento previsto del BPA ajustado para todo el año.
La evolución de las acciones de PEP dependerá de si el volumen resiste las subidas de precios, de si el programa de costes se concreta antes del informe del 4T y de si los mercados internacionales siguen aportando casi la mitad de los beneficios. Un múltiplo de poco más de 15 veces los beneficios y una rentabilidad del 4,6% indican que el precio ya refleja bastante pesimismo. Las previsiones implícitas de un crecimiento de los beneficios cercano a cero en el 4T muestran que la dirección tampoco está preparada para anunciar un cambio de tendencia.
Para seguir o negociar el próximo movimiento, WEEX ofrece cotizaciones de PEP al contado y con futuros. Añade a tu lista de seguimiento el margen de PFNA, el volumen de Norteamérica y las previsiones del BPA para todo el año de cara al próximo informe.
Preguntas frecuentes
1. ¿Superó PepsiCo las estimaciones de beneficios del 3T de 2026?
Sí en el trimestre, pero no en las perspectivas. Los ingresos de 25.270 M $ y el BPA ajustado de 2,34 $ superaron el consenso de aproximadamente 25.000 M $ y 2,29 $. Después, PepsiCo redujo sus previsiones de crecimiento del BPA ajustado para el ejercicio fiscal 2026 hasta 2,5%–3,5%, desde el límite inferior del intervalo 5%–7%.
2. ¿Por qué subieron las acciones de PEP tras el recorte de previsiones de PepsiCo?
PEP cerró alrededor de 123,73 $ el día anterior a la publicación, a pocos centavos de su mínimo de 52 semanas de 123,47 $, por lo que las expectativas ya eran bajas. Unos ingresos superiores a las previsiones, un volumen global positivo y el compromiso de aplicar nuevos recortes estructurales de costes impulsaron las acciones un 3,73%, hasta 128,34 $, el 8 de octubre.
3. ¿Cuándo publicará PepsiCo sus próximos resultados?
PepsiCo aún no ha anunciado la fecha de publicación de sus resultados del 4T de 2026. El informe del cuarto trimestre anterior se publicó el 3 de febrero de 2026, así que principios de 02/2027 es el periodo más probable, y se espera que las previsiones para el ejercicio fiscal 2027 se presenten al mismo tiempo.
4. ¿Qué dividendo paga PEP?
El dividendo trimestral es de 1,48 $ por acción, o 5,92 $ anualizados, lo que supone una rentabilidad de alrededor del 4,6% al cierre de 128,34 $. PepsiCo ha aumentado su dividendo anual durante 54 años consecutivos y planea devolver 7.900 M $ en dividendos y 1.000 M $ en recompras en 2026.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
Tasa de financiación cripto: quién paga, cuánto cuesta y qué indica
Subida del precio de PUMP: ¿pueden las recompras de Pump.fun superar los desbloqueos mensuales?
Cuenta atrás de la actualización Glamsterdam de Ethereum: ¿Puede repuntar el precio de ETH?

Mejor app de criptomonedas para principiantes: ¿app de exchange, app de wallet o ambas? Cómo decidir antes de descargarla
Trading de futuros de Ethereum: cómo dimensionar posiciones en ETH e interpretar el PnL
Trading al contado para principiantes: del depósito y la orden a la tenencia
Macro Protocol (MTP): estado de cotización y guía de verificación segura
Nuevas criptomonedas en WEEX: cómo consultar listados, páginas y riesgos
SEI: la blockchain enfocada en el trading y su token en WEEX

Shiba Inu (SHIB): qué comprobar antes de operar en WEEX
RENDER: el token de Render Network y el trading en WEEX
¿Qué es FLOKI? Estado de FLOKI al contado y de los futuros 1000FLOKI en WEEX, y comprobaciones de riesgo
¿Qué es BONK? Estado del mercado spot de WEEX y de los futuros 1000BONK, y comprobaciones de riesgo
¿Qué es BRETT? Estado de spot y futuros de WEEX y comprobaciones de riesgos

¿Qué es WIF (dogwifhat)? Estado de spot y futuros de WEEX y comprobaciones de riesgo
¿Qué es Bitway (BTW)? Producto, tokenómica y listado de enero en WEEX
¿Qué es Genius Terminal (GENIUS)? Producto, tokenómica y riesgos del trading
Conectar un bot de trading a la API de WEEX: lista de comprobación de riesgos en 12 puntos
Cómo probar una estrategia de trading en WEEX Demo antes de operar en real
Trading demo de WEEX: cuenta de práctica de 50.000 USDT, reglas y límites
LONGARC explicado: memes de acciones en Arc, contrato y riesgos
Trading de futuros de Monero: el riesgo de liquidez que las guías ignoran
Estrategia de trading de futuros de HYPE: reglas de tamaño en torno a los desbloqueos
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
Nike saldrá del S&P 100: qué significa realmente para la acción su mínimo de 12 años
¿Qué exchange de criptomonedas ofrece la mayor variedad de activos para traders pakistaníes?
Acciones de Micron (MU): precio, perspectivas y cómo comprar
SanDisk (SNDK): precio y cómo comprar
Fin del servicio de Bybit en Japón: cronología completa y qué ocurre el 22/07/2026
Juegos de Telegram que pagan en 2026: cuáles emitieron tokens y qué ocurrió tras su cotización
Tasa de financiación cripto: quién paga, cuánto cuesta y qué indica
Subida del precio de PUMP: ¿pueden las recompras de Pump.fun superar los desbloqueos mensuales?
Cuenta atrás de la actualización Glamsterdam de Ethereum: ¿Puede repuntar el precio de ETH?
Mejor app de criptomonedas para principiantes: ¿app de exchange, app de wallet o ambas? Cómo decidir antes de descargarla
Trading de futuros de Ethereum: cómo dimensionar posiciones en ETH e interpretar el PnL
Trading al contado para principiantes: del depósito y la orden a la tenencia
Contenido
Monedas populares
Artículos recientes


