
Cuando el ETF de Ethereum empieza a repartir rendimientos, ¿es este el punto de inflexión estructural?

 Califícanos en Google


Título original: "Nuevo máximo en staking, cola de salida despejada: ¿está ETH ante un punto de inflexión estructural?"
Fuente original: imToken
Si tienes un Ethereum ETF, ¿también podrás obtener intereses periódicos, como cuando tienes bonos?
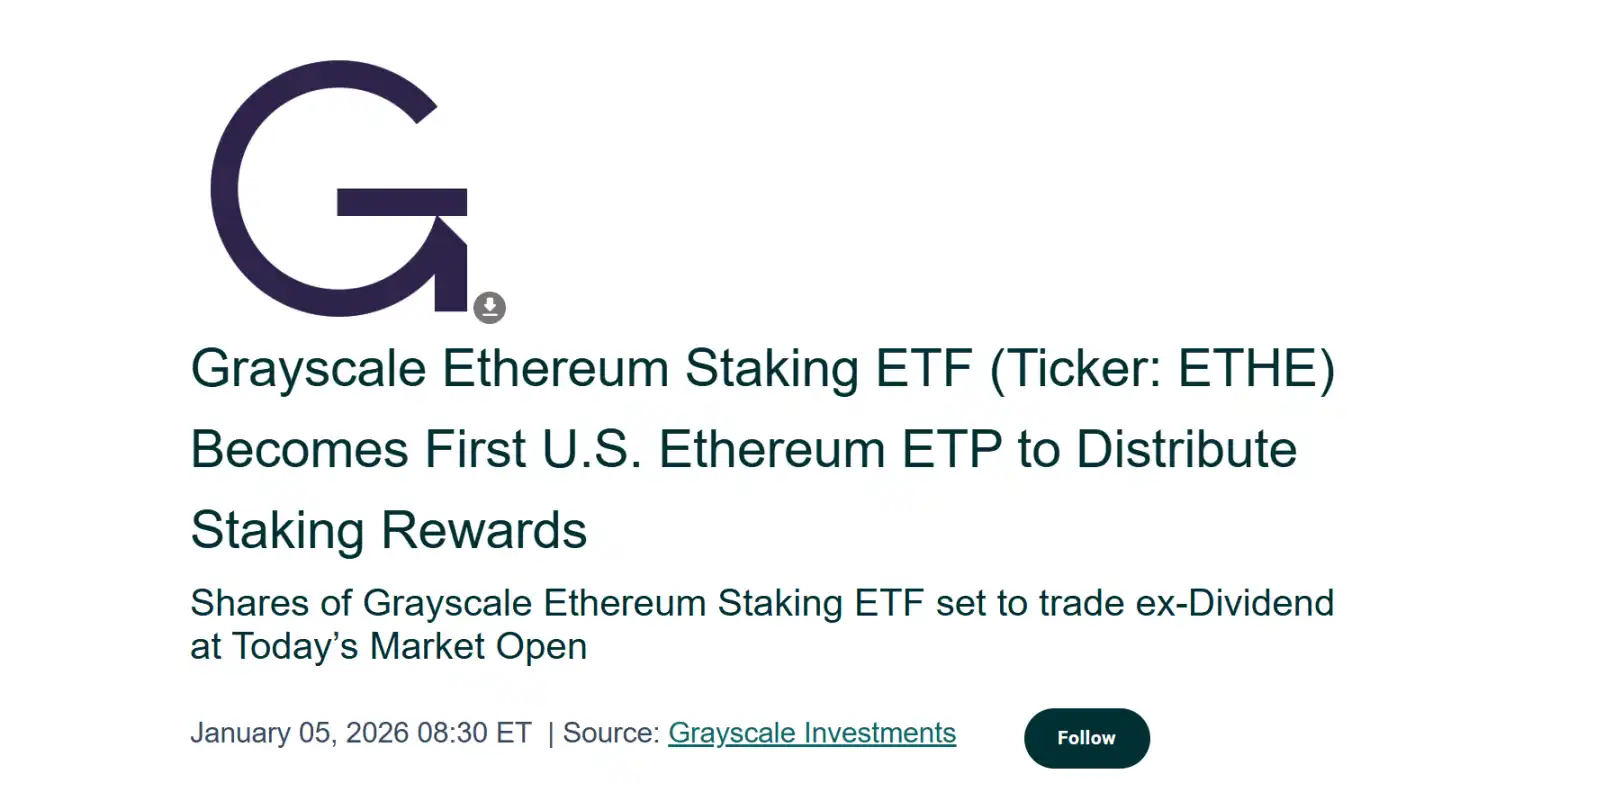
A principios de mes, Grayscale anunció que su Grayscale Ethereum Trust Staking ETF (ETHE) había distribuido entre sus accionistas actuales los ingresos obtenidos mediante staking desde 06/10/2025 hasta 31/12/2025. Se convirtió así en el primer producto de inversión spot en criptoactivos de Estados Unidos en distribuir recompensas de staking a sus titulares.
Aunque para quienes son nativos de Web3 esta medida pueda parecer una operación rutinaria on-chain, en el contexto más amplio de la historia de las finanzas cripto supone que, por primera vez, el rendimiento nativo de Ethereum se ha empaquetado en un formato estándar de las finanzas tradicionales, lo que sin duda constituye un hito.
Y lo que es más importante: no se trata de un hecho aislado. Los datos on-chain muestran un aumento sostenido de la participación en el staking de Ethereum, una absorción gradual de los validadores de la cola de salida y una nueva acumulación en la cola de entrada, lo que indica que se están produciendo varios cambios a la vez.
Estas señales, que parecen dispersas, apuntan a una pregunta más profunda: ¿Está Ethereum evolucionando gradualmente de un activo cuya asignación se basa en la volatilidad del precio a un «activo de rendimiento», aceptado por el capital a largo plazo por sus características de ingresos estables?
I. Distribución de ingresos de los ETF: la primera «experiencia de staking» de los inversores tradicionales
Objetivamente, durante mucho tiempo el staking de Ethereum ha sido más bien un experimento técnico algo especializado, limitado al «mundo on-chain».
Esto se debe a que no solo exige conocimientos básicos de criptografía, como el uso de wallets y claves privadas, sino también entender los mecanismos de los validadores, las reglas de consenso, los periodos de bloqueo y la lógica de las penalizaciones. Aunque protocolos como los derivados de liquid staking (LSD), representados por Lido Finance, han reducido considerablemente la barrera de entrada, las recompensas de staking siguen existiendo principalmente en un contexto nativo del mundo cripto (por ejemplo, stETH).
En definitiva, para la mayoría de los inversores de Web2 este sistema no es intuitivo ni de fácil acceso, lo que crea una brecha difícil de superar.
Ahora, los ETF están ayudando a cerrar esa brecha. Según el plan de distribución de Grayscale, quienes tengan acciones de ETHE recibirán 0,083178 $ por cada acción, una cantidad que refleja los ingresos obtenidos mediante staking durante el periodo correspondiente y que ya se han vendido. La distribución tendrá lugar el 06/01/2026 (fecha exdividendo) y se abonará a los inversores que tengan acciones de ETHE a fecha de 05/01/2026 (fecha de registro).
En resumen, estos ingresos no proceden de operaciones corporativas, sino de la participación en la seguridad y el consenso de la propia red Ethereum (en dólares estadounidenses), sin tener que gestionar claves privadas.
Es importante recalcar que esto no significa que el staking de Ethereum cumpla plenamente con la normativa ni que los reguladores mantengan una postura unificada sobre los servicios de staking de los ETF. Sin embargo, en la realidad económica ya se ha producido un cambio clave: por primera vez, usuarios ajenos al mundo cripto han recibido indirectamente recompensas nativas generadas por el consenso de la red Ethereum, sin necesidad de entender los nodos, las claves privadas ni las operaciones on-chain.
Desde esta perspectiva, la distribución de recompensas de los ETF no es un hecho aislado, sino el primer paso para que el staking de Ethereum entre en el horizonte de un público de capital más generalista.

Grayscale no es el único ejemplo. Un ETF de Ethereum de 21Shares también ha anunciado que distribuirá entre sus accionistas actuales las recompensas obtenidas mediante el staking de ETH. El importe de esta distribución es de 0,010378 $ por acción, y ya se han comunicado también los procesos pertinentes de fecha exdividendo y pago.
Esto sienta, sin duda, un buen precedente, especialmente por el efecto demostración de instituciones influyentes como Grayscale y 21Shares, presentes tanto en TradFi como en el ámbito de Web3. Su impacto va mucho más allá de un dividendo puntual: sin duda, impulsa la implementación efectiva y la popularización del staking de Ethereum institucional y de la distribución de sus recompensas. También significa que un ETF de Ethereum ya no es solo un activo sombra que sigue las fluctuaciones del precio, sino un producto financiero realmente capaz de generar flujo de caja.
A más largo plazo, si se valida este modelo, no se descarta que gigantes de la gestión de activos tradicionales como BlackRock y Fidelity sigan su ejemplo e inviertan miles de millones de dólares en asignaciones a largo plazo en Ethereum.
II. Tasa de staking en máximos históricos y desaparición de la «cola de salida»
Si las recompensas de los ETF representan sobre todo un avance narrativo, la tasa total de staking y los cambios en las colas de staking reflejan más directamente el comportamiento de los fondos.
En primer lugar, la tasa de staking de Ethereum ha alcanzado un máximo histórico. Los datos de The Block muestran que actualmente hay más de 36M ETH en staking en la Beacon Chain de Ethereum, lo que representa casi el 30% de la oferta circulante de la red, con un valor de mercado del staking superior a 118.000 M $ y un nuevo máximo histórico, mientras que el porcentaje más alto de la oferta circulante registrado anteriormente fue de 29,54%, en 07/2025.
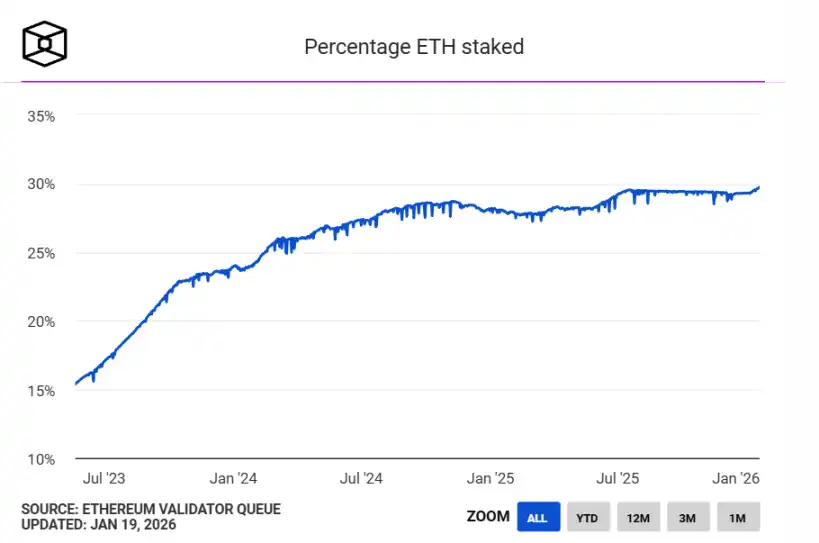
Fuente: The Block
Desde el punto de vista de la oferta y la demanda, una cantidad considerable de ETH está en staking, lo que significa que ha salido temporalmente del mercado de libre circulación. Esto también indica que una parte considerable del ETH en circulación está pasando de ser un activo de trading de alta frecuencia a un activo de staking a largo plazo que cumple una función.
En otras palabras, ETH ya no es solo gas, un medio de transacción o una herramienta especulativa, sino que está asumiendo el papel de «medio de producción»: participa en la seguridad de la red mediante el staking y genera recompensas de forma continua.
Al mismo tiempo, la cola de validadores ha experimentado un cambio interesante. En el momento de redactar este artículo, la cola de salida del staking de Ethereum PoS está prácticamente vacía, mientras que la cola de entrada sigue creciendo (supera los 2,73M ETH). En pocas palabras, en estos momentos una gran cantidad de ETH está optando por quedar bloqueada a largo plazo en este sistema.
A diferencia de las operaciones de trading, el staking es en sí mismo un método de asignación con poca liquidez, de larga duración y centrado en rendimientos estables. La disposición de los fondos a volver a entrar en la cola de staking implica, como mínimo, una cosa: en esta etapa, cada vez más participantes están dispuestos a aceptar el coste de oportunidad de este bloqueo a largo plazo.
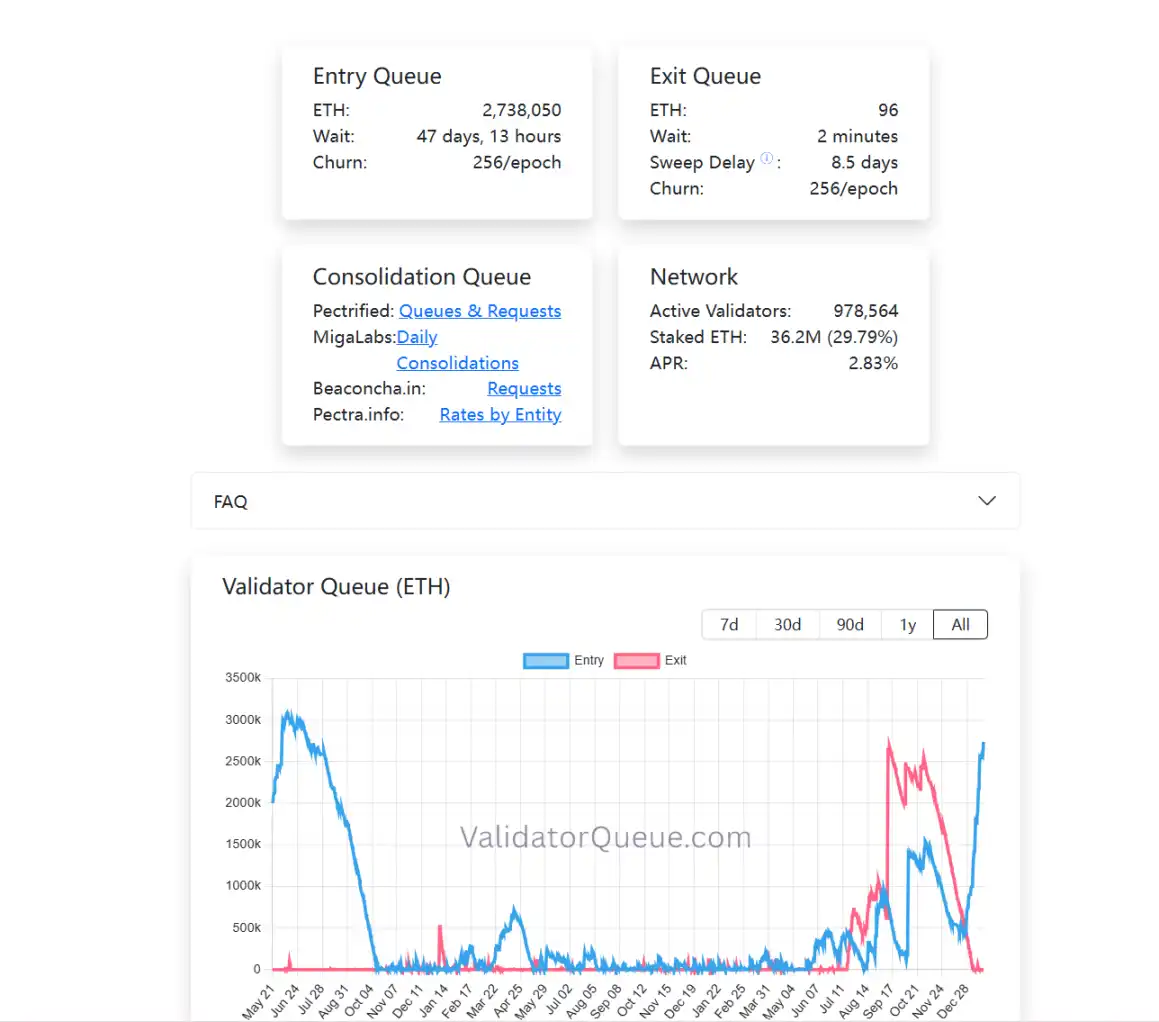
Si analizamos conjuntamente la distribución de rendimientos de los ETF institucionales, las tasas de staking en máximos históricos y los cambios en la estructura de las colas, emerge una tendencia bastante clara: el staking de Ethereum está evolucionando de un dividendo para los primeros participantes de la cadena a una capa de rendimiento estructural de TradFi, aceptada gradualmente por el sistema financiero tradicional y reevaluada por el capital a largo plazo.
Analizar cualquiera de estos elementos por separado no basta para determinar una tendencia, pero, en conjunto, están mostrando la maduración gradual de la economía de staking de Ethereum.
III. La acelerada maduración futura del mercado de staking
Sin embargo, esto no significa que el staking haya convertido ETH en un «activo sin riesgo». Por el contrario, a medida que cambia la estructura de los participantes, también cambian los tipos de riesgos asociados al staking. Los riesgos técnicos se están absorbiendo gradualmente, mientras que los riesgos estructurales, los riesgos de liquidez y el coste de entender el mecanismo cobran más importancia.
Es bien sabido que, durante el ciclo regulatorio anterior, la Comisión de Bolsa y Valores de Estados Unidos (SEC) recurrió con frecuencia a medidas coercitivas e inició acciones contra varios proyectos relacionados con el liquid staking, entre ellas las acusaciones de oferta de valores no registrados contra MetaMask/Consensys, Lido/stETH y Rocket Pool/rETH. En su momento, esto generó incertidumbre sobre el desarrollo a largo plazo de los ETF de Ethereum.
Desde una perspectiva práctica, si los ETF participan o no en el staking, y de qué manera lo hacen, es fundamentalmente una cuestión de diseño del proceso del producto y de la estructura de cumplimiento normativo, más que un rechazo de la propia red Ethereum. A medida que más instituciones exploran los límites en la práctica, el mercado también está votando con fondos reales.
Por ejemplo, BitMine ha puesto en staking más de 1M ETH en el PoS de Ethereum, hasta alcanzar 1,032M ETH, valorados en torno a 32.150 M $, lo que representa una cuarta parte de sus tenencias totales de ETH (4,143M ETH).
En resumen, el staking de Ethereum ha evolucionado hasta dejar de ser un nicho reservado a la comunidad más técnica.
A medida que los ETF empiezan a distribuir rendimientos de forma constante, los fondos a largo plazo están dispuestos a esperar 45 días para entrar en la capa de consenso y el 30% de ETH se convierte en una barrera de seguridad, estamos viendo cómo Ethereum construye formalmente un sistema de ingresos nativo aceptado por el mercado de capitales global.
Comprender este cambio quizá sea tan importante como participar o no participar.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

Creadores dicen | Nuevo ciclo, ¿cómo pueden los inversores encontrar "monedas de valor"?

Aurora Intents conecta billeteras de Solana al rendimiento de Ethereum de Elara

Nueve grandes bancos acusados de prácticas de desbancarización, OCC publica informe final

De la liquidación institucional a un ecosistema abierto: ¿Puede Canton replicar la trayectoria de desarrollo de Robinhood Chain?

El Salvador: la mayor inversión de su historia no tiene nada que ver con el bitcoin

Vortexa: el bloqueo de EE. UU. lleva las exportaciones de petróleo de Irán a cero, sin recuperación en octubre
Privy se integra con XRP Ledger, soporta la integración de billeteras XRPL

La divulgación de liquidez de 4.4 mil millones de dólares de Sky muestra por qué los retiros de USDS necesitan una ruta bancaria separada

DeepSigma lanza una demostración de perpetuos RWA con 77 mercados tradicionales
El BERD aumenta el fondo de seguros de riesgos militares en Ucrania a 150 millones de euros

Rome planea lanzar el token ROME, los ingresos del protocolo se mantendrán o comprarán en forma de ROME para reservas

IoTeX lanza un portal para la conversión de IOTX ERC-20 a IOTX nativo

El Informe del Estado de TRON del T3 2026 Destaca $2.21 Billones en Liquidación de Stablecoins en Medio del Crecimiento de la Actividad de la Red

Aptos lanza el pool de memoria criptográfica en la mainnet, manteniendo el contenido de las transacciones cifrado antes de la confirmación

¿Puede la minería de Bitcoin ayudar a reconstruir Ucrania?

Arabia Saudita planea aumentar su capacidad de transporte de petróleo terrestre a 10 millones de barriles diarios

[ETH Letter] 'Próxima Actualización' Glamsterdam, Activación de la Red de Pruebas Sepolia

De la liquidación a la construcción de protocolos: el fundador de PaperTrade narra cómo reinició su mentalidad de trading

Felicidades a la mainnet de Aptos: 4 Años.

Información importante de la noche y la mañana (11-12 de octubre)

Robinhood Chain considera priorización de pago para transacciones
El atacante de Ledger deposita 2990 ETH en Tornado Cash y los transfiere a ZEC

El ‘Caballero Oscuro’ de las criptomonedas que desmantela organizaciones criminales

Las transacciones de Robinhood Chain caen un 42%: ¿Qué sigue?

Kaia vs TON: Comparación de blockchain de mensajería para 2026

Las tarifas de ETH quemadas cubren solo el 2% de las nuevas monedas emitidas en 2026
Detrás de la prosperidad de la tokenización de acciones: ¿quién está ganando dinero y quién está haciendo el trabajo para otros?
Samsung Wallet añade USDC en Solana para 82M dispositivos Galaxy de EE. UU.: qué se lanza en octubre y qué sigue sin confirmarse

La última entrevista de Kevin O'Leary: La próxima parada de la IA no son los modelos, sino la energía

Los vendedores de teléfonos móviles han llegado para aprovechar la entrada de las stablecoins
Creadores dicen | Nuevo ciclo, ¿cómo pueden los inversores encontrar "monedas de valor"?
Aurora Intents conecta billeteras de Solana al rendimiento de Ethereum de Elara
Nueve grandes bancos acusados de prácticas de desbancarización, OCC publica informe final
De la liquidación institucional a un ecosistema abierto: ¿Puede Canton replicar la trayectoria de desarrollo de Robinhood Chain?
El Salvador: la mayor inversión de su historia no tiene nada que ver con el bitcoin
Vortexa: el bloqueo de EE. UU. lleva las exportaciones de petróleo de Irán a cero, sin recuperación en octubre
Contenido
Artículos recientes


Últimos listados de monedas en WEEX


