
El plan de Akash para Solana acabaría con las recompensas actuales de staking mientras permite la emisión de nuevos AKT

 Prefiérenos en Google


La migración propuesta de Akash a Solana acabaría con las recompensas de staking financiadas por inflación que se pagan en su cadena actual, mientras que su borrador del marco económico permitiría la emisión de nuevos AKT para incentivos a proveedores y el tesoro.
Akash es un mercado de computación en la nube descentralizado. Su token AKT ayuda a gobernar y asegurar su cadena soberana de Cosmos. La migración propuesta movería el token y el mercado a Solana en pasos separados, con diferentes consecuencias para los saldos, los ingresos de staking y el suministro futuro.
La Propuesta 346 permaneció en votación cuando se revisó el 2 de noviembre, con un plazo que finalizaba el 2 de noviembre a las 15:02:58 UTC. Una votación exitosa autorizaría la migración y el portal de tokens. Dejaría la fecha de corte del mercado para otra propuesta.
Esa distinción es importante porque una promesa de intercambiar un antiguo AKT por un SPL AKT preserva un saldo en la conversión. No preserva, por sí misma, los ingresos asociados con mantener o hacer staking de ese saldo.
Ingresos de staking y emisiones de incentivos
La propuesta separa la aprobación, el lanzamiento del token, la transición del mercado y la eventual detención de la cadena antigua. La inflación de la cadena antigua y las recompensas de staking terminarían en el corte. Los roles de validador y los ingresos terminarían en la detención, 90 días después.
La propuesta presentada espera que el SPL AKT y el portal unidireccional se lancen de dos a tres semanas después de la aprobación, una vez que se completen las auditorías del token y del portal. El mercado solo se movería después de que sus auditorías y ensayos de migración pasen y se apruebe una propuesta de corte separada.
La propuesta que se está votando ahora describe una transacción de portal que comienza el desbonding, reclama recompensas y pone en cola la migración después de 21 días. Descripciones anteriores difieren: el borrador técnico del 20 de octubre utiliza siete días para el lanzamiento del token y 14 días para el desbonding, mientras que el blog del 26 de octubre dice dos semanas para el lanzamiento y desbonding durante 21 días antes de usar el portal.
Esas descripciones no establecen un flujo de usuario consolidado. La propuesta actual establece la autorización que se está votando; las instrucciones finales auditadas aún necesitarían reconciliar el borrador anterior y el blog.
En su explicación del 26 de octubre, Greg Osuri dijo que se anunciarían nuevos mecanismos de staking antes del corte. Eso establece un compromiso para explicar un reemplazo, en lugar de un rendimiento o fórmula de pago de reemplazo publicada.
Quién podría recibir nuevos AKT
El diseño de migración AEP-79 de Akash hace una disposición separada para emisiones de reemplazo: AKT recién emitido dirigido a incentivos para proveedores y al tesoro comunitario. Describe emisiones brutas reducidas como la dirección prevista, pero deja la curva numérica para modelado y gobernanza.
Bajo el diseño propuesto, un titular podría perder los ingresos de staking financiados por inflación actuales mientras se continúan emitiendo nuevos tokens para otros propósitos. La emisión a esas cuentas expandiría la base de tokens sin aumentar automáticamente el saldo de un titular pasivo.
El modelado económico no resuelto cubre la tasa bruta, la decadencia, la división entre los beneficiarios y la cantidad máxima acumulativa. Estos determinan tanto cuánto nuevo AKT podría entrar en suministro como cómo cambiaría su distribución con el tiempo.
El borrador de migración de tokens especifica un límite acumulativo de emisiones de incentivos separado del presupuesto de migración. Su cantidad numérica sigue sin resolverse; una vez establecida a partir del modelo ratificado, el límite no podría ser aumentado por la gobernanza. El cronograma seguiría siendo ajustable a través de la DAO y un bloqueo temporal dentro de ese límite, con un guardián capaz de pausar las emisiones.
El borrador también permite un inicio pausado. Si el modelo no ha sido ratificado antes de la instantánea de suministro del corte, el programa de emisión de tokens comenzaría con cero emisiones programadas y esperaría la activación de la gobernanza. Esa es una contingencia en el diseño, en lugar de una decisión de terminar la emisión permanentemente.
Estos son controles propuestos sobre un programa futuro. No proporcionan un techo numérico final, tasa de emisión o fecha en la que comenzarían los incentivos de reemplazo.
Créditos de cómputo y la cuestión del suministro
Los pagos de cómputo también podrían afectar cuánto AKT permanece disponible para comerciar. Sus implicaciones de suministro dependen del modelo contable, y la hoja de ruta y el diseño propuesto de Solana describen diferentes límites.
La hoja de ruta AEP-76 de Akash describe ACT como un crédito de cómputo no transferible, denominado en dólares. Su modelo propuesto de equilibrio de quema-mint (BME) vincula la financiación de esos créditos a AKT retirado de la circulación líquida.
El modelo de bóveda detallado de la hoja de ruta utiliza primero AKT previamente retirado y vuelve a acuñar créditos. Si estos son insuficientes para cumplir con un pago, describe la acuñación de un déficit. Eso describe un posible camino de emisión dentro del modelo de la hoja de ruta; el uso de cómputo por sí solo no es suficiente para establecer una quema neta permanente.
La arquitectura propuesta de Solana especifica un límite diferente: AKT suministrado para ACT permanece en una bóveda como colateral, y el canje de ACT se paga desde esa bóveda. Prohíbe expresamente al programa BME acuñar AKT.
El documento también deja como una cuestión de implementación los pagos de bóveda de la cadena actual frente a la acuñación fresca. La descripción de acuñación de déficit de la hoja de ruta, en consecuencia, no establece un camino de acuñación fresca para el sistema propuesto de Solana.
Los efectos de suministro deben separarse: tokens representados a través de migración, nuevas emisiones de incentivos y AKT moviéndose dentro y fuera del colateral de crédito de cómputo. Un saldo de bóveda temporalmente retirado del comercio no es lo mismo que tokens destruidos permanentemente.
El portal propuesto permanecería abierto durante dos años, con la migración irreversible. Su contabilidad 1:1 responde cómo se representarían los saldos de tokens elegibles en Solana. La curva de emisiones futura y los términos de staking de reemplazo responden a diferentes preguntas sobre los ingresos y la exposición a la emisión de los tenedores.
La propuesta dice que la curva de emisiones debe publicarse antes de la propuesta de cambio posterior. Junto con los detalles de staking prometidos y la contabilidad de créditos de cómputo resuelta, daría a los tenedores la información necesaria para juzgar el modelo posterior a la migración.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Morgan Stanley aumenta su participación en el ETF de Bitcoin MSBT en 799.212 BTC, llevando su tenencia total a 12,448 BTC

Problema de emisión anómala de tokens de Cyber en Solana

Hoja de ruta de Solana 2027: Duplicación de la potencia de cálculo y reducción del 80% en los costos de transacción

Peter Schiff señala que la tendencia de los principales criptoactivos está altamente correlacionada

Solana se dirige hacia el peor año de su historia

Sigue el dinero: ronda de Variational de $110 millones, actividad de Tether y acuerdos de M&A

Carl Moon revela que el Bitcoin cae a 55,615 dólares

SBF habla por primera vez sobre la venta de Anthropic: la IA tiene un 25% de probabilidad de destruir a la humanidad, los jóvenes deben aprender IA a fondo

Los tokens de acciones de Anthropic aparecen en múltiples blockchains en la mayor IPO de la historia, con un volumen de transacciones que supera los 1.5 mil millones de yenes

Hackers transfieren aproximadamente 488,000 ETH, valorados en unos 860 millones de dólares

唐华斑竹: PancakeSwap cambia su nombre a Pancake, usuarios superan los 208 millones
¿Puede Solana volverse segura frente a la computación cuántica sin perder su ventaja de velocidad?
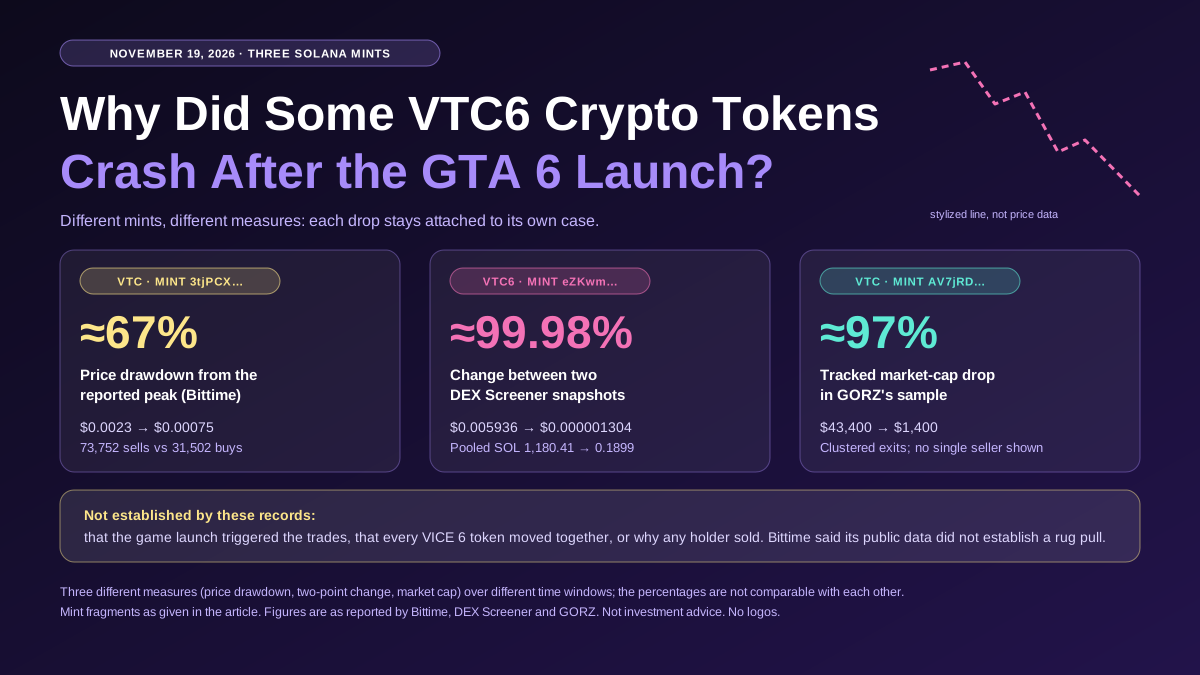
¿Por qué se desplomaron algunos tokens cripto VTC6 tras el lanzamiento de GTA 6?
Descubre por qué algunos tokens cripto VTC6 cayeron alrededor del lanzamiento de GTA 6. Compara tres mints de Solana, la actividad de venta, las reservas de los pools y las pruebas de un posible rug pull.
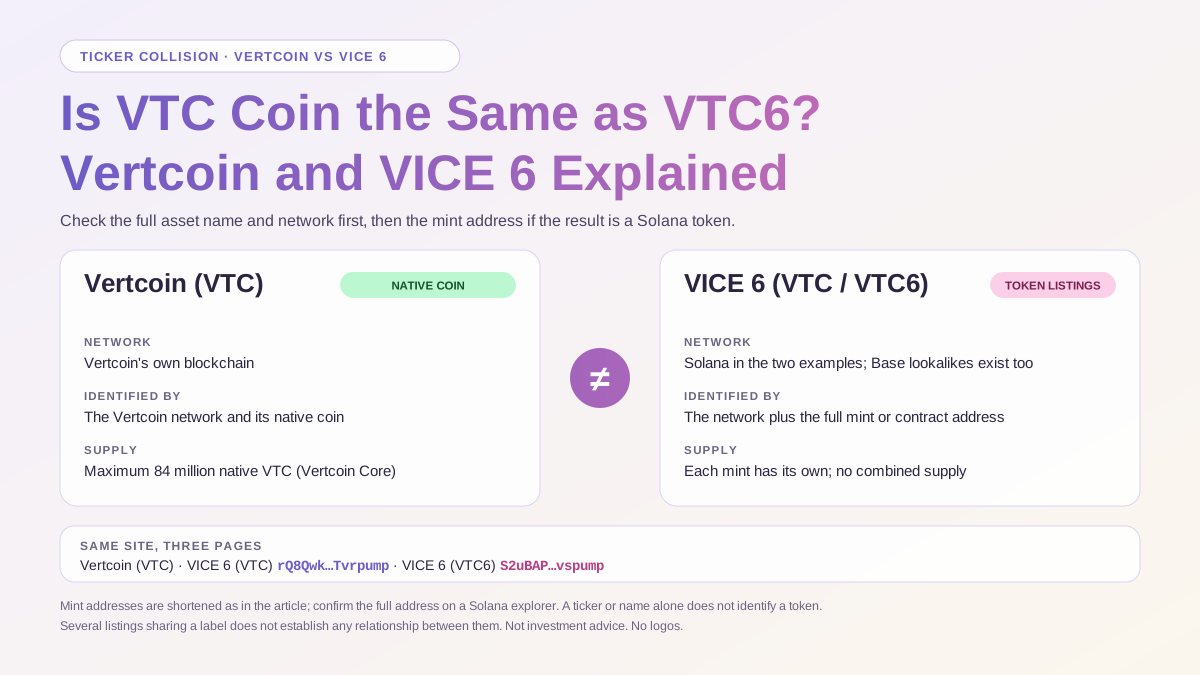
¿La moneda VTC es igual a VTC6? Vertcoin y VICE 6, explicados
¿La moneda VTC es igual a VTC6? Compara Vertcoin y VICE 6 por red, ticker y dirección del token, y descubre qué datos verificar antes de transferir fondos.
¿Qué es la criptomoneda VTC6? Guía para principiantes sobre VICE 6 (VTC6)
¿Qué es la criptomoneda VTC6? Descubre por qué varios tokens usan el nombre VICE 6 y cómo comprobar la red, la dirección de mint y el pool de trading antes de comparar listados.
¡La Fundación Solana adquiere la mayoría de CoinGecko! 18 millones de usuarios podrán comerciar directamente en la cadena en el futuro

CoinShares vende su ether y la mitad de sus SOL para recomprar sus acciones

VanEck termina su colaboración con Gemini, detiene la custodia de ETF de Bitcoin, Ethereum y SOL

ChatGPT Wallet se une a Visa: ¿Es necesaria una moneda estable para la economía de agentes?

Pump.fun supuestamente ofreció a un influencer $100K al mes para dejar Fomo y promover más tokens

Solana lanza su hoja de ruta para 2027, duplicando la capacidad de cálculo de la red
Cripto VTC6: ¿Es la criptomoneda oficial de GTA 6? Qué propuso realmente Take-Two
¿Es la cripto VTC6 la moneda oficial de GTA 6? Compara la propuesta Sharkbux de Take-Two, la información de lanzamiento de Rockstar y dos tokens de Solana con el mismo nombre.

¿Es Ethereum una buena compra ahora mismo?

Toss de Corea del Sur introduce una billetera de criptomonedas en su aplicación para 30 millones de usuarios, accesible sin necesidad de una cuenta de intercambio

Las acciones tokenizadas de Solana alcanzan los 1.22 mil millones de dólares a medida que se expanden las ofertas de acciones

Cambio radical en la lógica de inversión de YC: de software a hardware, de modelos al mundo físico

Blockaid marca más de 8800 tokens temáticos de GTA en Solana como maliciosos

Las acciones de CoinShares suben un 14% tras la venta de Ethereum para recompra

El cofundador de Solana propone una cesta en cadena para rastrear la economía global

¿Solana a 1100 dólares? Bitwise prevé un aumento espectacular a pesar de la caída del SOL
Morgan Stanley aumenta su participación en el ETF de Bitcoin MSBT en 799.212 BTC, llevando su tenencia total a 12,448 BTC
Problema de emisión anómala de tokens de Cyber en Solana
Hoja de ruta de Solana 2027: Duplicación de la potencia de cálculo y reducción del 80% en los costos de transacción
Peter Schiff señala que la tendencia de los principales criptoactivos está altamente correlacionada
Solana se dirige hacia el peor año de su historia
Sigue el dinero: ronda de Variational de $110 millones, actividad de Tether y acuerdos de M&A
Últimos artículos


Últimos listados de monedas en WEEX


