
Prévision du prix de l’IPO d’Anthropic : à quel niveau ANT pourrait-il ouvrir après la fixation du prix ?

 Notez-nous sur Google


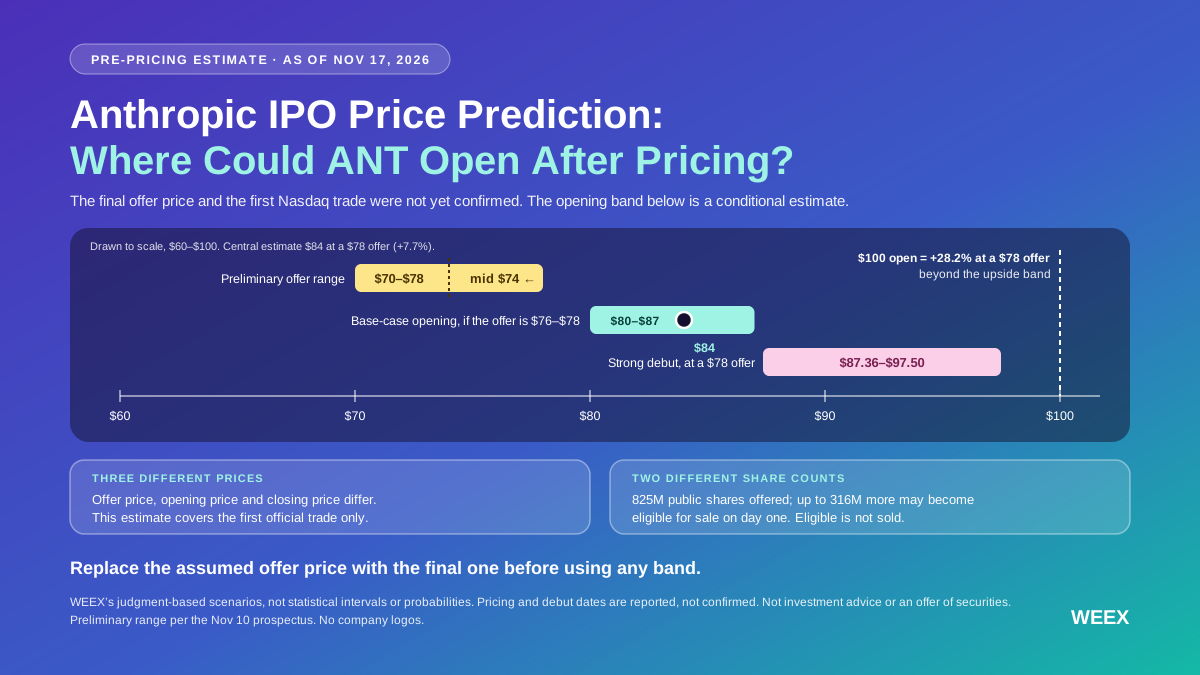
Pour ses débuts au Nasdaq, l’action Anthropic pourrait ouvrir autour de 80 $ à 87 $ par action si l’entreprise fixe le prix de son IPO entre 76 $ et 78 $ et que les conditions de marché restent globalement stables. Si le prix final de l’offre est de 78 $, notre estimation centrale pour la première transaction s’établit à environ 84 $, soit une prime d’environ 7,7 %. Au 17/11/2026, le dernier prospectus public que nous avons consulté indiquait toujours une fourchette d’offre comprise entre 70 $ et 78 $. Le prix définitif de l’offre et la première transaction au Nasdaq n’avaient pas encore été confirmés.
Une prime à l’ouverture est plus plausible qu’un début sans variation si la demande rapportée se maintient jusqu’à la fixation du prix. Il y a toutefois une raison de maintenir notre estimation en dessous des prévisions les plus optimistes pour le premier jour : les investisseurs doivent absorber une très importante offre publique, et le prospectus mentionne des actions supplémentaires susceptibles d’être mises en vente dès le premier jour de cotation. Cette combinaison plaide pour une prime d’ouverture modérée dans le scénario de base. Une hausse beaucoup plus importante nécessiterait des signes montrant que les acheteurs souhaitent encore acquérir davantage d’actions à des prix sensiblement supérieurs au prix final de l’offre.
Points clés à retenir
- Scénario de base : 80 $–87 $ lors de la première transaction au Nasdaq, sous réserve d’un prix d’offre de 76 $–78 $ et de conditions de marché stables.
- Avec une offre à 78 $, 84 $ constitue notre estimation centrale. Une ouverture à 100 $ nécessiterait une prime de 28,2 %, au-delà de la fourchette haussière de notre modèle.
- Le carnet d’ordres et l’enchère d’ouverture mesurent des choses différentes. La sursouscription rapportée décrit la demande pour une allocation à l’IPO ; le premier cours dépend des ordres d’achat et de vente passés pour le début de la cotation.
- Le nombre d’actions offertes et celui des actions pouvant être vendues sont différents. L’opération préliminaire porte sur 825M actions destinées au public, et jusqu’à 316M actions supplémentaires pourraient être mises en vente dès le premier jour de cotation. Leur éligibilité à la vente ne nous indique pas combien seront effectivement vendues.
Prix de l’IPO d’Anthropic, ticker et date prévue de cotation
Anthropic, l’entreprise à l’origine de Claude, a demandé l’admission à la cote de ses actions ordinaires de catégorie A sur le Nasdaq Global Select Market, sous le ticker ANT. Son prospectus préliminaire du 10/11 propose une offre publique de 825M actions à un prix estimé entre 70 $ et 78 $ par action. Au moment de la rédaction, les informations disponibles indiquaient une fixation définitive du prix le 18/11 et des débuts attendus au Nasdaq le 19/11, selon les dates américaines. Il s’agit d’échéances prévisionnelles, et 78 $ correspond à la limite supérieure de la fourchette préliminaire, pas à un prix d’offre confirmé.
| Élément de l’IPO | Informations connues au 17/11/2026 |
|---|---|
| Ticker proposé | ANT |
| Place boursière proposée | Nasdaq Global Select Market |
| Fourchette d’offre préliminaire | 70 $–78 $ par action |
| Point médian de la fourchette préliminaire | 74 $ par action |
| Actions de l’offre publique de base | 825M actions de catégorie A |
| Montant de l’opération publique à 70 $–78 $ | 57,75 Md $–64,35 Md $ brut, avant frais et hors option des preneurs fermes |
| Placement privé concomitant | 26 Md $ au prix final de l’offre de l’IPO, sous réserve des conditions de clôture |
| Calendrier rapporté | Fixation du prix prévue le 18/11 ; début de cotation au Nasdaq prévu le 19/11 |
Le montant de 57,75 Md $ à 64,35 Md $ correspond à la taille de l’offre publique, et non à la somme qu’Anthropic percevrait elle-même. L’entreprise prévoyait d’émettre environ 801,35M des actions de l’offre publique, tandis que des actionnaires existants comptaient en vendre environ 23,65M. Anthropic ne reçoit aucun produit de la vente des actions détenues par ces actionnaires. Le placement distinct de 26 Md $ apporterait également des capitaux à l’entreprise s’il est réalisé, mais ces investisseurs achètent des actions de catégorie N selon des conditions distinctes. Leur engagement ne constitue pas un ordre d’achat de 26 Md $ en attente dans l’enchère d’ouverture du Nasdaq.
Il faut distinguer trois prix. Le prix de l’offre est celui que paient les investisseurs ayant reçu une allocation à l’IPO. Le cours d’ouverture est le premier cours officiel au Nasdaq. Le cours de clôture est celui auquel l’action termine sa première séance de cotation publique. Une action peut ouvrir au-dessus de son prix d’offre et finir malgré tout en dessous de son premier cours. Cette prévision porte uniquement sur la première transaction officielle.
Prévision du prix de l’IPO d’Anthropic : scénarios baissier, de base et haussier
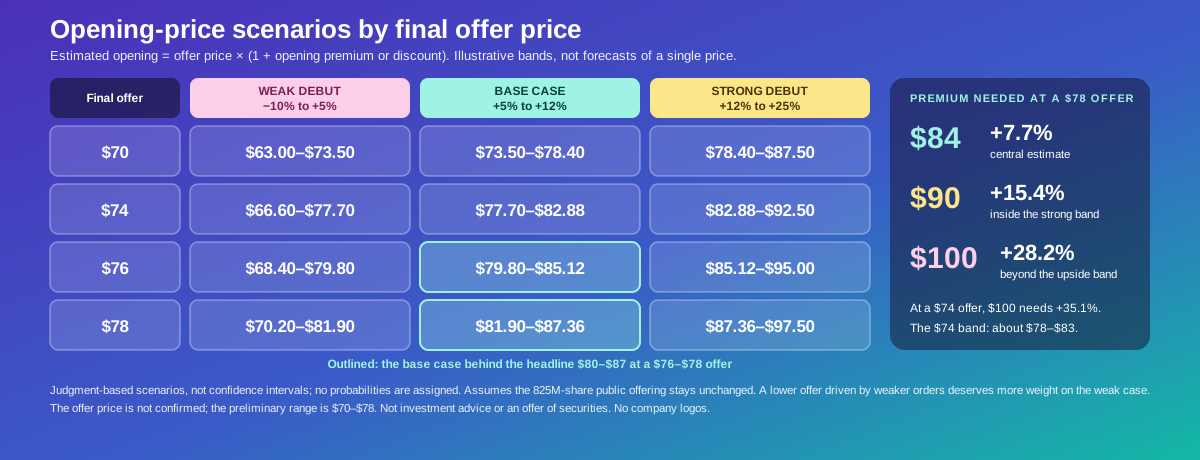
Notre modèle distingue deux décisions : le prix auquel Anthropic fixe son opération et la prime ou la décote que les acheteurs paient à l’ouverture. La première dépend de la constitution finale du carnet d’ordres et de la décision de l’émetteur. La seconde dépend des ordres d’achat et de vente autour de l’admission à la cote. Les traiter séparément permet d’actualiser la prévision dès l’annonce du prix de l’offre.
Prix d’ouverture estimé = prix final de l’offre × (1 + prime ou décote à l’ouverture).
Les fourchettes ci-dessous correspondent à des scénarios fondés sur notre appréciation. Il ne s’agit pas d’intervalles de confiance statistiques et aucune probabilité n’est attribuée aux prix individuels. Le modèle conserve comme hypothèse de travail la taille publiée de l’offre publique ; toute modification importante des conditions de l’opération nécessiterait une nouvelle estimation.
| Prix final de l’offre de l’IPO | Début difficile : −10 % à +5 % | Scénario de base : +5 % à +12 % | Début solide : +12 % à +25 % |
|---|---|---|---|
| 70 $ | 63,00 $–73,50 $ | 73,50 $–78,40 $ | 78,40 $–87,50 $ |
| 74 $ | 66,60 $–77,70 $ | 77,70 $–82,88 $ | 82,88 $–92,50 $ |
| 76 $ | 68,40 $–79,80 $ | 79,80 $–85,12 $ | 85,12 $–95,00 $ |
| 78 $ | 70,20 $–81,90 $ | 81,90 $–87,36 $ | 87,36 $–97,50 $ |
La fourchette mise en avant de 80 $–87 $ arrondit les bornes du scénario de base pour une offre de 76 $–78 $. Si Anthropic fixe le prix à 74 $, cette même fourchette de prime ramène l’estimation à environ 78 $–83 $. En pratique, un prix d’offre plus bas peut aussi être révélateur : s’il reflète des ordres moins nombreux plutôt qu’une décision délibérée de fixation du prix, il faut accorder davantage de poids au scénario de début difficile. Abaisser simplement le prix de départ tout en supposant que l’appétit des acheteurs reste inchangé peut donner à la prévision une apparence de solidité supérieure à la réalité.
Pourquoi une prime de 5 %–12 % constitue le scénario de base
Reuters, citant les informations de Bloomberg, a indiqué le 12/11 que l’opération avait enregistré des ordres portant sur environ six fois le nombre d’actions disponibles à ce stade. Selon ces informations, les soutiens existants pourraient également être favorisés lors de l’attribution. Si les acheteurs qui obtiennent moins d’actions que demandé souhaitent encore investir après l’admission à la cote, une partie de cette demande insatisfaite pourrait soutenir l’enchère d’ouverture.
Cependant, les ordres passés lors de la constitution du carnet se fondent sur une fourchette de prix indicative. Les acheteurs peuvent modifier leurs ordres à mesure que l’opération se rapproche de la limite supérieure de cette fourchette, et un acheteur prêt à investir à 74 $ peut être peu disposé à le faire à 90 $. Le public ne dispose d’aucun moyen fiable de convertir le total des ordres rapporté en un tableau d’offres fermes sur le marché secondaire, prix par prix. Une fourchette de 5 %–12 % tient compte d’une partie de cette demande insatisfaite, sans supposer que l’intégralité du carnet suivra l’action à l’ouverture.
Qu’est-ce qui pourrait permettre une ouverture à 90 $ ou 100 $ ?
Avec une offre à 78 $, une ouverture à 90 $ nécessiterait une prime de 15,4 %. Ce niveau se situe dans la fourchette d’un début solide : il est plausible si les allocations s’avèrent limitées, si les actions technologiques sont bien orientées et si le prix indicatif de l’enchère reste supérieur à la fourchette de base à l’approche du lancement. Une ouverture à 100 $ nécessiterait une prime de 28,2 % au même prix d’offre. C’est possible, mais il faudrait une demande nettement plus forte lors de l’enchère que dans notre scénario haussier. Si l’offre est fixée au point médian de 74 $, atteindre 100 $ nécessiterait une prime encore plus importante de 35,1 %.
Le scénario défavorable doit également être envisagé. Si les investisseurs réduisent leur exposition aux actions de croissance avant l’admission à la cote, ou si davantage d’actions arrivent sur le marché que prévu, Anthropic pourrait ouvrir près du prix de l’offre, voire en dessous, malgré un vif intérêt initial. Cela révélerait une demande plus faible à la valorisation proposée le jour des débuts en Bourse. Cela ne trancherait pas la question à plus long terme : Anthropic peut-elle justifier cette valorisation par sa croissance ?
Prix de --
L’offre d’actions que la plupart des prévisions sur l’IPO d’Anthropic devraient prendre en compte
La taille de l’offre publique constitue le meilleur point de départ pour évaluer l’offre d’actions, mais elle ne correspond pas au nombre maximal d’actions susceptibles d’être disponibles au début de la cotation. Le prospectus indique que jusqu’à 316M actions de catégorie A pourraient être mises en vente à compter du premier jour de cotation suivant la date du prospectus. Elles pourraient donc générer des ordres de vente en plus des actions distribuées dans le cadre de l’IPO.
Par rapport aux 825M actions de l’offre de base, 316M représente environ 38 %. Cette comparaison montre l’ampleur de la disposition. Elle ne signifie pas que le flottant augmentera automatiquement de 38 %, ni que les détenteurs concernés passeront des ordres de vente. Même une partie de cette offre potentielle peut toutefois modifier le prix d’équilibre de l’enchère d’ouverture si les acheteurs supposaient que très peu d’actionnaires existants seraient en mesure de vendre.
Le prospectus accorde également aux preneurs fermes une option d’achat portant sur jusqu’à 123,75M actions supplémentaires. Cette option est distincte de la disposition qui autorise certaines reventes dès le premier jour. Il ne faut pas considérer qu’elle a déjà été exercée ni additionner mécaniquement l’un ou l’autre de ces chiffres à l’offre attendue lors de l’enchère. Le premier concerne des actions supplémentaires de l’IPO que les preneurs fermes peuvent acheter ; le second, la possibilité pour des actionnaires existants de vendre leurs actions. Les ordres de vente effectifs constituent un troisième chiffre, et c’est celui qui compte pour le premier cours.
Le placement stratégique de 26 Md $ appelle un ajustement inverse. Il indique qu’un groupe d’investisseurs identifié s’est engagé à apporter des capitaux au prix final de l’offre, sous réserve des conditions de l’opération. Cela peut renforcer la confiance dans le financement de l’entreprise, mais ne permet pas de savoir combien ces investisseurs seraient prêts à payer sur le marché libre ni quelle demande supplémentaire existerait à 84 $ ou 90 $. Notre modèle en tient compte pour contextualiser la fixation du prix de l’offre, sans le comptabiliser une nouvelle fois comme une demande d’actions lors des débuts en Bourse.
Ce que les IPO comparables nous apprennent sur la première transaction
La comparaison pertinente porte sur le prix de l’offre par rapport au premier cours, et non sur le prix de l’offre par rapport au plus haut intrajournalier ou au cours de clôture du premier jour. Cette distinction est importante, car les rendements des IPO présentés dans les titres de presse correspondent souvent au cours de clôture, après plusieurs heures supplémentaires d’achats et de ventes.
| Débuts au Nasdaq | Prix de l’offre de l’IPO | Première transaction | Prime ou décote à l’ouverture | Ce que la comparaison permet d’évaluer |
|---|---|---|---|---|
| SpaceX (SPCX), 06/2026 | 135 $ | 150 $ | +11,1 % | Une offre publique très attendue peut ouvrir avec une prime importante sans envolée de 25 % ou plus à l’ouverture. |
| CoreWeave (CRWV), 03/2025 | 40 $ | 39 $ | −2,5 % | Une exposition aux infrastructures d’IA et la présence d’investisseurs reconnus ne garantissent pas une ouverture positive. |
Le Nasdaq a rapporté une ouverture de SpaceX à 150 $. Reuters a rapporté la première transaction de CoreWeave à 39 $. SpaceX constitue une comparaison utile en matière de taille de l’opération et d’attention du public. CoreWeave a réalisé une offre beaucoup plus modeste et son modèle économique est différent, mais cette entreprise fournit un contre-exemple intéressant à l’idée que l’engouement pour l’IA se traduit automatiquement par une forte enchère. Ces exemples ont été choisis à dessein et ne constituent pas un échantillon représentatif d’IPO. Nous les utilisons pour vérifier la plausibilité des scénarios, et non pour calculer un rendement moyen pour Anthropic.
Anthropic dispose d’un catalyseur à court terme plus explicite que ne peut en refléter l’une ou l’autre de ces comparaisons : les investisseurs disposeront d’informations récentes sur le secteur de l’IA juste avant la fixation du prix. NVIDIA a programmé sa conférence téléphonique sur ses résultats pour le 17/11 à 17 h, heure de l’Est, soit le 18/11 à 6 h, heure de Pékin. Le signal à surveiller est la réaction des actions de l’IA et de croissance aux résultats et aux prévisions, plutôt que de savoir si un chiffre de bénéfice par action dépasse les attentes. Le calendrier des résultats des actions de WEEX fournit les dates et heures de publication des résultats d’autres entreprises, utiles aux investisseurs qui suivent ce contexte.
Ce qu’impliquerait une ouverture à 84 $ pour la valorisation d’Anthropic
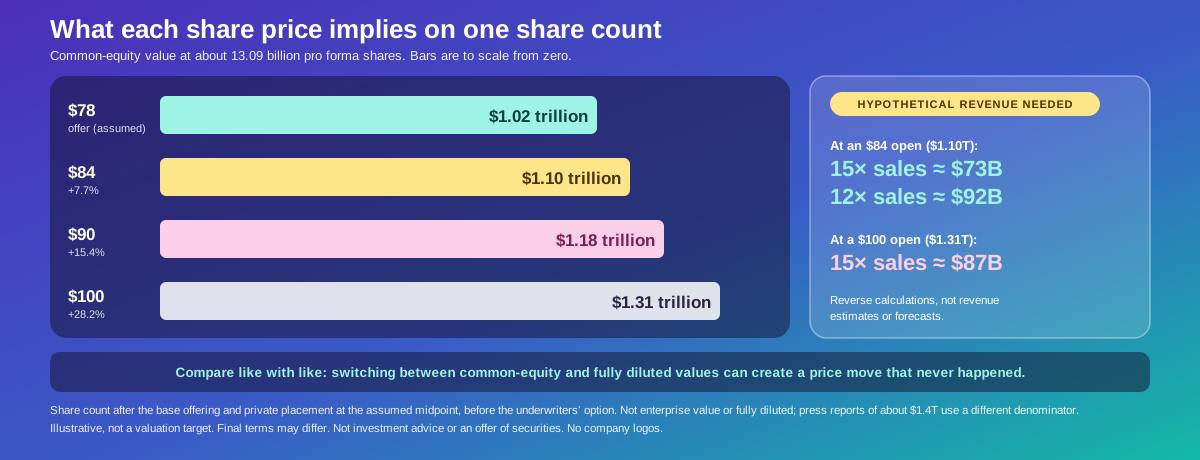
Le cours d’une action n’a de sens que s’il est associé à un nombre d’actions. Le dossier d’Anthropic fait état d’environ 13,09Md actions ordinaires en circulation sur une base pro forma, après l’offre de base et le placement privé concomitant au point médian supposé, avant l’exercice intégral de l’option des preneurs fermes. En arrondissant ce nombre à 13,09Md, nous pouvons comparer les prix sur une base cohérente. Les valeurs obtenues sont des illustrations de la capitalisation boursière des actions ordinaires, et non des valeurs d’entreprise ou des valorisations entièrement diluées. Les chiffres définitifs varieront selon le nombre d’actions et les autres modalités de l’opération.
| Cours de l’action à titre indicatif | Valeur implicite des actions ordinaires pour 13,09Md actions | Prime par rapport à une offre à 78 $ |
|---|---|---|
| 78 $ | 1,02 Bn $ | — |
| 84 $ | 1,1 Bn $ | 7,7 % |
| 90 $ | 1,18 Bn $ | 15,4 % |
| 100 $ | 1,31 Bn $ | 28,2 % |
Cela explique pourquoi des articles de presse pourraient évoquer une valorisation d’environ 1,4 Bn $ sur une base entièrement diluée dans la fourchette d’offre proposée, tandis que le calcul fondé sur les actions en circulation aboutit à un chiffre inférieur. Les deux calculs utilisent des dénominateurs différents. Les valorisations entièrement diluées peuvent intégrer des droits supplémentaires sur les actions, selon certaines hypothèses ; toute comparaison doit appliquer la même définition au prix de l’offre et au cours d’ouverture. Utiliser des définitions différentes peut donner l’impression d’une envolée spectaculaire du cours qui n’a jamais eu lieu.
La valorisation devient exigeante même avec le dénominateur le plus faible. À une ouverture à 84 $, la valeur implicite des actions ordinaires, d’environ 1,1 Bn $, équivaudrait à environ 15 fois un chiffre d’affaires annuel hypothétique de 73 Md $, ou à 12 fois un chiffre d’affaires annuel hypothétique de 92 Md $. Ces chiffres de chiffre d’affaires sont des calculs inversés, et non des estimations des revenus qu’Anthropic réalisera en 2027. Ils montrent le niveau de chiffre d’affaires que le marché devrait anticiper selon deux multiples choisis, avant toute évaluation distincte des marges, des flux de trésorerie et de la dilution. Avec la même hypothèse de 15 fois le chiffre d’affaires, une ouverture à 100 $ nécessiterait environ 87 Md $ de chiffre d’affaires annuel pour justifier ce multiple.
Ce que la croissance du chiffre d’affaires rapportée démontre, et ne démontre pas
Anthropic a déclaré un chiffre d’affaires de 33,24 Md $ pour les neuf premiers mois de 2026, contre 2,55 Md $ un an plus tôt. L’entreprise a également fait état d’environ 974 M $ de résultat opérationnel pour le trimestre de juin et d’une perte opérationnelle de 567 M $ pour le trimestre de septembre. Une entreprise peut rapidement accroître ses ventes alors que ses marges opérationnelles évoluent en sens inverse. Dans le cas présent, l’entreprise a notamment cité le coût élevé de la puissance de calcul à court terme et les charges hors trésorerie liées à l’abondement des dons parmi les facteurs ayant pesé sur le trimestre de septembre.
Le prospectus fait également état de 6,6 Md $ de flux de trésorerie opérationnels pour les neuf premiers mois. Il s’agit d’un indicateur utile à examiner en parallèle du résultat opérationnel, mais ce n’est pas le flux de trésorerie disponible et il ne dispense pas d’analyser les dépenses consacrées à la puissance de calcul et aux infrastructures. Pour la même raison, un chiffre d’affaires annualisé ne permet pas de savoir quelle part des revenus a déjà été comptabilisée ni combien de liquidités les actionnaires pourraient finalement recevoir. Dans l’hypothèse de demande, le modèle du cours d’ouverture tient compte de la croissance exceptionnelle déclarée par Anthropic. Il ne s’appuie pas sur cette croissance pour transformer l’estimation de l’enchère en objectif de juste valeur à long terme.
Points à vérifier après l’annonce du prix final de l’IPO d’Anthropic
Une fois les conditions définitives publiées, remplacez le prix d’offre supposé dans la prévision par le prix réel et vérifiez si le nombre d’actions a changé. Une offre à 78 $ portant sur les mêmes 825M actions destinées au public maintient la fourchette d’ouverture de base à 81,90 $–87,36 $, toutes choses égales par ailleurs. Une offre au-dessus de la fourchette ou une opération augmentée justifierait davantage qu’un simple remplacement du prix : une fixation du prix plus élevée peut signaler une demande soutenue, tandis qu’un prix de départ plus élevé ou une offre plus importante peut absorber une partie de la prime d’ouverture attendue.
Ensuite, distinguez tout cours indicatif du cours d’ouverture officiel. Selon les règles du Nasdaq encadrant l’ouverture des IPO à la négociation, la place diffuse des informations sur les prix indicatifs pendant que les ordres s’accumulent avant la première transaction. Les nouveaux ordres et les annulations peuvent modifier cette indication. Une date de début de cotation annoncée ne garantit pas non plus que l’action ouvrira à 09:30, heure de l’Est. Lorsque l’enchère est exécutée, la première transaction qui en résulte est le chiffre à utiliser pour calculer la prime réalisée.
Enfin, mesurez cette prime par rapport au prix final de l’offre et distinguez-la du cours de clôture. Par exemple, une ouverture à 84 $ après une offre à 78 $ correspond à une hausse de 7,7 % entre l’offre et l’ouverture. Si l’action termine ensuite la séance à 80 $, cela représente 2,6 % au-dessus du prix de l’offre, mais 4,8 % en dessous du cours d’ouverture. Ces trois chiffres décrivent la même journée, mais à partir de points d’entrée différents. Un investisseur ayant obtenu une allocation et une personne ayant acheté lors de la première transaction auraient connu des résultats très différents.
Point de vue éditorial de WEEX
Avant la fixation du prix, notre estimation est que 84 $ constitue une estimation centrale défendable pour une offre à 78 $, avec une fourchette de base d’environ 82 $–87 $ sous cette hypothèse précise de prix d’offre. Les principaux éléments en faveur d’une prime sont la demande rapportée pour les allocations et la croissance du chiffre d’affaires déclarée par Anthropic. La principale raison de plafonner le scénario de base tient à l’ampleur de la vente au public, conjuguée à l’offre potentielle de revente dès le premier jour et à une valorisation qui laisse peu de marge en cas de déception.
Après la fixation du prix de l’offre, le chiffre à surveiller est la prime qui se maintient à l’enchère à mesure que les ordres s’accumulent, surtout si le cours indicatif dépasse 90 $. À une offre de 78 $, cela ferait entrer les débuts en Bourse dans le scénario solide. Si, au contraire, le cours indicatif passe sous le prix final de l’offre à l’approche du lancement, il faudra accorder moins d’importance à la demande rapportée lors de la constitution du carnet qu’aux ordres que le Nasdaq peut réellement apparier.
FAQ
1. Quel est le prix de l’IPO d’Anthropic ?
Au 17/11/2026, la fourchette d’offre préliminaire était comprise entre 70 $ et 78 $ par action. Les documents consultés ne confirmaient pas encore le prix définitif de l’offre. Le point médian de 74 $ est une hypothèse utilisée dans le prospectus, et non le prix officiel de l’IPO.
2. Quand Anthropic devrait-elle commencer à être cotée ?
Selon le calendrier rapporté, la fixation du prix était prévue le 18/11 et la première séance de cotation le 19/11, selon les dates américaines, sous le ticker proposé ANT au Nasdaq. La date prévue des débuts en Bourse ne précise pas l’heure exacte de la première transaction.
3. Anthropic pourrait-elle ouvrir au-dessus de 100 $ ?
C’est possible, mais une ouverture à 100 $ pour une offre à 78 $ implique une prime de 28,2 %. Ce niveau dépasse la fourchette d’un début solide dans ce modèle et nécessiterait une demande nettement plus forte lors de l’enchère que dans notre scénario de base. Un prix final de l’offre plus bas augmenterait la prime nécessaire pour atteindre 100 $.
4. Le prix de l’IPO d’Anthropic est-il le même pour tout le monde ?
Le prix de l’offre s’applique aux actions distribuées dans le cadre de l’IPO. Les investisseurs qui achètent une fois l’action cotée paient le prix auquel leur ordre est exécuté, qui peut être supérieur ou inférieur au prix de l’offre. Demander une allocation à l’IPO ne garantit pas que la demande sera satisfaite.
5. Pourquoi les estimations de valorisation de l’IPO d’Anthropic diffèrent-elles ?
Les articles peuvent s’appuyer sur des nombres d’actions différents. Multiplier le prix par le nombre d’actions ordinaires en circulation après l’opération donne une valeur des capitaux propres ; utiliser un nombre d’actions entièrement dilué peut aboutir à une valeur supérieure. La valeur d’entreprise est un indicateur distinct, qui implique des ajustements supplémentaires. Vérifiez la méthode employée par une source avant de comparer sa valorisation à un objectif de cours.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Une panne de Deribit touche les couvertures Bitcoin sur Coinbase

La prochaine grande menace pour le Bitcoin pourrait venir de deux pétroliers au Moyen-Orient

La chute du Bitcoin en dessous de 60 000 $ met la décision de la Fed de décembre sous les projecteurs

CITIC Securities : Analyse des caractéristiques d'évaluation de la chaîne industrielle de l'IA sur le marché américain en 2027

MPLX augmente son versement annuel de 12,5 % pour la troisième année consécutive

Pourquoi les actions technologiques chutent-elles en même temps ? L'or devient le "distributeur automatique" de la crise de liquidité

Où sera l'action Nvidia dans 20 ans ? La réponse pourrait vous surprendre.

Netflix tombe en dessous de 60 $. Bill Ackman explique pourquoi c'est une incroyable opportunité d'investissement.

Murphy USA se distingue comme le meilleur titre à dividende avec une croissance de 14 fois

2 actions financières à acheter près de leurs plus bas de 52 semaines

Le mécanisme de destruction de CC s'étend au réseau principal de Canton, la première phase devrait être mise en œuvre au premier trimestre 2027

Le nouveau rachat de 12 milliards de dollars d'Airbnb est soutenu par une marge de flux de trésorerie disponible de 35 %. Voici ce que cela signifie pour les actionnaires.

Pas Anthropic. Pas SpaceX. Voici l'action d'IA à acheter pour le long terme

Benson Sun n'achètera pas de BTC tant que les flux des ETF au comptant ne redeviendront pas positifs

Les sorties des ETF XRP en novembre atteignent 30,76 millions de dollars

La BCE lance une expérimentation sur les dépôts et titres tokenisés

Point de vue : La perte de 6000 milliards de dollars des actions américaines en 45 jours n'est pas l'éclatement de la bulle AI, une reprise similaire à celle d'avril 2025 pourrait se reproduire
CITIC Construction Investment publie sa stratégie d'investissement pour les aliments et boissons en 2027

SBF parle pour la première fois de la vente d'Anthropic : 25 % de probabilité que l'IA détruise l'humanité, les jeunes doivent maîtriser l'IA

Sam Price suit la fourchette de prix de l'Ethereum

Prévision : Rocket Lab triplera ses revenus d'ici 2028. Voici ce que cela signifierait pour l'action.

Oracle finalise le financement de sa collaboration avec OpenAI
Seulement 2,5 % des dépôts d'échange des récents acheteurs de Bitcoin étaient rentables

Le responsable des relations investisseurs de Strategy déclare que l'introduction en bourse d'Anthropic est un catalyseur de la correction du Bitcoin

Oubliez SpaceX : Cette action pourrait être le véritable gagnant de la course spatiale
Nestlé collabore avec Microsoft, Boston Dynamics et Google pour créer une ligne de production d'IA autonome

Où sera l'action de Bloom Energy dans 5 ans après avoir plus que doublé son chiffre d'affaires en 2026 ?
HTX Research Publie ses Prévisions Semestrielles pour le Bitcoin et les Marchés de Cryptomonnaies

Ripple élargit rapidement les cas d'utilisation potentiels de sa stablecoin. Voici pourquoi cela est baissier pour XRP.
Kimberly-Clark finalise l'acquisition de Kenvue, prévoit 2,1 milliards USD d'économies
Une panne de Deribit touche les couvertures Bitcoin sur Coinbase
La prochaine grande menace pour le Bitcoin pourrait venir de deux pétroliers au Moyen-Orient
La chute du Bitcoin en dessous de 60 000 $ met la décision de la Fed de décembre sous les projecteurs
CITIC Securities : Analyse des caractéristiques d'évaluation de la chaîne industrielle de l'IA sur le marché américain en 2027
MPLX augmente son versement annuel de 12,5 % pour la troisième année consécutive
Pourquoi les actions technologiques chutent-elles en même temps ? L'or devient le "distributeur automatique" de la crise de liquidité
Derniers articles



Dernières cotations sur WEEX


