
なぜ日本のDEX比率は東アジア主要市場で首位?上位100銘柄を独自検証

 Googleで優先ソースとして追加
日本では、暗号資産サービスに流れ込む資金のうち約35%が分散型取引所(DEX)に向かっています。ブロックチェーン分析企業Chainalysisによると、この比率は、成熟した取引所市場を持つ東アジアの国・地域の中で最も高い水準です。
国内の取引所が整っているにもかかわらず、なぜDEXが使われるのでしょうか。本記事では、時価総額上位100銘柄が国内の取引所で買えるかを1つずつ調べ、その手がかりを探りました。
日本で何が起きているのか
Chainalysisのレポート(2026年10月公開、集計期間2025年7月〜2026年6月)によると、日本の暗号資産市場は推定2,283億ドルで、東アジアでは韓国に次ぐ規模です。中でも目立つのが、DEXの伸びです。
- DEXへの流入は2022年以降で200%超増えた一方、中央集権型取引所(CEX)への流入はほぼ横ばい
- 国内の取引所から出金した人の約4人に1人が、その後DeFiに資金を移している
- DEXでのスワップの65.7%は、10〜1,000ドルの小口取引
最後の数字は、DEXを使っているのが一部のプロではなく、一般の個人が中心であることを示しています。取引所で暗号資産を買った個人が、取引所の外に資金を動かす流れが広がっていることになります。
調べてわかったこと
CoinGeckoの時価総額ランキング(2026年10月12日時点)の上位100銘柄を、日本暗号資産等取引業協会(JVCEA)が公開している取扱暗号資産一覧(2026年10月8日更新)と照合しました。ステーブルコイン、トークン化資産、取引所発行トークンの33銘柄を除き、67銘柄を対象にしています。
上位100銘柄のうち、国内で買えるのは約半分
67銘柄のうち、国内の取引所で取り扱いがあるのは32銘柄(約48%)でした。順位が下がるほど、その割合は小さくなります。
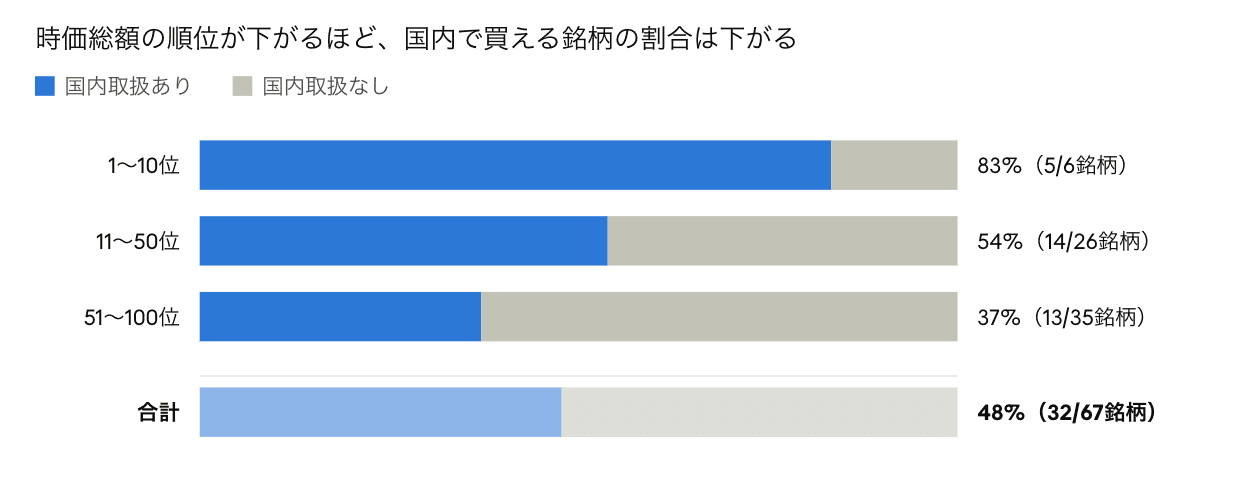
ビットコインやイーサリアムなどの主要銘柄はほぼ国内で買えますが、51位以下では3分の1程度にとどまります。取り扱いがあっても、Bittensor(TAO)やMidnight(NIGHT)は1社、Canton(CC)やRender(RENDER)は2社のみです。
DeFi関連のトークンはほとんど国内にない
さらにはっきりした差が出たのが、DeFi関連のトークンです。12銘柄のうち、国内で取り扱いがあるのはSky(SKY)の1銘柄だけでした。
| 分野 | 銘柄 | 国内取扱 |
| DEX(現物の交換) | Uniswap(UNI)、Jupiter(JUP)、Aerodrome(AERO)、PancakeSwap(CAKE) | なし |
| 無期限先物DEX | Hyperliquid(HYPE)、Aster(ASTER)、Lighter(LIT) | なし |
| レンディング | Aave(AAVE)、Morpho(MORPHO) | なし |
| ステーブルコイン関連 | Ethena(ENA)、Sky(SKY) | SKYのみあり |
| トークン化資産 | Ondo(ONDO) | なし |
SKYは旧MKRから移行したトークンで、MKRが以前から国内で扱われていた経緯があります。DEXだけでなく、レンディングやステーブルコイン関連など、DeFiのどの分野でも、国内で買えるトークンはほぼありません。
レポートが挙げるほかの要因
Chainalysisのレポートは、買える銘柄の範囲とは別に、2つの要因を挙げています。
1つ目は無期限先物です。SBIグループのDeFimansの佐藤CEOは、FX取引に慣れたトレーダー層が、Hyperliquidなどをヘッジやマクロのポジション管理に使っていると指摘しています。上位100銘柄に無期限先物DEXのトークンが3つ入っていることとも重なります。
2つ目は税制です。暗号資産の利益には最大55%の総合課税がかかり、これが個人の取引を抑えてきたとされます。レポートは、約20%の分離課税への移行が予定どおり進めば、2027年に個人の取引が大きく増える可能性があるという国内の専門家の見方を紹介しています。
--価格
データで言えること・言えないこと
今回のデータから言えるのは、時価総額上位の主要銘柄の約半分、特にDeFi関連のトークンは、国内の取引所では取り扱われていないということです。
一方で、この差がDEX利用の原因だとは断定できません。日本のユーザーがDEXで実際にどの銘柄を取引しているかは、今回は確認していません。
また、次の前提があります。
- 時価総額のランキングは日々変動します
- 「国内取扱あり」は、JVCEAの一覧で新たに取引を始められる会員が1社以上あるものです
- DeFi関連かどうかの分類は筆者によるものです
- USDCなど、日本で電子決済手段として扱われるステーブルコインは対象外です
まとめ
日本のDEX比率の高さは、国内で買える銘柄の範囲、無期限先物への需要、税制という複数の要因が重なった結果と考えられます。今回の検証では、そのうち「買える銘柄の範囲」には、特にDeFiの分野で大きな差があることがわかりました。
今後の注目点は、税制改正が実現したとき、個人の取引が国内の取引所に戻るのか、それともDEXの利用がさらに広がるのかです。
出典
- Chainalysis「2026 East Asia Crypto Adoption」(2026年10月公開)
- CoinGecko 時価総額ランキング(2026年10月12日取得)
- JVCEA 取扱暗号資産及び暗号資産概要説明書(2026年10月8日更新版)
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
村上 真智子は、約10年のローカライズ経験を持つ、WEEXの日本語における暗号資産ライター&ローカライズスペシャリストです。ブロックチェーンやWeb3、デジタル資産市場の情報を、日本の読者にとって分かりやすく届けています。


