
ทำไม AERO ยังคงถูกกดดันจากการเพิ่มจำนวนแม้จะมีการแจกจ่ายให้กับผู้ถือหุ้นทั้งหมด?

 เลือกเราขึ้น Google


AERO มีราคาถูก แต่มีค่าใช้จ่าย: ขีดจำกัดรายได้ 1.2 เท่า จะสามารถหยุดการลดค่าของมันได้หรือไม่?
เขียนโดย: @DhruTech
แปลโดย: AididiaoJP, Foresight News
Aerodrome เป็นตลาดซื้อขายแบบกระจายศูนย์ที่มีปริมาณการซื้อขายสูงสุดบน Base โดยจะรวมกับ Velodrome ในวันที่ 21 ตุลาคม 2026 และจะมีผลในเวลาเที่ยงคืนของวันที่ 22 โดยจะดำเนินการภายใต้แบรนด์ Aero บนเจ็ดเครือข่าย หลังจากที่ก่อนหน้านี้มันมีปริมาณการซื้อขายสูงสุดใน Base ติดต่อกันเป็นเวลา 22 เดือน
มันใช้รูปแบบ ve(3,3): การสร้าง AERO ใหม่อย่างต่อเนื่อง โดยผู้ล็อคจะลงคะแนนเพื่อกำหนดทิศทางการปล่อย จากนั้นจะนำค่าธรรมเนียมการซื้อขายจากพูลที่ลงคะแนนไปแบ่งให้กับผู้ลงคะแนน โดยโปรโตคอลแทบจะไม่เก็บค่าธรรมเนียมไว้เลย
ปัญหาก็อยู่ที่นี่: โปรโตคอลที่ส่งค่าธรรมเนียมที่ได้รับเกือบทั้งหมดออกไป และพึ่งพาการเพิ่มจำนวนเพื่อซื้อสภาพคล่องนั้น ค่าของโทเค็นจะมีค่าหรือไม่?
มาดูข้อสรุปก่อน: การแจกจ่ายที่ใจกว้าง แต่ไม่มีกำไร
Aero ให้สัดส่วนค่าธรรมเนียมแก่ผู้ถือหุ้นสูงกว่าตลาด DEX ขนาดใหญ่ใด ๆ ในช่วงสิบสองเดือนที่ผ่านมา มันได้แจกจ่าย 70.6% ของค่าธรรมเนียมให้กับผู้ลงคะแนนที่ล็อคไว้ ในขณะที่ Uniswap มีเพียง 6.3% ที่เหลือ 29.4% ให้กับผู้ให้สภาพคล่อง โดย Aero ไม่เก็บไว้เอง
เมื่อคำนวณจากฐานค่าธรรมเนียม Aero มีค่าประมาณเพียงหนึ่งในเก้าของ Uniswap แต่จำนวนเงินที่ให้แก่ผู้ถือหุ้นนั้นมากกว่า: ในช่วงสิบสองเดือนที่ผ่านมา ผู้ถือ AERO ได้รับ 86.9 ล้านดอลลาร์ ขณะที่ผู้ถือ Uniswap ได้รับ 58.8 ล้านดอลลาร์
แต่การแจกจ่ายมากไม่ได้หมายความว่ามีกำไร จนถึงวันที่ 15 ตุลาคม ในสี่ช่วงเวลาที่ผ่านมา AERO ใหม่ที่พิมพ์ออกมาทุก 1 ดอลลาร์ ผู้ลงคะแนนที่ล็อคไว้ได้รับเพียง 0.52 ดอลลาร์จากค่าธรรมเนียมการซื้อขายและสินบนที่เกิดขึ้นในช่วงเวลาเดียวกัน ส่วนที่เหลือประมาณ 0.48 ดอลลาร์ถูกลดค่าลง ในระยะเวลา 21 เดือนเต็ม มีเพียง 2 เดือนที่ทำได้ "การคืนทุนไม่ต่ำกว่าที่พิมพ์ออกมา" และทั้งสองเดือนนี้ขึ้นอยู่กับสินบนครั้งเดียวในช่วงเปิดตัวของโปรเจกต์ ไม่ใช่ค่าธรรมเนียมการซื้อขายประจำวัน
ระบบเก่าตลอดเวลาที่ผ่านมาได้พิมพ์เงินสุทธิ ในช่วงสิบสองเดือนที่ผ่านมา มูลค่าของ AERO ใหม่ที่พิมพ์ออกมามากกว่าค่าธรรมเนียมการซื้อขายและสินบนที่ผู้ถือหุ้นได้รับประมาณ 19.6 ล้านดอลลาร์ แต่ช่องว่างนี้ถูกลดลงโดยสินบนขนาดใหญ่ในปี 2026: สินบนที่นับรวมในรายได้ของผู้ถือหุ้น ทำให้การเพิ่มจำนวนดูเหมือนถูกปกปิด หากนำสินบนออกไป ตามอัตราในเดือนตุลาคม ช่องว่างอยู่ระหว่าง 80 ล้านถึง 105 ล้านดอลลาร์
การรวมกันคือการปิดช่องว่างนี้ ระบบเก่าใช้การลงคะแนนทุกสัปดาห์ การปล่อยตามตารางเวลาที่แน่นอน รายได้จะเพิ่มขึ้นหรือไม่ก็พิมพ์ออกมาเกือบเท่ากัน ระบบใหม่เปลี่ยนเป็นการแจกจ่ายอย่างต่อเนื่อง รางวัลจะถูกคำนวณเป็นดอลลาร์ และกำหนดขีดจำกัดให้กับแต่ละพูล: รางวัลสูงสุดคือ 1.2 เท่าของรายได้ที่คาดการณ์ไว้
1.2 เท่ากลับกันหมายความว่า ทุก ๆ 1 ดอลลาร์ AERO ที่ปล่อยออกมา พูลจะทำกำไรเพียง 0.83 ดอลลาร์ และผู้ถือหุ้นก็จะได้รับกลับประมาณ 0.83 ดอลลาร์ ซึ่งดีกว่าระบบเก่าที่ 0.52 อย่างเห็นได้ชัด แต่ยังต่ำกว่า 1 กล่าวอีกนัยหนึ่ง กลไกใหม่ไม่ได้ทำให้โปรโตคอลอยู่ในจุดคุ้มทุน แต่ได้เขียนเข้าไปในดีไซน์ว่า "ทุก ๆ 1 ดอลลาร์รายได้จะต้องมีการสนับสนุน 0.2 ดอลลาร์"
วันแรกของการรวม: การโอนตำแหน่งที่สะอาด แต่สภาพคล่องยังไม่ตามทัน
ข้อมูลในวันแรกมีทั้งดีและต้องสังเกต
ภายใน 24 ชั่วโมง มีการเปลี่ยนแปลงน้ำหนัก veAERO 81.6% เสร็จสมบูรณ์ แต่มีเพียง 10.9% ของตำแหน่งที่เสร็จสมบูรณ์ 6,654 ตำแหน่ง sAERO ได้รับการจัดสรร ขณะที่ในสัปดาห์สุดท้ายของระบบเก่ามี 8,595 ตำแหน่งที่ลงคะแนน
ในอีกด้านหนึ่ง TVL ต่ำกว่าที่คาดการณ์ไว้ 8.4% ปริมาณการซื้อขายในวันแรกมีเพียง 55% ของฐานก่อนการรวม และพูลเก่าถูกถอนออก 37% ในหนึ่งวัน
มุมมองในรายงานคือ: ข้อมูลตำแหน่งเหมือนการโอนที่สะอาด ข้อมูลสภาพคล่องดูเหมือน "ยังไม่เสร็จสิ้น" แทนที่จะเป็นการทำงานผิดปกติของกลไก แต่เพียงแค่วันแรกเท่านั้น
คำถามที่แท้จริงคือ: ขีดจำกัดรางวัลที่เชื่อมโยงกับรายได้ จะสามารถเปลี่ยนการแจกจ่ายที่พึ่งพาการลดค่ามาเป็นการแจกจ่ายที่พึ่งพารายได้จากลูกค้าได้หรือไม่?
สิ่งที่มันขายไม่ใช่ค่าธรรมเนียมการซื้อขาย แต่เป็นสิทธิในการปล่อย
Aerodrome ไม่ได้ทำเงินโดยการเรียกเก็บค่าธรรมเนียมจากผู้ซื้อขาย ตลาด AMM แบบดั้งเดิมจะหักค่าธรรมเนียมจากการแลกเปลี่ยนแต่ละครั้ง Uniswap จะเก็บค่าธรรมเนียมประมาณ 6% สำหรับโทเค็น ส่วนที่เหลือให้กับ LP Aerodrome ไม่เก็บไว้
ค่าธรรมเนียมการซื้อขายจากพูลทั้งหมดจะถูกส่งให้กับผู้ถือหุ้นที่ล็อคและลงคะแนนสนับสนุนพูลนั้น โปรโตคอลไม่มีการแบ่งปันในคลัง
สิ่งที่มันขายจริง ๆ คือ "สิทธิในการนำทางการปล่อยโทเค็นของตนเอง" ในแต่ละรอบจะสร้าง AERO ใหม่ โดยจะแบ่งตามการลงคะแนนของผู้ล็อค หากโปรเจกต์ต้องการสภาพคล่องที่ลึก สามารถทำการขุดสภาพคล่องด้วยโทเค็นของตนเอง หรือจ่ายเงินให้กับผู้ลงคะแนน Aero เพื่อดึงการปล่อยที่มีอยู่ไปยังพูลของตน วิธีหลังมักจะถูกกว่า การเก็งกำไรนี้คือธุรกิจของ Aero
ดังนั้น อัตราค่าธรรมเนียมของ Aero ไม่ใช่ตัวชี้วัดอำนาจการตั้งราคา เพราะมันไม่เก็บค่าธรรมเนียม การปล่อยก็ไม่ใช่ค่าใช้จ่ายทางการตลาดที่สามารถลดได้ เพราะมันคือผลิตภัณฑ์ AERO ไม่ใช่สิทธิในการเรียกร้องกำไรจากโปรโตคอล แต่เป็นสิทธิในการเรียกร้องค่าธรรมเนียมจากพูลที่ผู้ถือหุ้นเลือก
ราคา --
ราชาแห่งปริมาณบน Base ส่วนแบ่งค่าธรรมเนียมขึ้นลงเหมือนรถไฟเหาะ
Aerodrome มีส่วนแบ่งการซื้อขาย 53.6% บน Base ขณะที่ Uniswap มี 27.1% การนำหน้าทางปริมาณไม่เคยถูกตั้งคำถาม สิ่งที่เปลี่ยนแปลงคือส่วนแบ่งค่าธรรมเนียม
ในเดือนกุมภาพันธ์ 2026 Aero มีส่วนแบ่งค่าธรรมเนียมใน Base DEX ลดลงเหลือ 17.2% ขณะที่ Uniswap สูงถึง 70.4% จนถึง 20 วันก่อนเดือนตุลาคม Aero ฟื้นตัวกลับมาอยู่ที่ 48.3% ในขณะที่ Uniswap อยู่ที่ 46.1%
การเบี่ยงเบนนี้เป็นผลจากการออกแบบ ve(3,3) Aero ใช้การปล่อยเพื่อดึงดูดสภาพคล่อง สภาพคล่องจึงมุ่งเน้นไปที่สินทรัพย์ที่เกี่ยวข้องและคู่สกุลเงินที่มีเสถียรภาพ ปริมาณมาก อัตราค่าธรรมเนียมต่ำ โดยสามารถทำธุรกรรมได้ด้วยค่าธรรมเนียมเพียง 1 ถึง 5 จุด
ในช่วง 22 เดือนที่ผ่านมา Uniswap ทำค่าธรรมเนียมได้ 2.7 เท่าจากปริมาณการซื้อขายที่ Aero: 25.5 จุดเทียบกับ 9.5 จุด อัตราส่วนรายเดือนอยู่ระหว่าง 1.7 ถึง 5.0 เท่า Aero ใช้กำไรที่บางกว่าในการเคลื่อนย้ายปริมาณที่มากขึ้น
อัตราการเจาะ 70% ไม่ใช่ความใจกว้าง แต่เป็นการสนับสนุนที่มีประสิทธิภาพ
Aero แจกจ่ายค่าธรรมเนียมประมาณ 70% ให้กับผู้ถือหุ้น ในขณะที่ Uniswap ประมาณ 8% การเปรียบเทียบนี้ดูเหมือนว่า Aero จะใจกว้างกว่า แต่จริง ๆ แล้วพูดถึงสองเรื่อง
LP ที่ล็อคตำแหน่งใน gauge (ตัวกระจายแรงจูงใจ) จะได้รับ AERO ใหม่ แต่จะต้องสละค่าธรรมเนียมการซื้อขาย หากไม่ล็อค จะเก็บค่าธรรมเนียมการซื้อขาย 95% ถึง 100% แต่จะไม่ได้รับการปล่อย ส่วนใหญ่ของ LP เลือกที่จะสนับสนุน
ดังนั้น 70% ของ "อัตราการเจาะค่าธรรมเนียม" ไม่ใช่การที่โปรโตคอลดึงค่าธรรมเนียมจากค่าธรรมเนียมเพื่อให้ผู้ถือหุ้น แต่เป็นจำนวนค่าธรรมเนียมที่เลือก "ใช้ค่าธรรมเนียมเพื่อแลกกับการปล่อย"
หากมูลค่าดอลลาร์ของการปล่อยลดลง การล็อคจะไม่คุ้มค่า LP จะถอนการล็อค อัตราการเจาะและรายได้ของผู้ถือหุ้นจะลดลงด้วย
พื้นฐานค่าธรรมเนียมของ Aero เป็นธุรกิจที่มุ่งเน้นสภาพคล่อง โดยมีชั้นการแจกจ่ายการลงคะแนนที่ถูกห่อหุ้มไว้ภายนอก Slipstream มีส่วนสนับสนุนค่าธรรมเนียมผู้ลงคะแนนประมาณ 5.7 ล้านดอลลาร์ต่อเดือน และสองพูล V1 รวมกันประมาณ 1.2 ล้านดอลลาร์ต่อเดือน อัตราค่าธรรมเนียมแสดงผลเหมือน Uniswap V3 ขึ้นอยู่กับว่ามีการวางสภาพคล่องแน่นแค่ไหน และมีการทำธุรกรรมผ่านช่วงที่ใช้งานมากน้อยเพียงใด
กับ Uniswap เป็นคนละบัญชี
ในช่วงสิบสองเดือนที่ผ่านมา Aero แจกจ่าย 70.6% ของค่าธรรมเนียมให้กับผู้ล็อค ในขณะที่ Aero+Velodrome รวมกัน 71.8% ขณะที่ Uniswap มีเพียง 6.3%
แต่ Uniswap ไม่ได้ "ซ่อนเงิน" ค่าธรรมเนียมส่วนใหญ่ของมันให้กับ LP ที่ให้ทุน ซึ่งเป็นการแจกจ่ายที่แตกต่างกันระหว่างผู้ให้บริการและผู้ถือโทเค็น โทเค็นทั้งสองเรียกร้องจากธุรกิจที่แตกต่างกัน การเปรียบเทียบราคาและค่าธรรมเนียมโดยตรงจึงไม่มีความหมาย
ความแตกต่างที่แท้จริงอยู่ที่ค่าใช้จ่ายในการให้สภาพคล่องที่บันทึกไว้ในบัญชีไหน Uniswap ใช้ค่าธรรมเนียมจ่ายให้ LP โดยประมาณ 92 เซนต์จากทุก ๆ 1 ดอลลาร์ให้กับ LP ขณะที่ Aero ใช้ AERO ใหม่ในการจ่ายให้ LP ดังนั้นค่าธรรมเนียมจึงสามารถให้แก่ผู้ถือหุ้นเกือบทั้งหมด ค่าใช้จ่ายในการให้สภาพคล่องจึงถูกย้ายจากบัญชีค่าธรรมเนียมไปยังบัญชีการจัดหา
สรุปได้ว่า: ผู้ถือ UNI มีสิทธิเรียกร้องส่วนเล็ก ๆ ของธุรกิจขนาดใหญ่ที่ไม่ถูกลดค่า ในขณะที่ผู้ถือ AERO มีสิทธิเรียกร้องเกือบทั้งหมดของธุรกิจที่เล็กกว่ามาก แต่ต้องถูกลดค่าเพื่อซื้อสภาพคล่อง
แกนหลักหลังการรวม: ขีดจำกัดรายได้ 1.2 เท่า
หลังการรวม AERO จะแลกเปลี่ยนในอัตรา 1:1 และ VELO จะแลกในอัตรา 0.044 ผู้ถือ Aerodrome จะได้รับปริมาณใหม่ 94.5% ขณะที่ Velodrome จะได้รับ 5.5% ทีมงานตั้งอัตรานี้ตามรายได้ในปีที่แล้ว 260 ล้านดอลลาร์ต่อ 15 ล้านดอลลาร์
veAERO และ veVELO จะกลายเป็น sAERO การล็อคจะดำเนินต่อไปจนถึงสัปดาห์ถัดไป การล็อคถาวรจะกลายเป็นการล็อคสี่ปี ไม่มีการถอนล่วงหน้า การอัปเกรดไม่สามารถย้อนกลับได้ รางวัลที่ยังไม่ได้รับจะถูกยกเลิก
มีการเปลี่ยนแปลงสองอย่างในกลไก
ประการแรก การลงคะแนนรายสัปดาห์ถูกยกเลิก เปลี่ยนเป็น "การแจกจ่ายตามการคาดการณ์" ผู้ล็อคสามารถปรับการลงคะแนนการปล่อยได้ตลอดเวลา โดยแต่ละตำแหน่งจะมีเวลาพักประมาณ 47 ถึง 48 ชั่วโมง เป้าหมายคือให้ผู้แจกจ่ายคาดการณ์ว่าพูลใดจะสร้างค่าธรรมเนียมการซื้อขาย แทนที่จะใช้ผลลัพธ์ของสัปดาห์ที่แล้วในการคาดการณ์
อันดับที่สอง รางวัลจะถูกกำหนดเป็นดอลลาร์สหรัฐและมีการตั้งขีดจำกัดตามรายได้ โดย gauge จะถูกแทนที่ด้วย AER Engine ซึ่งจะตัดสินใจว่าแต่ละพูลจะได้รับ AERO เท่าไหร่และเมื่อไหร่ที่จะสร้างขึ้น ระบบจะคาดการณ์รายได้ของแต่ละพูล รวมถึงค่าธรรมเนียมการแลกเปลี่ยน ค่าธรรมเนียม MEV และการจ่ายเงินสภาพคล่อง จากนั้นจะตั้งค่าขีดจำกัดมูลค่ารางวัลเป็น 1.2 เท่าของรายได้ที่คาดการณ์ไว้ โดยจะมีการคำนวณใหม่ประมาณทุก 48 ชั่วโมง สำหรับพูลที่คาดว่าจะทำรายได้ 100,000 ดอลลาร์ จะได้รับ AERO สูงสุดเท่ากับ 120,000 ดอลลาร์; ส่วนที่เกินกว่านี้จะไม่ถูกสร้างขึ้น
1.2 เท่าเป็นเป้าหมายระยะยาว ไม่ใช่พารามิเตอร์ในสัญญา ระบบเก่าก่อนการรวมประมาณ 1.9 เท่า และเกณฑ์การหมุนเวียนประมาณ 2.1 เท่า หากคำนวณตาม 2.1 เท่า ทุกการสร้าง AERO 1 ดอลลาร์ ผู้ถือจะได้รับประมาณ 47 เซนต์
หากจริง ๆ แล้วไปถึง 1.2 เท่า ผู้ถือจะได้รับประมาณ 0.83 ดอลลาร์สำหรับการเพิ่มขึ้น 1 ดอลลาร์ นี่คือการปรับปรุงเชิงโครงสร้าง แต่ก็ชัดเจนว่าต่ำกว่าจุดคุ้มทุน: โปรโตคอลออกแบบให้มีการสนับสนุนรายได้ประมาณ 20% ตลอดไป แทนที่จะหยุดการสนับสนุน
นี่คือหมายเลขที่สำคัญที่สุดของ AERO และเป็นหมายเลขที่ถูกพูดถึงน้อยที่สุด มันเปลี่ยนคำถามเปิดว่า "Aerodrome จะหยุดการพิมพ์มากกว่าที่จ่ายหรือไม่" ให้กลายเป็นเป้าหมายที่มีค่าที่ชัดเจนและสามารถพิสูจน์ได้
ทำไมการเติบโตจึงไม่สามารถเติมช่องว่างได้โดยอัตโนมัติ
ระบบเก่ามีการปล่อยตามตารางเวลาที่กำหนด รายได้ที่เพิ่มขึ้นสามารถปรับปรุงอัตราการครอบคลุมได้จริง AER Engine ได้เปลี่ยนแปลงสิ่งนี้
ขีดจำกัดรางวัลคือ 1.2 เท่าของรายได้ที่คาดการณ์ของแต่ละพูล การปล่อยจะขยายตามรายได้แทนที่จะเป็นอิสระจากรายได้ ค่าธรรมเนียมเพิ่มขึ้นเป็นสองเท่า การปล่อยก็เพิ่มขึ้นเป็นสองเท่าเช่นกัน แต่ระดับการครอบคลุมยังคงอยู่ที่ประมาณ 0.83 ซึ่งถูกออกแบบมา
ดังนั้นการเติบโตเองจึงไม่สามารถปิดช่องว่างได้ มีเพียงสามกรณีเท่านั้นที่สามารถเกิดขึ้นได้: ไม่มีใครรับรางวัล AERO ที่ยังไม่ได้รับจะไม่ถูกสร้างขึ้น; DAO ลดอัตราให้ต่ำกว่า 1.0; หรือมีรายได้ที่ไม่อยู่ภายใต้ขีดจำกัด 1.2 เท่า
การจ่าย 1.20 ดอลลาร์ AERO เพื่อซื้อ 1.00 ดอลลาร์ในรายได้ปัจจุบัน มีเพียงตรรกะเดียวที่ถูกต้อง: สภาพคล่องที่ซื้อด้วยการปล่อยนี้จะยังคงอยู่และสร้างรายได้ในรอบถัดไป การเดิมพันคือสภาพคล่องที่ซื้อในรอบหนึ่งสัปดาห์จะสามารถทำรายได้คืนในหลายสัปดาห์
การประเมินค่า กรณีขาขึ้นและขาลง
ตามมูลค่าตลาด / รายได้ประจำปีของผู้ถือ AERO มีค่า 10.8 เท่า ใน 16 โทเค็นที่มีการแจกจ่ายที่สามารถวัดได้ ค่ากลางอยู่ที่ 25.1 เท่า ในกลุ่มที่เปรียบเทียบ มีเพียง pump.fun ที่ถูกกว่า 5.8 เท่า; Derive มีราคาแพงที่สุดที่ 120 เท่า ตามการประเมินมูลค่าที่ถูกเจือจางอย่างสมบูรณ์คือ 17.1 เท่า; ตามการแจกจ่ายในช่วง 12 เดือนที่ผ่านมา มูลค่าตลาดอยู่ที่ 8.9 เท่า และ FDV อยู่ที่ 18.1 เท่า
ผลกำไรสุทธิของผู้ถือสามารถเขียนได้ว่า:
ผลกำไรสุทธิ = ปริมาณการซื้อขาย × อัตราค่าธรรมเนียม × สัดส่วนการเดิมพัน + ค่าตอบแทน − จำนวน AERO ที่เพิ่มขึ้น × ราคาของ AERO
สัดส่วนการเดิมพันอยู่ที่ประมาณ 70% ในระยะยาว ปริมาณการซื้อขายของ Base อยู่ในระดับสูงสุดในประวัติศาสตร์ ขณะที่ค่าตอบแทนลดลงในช่วงไม่กี่ปีที่ผ่านมา ตัวแปรที่ไวต่อการประเมินค่ามากที่สุดคืออัตราค่าธรรมเนียมและเงื่อนไขการปล่อย
หากตลาดเพียงแค่ประเมิน AERO ใหม่ให้เท่ากับค่ากลางในอุตสาหกรรม ตามการแจกจ่ายปัจจุบันจะมีมูลค่าประมาณ 2.1 พันล้านดอลลาร์ ซึ่งมีช่องว่างประมาณ 2.5 เท่าจากมูลค่าปัจจุบัน นี่คือกรณีขาขึ้นที่ง่ายที่สุด ไม่ต้องการการปรับปรุงในการดำเนินงาน เพียงแค่ตลาดคิดว่าการลดราคานั้นไม่สมเหตุสมผล
การลดราคาเกิดขึ้นเนื่องจากการเจือจาง เส้นทางที่เป็นจริงมากขึ้นคือ: ขีดจำกัด 1.2 เท่าจริง ๆ แล้วส่งมอบ 0.83 อัตราการออกลดลงเหลือ 8% ปัญหาการถือครองเชิงลบลดลง และอัตราเริ่มเข้าใกล้กับอุตสาหกรรม
กรณีขาขึ้นคือ: ค่าธรรมเนียมที่จับได้ต่อปริมาณการซื้อขาย 1 ดอลลาร์เข้าใกล้ Uniswap; หกเชนใหม่สร้างรายได้ที่ Base ไม่สามารถให้ได้; รางวัลจำนวนมากไม่มีใครรับจริง ๆ อัตราการครอบคลุมเกิน 1.0; การเจือจางไม่เป็นโครงสร้างอีกต่อไป อัตราเริ่มจาก 8.4 เท่าไปยัง 21.8 เท่า มีหลายสิ่งที่สามารถเกิดขึ้นพร้อมกัน และตามการแจกจ่าย โทเค็นมีราคาถูกพอสมควร ไม่จำเป็นต้องเกิดขึ้นทั้งหมด
กรณีขาลงคือ: ขีดจำกัดตามการออกแบบรับประกันการเจือจางตลอดไป; การเติบโตไม่สามารถแก้ไขได้ เนื่องจากการปล่อยขยายตามรายได้; สระค่าธรรมเนียม Base ยังคงลดลง; ค่าตอบแทนไม่กลับมาในตลาด; Aero เองบอกว่าการมีส่วนร่วมในการลงคะแนนในอนาคตอาจไม่จำเป็น ซึ่งเท่ากับการดึงเหตุผลในการจ่ายเงินให้กับผู้ล็อคออกไป ในเวอร์ชันนี้ 8.4 เท่าไม่ใช่การลดราคา แต่เป็นราคาที่ถูกต้องของโทเค็นที่ "การแจกจ่ายใจกว้างและการเจือจางเร็วขึ้น"
รายการความเสี่ยง
กลไกยังไม่ได้รับการตรวจสอบ เป้าหมายก็ไม่ใช่สัญญา ขีดจำกัดรางวัล gauge ทำงานเพียงวันเดียว Aero ใช้คำว่า "เป้าหมายระยะยาว" โดยพูลแต่ละพูลสามารถสูงหรือต่ำได้ มูลนิธิจะจัดการขีดจำกัดของ gauge เป้าหมายที่สามารถปรับได้โดยผู้ได้รับประโยชน์นั้นมีข้อบังคับน้อยกว่ากฎเกณฑ์ที่เป็นกลไก รายงานแนะนำให้ลดอัตราการจับแทนที่จะถือว่า 0.83 เป็นค่าที่กำหนด
ก่อนที่จะพิสูจน์ได้ว่าช่องว่างสามารถแคบลงได้ ช่องว่างนี้เป็นสิ่งที่จับต้องได้ ตามจังหวะปัจจุบัน Aero จะมีการแจกจ่ายน้อยกว่าการออก 80 ล้านถึง 105 ล้านดอลลาร์ในหนึ่งปี หากระบบใหม่ไม่สามารถแคบช่องว่างได้ การแจกจ่าย AERO จะยังคงต้องพึ่งพาการเจือจางผู้ถือหุ้น ราคาถูกจึงควรจะถูก
การเปิดเผยการบริหารจัดการไม่เพียงพอ เอกสารกล่าวว่ามูลนิธิจะจัดการอัตราค่าธรรมเนียม ขีดจำกัดของ gauge และการปรับใช้ใหม่; หน้าเว็บของมูลนิธิกล่าวว่าผู้ถือ sAERO จะมีการบริหารจัดการ ทั้งสองขัดแย้งกัน และไม่มีการเปิดเผยการลงคะแนนหรือผู้ลงนาม
Velodrome ยังไม่ได้ย้ายอำนาจล็อคเกือบครึ่งหนึ่ง 47.8% ของ veVELO ยังไม่ได้ย้าย ราคาการแลกเปลี่ยนคงที่ที่ 0.044 ผลลัพธ์ทางเศรษฐกิจได้ถูกกำหนดไว้แล้ว แต่ยังมีส่วนที่ยังไม่ได้แปลงอีกมากมายที่ยังคงเป็นอุปทานที่ไม่แน่นอน
สภาพคล่องอาจไม่กลับมาเสมอไป ปริมาณการซื้อขายในวันแรกอยู่ที่เพียง 55% ของฐานข้อมูล และ TVL ต่ำกว่าค่ามาตรฐาน 8.4% นี่อาจเป็นการเปลี่ยนผ่าน หรืออาจเป็นการสูญเสียถาวร
คุณภาพข้อมูลก็ต้องตั้งคำถาม วันที่ 9 กันยายน มีการแจกจ่าย 7.94 ล้านดอลลาร์ในวันเดียว สาเหตุไม่ชัดเจน แต่กลับเกิดขึ้นพร้อมกันในตัวเลขทั้ง 12 เดือนและตั้งแต่ต้นปี
ธุรกิจยังเล็กกว่าที่เคยเป็นมา ส่วนแบ่งค่าธรรมเนียมของ Base ฟื้นตัวจาก 17.2% เป็น 48.3% แต่ในปี 2026 ค่าธรรมเนียมเฉลี่ยต่อเดือนของ Base อยู่ที่ 9.5 ล้านดอลลาร์ ในขณะที่ในปี 2025 อยู่ที่ 19.3 ล้านดอลลาร์ ในการแย่งส่วนแบ่งในพูลที่เล็กลง มูลค่าไม่ได้มีขนาดใหญ่ตามที่เห็น
สรุป: จับตาดูว่าแต่ละการเพิ่มขึ้น 1 ดอลลาร์จะเปลี่ยนกลับมาเป็นอะไร
กุญแจสำคัญของ AERO ไม่ใช่การเจาะอัตราค่าธรรมเนียม 70% สูงเพียงใด แต่คือการที่แต่ละการเพิ่มขึ้น 1 ดอลลาร์ จะสามารถเปลี่ยนกลับมาเป็นรายได้ของลูกค้าที่ยั่งยืนได้มากเพียงใด
ขีดจำกัดรายได้ 1.2 เท่าได้เปลี่ยนปัญหาให้กลายเป็นตัวชี้วัดที่สามารถติดตามได้: อัตรารางวัลจริงเมื่อเปรียบเทียบกับรายได้ของพูลใกล้เคียงกับ 1.2 เท่าหรือไม่; AERO ที่ยังไม่ได้รับมีสัดส่วนเท่าไหร่; sAERO และ veVELO ที่เหลือจะย้ายไปที่ไหน; สระค่าธรรมเนียม Base จะหยุดการลดลงหรือไม่; รายได้จากค่าตอบแทนจะสามารถฟื้นตัวจาก 800,000 ดอลลาร์ได้หรือไม่; ค่าธรรมเนียม Slipstream / ปริมาณการซื้อขายจะดีขึ้นหรือไม่; อัตราการออกจะลดลงเหลือ 8% หรือไม่
ตัวชี้วัดเหล่านี้จะตัดสินว่า AERO เป็น "ธุรกิจที่ถูกประเมินค่าต่ำ" หรือ "ถูกประเมินค่าอย่างถูกต้องในเรื่องการเจือจางถาวร"
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

เมื่อบัญชี "โปรแกรมได้": การควบคุมและการเลือกจาก EIP-7702, ERC-4337 สู่ Native AA
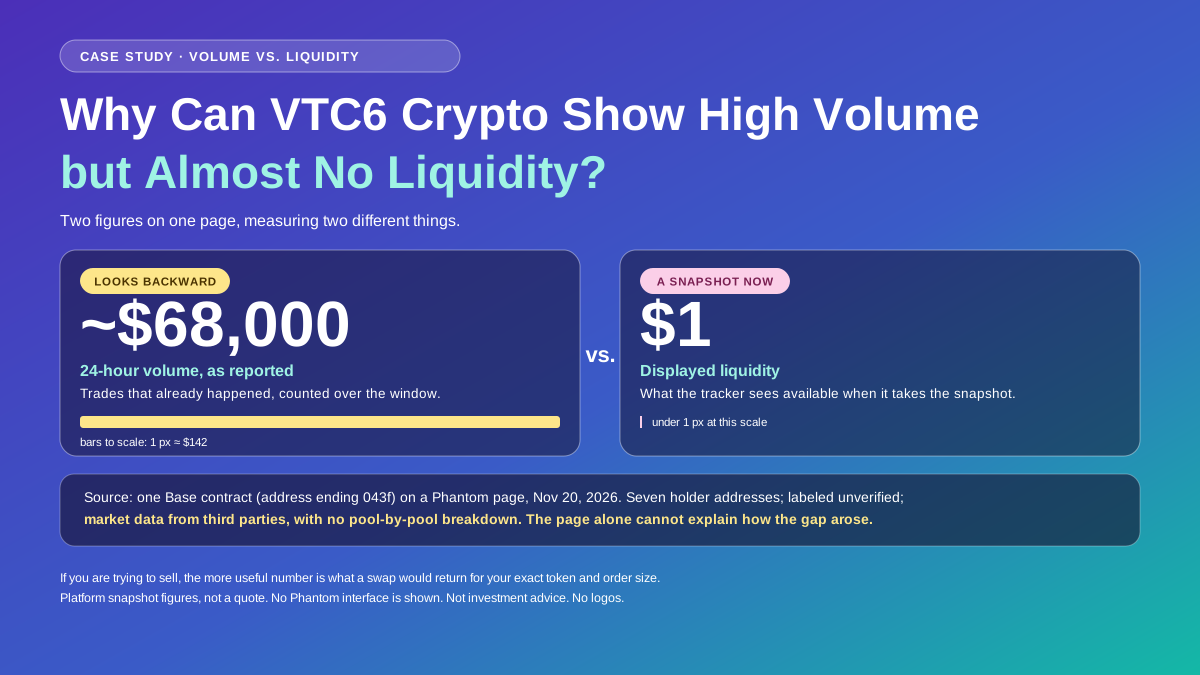
ทำไมคริปโต VTC6 จึงมีปริมาณซื้อขายสูง แต่แทบไม่มีสภาพคล่อง?
ทำไมคริปโต VTC6 จึงมีปริมาณซื้อขายสูงถึง $68K แต่มีสภาพคล่องเพียง $1? มาดูกันว่าเงินสำรองในพูล ผลกระทบต่อราคา และราคาเสนอขายบอกอะไรเกี่ยวกับความเป็นไปได้ในการขายออก
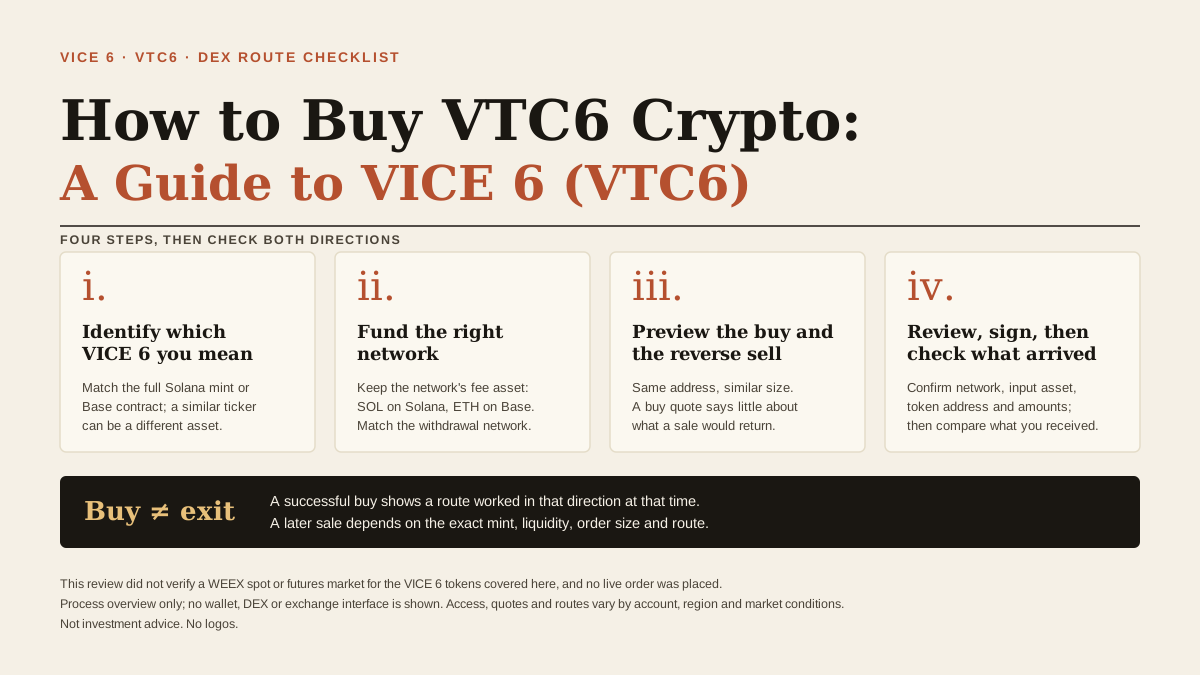
วิธีซื้อคริปโต VTC6: คู่มือ VICE 6 (VTC6)
เรียนรู้วิธีซื้อ crypto VTC6 ผ่านเส้นทาง DEX ที่รองรับ ตรวจสอบที่อยู่โทเคน VICE 6 ที่ถูกต้อง และทบทวนราคาเสนอซื้อและขายก่อนสวอป

ChatGPT Wallet ร่วมมือกับ Visa: เศรษฐกิจ Agent ยังต้องการ Stablecoin หรือไม่?

ช่องโหว่ในระบบกู้คืนอีเมลของ LUKSO ทำให้บัญชีประมาณ 300 บัญชีถูกขโมย LYX จำนวน 1.4 ล้านเหรียญ

ตลาดตกต่ำหลังจากนั้น จะใช้ "รายได้ + เรื่องเล่า" คัดกรองสินทรัพย์หลักใหม่ได้อย่างไร?

ความหยิ่งยโสและอคติของ a16z

Castle Labs รายงานว่าโปรโตคอลคริปโตมีรายได้ 13.7 พันล้านดอลลาร์ในหนึ่งปี

การอัปเกรดที่เสนอของ XRP อาจปรับปรุงการซื้อขายโดยไม่เพิ่มความต้องการโทเค็น

หนึ่งปีของเหรียญ Stablecoin JPYC: ผู้ใช้ที่ไม่มีค่าธรรมเนียมแรกคือพ่อค้าไข่ควาย; ขีดจำกัดการทำธุรกรรมเดียวตั้งไว้ที่ 1 ล้านเยน

Ethereum ข้ามสายต้อนรับวิธีใหม่: EEZ จะทำลายเกาะสภาพคล่อง L2 ได้อย่างไร?
องค์กรเช่น a16z คัดค้านกฎหมายภาษาสินทรัพย์ดิจิทัลของรัฐอิลลินอยส์

นักลงทุนเลือก HYPE, SUI และ UNI เป็นอันดับแรก

สี่กลยุทธ์ด้านความปลอดภัยจากเหตุการณ์การโจรกรรมกระเป๋าเงิน
การเข้าใจ DEX "Hyperliquid" ผ่านการฝึกอบรมเชิงปฏิบัติการ|สมาคมเศรษฐกิจดิจิทัลญี่ปุ่น

Bullish แต่งตั้ง Stacey Cunningham เป็นประธาน

ความเงียบคือการเห็นด้วย: ทำไมบริษัทในสหรัฐอเมริกาจึงคัดค้านการทำให้หุ้นของตนเป็นโทเค็นโดย OKXICE?

ผู้ใช้กระเป๋าเงินที่ดูแลตนเองบน iOS สูญเสียประมาณ 561,000 ดอลลาร์สหรัฐ

a16z Frontier: AI สามารถทำซ้ำแอปพลิเคชันทั้งหมด โอกาสที่แท้จริงของ Web3 อยู่ที่ไหน?

การปรับกลไกค่าธรรมเนียมของพูล StablePair ใน Uniswap

Elysium Mainnet Countdown: 29 Eco-Projects to Watch

ใครคือผู้ควบคุมโครงการคริปโต? ภายในแนวทางใหม่ของ SEC

ICE ร่วมมือกับ Hyperliquid, คู่อริของตลาดแบบดั้งเดิมกำลังเปลี่ยนแปลง
Apple กลับมาครองอันดับหนึ่งด้าน market cap แร่เงินกลับมาใกล้ $50 | WEEX สรุปตลาดประจำวัน (02/11/2026)
ณ เวลาปิดตลาดวันที่ 31/10 market cap ของ Apple แซงหน้า Nvidia อีกครั้งระหว่างการปรับฐานของหุ้นเทคโนโลยี Alphabet ร่วงมากกว่า 10% ในสัปดาห์ที่แล้ว ราคาแร่เงินกลับมาใกล้ $50 โทเคน TRUMP พุ่งขึ้นมากกว่า 10% ในช่วง มากกว่า 24 ชั่วโมง ส่วน OP ปรับขึ้นหลังทรงตัว สำหรับวันที่ 02/11 นักลงทุนจับตา Marriott ก่อนตลาดเปิด และผลประกอบการหลังปิดตลาดของ Apple, Palantir และบริษัทอื่นๆ

WEEX Exclusive: Apple กลับมาครองอันดับบริษัทจดทะเบียนมูลค่าสูงสุด เงินกลับมาใกล้ $50 | WEEX Daily Market (02/11/2026)

OKXICE เผชิญการคัดค้านจากผู้ประกอบการ 50 ราย ขณะที่ Nvidia และ Nike เข้าร่วมการต่อต้าน

แฮ็กเกอร์ Binance ทำผิดพลาดในการแปลงสินทรัพย์: ขายโทเค็น PROM มูลค่าประมาณ 5 ล้านดอลลาร์ แต่ได้รับ Ethereum เพียงประมาณ 71 ดอลลาร์
[สัมภาษณ์] CEO ของ JPYC: "กฎการโอนเงิน 1 ล้านเยนเป็นสิ่งที่มากเกินไป... คาดว่าจะมีการผ่อนคลายในฤดูใบไม้ผลิหน้า"
ส่วนแบ่งตลาดการให้กู้ยืมของ Spark ในไตรมาสที่สามเพิ่มขึ้นเป็น 13.2% รายได้สุทธิลดลง 30%
Uniswap Labs, a16z และกองทุนการศึกษาด้าน DeFi เรียกร้องให้รัฐอิลลินอยส์ยกเว้นภาษี DeFi
เมื่อบัญชี "โปรแกรมได้": การควบคุมและการเลือกจาก EIP-7702, ERC-4337 สู่ Native AA
ทำไมคริปโต VTC6 จึงมีปริมาณซื้อขายสูง แต่แทบไม่มีสภาพคล่อง?
ทำไมคริปโต VTC6 จึงมีปริมาณซื้อขายสูงถึง $68K แต่มีสภาพคล่องเพียง $1? มาดูกันว่าเงินสำรองในพูล ผลกระทบต่อราคา และราคาเสนอขายบอกอะไรเกี่ยวกับความเป็นไปได้ในการขายออก
วิธีซื้อคริปโต VTC6: คู่มือ VICE 6 (VTC6)
เรียนรู้วิธีซื้อ crypto VTC6 ผ่านเส้นทาง DEX ที่รองรับ ตรวจสอบที่อยู่โทเคน VICE 6 ที่ถูกต้อง และทบทวนราคาเสนอซื้อและขายก่อนสวอป
ChatGPT Wallet ร่วมมือกับ Visa: เศรษฐกิจ Agent ยังต้องการ Stablecoin หรือไม่?
ช่องโหว่ในระบบกู้คืนอีเมลของ LUKSO ทำให้บัญชีประมาณ 300 บัญชีถูกขโมย LYX จำนวน 1.4 ล้านเหรียญ
ตลาดตกต่ำหลังจากนั้น จะใช้ "รายได้ + เรื่องเล่า" คัดกรองสินทรัพย์หลักใหม่ได้อย่างไร?
บทความล่าสุด


เหรียญที่ลิสต์ล่าสุดบน WEEX


