
شريك سابق في بولي تشين يبدأ مشروعه الخاص: دخول سوق العقارات المرمزة، وجمع 50 مليون دولار في جولة التمويل الأولية ليصبح "S&P 500" في مجال العقارات

 فضّلنا على Google


المؤلف: زين، PANews
تجاوز حجم سوق العقارات السكنية في الولايات المتحدة 50 تريليون دولار، ولكن على عكس سوق الأسهم، لا يزال المستثمرون يفتقرون إلى أداة مالية ناضجة تتيح لهم الحصول على تعرض مباشر لأسعار سوق الإسكان الأمريكي.
أنشأت مؤسسات مثل FHFA وCase-Shiller نظامًا متطورًا لإحصاءات أسعار المنازل، لكنها لم تتمكن من تشكيل سوق استثمار مؤشرات ذو سيولة واسعة مثل ETF S&P 500.
تحاول شركة ناشئة تُدعى Index Industries تغيير هذا الوضع. من خلال تحديث يومي لمؤشر أسعار المنازل في الولايات المتحدة، وتقنية التشفير، والخدمات المالية ذات الصلة، تأمل الشركة في تحويل التغيرات في الأسعار المنتشرة عبر ملايين المنازل إلى أصول مالية قابلة للاستثمار والتداول.
في 10 نوفمبر 2026، أعلنت Index Industries عن إتمام جولة تمويل أولية بقيمة 50 مليون دولار، بقيادة Lightspeed Venture Partners، بمشاركة Polychain Capital وGalaxy Ventures وWintermute Ventures.
تأسست هذه الشركة التي كانت في السابق تحت الرادار، من قبل جوش روزنثال، الرئيس السابق لشركة Polychain Capital، وبراين هاردكر، مؤسس ورئيس منصة العقارات السكنية Longmark. في الصورة: جوش روزنثال في الأعلى اليسار، وبراين هاردكر في الأسفل اليمين (مصدر الصورة: Lightspeed)
سوق الإسكان بقيمة 55 تريليون دولار، ولا يوجد منتجات استثمارية مؤشّرة
لطالما كانت العقارات السكنية جزءًا مهمًا من ثروة الأسر.
وفقًا لبيانات الحسابات المالية للاحتياطي الفيدرالي للربع الثاني من عام 2026، بلغت قيمة أصول المنازل المملوكة من قبل الأسر الأمريكية 49.8 تريليون دولار، وصافي ثروة المنازل حوالي 35.8 تريليون دولار. وتقدر Index Industries أن حجم سوق العقارات السكنية في الولايات المتحدة يصل إلى 55 تريليون دولار. تختلف نطاقات الإحصاءات والمعايير، لكنها تعكس جميعها الحجم الضخم لهذه الفئة من الأصول.
ومع ذلك، هناك فجوة واضحة بين حجم السوق وسهولة الاستثمار.
بالنسبة للمستثمرين العاديين، هناك ثلاث طرق رئيسية للمشاركة في سوق العقارات الأمريكية: شراء المنازل مباشرة، وصناديق الاستثمار العقاري (REITs)، وأسهم مطوري العقارات. لكن هذه النماذج تواجه أيضًا مشكلات موضوعية مثل التكاليف العالية للإدخال، وتكاليف الإدارة، والاعتماد على قدرة التشغيل من قبل المؤسسات، ولا تمثل اتجاهات أسعار السوق السكنية بشكل كامل.
تظهر المشكلة: هل يمكن الحصول على تعرض شامل لسوق الإسكان الأمريكي دون الحاجة لامتلاك أي منزل، تمامًا كما هو الحال عند شراء صندوق مؤشر S&P 500؟
في الواقع، تمتلك الولايات المتحدة نظامًا متطورًا لإحصاءات أسعار المنازل. من بين المؤشرات الأكثر أهمية، مؤشر أسعار المنازل FHFA الذي تصدره الهيئة الفيدرالية لتمويل الإسكان (FHFA)، ومؤشر أسعار المنازل S&P CoreLogic Case-Shiller التابع لشركة S&P Global. لقد أصبحت هذه المؤشرات مرجعًا مهمًا لدراسة سوق العقارات الأمريكية، وإدارة مخاطر الرهن العقاري، وتقييم الأصول.
لكنها لا تزال في جوهرها مؤشرات إحصائية، وليست منتجات مالية يمكن للمستثمرين العاديين شراؤها مباشرة. وهذا يتناقض بشكل حاد مع سوق الأسهم: حيث يسمح مؤشر S&P 500 للمستثمرين بتحويله إلى أصول قابلة للتداول من خلال أدوات مالية مثل ETF والعقود الآجلة والخيارات. تفتقر العقارات إلى بنية تحتية سوقية ناضجة مماثلة.
تحاول Index Industries معالجة هذه الفجوة الطويلة الأمد في الأدوات المالية.
من تحديث شهري إلى تحديث يومي، كيف يقيس مؤشر USHP أسعار المنازل الأمريكية
المنتج الأساسي الأول لشركة Index Industries هو مؤشر USHP (مؤشر أسعار المنازل الأمريكية).
تعتمد مؤشرات أسعار المنازل التقليدية بشكل رئيسي على المعاملات العقارية التي حدثت بالفعل. نظرًا لانخفاض تكرار المعاملات العقارية، وطول فترة جمع البيانات ومعالجتها، يتم إصدار مؤشرات مثل FHFA وCase-Shiller عادةً على أساس شهري، مما يجعل من الصعب على المستثمرين الحصول على معلومات مستمرة حول تغيرات الأسعار.
يأمل مؤشر USHP في تغيير هذا الوضع. يعتمد المؤشر على مؤشرات أسعار المنازل التقليدية مثل FHFA Purchase-Only HPI ومؤشر أسعار المنازل Freddie Mac، من خلال نموذج إحصائي يجمع البيانات ذات الصلة، ويجمع بين الاتجاهات والزخم وقابلية تحمل الرهن العقاري، لتشكيل منحنى أسعار المنازل الوطنية المحدث يوميًا.
يمكن تقسيم عملية الحساب بالكامل إلى أربع مراحل:
- إنشاء قاعدة الأسعار: يعتمد مؤشر USHP على مؤشرات أسعار المنازل التقليدية لإنشاء قاعدة أسعار موثوقة نسبيًا للمؤشر الجديد.
- تسوية إحصائية: نظرًا لتأخر إصدار مؤشرات أسعار المنازل التقليدية، يقوم USHP بتسوية البيانات المختلفة من خلال نموذج إحصائي، محاولًا تقدير موقع السوق الحالي من التغيرات في أسعار المنازل التي تم الإعلان عنها.
- دمج إشارات السوق: بالإضافة إلى تغيرات أسعار المنازل التاريخية، يدمج USHP أيضًا عوامل مثل الاتجاهات، وزخم الأسعار، وقابلية تحمل الرهن العقاري في النموذج، لتشكيل منحنى تقدير أسعار المنازل الوطنية المستمر.
- نشر البيانات على السلسلة: بعد الانتهاء من حساب المؤشر، يتم نشر مؤشر USHP وبيانات التسعير ذات الصلة على شبكة الإيثيريوم عبر Chainlink، لتوفير أساس تسعير لإصدار منتجات USHP التالية، وصكها واستردادها.
منذ مارس من هذا العام، دخل مؤشر USHP مرحلة التشغيل الفعلي، بينما كانت البيانات التاريخية السابقة تعتبر بيانات اختبار وفرضية. ووفقًا للتعريف الرسمي، تم مراجعة طريقة المؤشر من قبل شركة Andrew Davidson & Co، المتخصصة في تحليل بيانات الرهن العقاري والإسكان.
على أساس المؤشر، صممت Index Industries نوعين من المنتجات المالية: USHP وUSHPi.
USHP هو أصل مؤشر مرمز يعتمد على مؤشر USHP، تصدره USHP Limited، ويدعمه أصول احتياطية مرتبطة بالإسكان، ويمكن لحامليه الحصول على تعرض لأسعار مؤشر أسعار المنازل الأمريكية من خلال USHP. من المهم توضيح أن USHP لا يمثل ملكية المنازل، ولا يتم تقسيم المنازل إلى أجزاء كبيرة للبيع. جوهره هو توفير تعرض مالي مرتبط بمؤشر أسعار المنازل الأمريكية.
USHPi هو النسخة المدرة للعائد من USHP. يمكن لحاملي USHP تحويله إلى USHPi، ويمكن لمؤسسة USHP توزيع جزء من عائدات الأصول الاحتياطية على حاملي USHPi. تهدف هذه التصميم إلى معالجة مشكلة أخرى في منتجات مؤشرات أسعار المنازل التقليدية: يمكن أن يؤدي ارتفاع أسعار المنازل إلى تحقيق مكاسب رأسمالية، لكن مؤشر أسعار المنازل نفسه لا ينتج تدفقات نقدية تلقائية مثل فوائد السندات أو إيجارات العقارات.
تحويل مؤشرات العقارات إلى أدوات مالية، محاولة فاشلة قبل 20 عامًا
في الواقع، لم يكن إنشاء منتج مالي حول مؤشر أسعار المنازل فكرة جديدة.
في عام 2006، حاولت بورصة شيكاغو التجارية (CME) القيام بشيء مشابه. في مايو من ذلك العام، أطلقت CME عقودًا آجلة وخيارات على أساس مؤشر أسعار المنازل S&P/Case-Shiller، تغطي 10 مدن رئيسية في الولايات المتحدة ومؤشر شامل. كانت فكرة تصميمها مشابهة لتلك الخاصة بـ USHP اليوم، حيث لا يحتاج المستثمرون إلى شراء منازل، بل يمكنهم المراهنة على تغيرات أسعار سوق العقارات من خلال عقود موحدة.
ومع ذلك، لم تتطور المنتجات الاستثمارية ذات المخاطر المعقولة كما توقع المصممون في الواقع.
خلال عام 2007، تم تداول 2935 عقدًا فقط من عقود CME العقارية، بينما بلغ حجم تداول جميع عقود السوق الآجلة في CME 2.2 مليار عقد. في الأشهر التسعة الأولى من عام 2008، انخفض متوسط حجم تداول العقود الآجلة العقارية بنسبة 59% مقارنة بالعام السابق، وانخفض متوسط عدد العقود المفتوحة بنسبة 70%. حاليًا، لم تختف عقود العقود الآجلة لمؤشر أسعار المنازل S&P/Case-Shiller من CME، لكنها لم تشكل أبدًا عمق تداول كافٍ، مما جعلها سوقًا فرعيًا هادئًا للغاية.
تظهر المشكلة: لماذا يصعب على سوق العقارات الضخم دعم سوق مشتقات مؤشرات ناضجة؟
الإجابة الأولى هي: السيولة. تمتلك الأسهم والسندات والسلع أسواق ثانوية ناضجة نسبيًا، حيث يمكن لصانعي السوق التحوط من مخاطرهم من خلال شراء وبيع الأصول ذات الصلة. لكن دورة تداول العقارات السكنية طويلة، وتكاليف المعاملات مرتفعة، والمشاركون فيها متنوعون نسبيًا.
ثانيًا، السوق العقارية محلية للغاية، مما يعني أن هناك مخاطر أساسية بين المؤشر والأصول المحددة (Basis Risk). قد تتغير أسعار المنازل التي يمتلكها المستثمرون بسبب عوامل مثل الموقع، وعمر المنزل، والتجديد، بشكل مختلف عن المؤشر. بالنسبة للمؤسسات التي ترغب في التحوط من المخاطر، فإن الانحراف بين المؤشر والأصول التي يمتلكونها سيقلل من قيمة استخدام المشتقات.
ثالثًا، يفتقر السوق إلى عدد كافٍ من نظراء التداول الطبيعي. لتشكيل سيولة لمشتقات مؤشرات أسعار المنازل، يجب أن يكون هناك مستثمرون يرغبون في الشراء والبيع في نفس الوقت. قد يكون لدى مطوري العقارات، ومؤسسات الرهن العقاري، ومالكي المنازل احتياجات للتحوط، لكن تعرض مخاطرهم، وأفق استثماراتهم، واتجاهاتهم في التداول لا تتطابق دائمًا، مما يجعل من الصعب على صانعي السوق الحفاظ على أسعار مستقرة وعمق تداول.
تقدم هذه التاريخ دروسًا مهمة لـ Index Industries.
على الرغم من أنها ليست تمامًا مثل عقود CME الآجلة للعقارات قبل 20 عامًا، حيث تقدم CME مشتقات تسوية نقدية تعتمد على مؤشر أسعار المنازل، بينما تحاول USHP إنشاء منتج مؤشري يمكن الاحتفاظ به واسترداده من خلال التشفير والأصول الاحتياطية.
لكن كلاهما يواجهان نفس المشكلة الأساسية: كيفية خلق طلب مستمر على التداول في سوق يتميز بتردد تداول منخفض، وأصول موزعة بشكل كبير.
سعر --
كيف تغير Index Industries قواعد اللعبة؟
تظهر فشل CME أن العقبات التي تواجه منتجات مؤشرات العقارات لا تقتصر على نقص أدوات التداول، بل تشمل أيضًا نقص في نظراء التداول المستمر وتوفير السيولة الفعالة. تحاول Index Industries تغيير الهيكل المالي وراء المنتج.
أولاً، لم يعد USHP يعتمد على نموذج العقود الآجلة التقليدية، بل يحول مؤشر أسعار المنازل إلى أصول مرمزة يمكن الاحتفاظ بها وصكها واستردادها. وهذا يجعل الاستثمار في مؤشرات أسعار المنازل يتحول من مجرد مراهنة على الأسعار إلى طريقة أكثر قربًا من تخصيص الأصول مثل صناديق المؤشرات.
ثانيًا، أنشأ USHP احتياطي سيولة خاص لدعم استرداد المستثمرين. وفقًا لعرض احتياطي 31 أغسطس 2026 على موقع USHP الرسمي، فإن حوالي 86% من الاحتياطي يتكون من أصول مرتبطة بالإسكان، بينما تشكل النقد والنقد المعادل 8%، والرموز المستقرة والسندات المرمزة 6%.
يعتمد USHP على القيمة الصافية للاحتياطي لكل رمز، أو القيمة السوقية للمؤشر، كمرجع لتسعير الصك والاسترداد. بمعنى آخر، حتى إذا ارتفع مؤشر أسعار المنازل في الولايات المتحدة، إذا لم تنمو القيمة الصافية للأصول الاحتياطية بشكل متزامن، فإن المستثمرين سيستردون فقط وفقًا للقيمة الصافية المنخفضة. تهدف هذه الآلية إلى تجنب دفع الرموز بأسعار أعلى من قيمة الأصول الأساسية، لكنها تعني أيضًا أن حاملي USHP لا يمكنهم دائمًا الخروج وفقًا لتقييمات مؤشر أسعار المنازل.
يوفر هذا للمستثمرين قناة خروج مختلفة عن التداول في السوق الثانوية، ويربط أيضًا سعر المنتج بحالة الاحتياطي الأساسي. ومع ذلك، لا تزال الأصول الاحتياطية لا تعادل النقد. هذه الآلية التسعيرية تعالج بشكل أكبر مشكلة قيود التقييم، لكنها لا تحل بمفردها مشكلة السيولة.
لذلك، أدخلت Index Industries الأموال المؤسسية وصانعي السوق المحترفين، لبناء عمق تداول أولي للمنتج. حصل USHP على تعهدات تمويل مؤسسية تصل إلى 100 مليون دولار قبل الإطلاق الرسمي، حيث تتوقع Galaxy وكياناتها المرتبطة أن تكون بمثابة صانعي السوق وتوفير السيولة لـ USHP؛ بينما تعهدت شركة Forward Industries، التابعة لصندوق Solana، باستثمار ما يصل إلى 50 مليون دولار.
بالإضافة إلى ذلك، يخطط USHP للانضمام إلى سوق الإقراض، وبروتوكولات العائد، ومنصات التداول، مما يسمح للرموز بالدخول في المزيد من السيناريوهات المالية على السلسلة. مقارنة بعقود مؤشرات أسعار المنازل الآجلة المستقلة في الماضي، من المتوقع أن يوسع هذا التصميم نطاق استخدام المنتج، مما يجعل تعرض أسعار العقارات جزءًا من محفظة استثمارية على السلسلة.
من حيث هيكل المنتج، تحاول Index Industries بناء أكثر من مجرد أداة استثمار في مؤشر أسعار المنازل، بل مجموعة من البنية التحتية المالية التي تجمع بين تسعير المؤشر، وإدارة الاحتياطي، وإصدار واسترداد السيولة المؤسسية.
ومع ذلك، لا تزال هذه الترتيبات في الغالب في مرحلة تصميم المنتج والاستعداد للإطلاق. لا تزال قدرة الأصول الاحتياطية المرتبطة بالإسكان على التحويل، وآلية الاسترداد تحت ضغط السوق، وما إذا كان السوق الثانوية يمكن أن تشكل طلبًا مستمرًا للشراء والبيع، بحاجة إلى بيانات تشغيل فعلية للتحقق. تحتاج Index Industries إلى التحقق من أن الهيكل المالي المدعوم بالتشفير يمكن أن يجعل هذا التداول مستمرًا حقًا.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً

المنطقة العمياء في الإقراض الخاص في DeFi: المخاطر الحقيقية وراء الأسعار المستقرة

Chainlink تتعاون مع UBS لتعزيز إدارة السندات المرمزة على الإيثيريوم

Coinbase Ventures: يبدأ وكيل الذكاء الاصطناعي في تداول الأسهم والعملات، لكن ما يستحق القيمة الحقيقية ليس روبوتات التداول

خطط بوليماركت الأمريكية للمراهنات على النفط والغاز بعد تداولات بقيمة مليار دولار في العملات المشفرة

تحويل سوق Polymarket للعملة المشفرة إلى آلية تسعير Chainlink

Coinbase Ventures تحلل الطبقات الأربعة لتقنية Agent وتوضح منطق الاستثمار في هذا المجال
Aave Labs تقدم تقرير الأداء: فريق مكون من 97 شخصًا، كيف تدير أعمال DeFi؟

التوكنة: بنك إنجلترا وسنغافورة وتايلاند يربطون بين البلوكشين والتبادل التقليدي

أفضل 5 منصات سوق التنبؤات لمتابعتها في 2026

Chainlink و Moody’s تكملان تجربة اختبار الشبكة لتصنيفات الائتمان عبر السلاسل
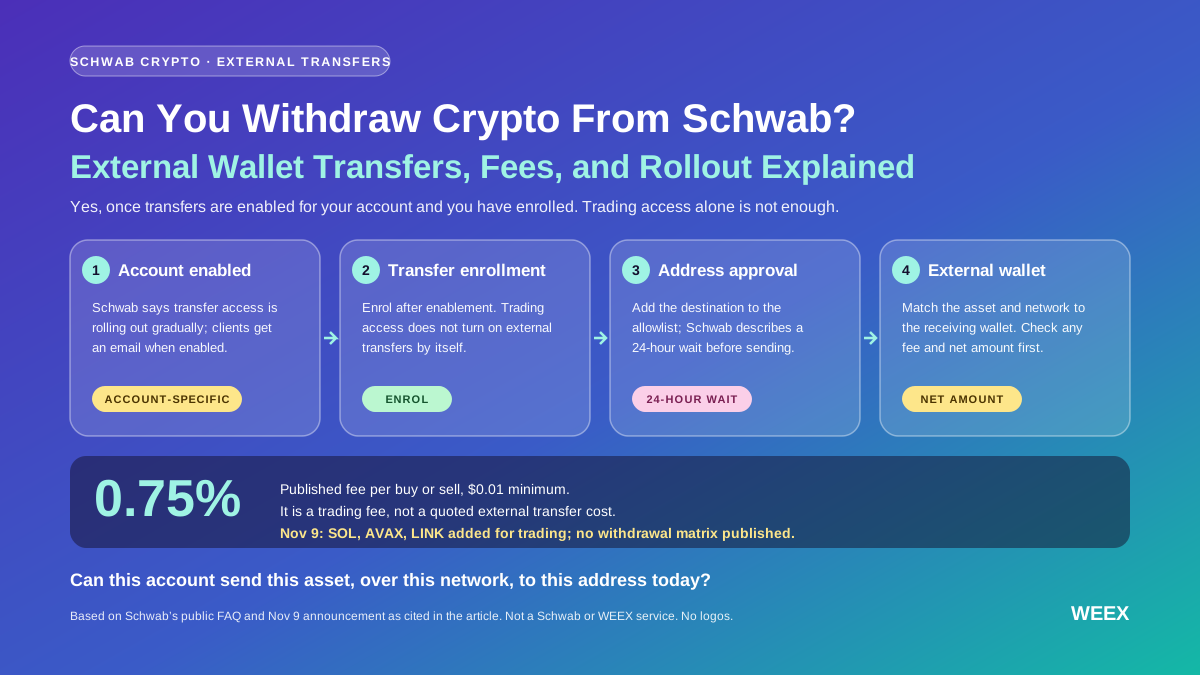
هل يمكنك سحب العملات الرقمية من شواب؟ تحويلات المحافظ الخارجية والرسوم وشرح الإطلاق
اكتشف متى تتيح Schwab Crypto سحب العملات الرقمية إلى محفظة خارجية، وكيف تعمل مهلة انتظار العنوان البالغة 24 ساعة، ولماذا تُفرض رسوم التداول %0.75 بصورة منفصلة.

Aave Labs تستحوذ على Avon لإطلاق القروض ذات الفائدة الثابتة على بروتوكولها
ما الذي ينقص الودائع المرمزة لتضاهي العملات المستقرة؟

Swift تنضم إلى جمعية ERC-3643، وإطلاق إطار الامتثال للسندات على السلسلة
إجمالي ودائع reUSD و reUSDe يتجاوز 400 مليون دولار، و reUSD متاح على Monad

كونسنسيس تطلق نظامًا جديدًا للبنوك للتعامل عبر سلاسل الكتل

هونغ كونغ تخطط لإصدار رمز ذهبي مدعوم بسبائك وزنها 400 أونصة للمعاملات المصرفية

Chainlink تطلق خدمة بيانات أسعار الأصول الحقيقية على مدار الساعة وطوال أيام السنة، Aave تتبنى الخدمة كمستخدم أولي
شركة Further Asset Management تعتمد Chainlink ACE لمنصة الامتثال في أبوظبي

Chainlink تطلق CustodySync مع Anchorage لربط الحفظ وقروض DeFi

Chainlink تكشف عن تسعير على مدار الساعة للأصول المرمزة مع اعتماد Aave للتغذيات

رئيس CFTC سيلغ يدعم قواعد التمويل على السلسلة في Link:NYC
Chainlink تطلق خدمة أسعار على مدار الساعة للأسهم

Chainlink تطلق خدمة بيانات السوق على مدار الساعة لدعم تداول الأصول المرمزة

بورصة لندن للمعادن تستكشف توكنيزات المعادن في هونغ كونغ

السيناتور ستيف داينز يدعم Chainlink قبل حدث Link

تقييم مخاطر Vault من S&P على Chainlink
دورة نموذج PMM: ندم DODO يتم إصلاحه على Robinhood RWA DEX

أبوظبي Further تعتمد Chainlink ACE لدعم مراجعة الامتثال

إصلاحات بوليماركت لعقود البيتكوين وارتفاع تداول بينانس ينخفض على الفور
المنطقة العمياء في الإقراض الخاص في DeFi: المخاطر الحقيقية وراء الأسعار المستقرة
Chainlink تتعاون مع UBS لتعزيز إدارة السندات المرمزة على الإيثيريوم
Coinbase Ventures: يبدأ وكيل الذكاء الاصطناعي في تداول الأسهم والعملات، لكن ما يستحق القيمة الحقيقية ليس روبوتات التداول
خطط بوليماركت الأمريكية للمراهنات على النفط والغاز بعد تداولات بقيمة مليار دولار في العملات المشفرة
تحويل سوق Polymarket للعملة المشفرة إلى آلية تسعير Chainlink
Coinbase Ventures تحلل الطبقات الأربعة لتقنية Agent وتوضح منطق الاستثمار في هذا المجال
أحدث المقالات


أحدث إضافات العملات على WEEX


