
Kriptovalyuta Birinci Səviyyə İnvestisiyası: İnsan Təbiəti, Hüquq və Kapitalın Üçbucaqlı Mübarizəsi

 Google-da bizi seçin


Biz daha çox realizmə, risk qiymətləndiricisinə, insan təbiətini müşahidə edənə çevrilirik.
Müəllif: Legal, IOSG
Kriptovalyuta sahəsində illərdir dərinləşərək, yüzlərlə layihəyə investisiya etdik, sektordakı investisiya şərtlərini əvvəlcə başa düşməməkdən qəbul etməyə, sonra isə bu gün düşünməyə və sual verməyə gəldik:
Bir layihənin strukturu getdikcə daha mürəkkəb, sənədləri daha peşəkar olduqda, biz həqiqətən təhlükəsizliyi artırırıq, yoxsa sadəcə riskləri daha gözəl göstəririk? Müqavilələrdə idarəetmə şərtləri dolduqda, bu hüquqlar həqiqətən icra oluna bilərmi, yoxsa sadəcə kağız üzərindədir?
Web3 investisiyalarının sistematik riskləri, çox vaxt bazarda deyil, strukturların özünün məsuliyyətliliyinin (Accountability) çatışmazlığındadır. Sənədlər gözəl, terminlər tamdır, lakin ən pis ssenaridə investorlar məsuliyyət daşıyan tərəfi tapa bilmir, idarəetmə hüququnu məhdudlaşdıra bilmir, müalicə yolları bağlanır; bu, əslində risk idarəetməsi deyil, riskin paketlənməsidir.
Üç dəfə təkrarlanan struktur problemləri:
Subyektlərin həddindən artıq bölünməsi: Dəyər, idarəetmə hüququ və məsuliyyət süni şəkildə ayrılır. Tədqiqat / əməliyyat bir şirkətdə, token buraxılışı və xəzinə başqa bir subyekt (fond / SPV) altında, investorların imzaladığı isə yalnız birinin ola bilər. Görünüşdə risk izolyasiyası, əslində isə "risk sahibsizliyi": problem yarandıqda hər kəs "bu mənim işim deyil" deyə bilər. Investorların həqiqətən qorxduğu, heç vaxt mərkəzləşdirmə deyil, məsuliyyətsizlikdir.
İdarəetmə simvolikləşir: Sənəd var, mexanizm yoxdur; hüquq var, amma diş yoxdur. İlk dövrlərdə investorların şifahi vədləri, cəngavər razılaşmaları (indiki dövrdə qəribə bir qərb kovboyu ruhu kimi görünür), sonrakı SAFTE/SAFE/SAFT/SAFE+Token Warrant ilə, əsas mərhələlər hələ də boşdur: əhəmiyyətli məsələlərin substansial razılığı, xəzinə xərclərinin büdcəsi və audit tempi, çox imzalı imzalayıcıların dəyişmə qaydaları, məlumat açıqlamasının çərçivəsi və sərhədləri, oxumaq şirkət idarəçiliyi kimi görünür, icra etmək isə bir arzu siyahısı kimidir.
Müalicə yolları struktur olaraq zəifləyir: Aktivlər hüquqdan daha sürətli qaçır, subyektlər prosedurdan daha sürətli dəyişir, sərhəd xərcləri kompensasiyadan daha yüksəkdir; bunlar kriptovalyuta investisiyalarında hüquqların qorunmasının çətinliklərinin səbəbləridir. Investorlar üçün həqiqi risk idarəetməsi, şərtləri daha uzun yazmaq deyil, ən pis ssenaridə "qanamağı dayandırmaq", "tələb etmək" və "icra etmək" imkanını təmin etməkdir.
Bu sahə erkən "qaranlıq meşə" dövründən çıxdı, lakin layihələrin birdən-birə çökməsi hələ də tez-tez baş verir. İki əsas səbəb var: birincisi, bəzi qurucuların müqavilə ruhuna hörmət etməməsi, ikincisi, sahənin struktur yaddaşının olmaması, investorların struktur dizaynında eyni səhvləri təkrarlaması.
Bu məqalə beş real hadisə senarisi vasitəsilə, gündəlikdə göz ardı edilən, lakin ekstremal vəziyyətlərdə ölümcül ola biləcək struktur problemlərini müzakirə edir, praktiki dərsləri əməliyyat prinsiplərinə çevirir.
Hadisə 1: "Mükəmməl Struktur"dan "İtən Cavabdeh"ə
【Bu hadisənin açar sözləri: Subyektlərin bölünməsi, hüquqi subyektin mövcudluğu】
Bir neçə il əvvəl, blokçeyn oyun infrastrukturunu qurmağa həsr olunmuş bir layihə ilə tanış olduq. Komanda arxa planı parlaq, təcrübəsi isə ən yüksək səviyyədədir, "bir düymə ilə zəncirləmə" həlli ənənəvi oyun istehsalçılarının əsas ağrılı nöqtələrini hədəf alır. Maliyyələşmə və qlobal tənzimləmələrdən qaçmaq üçün, layihə tərəfi o dövrdə geniş şəkildə qəbul edilən "mükəmməl" offshore strukturu hazırladı: ABŞ-ın Delaver ştatında bir ana şirkət qeydiyyatdan keçirdi, texniki tədqiqat üçün məsuliyyət daşıyır, eyni zamanda kriptovalyuta dostu Cəbəlitarıqda bir SPV (xüsusi məqsədli subyekt) yaradıldı, yalnız Token buraxılışı üçün. Texnologiya və komanda ABŞ-da, Token offshore SPV-dədir, bu, o dövrdə investisiya dairələrinin standart konsensusu idi.
Bu cür strukturla qarşılaşdıqda, investorlar adətən iki yol seçir: ənənəvi səhmdar investorlar pullarını ana şirkətə yatırır, məntiqi budur ki, komandaya nəzarət edərək layihəyə nəzarət edirlər. Biz isə daha "Kripto Yerli" bir yol seçdik: birbaşa Cəbəlitarıqdakı SPV ilə Token Alış Müqaviləsi imzaladıq, investisiya ilə gələcək token hüququnu əldə etdik. Bizim qiymətləndirməmiz, tokenin bu ekosistemin gələcək əsas aktivinin olmasıdır, birbaşa Token hüququ əldə etmək səhmdən daha birbaşa görünür. O dövrdə bu, olduqca məntiqli bir qiymətləndirmə idi.
İnvestisiya tamamlandıqdan sonra, nisbətən sakit bir dövr başladı. Layihənin irəliləməsi yavaş, lakin sabit idi, komanda investorlarla həmişə nəzakətli və ölçülü bir ünsiyyət saxlayırdı.
Lakin bir gün, Cəbəlitarıqdakı SPV, ABŞ ana şirkətinə və hər hansı bir investora xəbər vermədən, birdən CEO-nu dəyişdiyini elan etdi, demək olar ki, eyni vaxtda bir tərəfdən Token buraxılışını başlatdı. Daxili mübarizə açıqlandı, bazar etimadı birdən çökməyə başladı, token qiyməti buraxılışda düşdü. Bizim əlimizdəki "token hüququ", bir gecədə potensial dəyərdən yüksək volatillikli rəqəmsal tokenə çevrildi.
O zaman ilk reaksiyamız qəzəb idi, lakin sakitləşdikdən sonra, tez bir zamanda qiymətləndirdik: bu, daha çox qurucu komandanın daxili idarəetmə mübarizəsi kimi görünürdü. SPV-nin idarə heyəti açıq şəkildə ana şirkətin nəzarətindən qurtulmağa çalışırdı, ana şirkətə investisiya edən qurumlar isə hüquqi tədbirlər görməyə məcbur olacaqdı, layihə bəlkə də doğru yola qayıdacaqdı. Biz gözləməyi seçdik.
Gözlədiyimiz kimi. Ana şirkət və onun arxasında duran səhmdar investorlar ABŞ və Cəbəlitarıqda müvafiq olaraq sürətlə iddia qaldırdılar və ilkin mübarizədə uğur qazandılar: ABŞ məhkəməsindən müvəqqəti məhdudiyyət qərarı alaraq, ana şirkətin əsas texniki infrastrukturuna giriş hüququnu bərpa etdilər, eyni zamanda Cəbəlitarıq məhkəməsindən SPV-nin buraxdığı tokenlərin əksəriyyətini dondurmaq üçün qərar aldılar. Ana şirkət tərəfi ehtimal ki, nəzarəti yenidən ələ keçirəcəkdi.
Sonra, heç kimin gözləmədiyi bir dönüş baş verdi.
Cəbəlitarıq məhkəməsi dondurma qərarını ləğv etdi. Səbəb o qədər sadədir ki, insanı qorxudur: o ABŞ ana şirkəti, bir ildən çoxdur ki, tələb olunan uyğun sənədləri təqdim etmədiyi üçün, artıq bir ildən çox əvvəl Delaver ştatı hökuməti tərəfindən qanuni olaraq ləğv edilmişdir.
Hüquqi mənada, bu şirkət artıq mövcud deyil.
Hüquqi olaraq "ölü" olan bir şirkət, heç kəsi məhkəməyə verə bilməz. Onun hüquqi şəxsiyyəti yoxdur, hüquqi subyekt statusu yoxdur və məhkəmənin qorumasına layiq olan heç bir marağı yoxdur.
Ana şirkət səhmlərinə investisiya edən o qurumlar, bir gecədə tamamilə çıxış etdilər. Onların investisiya etdiyi hüquqi subyekt artıq yoxa çıxdı, bütün hüquq iddiaları kökünü itirdi. İnvestisiya, sıfıra endi.
Biz SPV token hüququna investisiya edənlər, daxili mübarizədən dolayı aktivlərimiz əhəmiyyətli dərəcədə azalsa da, ən azından ticarət edilə bilən tokenlərimizi saxlayırdıq. "Daha təhlükəsiz" hesab edilən səhmdar investorlar isə hüquqi olaraq tamamilə dayandılar.
Şükür etməkdən daha çox, o anın hissi daha çox qorxu idi. Bu sahədəki ən ölümcül risk, bəlkə də bazarın çökməsi, texniki boşluqlar, hətta qurucuların xarakteri deyil, unudulmuş, yalnız bir neçə yüz dollar dəyərində olan uyğun sənədidir.
Hadisə Nəticəsi
- Hüquqi due diligence-in davamlılığı son dərəcə vacibdir. İnvestisiya qərarının açarı, yalnız müqavilənin imzalanma anında şirkət subyektinin "yaxşı mövcudluq" (Good Standing) vəziyyətində olduğunu təsdiqləməkdə deyil, həm də investisiya dövrü boyunca davamlı uyğunluq monitorinqi mexanizmi yaratmaqda. İnvestisiya zəncirindəki hər bir hüquqi subyektin "yaşadığını" və uyğun olduğunu təmin etmək, investisiya idarəçiliyinin ən əsas alt xəttidir, lakin tez-tez göz ardı edilir.
- Offshore strukturun faktiki nəzarətini başa düşmək vacibdir. Əsas aktivlər (məsələn, token buraxılış hüququ) bir offshore SPV-yə qoyulduqda, ana şirkətin bu SPV-yə nəzarəti yalnız bir müqaviləyə əsaslanırsa, investorlar yüksək dərəcədə diqqətli olmalıdırlar. İnvestisiya müqaviləsinə güclü məhdudiyyət şərtləri (Covenants) daxil edilməlidir, məsələn: investorların əksəriyyətinin razılığı olmadan SPV-nin direktorunu və ya nəzarətçisini dəyişdirmək olmaz; ana şirkət öz qanuni mövcudluğunu qorumaq məcburiyyətindədir, əks halda pozulma şərtləri aktivləşəcək; hər hansı əhəmiyyətli qərar (məsələn, Token Buraxılışı) investorların təyin etdiyi direktorun razılığını tələb etməlidir. Bu şərtlər investisiya başlanğıcında açıq şəkildə yazılmalıdır, problem meydana çıxandan sonra deyil.
- Lider tərəfə kor-koranə inanmamaq lazımdır. Hətta sahənin ən qabaqcıl fondları belə, due diligence-də kor nöqtələr və ya açıqlanmayan maraq əlaqələri ola bilər. Müstəqil, qarşılıqlı təsdiq edilmiş arxa plan araşdırması (Reference Check) zəruridir. Investorlar müstəqil qiymətləndirmələrinə əsaslanaraq, öz vəsaitlərinin məsuliyyətini daşımalıdırlar.
Hadisə 2: Dəyərin "İtməsi" ------ Subyekt Dəyişməsi və Erkən İnvestorların Seyrisi
【Bu hadisənin açar sözləri: Subyektlərin bölünməsi, subyekt dəyişməsi seyri】
Başqa bir struktur risk növü daha gizlidir və çox vaxt "qanuni" çərçivədə baş verir.
2021-ci ildə, o dövrün bazar həyəcanında, formal təsdiq (Formal Verification) texnologiyası ilə məşğul olan bir şirkətə investisiya etdik. Komanda, ən yüksək akademik arxa plana sahib mütəxəssislərdən ibarət idi, texniki bacarıqları güclü idi, investorlara qarşı da həmişə çox hörmətli davranırdılar, əməkdaşlıq münasibətləri müsbət idi.
Lakin, təxminən iki-üç ildən sonra, qurucunun tamamilə yeni bir token buraxılış subyektini qurmağa başladığını, token layihəsini tamamilə ilkin investisiya şirkətindən ayrı bir subyekt altında irəlilətməyə çalışdığını yavaş-yavaş aşkar etdik. Daha da qəbul edilməz olan, bu yeni subyektin əvvəlki səhmdar investorlarına heç bir tanıma verməməsi və əvvəlki investorları yeni token hüquqları çərçivəsinə daxil etməyə çalışmaması idi.
Hüquqi baxımdan, onların əməliyyatları texniki cəhətdən mükəmməl idi: yeni subyekt müstəqil qeydiyyatdan keçmişdir, əvvəlki investisiya müqaviləsi bu yeni subyektin fəaliyyətini birbaşa məhdud etmir. Lakin kommersiya məntiqi baxımından, bu, əvvəlki investorların dəyərinin sistematik olaraq ələ keçirilməsi idi ------ əvvəlki investorlar maliyyə və etimadla bir komanda və bir texnologiya yetişdirmişdilər, nəticədə bu resurslar yeni subyektin içində "yenidən cücərdi", əvvəlki hüquq strukturu isə səssizcə boşaldıldı.
Sonra, bütün əvvəlki investorları təmsil edərək, qurucuyla bir neçə ay davam edən çətin müzakirələr apardıq, haqlı olaraq, öz hüquqlarımızı tələb etdik. Nəticədə, əvvəlki investorlar üçün yeni investorlarla müqayisədə daha əlverişli qiymət şərtləri əldə etdik. Lakin bu proses, qurucularla olan münasibətimizi demək olar ki, tamamilə tükətdi.
Bu hadisə bizə dərindən başa düşdü: subyekt dəyişməsi, dəyər ələ keçirmənin ən "zərif" yollarından biri ola bilər.
Hadisə Nəticəsi
- İnvestisiya müqaviləsinə "subyekt dəyişməsi qoruma şərti" daxil edilməlidir. Aydın şəkildə razılaşdırılmalıdır: əgər qurucu investisiyadan sonra müəyyən bir müddət ərzində (təklif olunan 2-3 il) yeni əlaqəli subyekt yaradır və əsas aktivlərin (xüsusilə Token) buraxılışını irəlilədirsə, əvvəlki investorlar müvafiq hüquq paylarına sahib olmalıdırlar. Bu şərt, ilk investisiya zamanı müqaviləyə daxil edilməlidir, problem meydana çıxandan sonra deyil.
- İdarəetmə hüququ qiymətləndirmədən daha vacibdir. İdarə heyəti yerləri, əhəmiyyətli struktur dəyişiklikləri haqqında məlumat almaq və razılıq hüququ, əvvəlki investorların maraqlarını qorumaq üçün son müdafiə xəttidir. Yalnız əlaqələrə və etimada güvənmək kifayət deyil.
Hadisə 3: İnsan Təbiəti Dəyişən Bir Dəyişkəndir ------ Yardım Maliyyəsi və Vədin İfası
【Bu hadisənin açar sözləri: Müalicə yollarının struktur olaraq zəifləməsi】
Əgər əvvəlki iki hadisə hüquq və strukturun soyuq mübarizəsi ilə bağlıdırsa, bu hadisə insanlıq və insan təbiətinin mürəkkəbliyi ilə doludur. Bəzən sizi məğlub edən mürəkkəb şərtlər deyil, maraqlar qarşısında sürətlə dəyişən bir insanın üzüdür.
Bu, ən dərin ayı dövründə, əvvəlki investisiya etdiyimiz bir layihə, maliyyə tükənmişdi, iflasın astanasında idi. Qurucu, hesabda heç bir pul olmadığını, yeni maliyyə daxil olmadan fəaliyyətini davam etdirə bilməyəcəyini ifadə etdi.
Mövcud investisiyaların qorunması və layihəyə bir ümid olaraq, biz yardım əli uzatmağa qərar verdik, aşağı qiymətləndirmə ilə bir yardım maliyyəsi (Down-round) həyata keçirdik. Qurucu bunun üçün dərin təşəkkürünü bildirdi.
Maliyyə gəldikdən sonra, layihə davam etdi. Bazar qısa müddət sonra canlandı, layihənin olduğu sahə populyar oldu. Qurucu bu "xilas pulunu" istifadə edərək, dalğaya çatdı, əlavə olaraq mükəmməl hekayə anlatma qabiliyyəti ilə, sonunda yeni bir dövrün tanınmış qurumlarından maliyyə aldı və əsas ticarət platformalarında uğurla yerləşdi.
Lakin, bundan sonra təsisçi ilə ünsiyyət olduqca çətinləşdi. İnvestorlar onun əvvəlki vədlərini yerinə yetirməsini istədikdə, o, bir sıra bahaneler irəli sürdü - əvvəlcə Coinbase siyahıya alınma tələblərini qəbul etmədi, tokenlərin investorlar arasında paylanmasına icazə vermədi, daha sonra özünün və ailəsinin xəstəliyi kimi müxtəlif səbəblərlə gecikdirdi, bu proses aylarla davam etdi. Nəticədə, ya digər yeni investorlarla eyni şərtləri qəbul etməli, ya da bu işdən imtina etməli oldu. İlk yardım hissi, böyük mənfəətlərin qarşısında unuduldu.
Xoşbəxtlikdən, hüquq və investisiya sonrası komandamız heç vaxt imtina etmədi, uzunmüddətli, səbirli ünsiyyət və hüquqların qorunması ilə, nəticədə əhəmiyyətli dərəcədə geri qaytarılan tokenlərin əksəriyyətini əldə etdik. Lakin bu təcrübə bir əsas problemi ortaya qoydu: mənfəət strukturlarının dəyişməsi insanların davranışını sistematik olaraq dəyişir. Bu, insanlığın pessimist bir görünüşü deyil, əksinə, müqavilə strukturlarına əvvəlcədən daxil edilməli olan bir dəyişkəndir.
Halın Nəticəsi
- Bütün kommersiya vədləri, nə qədər kiçik olursa olsun, hüquqi qüvvəyə malik rəsmi sənədlərdə yer almalıdır. Tərəfin mülayim davranışına görə hüquqi sənəd tələblərini azaltmaq olmaz. Biznes qərarları həmişə ən pis vəziyyətin fərziyyəsi əsasında olmalıdır. Ayı bazarında maliyyə dəstəyi, adətən, məlumatın ən qeyri-simmetrik olduğu, emosional təzyiqin ən yüksək olduğu anlarda baş verir - bu da hüquqi tələblərin ən asanlıqla yüngülləşdirildiyi zamandır. Tərəf ən aşağı vəziyyətdə, bizim müzakirə üstünlüyümüz ən yüksək olduğu halda, bütün vədləri rəsmi müqaviləyə yazmağı tələb etmək daha vacibdir.
- Müqavilə ruhunun nadirliyini nəzərə alaraq, razılaşmanın icrasını təmin etmək üçün "dişli" maddələr dizayn edilməlidir. İnvestisiya müqaviləsində pozulma məsuliyyətləri açıq şəkildə göstərilməlidir. Məsələn, əgər tərəf müəyyən maddələri yerinə yetirməzsə, yüksək cərimələr tətbiq ediləcək və ya investorların daha aşağı qiymətlə daha çox token almaq hüququ veriləcək. Pozulmanın xərcləri, onun xəyanətindən əldə edilə biləcək potensial mənfəətdən əhəmiyyətli dərəcədə yüksək olmalıdır. Eyni zamanda, investorların kifayət qədər müzakirə imkanlarına sahib olmasını təmin etmək, məsələn, idarə heyətindəki yerlər, mühüm məsələlərdə bir səs veto hüququ və ya şirkət bank hesablarının, çox imzalı cüzdanların birgə idarə edilməsi.
- Dəstək qərarından əvvəl, bir əsas suala cavab vermək lazımdır: Bu komandanın maliyyə böhranına düşməsinin əsas səbəbi nədir? Onların dəyərləri təzyiq testinə tab gətirə bilərmi? Şəffaflıq və uyğunluğa riayət etmək, təsisçiyə etimadsızlıq deyil, tərəflər arasındakı münasibətlərin ən əsas qorunmasıdır.
-- qiyməti
Hal Dörd: İdarəetmə Pozulması - Susmağın Dəyəri
[Bu Halın Açar Sözləri: İdarəetmə Simvolikləşdirilmişdir]
Bir risk növü var ki, bu, nə hüquqi strukturların boşluğu, nə də təsisçinin subyektiv xəyanətidir, əksinə, investorların özlərinin kritik anlarda olmamasıdır.
Biz bir vaxtlar o dövrdə çox perspektivli olan Web3 infrastruktur layihəsinə investisiya qoymuşduq. Layihənin arxasında tanınmış, sərvətli bir əsas səhmdar var idi, bu da bizim layihəyə olan inancımızın əsas səbəblərindən biri idi. Lakin bir dəfə bütün işçilərin toplantısında, bu əsas səhmdar açıq şəkildə CEO-nu işdən çıxardı, bütün komanda gözlənilmədən şok oldu.
Biz bu hadisəni yalnız o işdən çıxarılan CEO-dan eşitdik, layihə tərəfinin rəsmi bildirişi deyil.
O dövrdəki qiymətləndirmə belə idi: bu, yalnız normal idarəetmə dəyişiklikləridir, dərhal müdaxilə etməyə ehtiyac yoxdur. Auditi tələb etmədik, xüsusi səhmdar toplantısı çağırmadıq, qiymətləndirmə prosedurlarını başlatmadıq, susmağı və gözləməyi seçdik.
Təxminən altı ay bir il sonra, yeni idarəetmə heyəti elan etdi: fond likvidasiya edilir. Nəticədə, biz yalnız ilkin investisiyamızın iki faizini geri aldıq.
Hadisəni geriyə dönük qiymətləndirərkən, CEO-nun gözlənilmədən işdən çıxarılması, layihənin çöküşünün ən aydın xəbərdarlıq siqnalı idi. Şirkətdə əhəmiyyətli qeyri-normal idarəetmə dəyişiklikləri baş verdikdə, bu, adətən, əsas idarəetmə strukturunun dərin çatışmazlıqlarının meydana gəldiyini göstərir. O vaxt, investorların etməli olduğu ən vacib şey, dərhal müstəqil audit tələb etmək, idarəetməni bərpa etmək üçün müdaxilə etmək olmalı idi, yoxsa əllərini qollarını qaldırmaq.
Halın Nəticəsi
- Əhəmiyyətli idarəetmə hadisələrini məcburi "müdaxilə tetikleyiciləri" (Trigger Events) kimi qeyd edin. İnvestisiya müqaviləsində açıq şəkildə göstərilməlidir: CEO-nun qeyri-normal işdən çıxarılması, əsas səhmdar dəyişiklikləri, mübahisə və ya arbitrajın başlanması kimi əhəmiyyətli hadisələr, investorların xüsusi hüquqlarını avtomatik olaraq tetikleyecek, müstəqil maliyyə auditini tələb etmək, xüsusi səhmdar toplantısı çağırmaq, əhəmiyyətli maliyyə xərclərini dayandırmaq kimi.
- Davamlı monitorinq, passiv gözləmək deyil. İnvestisiya sonrası idarəetmə yalnız müntəzəm rüblük yeniləmələrlə bitməməlidir. Investorlar aktiv məlumat əldə etmə kanalları yaratmalıdır, o cümlədən layihənin əsas işçiləri ilə (yalnız təsisçi ilə deyil) ünsiyyət saxlamaq, investisiya sonrası müqavilədə layihə tərəfinin hər rüb CFO/CTO səviyyəsində müstəqil yeniləmələr təqdim etməsini tələb etməyi tövsiyə edirik, yalnız təsisçi vasitəsilə deyil.
Hal Beş: Tərcümeyi-halın Parıltısı - Xasiyyətin Qaranlığı
[Bu Halın Açar Sözləri: İdarəetmə Simvolikləşdirilmişdir, Dəstək Yolu Strukturca Zəiflədilmişdir]
İnvestisiya dünyasında tez-tez deyilir ki, "investisiya insanlara yatırılır". Lakin, biz parlaq bir tərcümeyi-halın bizi aldatmasına çox asanlıqla düşürük. Goldman Sachs, JPMorgan, ən yaxşı hedge fondları... bu adlar sanki özləri ilə parıltı gətirir, insanları "elit arxa plan" ilə "peşəkar, intizamlı, etibarlı" arasında bir bərabərlik qurmağa sövq edir. Lakin acı reallıq budur ki, bəzən, ən təhlükəli olanlar, məhz bu "qızıl uşaqlar"dır. Wall Street-in təlimi onlara hekayələri paketləməyi, qaydalardan istifadə etməyi, insanların qəlbini qazanmağı öyrədib. Bu bacarıqların özlüyündə yaxşı və ya pis olması önəmli deyil, lakin bir dəfə yanlış yola düşdükdə, dağıdıcı gücü gözləniləndən çox olur.
Biz "şanslı" bir şəkildə bir layihəni qaçırdıq. Təsisçinin tərcümeyi-halı mükəmməl idi, Goldman Sachs-dan JPMorgan-a qədər, yüksək vəzifələrdə çalışdıqdan sonra öz işini qurdu. Onun yaratmaq istədiyi layihə, "tamamilə ədalətli" bir onlayn kazino idi. Hekayəsi cəlbedici, komandası lüks idi, o dövrdə tanınmış bir çox təşkilat bu layihəyə qoşulmaq üçün mübarizə aparırdı. Lakin, biz "kazino" sahəsinin uyğunluq riskləri ilə bağlı böyük şübhələrimiz olduğu üçün, təsisçi ilə uyğunluq yollarını müzakirə etdikdən sonra, risk idarəetmə departamentimiz bu investisiyanı sonuncu dəfə rədd etdi.
Hekayənin dönüşü, qərar verdiyimiz ikinci gün baş verdi. Layihə bir neçə milyon dollar maliyyə topladığını elan etdi. Lakin, pul hesabına daxil olduqdan bir neçə dəqiqə sonra, təsisçi şirkətin pulunu şəxsi cüzdanına köçürməyə başladı. Sonrakı bir neçə həftə ərzində, o, həmin pulun bir neçə milyon dollarını başqa bir onlayn kazino tətbiqində itirdi. O, ədalətli bir kazino qurmağı vəd etdi, lakin nəticədə kazinonun pulunu alıb, başqalarının yerində qumar oynadı. Bu, risk idarəetməsinin uğursuzluğu deyil, açıq-aşkar bir fırıldaq və mənimsəmədir. Nəticədə, FBI müdaxilə etdi, təsisçi həbs olundu və uzun illər həbs cəzası ilə üzləşdi.
Başqa bir layihə, "onlayn Call of Duty" adlandırılan 3A oyun layihəsi idi. Komanda üzvləri ən yaxşı oyun studiyalarından gəlmişdi, lakin layihənin pul yandırma sürəti dəhşətli idi, hər ay iki-üç milyon dollar, inkişaf prosesi isə ciddi şəkildə gecikirdi. Şirkət tezliklə maliyyə böhranına düşdü, komanda yüzdən çox adamdan on nəfərə qədər azaldı.
Bu çöküş ərəfəsində, biz layihənin birgə təsisçisi və CTO-nun yeddi ay ərzində öz komanda tokenlərini ikinci dərəcəli bazarda satdığını, toplamda 700 min dollar qazandığını aşkar etdik. Hüquqi baxımdan, o, özünün vesting hissələrini satırdı, görünür, heç bir qüsuru yox idi. Lakin, kommersiya etikası baxımından, şirkət bir addımda idi, çox sayda işçi işdən çıxarılmışdı, lakin o, bir əsas lider olaraq, şəxsi qazanc üçün tokenlərini satırdı. Bu, bazara göndərilən siqnalın daha aydın ola bilməzdi: "gəmi batır, mən əvvəlcə atlayıram."
Bu iki halda, investorlar təsisçinin keçmiş parıltısına çox diqqət yetirdilər, lakin onun indiki xarakteri və davranış modelini dərinləşdirərək araşdırmağı unudurdular. Eyni zamanda, "çox imzalı" və "milestone ödənişləri" kimi əsas nəzarətlərin olmaması, maliyyənin nəzarətdən çıxmasının birbaşa səbəbi oldu.
Halın Nəticəsi
- Xasiyyətin yoxlanması (Character DD) mütləq prioritet olmalıdır. Tərcümeyi-hal bəzən düzəldilə bilər, hekayələr paketlənə bilər, lakin bir insanın xasiyyəti və davranış modeli nisbətən sabitdir. İnvestisiya təşkilatları daha sistematik xasiyyət yoxlama metodologiyası qurmalıdır, yalnız adi arxa plan yoxlaması deyil, daha dərin müsahibələr, hətta davranış təzyiq testləri də tələb oluna bilər. Xüsusilə diqqət yetirilməli olan: təsisçinin şəxsi tarixi ilə onun iddia etdiyi layihə missiyası arasında əsaslı bir ziddiyyət varmı? Qumar keçmişi olan birinin kazino açması, özü də böyük bir Red Flag-dir.
- Maliyyə nəzarəti müzakirə edilməz investisiya sərhədidir. Erken mərhələli layihələrdə, xüsusilə təsisçinin tək başına olduğu hallarda, bütün maliyyəti onun tam nəzarətində olan bir cüzdana qoymaq olmaz. Multi-sig cüzdanı məcburi tələb olmalıdır və investor və ya onun təyin etdiyi etibarlı üçüncü tərəf mütləq çox imzalı biri olmalıdır. Maliyyənin sərbəst buraxılması, aydın, ölçülə bilən Milestone-lara əsaslanmalıdır, bir tapşırıq tamamlandıqdan sonra növbəti maliyyə buraxılmalıdır. Bu, ənənəvi VC sənayesində artıq inkişaf etmiş risk idarəetmə vasitələri, kripto sahəsində daha ciddi şəkildə tətbiq edilməlidir.
- Əsas komandanın maraqlarını layihənin uzunmüddətli inkişafı ilə dərin şəkildə bağlamaq. Komanda tokenlərinin açılması yalnız zamanla deyil, layihənin milestone-ları ilə də bağlı olmalıdır, məsələn, məhsulun istifadəyə verilməsi, istifadəçi sayının müəyyən bir səviyyəyə çatması, protokolun gəlirinin müəyyən bir səviyyəyə çatması və s. Eyni zamanda, müqavilədə açıq şəkildə göstərilməlidir ki, layihə maliyyə çətinlikləri və ya əhəmiyyətli böhran dövründə, əsas üzvlərin token satışları məhdudlaşdırılacaq. Bu, həm də bir məhdudiyyət, həm də bir mövqe, icmaya və bütün investorlar üçün komandanın layihə ilə birgə yaşamağa olan qərarını göstərir.
Nəticə: Ağıla Qayıtmaq, Dövrü Keçmək
Bu qədər şeydən sonra, biz artıq o həyəcanlı "Web3 inancına" sahib deyilik. Biz daha çox realist, risk qiymətləndiricisi, insan davranışını müşahidə edən birinə çevrilmişik. Artıq böyük hekayələrə asanlıqla həyəcanlanmırıq, əksinə, hər bir detala auditor kimi baxırıq, mühəndis kimi hər bir fərziyyəni test edirik.
Bir layihəni qiymətləndirərkən, indi özümüzə dəfələrlə soruşuruq:
- Biz bu təsisçini həqiqətən tanıyırıqmı? Yalnız onun öz hekayəsindən başqa, onun kim olduğunu, keçmiş iş yoldaşlarından, keçmiş işəgötürənlərindən, hətta rəqiblərindən öyrənmişikmi?
- Bu layihənin hüquqi strukturu, həqiqətən başa düşdükmü? Gizli "geri qapılar" varmı? Təsisçi qaçarsa, əlimizdəki müqavilə, bir kağız parçasıdır, yoxsa bir qılınc?
- Maliyyə daxil olduqdan sonra, maliyyənin istifadəsinə nəzarətimiz varmı? Yoxsa yalnız təsisçinin əxlaqi şüuruna ümid etməliyik?
- Təsisçi komandasının maraqları, bizim investorların maraqları ilə tamamilə uyğun gəlirmi? Onların token açılış mexanizmləri, onları uzunmüddətli inkişaf etməyə təşviq edirmi, yoxsa qısa müddətli qazanc əldə etməyə imkan tanıyır?
- Problemlərin əlamətlərini gördükdə, "yox" deməyə cəsarətimiz varmı?
Nəticədə, yaxşı investisiya strukturu, yaxşı insanları deyil, ekstremal vəziyyətləri qorumaq üçündür. Hər kəs şərəfli olduqda, hər hansı bir struktur yaxşı işləyir; əsl sınaq, mənfəət fərqlənməsi, bazar dəyişiklikləri, etimadın çökməsi anında, əlinizdəki müqavilə sizin üçün danışa biləcəkmi?
Bu dərsləri biz gerçək pul ilə ödəmişik. Onları yazmaq, çünki inanırıq ki, sənayenin irəliləməsinin dəyəri, hər yeni iştirakçının təkrar ödəməsi lazım deyil.
Buna görə də, investisiya prosesimizdə davamlı uyğunluq monitorinqi, varlıq dəyişdirmə qoruma maddələri, çox imzalı cüzdanların məcburi tələbləri kimi mexanizmləri sistematik şəkildə daxil etdik. Bunlar yalnız kağız üzərindəki təkmilləşdirmələr deyil, bir çox real xərclərdən sonra, toplanmış sistematik yüksəlişlərdir.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Sky Protokolu 2 milyard dollarlıq stabilcoin tələbi ilə üzləşdi!

Avropa Mərkəzi Bankı tokenləşdirilmiş depozit və qiymətli kağızlar üzrə eksperimentə başlayır

Kriptovalyuta sektorunda asan pul qazanma dövrü sona çatdı? Dörd strategiya bazar likvidliyini çəkir

6 yeni AI mədənçilik layihəsi, bəlkə də gizlilik hekayəsindən sonra ən diqqət çəkən sahədir

唐华斑竹 Druckenmiller-in İnvestisiya Strategiyasının Dəyişməsi
Avropa İttifaqı kriptovalyutalarla bağlı tədbirlər görür. İki ölkəyə tapşırığın yerinə yetirilməsi üçün iki ay verilib

FBI, İŞİD-ə 26,000 ABŞ dolları kriptovalyuta köçürməkdə ittiham olunan Corciya sakini Younes Moustafa Younesi həbs etdi

Mr&强 WEEX GTA6 üslubunda AI Demo tədbirini paylaşdı

Şok İddialar: Əgər NVIDIA-ya qayıda bilmirsə, Jensen Huang yeni bir başlanğıc planlaşdırır!

ABŞ, TRM Labs ilə birlikdə kriptovalyuta cinayətləri ilə mübarizə mərkəzi qurur

Disney Dividendi 33% Artırdı və İki Rəqəmli EPS Artımı Proqnozlaşdırdı. Nəticələri İnvestorlar Üçün Nə Deməkdir?

ChatGPT Wallet Visa ilə əməkdaşlıq edir: Agent iqtisadiyyatı üçün stabilcoin lazımdırmı?

Johnson & Johnson ESMO-da 'Təmiz' Prostat Xərçəngi Məlumatı Təqdim etdi. İnvestorlar Niyə Maraqlanmalıdır?

OFAC, Comancheros komandanı sanksiyaya aldı, Tron ünvanını siyahıya aldı

Bir məqalədə anlamaq | Muskın son müsahibəsi: Starship, Grok, Optimusdan Starmində, interstellar mədəniyyətə yönəlmiş texnologiya planı

Wu Yongming: Qianwen növbəti nəsil modelləri PingTouGe çipində təlim edir
VTC6 kriptovalyutası: GTA 6-nın rəsmi coin-idir? Take-Two əslində nə təklif edib
VTC6 kriptovalyutası GTA 6-nın rəsmi coin-idirmi? Take-Two-nun Sharkbux təklifini, Rockstar-ın buraxılış məlumatlarını və eyni adlı iki Solana token mintini müqayisə edin.

Müdrik investor Druckenmiller ABŞ səhmlərini demək olar ki, tamamilə satdı: Son 50 ildə bazarı ən az başa düşdüyü dövr, AI-nin növbəti fürsəti hesablama gücündə deyil
Anthropic IPO-su: NVIDIA və süni intellekt çipləri rəqabəti üçün nə deməkdir
Anthropic IPO-sunun NVIDIA üçün nə demək olduğunu, 10 mlrd$ investisiyasından tutmuş Claude-un süni intellekt iş yükləri uğrunda Google TPU, AWS Trainium və AMD ilə rəqabətə qədər öyrənin.

Məşhur kripto marketinq mütəxəssisi: 2027-ci ildə marketinqin 5 əsas dəyişməsi
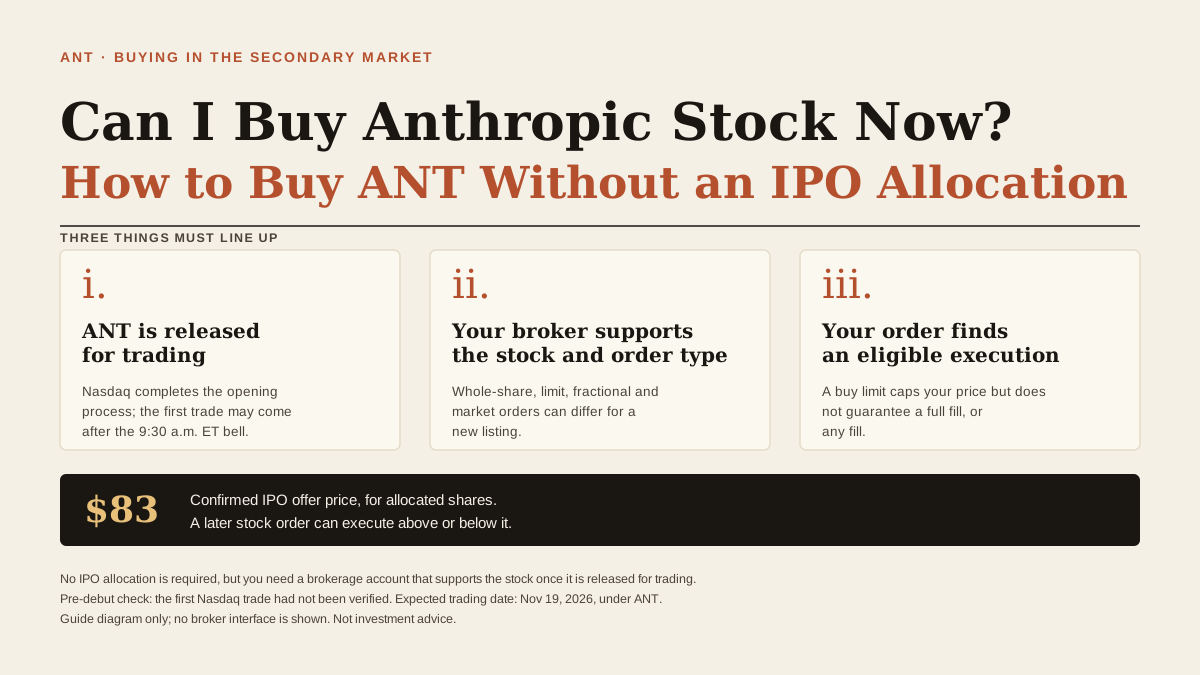
Anthropic səhmlərini indi ala bilərəm? IPO-da pay almadan ANT-ni necə almaq olar
IPO-da pay almadan Anthropic səhmlərini almaq mümkündürmü? ANT sifarişlərinin nə vaxt icra oluna biləcəyini, 83$ məbləğinin nə demək olduğunu və sıfır və ya qismən pay aldıqda nə etməli olduğunuzu öyrənin.
Sui-nin staking mükafatlarından kim faydalanır?

Araşdırma göstərir ki, 63% institusional investor SEC qeydiyyatının tokenləşdirilmiş aktivlərin investisiya icazəsinə uyğun olacağını düşünür
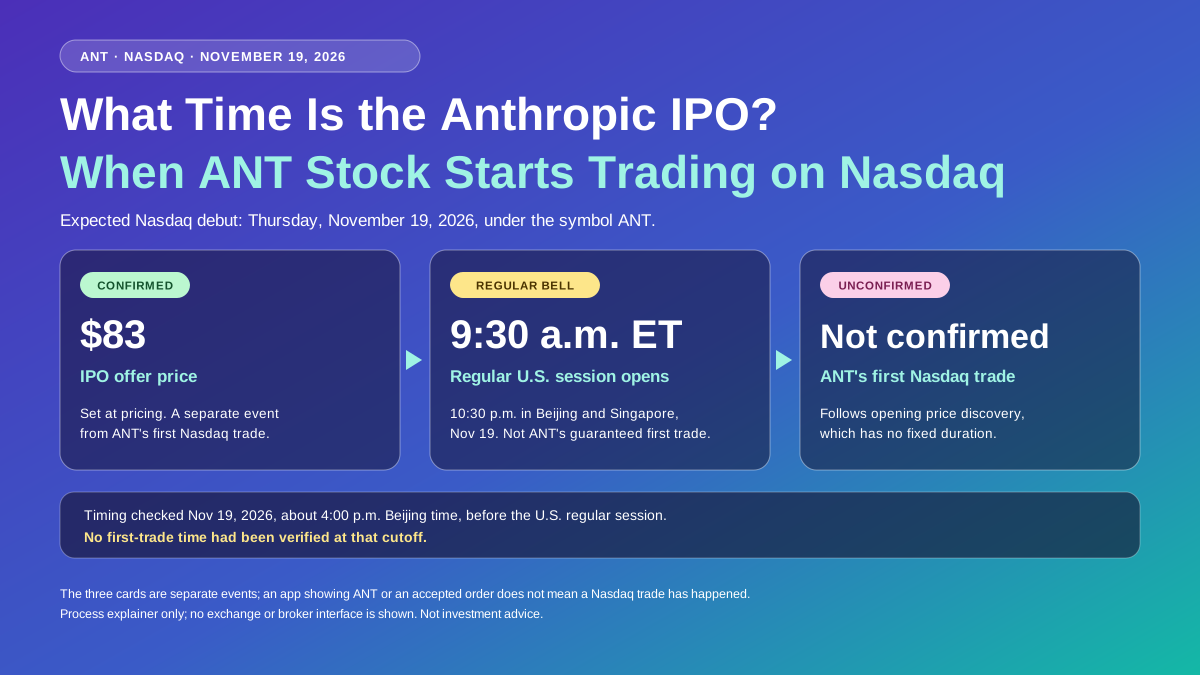
Anthropic IPO-su saat neçədədir? ANT səhmləri Nasdaq-da nə vaxt ticarətə başlayır
Anthropic IPO-su saat neçədədir? ANT-nin 19.11 tarixində Nasdaq-da debütünü, qlobal açılış zəngi vaxtlarını, 83$ təklif qiymətini və sifarişlərin niyə icra gözləyə biləcəyini öyrənin.
Altı AI Mədənçilik Projesi: Həqiqətən kim hesablama gücü satır, kim hələ də mədənçilik üçün hesablayır?

Madonna'nın menecerindən Sound Ventures ortağına, Guy Oseary Anthropic investisiyası ilə 7 milyard dollar qazandı
USDT-ni kredit kartı ilə necə almaq olar: komissiyalar, şəbəkələr və uğursuz ödənişlər
USDT-ni kredit və ya debet kartı ilə necə almağı, ümumi xərci müqayisə etməyi, düzgün şəbəkəni seçməyi və rədd edilmiş ödənişləri və ya gəlməyən USDT-ni araşdırmağı öyrənin.
OpenAI prezidenti AMD-yə 5 ay ərzində bir illik çip tədqiqat irəliləyişi əldə etməyə kömək etdiyini bildirib

Planet Labs Stoke Space ilə əməkdaşlıq edir - SpaceX Falcon 9-u həqiqətən də istirahət edərsə

Məlumatların toplanmasından hadisə ticarətinə: Proqnoz bazarının tarixi, mexanizmləri və rəqabət mühiti
Sky Protokolu 2 milyard dollarlıq stabilcoin tələbi ilə üzləşdi!
Avropa Mərkəzi Bankı tokenləşdirilmiş depozit və qiymətli kağızlar üzrə eksperimentə başlayır
Kriptovalyuta sektorunda asan pul qazanma dövrü sona çatdı? Dörd strategiya bazar likvidliyini çəkir
6 yeni AI mədənçilik layihəsi, bəlkə də gizlilik hekayəsindən sonra ən diqqət çəkən sahədir
唐华斑竹 Druckenmiller-in İnvestisiya Strategiyasının Dəyişməsi
Avropa İttifaqı kriptovalyutalarla bağlı tədbirlər görür. İki ölkəyə tapşırığın yerinə yetirilməsi üçün iki ay verilib
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


