
Futuros de Bitcoin en 83 K $: PnL y dimensionamiento de posiciones de cara a la semana de empleo

 Califícanos en Google


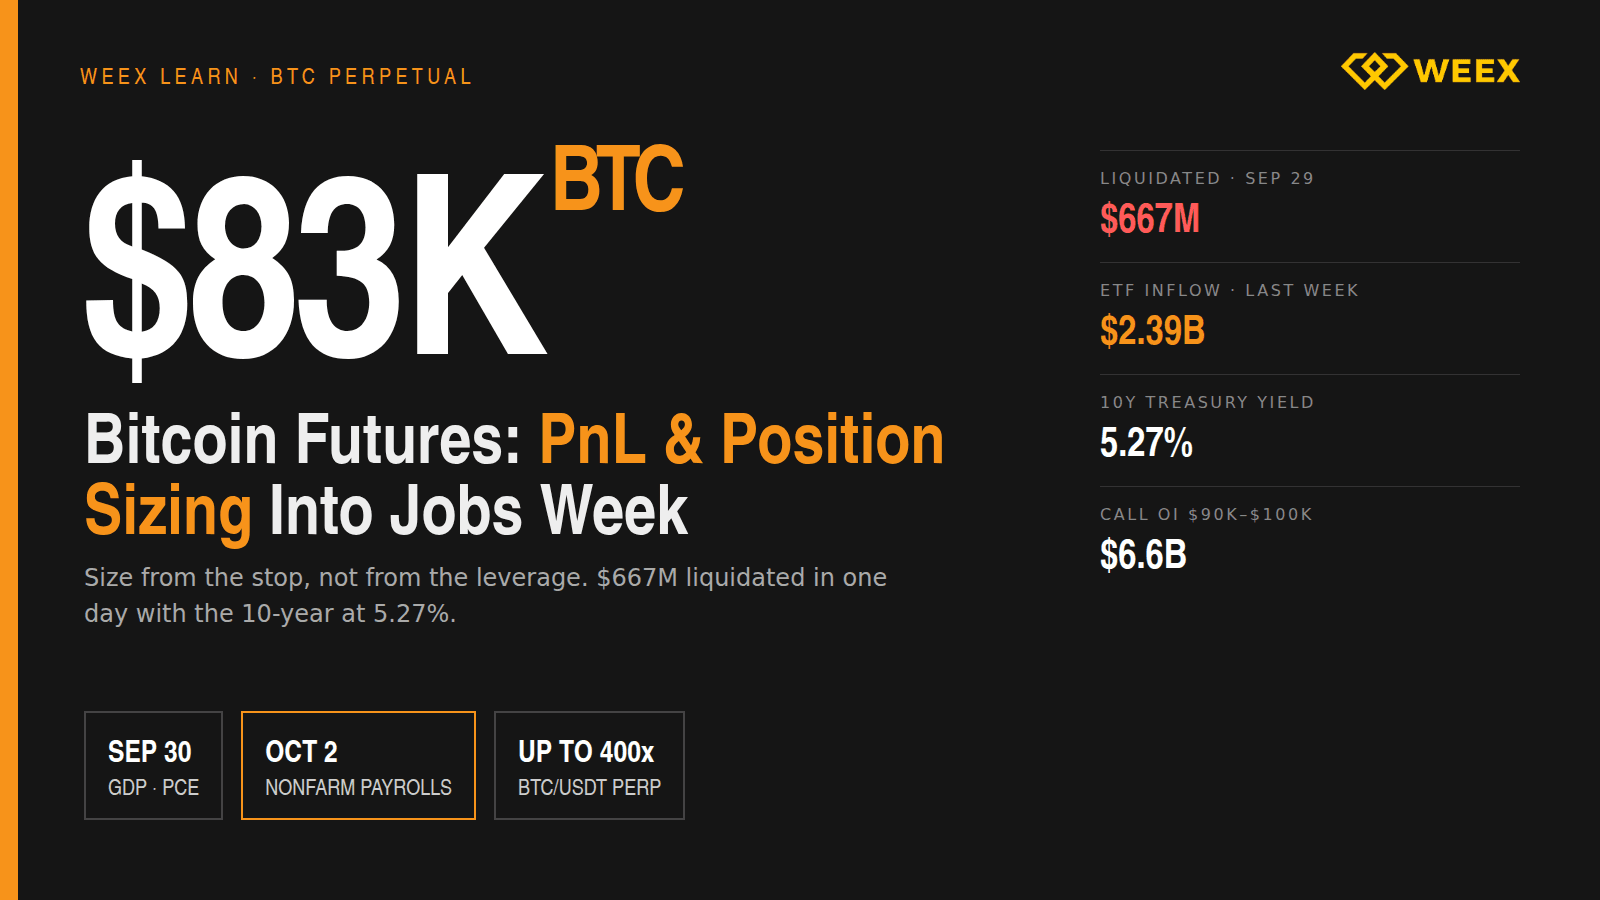
Los operadores de futuros de Bitcoin afrontan la semana macroeconómica más cargada del trimestre con un mercado que ya está demostrando cómo castiga las posiciones grandes. BTC cotiza cerca de 83.400 $ el 30/09/2026, con una caída del 3,5% en siete días desde un máximo de 87.000 $, pero con una subida del 7,1% en los días más de 30 y de más del 40% en el trimestre; solo el 29/09 se liquidaron posiciones de futuros de criptomonedas por valor de 667 M $, de las que 160 M $ correspondían a Bitcoin. Los datos del PIB, el empleo y la inflación de EE. UU. se publicarán el 30/09, y las nóminas no agrícolas, el 02/10; mientras tanto, el rendimiento del Treasury a 10 años se sitúa en 5,27%, su nivel más alto desde 2007. Este artículo explica cómo se calculan realmente las pérdidas y ganancias en un contrato perpetuo de BTC, por qué el tamaño de la posición —y no el apalancamiento— determina si un operador sobrevive a la publicación de datos y qué indican los datos de derivados sobre la posición de la mayoría.
Situación de Bitcoin de cara a la semana de publicación de datos
Estos son los datos a fecha de 30/09/2026, recopilados de CoinGecko, CoinDesk y datos de exchanges:
- Precio de BTC: 83.432 $; rango de 24 horas: de 82.864 $ a 84.486 $; volumen de 24 horas: 28.500 M $; capitalización de mercado: 1,68 B $. El máximo histórico de 126.080 $ está un 34% por encima.
- Los ETF spot de Bitcoin recibieron 2.386 M $ la semana pasada, la mayor entrada semanal desde 10/2025. Los ETF de Ethereum sumaron 86,95 M $ el 25/09.
- Liquidaciones: 330 M $ entre 107.000 operadores el 28/09 (230,65 M $ en posiciones largas y 99,53 M $ en cortas); después, 667 M $ el 29/09 (160 M $ en BTC, 126 M $ en ETH, 24 M $ en SOL y 22 M $ en XRP).
- Macroeconomía: el rendimiento del Treasury a 10 años se sitúa en 5,27%; el índice del dólar ha subido un 2,7% desde 09/09, hasta aproximadamente 101,50; el oro cayó casi un 4% el 29/09, mientras que Bitcoin retrocedió un 1%. El S&P 500 bajó un 0,77% y el Nasdaq, un 0,92% el 29/09.
- Opciones: el interés abierto de Deribit asciende a 2.450 M $ en el precio de ejercicio de 90.000 $ para las opciones call, 2.330 M $ en 95.000 $ y 1.790 M $ en 100.000 $. Jurrien Timmer, de Fidelity, ha descrito una ruptura de doble suelo por encima de 80.000 $ con un objetivo de 100.000 $.
Los dos factores que están en tensión son la demanda de los ETF y el contexto de los rendimientos. Las instituciones compraron 2.400 M $ en Bitcoin spot en una semana, mientras el resto de los activos de riesgo se vendía con el Treasury a diez años en 5,27%. Que Bitcoin supere al oro en unos tres puntos en una jornada en la que se dispararon los rendimientos es inusual y explica que siga vigente la narrativa de 100.000 $. También explica por qué las posiciones largas apalancadas están tan concurridas: el 28/09, las liquidaciones de posiciones largas superaron en más de dos a uno a las de cortas, y la sacudida del 29/09 fue aún mayor.
Cómo funciona el PnL en un contrato perpetuo de BTC
Las pérdidas y ganancias de un contrato perpetuo pueden estar en dos estados, y confundirlos es lo que hace que los operadores acaben liquidados mientras están «en ganancias».
El PnL no realizado es el valor a mercado de una posición abierta. En un contrato perpetuo de BTC lineal con margen en USDT, se calcula multiplicando el tamaño de la posición en BTC por la diferencia entre el precio de marca actual y el precio de entrada. Una posición larga de 0,5 BTC abierta en 83.000 $, con BTC a 85.000 $, muestra un PnL no realizado de 1.000 $. Esa cifra cambia con cada movimiento, se calcula con el precio de marca y no con el último precio negociado, y es la que utiliza el exchange para decidir si el margen sigue siendo suficiente.
El PnL realizado es el que se ha contabilizado realmente: posiciones cerradas, más o menos los pagos de financiación y menos las comisiones de trading. En un contrato perpetuo de BTC, las posiciones largas y cortas intercambian la financiación cada ocho horas; cuando es positiva, las posiciones largas pagan a las cortas. En una semana de mantenimiento de una posición apalancada, la financiación y las comisiones suelen ser mayores de lo que esperan los operadores y se descuentan del PnL realizado, se cierre o no la posición.
La trampa es que el PnL no realizado parece dinero disponible. Un operador que gana 1.000 $ con una posición de 10x y aumenta su tamaño no está añadiendo fondos procedentes de ganancias: el margen que respalda la ampliación sigue siendo el colateral original, y la ganancia no realizada desaparece con un retroceso del 2,4%. Esa es la aritmética que explica la mayoría de las liquidaciones de posiciones largas por valor de 230 M $ el 28/09: posiciones que estaban cómodamente en positivo en 87.000 $ y acabaron liquidadas en 83.000 $.
El tamaño de la posición es la variable clave, no el apalancamiento
El apalancamiento es un ajuste que se muestra en pantalla. El riesgo lo determina el tamaño de la posición.
Una posición de 10x con 1.000 $ de margen y otra de 1x con 10.000 $ de margen controlan ambas 10.000 $ en Bitcoin, y las dos pierden 500 $ si el precio cae un 5%. La diferencia está en el nivel de liquidación: la posición de 10x se liquida aproximadamente un 9% por debajo del precio de entrada; la posición de 1x no se liquida. El apalancamiento determina cuánto puede moverse el mercado antes de que la posición no lo soporte; el tamaño de la posición determina cuánto cuesta ese movimiento. Los operadores que eligen primero el apalancamiento y dejan que el tamaño de la posición se ajuste en función de este lo están haciendo al revés.
Un método que puede funcionar ante un evento programado:
- Determina el precio que invalidaría la operación. Para una posición larga de BTC abierta en 83.400 $, un cierre diario por debajo del soporte de 82.000 $–83.000 $, que se mantuvo el 29/09, es un nivel razonable. Fija el stop en 81.500 $, a una distancia del 2,3%.
- Determina el riesgo de la cuenta. El uno por ciento de una cuenta de 50.000 $ equivale a 500 $.
- Calcula el tamaño a partir de esas dos cifras. Un riesgo de 500 $ dividido por una distancia al stop del 2,3% implica una posición de unos 21.700 $, o 0,26 BTC a 83.400 $.
- Fija el apalancamiento al final y úsalo únicamente para determinar cuánto margen aportar. Con un apalancamiento de 5x, la posición de 21.700 $ requiere unos 4.350 $ de margen y se liquida cerca de 67.000 $, muy por debajo del stop. Con 20x, requiere 1.085 $ y se liquida cerca de 79.800 $, un nivel preocupantemente cercano al precio al que una publicación de las nóminas podría llevar BTC antes de que se ejecute el stop.
El tamaño de la posición es el mismo con 5x y con 20x. La versión de 5x sobrevive a una publicación de datos desfavorable; la de 20x puede liquidarse antes de que se active el stop, a un precio peor y con una comisión adicional. En una semana de publicación de datos, el margen que se ahorra con un mayor apalancamiento no aporta nada y puede salir caro al cerrar la posición.
Precio de --
Qué efecto tiene el dato de nóminas en los futuros de BTC
La publicación de las nóminas no agrícolas del 02/10 es el dato que se espera que provoque la mayor reacción. El mecanismo no depende de la cifra en sí, sino de su efecto en los rendimientos: un dato elevado aumenta las probabilidades de subidas de tipos por parte de la Fed, empuja el rendimiento a 10 años hacia el 6% que preocupa a algunos analistas y presiona a todos los activos de riesgo de larga duración. Un dato flojo produce el efecto contrario.
En los contratos perpetuos de BTC, concretamente, ocurren tres cosas en los minutos posteriores a la publicación:
- Se amplía el diferencial entre el precio de compra y el de venta, y la profundidad del libro de órdenes dentro del 0,5% del precio medio cae drásticamente. Las órdenes de mercado y los stops activados se ejecutan con un deslizamiento varias veces superior al habitual.
- La financiación se vuelve a calcular en la siguiente ventana de ocho horas. Si BTC sube, se acumulan posiciones largas y la financiación pasa a ser positiva, lo que supone un coste por mantenerlas y una señal de que el movimiento está apalancado.
- Las cascadas de liquidaciones avanzan en la dirección de la posición más concurrida. El 28/09–29/09, esa posición era la larga. Los 6.600 M $ de interés abierto en opciones call de Deribit entre 90.000 $ y 100.000 $ indican que el mercado de opciones está posicionado al alza; los datos de liquidaciones de los contratos perpetuos indican que ese mercado ya lo está y lleva tiempo pagando las consecuencias.
Un operador cuyo tamaño de posición hace que un movimiento adverso del 5% le cueste el 1% de la cuenta no necesita predecir el dato. Quien dimensiona la posición de modo que un movimiento del 5% provoque su liquidación ha convertido una publicación macroeconómica en un cara o cruz con valor esperado negativo, porque el exchange cobra una comisión al cerrar la posición.
Contrato perpetuo BTC en WEEX: detalles del contrato a fecha de 30/09
El contrato perpetuo BTC/USDT de WEEX cotizaba a 84.362 $ en el momento de la consulta del 30/09/2026, con un apalancamiento disponible de hasta 400x. El mercado spot de BTC/USDT de WEEX es la opción para obtener exposición sin apalancamiento. El flujo de ETF spot mencionado anteriormente, de 2.400 M $ en una semana, explica por qué Bitcoin spot ha resistido mejor que el resto de los activos de riesgo; las caídas se han concentrado en los contratos perpetuos apalancados.
Sobre el apalancamiento de 400x: con ese nivel, la liquidación se sitúa aproximadamente a 0,2% del precio de entrada, dentro del rango intradía de 30/09, de aproximadamente 2%. Es un máximo disponible, no una recomendación, y el método de dimensionamiento anterior rara vez dará como resultado un apalancamiento superior a 5x para una posición mantenida durante la publicación de datos.
Perspectiva del mercado: demanda real frente a posiciones largas concurridas
La mejor lectura de esta semana es que tanto los alcistas como los bajistas cuentan con argumentos sólidos. La demanda de los ETF es la mayor en casi un año y Bitcoin se está desacoplando del oro cuando suben los rendimientos, lo que respalda la tesis de 100.000 $ a varios meses vista. Los datos de los contratos perpetuos indican que los operadores a corto plazo ya están posicionados en largo, han sido liquidados dos veces en dos días y están a punto de afrontar dos publicaciones macroeconómicas en tres días, con el Treasury a 10 años en 5,27%. Ambas cosas pueden ser ciertas. Una operación que tenga en cuenta ambos factores implica una posición más pequeña de lo que parece natural, un stop por debajo del nivel de 82.000 $, un apalancamiento lo bastante bajo como para que la salida sea el stop y no el motor de liquidación, y no añadir posiciones con PnL no realizado hasta que se haya publicado el dato del 02/10.
Preguntas frecuentes
1. ¿Cuál es la diferencia entre el PnL no realizado y el realizado en los futuros de Bitcoin?
El PnL no realizado es el valor a mercado de una posición abierta y cambia con cada movimiento; es lo que el exchange compara con el margen. El PnL realizado es la ganancia o pérdida contabilizada de posiciones cerradas, menos las comisiones y más o menos los pagos de financiación. Las ganancias no realizadas no son un colateral que puedas añadir con seguridad.
2. ¿Cómo calculo el tamaño de una posición en futuros de BTC antes de las nóminas no agrícolas?
Fija primero el stop (por ejemplo, 81.500 $ para una posición larga abierta en 83.400 $, a una distancia del 2,3%), determina el riesgo de la cuenta (el 1% de 50.000 $ equivale a 500 $) y, después, calcula el tamaño de modo que el stop cueste esa cantidad: unos 21.700 $, o 0,26 BTC. Elige el apalancamiento al final, lo bastante bajo para que el nivel de liquidación quede muy por debajo del stop.
3. ¿Cuánto Bitcoin se ha liquidado esta semana?
330 M $ en el conjunto del mercado de criptomonedas el 28/09/2026 (230,65 M $ en posiciones largas y 99,53 M $ en cortas), y 667 M $ el 29/09, de los cuales 160 M $ correspondían a Bitcoin y 126 M $ a Ethereum.
4. ¿Por qué resiste Bitcoin mientras suben los rendimientos?
Los ETF spot de Bitcoin recibieron 2.386 M $ la semana pasada, la mayor entrada semanal desde 10/2025, y el 29/09 BTC solo cayó un 1%, mientras que el oro bajó casi un 4% con el Treasury a 10 años en 5,27%. La demanda institucional de Bitcoin spot está absorbiendo las ventas de los contratos perpetuos apalancados.
5. ¿Qué es el doble suelo de Bitcoin de 100 K $?
Jurrien Timmer, de Fidelity, ha señalado un patrón de doble suelo con una ruptura por encima de 80.000 $ y un objetivo de 100.000 $. El interés abierto en opciones call de Deribit, de 2.450 M $ en 90.000 $, 2.330 M $ en 95.000 $ y 1.790 M $ en 100.000 $, muestra que el mercado de opciones está posicionado para ese escenario. Es un patrón, no una garantía.
Aviso de riesgos
Bitcoin es volátil y puede caer bruscamente tras la publicación de datos macroeconómicos, incluidos los datos del PIB y la inflación del 30/09 y el informe de nóminas no agrícolas del 02/10; las posiciones pueden provocar pérdidas parciales o totales. Los futuros perpetuos amplifican los movimientos mediante el apalancamiento; con 20x, un movimiento del 5% provoca una liquidación, y las liquidaciones se ejecutan a precios peores que los de un stop loss, además de conllevar una comisión. La liquidez disminuye y el deslizamiento aumenta drásticamente en los minutos próximos a la publicación de datos, por lo que los stops pueden ejecutarse a precios muy alejados de su nivel de activación. Los pagos de financiación y las comisiones reducen el PnL realizado cada ocho horas en las posiciones apalancadas. El rendimiento del Treasury a 10 años, en 5,27%, y la fortaleza del dólar son factores adversos para los activos de riesgo, y las entradas en ETF pueden revertirse. Nada de lo aquí expuesto constituye asesoramiento de inversión.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
¿Qué es una orden limitada? Cómo funciona en criptomonedas, por qué puede no ejecutarse y cuándo usarla

Mejor minero de criptomonedas para principiantes: qué revisar sobre costes, consumo eléctrico, hashprice y rentabilidad antes de comprar
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
¿Qué es una orden límite? Cómo funciona en criptomonedas con ejemplos de BTC
Orden stop limit: cómo funciona y por qué puede no ejecutarse
Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no por la marca
Los mejores pódcast de criptomonedas para principiantes: plan de escucha de 4 semanas
Cómo comprar criptomonedas de forma anónima: 5 métodos, costes reales y límites

¿Superará Bitcoin los 87.000 dólares esta semana? Claves: IPC, discursos de la Fed y salidas de ETF
CFX se dispara ante el plan chino de una red nacional de blockchain: ¿la política menciona realmente a Conflux?

Mejor bróker de criptomonedas para principiantes: qué revisar en comisiones, regulación, seguridad y atención al cliente antes de depositar
Mejor wallet de criptomonedas para principiantes 2025: elige según lo que vayas a hacer
Tasa de financiación cripto: quién paga, cuánto cuesta y qué indica
Análisis de futuros de BTC: se mantuvo 80 K $, pero las posiciones largas siguen pagando
Futuros de ETH: por qué Ether cae más rápido que Bitcoin esta semana
¿Por qué sube STRK más de 25%? La idea de Starknet de convertirse en una Capa 1, su hoja de ruta cuántica y los riesgos del repunte
El precio del token ENA cae tras el desbloqueo del 05/10: ¿qué pasó con Ethena?
¿Qué es un nodo de blockchain? Tipos, cifras de 2026 y costes reales
¿Qué es la blockchain y cómo funciona? Seguimiento de un pago real
Monedero de criptomonedas anónimo: qué oculta cada uno y dónde falla
Cómo comprar criptomonedas con una tarjeta prepago: guía paso a paso
Mejores estrategias de trading de criptomonedas para principiantes: qué debes saber antes de operar
Cómo comprar criptomonedas con Apple Pay en 5 pasos: por qué tu banco puede rechazar el pago
¿Por qué cae Bitcoin (BTC)? Cómo leer un mapa de calor de liquidaciones de BTC sin intentar adivinar el suelo
Mejor app de wallet cripto en 2026: cómo elegir entre wallets calientes, frías, custodiales y Web3
Wallet cripto anónima: 5 niveles de privacidad y qué oculta cada uno
¿Qué es blockchain y cómo funciona? Explicación de un bloque real
Psicología del trading para principiantes: las matemáticas detrás de tus emociones
¿Qué es la blockchain y cómo funciona? El recorrido de una transacción
Monedero cripto anónimo: qué sigue protegiendo tu privacidad en 2026
¿Qué es una orden limitada? Cómo funciona en criptomonedas, por qué puede no ejecutarse y cuándo usarla
Mejor minero de criptomonedas para principiantes: qué revisar sobre costes, consumo eléctrico, hashprice y rentabilidad antes de comprar
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
¿Qué es una orden límite? Cómo funciona en criptomonedas con ejemplos de BTC
Orden stop limit: cómo funciona y por qué puede no ejecutarse
Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no por la marca
Contenido
Monedas populares
Artículos recientes


