
Carteras tokenizadas de BlackRock y Ondo frente a ETF tradicionales: qué cambia realmente

 Califícanos en Google


Las recién lanzadas Carteras Inteligentes de Ondo, basadas en estrategias modelo que BlackRock desarrolló específicamente para la plataforma, se describen ampliamente como una forma fundamentalmente distinta de acceder a una exposición de inversión diversificada.
La participación de BlackRock ha acaparado la mayoría de los titulares, pero comparar lo que Ondo ha creado realmente con los ETF tradicionales con los que estos tokens parecen competir revela un panorama más complejo de lo que refleja por sí sola la idea de que «BlackRock se asocia con Ondo». Algunos de los argumentos en torno a este lanzamiento de Ondo y BlackRock resisten el escrutinio. Otros no, al menos todavía, y esa brecha entre lo técnicamente posible y lo que sucede realmente en la práctica importa más de lo que ha reconocido la mayoría de la cobertura del lanzamiento.
Qué cambia de verdad: liquidación y acceso
La mejora más clara e indiscutible es la velocidad de liquidación. Los ETF tradicionales se liquidan en T+1: es decir, una operación ejecutada hoy no se liquida por completo hasta el siguiente día hábil. Además, los reembolsos deben tramitarse a través de participantes autorizados, un grupo específico y limitado de instituciones con autorización legal para crear o reembolsar directamente participaciones del ETF con el fondo. Las carteras tokenizadas de Ondo se liquidan al instante en la cadena y permiten la emisión y el reembolso directos por parte de inversores elegibles, lo que elimina por completo esa intermediación de los participantes autorizados para quienes utilizan realmente el producto.
El horario de negociación cuenta una historia parecida. Los ETF tradicionales solo se negocian durante el horario de apertura de las bolsas, lo que significa que una noticia importante que se conozca durante la noche tiene que esperar a la siguiente sesión de negociación para poder afectar al precio que pagarías. Los tokens de Ondo son transferibles las 24 horas del día, los 7 días de la semana, lo que elimina esa limitación horaria concreta. También mejora la transparencia: la información sobre las posiciones de los ETF suele publicarse con un retraso trimestral o mensual, mientras que la composición y las ponderaciones de la cartera de Ondo pueden verificarse en la cadena en tiempo real. Esto supone una mejora real en la rapidez con la que un inversor puede confirmar exactamente qué posee.
Qué no cambia realmente: el papel de BlackRock
Aquí es donde la cobertura de este lanzamiento necesita una corrección concreta. BlackRock desarrolló las estrategias de cartera modelo en las que se basan BLKHIon, BLKDIGon y BLKGRWon, pero no es el asesor de inversiones ni el gestor de activos de estos productos, y los propios tokens los emite Ondo Global Markets, no BlackRock. Se trata de un acuerdo muy distinto al de un ETF de BlackRock, en el que la propia división de gestión de activos de BlackRock gestiona directamente el fondo de forma continua. Ondo obtuvo una licencia para utilizar el diseño de una estrategia; BlackRock no se encarga de las operaciones cotidianas de estos tokens concretos.
Esta distinción no es una crítica al producto, pero sí significa que presentar «respaldado por BlackRock» como equivalente a «gestionado por BlackRock» exagera lo que ocurre en realidad. Quien compare estas carteras tokenizadas con un ETF de BlackRock debe entender que está comparando un producto basado en una estrategia licenciada con otro que BlackRock gestiona directamente. Existe una diferencia real en cuanto a responsabilidad y supervisión continua, aunque la lógica de la cartera subyacente proceda del mismo equipo.
La ventaja que todo el mundo destaca y que ahora mismo está sobrevalorada
La componibilidad —la capacidad de usar un activo tokenizado como garantía, integrarlo en protocolos de préstamos DeFi o combinarlo con otros instrumentos en la cadena sin intermediarios— es la principal ventaja teórica de las carteras tokenizadas frente a los ETF tradicionales. También es la afirmación concreta que conviene examinar con más escepticismo, porque el historial real del sector más amplio de la tokenización de activos del mundo real en este ámbito es bastante menos sólido de lo que sugiere el lenguaje promocional.
Conviene expresar claramente una valoración independiente: la componibilidad suena transformadora en un comunicado de prensa, pero funciona de forma muy distinta en la práctica. Según el análisis de CryptoSlate sobre el sector más amplio de los RWA, las acciones y los valores representan apenas una proporción de 2,9% del valor total bloqueado activo en DeFi en relación con su valor total en la cadena. Esto significa que la inmensa mayoría del valor de las acciones tokenizadas permanece inactiva, en lugar de utilizarse realmente en protocolos DeFi. Otros estudios sitúan la cifra aún más abajo para las garantías RWA en general: en la práctica, solo alrededor de 10% del valor de los activos del mundo real tokenizados funciona como garantía en DeFi. La razón principal es estructural, no técnica: los periodos de reembolso de estos productos suelen ajustarse a ciclos de días hábiles, en lugar de ofrecer una liquidación instantánea; los requisitos de listas blancas y verificación de identidad excluyen por diseño a los fondos de liquidez sin permisos; y con frecuencia no hay una contraparte natural en el mercado secundario dispuesta a aceptar la otra parte de una operación fuera del proceso de reembolso del propio emisor.
Esa brecha importa directamente a la hora de evaluar la afirmación concreta de Ondo. Que estos activos sean programables y componibles desde el punto de vista técnico supone una verdadera ampliación de las posibilidades, pero capacidad no equivale a adopción, y la categoría más amplia de acciones tokenizadas a la que pertenece este producto muestra actualmente que gran parte de esa componibilidad teórica no se utiliza. La posibilidad de que los tokens de cartera concretos de Ondo se desmarquen de ese patrón general, dado que se basan en estrategias de BlackRock y es probable que atraigan más atención institucional que el producto tokenizado medio, sigue siendo una cuestión abierta; el anuncio del lanzamiento no la resuelve.
Precio de --
En qué aspectos los ETF tradicionales siguen teniendo una ventaja real y poco valorada
Conviene explicar directamente qué no han igualado todavía los productos tokenizados, ya que la mayoría de la cobertura de lanzamientos como este pasa por alto ese punto. Los activos tradicionales siguen aventajándolos en el nivel de protección al inversor, gracias a marcos regulatorios estandarizados como los de la SEC, FINRA, MiFID II y la FCA, que ofrecen claridad sobre las vías de recurso legal cuando surgen disputas. Las estructuras tokenizadas aún no han reproducido sistemáticamente esas protecciones en la misma medida. La liquidez en el mercado secundario también sigue siendo considerablemente mayor en los mercados tradicionales que en la mayoría de sus equivalentes tokenizados, salvo en un conjunto reducido de activos que ya son líquidos, como el oro y los bonos del Tesoro.
También hay una capa de riesgo que conviene dejar clara y que los ETF tradicionales sencillamente no tienen: la propia componibilidad añade riesgo de contratos inteligentes al riesgo que ya tenga el activo subyacente. Si un protocolo DeFi que integra una de estas carteras tokenizadas como garantía tiene una vulnerabilidad en el código, esa garantía queda expuesta, por muy sólida que sea la estrategia diseñada por BlackRock en la que se basa. Quien posee un ETF tradicional no asume esa capa de riesgo concreta, porque no hay ningún contrato inteligente entre esa persona y sus participaciones.
Mi opinión sobre por qué este lanzamiento sigue importando pese a la brecha de componibilidad
A la vista del débil historial de componibilidad del sector en general, sería fácil descartar este lanzamiento como más marketing que sustancia. No creo que esa sea la interpretación correcta. El valor concreto no reside en que estos tokens ya estén profundamente integrados en los mercados de préstamos DeFi —todavía no lo están—, y los datos de todo el sector dejan claro que ese resultado no está garantizado por el mero hecho de que exista la capacidad técnica. La verdadera importancia es que BlackRock haya decidido desarrollar estrategias personalizadas para un producto tokenizado. Esa decisión indica que la empresa ve un valor de distribución real y a largo plazo en ofrecer productos en la cadena, y no solo una acción de marketing puntual.
Es una validación distinta y más duradera de lo que podrían reflejar por sí solas las métricas de componibilidad. Según se ha informado, Ondo Stocks alcanzó 1.000 M $ en valor total bloqueado en ocho meses, una prueba de la demanda real de los inversores por la exposición a acciones tokenizadas, incluso en un sector en el que la mayor parte de ese valor permanece actualmente inactiva, en lugar de ser componible. Si las Carteras Inteligentes siguen una trayectoria similar, la pregunta más interesante para el próximo año no es si los tokens existen, sino si Ondo o alguno de sus competidores construye realmente la infraestructura de reembolso y los fondos de liquidez con permisos que aún faltan en el sector más amplio de los RWA. Según los estudios, esa carencia concreta frena la componibilidad en todo el sector. Quien resuelva primero ese problema captará el valor real que la marca BlackRock está aportando ahora a este lanzamiento gracias a la confianza que inspira.
Opera con ONDO directamente en WEEX
Para los traders que quieran posicionarse en función de la rapidez con la que se cierre realmente esta brecha de componibilidad, ONDO se negocia en WEEX Spot, lo que te permite mantener una posición directa con USDT depositados en la misma cuenta que utilizas para operar con criptomonedas en general.
Dado que el resultado real de esta historia depende en gran medida de una infraestructura que aún no se ha construido, y no solo del anuncio inicial del lanzamiento, es más práctico disponer de una forma sencilla de ajustar una posición a medida que se desarrolla la infraestructura de reembolso y liquidez de Ondo que comprometerse con una sola perspectiva basándose en los titulares del lanzamiento. La negociación en WEEX está respaldada por un fondo de protección de 1,000 BTC divulgado públicamente, un dato que conviene conocer a cualquiera que mantenga una posición en un token cuyo próximo catalizador real probablemente sea un hito concreto de infraestructura, y no otro anuncio de asociación.
Conclusión
Las Carteras Inteligentes de Ondo ofrecen mejoras reales frente a los ETF tradicionales en velocidad de liquidación, horario de negociación y transparencia de las posiciones. Pero el relato sobre la componibilidad que rodea este lanzamiento va por delante de lo que ha demostrado realmente el sector más amplio de las acciones tokenizadas, donde la mayor parte del valor en la cadena permanece sin utilizar en lugar de componerse activamente con DeFi. El papel de BlackRock aquí consiste en diseñar estrategias, no en gestionar directamente los activos. La verdadera prueba no es si, en teoría, estos tokens pueden integrarse con DeFi, sino si Ondo construye realmente la infraestructura necesaria para hacerlo a gran escala.
Preguntas frecuentes
1. ¿BlackRock gestiona directamente las carteras tokenizadas de Ondo?
No. BlackRock desarrolló las estrategias de cartera modelo subyacentes específicamente para Ondo, pero los tokens los emite Ondo Global Markets y BlackRock no es el asesor de inversiones ni el gestor de activos de estos productos.
2. ¿Qué se liquida más rápido realmente con las carteras tokenizadas que con los ETF?
Las carteras tokenizadas de Ondo se liquidan al instante en la cadena y permiten la emisión y el reembolso directos. En cambio, los ETF tradicionales se liquidan en T+1 y requieren que los reembolsos se tramiten a través de participantes autorizados.
3. ¿Se están utilizando realmente las acciones tokenizadas en DeFi tal como se prometía?
Todavía no de forma generalizada. Los datos de todo el sector muestran que las acciones y los valores representan apenas una proporción de 2,9% del valor activo en DeFi en relación con el valor total tokenizado. Esto significa que actualmente la mayoría del valor de las acciones tokenizadas permanece sin utilizar, en lugar de componerse activamente con protocolos DeFi.
4. ¿Qué riesgo tienen las carteras tokenizadas que no tienen los ETF tradicionales?
La componibilidad añade riesgo de contratos inteligentes al perfil de riesgo del propio activo subyacente. Esto significa que una vulnerabilidad en un protocolo DeFi que integre estos tokens podría exponer las posiciones, por muy sólida que sea la estrategia de inversión subyacente.
5. ¿Quién puede acceder a las Carteras Inteligentes de Ondo?
Actualmente, el acceso está limitado a inversores elegibles fuera de Estados Unidos y en jurisdicciones autorizadas. El folleto base de los tokens ha sido aprobado por la autoridad competente de los mercados financieros del EEE y la UE.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

Acciones de SpaceX (SPCX) cerca de 163 $: ¿Puede recuperar 176 $ después de que Pivotal elevara su objetivo a 230 $?

Las acciones de MU caen por debajo de 1.000 $: ¿es real la amenaza de CXMT o solo una excusa para recoger beneficios?
Debut de Evernorth (XRPN) en Nasdaq: qué posee la mayor tesorería pública de XRP y qué implica para el precio de XRP
Futuros de ETH: por qué Ether cae más rápido que Bitcoin esta semana
Avance en directo del día 2 de WEEX TOKEN2049: KOLs, AWS, PingCAP y Andrew
Actualización Glamsterdam de Ethereum: fecha en Sepolia e impacto en el precio de ETH
Actualización de la mejora de XRP: Batch de XRPL se retrasa al 9 de octubre y qué cambia
Borrador fiscal cripto de Alemania para 2027: qué implica la base imponible sustitutiva del 50 %
Futuros de Bitcoin tras la subida de tipos de la Fed: cómo operar BTC por encima de 80.000 $
Contratos perpetuos de SOL: precio de marca, precio índice y liquidación
Eventos de TOKEN2049 Singapur 2026: eventos paralelos, salas VIP y qué hacer durante la semana de TOKEN2049
Futuros de Zcash: cuánto costó a los bajistas el short squeeze de $34.5M
Impuesto del 20% sobre las criptomonedas en Japón: ya promulgado, pero sin fecha de entrada en vigor (08/2026)
Cómo comprar criptomonedas de forma anónima: 5 métodos, costes reales y límites
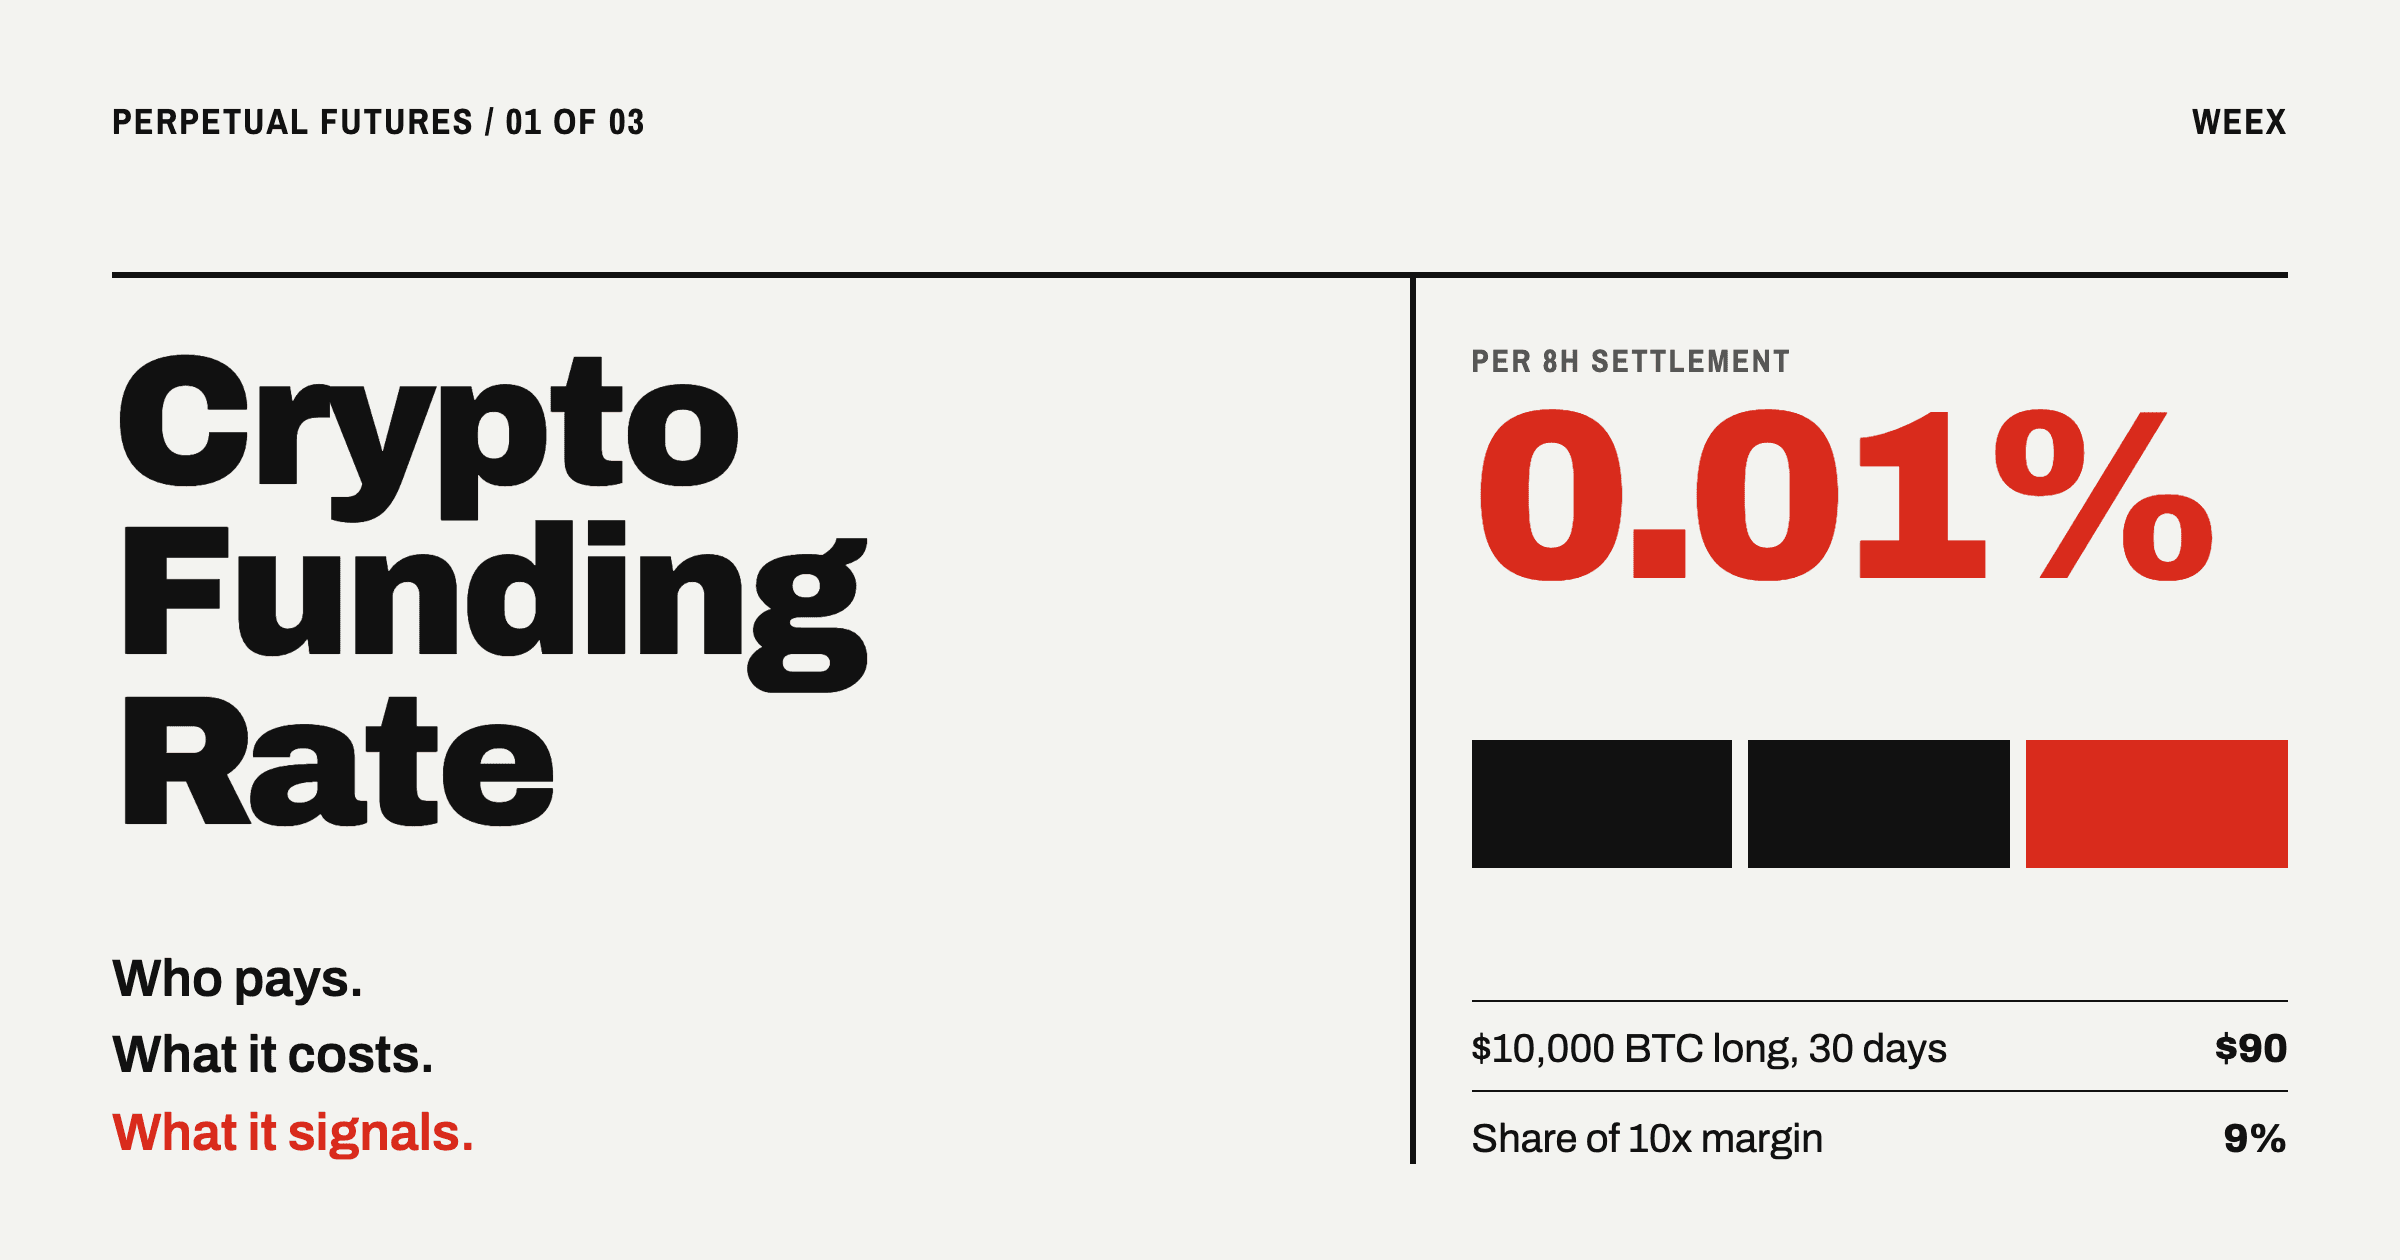
Tasa de financiación cripto: quién paga, cuánto cuesta y qué indica
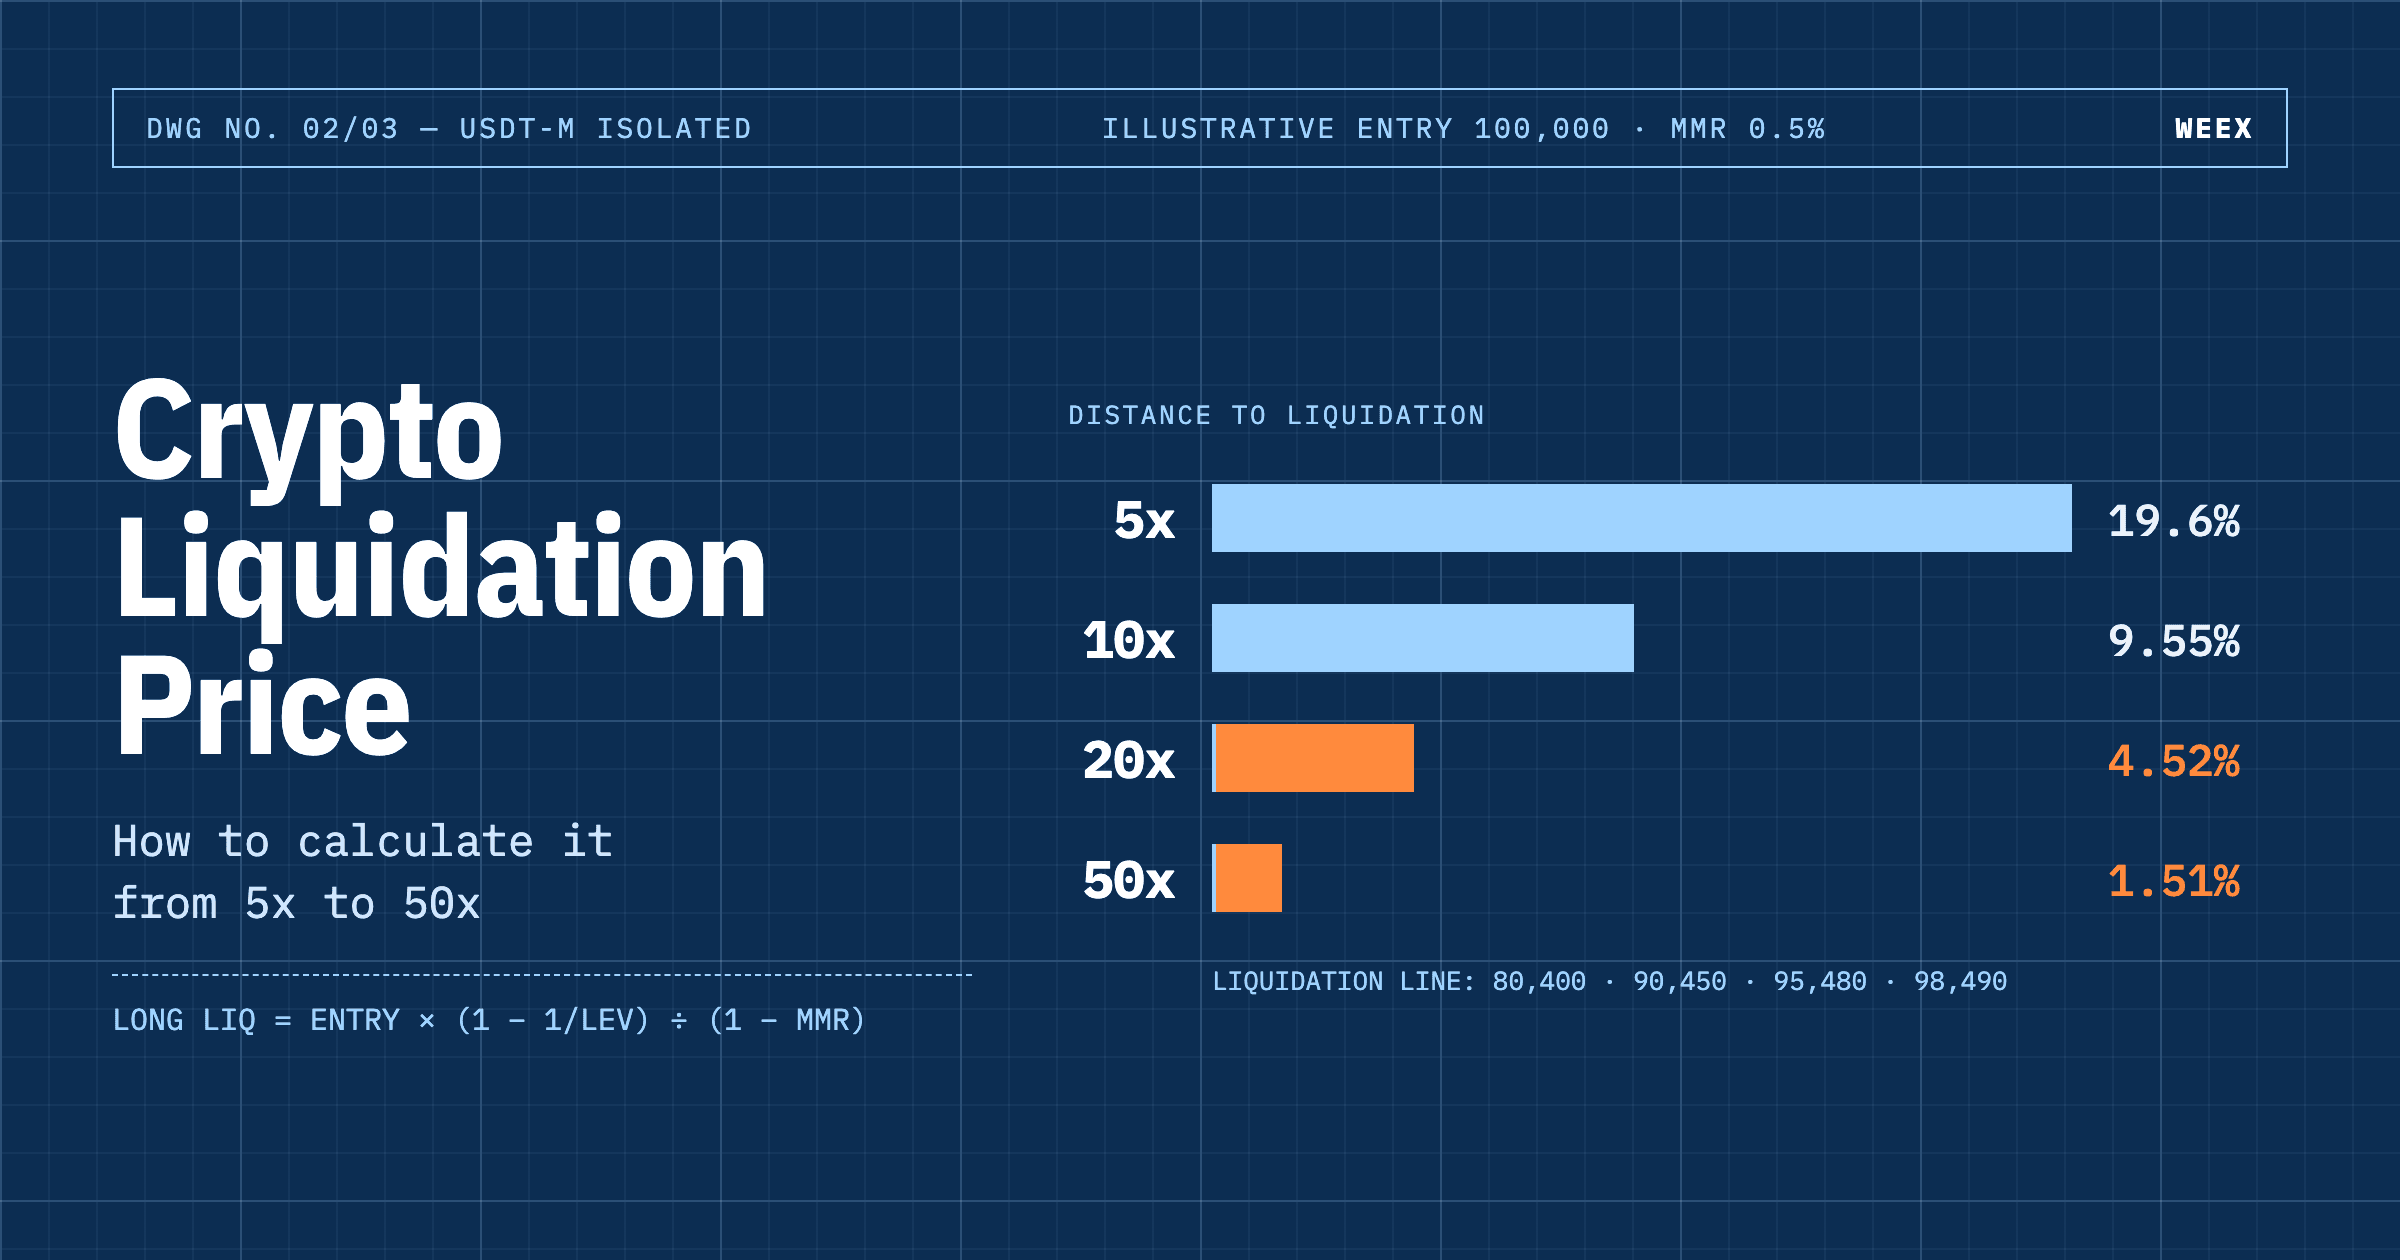
Precio de liquidación de criptomonedas: cómo calcularlo de 5x a 50x
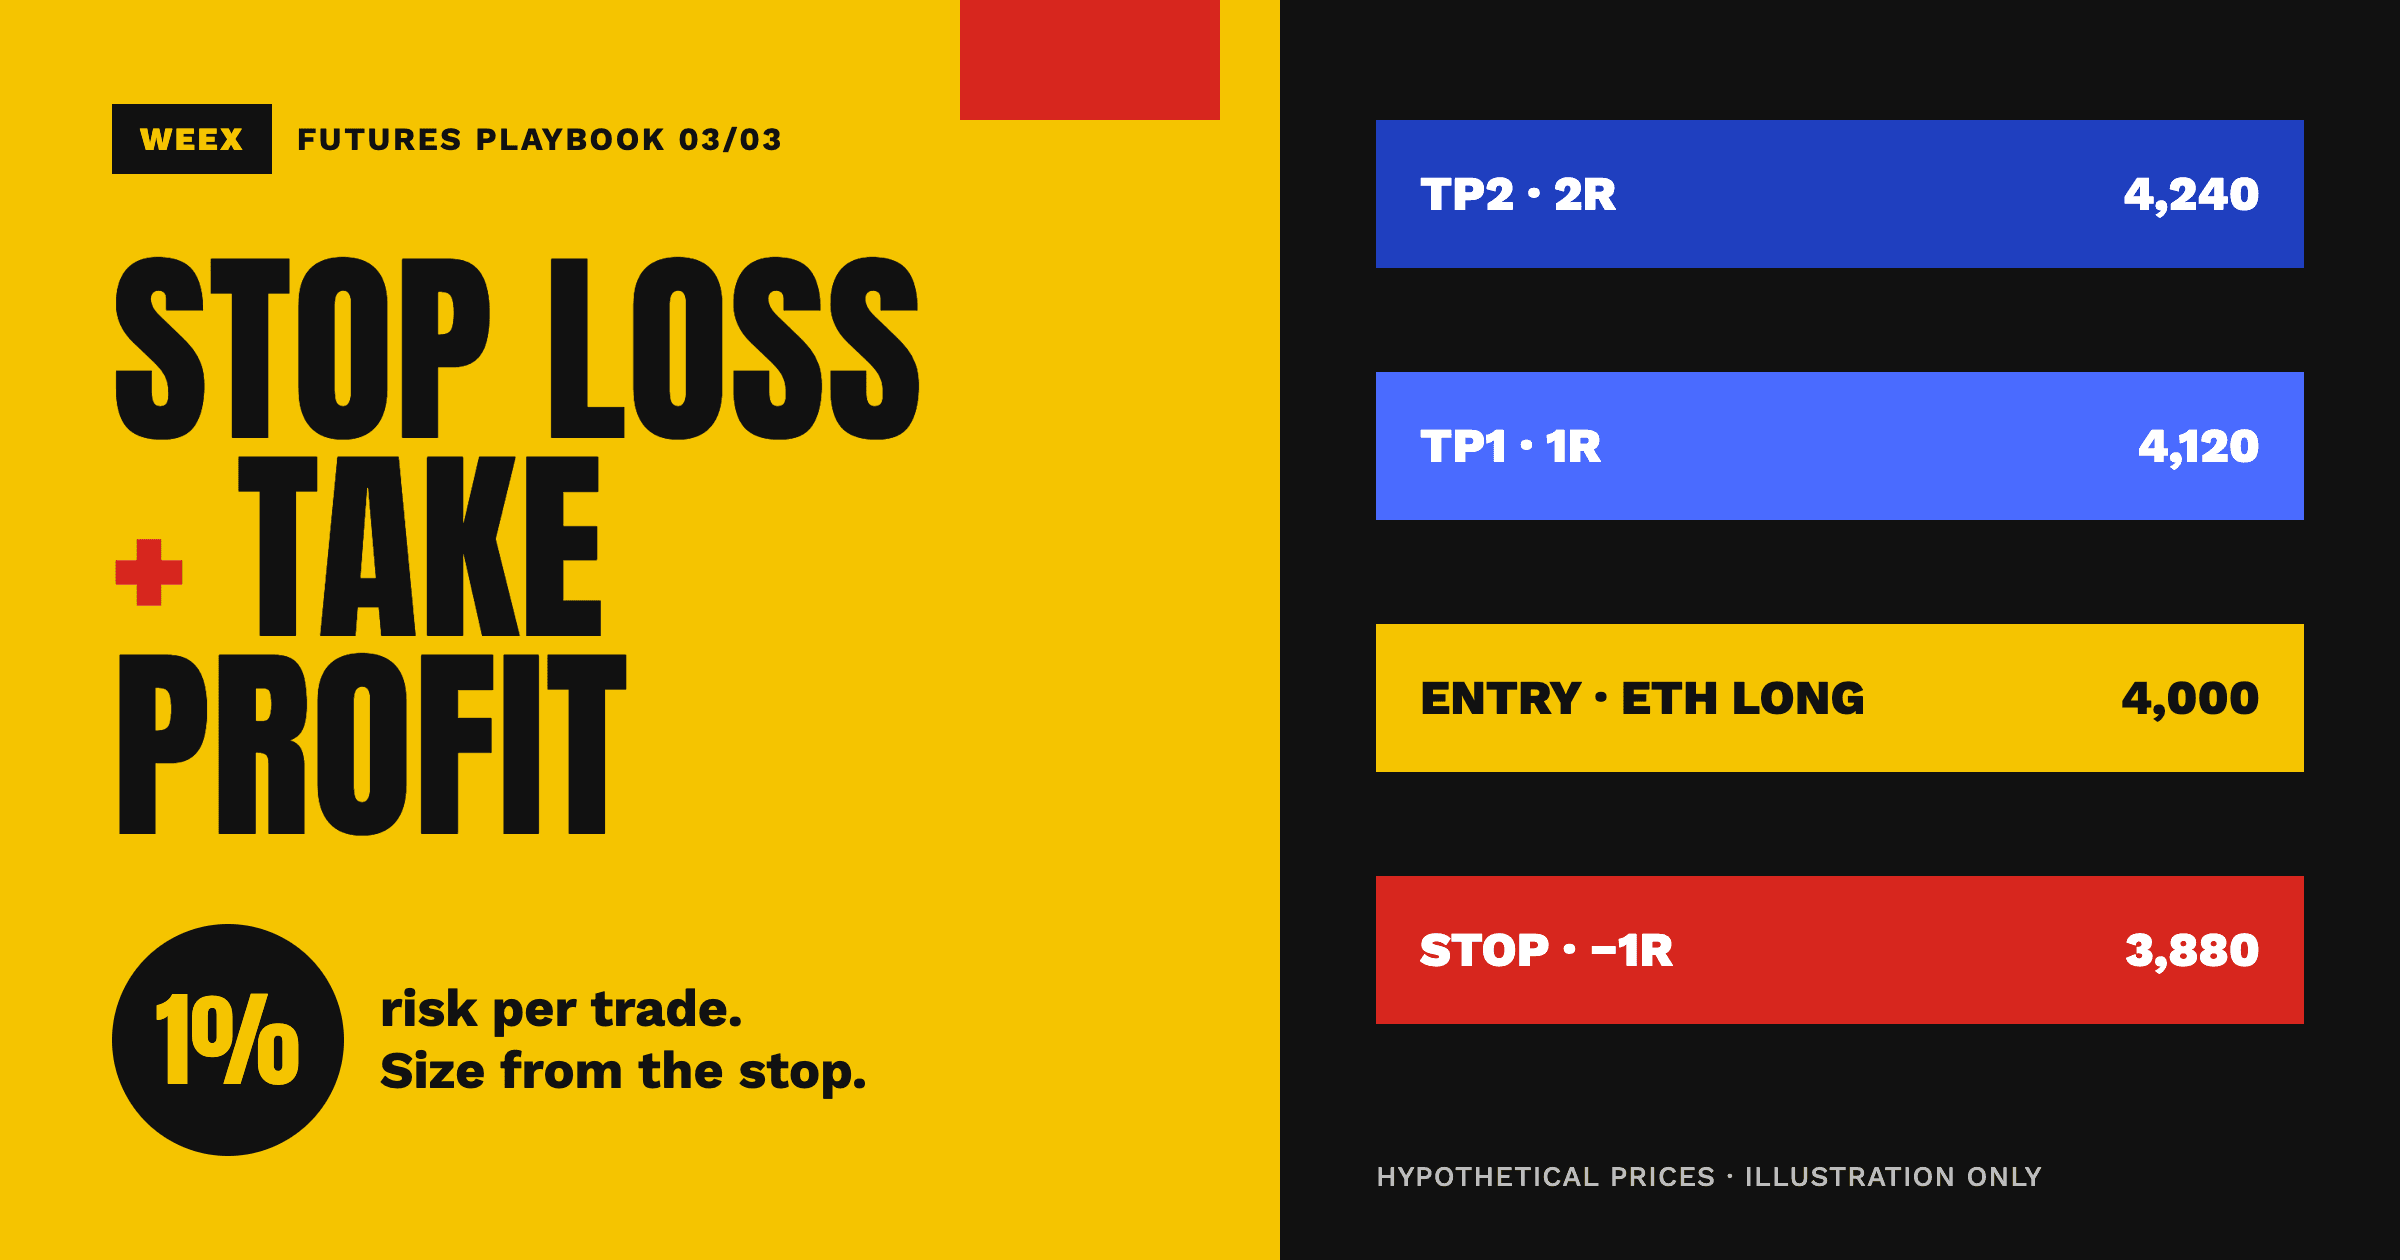
Manual de riesgo del 1% para stop loss y take profit en futuros cripto
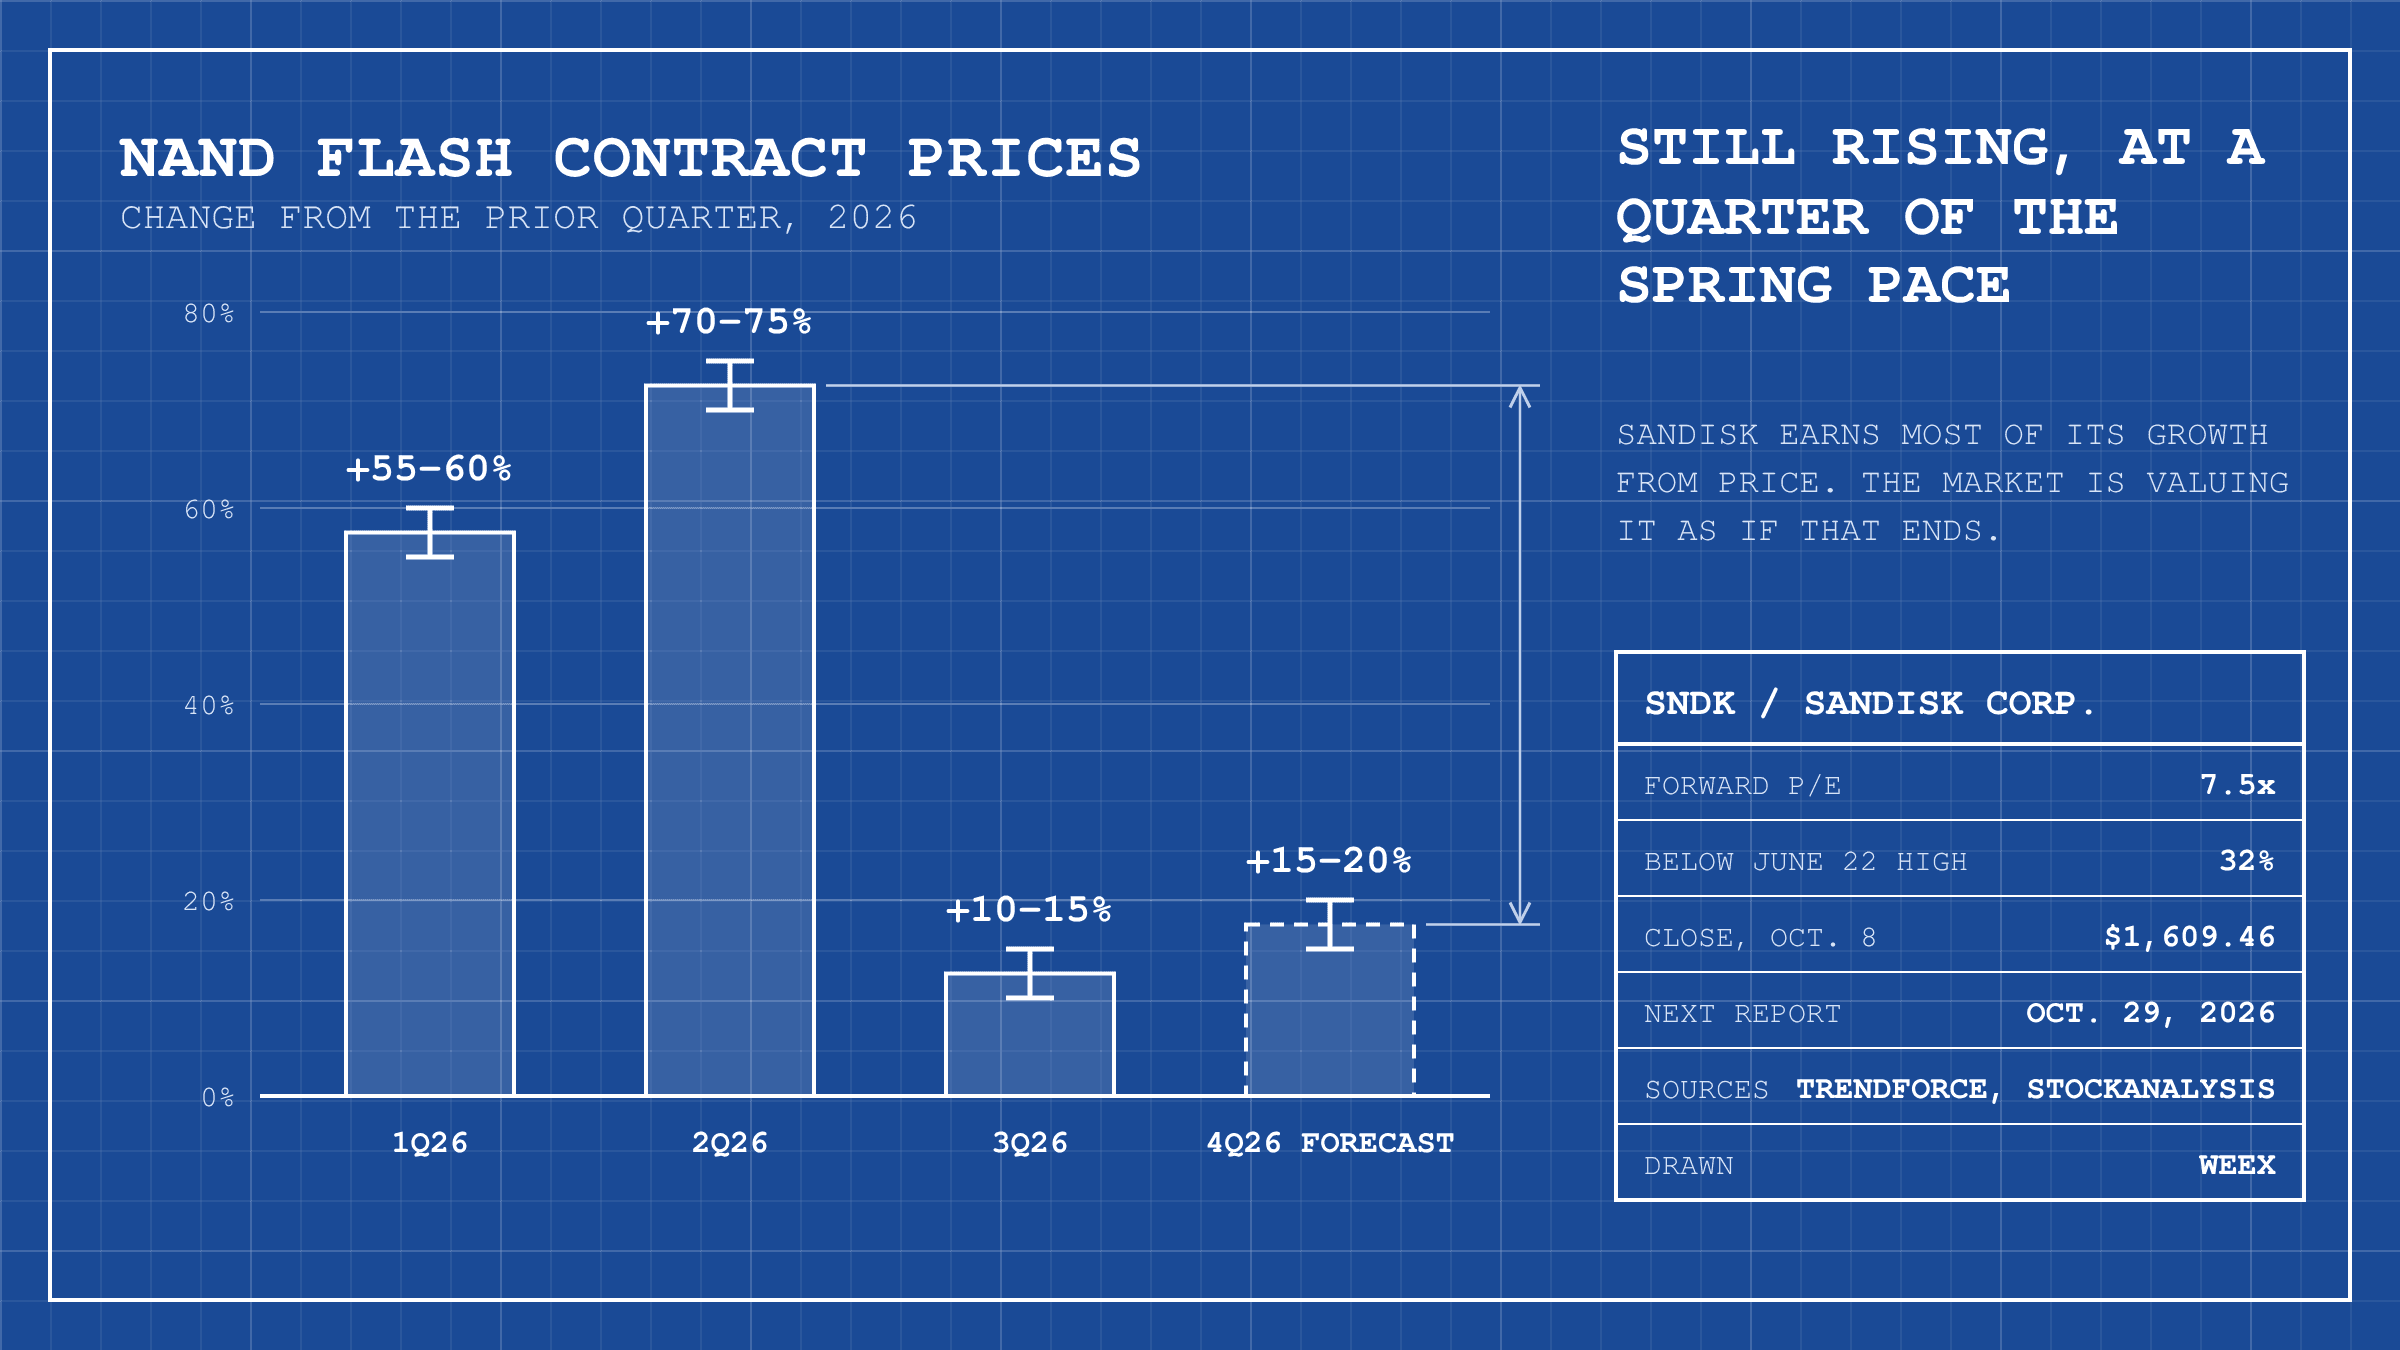
Futuros de acciones de SNDK: SanDisk, a 7,5 veces sus beneficios antes del 29 de octubre
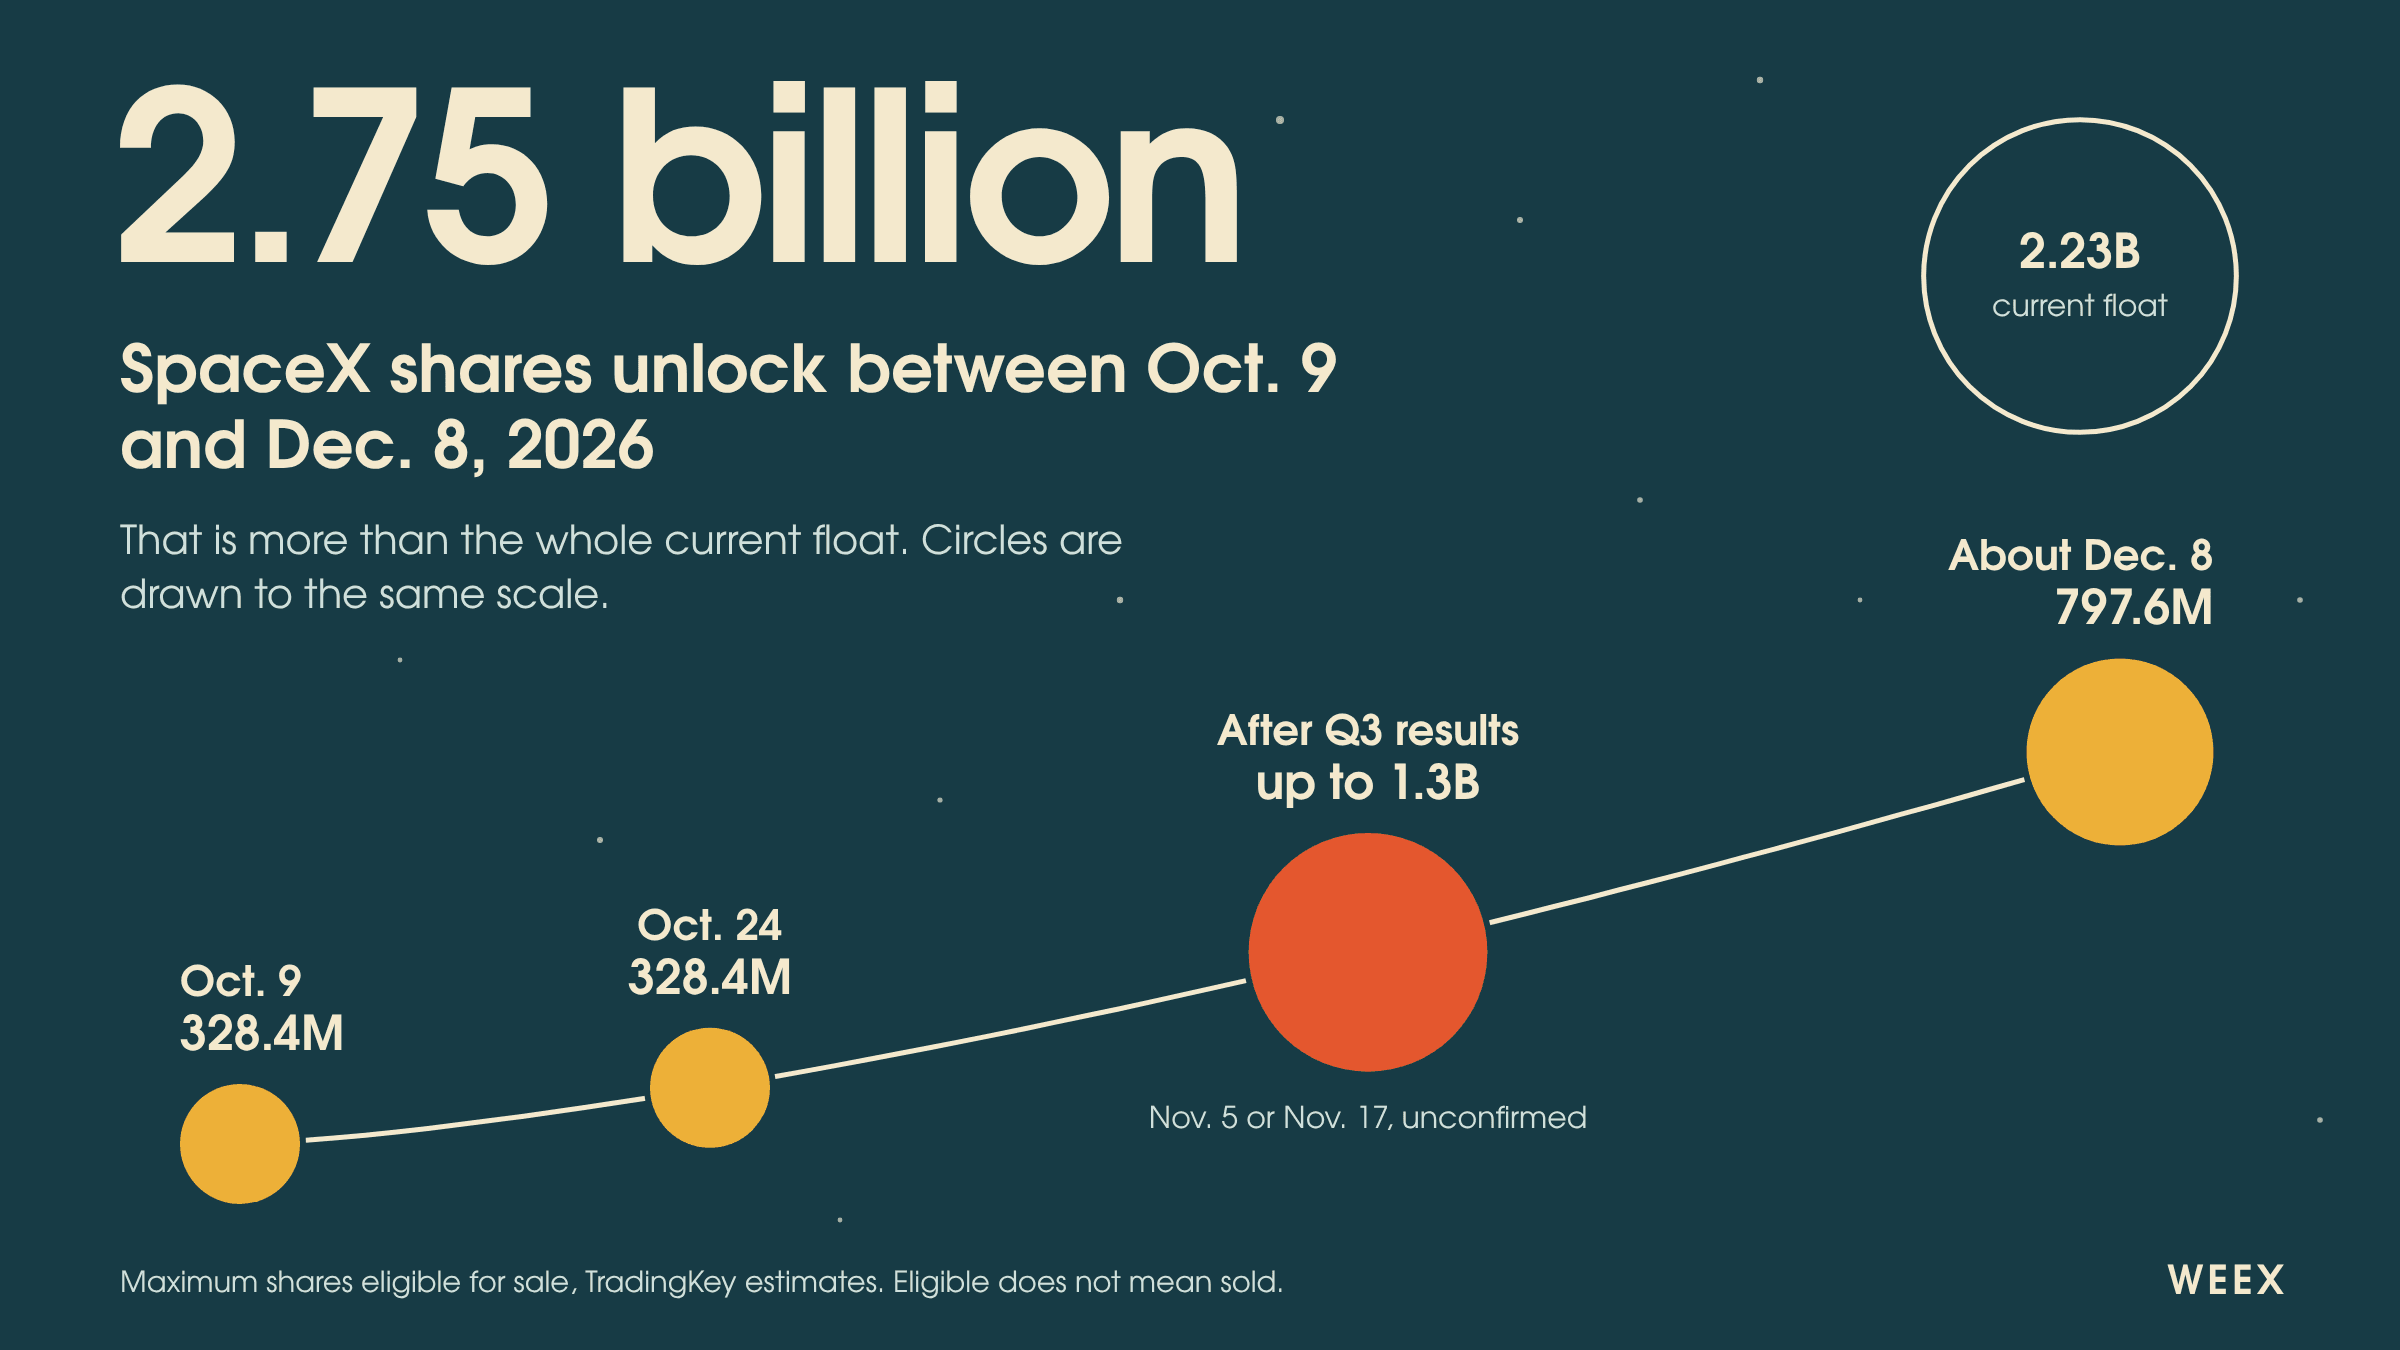
Futuros de acciones de SPCX: 2.750 M acciones de SpaceX se desbloquean hasta diciembre
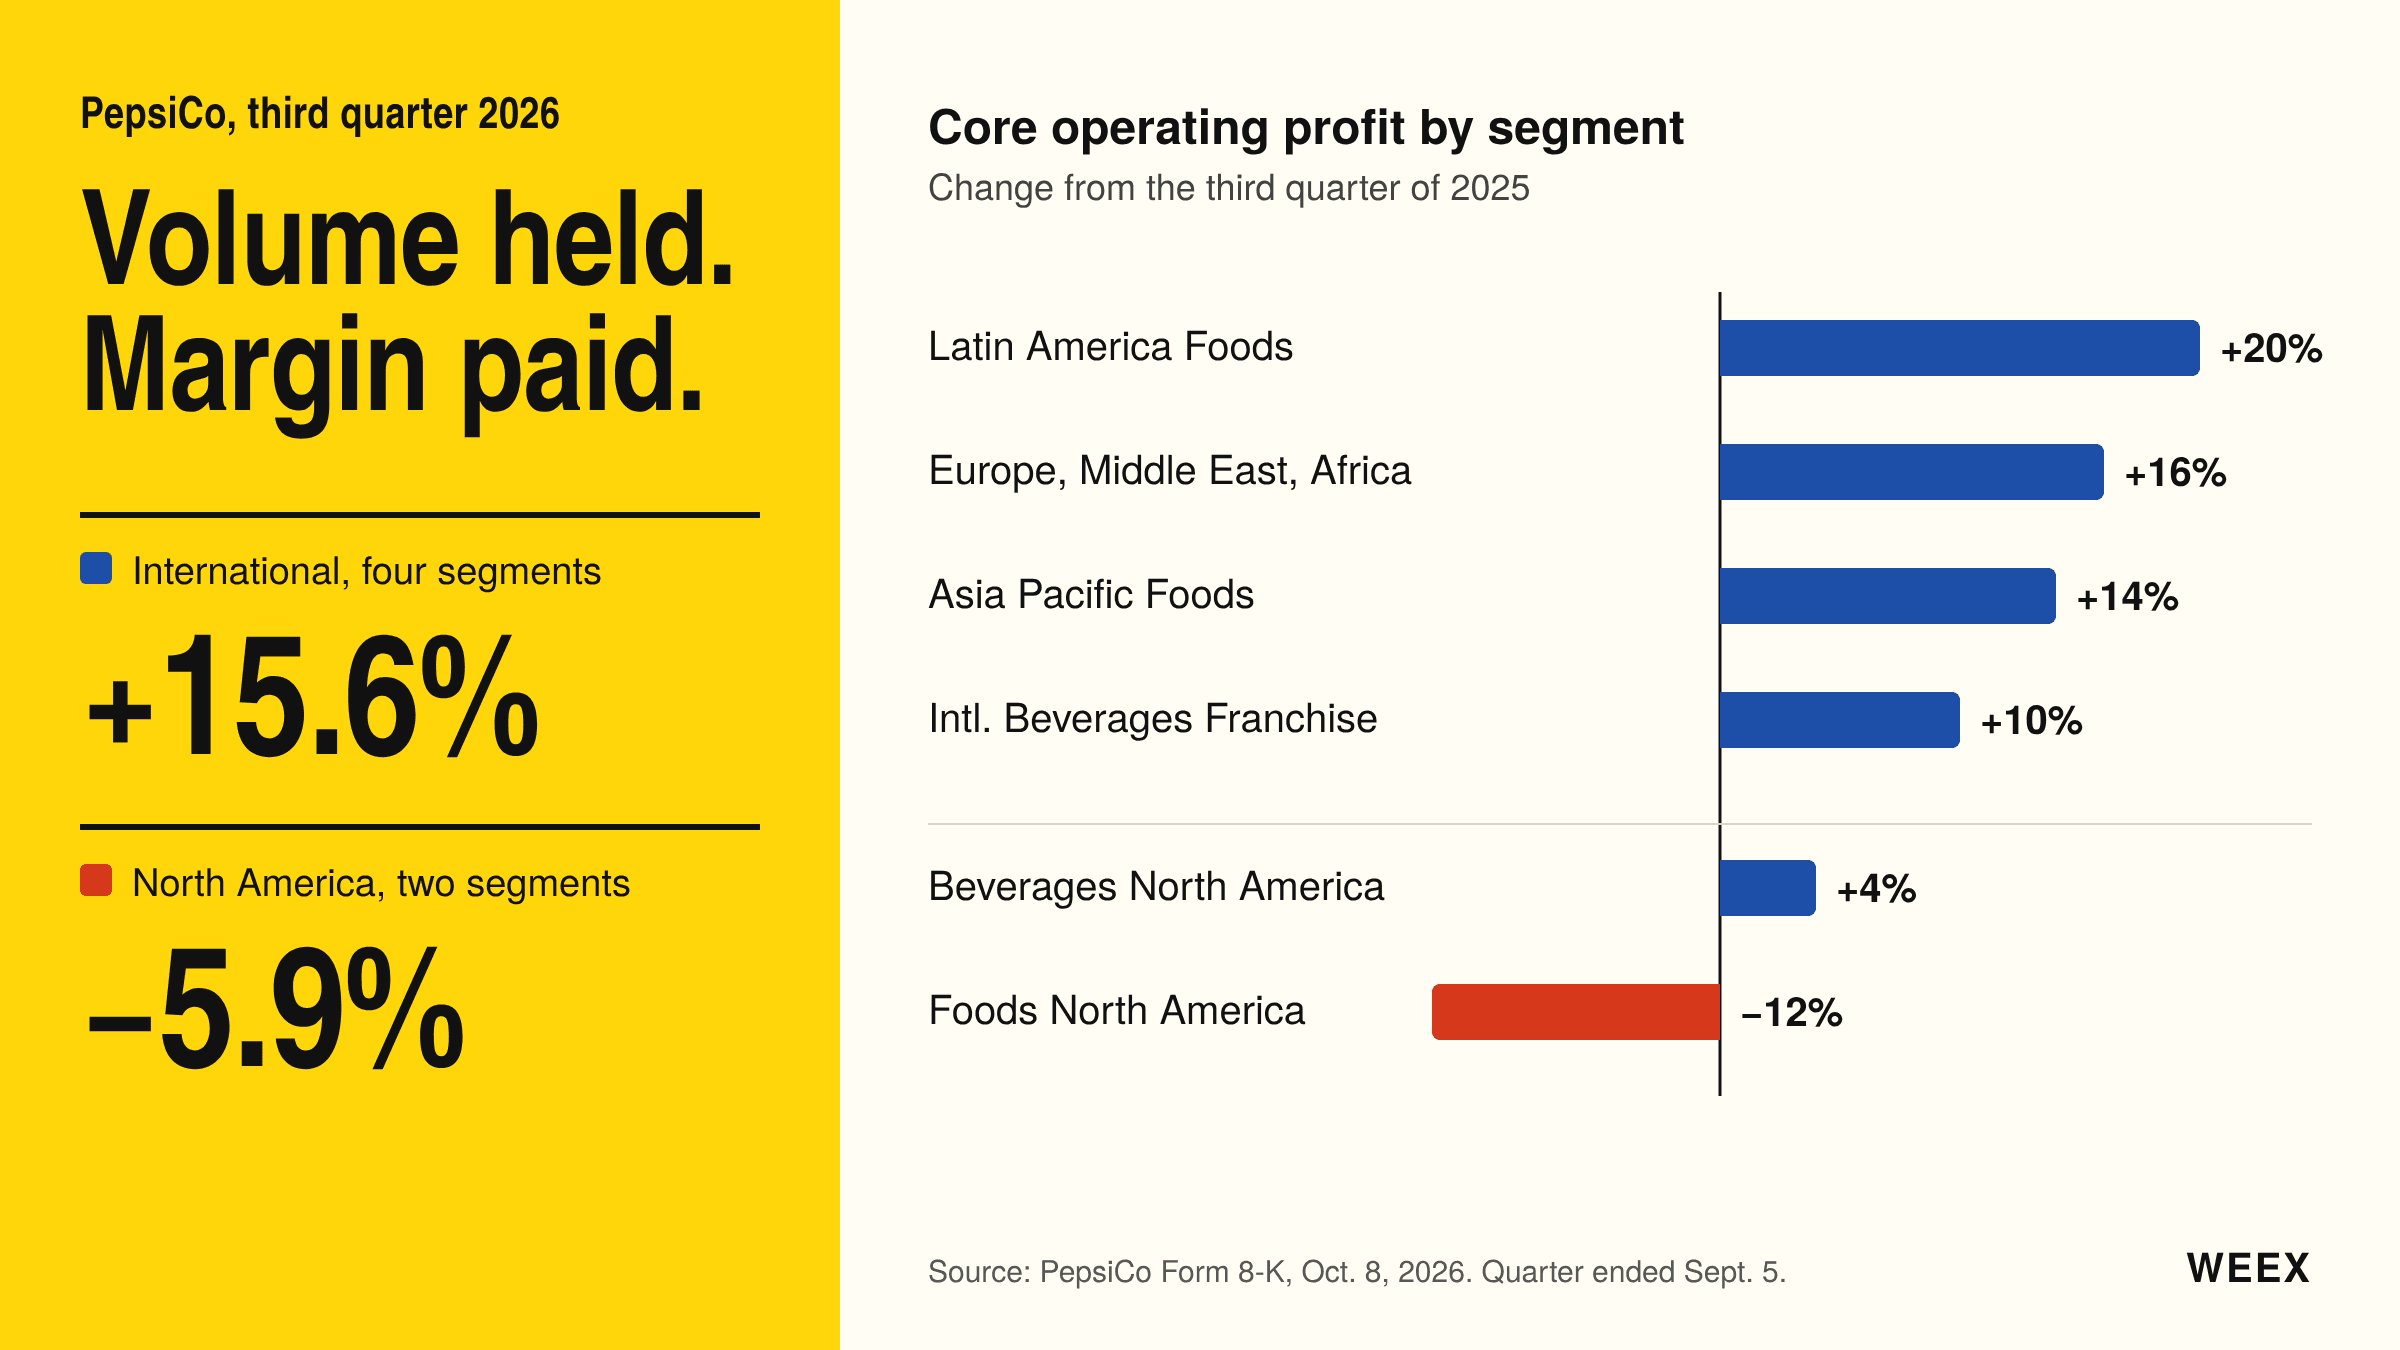
PEP: PepsiCo supera las previsiones del 3T y recorta sus previsiones para Norteamérica
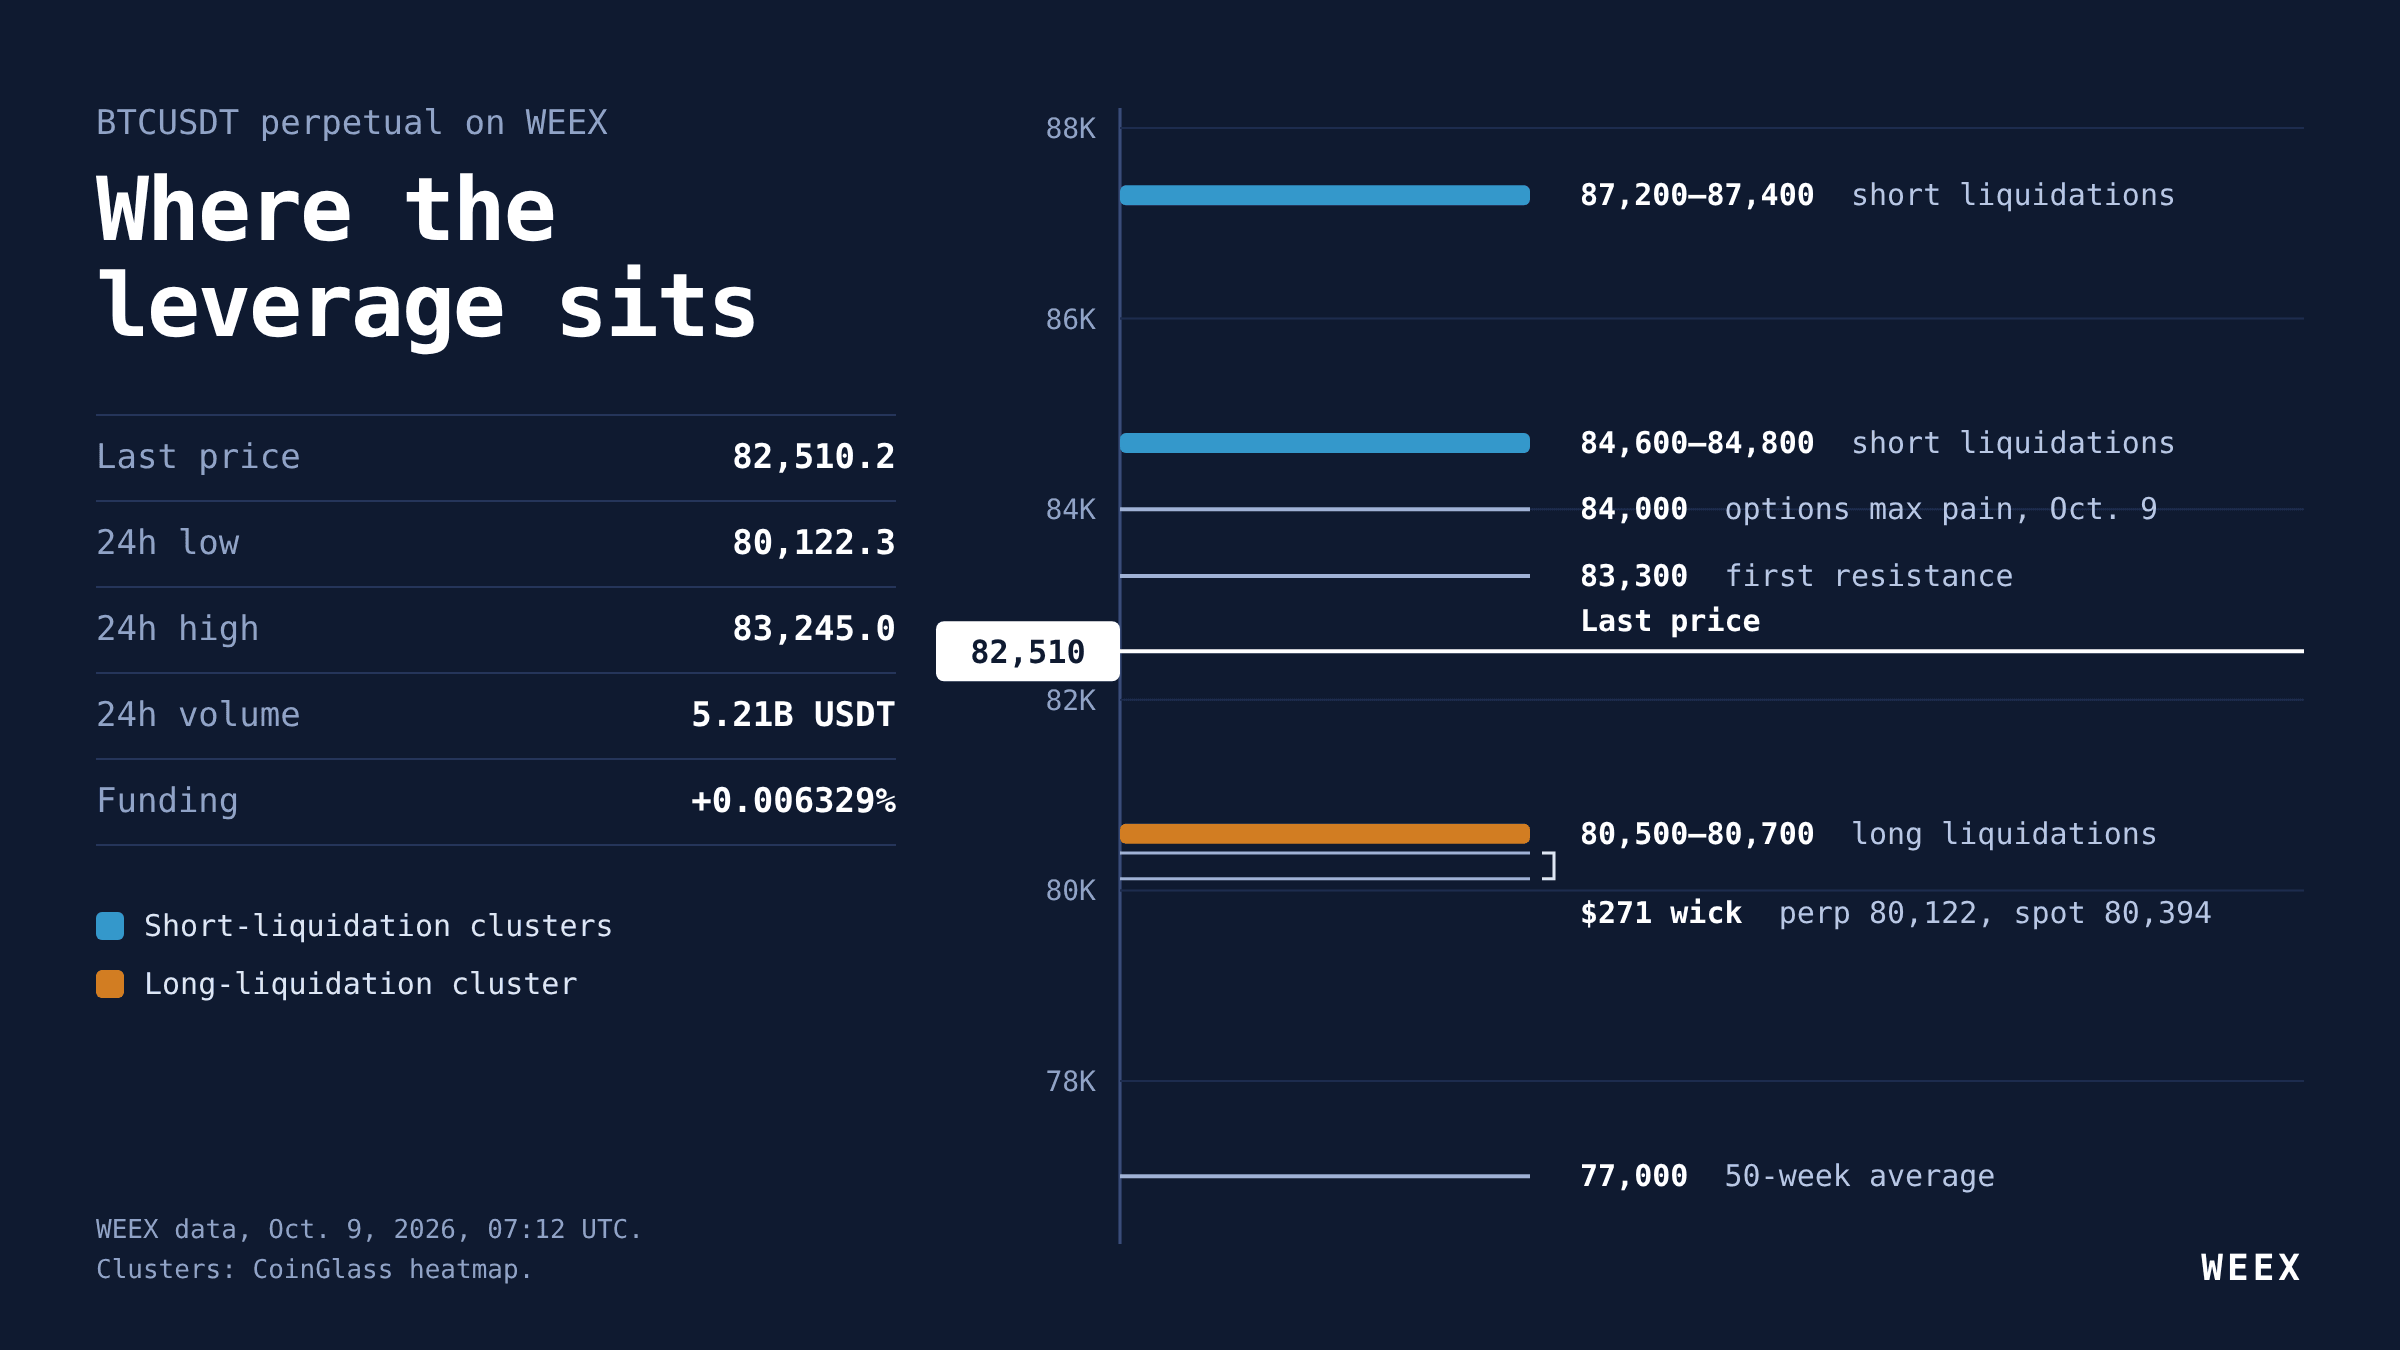
Análisis de futuros de BTC: se mantuvo 80 K $, pero las posiciones largas siguen pagando
Cómo convertirse en bróker de WEEX: solicitud, configuración de API y puesta en marcha
Configuración de una clave API de WEEX: cómo conectar de forma segura una plataforma de terceros
Modelos de bróker de WEEX: bots de estrategias, copy trading y subexchanges
¿Qué es WEEX Broker? Programa de API, comisiones y cómo funciona
Precio de CAP al alza 23%: por qué las liquidaciones de posiciones cortas no explican el rally
¿Qué es WEEX Exchange? Trading de criptomonedas, API y descripción general de la plataforma
Cuenta atrás de la actualización Glamsterdam de Ethereum: ¿Puede repuntar el precio de ETH?
Hoja de ruta de Ethereum para 2030: el ordenador mundial criptográfico de Vitalik
Desbloqueo del token 2Z el 02/10: qué significan 1.660 M tokens de DoubleZero
Acciones de SpaceX (SPCX) cerca de 163 $: ¿Puede recuperar 176 $ después de que Pivotal elevara su objetivo a 230 $?
Las acciones de MU caen por debajo de 1.000 $: ¿es real la amenaza de CXMT o solo una excusa para recoger beneficios?
Debut de Evernorth (XRPN) en Nasdaq: qué posee la mayor tesorería pública de XRP y qué implica para el precio de XRP
Futuros de ETH: por qué Ether cae más rápido que Bitcoin esta semana
Avance en directo del día 2 de WEEX TOKEN2049: KOLs, AWS, PingCAP y Andrew
Actualización Glamsterdam de Ethereum: fecha en Sepolia e impacto en el precio de ETH
Contenido
Monedas populares
Artículos recientes


