
Cómo ganar intereses con USDT: cuánto ofrece realmente una APR del 10% en 2026

 Califícanos en Google


La forma más directa de ganar intereses con USDT es mantenerlos en un producto de ahorro flexible de un exchange o prestarlos a través de un mercado monetario DeFi. Ambas opciones ofrecían aproximadamente entre 3% y 4% al año por saldos considerables a principios de 10/2026, mientras que los tramos promocionales de 10% o más se reservaban para los primeros cientos de dólares. La cifra anunciada rara vez coincide con lo que se recibe. Esta guía cubre las cuatro formas de ganar intereses con USDT, los cálculos por tramos detrás de una "APR del 10%" con las tasas en tiempo real de WEEX Auto Earn, cómo se compara el ahorro en USDT con el staking de stablecoins y dónde están los riesgos.
Cifras clave, todas a fecha de 06/10/2026:
- WEEX Auto Earn, tasa estándar: APR estimada del 10,00% sobre los primeros 200 USDT y del 3,50% entre 200 y 500,000 USDT.
- WEEX Auto Earn, nuevos usuarios: 100,00% sobre los primeros 200 USDT durante un breve periodo tras verificar la identidad y, después, 3,50% para los saldos superiores.
- Aave V3 en Ethereum: APR de suministro del 3,70% para USDT, según Aavescan.
- WEEX Staking: no ofrece ningún producto en USDT. USDC, USD1 y USDD ofrecen hasta un 8,00% en productos flexibles, y USDGO, hasta un 12,00%.
Cuatro formas de ganar intereses con USDT, ordenadas por esfuerzo
USDT solo genera intereses cuando alguien paga por utilizarlo. Tether no paga nada a sus titulares y el token no se puede poner en staking como ETH o SOL, porque no existe un conjunto de validadores de USDT que proteger. Cualquier oferta de "staking de USDT" es una de estas cuatro opciones con un nombre más atractivo.
- Ahorro flexible en un exchange. Activás una función o te suscribís, el exchange paga una tasa variable a diario y podés retirar los fondos en cualquier momento. Es la opción que menos esfuerzo requiere.
- Ahorro a plazo fijo en un exchange. Bloqueás los fondos durante un periodo determinado, normalmente de 7 a 90 días, a cambio de una tasa más alta. Si retiras antes, normalmente pierdes los intereses.
- Préstamos DeFi. Aportás USDT a un mercado monetario como Aave desde tu propia cartera. La tasa varía según la demanda de los prestatarios, y asumís directamente el riesgo de los contratos inteligentes y las comisiones de red.
- Provisión de liquidez. Depositás USDT junto con otras stablecoins en un pool como Curve y recibís comisiones de trading e incentivos. Es la opción con más elementos en juego y más formas de que algo salga mal.
Para saldos inferiores a cinco cifras, la diferencia entre estas opciones suele ser menor que el coste de intentar aprovecharla. Un punto porcentual sobre 2,000 USDT equivale a 20 USDT al año, y un par de transacciones on-chain en una semana de congestión pueden reducir esa cantidad de forma apreciable.
¿Cuántos intereses puedes ganar con USDT en 2026?
Para saldos superiores a unos cientos de dólares, a fecha de 10/2026 cabe esperar aproximadamente entre 3% y 4% al año con productos flexibles. Una oferta de dos dígitos casi siempre está limitada a un saldo pequeño, tiene una duración limitada o te paga por asumir un riesgo adicional.
Las cifras coinciden en plataformas muy distintas. Aave V3 en Ethereum mostraba una APR de suministro del 3,70% para USDT el 06/10/2026. Una comparación de Datawallet fechada el 29/04/2026 situaba las tasas flexibles de USDT en los principales exchanges centralizados entre aproximadamente 1,9% y 3,9%, mientras que Aave ofrecía un 4,26% ese día. El tramo básico de WEEX Auto Earn se situaba en 3,50% el 06/10/2026.
Esta coincidencia tiene una explicación. En todas partes, la rentabilidad flexible de USDT procede de la misma fuente: traders y creadores de mercado que piden prestados dólares para financiar el apalancamiento. Cuando la financiación de futuros es elevada y la demanda de préstamos, fuerte, las tasas suben al mismo tiempo en distintas plataformas. Cuando el mercado está tranquilo, bajan a la vez. Según DefiLlama, a fecha de 06/10/2026 había aproximadamente 184.000 M $ de USDT en circulación, así que hay mucha oferta compitiendo por esos prestatarios.
El cálculo por tramos detrás de una APR de USDT del 10%
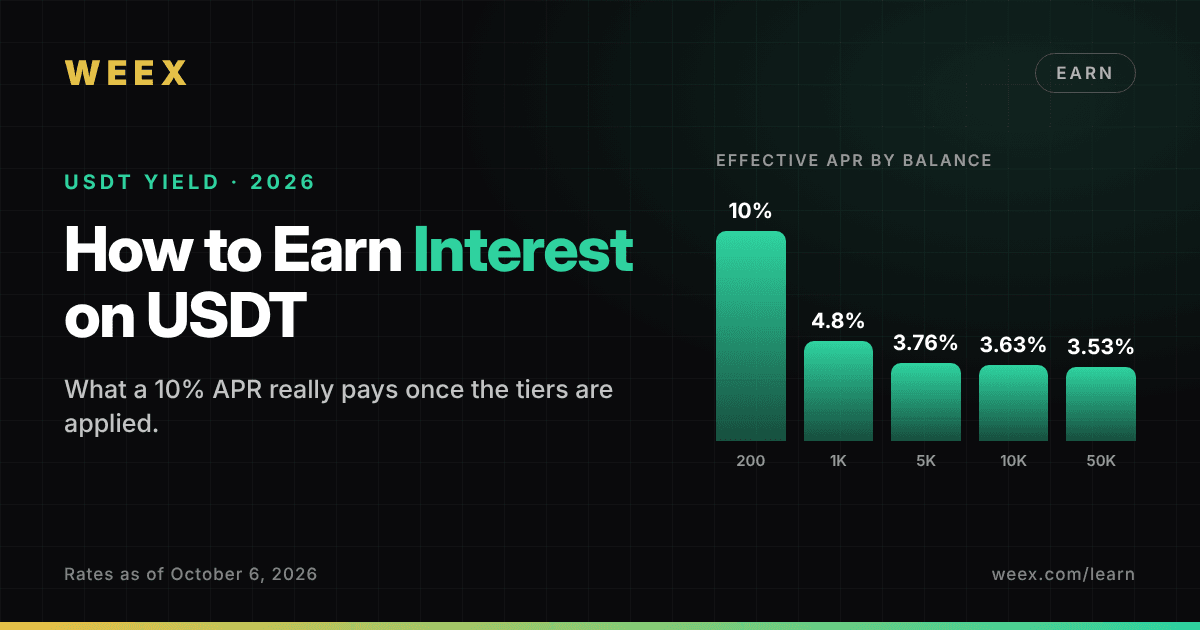
Una tasa por tramos se aplica a cada segmento únicamente sobre la parte del saldo que se encuentra dentro de ese tramo, por lo que la tasa efectiva disminuye a medida que crece el saldo. WEEX Auto Earn ofrecía dos tramos estándar el 06/10/2026: 10,00% sobre los primeros 200 USDT y 3,50% entre 200 y 500,000 USDT. El cálculo de la tasa combinada queda así:
- 200 USDT generan 20 USDT al año, una APR efectiva del 10,00%, o aproximadamente 0.055 USDT al día.
- 1,000 USDT generan 48 USDT al año, una APR efectiva del 4,80%, o aproximadamente 0.13 USDT al día.
- 5,000 USDT generan 188 USDT al año, una APR efectiva del 3,76%, o aproximadamente 0.52 USDT al día.
- 10,000 USDT generan 363 USDT al año, una APR efectiva del 3,63%, o aproximadamente 0.99 USDT al día.
- 50,000 USDT generan 1,763 USDT al año, una APR efectiva del 3,53%, o aproximadamente 4.83 USDT al día.
De aquí se deducen dos cosas. El tramo del 10% aporta una cantidad fija de 13 USDT al año por encima de la tasa básica, tengas el saldo que tengas, porque solo se aplica a 200 USDT. Y, con más de unos 5,000 USDT, obtienes una rentabilidad del 3,5%, así que compara los productos según la tasa básica e ignora el reclamo destacado.
La tasa del 100% para nuevos usuarios también debe entenderse de la misma manera. Se aplica a los primeros 200 USDT, y las reglas de Auto Earn de WEEX la limitan a un periodo que empieza el día en que se aprueba la verificación de identidad: siete días según las reglas publicadas. Con una APR del 100%, 200 USDT generan aproximadamente 0.55 USDT al día, así que el valor total del periodo es de unos 3.84 USDT. No cuesta nada aprovecharla y es más bien una bonificación de bienvenida que una rentabilidad. WEEX también indica que la bonificación no está disponible en todas las jurisdicciones.
Hay un detalle que te beneficia. Los pagos llegan a la cuenta de financiación, cuyo saldo también cuenta para el saldo que reúne los requisitos, así que los intereses que dejas allí se capitalizan a diario. Con una APR del 3,50%, eso equivale a una APY de aproximadamente 3,56%.
Qué saldos cuentan, incluido el margen de futuros inactivo
La mayoría de los productos de ahorro requiere que transfieras el dinero a una cartera de ganancias separada, por eso pocas guías sobre USDT explican dónde debe mantenerse el saldo. Auto Earn cuenta los USDT allí donde ya están:
- Saldos de la cuenta spot, tanto disponibles como congelados
- Saldos de la cuenta de financiación, tanto disponibles como congelados
- El saldo disponible en una cuenta de futuros
- No se cuentan: los fondos de prueba ni los cupones
Si mantienes un colchón de margen en una cuenta de futuros, ese saldo genera la misma tasa sin que tengas que suscribirte a ningún producto, y WEEX afirma que no afecta al margen de futuros.
La regla que debes tener en cuenta es la del saldo registrado. WEEX registra tu saldo válido en momentos aleatorios del día y calcula el pago según el valor más bajo. Si sacas 5,000 USDT durante una hora o los asignas como margen a una nueva posición, los intereses de ese día se calculan sobre lo que quedaba en el momento de menor saldo. Solo cuenta el saldo disponible en futuros, así que el margen vinculado a posiciones abiertas queda fuera del cálculo. Las recompensas se calculan cada hora y el total del día anterior llega a la cuenta de financiación a las 12:00 (UTC+0).
Precio de --
Ahorro en USDT o staking de stablecoins: ¿qué ofrece más?
Staking en WEEX muestra tasas destacadas superiores a la tasa básica del 3,50% de Auto Earn, pero no para USDT. El listado de WEEX Staking no incluía ningún producto en USDT el 06/10/2026, por lo que utilizarlo implica cambiar a otro activo y, por tanto, modificar lo que tienes en cartera.
Esto es lo que mostraba ese día la página de staking, donde "máximo" indica la tasa más alta posible, no una oferta concreta:
- Stablecoins vinculadas al dólar, plazos flexibles: USDC hasta 8,00%, USD1 hasta 8,00%, USDD hasta 8,00% y USDGO hasta 12,00%.
- BTC: hasta 8,00%, con plazos flexibles y de 3 y 30 días.
- ETH y SOL: hasta 8,00%, con plazos flexibles y de 7, 14 y 30 días.
- WXT: hasta 1,00%, con plazos flexibles y de 60 días.
Las recompensas de staking se acumulan a diario en la misma moneda que pones en staking y se abonan en la cuenta de financiación. Puedes suscribirte desde una cuenta spot o de financiación. Los productos flexibles se pueden rescatar en cualquier momento. Los productos a plazo fijo permiten el rescate anticipado, pero se descuentan todas las ganancias acumuladas, incluidas las recompensas ya distribuidas.
En cuanto a liquidez, Auto Earn gana claramente. Los USDT no salen de tu saldo de trading y no tienes que rescatar nada. Los fondos en staking se suscriben desde ese saldo, y un plazo fijo penaliza cualquier cambio de opinión.
En cuanto a la tasa, el staking de stablecoins puede ofrecer más, con dos condiciones. Pagas un diferencial al cambiar de moneda y pasas a tener el token de otro emisor. USDD y USDGO no son USDT, y cada uno tiene su propio riesgo de desvinculación.
En BTC, ETH o SOL, una rentabilidad del 8% pagada en la propia moneda es un redondeo insignificante frente al precio. Una caída del 5% en una semana elimina más de medio año de recompensas.
La mejor forma de verlo es que Auto Earn es la opción predeterminada para los dólares que podrías necesitar mañana, mientras que el staking es adecuado para los activos que ya tenías pensado mantener. WEEX ofrece una comparación más detallada de Auto Earn y staking si estás decidiendo entre ambas opciones.
¿Es seguro ganar intereses con USDT?
Ningún producto de rentabilidad en USDT garantiza el capital, y la página de staking de WEEX lo indica expresamente para sus propios productos. El riesgo es manejable si sabes qué tipo estás asumiendo. Estos son los riesgos que suelen costar más dinero, por orden:
- Riesgo de plataforma. Tener USDT en un exchange equivale a tener un derecho de cobro frente a ese exchange. Celsius congeló las retiradas en 06/2022 y BlockFi hizo lo mismo en noviembre de ese año; los depositantes tuvieron que esperar a que concluyeran los procedimientos de quiebra para recuperar sus fondos. Comprueba qué respaldo tiene la plataforma. WEEX mantiene un Fondo de Protección de 1,000 BTC para pérdidas que no sean culpa del usuario, pero no cubre las pérdidas de trading.
- Riesgo de tasa. La "APR estimada" es variable y los tramos pueden revisarse. En la documentación de ayuda de WEEX de la época del lanzamiento, el tramo estándar más alto de Auto Earn figuraba en 13%; el 06/10/2026 era del 10%. Haz tus cálculos con la tasa básica.
- Riesgo de bloqueo. Un plazo fijo convierte un dólar líquido en uno ilíquido. Si retiras antes, pierdes los intereses.
- Riesgo de desvinculación. Durante el colapso de Terra, el 12/05/2022 USDT llegó a cotizar brevemente cerca de 0,95 $ en algunas plataformas. Se recuperó en unos días, pero una rentabilidad anual del 3,5% no compensa una brecha del 5% el día que necesitas vender.
- Riesgos específicos de DeFi. Errores en contratos inteligentes y utilización del pool. Cuando se presta casi todo lo que hay en un pool, los proveedores pueden tener que esperar para retirar.
El error más habitual es perseguir los últimos dos puntos porcentuales con dinero que debería haberse mantenido líquido.
Cómo empezar a ganar intereses con USDT en WEEX
La configuración lleva unos minutos, y el orden importa porque el periodo para nuevos usuarios empieza con la verificación.
- Completa primero la verificación de identidad. La tasa para nuevos usuarios se cuenta desde la fecha de aprobación, así que verificarte y esperar una semana hace que la pierdas.
- Deposita o compra USDT y déjalos en tu cuenta spot, de financiación o de futuros. No hace falta transferirlos a una cartera de ganancias separada ni hay un depósito mínimo.
- En la aplicación de WEEX, abre Activos, luego Auto Earn y actívalo. La guía de WEEX sobre cómo activar Auto Earn muestra cada pantalla.
- Revisa la cuenta de financiación al día siguiente, después de las 12:00 (UTC+0). Los pagos se reciben en USDT y los registros diarios aparecen en la página Activos.
- Si también tienes USDC, BTC, ETH o SOL que piensas conservar, suscríbete desde la página Staking con tu cuenta spot o de financiación, y elige la opción flexible salvo que tengas claro el plazo.
En resumen, para ganar intereses con USDT en 2026: cuenta con aproximadamente un 3,5% para saldos considerables, considera los tramos de dos dígitos como una pequeña bonificación fija, ten presente la regla del saldo mínimo registrado los días que muevas fondos y no bloquees dólares que podrías necesitar. WEEX Auto Earn encaja con ese planteamiento porque los USDT permanecen en tus cuentas de trading mientras generan intereses. Puedes activarlo desde la página Auto Earn y consultar el primer pago al día siguiente.
Preguntas frecuentes
1. ¿Cuál es la diferencia entre APR y APY en USDT?
La APR es la tasa anual simple, sin capitalización. La APY incluye el efecto de reinvertir los intereses. Una APR del 3,50% pagada a diario y cuyos intereses se dejan capitalizar equivale a una APY de aproximadamente 3,56%. Los exchanges suelen indicar la APR, mientras que los paneles de DeFi suelen mostrar la APY, así que conviene convertirlas antes de compararlas.
2. ¿Puedo retirar USDT en cualquier momento mientras generan intereses?
Sí, si se trata de productos flexibles. WEEX Auto Earn no tiene periodo de bloqueo y los fondos siguen disponibles para operar o retirar. Los productos a plazo fijo son distintos: en WEEX Staking, si rescatas antes un producto a plazo fijo, recuperas el capital, pero se descuentan todas las ganancias acumuladas, incluidas las recompensas ya abonadas.
3. ¿Con qué frecuencia se pagan los intereses de USDT?
La mayoría de los productos flexibles paga a diario. WEEX Auto Earn calcula las recompensas cada hora y abona el total del día anterior en la cuenta de financiación a las 12:00 (UTC+0). En los préstamos DeFi, los intereses se acumulan continuamente dentro del protocolo y se hacen efectivos al retirar.
4. ¿Cuál es la cantidad mínima de USDT necesaria para ganar intereses?
Según la página de reglas de WEEX a fecha de 06/10/2026, WEEX Auto Earn no tiene un depósito mínimo. Los saldos pequeños también generan intereses, pero las cantidades son reducidas: 10 USDT con una APR del 10% generan unos 0.003 USDT al día. Las opciones DeFi tampoco tienen un mínimo formal, aunque las comisiones de red hacen que los depósitos muy pequeños no sean rentables.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
Mercado bajista 2026: Cómo sobrevivir y prosperar cuando los precios de las criptomonedas caen

Impuestos sobre criptomonedas en Bélgica 2025: Guía completa
¿Qué es la moneda Falcon Finance (FF)? Una guía completa
¿Qué es la moneda Dolomite (DOLO)? Una guía completa
¿Qué es el yield farming con apalancamiento? Riesgos, beneficios y estrategias

Guía de WEEX Convert: cómo intercambiar criptomonedas en la web y la app y qué significa realmente la cotización
Las acciones de ASML caen pese a un tercer trimestre récord y mejores previsiones: ¿está ya descontado el auge de los equipos para chips de IA?
Las acciones de SKHY vuelven a caer: ¿se debe la venta de SK Hynix a CXMT y YMTC de China o a la toma de beneficios en IA?
¿Qué es una orden limitada? Cómo funciona en criptomonedas, por qué puede no ejecutarse y cuándo usarla
Mejor minero de criptomonedas para principiantes: qué revisar sobre costes, consumo eléctrico, hashprice y rentabilidad antes de comprar
Bóveda DeFi vs. staking: ¿quién controla tu rendimiento y tu salida?
Orden limitada de compra: cómo comprar criptomonedas por debajo del precio de mercado
Orden límite de venta: cómo fijar un precio de take profit en criptomonedas
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
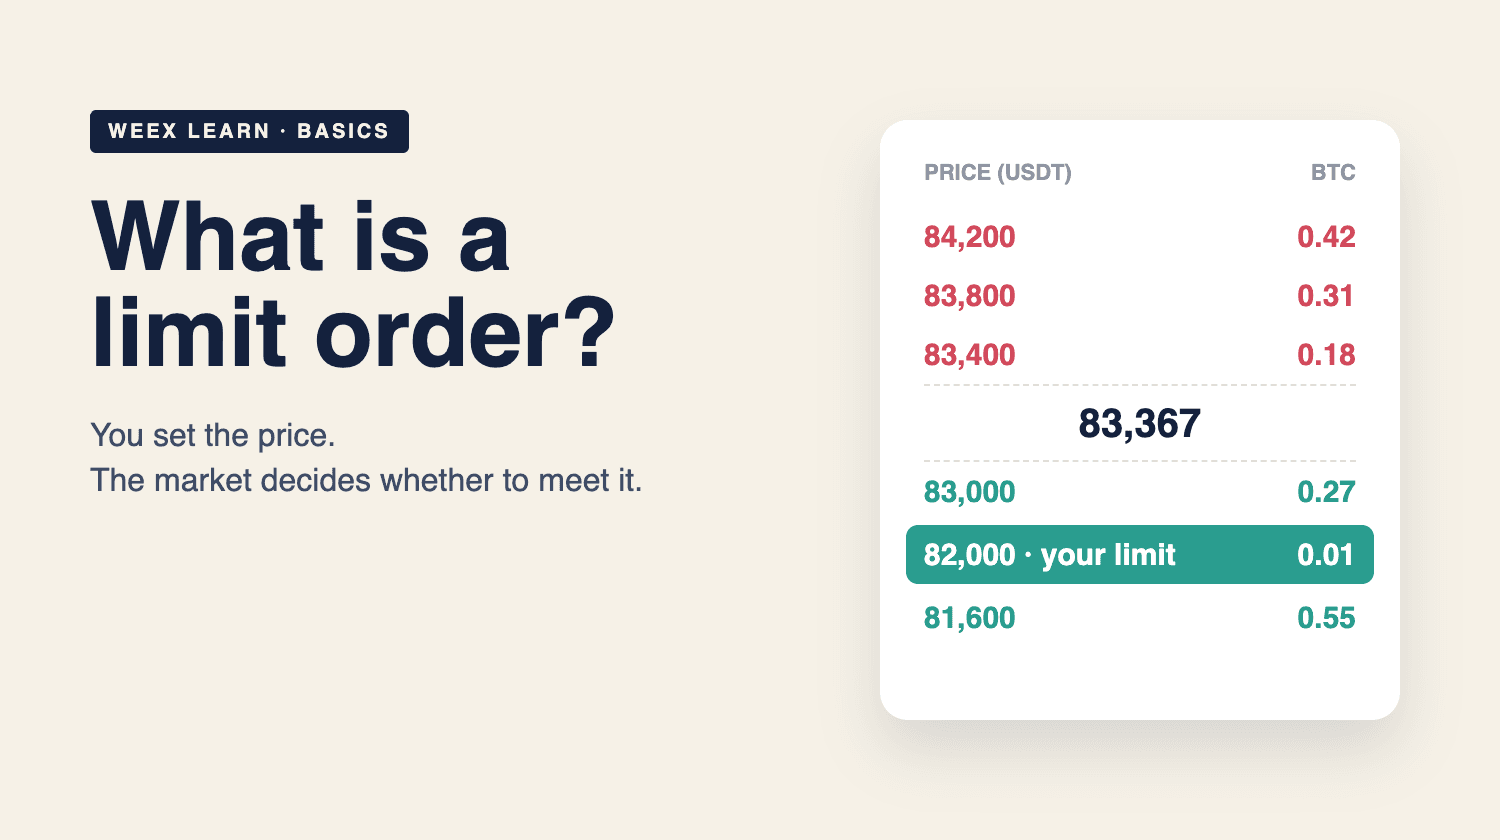
¿Qué es una orden límite? Cómo funciona en criptomonedas con ejemplos de BTC
Precio de OP y el paso de Unichain a OP Enterprise: qué significa para OP
Las acciones de Nvidia caen tras Maia 300 de Microsoft: ¿es el silicio personalizado una amenaza real para NVDA?

Acciones de SpaceX (SPCX) cerca de 163 $: ¿Puede recuperar 176 $ después de que Pivotal elevara su objetivo a 230 $?
Acciones de MSFT cerca de 542 $: qué afirma realmente Azure Maia 300 y qué aún debe demostrarse
Las acciones de MU caen por debajo de 1.000 $: ¿es real la amenaza de CXMT o solo una excusa para recoger beneficios?
¿Puede META alcanzar 1.000 $? Qué dicen los objetivos de Wells Fargo, Jefferies y Bernstein sobre las acciones de Meta
Las acciones de Meta suben tras conocerse los datos de retención de Muse AI: ¿Está META descontando una victoria de los agentes de IA?
Orden stop limit: cómo funciona y por qué puede no ejecutarse
Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no por la marca
Los mejores pódcast de criptomonedas para principiantes: plan de escucha de 4 semanas
Las mejores wallets frías de criptomonedas para principiantes: 5 opciones menos de 150 $
Staking de ETH en WEEX frente al staking on-chain: colas, mínimos y claves

¿Superará Bitcoin los 87.000 dólares esta semana? Claves: IPC, discursos de la Fed y salidas de ETF
CFX se dispara ante el plan chino de una red nacional de blockchain: ¿la política menciona realmente a Conflux?
¿Qué es Plume (PLUME)? Por qué el token RWA sigue un 93% por debajo de su máximo pese al rally de las Layer 2
Mercado bajista 2026: Cómo sobrevivir y prosperar cuando los precios de las criptomonedas caen
Impuestos sobre criptomonedas en Bélgica 2025: Guía completa
¿Qué es la moneda Falcon Finance (FF)? Una guía completa
¿Qué es la moneda Dolomite (DOLO)? Una guía completa
¿Qué es el yield farming con apalancamiento? Riesgos, beneficios y estrategias
Guía de WEEX Convert: cómo intercambiar criptomonedas en la web y la app y qué significa realmente la cotización
Contenido
Monedas populares
Artículos recientes


