
¿Quién es David Ellison? La estrategia de Skydance, la consolidación de medios y la tesis de inversión

 Califícanos en Google


David Ellison es el fundador de Skydance Media y el presidente y consejero delegado al frente del recién bautizado grupo de entretenimiento Skydance. Su relevancia va mucho más allá de la producción cinematográfica: tras la fusión de Skydance con Paramount en 2025 y la finalización, el 06/10/2026, de la adquisición de Warner Bros. Discovery por parte de Paramount, Ellison supervisa una amplia cartera de estudios, plataformas de streaming, cadenas de televisión y grandes franquicias de entretenimiento.
La pregunta clave para los inversores no es si David Ellison ha reunido activos de renombre. Así es. La cuestión es si una empresa de medios más grande puede transformar la propiedad de franquicias, la escala del streaming y la inversión tecnológica en suficiente flujo de caja libre como para justificar su deuda y los riesgos de integración. El mercado debería mostrarse más escéptico ante «la escala de Hollywood» como eslogan que ante la prueba operativa que hay detrás: la economía de los suscriptores, la rentabilidad del contenido, la recuperación de la publicidad, la ejecución de la fusión y la reducción del apalancamiento.
¿Quién es David Ellison?
David Ellison fundó Skydance en 2010 y la convirtió de una productora independiente en un importante socio de los estudios de Hollywood, vinculado a franquicias de gran escala y a la producción de películas comerciales. Es hijo del cofundador de Oracle, Larry Ellison, pero reducir el papel de David Ellison a la riqueza familiar pasa por alto la transformación empresarial que está teniendo lugar: es el ejecutivo responsable de dirigir una empresa de medios cotizada y recién consolidada durante una difícil transformación.
La adquisición del control de Paramount por parte de Skydance se cerró el 07/08/2025, dando lugar a Paramount, a Skydance Corporation. La empresa se estructuró en torno a tres segmentos operativos: Estudios, Directo al consumidor y Medios de televisión. David Ellison asumió los cargos de presidente y CEO, mientras que la familia Ellison obtuvo el control a través de su estructura de propiedad.
Ese control importa porque concede a Ellison una libertad estratégica poco habitual. Según los documentos presentados por Paramount, tras la operación de 2025 la familia Ellison poseía indirectamente aproximadamente el 77,5% de las acciones ordinarias con derecho a voto de clase A. Para los inversores del mercado público, esto significa que la empresa no es un caso típico de accionariado disperso: los accionistas minoritarios pueden beneficiarse de una ejecución exitosa, pero también deben comprender las implicaciones de gobierno corporativo de tener un accionista de control.
Por qué Skydance, de David Ellison, cobra más relevancia tras el acuerdo con Warner Bros. Discovery
El 06/10/2026, Paramount completó la adquisición de Warner Bros. Discovery y anunció que la empresa combinada pasaría a llamarse Skydance. La operación reúne estudios cinematográficos, activos de streaming, cadenas de televisión, catálogos y franquicias bajo una única estructura corporativa.
Esta estrategia de consolidación de medios parte de una premisa sencilla: la escala puede ayudar a una empresa tradicional del entretenimiento a competir con el alcance, los datos, el capital y las ventajas de distribución de Netflix, YouTube, Amazon, Apple y Disney.
La organización combinada obtiene algo más que títulos cinematográficos reconocibles. Gana un catálogo de contenidos más amplio, una mayor capacidad de producción, más potencial de distribución global y un mayor alcance directo al consumidor. La empresa ha declarado que, con el tiempo, unificará sus productos de streaming en un único servicio.
Sin embargo, la adquisición también convierte a Skydance en una apuesta por la ejecución. Las fusiones de medios pueden parecer atractivas sobre el papel gracias a sus franquicias, pero rendir por debajo de lo esperado en la práctica si las plataformas tecnológicas siguen fragmentadas, el gasto en contenidos crece más rápido que los ingresos o los ahorros de costes prometidos no se materializan.
La estrategia de Skydance Media: tres motores deben funcionar en conjunto
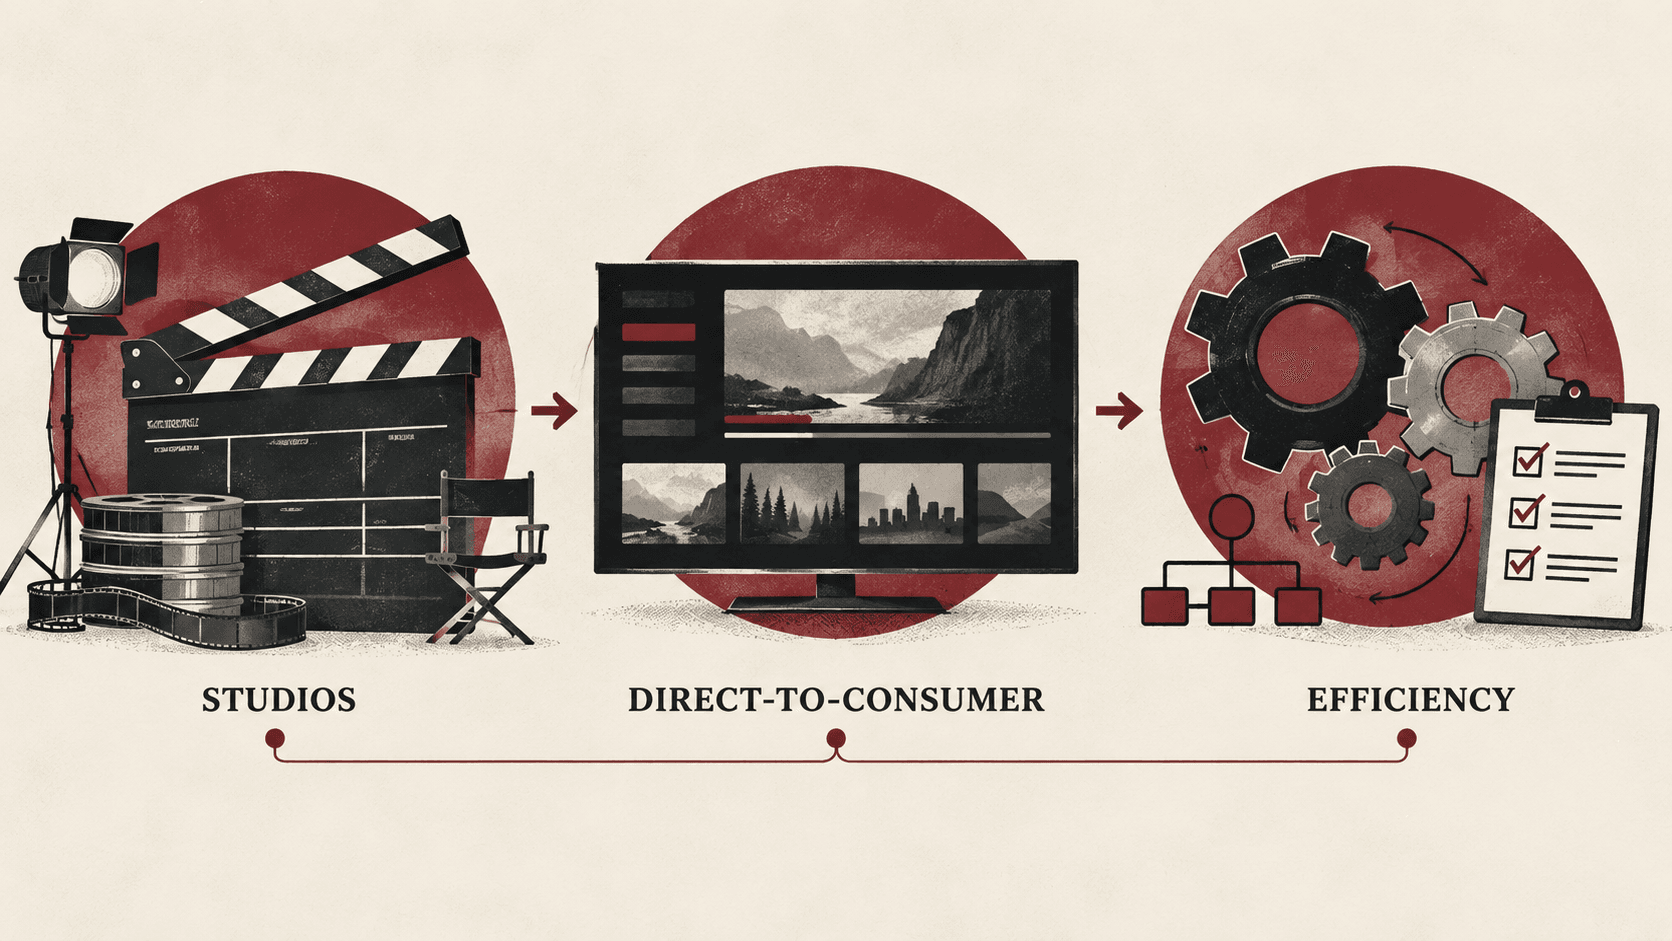
David Ellison ha descrito las prioridades estratégicas de la empresa como invertir en negocios en crecimiento y motores creativos, ampliar globalmente las operaciones directas al consumidor y mejorar la eficiencia en toda la compañía, con especial atención a la generación de flujo de caja libre a largo plazo.
Esta estrategia puede entenderse a través de tres motores conectados.
| Motor estratégico | Qué debe hacer Skydance | Qué deberían medir los inversores |
|---|---|---|
| Estudios | Convertir la propiedad intelectual y la capacidad de producción en estrenos rentables de cine y televisión | Rentabilidad del contenido, disciplina en los estrenos, durabilidad de las franquicias y economía de las licencias |
| Directo al consumidor | Mejorar los productos de streaming, la distribución, los precios, la retención y la publicidad | Calidad de los suscriptores, cancelaciones, ARPU, ingresos publicitarios y economía de los paquetes |
| Eficiencia | Consolidar la tecnología y los gastos generales sin vaciar de contenido la producción creativa | Ahorros en efectivo, costes de integración, márgenes operativos y flujo de caja libre |
El primer motor representa la oportunidad tradicional de Hollywood. Las franquicias pueden generar una demanda recurrente, pero poseer una franquicia no garantiza por sí solo la rentabilidad. Un catálogo valioso puede respaldar las licencias, la interacción con el streaming, los estrenos en cines y el merchandising, pero cada nuevo compromiso de producción sigue teniendo un coste.
El segundo motor es donde la estrategia de medios de Skydance depende más de la tecnología. Paramount ha afirmado que está realizando inversiones específicas en tecnología e innovación en el ámbito del streaming, y sostiene que el crecimiento sostenible depende tanto de la experiencia integral del usuario como de los contenidos que ve el público. Es una prioridad lógica: las empresas de medios compiten cada vez más mediante la calidad de las recomendaciones, las herramientas publicitarias, los paquetes de suscripción, los pagos, las alianzas de distribución y la facilidad de uso del producto, y no solo mediante programas concretos.
El tercer motor es la limitación financiera. La eficiencia de costes no es un proyecto administrativo opcional, sino la condición que permite a una empresa de medios con gran intensidad de capital financiar contenidos prémium y, al mismo tiempo, reducir su apalancamiento.
Precio de --
Qué cambia la consolidación de medios para los inversores de Skydance
Para los inversores de Skydance, la consolidación crea tanto una posición estratégica más sólida como un modelo financiero más complejo.
El escenario favorable parte de la escala. La combinación de catálogos, cadenas de producción, inventario publicitario, marcas de streaming y relaciones de distribución puede generar oportunidades de venta cruzada y reducir costes duplicados. En teoría, una única plataforma podría aumentar el valor para el consumidor, simplificar el marketing y mejorar la forma en que se descubren los contenidos en un catálogo más amplio.
El escenario desfavorable parte de la complejidad. Consolidar empresas de medios es difícil porque las operaciones creativas, los convenios sindicales, los contratos de distribución, las estructuras tecnológicas, las marcas de noticias y los negocios heredados de televisión por cable no se fusionan con tanta facilidad como sugiere una hoja de cálculo.
Los propios documentos de la empresa señalan muchos de los riesgos pertinentes: la competencia en streaming, los cambios en el comportamiento de los consumidores, las condiciones publicitarias, los costes de contenido, la evolución tecnológica, la capacidad de retener talento creativo y el reto de materializar las sinergias previstas.
Por eso, al evaluar acciones de empresas de medios que se fusionan, los inversores deberían distinguir entre la calidad de los activos y la calidad de la integración. Una empresa puede poseer franquicias excelentes y, aun así, decepcionar a sus accionistas si el coste de financiar y gestionar esos activos supera el efectivo que generan.
La tesis de inversión de Skydance (SKYD)
Tras la operación del 10/2026, la empresa combinada cotiza como Skydance en la Bolsa de Nueva York con el ticker SKYD. La empresa ha fijado el objetivo de reducir el apalancamiento neto a 3.0x para finales de 2029.
Por tanto, la tesis de inversión no es una simple apuesta por la popularidad de las películas. Es una prueba de varios años para determinar si la dirección puede cumplir cinco promesas.
| Pregunta de inversión | Escenario alcista | Escenario bajista |
|---|---|---|
| ¿Puede la escala mejorar la economía del streaming? | Una oferta unificada mejora la retención, la publicidad y la economía del producto | Una mayor escala aumenta la complejidad sin resolver las cancelaciones ni la falta de rentabilidad |
| ¿Pueden las franquicias de contenido generar rentabilidad duradera? | Los catálogos y las grandes marcas respaldan una demanda recurrente en distintos formatos | Las grandes franquicias requieren producciones costosas y pueden provocar fatiga en el público |
| ¿Pueden las sinergias de costes convertirse en flujo de caja? | Se eliminan con eficacia las duplicidades en tecnología y gastos generales | Los ahorros se retrasan, quedan neutralizados por los costes de integración o perjudican las operaciones |
| ¿Puede reducirse significativamente el apalancamiento? | El flujo de caja libre y la escala de los activos permiten reducir el apalancamiento | La elevada deuda limita la flexibilidad estratégica y amplifica las decepciones |
| ¿Puede la dirección ejecutar una fusión de esta magnitud? | Ellison crea una empresa de entretenimiento más orientada a la tecnología | La integración distrae a los directivos mientras los competidores siguen ganando cuota de mercado |
La cuestión central es la deuda. En el anuncio oficial de la fusión, Skydance presenta la reducción del apalancamiento como un objetivo, no como un resultado ya alcanzado. Los inversores deberían seguir los avances de la empresa en generación de flujo de caja, costes de transformación, gastos de capital, compromisos de contenido y reducción de la deuda, en lugar de dar por hecho que alcanzará automáticamente el objetivo de apalancamiento para 2029.
Qué deberían vigilar los inversores de Skydance tras la fusión
Los próximos ciclos de resultados deberían interpretarse menos como un veredicto sobre una película o un titular y más como una prueba del modelo operativo.
Producto de streaming y calidad de los suscriptores
Las cifras brutas de suscriptores pueden inducir a error cuando las suscripciones proceden de paquetes de bajo valor, ofertas con descuento o acuerdos que no generan ingresos duraderos. Los inversores deberían centrarse en la evolución del ingreso medio por usuario, las cancelaciones, la monetización publicitaria y la economía de los productos de streaming combinados.
Flujo de caja libre y costes de transformación
Los planes de reducción de costes suelen sonar más convincentes antes de ponerse en práctica. La pregunta útil es si las mejoras de eficiencia se traducen en flujo de caja libre una vez descontados la reestructuración, las indemnizaciones, la inversión tecnológica, el gasto en contenidos y los costes de financiación.
Apalancamiento neto y refinanciación
La deuda solo es manejable cuando el flujo de caja es fiable y sigue siendo posible refinanciarla. El objetivo de apalancamiento anunciado por Skydance ofrece un punto de referencia, pero la vía para alcanzarlo también importa: el crecimiento, la venta de activos, los ahorros de costes, la reducción del gasto o alguna combinación de los cuatro pueden dar lugar a resultados muy distintos.
Rentabilidad de la inversión en contenidos
Una mayor oferta de contenidos no crea automáticamente más valor. Los inversores deberían observar si el gasto en cine y televisión genera interacción, ingresos por licencias, resultados en taquilla y valor de franquicia a largo plazo en relación con el capital invertido.
Gobierno corporativo e intereses de los accionistas minoritarios
Según el anuncio de la fusión de Skydance, la familia Ellison y RedBird poseen conjuntamente todas las acciones con derecho a voto de clase A de la empresa combinada. Esta estructura aporta estabilidad a la dirección y control estratégico, pero también implica que los accionistas ordinarios deberían evaluar detenidamente el gobierno corporativo, en lugar de dar por hecho que pueden influir en la estrategia empresarial del mismo modo que en compañías con una propiedad más dispersa.
Patrimonio neto de David Ellison: ¿qué se sabe realmente?
Las búsquedas de «patrimonio neto de David Ellison» suelen ofrecer estimaciones que parecen muy precisas. Conviene tratar esas cifras con cautela.
David Ellison no está obligado a publicar una declaración auditada y continuamente actualizada de su patrimonio neto personal. Las estimaciones de riqueza de terceros suelen combinar participaciones en empresas privadas, relaciones familiares, supuestos sobre la deuda y activos ilíquidos. No equivalen a la información presentada por una empresa ante los organismos reguladores.
Para la tesis de inversión de Skydance, es más relevante la información divulgada sobre el control y la capacidad de financiación. Los documentos de Paramount muestran el considerable control de voto de la familia Ellison, mientras que los documentos de la operación dejan claro que el respaldo de la familia ha sido fundamental para la estructura de capital de la empresa.
Ese apoyo puede aportar resiliencia estratégica, pero no elimina los riesgos para los accionistas públicos. La riqueza familiar y el valor corporativo son cosas distintas. En última instancia, el mercado juzgará a Skydance por sus resultados operativos, la reducción de deuda y la rentabilidad generada por los activos que ha consolidado.
Por qué esto no es una fusión más de Hollywood
Lo más significativo de la estrategia de David Ellison no es que dé lugar a un estudio más grande. Hollywood ya ha vivido grandes fusiones. La apuesta distintiva consiste en que una empresa de medios consolidada pueda funcionar más como una plataforma moderna de tecnología y contenidos: con una infraestructura de streaming renovada, un producto unificado de venta directa al consumidor, mejores capacidades de análisis de datos, menos costes duplicados y suficiente propiedad intelectual para competir por la atención global.
La apuesta puede salir bien. Pero el riesgo también es evidente: el gasto en tecnología, los compromisos de contenido y el servicio de la deuda pueden aumentar antes de que se hagan visibles los beneficios de la escala. La empresa necesita algo más que franquicias reconocibles. Necesita mejorar de forma cuantificable la economía unitaria.
La opinión del editor de WEEX: la escala solo tiene valor si genera flujo de caja
David Ellison ha transformado Skydance, de productora a uno de los propietarios de medios más influyentes del mundo. Ese logro es real. Sin embargo, los inversores deberían evitar considerar la escala corporativa y la relevancia cultural como una tesis de inversión completa.
La medida decisiva es la ejecución: que Skydance pueda unificar sus productos de streaming, controlar los costes de contenido y operativos, convertir las sinergias en flujo de caja libre y reducir el apalancamiento sin perjudicar los motores creativos que acaba de adquirir. Hasta que esos indicadores mejoren de forma conjunta, SKYD seguirá siendo una operación de integración de alto riesgo, no una máquina de crecimiento compuesto de medios ya probada.
Preguntas frecuentes
1. ¿Quién es David Ellison?
David Ellison es el fundador de Skydance Media y el presidente y CEO al frente de Skydance, la empresa de medios combinada creada mediante la operación de Skydance con Paramount y la adquisición de Warner Bros. Discovery por parte de Paramount.
2. ¿Cuál es la estrategia de Skydance de David Ellison?
La estrategia de medios de Skydance se centra en reforzar los estudios y los contenidos, impulsar el crecimiento global del streaming directo al consumidor, modernizar la tecnología y mejorar la eficiencia en toda la empresa para aumentar el flujo de caja libre a largo plazo.
3. ¿Skydance es una empresa cotizada?
Sí. Tras la operación del 10/2026, la empresa combinada cotiza como Skydance en la Bolsa de Nueva York con el ticker SKYD.
4. ¿Cuáles son los principales riesgos para los inversores de Skydance?
Los principales riesgos incluyen la deuda, la complejidad de la integración, la competencia en streaming, la disciplina en el gasto en contenidos, la presión publicitaria, la incertidumbre sobre las sinergias de costes y la concentración del gobierno corporativo en manos de los accionistas de control.
5. ¿Cuál es el patrimonio neto de David Ellison?
No existe una cifra pública, auditada y continuamente actualizada del patrimonio neto personal de David Ellison. Las estimaciones en internet varían y no deberían sustituir al análisis de la posición financiera y la estructura de propiedad divulgadas por Skydance.
Fuentes
- Relaciones con inversores de Skydance / Paramount, Paramount completa la adquisición de Warner Bros. Discovery y crea un nuevo líder mundial del entretenimiento, Skydance, consultado el 07/10/2026.
- Paramount Skydance Corporation, Carta a los accionistas y prioridades estratégicas, consultado el 07/10/2026.
- Paramount Skydance Corporation, documentos presentados ante la SEC sobre la estructura de propiedad y los riesgos de la operación, consultados el 07/10/2026.
- Reuters, David Ellison afirma que la Paramount combinada y Warner Bros. Discovery se llamarán Skydance, publicado el 02/10/2026.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
Cómo conseguir una cartera de criptomonedas: elegirla, configurarla y añadir fondos de forma segura

¿Qué es la moneda XST? Por qué hay varios tokens con el nombre XSolut en Coinbase
La nueva actualización de ColdCard que protege tus BTC
Las acciones de MSTR cotizan por debajo de su Bitcoin. Aquí está el truco

Metaplanet (3350): qué debaten los foros japoneses de inversores minoristas y cómo comprobar cada afirmación

Guía de WEEX Convert: cómo intercambiar criptomonedas en la web y la app y qué significa realmente la cotización
Las acciones de ASML caen pese a un tercer trimestre récord y mejores previsiones: ¿está ya descontado el auge de los equipos para chips de IA?
Las acciones de SKHY vuelven a caer: ¿se debe la venta de SK Hynix a CXMT y YMTC de China o a la toma de beneficios en IA?
¿Qué es una orden limitada? Cómo funciona en criptomonedas, por qué puede no ejecutarse y cuándo usarla
Mejor minero de criptomonedas para principiantes: qué revisar sobre costes, consumo eléctrico, hashprice y rentabilidad antes de comprar
Bóveda DeFi vs. staking: ¿quién controla tu rendimiento y tu salida?
Orden limitada de compra: cómo comprar criptomonedas por debajo del precio de mercado
Orden límite de venta: cómo fijar un precio de take profit en criptomonedas
Orden limitada vs. orden de mercado: cuál usar al operar con criptomonedas
¿Qué es una orden límite? Cómo funciona en criptomonedas con ejemplos de BTC
Precio de OP y el paso de Unichain a OP Enterprise: qué significa para OP
Las acciones de Nvidia caen tras Maia 300 de Microsoft: ¿es el silicio personalizado una amenaza real para NVDA?
Acciones de SpaceX (SPCX) cerca de 163 $: ¿Puede recuperar 176 $ después de que Pivotal elevara su objetivo a 230 $?
Acciones de MSFT cerca de 542 $: qué afirma realmente Azure Maia 300 y qué aún debe demostrarse
Las acciones de MU caen por debajo de 1.000 $: ¿es real la amenaza de CXMT o solo una excusa para recoger beneficios?
¿Puede META alcanzar 1.000 $? Qué dicen los objetivos de Wells Fargo, Jefferies y Bernstein sobre las acciones de Meta
Las acciones de Meta suben tras conocerse los datos de retención de Muse AI: ¿Está META descontando una victoria de los agentes de IA?
Orden stop limit: cómo funciona y por qué puede no ejecutarse
Mejor plataforma de criptomonedas para principiantes: elige según tu objetivo, no por la marca
Los mejores pódcast de criptomonedas para principiantes: plan de escucha de 4 semanas
Las mejores wallets frías de criptomonedas para principiantes: 5 opciones menos de 150 $
Staking de ETH en WEEX frente al staking on-chain: colas, mínimos y claves
¿Superará Bitcoin los 87.000 dólares esta semana? Claves: IPC, discursos de la Fed y salidas de ETF
CFX se dispara ante el plan chino de una red nacional de blockchain: ¿la política menciona realmente a Conflux?
¿Qué es Plume (PLUME)? Por qué el token RWA sigue un 93% por debajo de su máximo pese al rally de las Layer 2
Cómo conseguir una cartera de criptomonedas: elegirla, configurarla y añadir fondos de forma segura
¿Qué es la moneda XST? Por qué hay varios tokens con el nombre XSolut en Coinbase
La nueva actualización de ColdCard que protege tus BTC
Las acciones de MSTR cotizan por debajo de su Bitcoin. Aquí está el truco
Metaplanet (3350): qué debaten los foros japoneses de inversores minoristas y cómo comprobar cada afirmación
Guía de WEEX Convert: cómo intercambiar criptomonedas en la web y la app y qué significa realmente la cotización
Contenido
Monedas populares
Artículos recientes


