
MrBeast entra oficialmente en el mundo de las finanzas: el nuevo banquero de la Generación Z

 Califícanos en Google


Autor | Kaori
Editor | Sleepy.txt
En 02/2026, MrBeast adquirió oficialmente Step, el banco digital unicornio centrado en adolescentes. Con esta operación, obtuvo directamente una infraestructura financiera completa que incluye cuentas, emisión de tarjetas y creación de historial crediticio.
En octubre del año pasado, MrBeast acababa de presentar una solicitud de registro de marca para «MrBeast Financial», con actividades que abarcaban áreas como la gestión de exchange descentralizado, el procesamiento de pagos con criptomonedas y la gestión de inversiones. Y hace tan solo un mes, BitMine, una empresa financiera que posee 4,3M Ether y aspira a controlar 5% de la oferta total de Ethereum, invirtió 200 M $ en la empresa de MrBeast.
Una celebridad de internet de 27 años que se enterró vivo en YouTube y construyó una pirámide en el desierto tardó menos de 4 meses en recibir un cheque de un destacado estratega de Wall Street, obtener una licencia bancaria y adquirir 7M usuarios adolescentes.
En los últimos años, MrBeast vendió chocolate, Mr. Beast Storm vendió ropa, 李诞 vendió aperitivos y 李佳琦 vendió pintalabios. La lógica empresarial de estas celebridades de internet seguía en una fase temprana de monetización de la audiencia mediante la venta de productos. Ahora, MrBeast ha completado la transición del comercio minorista de bienes de consumo a la infraestructura financiera.
Si se toma un producto de consumo y se conecta al motor de distribución de MrBeast, puede convertirse en la línea de negocio más rentable de toda la empresa. El chocolate Feastables ya ha demostrado la eficacia de este modelo, y la adquisición de Step señala su intención de aplicar la misma estrategia a los servicios financieros.
La diferencia es que el límite de ingresos por cliente individual en los servicios financieros es 10 veces superior al de una tableta de chocolate.
El colapso de un unicornio
Para entender la lógica empresarial detrás de esta operación, primero hay que comprender claramente los retos a los que Step se ha enfrentado en los últimos años.
El público principal de esta empresa son adolescentes de entre 13 y 18 años, un grupo que legalmente no puede abrir por su cuenta cuentas de tarjetas de crédito, realizar inversiones de alto riesgo ni siquiera tener ingresos formales procedentes del trabajo. Es muy difícil ganar dinero con ellos: sus ingresos suelen proceder de asignaciones que ahorran con un interés mínimo o de gastos ocasionales que les ofrecen algo de reembolso.
Aunque Step acumuló 7M usuarios, siempre ha sido una empresa deficitaria. El cumplimiento normativo, la gestión de riesgos, el servicio de atención al cliente y el mantenimiento técnico requieren una inversión continua, mientras que el segmento de usuarios adolescentes ofrece un margen de beneficio muy reducido.
Este modelo de alto crecimiento y baja rentabilidad aún podía venderse como una historia convincente durante el frenesí inversor de 2021, pero en 2025 el mercado ya no se lo creía. Los inversores de capital riesgo empezaron a apretarse el cinturón y conseguir financiación para Step se volvió cada vez más difícil.
El golpe más duro llegó desde el ámbito regulatorio. Evolve Bank & Trust, el banco asociado que respaldaba las operaciones de Step, recibió con frecuencia órdenes de cese y desistimiento de la Reserva Federal durante la segunda mitad de 2024. Se le exigió corregir problemas relacionados, entre otras cosas, con la lucha contra el blanqueo de capitales y la seguridad de los datos, lo que impidió directamente que Step lanzara las líneas de negocio rentables que tenía previstas, como los productos de crédito para adolescentes y la gestión de inversiones.
Se cerraron todas las vías de cumplimiento normativo para ampliar las fuentes de ingresos. La dirección de Step tenía dos opciones: reducir considerablemente la plantilla, limitar las operaciones y esperar a que se recuperase el mercado, o encontrar un comprador y vender a buen precio mientras aún conservaba cierto poder de negociación. Eligió la segunda.
La oferta de Mr. Beast no se consideró generosa; algunos expertos del sector estimaron que se trataba de una adquisición con descuento. Sin embargo, para los inversores de Step, quizá fuera la mejor oportunidad de salida disponible.
Con los mismos 7M usuarios, la misma licencia bancaria y la misma infraestructura tecnológica, ¿por qué este activo puede pasar de ser una carga que consume efectivo a una máquina de generar beneficios en manos de Mr. Beast?
La respuesta es sencilla: el coste de adquisición de clientes.
El coste de adquisición de clientes de las aplicaciones bancarias de consumo tradicionales suele oscilar entre 100 $ y 300 $ por usuario. Empresas destacadas como SoFi y Chime tienen que invertir cientos de millones de dólares al año en marketing solo para mantener el crecimiento de usuarios.
¿Cuánto le cuesta a Mr. Beast publicar un vídeo? Según datos internos de Beast Industries, producir un vídeo de YouTube cuesta entre $500,000 to $2 million. Sin embargo, ese vídeo puede conseguir entre 100M y 300M visualizaciones. Si 1% de quienes lo ven se registran en Step, eso supone entre 1M y 3M usuarios nuevos. Repartido entre cada usuario, el coste de adquisición es inferior a 1 $.
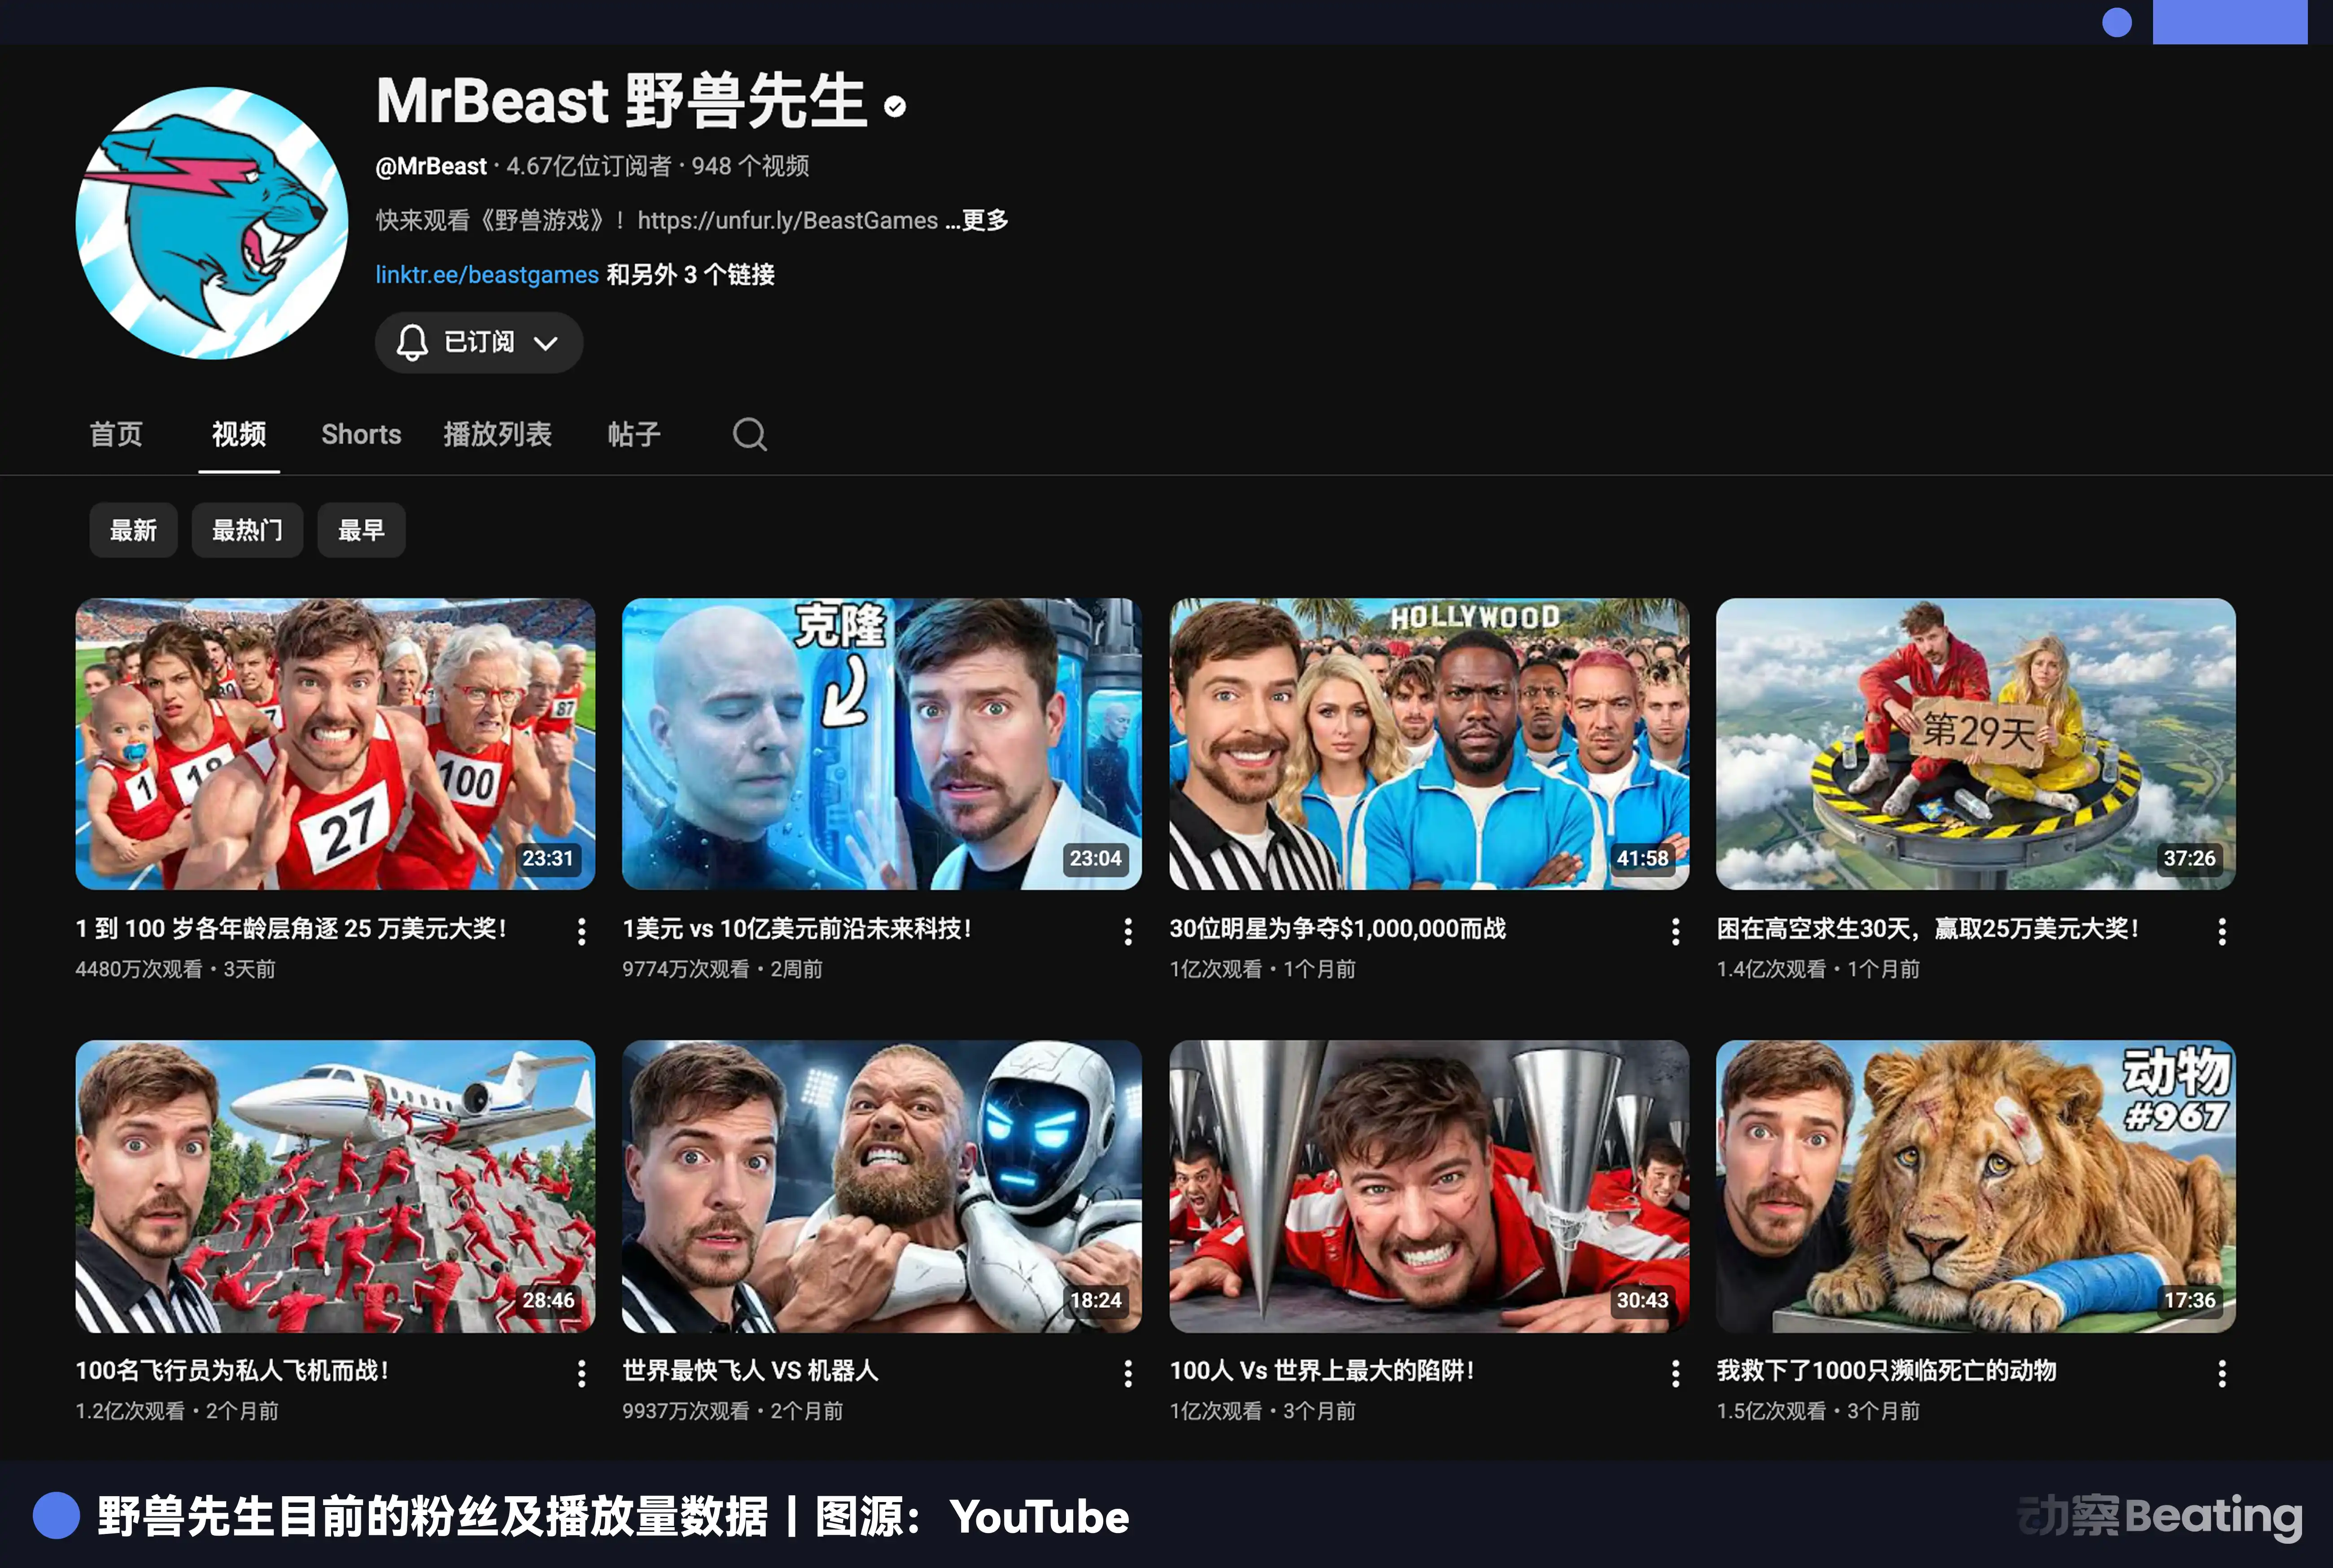
Más importante aún, este tipo de adquisición de clientes prácticamente no requiere costes marginales adicionales. Mr. Beast ya creaba contenido y publicaba vídeos. Promocionar Step en un vídeo era simplemente una incorporación natural. Cuando tus canales de marketing suman 600M seguidores en plataformas como YouTube, TikTok e Instagram, el coste de adquisición de clientes puede acercarse efectivamente a cero.
Ninguna empresa fintech tradicional puede replicar esta ventaja de costes.
Del chocolate a la tarjeta de crédito
Mr. Beast no fue el primero en intentar vender productos relacionados con su contenido. La lógica empresarial de estos creadores era bastante parecida: aprovechar su fama para impulsar las ventas iniciales y convertir a sus fans en consumidores.
Sin embargo, este modelo tenía un defecto fatal: dependía de que el tráfico siguiera generando beneficios, pero carecía de fidelidad para impulsar compras repetidas. Un fan podía comprar tu producto una vez porque le gustabas, pero conseguir que volviera a comprar era difícil. El valor de vida del usuario era muy corto, lo que limitaba el potencial del modelo de negocio.
Mr. Beast siguió un camino completamente distinto.
En 2022, lanzó su propia marca de chocolate, Feastables, que alteró por completo la lógica tradicional de la industria alimentaria.
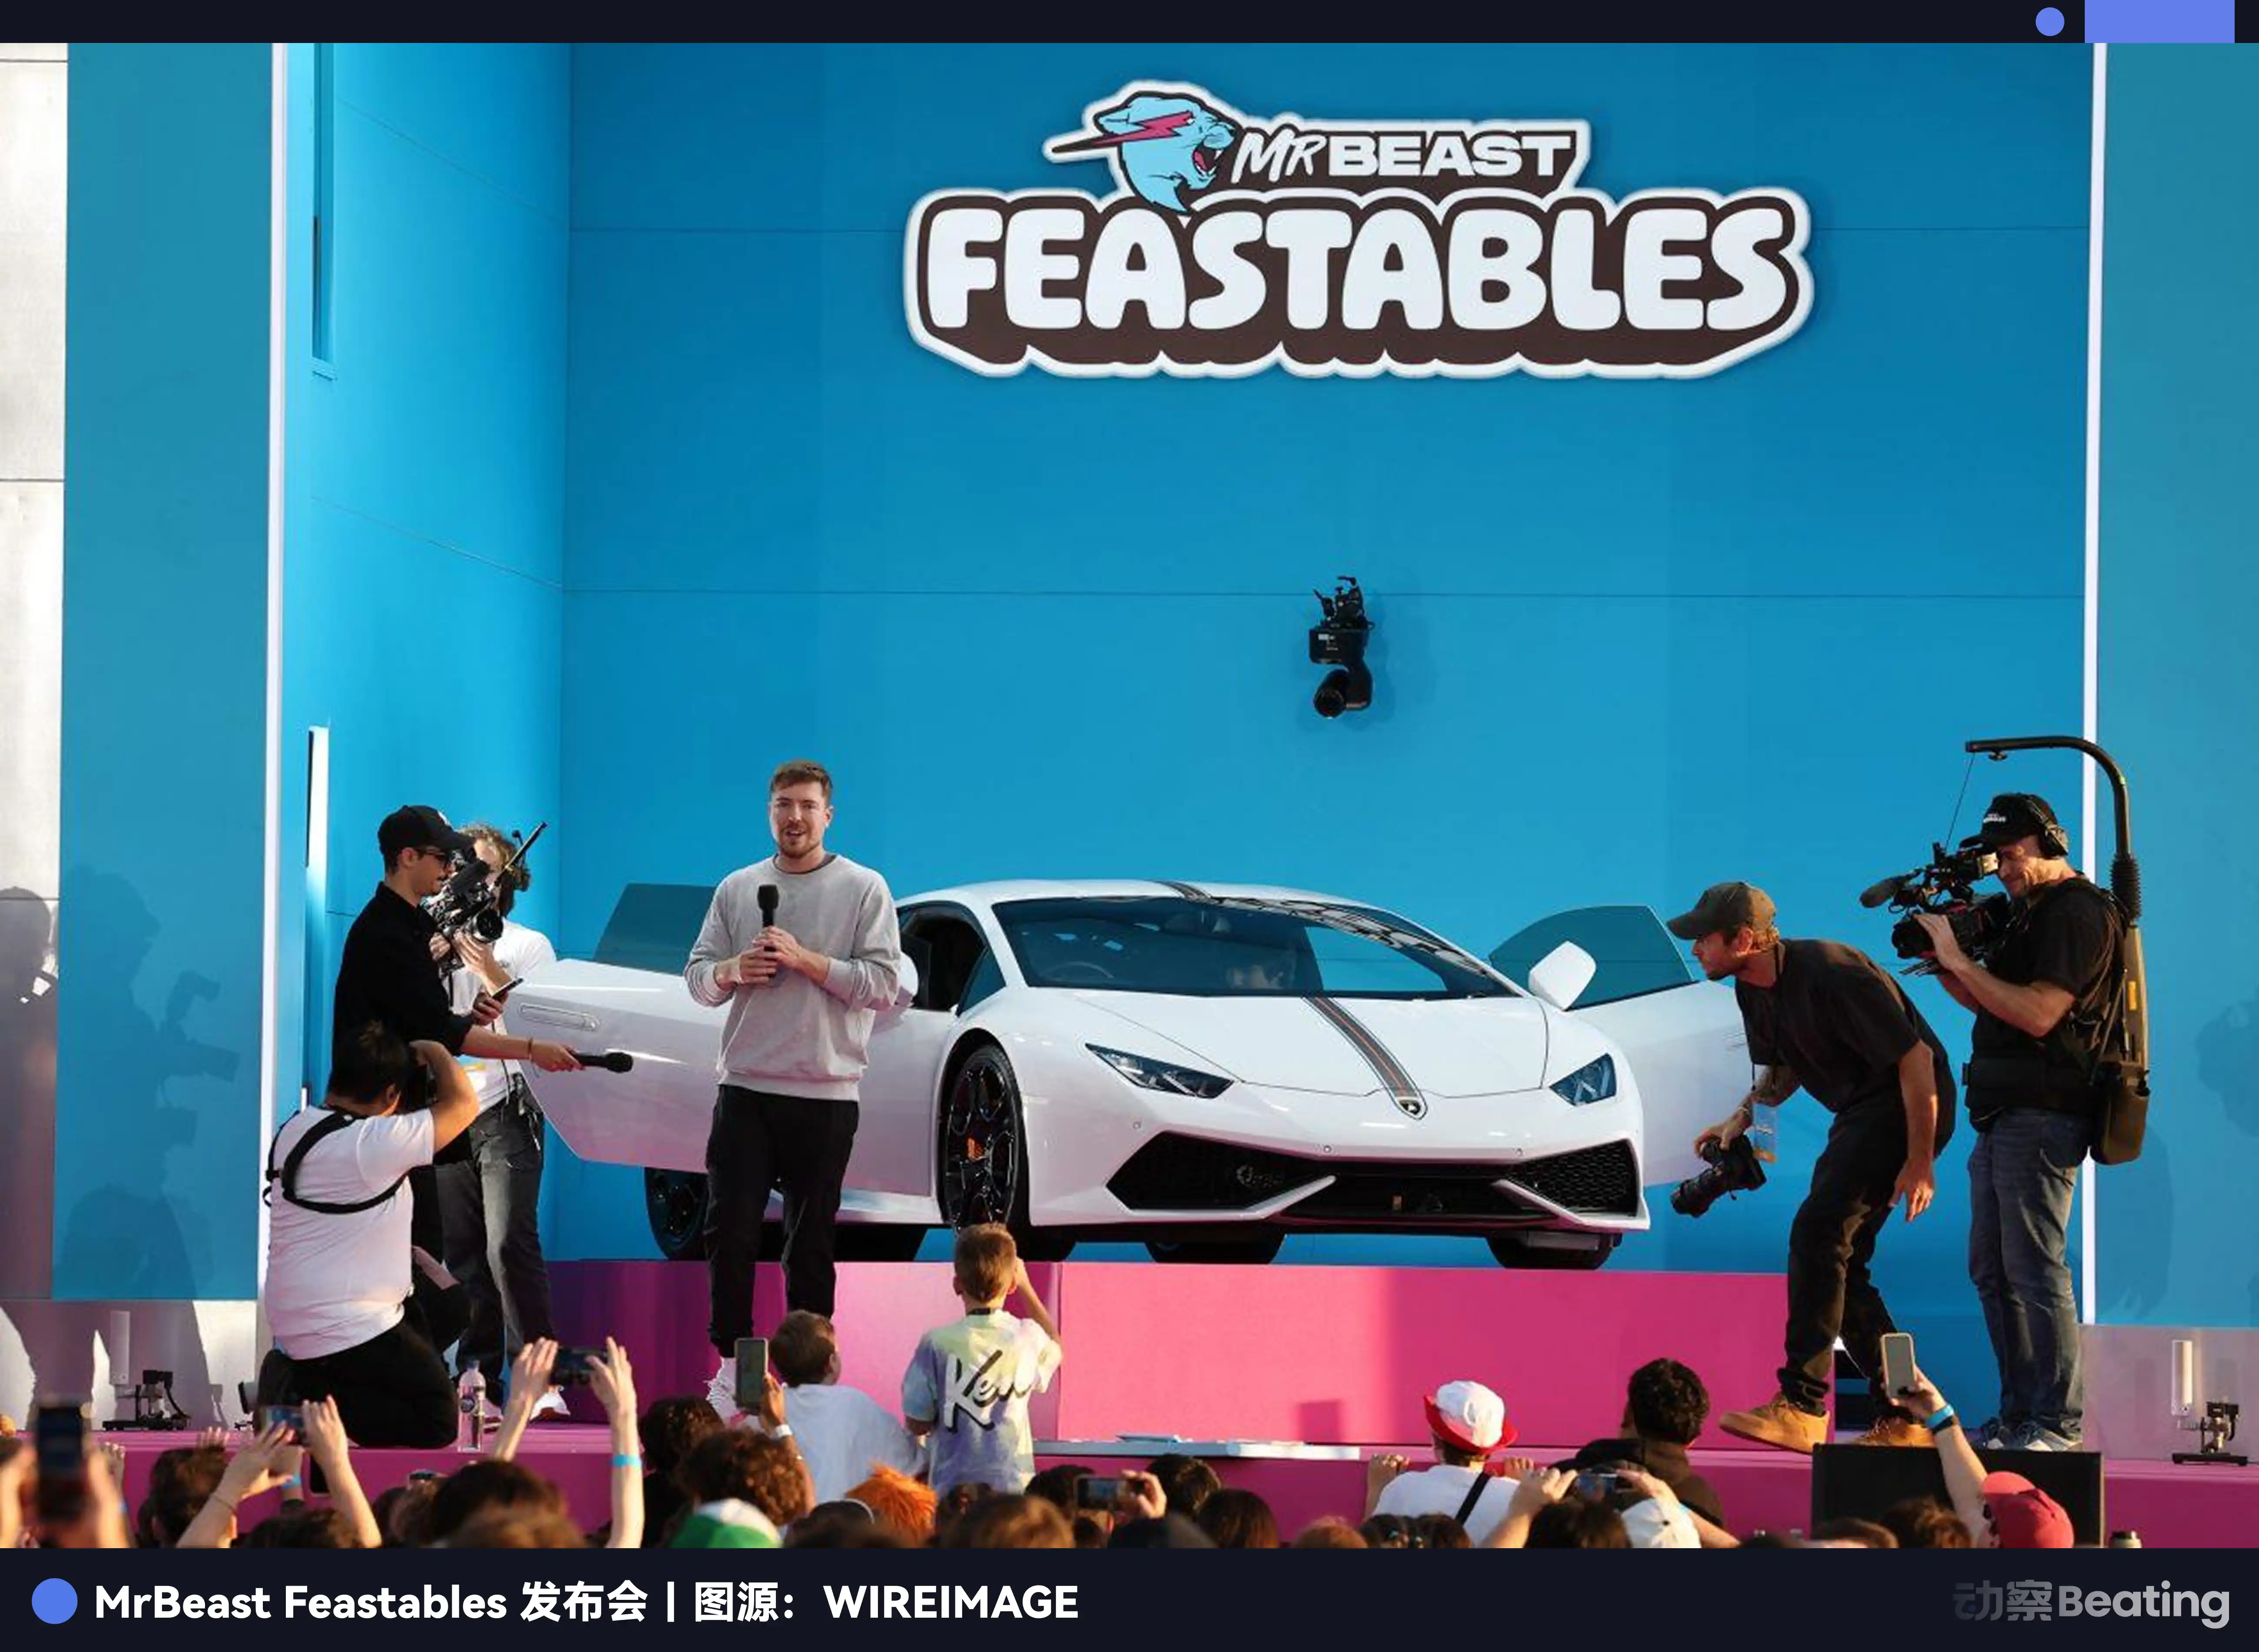
Mr. Beast no gastó ni un céntimo en publicidad tradicional: todo el marketing se hizo a través de su contenido. Diseñó distintos retos en sus vídeos e integró Feastables como premio o atrezzo. Los fans no eran solo consumidores, sino también participantes activos en el contenido.
Aunque el contenido anual de Mr. Beast generaba más de mil millones de dólares en ingresos por medios, los elevados costes de producción hicieron que el negocio de medios perdiera casi 80 M $ en 2024, por lo que necesitaba una línea de productos de alto margen que lo subvencionara. En 2024, Feastables generó 250 M $ en ingresos y más de 20 M $ en beneficios, superando por primera vez tanto la parte de los ingresos publicitarios de YouTube que correspondía a Mr. Beast como su programa de Prime Video, tanto en ingresos como en rentabilidad. Se convirtió así en la línea de negocio más rentable de Beast Industries.
Esto demostró una cosa: cuando se cuenta con una capacidad de distribución suficientemente sólida, se puede conectar cualquier producto a este motor y esperar a que despegue.
Así ocurre con el chocolate, las barritas energéticas y también las hamburguesas. Entonces, ¿qué pasa con las tarjetas de crédito?
La adquisición de Step fue, en esencia, una réplica de la estrategia de Feastables aplicada a los servicios financieros. La diferencia es que esta vez no había que crear desde cero una cadena de suministro, una marca ni canales de distribución. Con 7M usuarios existentes, una licencia bancaria completa y una infraestructura tecnológica consolidada, todos los elementos básicos ya estaban preparados. Mr. Beast solo tenía que conectar su motor de distribución.
Además, el valor de cada cliente en los servicios financieros es más de 10 veces superior al de una tableta de chocolate. Si un usuario de Step sigue activo, puede depositar, gastar, invertir y pedir préstamos en la plataforma. A medida que se haga mayor, sus necesidades financieras serán más complejas y aportará más ingresos a la plataforma. Se trata de un activo con verdadero valor a largo plazo.
Sin embargo, la eficiencia a la hora de captar clientes y la capacidad de distribución no bastan por sí solas. La industria financiera ya cuenta con demasiados actores consolidados, como SoFi, Chime y Cash App. Estas empresas tienen licencias completas, una gama integral de productos y decenas de millones de usuarios acumulados. ¿Por qué iba Mr. Beast a poder arrebatarles el futuro?
Captarlos antes de los préstamos estudiantiles
2025 marca un punto de inflexión. Se avecinan tiempos difíciles para la banca digital: captar clientes será más complicado y el crecimiento se ralentizará.
Como banco fintech emergente, la principal ventaja competitiva de SoFi reside en la refinanciación de préstamos estudiantiles y en ofrecer servicios financieros integrales en un solo lugar. Su usuario tipo tiene entre 25 y 35 años: jóvenes profesionales que acaban de graduarse o llevan unos años trabajando, tienen préstamos estudiantiles y necesitan soluciones de refinanciación con tipos de interés más bajos. En torno a esta necesidad central, SoFi ha creado un conjunto completo de servicios financieros, que incluye depósitos, inversiones, seguros y asesoramiento financiero.
Este modelo ha tenido mucho éxito durante la última década, pero, en realidad, llega demasiado tarde. Cuando una persona joven entra en la universidad y empieza a endeudarse, sus hábitos financieros ya se han formado. Puede que ya tenga su primera tarjeta bancaria, que esté acostumbrada a una aplicación de pagos concreta y que confíe en una marca determinada.
Por otro lado, 88% de los usuarios de Step tienen allí su primera cuenta bancaria. Tienen entre 13 y 18 años y aún no han adquirido hábitos financieros ni lealtad a ninguna marca. Quien se haga con ese espacio en blanco primero será dueño del futuro.
Esto significa que Mr. Beast logró fidelizar a sus usuarios 5 años antes de que los posibles clientes de SoFi lleguen a la universidad. Para cuando estos jóvenes cumplan 18 años, estarán acostumbrados a usar Step para gastar, ahorrar y consultar sus recibos. Su primer sueldo se ingresará en Step, su primera compra a plazos se hará en Step y su primera inversión también empezará en Step.
Para entonces, a SoFi le costará mucho más arrebatarle estos usuarios.
Y, lo que es más importante, las propuestas de valor de ambas empresas son completamente distintas. SoFi ofrece herramientas financieras profesionales, consultas con planificadores financieros acreditados, seminarios sistemáticos sobre inversión y tipos de interés optimizados para préstamos.
Todo esto resulta muy atractivo para consumidores con experiencia financiera, pero para un estudiante de secundaria de 15 años es demasiado aburrido.
Mr. Beast ofrece moneda social. Step ofrece 10% de reembolso en las compras, el único canal para participar en los retos de los vídeos de Mr. Beast y quizá incluso la oportunidad de conocerlo en persona en el futuro. Para la Generación Z, esa sensación de participación y pertenencia vale mucho más que un mero tipo de interés del 0,5% sobre los depósitos.
Por tanto, aquí no se trata de arrebatarle a SoFi los usuarios que ya tiene. Cuando SoFi tenga que pagar para llegar a nuevos usuarios, Mr. Beast ya habrá captado gratis a los usuarios incrementales.
Además, las propias reglas del juego están cambiando.
Precio de --
Cuando el país empieza a prestar atención a las cuentas para adolescentes
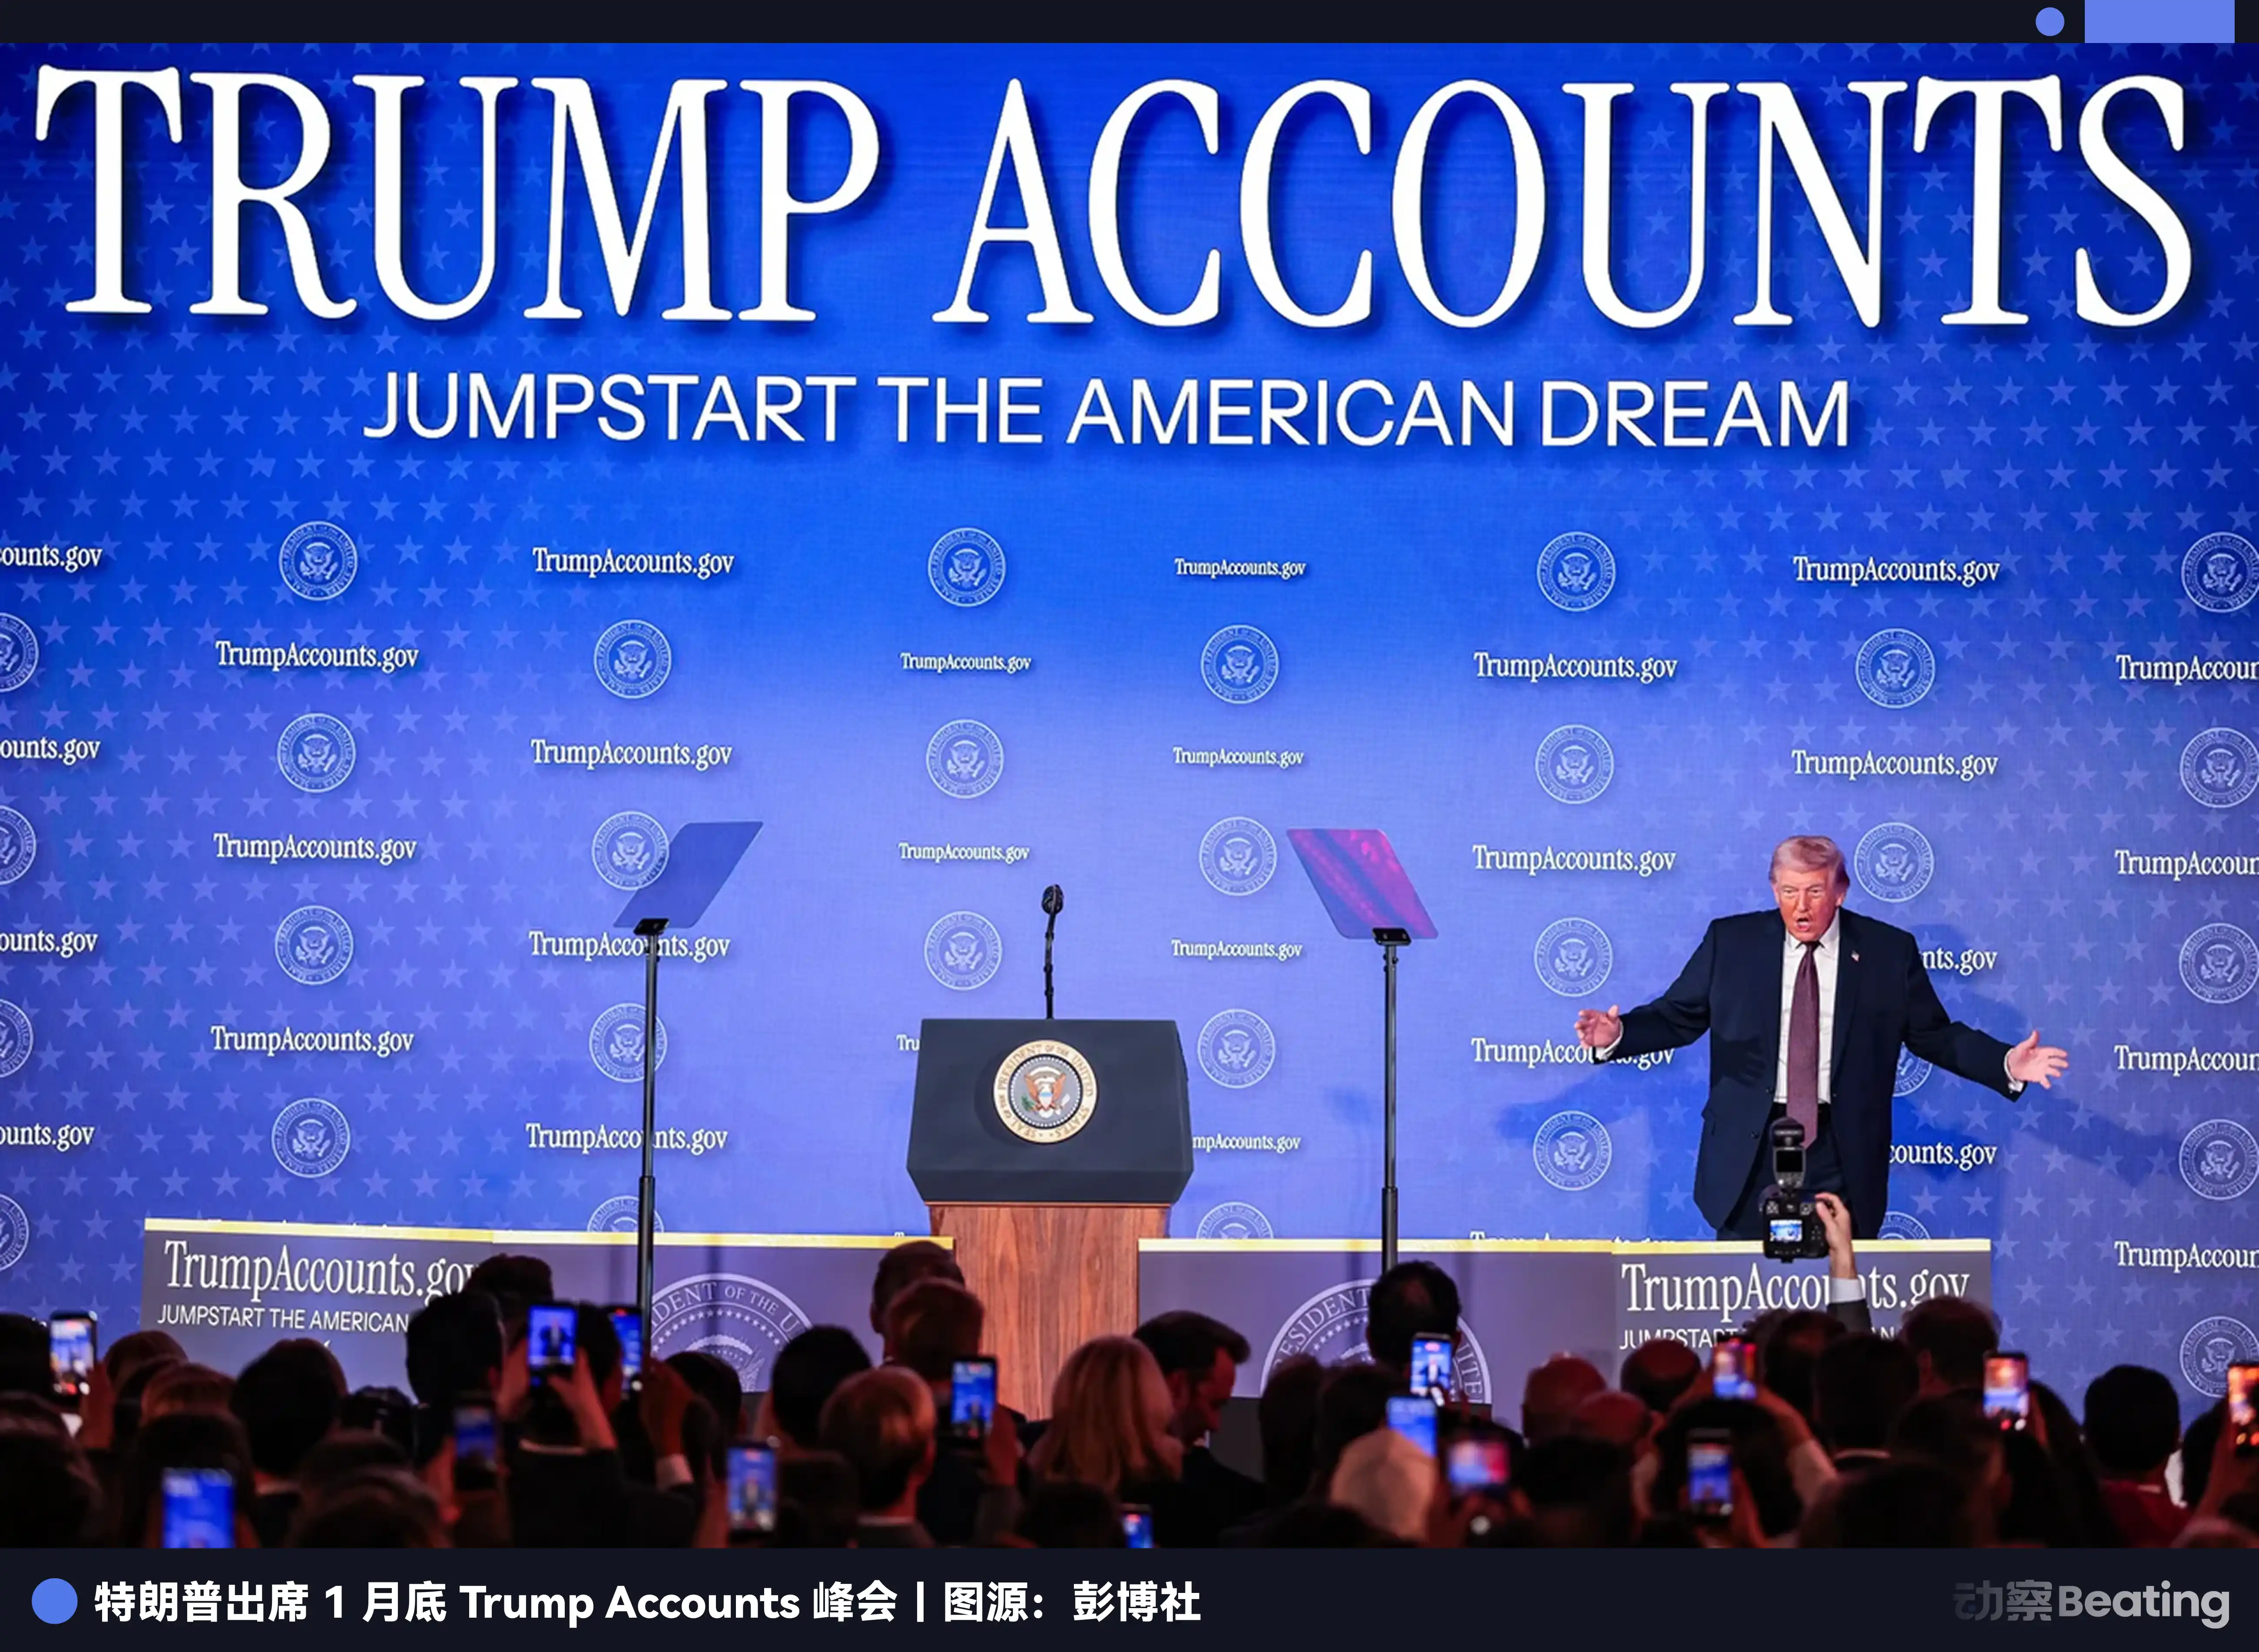
El 20/01/2026, el Departamento del Tesoro de EE. UU. publicó un marco normativo llamado Trump Accounts. El documento proponía abrir automáticamente una cuenta de inversión respaldada por el Gobierno para cada niño nacido en EE. UU., con un depósito inicial de una cantidad determinada, y animaba a las familias a seguir ahorrando para que ese dinero se convirtiera en el primer capital del niño al llegar a la edad adulta.
La importancia simbólica de esta política supera la importancia práctica de su aplicación. Su verdadero impacto consiste en convertir la primera inversión y la primera cuenta de cada niño en una narrativa nacional y en un diseño institucional.
Wall Street percibió de inmediato el cambio de rumbo. J.P. Morgan declaró explícitamente en su reunión estratégica de 01/2026 que aumentaría la inversión en servicios financieros para adolescentes. Bank of America anunció la expansión a todo el país de un plan de ahorro para adolescentes. Incluso Vanguard Bank, que suele ser conservador, empezó a explorar colaboraciones con centros educativos para impartir cursos de educación financiera.
Esto elevará, a su vez, la importancia estratégica de las cuentas para adolescentes en todo el sector. Antes, los bancos pensaban que los niños no tenían dinero y no merecía la pena esforzarse por captarlos; ahora todos se dan cuenta de que se trata de competir por la cuota de mercado del futuro.
Para Step y Mr. Beast, esto supone un gran impulso. Los 7M usuarios adolescentes que han acumulado durante los últimos años han pasado de ser un activo potencialmente valioso en el futuro a convertirse hoy en un recurso escaso de valor estratégico.
Para Mr. Beast, acertar con el momento en que bancos y empresas fintech revisan a escala nacional la importancia de las cuentas para adolescentes puede ser más decisivo que el propio esfuerzo.
Pero esta historia no ha hecho más que empezar. Ahora que Mr. Beast ha aprovechado el tráfico de base y ha captado con éxito a futuros clientes de las instituciones financieras tradicionales, ¿se conformará con ser un mero intermediario en el mundo del dinero fiat?
La estrategia de Sun Tzu del mayor alcista de ETH
Tras anunciarse que Mr. Beast recibiría una inversión de 200 M $ de BitMine, la comunidad de criptomonedas quedó algo desconcertada.
No era una empresa de capital riesgo cualquiera: BitMine es una de las principales empresas financieras de Ethereum del mundo y posee más de 4,3METH, valorados en más de 10.000 M $ en aquel momento. Su objetivo estaba muy claro: controlar 5% de la oferta total de Ethereum y convertirse en el actor más influyente de este ecosistema.
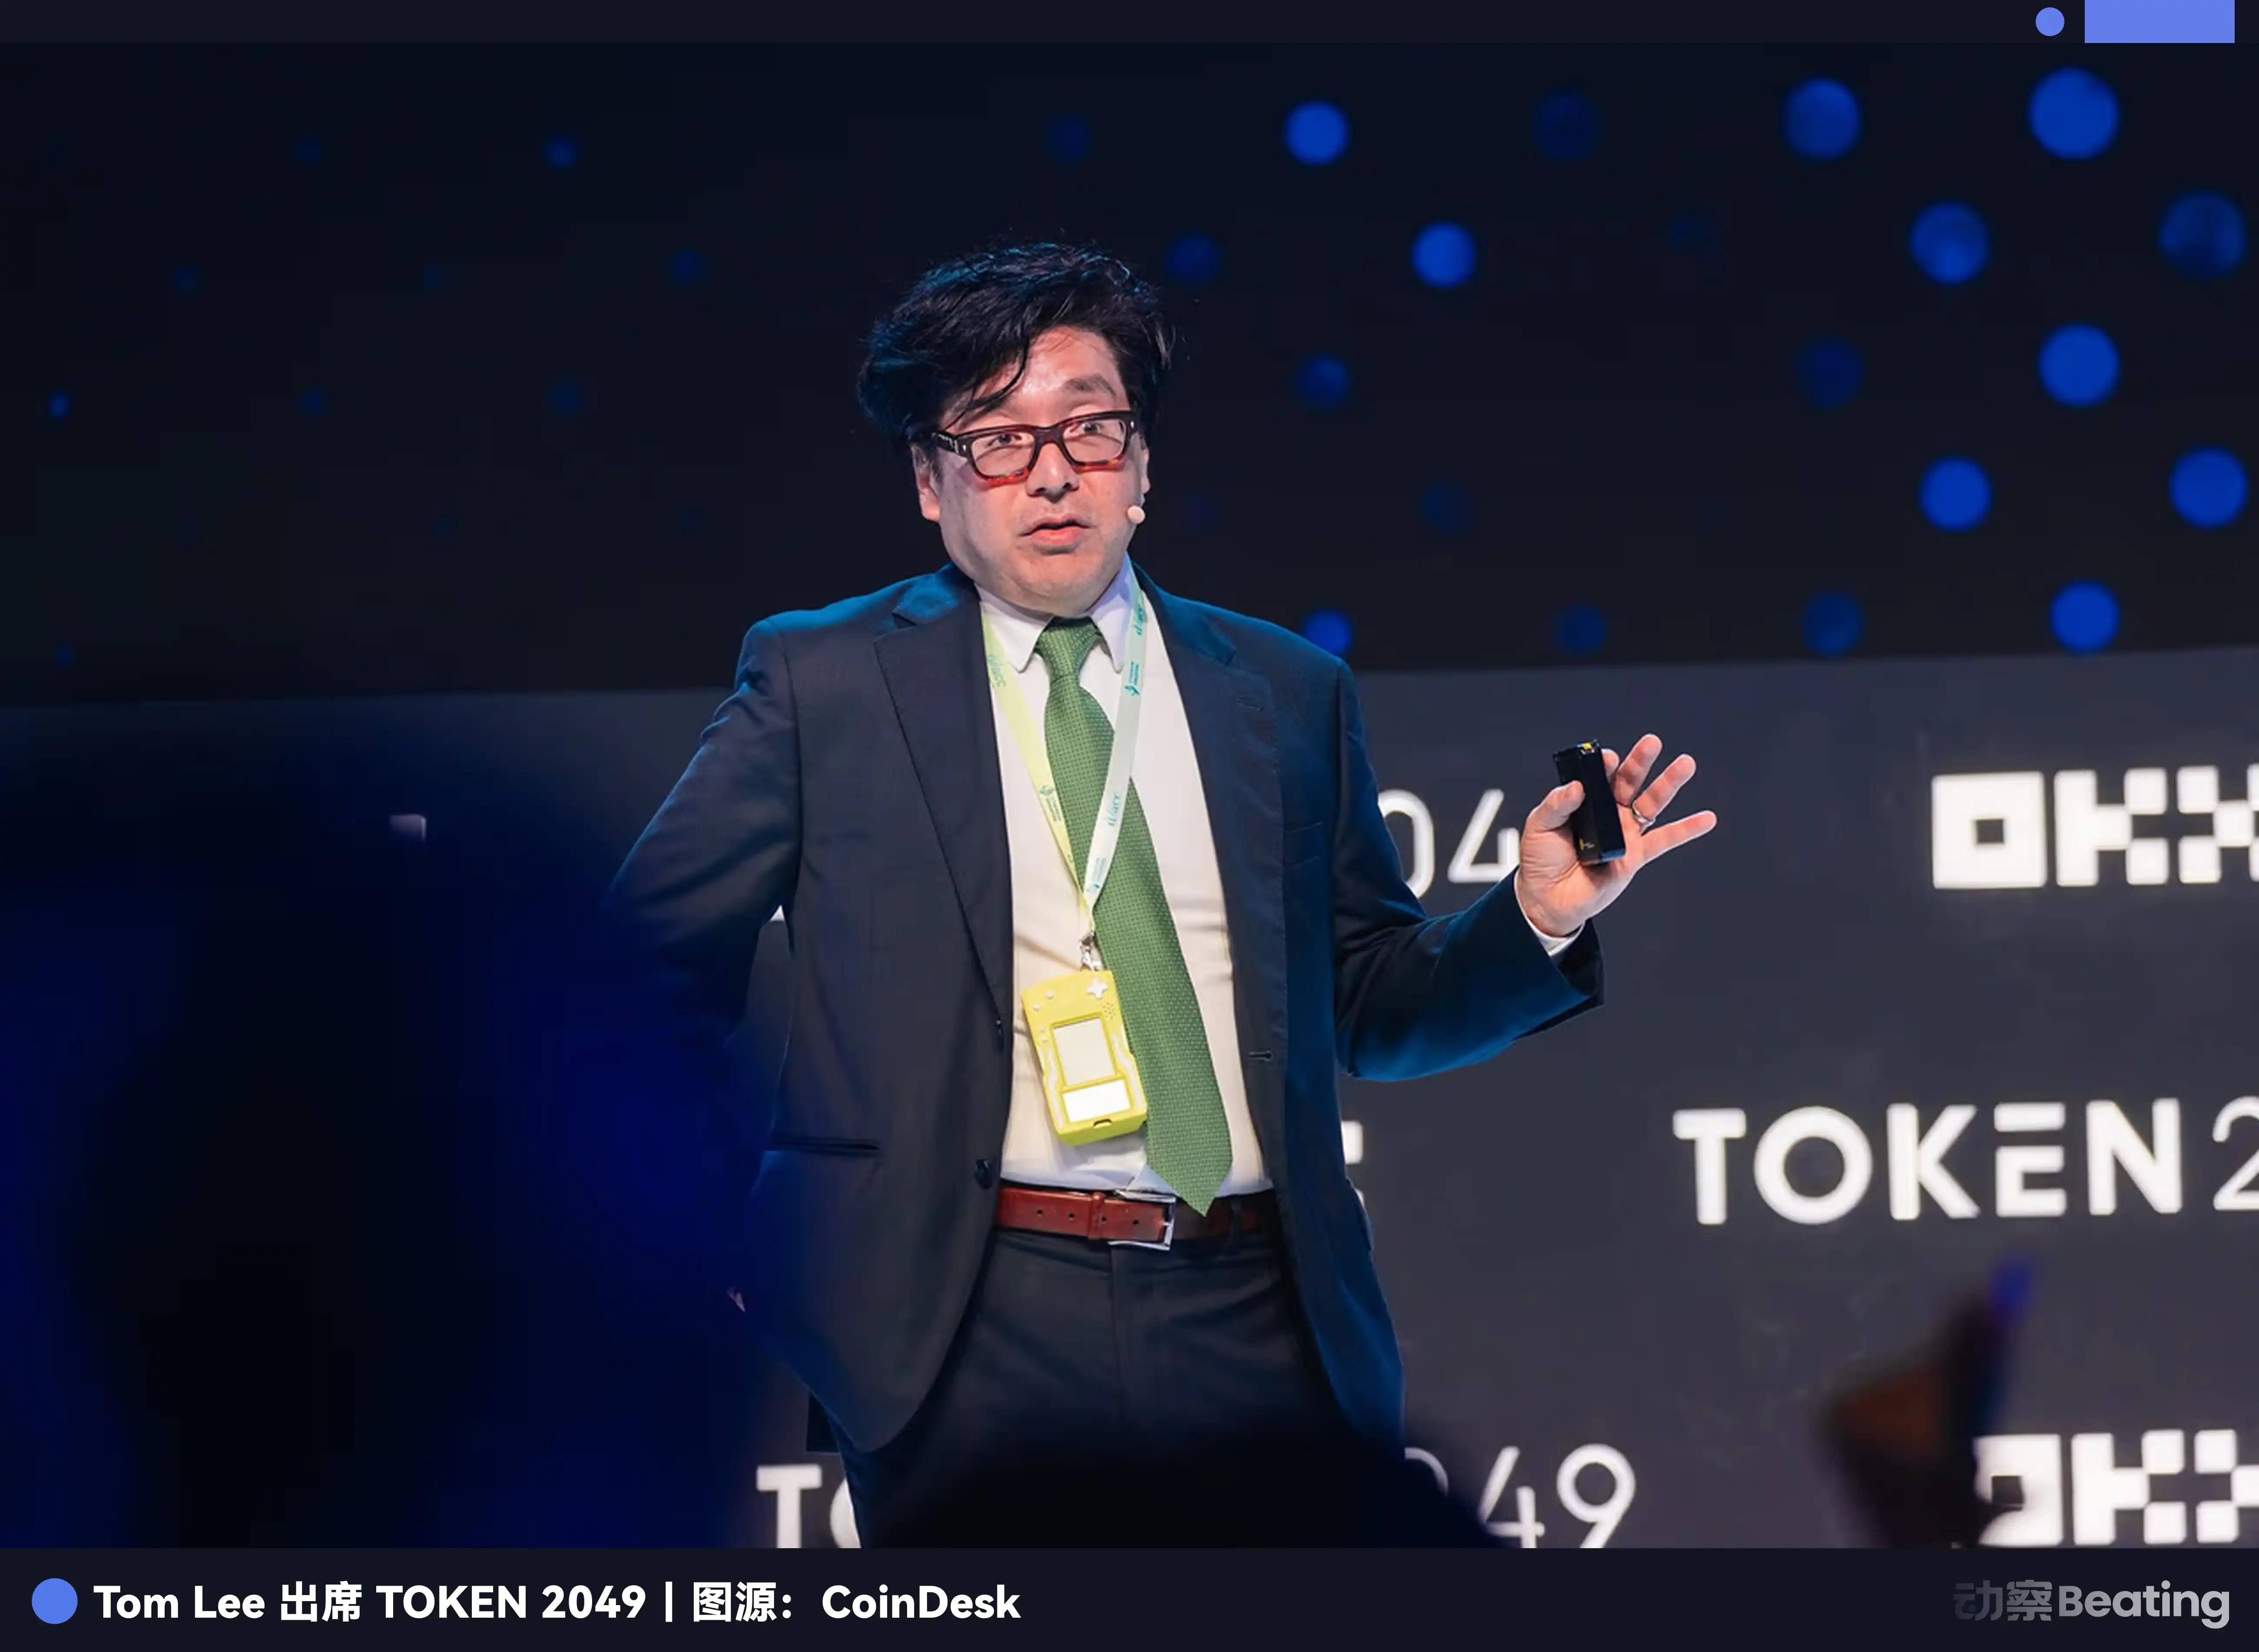
Tom Lee es uno de los alcistas de Ethereum más conocidos de Wall Street. Ha afirmado en múltiples ocasiones y ante el público que Ethereum se convertirá en el protocolo fundamental de la infraestructura financiera del futuro, igual que TCP/IP en la era de internet. Sin embargo, también sabe que, aunque Wall Street entiende la tecnología y el potencial de los smart contracts, no sabe cómo llegar a los jóvenes ni comprende el estilo de vida digital de la próxima generación.
Beast nació para tender un puente entre estos dos mundos.
En la tesis de inversión de BitMine, los 7M usuarios adolescentes de Step constituyen un terreno de pruebas perfecto. Estos jóvenes no arrastran el lastre del viejo mundo financiero y están abiertos a cosas nuevas. Plantar ahora en ellos la semilla de las finanzas descentralizadas y, dentro de una década más o menos, cuando se hayan convertido en una parte importante de la sociedad, considerar los activos digitales como algo habitual será una evolución natural.
En 10/2025, Beast Industries presentó discretamente una solicitud de registro de la marca «MrBeast Financial», en la que mencionaba explícitamente los pagos con criptomonedas, los exchanges y la gestión de inversiones.
MrBeast no se conforma con gestionar un negocio de banca minorista con dinero fiat; su objetivo es convertir Step en una puerta de entrada que conecte las finanzas tradicionales con las finanzas cripto.
En una entrevista sobre esa inversión, el director ejecutivo de Beast Industries, Jeff Housenbold, declaró: «Esperamos seguir explorando la colaboración con BitMine e introducir DeFi en la próxima plataforma de servicios financieros».
Por supuesto, navegar por la regulación no es tarea fácil. La SEC siempre ha vigilado de cerca las criptomonedas, sobre todo cuando afectan a menores, lo que constituye una línea roja entre las líneas rojas. Sin embargo, el equipo de MrBeast parece estar bien preparado: ha contratado como asesor a un antiguo funcionario de la SEC, mantiene el diálogo con los organismos reguladores y avanza con cautela.
Junto con la postura relativamente favorable a las criptomonedas de la Administración Trump, aunque la política «Trump Accounts» no respalda explícitamente los activos digitales, tampoco les ha cerrado la puerta. Algunos creen que acercar antes a los jóvenes a las criptomonedas y enseñarles a gestionar los riesgos podría ser, de hecho, algo positivo.
Epílogo
Wall Street entiende los gráficos de velas, las valoraciones y las carteras de activos, pero no entiende a los niños de hoy.
No comprende por qué un niño de 13 años abriría una cuenta para participar en un reto de un vídeo ni por qué un menor confiaría más en un influencer de YouTube que en un banco centenario.
Pero Mr. Beast sí lo entiende. Sabe que la Generación Z no quiere una cuenta fría y aburrida: quiere algo divertido, algo guay, algo de lo que presumir ante sus amigos.
Este es el poder del cambio generacional: las reglas del juego se están reescribiendo y los antiguos líderes suelen verse sorprendidos, ya obsoletos ante el nuevo orden mundial.
En 02/2026, Mr. Beast adquirió Step, quizá solo el comienzo de esta revolución financiera. Cuando echemos la vista atrás dentro de 10 años, puede que nos demos cuenta de que aquel fue el verdadero punto de inflexión.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

El administrador de HashKey Chain transfiere 142818 USDT

Ethereum, Solana y BNB Chain: Las 3 blockchains favoritas para la tokenización según Grayscale

ICO, monedas VC y el modelo Alpha: ¿por qué no pueden salvar el mercado de criptomonedas actual?
Se espera que el flujo inicial de ETF de criptomonedas en Tailandia alcance decenas de millones de dólares

¿Cuándo comienzan los agentes de IA a pedir prestado: cómo el crédito de las máquinas establece precios de confianza?

Tom Lee: el mercado alcista de criptomonedas podría alcanzar los 6,3 billones de dólares
Tether pagó 6,3 millones de dólares a una empresa vinculada al exasesor de criptomonedas de Trump, Bo Hines: informe

Notas del podcast|Conversación con Sun Yuchen: La soledad extrema también es una forma de libertad

Vitalik Buterin afirma que la carrera por la velocidad de zkEVM ha terminado, la seguridad es la prioridad

Una empresa cotizada en EE.UU. liderada por el responsable de FTX Europa, inicia operaciones de acciones tokenizadas bajo una excepción de la SEC

El IPC elevado impulsa las apuestas por subidas; los activos de riesgo retroceden | WEEX TradFi Daily(15/10/2026)
Los principales índices cerraron a la baja el 14/10, con el Nasdaq encabezando los descensos. El IPC de septiembre sin ajustar subió hasta 3,7% interanual, por encima de las previsiones, y el IPC subyacente también superó las expectativas. Los traders elevaron con fuerza la probabilidad de una subida este mes, hasta cerca de 43,7%, y descontaron por completo otras dos subidas antes de finales de enero. Las acciones de semiconductores volvieron a sufrir ventas. Bitcoin cayó por debajo de 83.000 $ y cotizaba por última vez cerca de 81.700 $, mientras que el oro y la plata al contado bajaron. Las acciones vinculadas a las criptomonedas estuvieron bajo presión, pero PYTH subió a contracorriente. El 15/10 llegan el IPP, las ventas minoristas y datos clave

Exclusiva WEEX: El IPC elevado impulsa las apuestas por subidas de tipos; los activos de riesgo retroceden | WEEX TradFi Daily(15/10/2026)

Las previsiones del mercado de los analistas se vuelven optimistas, similar a finales de 2022 = CryptoQuant
Progreso del incidente de seguridad de UNCX Lockers, se han tomado medidas restrictivas que involucran 10 tokens
Bitwise impulsa la aprobación de ETPs de criptomonedas por más de 20 plataformas de gestión de patrimonio

El protocolo de opciones en cadena Derive alcanza un volumen de transacciones de 14.22 mil millones de dólares este año, representando casi el 75%

VanEck retira la solicitud de registro del ETF de Ethereum con Lido

La Alianza de 37 Bancos Europeos Avanza con la Emisión de Stablecoin

Cambios en el mercado de derivados: disminución del apalancamiento en Bitcoin y aumento de futuros vinculados a activos reales

Raúl Pal identifica cuatro categorías de proyectos de blockchain sostenibles

Sam Price revela que un banco de los Emiratos Árabes Unidos lanza un servicio de intercambio de criptomonedas

Perpetuals.com quiere negociar acciones estadounidenses en blockchain

El CEO de Kalshi advierte que los mercados de predicción pueden trasladarse al extranjero
Ondo Finance TVL supera los 4.000 millones de dólares
Abrir empresa pagando en cripto: Lo que cambia en 2027
Préstamos de criptomonedas en 2026: De préstamos a plazo fijo a líneas de crédito abiertas

Los fondos de ETF de Ethereum interrumpen la serie de salidas, con entradas de 24.8 millones de dólares
Cuando la moneda se vuelve programable, la próxima parada de la industria cripto podría ser reescribir las reglas de los tokens
¡El ecosistema de Hook comienza a agitarse! ¿Quién será el próximo caballo de Troya?

Santiment registra FOMO en torno a Ethereum, Bitcoin y XRP en negativo
El administrador de HashKey Chain transfiere 142818 USDT
Ethereum, Solana y BNB Chain: Las 3 blockchains favoritas para la tokenización según Grayscale
ICO, monedas VC y el modelo Alpha: ¿por qué no pueden salvar el mercado de criptomonedas actual?
Se espera que el flujo inicial de ETF de criptomonedas en Tailandia alcance decenas de millones de dólares
¿Cuándo comienzan los agentes de IA a pedir prestado: cómo el crédito de las máquinas establece precios de confianza?
Tom Lee: el mercado alcista de criptomonedas podría alcanzar los 6,3 billones de dólares
Contenido
Artículos recientes


Últimos listados de monedas en WEEX


