
Predicción del precio de las acciones de SpaceX (SPCX) para 2027: ¿Cuánto puede compensar el crecimiento de Starlink el gasto en IA?

 Califícanos en Google


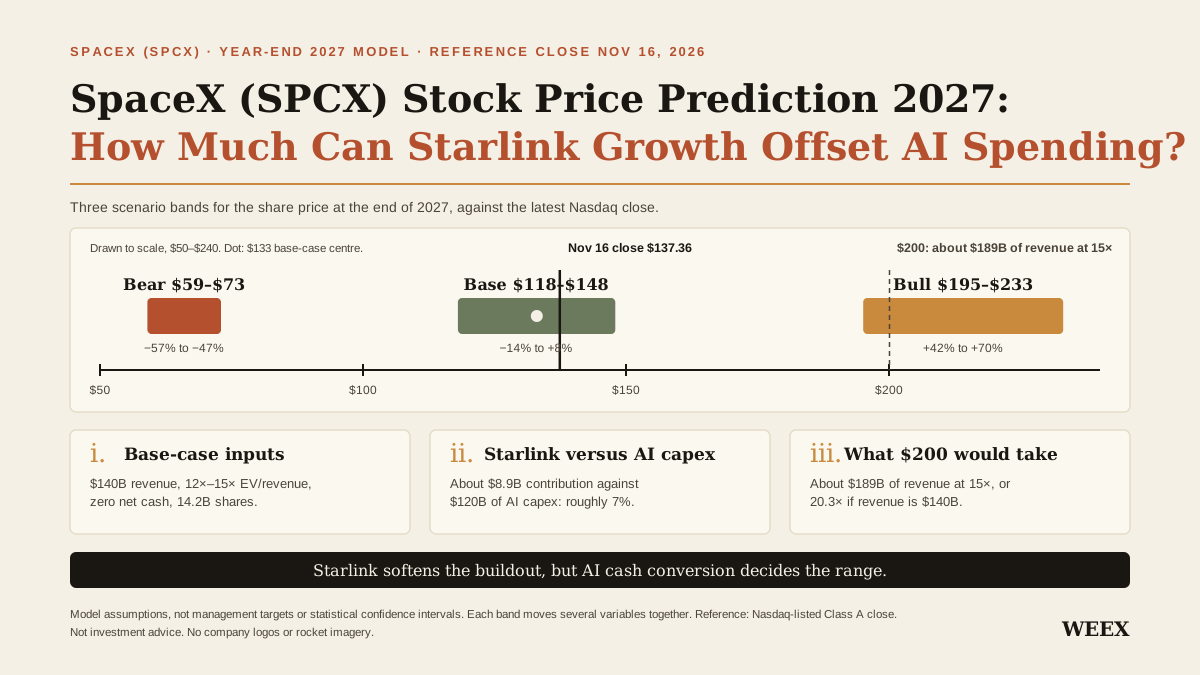
Nuestra predicción del precio de las acciones de SpaceX (SPCX) para finales de 2027 es de 118$–148$ en el escenario base, con una estimación central de aproximadamente 133$ por acción. Esta cifra se compara con el cierre del Nasdaq del 16/11/2026, de 137,36$. El modelo supone unos 140.000 M$ de ingresos en 2027, incluidos 26.000 M$ procedentes de la conectividad impulsada por Starlink, y que no habrá efectivo neto ni deuda neta significativa a final de año. Un resultado operativo y financiero más débil apunta a 59$–73$; uno más sólido respalda 195$–233$.
Starlink es una fuente valiosa de beneficios, pero es poco probable que su crecimiento por sí solo justifique un precio por acción mucho más alto. SpaceX está invirtiendo mucho en infraestructura de IA y las acciones ya descuentan avances sustanciales en convertir ese gasto en ingresos. La cuestión es cuánto de esos ingresos se transforma en efectivo una vez que los clientes pagan, hay que sustituir el hardware y entra en funcionamiento la siguiente fase de capacidad. Ahí comienza la diferencia entre unas acciones que valen 133$ y otras que valen 200$.
Conclusiones clave
- Escenario base: 118$–148$ a finales de 2027. El punto medio de 133$ está aproximadamente un 3% por debajo del cierre del Nasdaq del 16/11, antes de los costes de trading.
- Starlink puede amortiguar el coste del desarrollo de la IA. En Q3 de 2026, Conectividad generó aproximadamente 1.960 M$ de EBITDA ajustado después de restar su propio capex, como indicador aproximado. El segmento Super Intelligence, impulsado por la IA, gastó 16.440 M$ en capex durante el mismo trimestre.
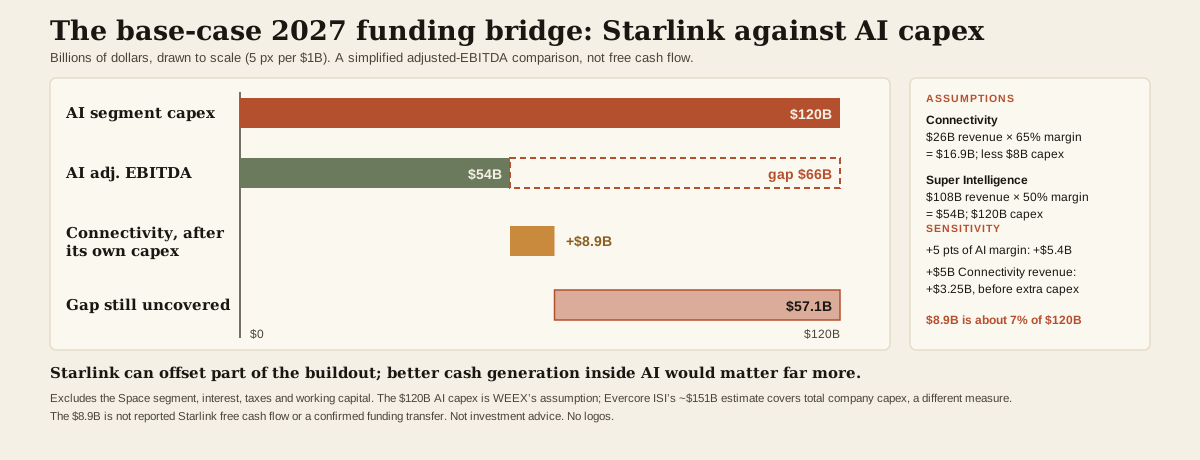
- El modelo base sitúa esa contribución impulsada por Starlink en aproximadamente 8.900 M$ en 2027, frente a 120.000 M$ de capex supuesto para el segmento de IA. Eso equivale aproximadamente al 7% del capex bruto de IA, antes de tener en cuenta los beneficios propios del segmento de IA.
- Para que las acciones valgan 200$, hace falta algo más que crecer en suscriptores. Con el número de acciones del escenario base y un múltiplo de ingresos de 15×, se necesitarían aproximadamente 189.000 M$ de ingresos en 2027 si el efectivo neto a final de año fuera cero.
Situación de las acciones de SpaceX (SPCX) de cara a 2027
SpaceX cerró a 137,36$ el 16/11/2026, según su historial del precio de las acciones en el Nasdaq. Esto suponía aproximadamente un 1,7% por encima del precio de su salida a bolsa de 135$ y un 8,4% por debajo de su primera operación a 150$, que el Nasdaq comunicó el día de su cotización en junio. Ninguna de estas cifras de la OPV fija un suelo para las acciones. Son referencias históricas útiles; para la previsión, el punto de partida más importante es lo que el precio actual de las acciones implica sobre el negocio.
El formulario 10-Q del trimestre de septiembre reveló que había aproximadamente 13.580 M de acciones de clase A y clase B en circulación a fecha de 15/10. Aplicar el precio cotizado de las acciones de clase A a ese total combinado da un valor aproximado del capital ordinario de 1,87 B$ al cierre del 16/11. Se trata de una estimación ilustrativa de la capitalización de mercado que utiliza la fecha del recuento de acciones del último informe presentado. Es distinta del valor de las acciones disponibles para negociación pública (free float) y de un recuento de acciones totalmente diluido que incluya posibles emisiones futuras.
Comparar con la OPV de junio también puede ocultar cambios en el propio negocio. El informe del Q3 incluye Cursor en el segmento Super Intelligence tras cerrarse la adquisición. Esto importa para una previsión bursátil de 2027: ahora SpaceX cuenta con más fuentes de ingresos de IA, y la operación también influye en cómo deberían considerar los inversores la emisión de acciones y el valor por acción. El crecimiento del valor operativo de la empresa no se traduce íntegramente en crecimiento por acción.
Qué indican los últimos resultados financieros de SpaceX sobre Starlink y el gasto en IA
El comunicado de resultados del Q3 de 2026 muestra por qué no se puede modelar el grupo únicamente como una empresa de banda ancha por satélite. SpaceX declaró unos ingresos trimestrales de $14.580 M, un aumento interanual del 161%, y 2.790 M$ de ingresos operativos. Super Intelligence, o SI, representó algo más de la mitad de los ingresos y aproximadamente el 84% del capex declarado del grupo durante el trimestre. Conectividad, que incluye más que las suscripciones de Starlink para consumidores, obtuvo el mayor beneficio operativo por segmento.
| Q3 de 2026, miles de millones de USD | Espacio | Conectividad | Super Intelligence | Grupo |
|---|---|---|---|---|
| Ingresos | 1,77$ | 5,25$ | 7,56$ | 14,58$ |
| Ingresos operativos | Aproximadamente en el punto de equilibrio | 2,37$ | 0,43$ | 2,79$ |
| EBITDA ajustado | 0,36$ | 3,50$ | 4,95$ | 8,81$ |
| Gastos de capital | 1,61$ | 1,54$ | 16,44$ | 19,59$ |
El desglose deja claro qué negocio generaba beneficios y cuál absorbía más inversión. Conectividad registró un margen operativo de aproximadamente el 45% durante el trimestre. SI declaró una cifra de EBITDA ajustado mucho más alta que sus ingresos operativos, en parte debido a la depreciación y a la remuneración en acciones relacionada con adquisiciones. Estas diferencias importan en un negocio de infraestructura. La depreciación de los equipos no supone un desembolso de efectivo en el trimestre en que se contabiliza, pero hubo que pagar esos equipos y quizá sea necesario sustituirlos más adelante.
El estado de flujos de efectivo consolidado ofrece una comprobación independiente. En los primeros nueve meses de 2026, SpaceX declaró 13.100 M$ de flujo de caja operativo y 48.070 M$ en compras de inmovilizado material. Restar esta última cifra da una medida sencilla de efectivo negativo de 34.970 M$, antes de partidas separadas como las devoluciones de productos y los intereses capitalizados. Aquí no se presenta como el flujo de caja libre oficial de la empresa. El objetivo es mostrar la diferencia entre el efectivo generado por las operaciones y el destinado a activos físicos. La empresa también registró un beneficio de capital circulante derivado de los pagos anticipados de los clientes, algo que los lectores deberían tener en cuenta antes de considerar el flujo de caja operativo declarado como un nivel sostenible.
Precio de --
¿Cuánto del desarrollo de la IA puede financiar Starlink?
En el Q3 de 2026, Conectividad generó aproximadamente 3.500 M$ de EBITDA ajustado y gastó 1.540 M$ en sus propios proyectos de capital. La diferencia entre ambas cifras es de 1.960 M$. Esta medida refleja la posible contribución después de la inversión del segmento en su propio hardware e infraestructura, antes de partidas como impuestos, capital circulante, intereses y otros ajustes de efectivo. SpaceX no declara esta cifra como flujo de caja libre independiente de Starlink.
Sobre esa base, la contribución trimestral de Conectividad equivalió aproximadamente al 12% del capex bruto de 16.440 M$ de SI. Una segunda comparación aporta más contexto sobre la carga combinada de los negocios. El EBITDA ajustado propio de SI, de 4.950 M$, reduce su brecha ilustrativa de capex a 11.490 M$. Si se aplicara la totalidad del indicador de Conectividad de 1.960 M$ a esa brecha, aún quedarían sin cubrir unos 9.540 M$. Se trata de una comparación de magnitudes entre segmentos, no de una prueba de que SpaceX destinara los ingresos de Starlink a un proyecto de IA concreto.
Por qué más suscriptores no se traducen automáticamente en más efectivo para la IA
SpaceX declaró 13,6M suscriptores de Starlink para consumidores al cierre de 09/2026. El informe mostró un crecimiento interanual del 88,9% en los suscriptores de consumo y una caída del 16,9% en los ingresos medios por usuario de consumo, o ARPU. Ambas tendencias pueden coexistir: Starlink puede llegar a más hogares al entrar en nuevos mercados o vender planes más baratos, mientras que cada cliente paga menos de media. El recuento de suscriptores resulta más útil cuando se analiza junto con los precios, los costes de los equipos y el capital necesario para mantener la calidad del servicio.
Los servicios para empresas y administraciones públicas aportan otra fuente de crecimiento. Según el informe, el aumento de los ingresos trimestrales de Conectividad se dividió entre aproximadamente 1.140 M$ procedentes de los suscriptores de consumo y 1.020 M$ de los negocios con empresas y administraciones públicas. Esta composición importa para la previsión. Las aerolíneas y otros clientes comerciales pueden elevar los ingresos del segmento sin depender de un aumento de los precios de los planes domésticos. Sin embargo, conectar a más clientes también puede exigir más terminales, enlaces y capacidad de la constelación. El modelo atribuye a la Conectividad impulsada por Starlink ambos efectos: aumenta los ingresos y sigue invirtiendo para generarlos.
El puente de financiación para 2027
Nuestro escenario base supone 26.000 M$ de ingresos de Conectividad, un margen de EBITDA ajustado del 65% y 8.000 M$ de capex de Conectividad. El margen se sitúa cerca del resultado del Q3, de aproximadamente 67%, con un ajuste que contempla una composición menos favorable a lo largo de todo un año. Con esos supuestos, Conectividad genera 16.900 M$ de EBITDA ajustado y una contribución de 8.900 M$ tras el capex del segmento, siguiendo la misma metodología simplificada.
Para SI, el escenario base supone 108.000 M$ de ingresos, un margen de EBITDA ajustado del 50% y 120.000 M$ de capex. Esto da como resultado 54.000 M$ de EBITDA ajustado frente a un gasto de 120.000 M$, lo que deja una brecha de 66.000 M$ antes de aplicar cualquier contribución de Conectividad. Tras aplicar el indicador de 8.900 M$, la brecha es de unos 57.100 M$. El supuesto de capex de IA es nuestro. Como referencia, Reuters informó de una estimación de Evercore ISI de aproximadamente 151.000 M$ en gasto de capital total de la empresa para 2027, una medida distinta del gasto de SI utilizado aquí.
Estas cifras no llegan a constituir una previsión de flujo de caja libre consolidado: el cálculo excluye la economía del segmento Espacio, los intereses, los impuestos, el capital circulante y otras partidas de efectivo. Su objetivo es responder a la pregunta más concreta del titular. Starlink puede compensar parte del coste del desarrollo, pero una mayor generación de efectivo dentro del propio negocio de IA tendría un efecto mucho mayor. Por ejemplo, un aumento de cinco puntos en el margen de EBITDA ajustado de SI sobre 108.000 M$ de ingresos añadiría 5.400 M$ a la contribución de ese segmento. En comparación, otros 5.000 M$ de ingresos de Conectividad con un margen del 65% añadirían 3.250 M$ antes de cualquier capex adicional.
Predicción del precio de las acciones de SpaceX (SPCX): escenarios bajista, base y alcista
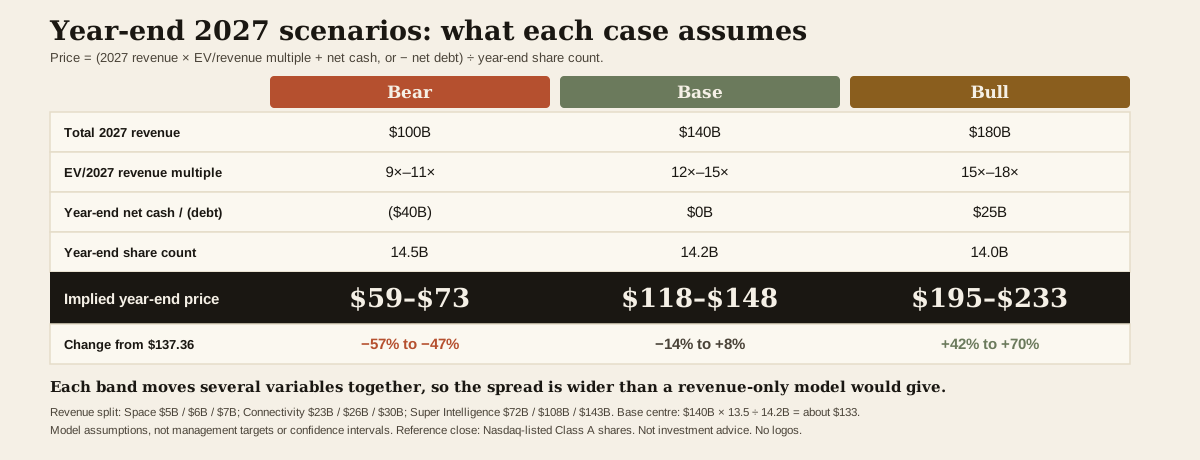
El modelo valora todo el negocio operativo mediante el valor de empresa en relación con los ingresos de 2027, después lo ajusta por el efectivo neto o la deuda neta y lo divide entre el número estimado de acciones a final de año. Los ingresos son el punto de partida porque los beneficios a corto plazo y el flujo de caja libre pueden variar considerablemente según el calendario de los despliegues, la depreciación y la financiación. El inconveniente es que un múltiplo de ingresos no mide directamente la rentabilidad. Para tenerlo en cuenta, los escenarios asignan múltiplos distintos en función de la retención de clientes, la conversión de efectivo y el riesgo financiero.
Precio implícito por acción = (ingresos de 2027 × múltiplo EV/ingresos + efectivo neto a final de año, o − deuda neta) ÷ número de acciones a final de año.
| Supuesto del modelo para 2027 | Escenario bajista | Escenario base | Escenario alcista |
|---|---|---|---|
| Ingresos del segmento Espacio | 5.000 M$ | 6.000 M$ | 7.000 M$ |
| Ingresos de Conectividad | 23.000 M$ | 26.000 M$ | 30.000 M$ |
| Ingresos de Super Intelligence | 72.000 M$ | 108.000 M$ | 143.000 M$ |
| Ingresos totales | 100.000 M$ | 140.000 M$ | 180.000 M$ |
| Múltiplo EV/ingresos de 2027 | 9×–11× | 12×–15× | 15×–18× |
| Supuesto de efectivo neto/(deuda) a final de año | (40.000 M$) | 0$ | 25.000 M$ |
| Supuesto sobre el número de acciones a final de año | 14.500 M | 14.200 M | 14.000 M |
| Precio implícito de las acciones a final de año | 59$–73$ | 118$–148$ | 195$–233$ |
| Variación aproximada respecto a 137,36$ | −57% a −47% | −14% a +8% | +42% a +70% |
Son supuestos del modelo, no objetivos de la dirección ni intervalos de confianza estadística. Los rangos también reflejan cambios simultáneos en varias variables: un negocio más débil puede obtener un múltiplo menor y necesitar más financiación, mientras que uno más fuerte puede justificar una valoración superior con menos dilución. Por eso el rango es más amplio que en un modelo que solo modifica los ingresos.
Escenario bajista: 59$–73$ si el crecimiento de la IA no cumple las expectativas
El escenario bajista supone que los ingresos de 2027 alcanzan 100.000 M$, ya que la demanda de los clientes, los plazos de puesta en servicio o los retrasos en los despliegues frenan a SI. Para entender la magnitud del incumplimiento, la dirección comunicó una previsión de ingresos para Q1 de 2027 de $33–$37 billion en la llamada sobre los resultados de octubre. Si los ingresos de Q1 alcanzaran el punto medio de 35.000 M$, un año con 100.000 M$ dejaría solo 65.000 M$ para los tres trimestres restantes, es decir, unos 22.000 M$ por trimestre. Este escenario supone un incumplimiento significativo del crecimiento previsto, una fuerte desaceleración tras un Q1 sólido o una combinación de ambos factores. Es un escenario de estrés.
La concentración de clientes es un motivo concreto para mantener este escenario de estrés. El formulario 10-Q mostró que un cliente no identificado representó el 34,5% de los ingresos consolidados del Q3. El informe también indica que cualquiera de las partes suele poder rescindir los contratos de servicios en la nube con un preaviso de 90 días. Esa descripción general no establece las condiciones precisas del contrato del cliente no identificado, pero sí explica por qué los inversores deberían prestar atención a la retención y la utilización, en lugar de dar por hecho que toda la capacidad anunciada está comprometida en flujos de caja a largo plazo.
Escenario base: 118$–148$ mientras crecen los ingresos y se retrasa su conversión en efectivo
El escenario base de 140.000 M$ es coherente con unos ingresos medios de 35.000 M$ por trimestre en 2027, equivalentes al punto medio de la previsión de la dirección para Q1. En la práctica, supone que el aumento inicial se mantiene en gran medida durante el año. No extrapola el mismo aumento rápido en cada trimestre. Con un múltiplo medio de 13.5×, el cálculo es 140.000 M$ × 13.5 ÷ 14.200 M acciones = aproximadamente 133,10$.
A fecha de 30/09, SpaceX declaró aproximadamente 89.900 M$ en efectivo y equivalentes de efectivo, más valores negociables a corto plazo, frente a unos 38.800 M$ de deuda y arrendamientos financieros según su valor contable. Esto arroja una comparación sencilla de efectivo neto declarado de aproximadamente 51.000 M$, antes de otras partidas. El supuesto del modelo base de efectivo neto cero a finales de 2027 es una previsión de futuro. Tiene en cuenta el uso de efectivo mientras la empresa desarrolla su capacidad. La previsión también utiliza 14.200 M acciones a final de año, por encima del número declarado en octubre, para contemplar una posible dilución. Es un supuesto de modelización y no afirma que se haya anunciado una emisión.
Escenario alcista: 195$–233$ si la capacidad de IA genera ingresos recurrentes
El escenario alcista alcanza 180.000 M$ de ingresos anuales, incluidos 143.000 M$ de SI. Con el punto medio de la previsión de ingresos de Q1 de 35.000 M$, habría que generar 145.000 M$ durante los tres trimestres restantes, es decir, aproximadamente 48.000 M$ por trimestre. Es un objetivo claramente exigente. Requeriría que entrara en funcionamiento nueva capacidad y generase ingresos, que los clientes renovaran o ampliaran sus cargas de trabajo y que los márgenes se mantuvieran a medida que aumentan los despliegues. Un buen año para Starlink ayudaría, pero el paso del escenario base al alcista depende sobre todo de los ingresos de IA y de su conversión en efectivo.
¿Qué tendría que ocurrir para que las acciones de SpaceX (SPCX) alcanzaran 200$?
A 200$ por acción y con las 14.200 M acciones del escenario base, el valor implícito del capital sería de 2,84 B$. Con efectivo neto cero, esa cifra equivale también al valor de empresa implícito en esta comparación simplificada. Harían falta aproximadamente 189.000 M$ de ingresos en 2027 con un múltiplo de 15×, o alrededor de 20.3× los ingresos si estos se situaran en los 140.000 M$ del escenario base.
Esto plantea dos pruebas distintas para la tesis de 200$. Una es operativa: SpaceX genera muchos más ingresos que en el escenario base y conserva una parte suficiente de los beneficios para mantener un múltiplo prémium. La otra es de valoración: los inversores aceptan un múltiplo mucho mayor porque esperan un fuerte crecimiento y una mejora del flujo de caja después de 2027. Una subida del precio de las acciones no nos dice cuál de estas explicaciones está utilizando el mercado. Lo indican los resultados, el capex y las cifras de financiación posteriores.
El mismo cálculo explica por qué el precio actual deja menos potencial alcista del que podrían sugerir los titulares sobre el espacio o la IA. A 137,36$, el número de acciones del escenario base y un efectivo neto cero implican un múltiplo exigido de aproximadamente 13.9× sobre el supuesto de ingresos del modelo de 140.000 M$. Si los ingresos alcanzan 140.000 M$, pero los inversores valoran esas ventas en 10×, el modelo da aproximadamente 99$ por acción. La previsión de ingresos puede acertar y, aun así, la previsión del precio de las acciones fallar porque el mercado asigna otro valor a esas ventas.
Las señales de 2027 que podrían cambiar la previsión
La primera prueba es si los ingresos declarados de Q1 confirman la previsión de $33–$37 billion y si SI impulsa después un aumento duradero. La calidad de la cifra importa: unas ventas mayores a un conjunto más amplio de clientes respaldarían más el escenario alcista que los mismos ingresos concentrados en una sola cuenta grande. Conviene seguir si la capacidad energética y de computación llega a ser utilizable y queda contratada. La infraestructura instalada que aún no genera ingresos sigue representando capital inmovilizado en el negocio.
La segunda prueba es la brecha entre el flujo de caja operativo y el gasto en inversión. Si mejora el flujo de caja operativo mientras el capex aumenta aún más deprisa, SpaceX podría seguir necesitando una financiación externa considerable. Si mejora la conversión en efectivo y el gasto empieza a generar más ingresos por cada dólar invertido, será más fácil defender un rango de precios más alto. El efectivo neto trimestral y el número de acciones en circulación son comprobaciones útiles. Con un valor de empresa del escenario base de 1,89 B$, aumentar el número de acciones de 14.200 M a 14.700 M, sin cambios que lo compensen en el efectivo neto o el valor operativo, reduce el precio implícito de aproximadamente 133$ a 129$.
Por último, conviene prestar atención a lo que puedan demostrar los hitos de Starship. Un vuelo satisfactorio puede reducir la incertidumbre técnica y reforzar el argumento de que bajará el coste por unidad de capacidad satelital. El beneficio financiero depende de una cadencia de lanzamientos repetible, los costes de reacondicionamiento y la cantidad de capacidad utilizable que SpaceX pueda vender. La previsión base no aplica ninguna prima independiente por una futura combinación con Tesla ni por una posible cotización independiente de Starlink. Cualquiera de esas situaciones requeriría un análisis propio basado en términos confirmados.
Trading de exposición a SpaceX en WEEX
Esta previsión utiliza como referencia las acciones de clase A de SpaceX cotizadas en el Nasdaq. Los usuarios que cumplan los requisitos pueden encontrar el perpetuo SPCX/USDT en WEEX Futures para obtener exposición larga o corta sin poseer las acciones cotizadas. Antes de colocar una orden, compara el precio en tiempo real del contrato con la cotización del mercado al contado y revisa los ajustes de margen disponibles, así como las condiciones de financiación y liquidación. Una diferencia entre los precios puede afectar a los resultados del trading aunque la tesis bursátil a largo plazo sea correcta.
WEEX también ofrece SPCXON/USDT en Spot, un producto tokenizado independiente de Ondo. Revisa las condiciones del producto, su disponibilidad y el libro de órdenes antes de utilizarlo. Ni la cotización de un contrato perpetuo ni la de un producto tokenizado deberían sustituir al precio de las acciones del Nasdaq en esta previsión.
Opinión editorial de WEEX
A 137,36$, las acciones de SpaceX ya cotizan dentro de nuestro rango base de 118$–148$. Para elevar ese rango, necesitaríamos ver algo más que otro periodo de rápido crecimiento de suscriptores. Starlink facilita la financiación del desarrollo de la IA, pero la cuestión de valoración más importante es si el negocio de IA puede convertir una mayor parte de sus ventas en efectivo mientras sigue expandiéndose.
La combinación de ingresos de SI por encima del escenario base, una menor dependencia de un solo cliente y una reducción de la brecha entre el flujo de caja operativo del grupo y el gasto de capital sería lo que acercaría la previsión a 200$. Hasta que aparezcan juntas esas señales, el precio actual de las acciones ya refleja una parte sustancial del crecimiento que esperan los inversores.
Preguntas frecuentes
1. ¿Cuál es la predicción del precio de las acciones de SpaceX (SPCX) para 2027?
La previsión base para finales de 2027 es de 118$–148$, con una estimación central cercana a 133$. Supone 140.000 M$ de ingresos en 2027, un múltiplo EV/ingresos de 12×–15×, que no habrá efectivo neto ni deuda neta significativa a final de año y aproximadamente 14.200 M acciones.
2. ¿Puede SpaceX (SPCX) alcanzar 200$ en 2027?
Sí, si se cumplen los supuestos más favorables de este modelo. Con 14.200 M acciones y efectivo neto cero, un precio de 200$ requiere aproximadamente 189.000 M$ de ingresos anuales con un múltiplo de 15×, o un múltiplo de aproximadamente 20.3× si los ingresos son de 140.000 M$.
3. ¿Puede Starlink pagar el gasto de SpaceX en IA?
Puede compensar una parte. Nuestro escenario base estima una contribución de Conectividad de 8.900 M$ después de su propio capex, calculada sobre la base del EBITDA ajustado, frente a 120.000 M$ de capex modelado para SI. Los 8.900 M$ no representan el flujo de caja libre declarado de Starlink ni una transferencia interna de fondos confirmada.
4. ¿Es el precio de la OPV de 135$ un suelo para las acciones de SpaceX (SPCX)?
No. La cifra de 135$ era el precio de oferta de la OPV. Los inversores pueden negociar las acciones por encima o por debajo de ese nivel a medida que cambien las expectativas sobre los ingresos, el flujo de caja, la dilución y el múltiplo de valoración.
5. ¿Se aplica esta previsión a los futuros de SPCX o a los productos tokenizados de SpaceX?
Los objetivos se aplican a las acciones de SpaceX cotizadas en el Nasdaq. Los futuros y los productos tokenizados pueden seguir a la misma empresa subyacente y, al mismo tiempo, negociarse a precios distintos. Las especificaciones del contrato, el horario de trading, la financiación, la liquidez y las condiciones del producto pueden influir en el resultado.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

El oro y la plata pierden 15 billones de dólares, el Bitcoin resiste mejor

¿Qué está pasando con las acciones de The Trade Desk? 3 razones por las que los inversores están perdiendo confianza.

El fundador de 1confirmation critica la avaricia de Gensler y Sequoia

Altria rinde un 5,8% y ha aumentado su dividendo 61 veces en 57 años. Aquí está exactamente cuánto paga cada año una inversión de 5,000 dólares.

Bitcoin: claves mal generadas expusieron 106 millones de dólares a los ladrones

Las acciones de AMD acaban de caer tras un informe de un vendedor en corto. ¿Es esta una oportunidad de compra dorada?

¿Cómo proteger tu riqueza en medio de tormentas geopolíticas?

Netflix cae por debajo de 60 dólares. Bill Ackman explica por qué es una increíble oportunidad de inversión.

Perder a Jensen Huang, el costo va mucho más allá de 2.5 billones de dólares

Conoce la regla de Warren Buffett que convierte a esta acción de consumo en una compra con $1,000 ahora mismo
La nueva recompra de acciones de 12 mil millones de dólares de Airbnb está respaldada por un margen de flujo de caja libre del 35%. Esto es lo que significa para los accionistas.

La SEC acusa a ocho entidades por un esquema de fraude criptográfico de 37 millones de dólares

CryptoUK pide a la FCA que aclare que los desarrolladores de DeFi no están regulados

Bitcoin Ha Cotizado Por Debajo de Su Promedio de 200 Semanas Solo el 8.4% del Tiempo. La Historia Dice Que Es Cuando los Inversores Pacientes Obtienen Ganancias.

Greg Abel Aprueba un Récord de 9.600 Millones de Dólares en Recompras de Acciones para Berkshire Hathaway el Último Trimestre, Más del Doble del Ritmo Establecido en el Segundo Trimestre. ¿Sigue Siendo Berkshire una Buena Opción Mientras las Acciones E...

Benson Sun no comprará BTC hasta que los flujos del ETF al contado se vuelvan positivos

Si los chips de IA se convierten en productos básicos, Nvidia es la que más perderá, mientras que estas 3 acciones están listas para ganar

Un proyecto de ley en Hong Kong propone cárcel por afirmaciones falsas sobre licencias de criptomonedas

Sigue el dinero: ronda de Variational de 110 millones de dólares, actividad de Tether y acuerdos de M&A

¿Se acabó la era de ganar dinero fácilmente en la industria de las criptomonedas? Cuatro estrategias que extraen liquidez del mercado
Predicción: Rocket Lab triplicará sus ingresos para 2028. Esto es lo que significaría para la acción.

Bitcoin cumple 18 años: solo el 1,5% de la criptomoneda está en uso activo y se perfila como fuente de crédito

El director de relaciones con inversores de Strategy afirma que la OPI de Anthropic es un catalizador para la corrección de Bitcoin

El giro argumental de 'The Altruists' de SBF: Las acciones de Anthropic de FTX valdrían 43 mil millones de dólares

El Nasdaq está en su tercera corrección de 2026. Aquí está la lección que la mayoría de los inversores están pasando por alto.

El dinero inteligente vende acciones, comienza la era de emisión de acciones

El responsable de políticas de Wintermute pide una regulación del cabildeo en la industria de las criptomonedas
¿Compraría Warren Buffett Anthropic? Esta es la única pregunta que tendría

Paul Klay de BeginVC: ¿Por qué es cada vez más difícil ganar dinero en la industria de las criptomonedas?

Hong Kong planea incluir los servicios de activos virtuales en la regulación de la Comisión de Valores
El oro y la plata pierden 15 billones de dólares, el Bitcoin resiste mejor
¿Qué está pasando con las acciones de The Trade Desk? 3 razones por las que los inversores están perdiendo confianza.
El fundador de 1confirmation critica la avaricia de Gensler y Sequoia
Altria rinde un 5,8% y ha aumentado su dividendo 61 veces en 57 años. Aquí está exactamente cuánto paga cada año una inversión de 5,000 dólares.
Bitcoin: claves mal generadas expusieron 106 millones de dólares a los ladrones
Las acciones de AMD acaban de caer tras un informe de un vendedor en corto. ¿Es esta una oportunidad de compra dorada?
Artículos recientes


Últimos listados de monedas en WEEX


