
Acciones tokenizadas: por qué el 37% de las empresas rechazan OKXICE

 Califícanos en Google


Una empresa conjunta entre el intercambio de criptomonedas OKX y la Intercontinental Exchange (ICE), propietaria de la Bolsa de Nueva York, enfrenta un obstáculo que ninguna línea de código puede resolver: convencer a grandes empresas para que permitan que sus acciones se negocien en blockchain.
IBM, Oracle, Intel e IonQ se han unido a la lista de compañías que han vetado la iniciativa, elevando el total de objeciones a 26. Antes de ellas, ya habían dicho que no nombres como Microsoft, Alphabet, Goldman Sachs, Cisco y Wells Fargo. De las 62 empresas listadas en el plan original de OKXICE, 23 rechazaron, lo que representa aproximadamente el 37% de la lista inicial.
El escenario expone una tensión fundamental en el mercado de tokenización de activos: la tecnología puede estar lista, pero los emisores aún no están convencidos de que participar valga el riesgo.
Cómo funciona el marco de innovación de la SEC
La Comisión de Valores de Estados Unidos (SEC) creó una llamada "Exención de Innovación" con una validez de cinco años. Las plataformas calificadas pueden probar la negociación de acciones en blockchain, funcionando las 24 horas del día, los siete días de la semana. Pero hay una contrapartida: las empresas listadas tienen el derecho de vetar la inclusión de sus acciones.
El mecanismo funciona así: la plataforma publica un aviso público con la lista de acciones que pretende ofrecer. A partir de la publicación, cada empresa tiene 30 días para registrar una objeción. Si no dice nada, el silencio equivale a consentimiento, sin posibilidad de revocación posterior.
OKXICE publicó su primer aviso el 4 de octubre, detallando un modelo que utiliza pools de liquidez de Uniswap v4 en la blockchain XLayer de OKX. Las transacciones se liquidarían en stablecoins, y las negociaciones se llevarían a cabo a través de creadores de mercado automatizados (AMMs), sin el libro de órdenes tradicional.
El problema del incentivo asimétrico
Para entender la ola de rechazos, es necesario observar la estructura de incentivos que el marco ha creado. Objetar no cuesta nada. Aceptar, por otro lado, significa permitir que las acciones de la empresa se negocien en un entorno nuevo, sin el marco regulatorio familiar, sin mecanismo de salida y con liquidez potencialmente escasa.
Los equipos legales y de relaciones con inversores aún están tratando de comprender las implicaciones prácticas. Decir "no" es la respuesta más segura cuando el costo de esperar es cero y el costo de participar es incierto. Los expertos del sector señalan que el diseño regulatorio, aunque innovador, ha creado un sesgo natural hacia la negativa.
También hay una cuestión de demanda. La tokenización podría, en teoría, abrir el acceso a inversores internacionales que hoy tienen dificultades para comprar acciones estadounidenses directamente. Pero analistas de grandes instituciones financieras argumentan que este beneficio potencial puede no compensar las preocupaciones sobre la negociación continua (24/7) fuera de la estructura de mercado convencional, donde la liquidez tiende a ser menor fuera del horario comercial.
La estrategia de "esperar y ver"
Andrew Cuomo, copresidente de OKXICE y exgobernador de Nueva York, trató las objeciones como previsibles. En una conferencia de prensa la semana pasada, dijo que muchas empresas prefieren "esperar y ver cómo funciona antes de ser las primeras en participar".
La declaración revela una dinámica clásica de mercados emergentes: nadie quiere ser el primero en entrar, pero todos quieren ser el segundo. Si la plataforma demuestra liquidez, seguridad y demanda real con las empresas que aceptaron, es posible que las puertas comiencen a abrirse en los ciclos siguientes.
Tres objeciones vinieron de compañías que ni siquiera estaban en la lista original: Cerebras Systems, Arm Holdings y Wells Fargo. Esto sugiere que algunas empresas están monitoreando el proceso activamente y tomando medidas preventivas, incluso antes de ser formalmente incluidas.
Precio de --
Qué significa esto para la tokenización de activos
El movimiento de OKXICE es una de las pruebas más ambiciosas de la tokenización de activos del mundo real (RWA) en el mercado estadounidense. A diferencia de los tokens que representan títulos de deuda o materias primas, estamos hablando de acciones de empresas públicas listadas en la NYSE y Nasdaq que se negocian en pools de liquidez DeFi.
La tasa de rechazo del 37% no es, necesariamente, un signo de muerte. Aún quedan decenas de empresas que no objetaron, y la plataforma puede comenzar a operar con una lista más pequeña. El verdadero desafío está en demostrar que el modelo genera suficiente liquidez para justificar la existencia de un mercado paralelo.
Para el ecosistema cripto más amplio, el episodio refuerza una lección que el sector de finanzas descentralizadas ya debería haber internalizado: la infraestructura técnica es una condición necesaria, pero no suficiente. Sin un alineamiento de incentivos entre todos los participantes del mercado, la adopción institucional avanza lentamente.
El contexto de las stablecoins y el rendimiento RWA
El plan de OKXICE se inserta en un momento en que las stablecoins respaldadas por activos reales están sosteniendo rendimientos entre el 5% y el 7% anual, mientras que las tasas de financiación en el mercado cripto se comprimen a alrededor del 4%. Iniciativas regulatorias como el GENIUS Act en Estados Unidos tienden a empujar parte de este rendimiento fuera de la cadena, lo que podría expandir el mercado direccionable a algo en torno a 4 mil millones de dólares en los próximos tres años.
Este contexto ayuda a explicar por qué la ICE, uno de los mayores operadores de bolsas del mundo, decidió asociarse con OKX. No es filantropía tecnológica. Es una apuesta de que la infraestructura blockchain capturará una parte relevante del volumen global de negociación de activos en los próximos años. La cuestión es si las empresas emisoras están de acuerdo con esta visión al ritmo que el mercado necesita.
Este contenido es informativo y educativo y no constituye una recomendación de inversión. La rentabilidad pasada no es garantía de resultados futuros.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

Cuando las cuentas son "programables": las restricciones y concesiones de EIP-7702, ERC-4337 a Native AA

Vulnerabilidad en el sistema de recuperación de correo de LUKSO causa el robo de aproximadamente 1,4 millones de LYX de 300 cuentas
Uniswap congela 300,000 dólares en tarifas varadas, deteniendo las quema automática de tokens

Castle Labs informa que los protocolos de criptomonedas generaron ingresos de 13.7 mil millones de dólares en un año

La actualización propuesta de XRP podría mejorar el comercio sin aumentar la demanda del token

Un Año de la Stablecoin JPYC: El Primer Usuario Sin Gas es un Comerciante de Huevos de Codorniz; Límite de Transacción Única Establecido en 1 Millón de Yen

a16z y otras instituciones se oponen a la ley de impuestos sobre activos digitales de Illinois

Cuatro estrategias de seguridad a partir del robo de billeteras

Taller práctico para entender el DEX "Hyperliquid" | Alianza Digital de Japón

Bullish nombra a Stacey Cunningham como presidenta

Silencio es consentimiento: ¿por qué las empresas estadounidenses se oponen a la tokenización de acciones de OKXICE?

Varios usuarios de billeteras autogestionadas en iOS pierden aproximadamente 561,000 dólares

a16z Frontier: ¿Dónde está la verdadera oportunidad de Web3 si la IA puede replicar cualquier aplicación?

Ajuste del mecanismo de tarifas del pool StablePair de Uniswap

¿Quién controla realmente un proyecto de criptomonedas? Dentro de la nueva guía de la SEC

ICE se une a Hyperliquid, el foso de las bolsas tradicionales se está desplazando

OKXICE enfrenta 50 objeciones de emisores mientras Nvidia y Nike se unen a la oposición

Los hackers de Binance cometen errores consecutivos al liquidar: venden tokens PROM por aproximadamente 5 millones de dólares y solo reciben alrededor de 71 dólares en Ethereum

¿Por qué AERO sigue siendo afectado por la emisión adicional después de que todos los costos se entreguen a los titulares?
[Entrevista] El representante de JPYC dice: "La regulación de remesas de 1 millón de yenes es excesiva... Se espera una relajación en primavera del próximo año"

Uniswap Labs, a16z y el fondo de educación DeFi piden a Illinois que excluya los impuestos sobre DeFi
Robinhood utiliza TJAR para la conversión automática de costos en criptomonedas

La herramienta TJAR de Uniswap se lanza en Robinhood y otras siete cadenas

Tether y Circle superan los 169 millones de dólares en ingresos semanales mientras cae la actividad de DEX

El ciclo del paradigma PMM: La decepción de DODO se está corrigiendo en Robinhood RWA DEX

Ondo lanza 15 acciones tokenizadas en Robinhood Chain

Cómo el borrador del manual de Optimism elimina silenciosamente las elecciones de los tenedores de tokens

Comisiones onchain: los protocolos cripto recaudan 4 mil millones de dólares en el tercer trimestre
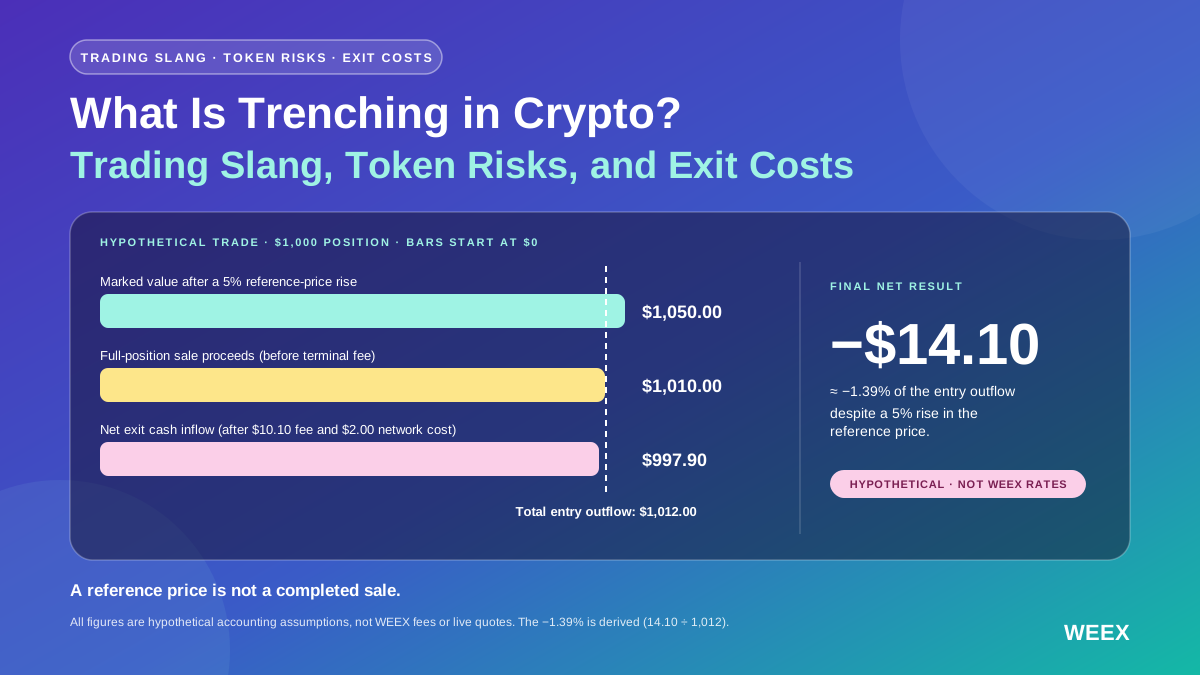
¿Qué es el trenching en criptomonedas? Jerga de trading, riesgos de los tokens y costes de salida
¿Qué es el trenching en criptomonedas? Descubre la jerga, cómo revisar tokens, los riesgos de liquidez y cómo un token al alza puede generar pérdidas tras los costes de trading.
El propietario de la NYSE respalda los tokens de acciones 24/7 sin las habituales reglas de precios de Wall Street
Cuando las cuentas son "programables": las restricciones y concesiones de EIP-7702, ERC-4337 a Native AA
Vulnerabilidad en el sistema de recuperación de correo de LUKSO causa el robo de aproximadamente 1,4 millones de LYX de 300 cuentas
Uniswap congela 300,000 dólares en tarifas varadas, deteniendo las quema automática de tokens
Castle Labs informa que los protocolos de criptomonedas generaron ingresos de 13.7 mil millones de dólares en un año
La actualización propuesta de XRP podría mejorar el comercio sin aumentar la demanda del token
Un Año de la Stablecoin JPYC: El Primer Usuario Sin Gas es un Comerciante de Huevos de Codorniz; Límite de Transacción Única Establecido en 1 Millón de Yen
Artículos recientes


Últimos listados de monedas en WEEX


