
قانون بازپرداخت کیوسکهای ارز دیجیتال کارولینای شمالی: چه کسانی واجد شرایطاند و از چه زمانی اجرا میشود؟

 امتیازدهی ما در گوگل


قانون بازپرداخت کیوسکهای ارز دیجیتال کارولینای شمالی: چه کسانی واجد شرایطاند و از چه زمانی اجرا میشود؟
قانون بازپرداخت کیوسک ارز دیجیتال کارولینای شمالی برای مشتریان جدید و فعلی راهکارهای متفاوتی در نظر میگیرد؛ البته این راهکارها منوط به گزارشدهی بهموقع و تشخیص کلاهبرداری از سوی کمیسر بانکها هستند. مشتریان جدید واجد شرایط، مبلغ دلاری واریزشده را دریافت میکنند؛ مشتریان فعلی واجد شرایط نیز بازپرداخت کارمزدهای اپراتور را دریافت میکنند. مفاد اصلی قانون از 01/01/2027 اجرایی میشود. تا 26/10/2026، خوانندگان نباید فرض کنند سازوکار جدید بازپرداخت از پیش شامل زیانهای قبلی میشود. (ncleg.gov)
مهمترین تمایز، تفاوت میان تصویب قانون و در دسترس قرار گرفتن بازپرداخت در یک پرونده مشخص است. تیترهایی که وعده «بازپرداخت از خودپرداز ارز دیجیتال» میدهند، پرسشهایی را نادیده میگیرند که نتیجه را تعیین میکنند: تراکنش چه زمانی انجام شده، کدام اپراتور آن را پردازش کرده، آیا مشتری جدید بوده و آیا گزارش کلاهبرداری به مرجع درست رسیده است؟
این راهنما بر اساس قانون مصوب و منابع رسمی فعلی برای ثبت شکایت تهیه شده است. در آن، فرایند قانونی آینده از اقداماتی که قربانیان میتوانند همین حالا برای گزارش انجام دهند، جدا شده است.
قانون بازپرداخت کیوسک ارز دیجیتال کارولینای شمالی چیست؟
قانون حمایت از مصرفکنندگان کیوسکهای ارز مجازی که با لایحه 920 مجلس نمایندگان و بهعنوان قانون جلسه 2026-45 تصویب شده، چارچوبی نظارتی برای کیوسکهای ارز دیجیتال فعال در کارولینای شمالی ایجاد میکند.
این چارچوب به صدور مجوز، سقف تراکنشها، افشاگریها، پیشگیری از کلاهبرداری، رسیدها، خدمات مشتری، لغو تراکنش و برخی بازپرداختها میپردازد. قانون در 07/07/2026 تصویب شد و مفاد اصلی آن قرار است از 01/01/2027 اجرایی شوند. (house.ncleg.gov)
کیوسک ارز دیجیتال دستگاهی خودکار و فیزیکی است که برای تسهیل تراکنشهای نقدی و ارز مجازی به کار میرود. مصرفکنندگان معمولاً این دستگاهها را در فروشگاههای محلی یا پمپبنزینها میبینند.
ظاهر آشنای دستگاه ممکن است تفاوت مهم آن را با بانکداری معمولی پنهان کند. فردی که پول نقد واریز میکند، ممکن است در واقع در حال آغاز انتقال ارز دیجیتال به مقصدی باشد که تحت کنترل شخص دیگری است.
این تفاوت زمانی اهمیت پیدا میکند که کلاهبردار دستورالعمل، نشانی کیف پول یا درخواست پرداختی ارائه میدهد. ممکن است تراکنش دقیقاً مطابق دستورالعمل انجام شود، اما همچنان قربانی با فریب به انجام آن وادار شده باشد.
مفاد بازپرداخت قانون به شرایط مشخصی مربوط میشوند. این قانون تضمینی عمومی در برابر همه زیانهای ارز دیجیتال ایجاد نمیکند.
قانون از چه زمانی اجرایی میشود؟
تاریخ اصلی اجرا 01/01/2027 است، نه تاریخی که قانون امضا شده است.
بخش 4 این تاریخ را تعیین میکند، مگر در مواردی که بهطور دیگری مقرر شده باشد، و به تخلفاتی اشاره دارد که در آن تاریخ یا پس از آن رخ میدهند. جداگانه، بخش 3 کمیسر را ملزم میکند تا آن تاریخ رویههای تشخیص کلاهبرداری و مقررات اجرایی را ایجاد کند؛ این بخش اجرایی از زمان تصویب قانون لازمالاجرا شد.
برای کسی که این مقاله را در 10/2026 میخواند، این موضوع دو اقدام متفاوت را مطرح میکند.
نخست، با استفاده از کانالهای رسمی موجود، هرچه زودتر کلاهبرداری احتمالی را گزارش کنید. دوم، بپرسید کدام مقررات و راهکارها درباره تراکنش مشخص شما اعمال میشوند. هنگام انتظار برای ژانویه، گزارشدهی را به تعویق نیندازید.
| تاریخ مرتبط | مفهوم |
|---|---|
| 07/07/2026 | قانون تصویب شد |
| 26/10/2026 | تاریخ بازبینی این مقاله؛ تاریخ اصلی اجرا همچنان در آینده است |
| 01/01/2027 | تاریخ اصلی اجرا و مهلت تعیین رویههای اجرایی |
جدول زمانبندی را توضیح میدهد، نه تصمیمی درباره واجد شرایط بودن یک فرد. ممکن است تراکنشی که نزدیک به تاریخ اجرا انجام شده، به بررسی جزئیات همان پرونده و راهنمای اجرایی نهاد ناظر نیاز داشته باشد.
آیا میتوان زیانی را که پیش از 01/2027 رخ داده جبران کرد؟
فرض نکنید زیانهای پیش از 2027 طبق سازوکار قانونی جدید بازپرداخت، واجد شرایط هستند.
قانون مصوب وعدهای عمومی برای بازپرداخت همه کلاهبرداریهای تاریخی مربوط به کیوسکهای ارز دیجیتال نمیدهد. عبارتبندی مربوط به تاریخ اجرا دلیلی است برای درخواست تأیید متناسب با هر پرونده، نه اینکه زیان قبلی را بهطور خودکار مشمول قانون بدانیم.
بااینحال، «ممکن است سازوکار جدید اعمال نشود» با «دلیلی برای گزارش وجود ندارد» یکی نیست.
ممکن است اپراتور از قبل سیاست بازپرداختی داشته باشد. شاید تراکنش هنوز در حال پردازش باشد. همچنین ممکن است موضوعات دیگری در زمینه حمایت از مصرفکننده نیازمند بررسی باشند.
در گزارشهای اکتبر، WRAL پاسخهای اپراتورها را درباره سیاستهای فعلی در کنار آمادگی آنها برای قانون جدید منتشر کرد. این اظهارات نشان میدهند چرا باید سیاست داوطلبانه شرکت و تعهد قانونی آینده را جداگانه ارزیابی کرد. این اظهارات بازپرداخت از سوی هیچیک از اپراتورها را تضمین نمیکنند.
از اپراتور بخواهید سیاست قابلاعمال را بهصورت کتبی ارائه کند و پاسخ آن را نگه دارید. همزمان، از کانالهای رسمی گزارشدهی استفاده کنید و تنها به تفسیر شرکت اتکا نکنید.
قیمت --
چه کسانی واجد شرایط بازپرداخت هستند؟
مفاد بازپرداخت میان مشتریان ارز مجازی جدید و فعلی تمایز قائل میشوند.
طبق G.S. 53-457، هر دو گروه باید انتقال متقلبانه را ظرف 30 روز به کمیسر گزارش کنند و کمیسر نیز طبق رویههای خود کلاهبرداری را تشخیص دهد. وضعیت مشتری، راهکار مشخصشده را تغییر میدهد.
| وضعیت مشتری هنگام تراکنش | راهکار تعیینشده در صورت احراز شرایط |
|---|---|
| مشتری جدید | بازپرداخت کل مبلغ دلاری واریزشده به کیوسک |
| مشتری فعلی | بازپرداخت کارمزدهای دریافتشده از سوی اپراتور |
تعریف «جدید» گستردهتر از «اولین تراکنش در تمام عمر» است. قانون شامل فردی میشود که پیشتر با دارنده مجوز تراکنشی نداشته و نیز فردی که اولین تراکنشش با همان دارنده مجوز در 30 روز گذشته انجام شده است. مشتریان فعلی کسانی هستند که نخستین تراکنششان بیش از 30 روز قبل انجام شده است.
اشاره به دارنده مجوز اهمیت دارد. استفاده از دستگاه فیزیکی دیگری لزوماً رابطهای تازه ایجاد نمیکند، اگر هر دو دستگاه را یک اپراتور دارای مجوز اداره کند.
برعکس، تجربه عمومی فرد در استفاده از ارز دیجیتال بهتنهایی مشخص نمیکند قانون رابطه او با یک دارنده مجوز خاص را چگونه طبقهبندی میکند.
در مورد تاریخهای مرزی یا سابقه حساب مورد اختلاف، مدرک نخستین تراکنش را نگه دارید و از کمیسر بپرسید این تعریف چگونه اعمال میشود.
خوانندگان باید با چه سه بازه زمانی متفاوتی آشنا باشند؟
این قانون چند بازه زمانی دارد که هرکدام به پرسشی متفاوت پاسخ میدهند. آمیختن آنها ممکن است باعث شود مصرفکننده هم اقدامات پیشگیرانه و هم شرایط واجد شرایط بودن برای بازپرداخت را اشتباه متوجه شود.
مفیدترین تمایز، میان دوره طبقهبندی مشتری، محرک نگهداشتن تراکنش و مهلت گزارش کلاهبرداری است.
| بازه زمانی | موضوع مورد بررسی | برداشت اشتباه رایج |
|---|---|---|
| دوره 30روزه سابقه مشتری | اینکه مشتری جدید است یا فعلی | «جدید» یعنی فقط نخستین مراجعه |
| هفت روز نخست پس از اولین تراکنش | اینکه کدام تراکنشها مشمول توقف اجباری میشوند | همه مشتریان جدید در تمام دوره 30روزه مشمول توقف میشوند |
| توقف 48ساعته | مهلت پیش از تکمیل یک تراکنش واجد شرایط | این یک دوره بازپرداخت اجباری عمومی است |
| 30 روز از زمان انتقال | گزارش کلاهبرداری به کمیسر | مهلت از زمانی آغاز میشود که قربانی متوجه کلاهبرداری شود |
مقررات توقف برای تراکنشهایی اعمال میشود که مشتریانی آغاز میکنند که اولین تراکنششان در 7 روز گذشته انجام شده باشد. هر تراکنش واجد شرایط، توقف 48ساعته جداگانهای دارد.
این بازههای زمانی جایگزین یکدیگر نمیشوند. طبقهبندی بهعنوان مشتری جدید، شرط گزارشدهی را از میان نمیبرد و تأخیر در تراکنش نیز بهطور خودکار کلاهبرداری را ثابت نمیکند.

آیا گزارش در مهلت 30روزه به این معناست که بازپرداخت ظرف 30 روز انجام میشود؟
خیر. شرط 30روزه مربوط به گزارش کلاهبرداری است، نه مهلت تضمینشده پرداخت.
مفاد بازپرداخت، مهلت گزارش را از زمان انتقال محاسبه میکنند. همچنین تشخیص کلاهبرداری از سوی کمیسر را جداگانه الزامی میدانند. در این مفاد نیامده است که صرفاً ثبت شکایت، بهطور خودکار در همان بازه زمانی به پرداخت منجر میشود.
این موضوع پیامد عملی مهمی دارد: پیش از بررسی فرایند گزارشدهی نهاد ناظر، منتظر نمانید تا اپراتور بررسی داخلی خود را به پایان برساند.
زمان انجام تراکنش، زمان تماس با اپراتور و زمان گزارش به کمیسر را جداگانه ثبت کنید. شماره پیگیری پشتیبانی شرکت و شکایت نزد نهاد ناظر، مدارک قابلجایگزینی نیستند.
اگر چند انتقال انجام شده، هرکدام را جداگانه فهرست کنید. فرض نکنید تاریخ آخرین پرداخت، مهلت گزارشدهی پرداختهای قبلی را از نو آغاز میکند.
اگر مهلت نزدیک است، فوراً با کمیسر تماس بگیرید و درباره نحوه ارسال گزارش و مدارک پشتیبان پرسوجو کنید. منتظر نمانید تا همه جزئیات کلاهبرداری را بازسازی کنید.
قربانیان کلاهبرداری کیوسک ارز دیجیتال کجا باید گزارش دهند؟
مفاد بازپرداخت مصوب، کمیسر بانکهای کارولینای شمالی را مرجعی معرفی میکند که گزارش را دریافت و کلاهبرداری را تشخیص میدهد.
صفحه فعلی کمیسر با عنوان اطلاعات پرسوجوها و شکایتهای مصرفکنندگان توضیح میدهد چگونه بررسی کنید آیا شرکتی تحت نظارت است و به فرایند آنلاین ثبت شکایت دسترسی پیدا کنید. این صفحه راهی برای طرح پرسشهای عمومی نیز ارائه میدهد.
صفحهای که برای این مقاله بررسی شده، سامانه عمومی ثبت شکایت را شرح میدهد. نباید آن را درگاه بازپرداخت کیوسک در سال 2027 معرفی کرد که اجرای کامل آن جداگانه تأیید شده باشد.
با اپراتور کیوسک تماس بگیرید
از اطلاعات تماس روی رسید معتبر یا منبع تأییدشده شرکت استفاده کنید.
بپرسید آیا تراکنش تکمیل شده، آیا توقفی همچنان برقرار است و آیا امکان لغو یا بازپرداخت طبق سیاست شرکت وجود دارد. شماره پرونده و تأییدیه کتبی درخواست کنید.
این تماس میتواند به حفظ سوابق و روشن شدن وضعیت تراکنش کمک کند. اما جایگزین گزارشدهی به مرجعی نیست که در قانون مشخص شده است.
از منابع رسمی شکایت کمیسر استفاده کنید
بهجای پیوندی که تماسگیرندهای ناشناس برایتان فرستاده، از صفحه رسمی اطلاعات شکایت شروع کنید.
کیوسک، اپراتور، تراکنش و کلاهبرداری احتمالی را شرح دهید. توضیح دهید که شکایت مربوط به کیوسک ارز مجازی است و بپرسید چگونه باید از فرایند گزارشدهی یا تشخیص کلاهبرداری مربوط پیروی کنید.
فرایند عمومی کمیسر شامل بررسی شکایتها و دریافت پاسخ شرکتهاست. ثبت شکایت یک اقدام اداری است، نه تأیید خودکار واجد شرایط بودن.
کلاهبرداری را به مراجع مناسب دیگر نیز گزارش کنید
صفحه ثبت شکایت وزارت دادگستری کارولینای شمالی گزینههایی برای ثبت شکایت مصرفکنندگان ارائه میدهد. ممکن است لازم باشد موضوع را به پلیس محلی نیز گزارش کنید، بهویژه اگر تهدید یا جعل هویت در میان بوده است.
راهنمای خود NCDOJ درباره کلاهبرداریهای ارز دیجیتال، گزارشدهی سریع را توصیه میکند. این گزارشهای تکمیلی کاربردهای مهمی دارند، اما خوانندگان نباید فرض کنند جایگزین شرط مشخص گزارشدهی به کمیسر میشوند.
چه مدارکی را باید نگه دارید؟
سوابق روشن کمک میکنند کلاهبرداری اصلی را از تراکنش کیوسکی که برای اجرای آن به کار رفته جدا کنید.
فهرست زیر یک چکلیست آمادگی عملی است، نه ادعایی مبنی بر اینکه همه موارد برای درخواست بازپرداخت در آینده الزامی خواهند بود.
| مدرک | فایده آن |
|---|---|
| رسید کیوسک و شناسه تراکنش | پرداخت و اپراتور را مشخص میکند |
| محل دستگاه و اطلاعات شناسایی آن | شکایت را به کیوسک فیزیکی مرتبط میکند |
| مبلغ دلاری، مقدار ارز دیجیتال و کارمزدها | ارزش واریزشده را از هزینهها جدا میکند |
| نشانی مقصد و شناسه تراکنش | به شناسایی انتقال ثبتشده کمک میکند |
| تاریخ نخستین تراکنش با اپراتور | به اثبات سابقه مرتبط مشتری کمک میکند |
| پیامها، شمارههای تلفن و دستورالعملهای پرداخت | نحوه ترغیب به پرداخت را مستند میکند |
| شماره پرونده اپراتور و نهادهای دولتی | سابقه گزارشدهی را ثبت میکند |
مقررات قانون درباره رسیدها، جزئیات کامل تراکنش را پیشبینی میکند؛ از جمله زمان، شناسهها، نشانیها، هزینهها و اطلاعات مربوط به سیاست بازپرداخت.
اگر رسید را ندارید، این موضوع را در گزارش توضیح دهید و هر مدرک دیگری را که در دسترس است ارائه کنید. گمشدن یک مدرک دلیلی برای کمک گرفتن جهت یافتن شواهد است، نه بهتعویق انداختن گزارش.
اصل مدارک را نگه دارید و نسخهها را از طریق کانالهای رسمی ارسال کنید. NCDOJ صراحتاً توصیه میکند نسخههای خوانا از مدارک پشتیبان ارائه دهید و هشدار میدهد مدارک ارسالشده ممکن است به سوابق عمومی تبدیل شوند. عبارت بازیابی کیف پول یا اطلاعات حساس نامرتبط را درج نکنید.
قوانین در سناریوهای واقعگرایانه چگونه اجرا میشوند؟
مثالها زمانی مفیدند که فرضهای آنها روشن باشد. موقعیتهای زیر فرضیاند و فرض میکنند تراکنش مشمول مفاد جدید است.
سناریو 1: مشتری جدید بهسرعت گزارش میدهد
مشتری نخستین تراکنش خود را با یک اپراتور انجام میدهد و فریب میخورد تا برای کلاهبرداری وجه ارسال کند. او انتقال متقلبانه را در مهلت مقرر به کمیسر گزارش میدهد.
پرسش باقیمانده، تشخیص کمیسر و رویه قابلاعمال است. جدید بودن مشتری و گزارشدهی بهموقع شرطهای مهمی هستند، اما مقاله نمیتواند از پیش ادعا را تأیید کند.
سناریو 2: مشتری بازگشتی همچنان در دوره اولیه قرار دارد
مشتری نخستین بار دو هفته پیش از خدمات همان اپراتور استفاده کرده است.
اینکه در گفتوگوی روزمره به او «مشتری بازگشتی» بگوییم، لزوماً طبق قانون او را مشتری فعلی نمیکند. تعریف قانونی سابقه مشتری ملاک است.
به همین دلیل، تاریخ نخستین تراکنش ممکن است از تعداد دفعات مراجعه مهمتر باشد.
سناریو 3: مشتری باسابقه درخواست بازپرداخت کامل مبلغ واریزی را دارد
مشتاری که نخستین تراکنشش با دارنده مجوز چند ماه پیش انجام شده، انتقال متقلبانهای را گزارش میدهد.
تمایز قانونی میان بازپرداخت مبلغ واریزی و بازپرداخت کارمزدهای اپراتور اهمیت پیدا میکند. صرفاً به این دلیل که گزارش کلاهبرداری بهموقع ثبت شده، نباید وعده بازپرداخت کامل مبلغ واریزی را داد.
ممکن است بررسی واقعیتها یا راهکارهای دیگر ضروری باشد، اما نباید آنها را از یک تیتر کلی استنباط کرد.
سناریو 4: زیان در 10/2026 رخ داده است
قربانی پس از آنکه پیش از تاریخ اصلی اجرای قانون پولش را از دست داده، درباره قانون میخواند.
او باید همین حالا گزارش دهد و درباره سیاستها و راهکارهای فعلی قابلاعمال سؤال کند. صبر کردن تا ژانویه، تراکنش قبلی را بهطور خودکار مشمول چارچوب جدید نمیکند.
آیا میتوان تراکنش در حال پردازش کیوسک ارز دیجیتال را لغو کرد؟
قانون مصوب پیشبینی میکند اگر لغو پیش از تکمیل تراکنش انجام شود، مبلغ کامل و فوراً بازپرداخت شود. این موضوع با فرایند بازپرداخت کلاهبرداری پس از انتقال متفاوت است.
توقف اجباری برای تراکنشهای واجد شرایط، فرصتی بالقوه برای مداخله ایجاد میکند. اپراتور نمیتواند صرفاً بهدلیل درخواست مشتری، تراکنش متوقفشده را زودتر آزاد کند؛ توقف شرایط قانونی مشخصی دارد.
بنابراین، اگر فردی هنگام تراکنش در حال پردازش متوجه شود که فریب خورده، پرسش فوری درباره وضعیت تراکنش است: آیا تراکنش واقعاً تکمیل شده یا هنوز میتوان جلوی آن را گرفت؟
مستقیماً از اپراتور بپرسید و پاسخ او را نگه دارید. تنها به ادعای تماسگیرندهای مبنی بر غیرقابلبرگشت بودن پرداخت یا لزوم واریز مبلغ دیگری برای حل مشکل اتکا نکنید.
این توصیه کلی پیش از اجرایی شدن مفاد جدید نیز کاربرد دارد: درباره تراکنشی که ممکن است هنوز در حال پردازش باشد، فوراً با اپراتور تماس بگیرید و فرض نکنید حق قانونی آینده برای لغو، از همین حالا بر آن حاکم است.
آیا سقف کارمزد %12 تراکنش کیوسک را ایمن میکند؟
خیر. محدودیت کارمزد هزینه تراکنش را هدف قرار میدهد؛ هویت دریافتکننده را تأیید نمیکند و قانونی بودن درخواست پرداخت را تضمین نمیکند.
چارچوب جدید مجموع کارمزدها و هزینهها، از جمله اختلاف قیمت، را به %12 ارزش تراکنش مربوطه محدود میکند. همچنین سقفهای روزانه متفاوتی برای مشتریان جدید و فعلی تعیین میکند.
اینها حمایتهایی با اهداف مشخصاند. نباید آنها را مجوزی برای ادامه دادن یک پرداخت مشکوک تفسیر کرد.
برای مثال، حتی انتقال فرضی $1,000 نیز میتواند به زیان $1,000 منجر شود، حتی اگر اپراتور هیچ کارمزدی نگیرد. هزینه کمتر، مشکل ارسال ارزش به یک کلاهبردار را حل نمیکند.
همچنین، پایینتر بودن مبلغ از سقف روزانه ثابت نمیکند که تراکنش مناسب است. کلاهبردار میتواند مبلغی کمتر از سقف نظارتی درخواست کند.
پرسش بهتر این است که آیا واقعاً خودتان باید این پرداخت را انجام دهید، آیا گیرنده را مستقلاً تأیید کردهاید و آیا دلیلی که برای پرداخت ارائه شده، پس از بررسی دقیق همچنان منطقی است.
آیا قانون زیانهای معاملات صرافی آنلاین ارز دیجیتال را پوشش میدهد؟
فرض نکنید مقرراتی که برای کیوسکهای فیزیکی ارز مجازی نوشته شده، بر معاملات معمول صرافی آنلاین نیز اعمال میشود.
زیان ناشی از نوسان قیمت بازار، برداشت آنلاین مورد اختلاف و انتقالی که از طریق کیوسک بر اثر کلاهبرداری انجام شده، واقعیتهای متفاوتی دارند. پیش از ارزیابی هر راهکار، باید محصول و تراکنش را مشخص کرد.
این قانون همچنین میان اپراتور کیوسک و کسبوکاری که صرفاً فضایی برای دستگاه شخص ثالث فراهم میکند، تمایز قائل میشود. بنابراین، نام پمپبنزین بهتنهایی ممکن است برای شناسایی اپراتور مربوط کافی نباشد. (ncleg.gov)
برای خوانندگانی که خدمات آنلاین را ارزیابی میکنند، نکته مشابه و مفید، راستیآزمایی است. مرکز اعتماد WEEX دسترسی به اطلاعات امنیت و شفافیت WEEX را فراهم میکند و ابزار تأیید اطلاعات تماس WEEX به بررسی کانالهایی که ادعا میشود متعلق به WEEX هستند کمک میکند.
این منابع هدفی متفاوت از چارچوب بازپرداخت کیوسک در کارولینای شمالی دارند. آنها ثابت نمیکنند زیان کیوسک تحت پوشش WEEX است یا یک خدمت مشخص در حوزه قضایی خاصی ارائه میشود.
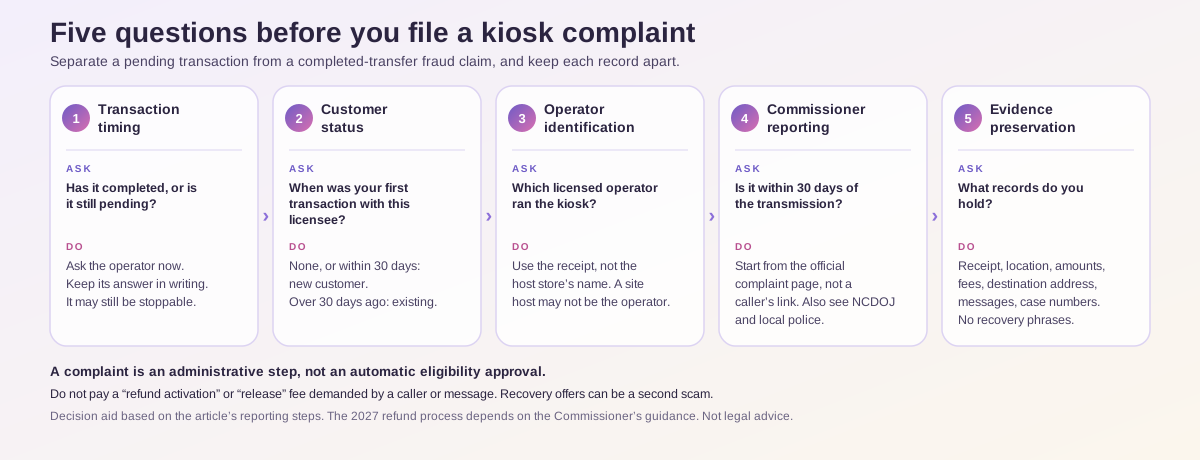
اگر کسی در ازای دریافت کارمزد، پیشنهاد بازگرداندن پول را بدهد چه؟
این پیشنهاد بازیابی را بهعنوان کلاهبرداری احتمالی جداگانهای در نظر بگیرید.
فردی که از زیان شما خبر دارد، ممکن است ادعا کند نماینده بازرس، اداره دولتی، صرافی یا شرکت بازیابی است. آگاهی از ماجرا، هویت او را ثابت نمیکند.
وزارت دادگستری کارولینای شمالی هشدار داده است افرادی که پیشتر ارز دیجیتال خود را از دست دادهاند، ممکن است بار دیگر هدف خدمات بازیابی جعلی قرار بگیرند.
از اطلاعات تماسی استفاده کنید که مستقلاً از وبسایتهای رسمی به دست آوردهاید. صرفاً به این دلیل که فرستنده به قانون جدید اشاره میکند، هزینه غیرمنتظرهای با عنوان «فعالسازی بازپرداخت»، «تأیید» یا «آزادسازی» نپردازید.
اگر کسی ادعا میکند نماینده WEEX است، ادعای او را از طریق ابزار رسمی تأیید کنید. اگر ادعا میکند نماینده کمیسر یا NCDOJ است، به مسیر تماس منتشرشده در وبسایت خود نهاد مراجعه کنید.
قانونی که حقوق احتمالی بازپرداخت ایجاد میکند، اصالت همه پیامهایی را که این حقوق را تبلیغ میکنند تضمین نمیکند.
دیدگاه تحریریه WEEX
چارچوب جدید کارولینای شمالی اهمیت دارد، زیرا مسئولیتهای مشخصی برای کانال پرداختی تعیین میکند که در گزارشهای کلاهبرداری بهدفعات به کار رفته است. بااینحال، ارزش عملی آن به درک شرایط از سوی مصرفکنندگان بستگی دارد.
خطرناکترین سادهسازی این است: «کلاهبرداری ارز دیجیتال را گزارش کنید و همه پولتان را پس بگیرید.» این عبارت زمانبندی، طبقهبندی مشتری، مرجع تعیینشده برای گزارش و فرایند تشخیص کلاهبرداری را نادیده میگیرد.
راهکار بهتر، مشخص و عملی است: اپراتور را شناسایی کنید، سوابق تراکنش را نگه دارید، فوراً گزارش دهید و میان لغو تراکنش در حال پردازش و ادعای کلاهبرداری پس از انتقال کامل تمایز بگذارید.
برای زیانهایی که پیش از 01/2027 رخ دادهاند، بهجای انتظار برای تاریخ اجرای آینده، همین حالا کمک بگیرید. برای تراکنشهای بعدی، بهجای تکیه بر تیتر قدیمی یا اطمینان شفاهی اپراتور، از راهنمای اجرایی فعلی کمیسر استفاده کنید.
پرسشهای متداول
1. قانون بازپرداخت کیوسک ارز دیجیتال کارولینای شمالی از چه زمانی اجرایی میشود؟
مفاد اصلی از 01/01/2027 اجرایی میشوند. بخشی که کمیسر را ملزم میکند رویههای اجرایی را ایجاد کند، همزمان با تصویب قانون لازمالاجرا شد.
2. آیا همه قربانیان کلاهبرداری خودپرداز ارز دیجیتال بازپرداخت کامل دریافت میکنند؟
خیر. قانون میان مشتریان جدید و فعلی تمایز قائل میشود و گزارشدهی بهموقع و تشخیص کلاهبرداری را الزامی میداند. راهکارهای مشخصشده برای این دو گروه مشتری متفاوتاند.
3. مهلت 30روزه از زمانی شروع میشود که متوجه کلاهبرداری میشوم؟
مفاد بازپرداخت، دوره گزارشدهی را از زمان انتقال محاسبه میکنند. فرض نکنید متوجه شدن دیرهنگام کلاهبرداری این مهلت را از نو آغاز میکند.
4. آیا گزارش دادن به شرکت کیوسک کافی است؟
شرط قانونی، گزارش دادن به کمیسر بانکها را مشخص میکند. تماس با اپراتور میتواند مهم باشد، اما نباید آن را جایگزین گزارش نظارتی الزامی دانست.
5. آیا میتوانم برای پولی که پیش از 01/2027 از دست دادهام درخواست بازپرداخت کنم؟
فرض نکنید سازوکار جدید زیانهای قبلی را پوشش میدهد. هرچه زودتر گزارش دهید و از اپراتور و مراجع ذیربط درباره سیاستها و راهکارهای مربوط به تراکنش خود سؤال کنید.
منابع
| منبع | مطالب بررسیشده | تاریخ |
|---|---|---|
| قانون جلسه 2026-45 کارولینای شمالی | قانون مصوب، تعاریف، رسیدها و مفاد اجرایی | تصویبشده در 07/07/2026؛ بررسیشده در 26/10/2026 |
| G.S. 53-457 | شرایط بازپرداخت، لغو، سقفها و کارمزدها | بررسیشده در 26/10/2026 |
| کمیسر بانکها: اطلاعات شکایتها | مسیرهای رسمی فعلی برای شکایت و طرح پرسش | دسترسی در 26/10/2026 |
| NCDOJ: ثبت شکایت | راهنمای گزارش مصرفکنندگان و مدارک پشتیبان | دسترسی در 26/10/2026 |
| WRAL: کلاهبرداری خودپرداز ارز دیجیتال و پاسخ اپراتورها | گزارشهای اخیر و تمایز میان سیاستهای شرکتها | منتشرشده در 19/10/2026 |
| Sheppard: قانون کیوسک کارولینای شمالی | مروری بر مقررات و الزامات عملیاتی | منتشرشده در 20/08/2026 |
| NCDOJ: کلاهبرداریهای بازیابی ارز دیجیتال | هشدار درباره کلاهبرداری ثانویه | دسترسی در 26/10/2026 |
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

حمله سایبری به GMO در ژاپن: حسابهای معاملاتی آسیب دیده، GMO Coin خود را مصون میداند

هوش مصنوعی هزینه یافتن آسیبپذیریها را به شدت کاهش میدهد و صنعت رمزنگاری به دو گروه تقسیم میشود

بیتکوین در قانون اساسی آمریکا ثبت شد... این بار رمز مرموزی حک شده است

بیتکوین 0.1 به صورت دانه به دانه بازسازی شده: ماشین ساتوشی ناکاموتو توسط اجرایی آن فاش شد

Block کمپین تبلیغاتی بیت کوین "Bitcoin Does" را راهاندازی کرد

المنت آبگرمکن Heatbit با قیمت 899 دلار بیتکوین استخراج میکند در حالی که مخزن شما را گرم میکند

Utexo Mint را راهاندازی کرد، دسترسی زودهنگام به USDT در شبکه بیتکوین را باز کرد

توسعهدهندهای از هوش مصنوعی برای بازسازی نرمافزار اصلی بیتکوین استفاده میکند

CMCC Global توکنسازی Crest Fund و LBAF از طریق Tether و Bitfinex Securities

SKY-001 AI: 51-125 برابر سریعتر و 150-210 برابر ارزانتر

Grayscale امکان تبادل ارزهای دیجیتال به سهام ETF را فراهم میکند
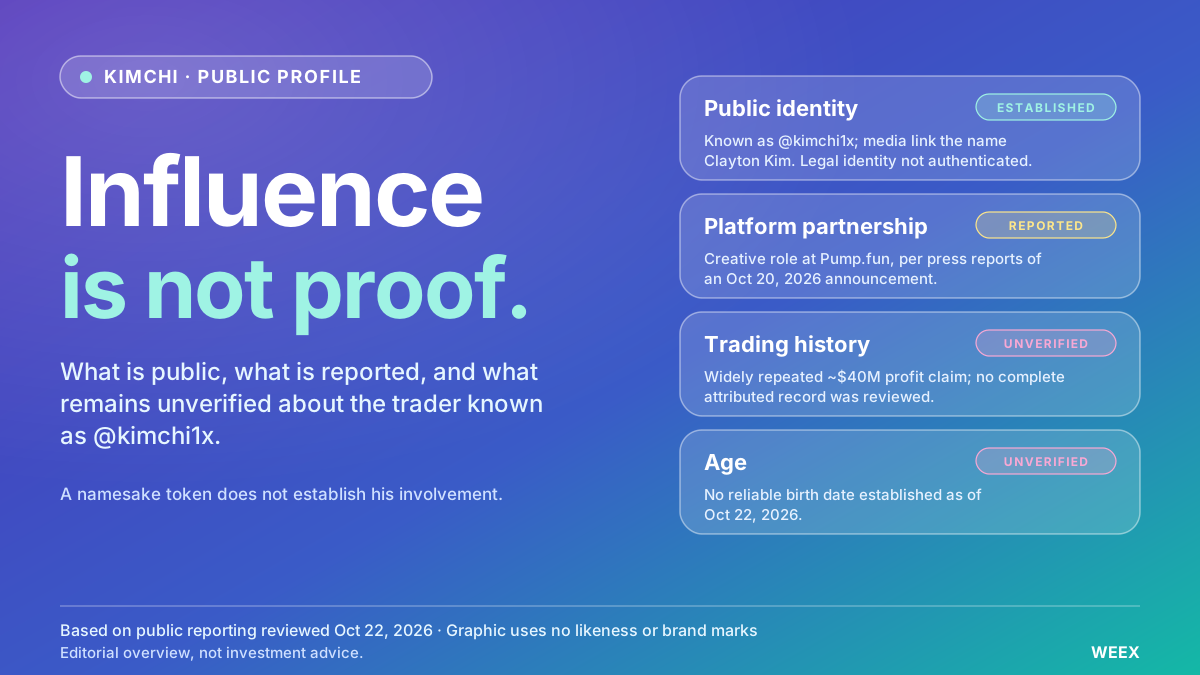
تریدر ارز دیجیتال کیمچی کیست؟ سن، نام واقعی و پیشینه معاملاتی
تریدر ارز دیجیتال کیمچی کیست؟ آنچه درباره سن، نام کلیتون کیم، پیشینه معاملاتی، ادعاهای سود و همکاری او با Pump.fun میدانیم بررسی کنید.

گروه کالدیرا OTC و اوربان از ادغام خود خبر دادند و پلتفرم نهادی داراییهای مجازی را ایجاد کردند

فراتر از هودلینگ: چگونه وامهای پشتیبانیشده با بیتکوین میتوانند فرصتهای مالی جدیدی را باز کنند

411 بیتکوین پس از 13 سال بیدار شد: کیف پول مورد هدف در دادخواست «نوح دو» 33 میلیون دلار جابهجا کرد

برنامه دسترسی بتا Zodl Vault برای دارندگان Zcash

ether.fi الزامی میکند که 12 اپراتور گره از mump2p استفاده کنند، نرمافزار Optimum بر روی شبکه اصلی اتریوم راهاندازی شد

سرکرده کلاهبرداری وظیفهای به قربانیان سرقت Ledger، حدود ۴.۸ میلیون دلار بیتکوین منتقل کرد

وال استریت افزایش سرمایهگذاری در ارزهای دیجیتال را ثبت میکند، ETF بیتکوین با ورود ۵۲۶.۷ میلیون دلار

JCBA، مدیریت تأمینکنندگان داراییهای رمزنگاری را با 347 مورد ساماندهی کرد

بلک راک، با پیشبرد ETF بیت کوین خطرات زیان را کاهش میدهد
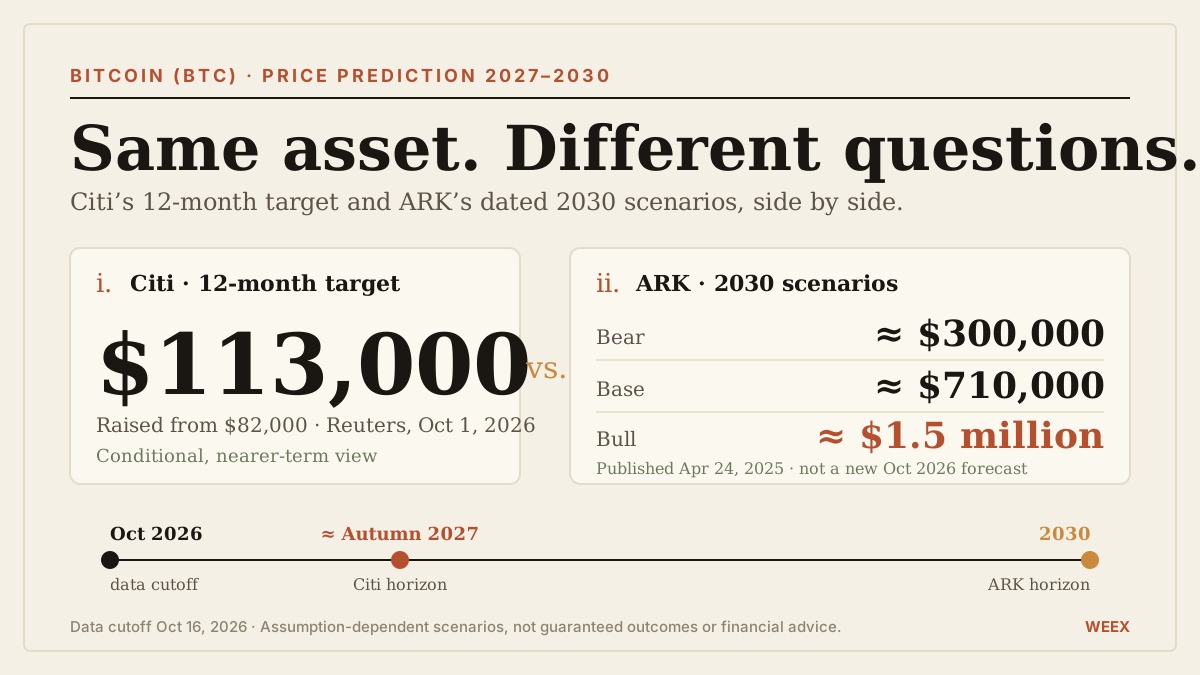
پیشبینی قیمت بیتکوین (BTC) در ۲۰۲۷–۲۰۳۰: هدف $113,000 سیتی در برابر سناریوهای ARK کتی وود
پیشبینی قیمت بیتکوین در ۲۰۲۷–۲۰۳۰: هدف $113,000 سیتی را با سناریوهای تاریخدار ARK، فرضیات تقاضا، محاسبات ارزشگذاری و ریسکهای کلیدی مقایسه کنید.

تحول در نقدینگی داراییهای دیجیتال! شرکت Circle به دنبال ورود به 40 بازار نوظهور

پروژه پرل، آیا نوآوری است یا فقط یک هیاهو؟
بانک دویچه، در چند هفته آینده نگهداری بیت کوین و اتریوم را آغاز میکند — گسترش به آسیا تا سال 2027
نقدینگی جهانی: آیا بحران نفت ژاپن میتواند خزانهداری ایالات متحده را به ورطه بیندازد؟
انتشار نسخه 0.14.4 Eclair برای جلوگیری از حملات مرورگر به گرههای Lightning
بیتکوین: سختی استخراج به بالاترین سطح خود در هفت ماه اخیر رسید

چگونه کانال را مدیریت کنیم اگر تبلیغات ارزهای دیجیتال در سال 2026 ممنوع است

خرید بیتکوین به صورت مستقیم یا از طریق ETP در حسابهای سرمایهگذاری: کدام را انتخاب کنیم؟
حمله سایبری به GMO در ژاپن: حسابهای معاملاتی آسیب دیده، GMO Coin خود را مصون میداند
هوش مصنوعی هزینه یافتن آسیبپذیریها را به شدت کاهش میدهد و صنعت رمزنگاری به دو گروه تقسیم میشود
بیتکوین در قانون اساسی آمریکا ثبت شد... این بار رمز مرموزی حک شده است
بیتکوین 0.1 به صورت دانه به دانه بازسازی شده: ماشین ساتوشی ناکاموتو توسط اجرایی آن فاش شد
Block کمپین تبلیغاتی بیت کوین "Bitcoin Does" را راهاندازی کرد
المنت آبگرمکن Heatbit با قیمت 899 دلار بیتکوین استخراج میکند در حالی که مخزن شما را گرم میکند


