
Le NYSE choisit Avalanche pour les actions tokenisées : l’AVAX va-t-il en profiter ?

 Notez-nous sur Google


Le partenariat entre le NYSE et Avalanche a mis en lumière une évolution institutionnelle majeure après l’annonce d’Ava Labs selon laquelle la technologie Avalanche soutiendra l’infrastructure de compensation et de règlement-livraison d’une future plateforme affiliée à la Bourse de New York pour les titres tokenisés. L’annonce du 09/11/2026 marque une étape importante vers le rapprochement entre l’infrastructure financière fondée sur la blockchain et les marchés traditionnels des capitaux américains.
Dans le cadre du projet proposé, l’infrastructure NYSE-Avalanche fournira la technologie de registre central à la société de compensation qui soutiendra un système de négociation alternatif, ou ATS, en projet. La plateforme est conçue pour permettre la négociation, la compensation et le règlement-livraison de titres tokenisés 24 heures sur 24, sous réserve des autorisations réglementaires applicables. Elle ne constitue pas encore un remplacement opérationnel du marché boursier traditionnel du NYSE.
Le développement du partenariat entre le NYSE et Avalanche a également ravivé l’intérêt pour l’AVAX, la cryptomonnaie native de l’écosystème Avalanche. Selon un instantané du marché WEEX enregistré le 10/11 10:31, heure de Pékin, l’AVAX au comptant s’échangeait autour de 8.611 USDT, en hausse de 7,13 % au cours des plus de 24 dernières heures. Le cours des contrats à terme perpétuels était également proche de 8.611 USDT, avec une hausse de 6,55 % sur 24 heures.
Toutefois, l’utilisation de la technologie Avalanche par des acteurs institutionnels ne signifie pas automatiquement que la plateforme affiliée au NYSE a acheté de l’AVAX, qu’elle règlera les transactions sur la C-Chain publique ou qu’elle générera des frais de transaction importants libellés en AVAX.
La question essentielle est de savoir comment fonctionnera la plateforme proposée, pourquoi Avalanche a été choisie pour l’infrastructure de règlement-livraison et si l’adoption de sa technologie peut se traduire par une demande économique mesurable pour le jeton AVAX.
Qu’ont annoncé le NYSE et Ava Labs ?
Le 09/11, Ava Labs a annoncé qu’Avalanche fournirait la technologie de registre central à la société de compensation qui soutiendra une future plateforme de négociation numérique affiliée au NYSE.
L’annonce officielle d’Ava Labs présente Avalanche comme l’infrastructure sous-jacente destinée à enregistrer et à régler les transactions portant sur des titres tokenisés.
Ce projet s’inscrit dans le prolongement d’un plan annoncé plus tôt par la Bourse de New York, en 01/2026, visant à créer une plateforme numérique pour négocier et régler des actions tokenisées et d’autres titres admissibles.
Le NYSE fait partie d’Intercontinental Exchange, ou ICE, un opérateur mondial de marchés boursiers, de chambres de compensation et de services financiers de données.
La future plateforme de négociation de titres tokenisés serait une initiative pilotée par une société affiliée, et non une conversion complète du marché des actions existant du NYSE vers une blockchain publique.
Partenariat NYSE-Avalanche : les faits essentiels
| Catégorie | Détails annoncés | Réserve importante |
|---|---|---|
| Date de l’annonce | 09/11/2026 | Annonce officielle d’Ava Labs |
| Technologie blockchain | Avalanche | Registre central pour la compensation et le règlement-livraison |
| Plateforme de négociation | Futur ATS numérique affilié au NYSE | Il ne s’agit pas du marché des actions existant du NYSE |
| Fonction principale | Enregistrer les activités de compensation et de règlement-livraison | Distincte de l’appariement des ordres |
| Organisation des échanges | 24 heures sur 24, 7 jours sur 7 | Sous réserve d’une approbation réglementaire |
| Modèle de règlement-livraison | Règlement-livraison on-chain | Mise en œuvre technique et opérationnelle en attente |
| Architecture du réseau | Infrastructure dédiée basée sur Avalanche | Pas nécessairement la C-Chain publique |
| Achats d’AVAX | Aucun montant d’achat communiqué | Il ne faut pas présumer que des jetons seront achetés |
| Revenus directs des frais en AVAX | Non communiqués | Ils dépendront de la configuration définitive |
| Lancement commercial | Projet proposé, dont le fonctionnement n’est pas confirmé | Des approbations et une mise en œuvre restent nécessaires |
Sources : communiqué de presse d’Ava Labs, 09/11/2026 ; annonce d’ICE, 19/01/2026 ; documentation technique officielle d’Avalanche.
L’élément le plus important de l’annonce est le choix d’une infrastructure blockchain pour assurer une fonction des marchés financiers réglementés.
Les projets de tokenisation se concentrent souvent sur l’émission de représentations d’actifs financiers. Le projet affilié au NYSE étend ce concept à l’infrastructure utilisée pour enregistrer les changements de propriété et régler les transactions une fois les échanges appariés.
En quoi est-ce différent du lancement habituel d’une action tokenisée ?
Un produit d’action tokenisée peut offrir une exposition à un actif de type action au moyen d’un instrument basé sur la blockchain.
Toutefois, la création du jeton ne suffit pas à elle seule à établir un marché réglementé complet pour la négociation, la compensation, la conservation et le règlement-livraison.
Les marchés traditionnels des titres reposent sur de multiples institutions et processus, notamment les opérateurs de marchés, les courtiers, les dépositaires, les sociétés de compensation et les agents de transfert.
L’initiative affiliée au NYSE est importante, car elle vise à intégrer l’infrastructure blockchain à ces processus de marché plutôt qu’à simplement introduire un nouveau jeton lié à une action.
Pour les lecteurs qui étudient les produits sous-jacents, l’article de WEEX Explication des actions tokenisées explique pourquoi la couverture par des actifs, les responsabilités de l’émetteur, les droits des actionnaires et les modalités de règlement-livraison doivent être évalués séparément.
Comment Avalanche soutiendrait-elle les titres tokenisés du NYSE ?
La plateforme proposée comporte plusieurs fonctions technologiques qu’il convient de ne pas confondre.
La négociation consiste à apparier acheteurs et vendeurs. La compensation établit les obligations découlant des transactions effectuées. Le règlement-livraison consiste à transférer les actifs et les droits au paiement conformément à ces obligations.
Avalanche a été choisie pour soutenir le registre de la société de compensation, et non nécessairement pour gérer tous les composants du système de négociation.
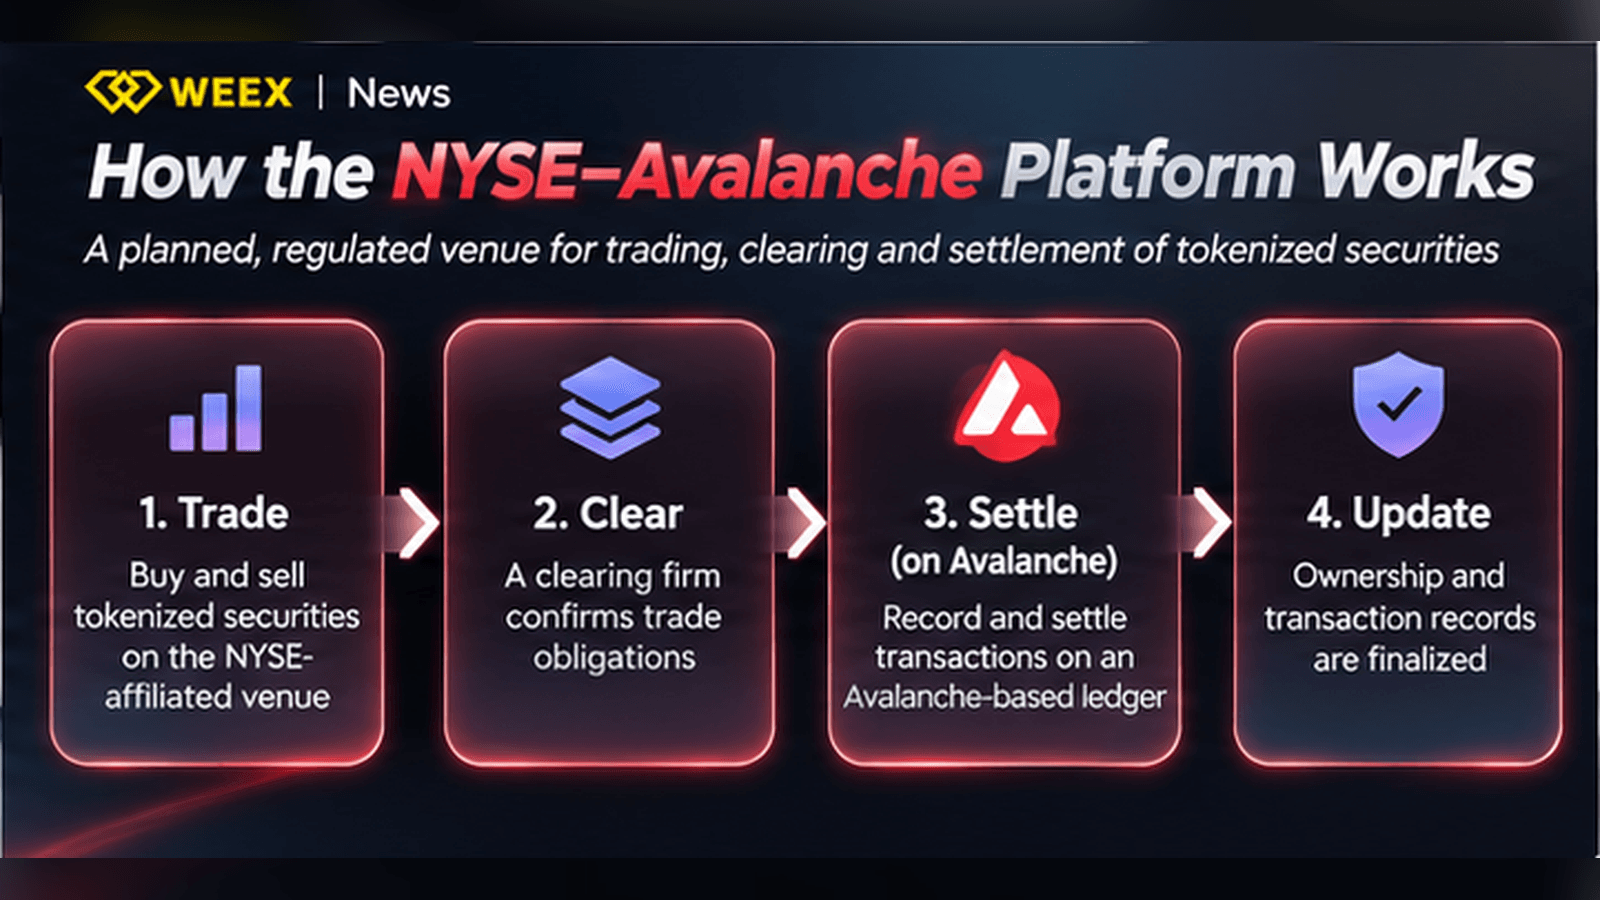
Étape 1 : les ordres arrivent sur la plateforme de négociation numérique
Les investisseurs admissibles soumettraient des ordres portant sur les titres tokenisés pris en charge via la plateforme de négociation affiliée au NYSE.
Dans son annonce de janvier, ICE a expliqué que la plateforme numérique était conçue pour associer le moteur d’appariement Pillar du NYSE à une infrastructure post-négociation basée sur la blockchain.
Cela laisse entendre que l’exécution des ordres resterait intégrée à un système spécialisé de négociation financière, au lieu de se dérouler simplement sur une plateforme d’échange décentralisée ordinaire.
Le modèle envisagé prévoit également des ordres exprimés en dollars et un éventuel financement par stablecoins.
Ces fonctionnalités restent soumises aux règles d’exploitation définitives, aux autorisations réglementaires et aux produits disponibles.
Étape 2 : les transactions appariées créent des obligations de règlement-livraison
Une fois les ordres appariés, l’infrastructure de compensation concernée doit déterminer les obligations des participants en matière de titres et de paiement.
La compensation sur les marchés financiers traditionnels contribue à garantir que les actifs et les paiements appropriés sont transférés conformément aux règles du marché applicables.
Le registre prévu, basé sur la blockchain, enregistrerait les transactions concernées et soutiendrait le processus de règlement-livraison.
Son rôle va donc au-delà de la publication d’un cours de jeton ou de l’affichage de l’activité des transactions sur un explorateur public.
Étape 3 : Avalanche enregistre et règle les transactions
La technologie Avalanche est destinée à fournir le registre utilisé par la société de compensation.
Ava Labs a mis en avant des caractéristiques telles que la fiabilité des transactions, la prévisibilité des coûts d’exploitation, le contrôle des participants et la prise en charge du règlement atomique.
Le règlement atomique désigne un mécanisme conçu pour garantir que les obligations de transfert liées à une transaction sont exécutées simultanément dans des conditions prédéfinies, ce qui réduit le risque qu’une partie de la transaction soit effectuée sans l’autre.
Toutefois, un enregistrement basé sur la blockchain n’élimine pas tous les risques opérationnels, de conservation, juridiques ou de contrepartie possibles.
La plateforme doit également intégrer son registre à l’infrastructure environnante du marché et au cadre réglementaire.
Étape 4 : mise à jour des registres post-négociation
Une fois le règlement-livraison effectué, les registres concernés doivent refléter les nouvelles positions de propriété ou de droits.
Selon la conception définitive, cela peut nécessiter une coordination avec les dépositaires, les agents de transfert et d’autres institutions financières.
Le registre blockchain constitue une partie d’un système plus vaste.
L’efficacité du modèle dépendra de la cohérence des registres entre les institutions participantes et de la reconnaissance juridique des transferts qui en résultent.
Pourquoi le NYSE a-t-il choisi Avalanche ?
Selon l’annonce, la plateforme prévue nécessite une infrastructure performante, aux coûts prévisibles et offrant la possibilité de contrôler la participation.
Ces exigences diffèrent de celles de nombreuses applications publiques de cryptomonnaies, pour lesquelles l’accès ouvert constitue généralement un élément important de la conception.
Les opérateurs des marchés financiers doivent également tenir compte des obligations juridiques relatives aux participants au marché, aux registres des transactions, à la résilience opérationnelle et au caractère définitif du règlement-livraison.
Une infrastructure blockchain dédiée
Avalanche permet de créer des réseaux de couche 1 dédiés à des applications spécifiques et dotés de règles configurables.
Ces réseaux peuvent définir leurs propres modalités de validation, politiques de transaction, environnements d’exécution et modèles de frais.
Cette flexibilité peut aider une institution à concevoir une infrastructure adaptée à ses exigences opérationnelles et réglementaires.
La documentation technique des L1 d’Avalanche explique comment les réseaux dédiés peuvent gérer l’adhésion, la validation et l’économie des jetons.
À l’inverse, une blockchain publique applique généralement des règles de réseau communes et autorise une participation sans permission.
La configuration technique précise et les contrôles d’accès de la plateforme affiliée au NYSE devront être évalués à partir de la mise en œuvre finale publiée, et non déduits de l’écosystème Avalanche au sens large.
Des coûts et des performances prévisibles
Un système de règlement-livraison de titres doit fonctionner de manière fiable malgré des volumes de transactions importants.
Des variations soudaines des frais ou une congestion du réseau peuvent compliquer les opérations financières.
Une infrastructure dédiée peut offrir un environnement mieux contrôlé pour gérer le traitement des transactions, la capacité du système et les coûts.
Toutefois, le choix d’une technologie blockchain ne prouve pas que les objectifs de performance ont déjà été atteints en production.
La plateforme prévue doit encore être testée, intégrée et autorisée par les autorités réglementaires.
Une participation contrôlée
Les institutions financières réglementées peuvent devoir identifier et autoriser les entités admises à participer au règlement-livraison.
Les réseaux basés sur Avalanche peuvent être configurés pour restreindre l’accès des validateurs ou des participants en fonction des exigences concernées.
De tels contrôles peuvent être utiles pour l’infrastructure institutionnelle des titres financiers.
Dans le même temps, un réseau à accès restreint ne doit pas être présenté automatiquement comme offrant les mêmes garanties de décentralisation que la C-Chain publique d’Avalanche.
Le modèle de sécurité dépend des entités qui valident le réseau, de la gouvernance des mises à niveau et des conséquences d’une défaillance de participants importants.
Prix de --
L’adoption d’Avalanche par le NYSE fera-t-elle augmenter la demande d’AVAX ?
C’est la question la plus importante pour les détenteurs d’AVAX.
L’annonce confirme l’adoption institutionnelle de la technologie Avalanche, mais n’établit pas de lien économique direct entre la future plateforme de règlement-livraison affiliée au NYSE et l’achat du jeton AVAX.
Pour comprendre cette distinction, il faut différencier le réseau principal public d’Avalanche des L1 dédiées d’Avalanche.
L’AVAX sur le réseau principal
L’AVAX est le jeton natif utilisé pour les frais de transaction et le staking sur le réseau principal d’Avalanche.
Le réseau principal comprend la C-Chain, qui prend en charge les contrats intelligents compatibles avec Ethereum, ainsi que les X-Chain et P-Chain.
L’activité sur la C-Chain publique nécessite généralement de l’AVAX pour payer les frais de transaction.
La participation au réseau et la validation peuvent également générer une activité économique liée à l’AVAX.
Toutefois, une L1 institutionnelle distincte peut utiliser un autre modèle de frais et de validation.
Une L1 Avalanche peut-elle utiliser un autre jeton de gas ?
Oui.
Selon la documentation des L1 d’Avalanche, les réseaux dédiés peuvent choisir leurs propres actifs natifs et définir différents mécanismes de frais de transaction.
Une L1 institutionnelle n’exige pas nécessairement que chaque transaction soit payée en AVAX.
Elle peut également définir des politiques de validation et des règles d’accès personnalisées, différentes de celles du réseau principal public.
Par conséquent, le nombre de transactions réglées par une institution dédiée basée sur Avalanche ne correspond pas automatiquement au nombre de frais libellés en AVAX payés sur la C-Chain publique.
L’AVAX pourrait-il tout de même en tirer des avantages économiques ?
C’est possible, mais le mécanisme doit être précisé.
Les validateurs des L1 Avalanche interagissent avec la P-Chain du réseau principal et peuvent devoir payer des frais continus de validation libellés en AVAX, conformément à l’architecture actuelle du réseau.
Une connectivité supplémentaire avec les réseaux publics Avalanche pourrait également générer une activité impliquant l’AVAX, selon la configuration de la plateforme.
Toutefois, l’annonce du 09/11 ne précisait ni le modèle de frais définitif, ni la structure des validateurs, ni les conditions commerciales, ni la consommation d’AVAX prévue.
L’ampleur de toute demande directe de jetons reste donc incertaine.
Pour évaluer l’annonce, il est utile de distinguer trois niveaux :
| Avantage potentiel | Qu'est-ce qui est confirmé ? | Quels éléments restent à prouver ? |
|---|---|---|
| Adoption technologique | Avalanche choisi pour l'infrastructure de règlement | Exploitation commerciale réussie |
| Réputation de l'écosystème | Association institutionnelle avec un projet affilié au NYSE | Adoption de technologies connexes par d'autres institutions |
| Demande directe d'AVAX | Aucun achat spécifique divulgué | Utilisation du token, modèle de frais et ampleur économique |
| Activité du réseau public | Aucun volume de transactions précisé | Utilisation réelle de la C-Chain ou d'un réseau interopérable |
| Expansion de l'activité à long terme | Annonce d'un nouveau cas d'utilisation institutionnel | Revenus, partenariats et adoption durable |
Source : annonce d'Ava Labs et documentation d'Avalanche Builder Hub. Les effets potentiels sur le token sont des scénarios analytiques, et non des résultats garantis.
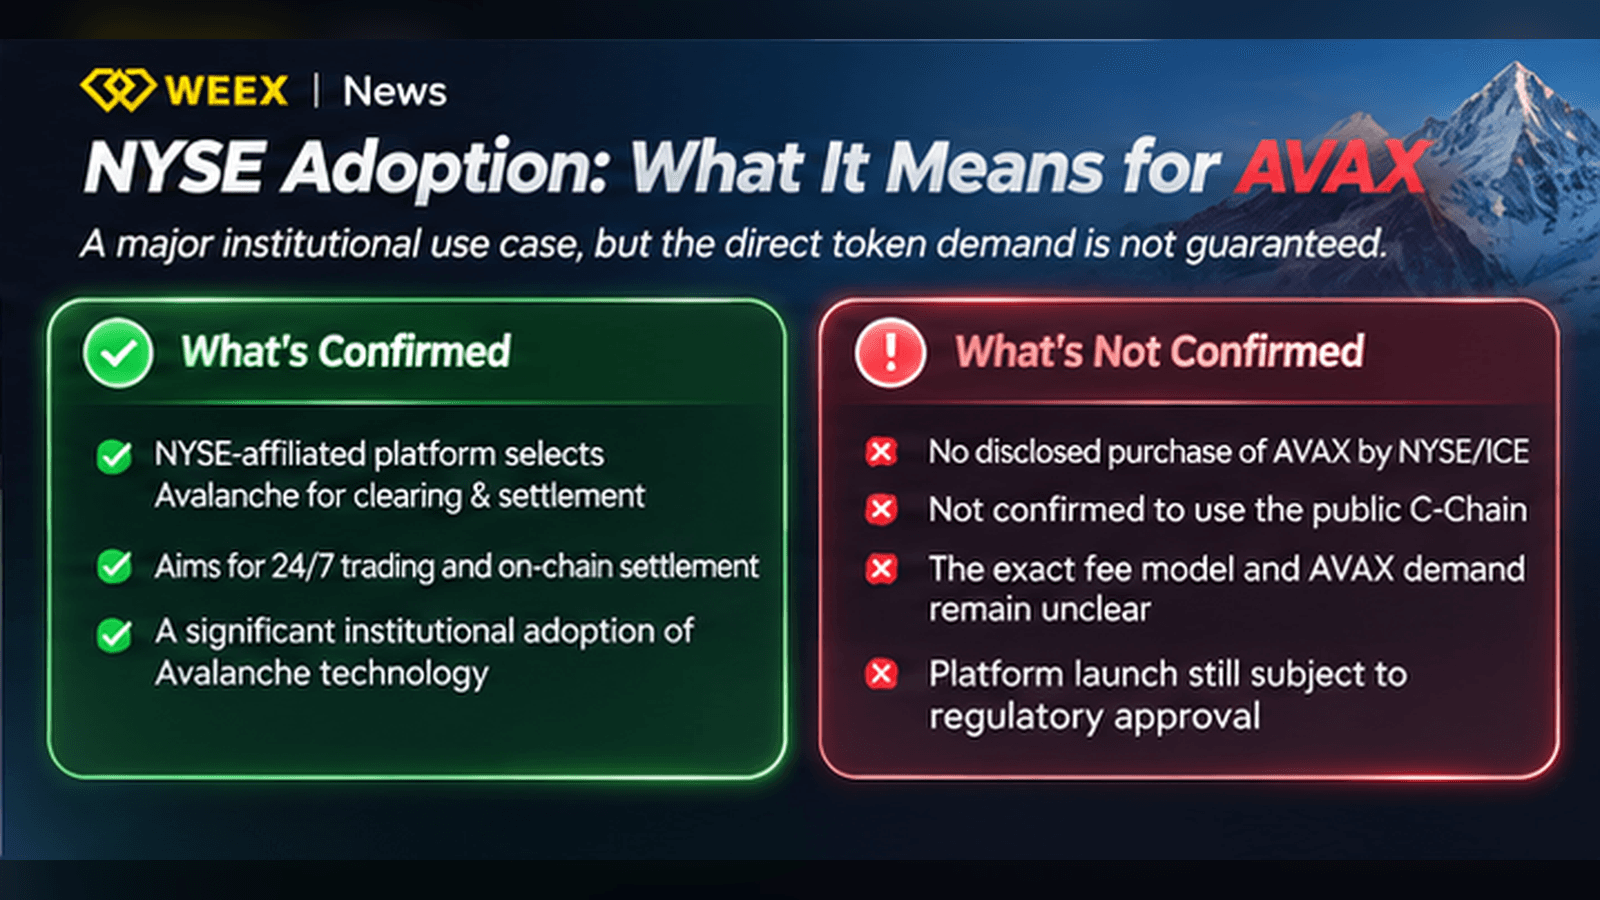
L'argument le plus solide en faveur d'AVAX est que le choix technologique d'une grande institution financière pourrait renforcer la pertinence d'Avalanche pour l'infrastructure blockchain institutionnelle.
L'argument le moins convaincant consiste à supposer que chaque transaction future d'actions tokenisées nécessitera une quantité importante d'AVAX.
La première idée constitue un scénario de marché plausible ; la seconde n'est pas étayée par l'annonce.
WEEX a déjà étudié une question similaire dans Contrats à terme AVAX : trader le catalyseur RWA d'Avalanche avec effet de levier, qui examine les annonces de tokenisation institutionnelle au regard de la demande réelle de tokens et des risques liés aux produits dérivés.
La plateforme d'actions tokenisées du NYSE est-elle déjà lancée ?
Aucun lancement public achevé n'a été confirmé dans l'annonce du 09/11.
La plateforme reste soumise aux approbations réglementaires applicables.
Le NYSE a annoncé cette initiative de développement plus large en 01/2026, tandis qu'Ava Labs a confirmé en novembre le choix de la technologie Avalanche.
Il s'agit de deux étapes distinctes.
Qu'a annoncé le NYSE en janvier ?
Dans son communiqué du 19/01, ICE a présenté ses projets de plateforme de négociation numérique prenant en charge les titres tokenisés, notamment les actions et les ETF cotés aux États-Unis.
Parmi les fonctionnalités envisagées figuraient un fonctionnement 24 h/24 et 7 j/7, un règlement immédiat, la négociation fractionnée et un financement par stablecoins.
L'annonce précisait également que la plateforme nécessiterait une approbation réglementaire.
Le choix d'Avalanche pour une partie de l'infrastructure de compensation fait avancer cette initiative, mais ne supprime pas ces exigences.
Quelles questions réglementaires restent en suspens ?
La plateforme d'exploitation doit respecter les règles applicables à la structure de son marché, aux titres et à ses participants.
L'approbation réglementaire peut déterminer quels titres pourront être négociés, qui pourra accéder à la plateforme, quels dispositifs de conservation seront autorisés et comment la compensation et le règlement seront reconnus juridiquement.
La conception finale du produit devra peut-être aussi répondre aux exigences de protection des investisseurs, aux restrictions de transfert et aux opérations sur titres.
Par conséquent, l'annonce ne doit pas être interprétée comme la confirmation que tous les titres américains pourront être librement négociés sur la blockchain.
Cela signifie-t-il que les actions traditionnelles du NYSE seront négociées 24 h/24 et 7 j/7 ?
Pas automatiquement.
La plateforme envisagée est une nouvelle place de marché numérique affiliée au NYSE, et non une extension confirmée des horaires de négociation habituels de chaque action existante.
Les différents titres peuvent être soumis à des critères d'éligibilité, des modalités d'émission et des règles de transfert distincts.
La disponibilité prévue de la négociation tokenisée ne signifie pas que l'ensemble du marché traditionnel du NYSE fonctionne déjà en continu.
En quoi la tokenisation du NYSE diffère-t-elle des tokens d'actions de WEEX ?
Les deux offrent une exposition financière liée aux actions, mais leurs structures juridiques et techniques peuvent différer considérablement.
La plateforme envisagée par le NYSE concerne des titres tokenisés réglementés et une infrastructure de compensation.
Les tokens liés aux actions de WEEX sont des produits numériques distincts, conçus pour suivre les cours d'actions de référence selon les règles de leur plateforme et de leur émetteur respectifs.
Il ne faut pas considérer les deux comme interchangeables.
Titres tokenisés et exposition synthétique aux actions
Un titre tokenisé peut représenter un droit légalement reconnu sur un titre sous-jacent, selon l'émetteur et le cadre juridique applicable.
À l'inverse, un produit synthétique lié à une action peut offrir une exposition à son cours sans conférer de propriété réelle sur l'action.
Les règles de WEEX relatives aux tokens d'actions précisent que ses produits synthétiques ne confèrent pas automatiquement les droits ordinaires des actionnaires, tels que le droit de vote ou les dividendes.
Cette distinction est importante, car la technologie de règlement ne détermine pas, à elle seule, ce que possède légalement le détenteur d'un token.
Pour une comparaison détaillée, consultez Les actions tokenisées sont-elles adossées à de vraies actions ?.
Pourquoi la conservation et les droits des investisseurs sont-ils importants ?
Un token financier peut être enregistré sur une blockchain alors que ses droits juridiques et économiques dépendent toujours d'institutions et de contrats.
Il faut notamment se demander qui émet le token, si les actions sous-jacentes sont conservées, comment fonctionnent les rachats et comment sont gérées les opérations sur titres.
L'initiative affiliée au NYSE vise à mettre en place une infrastructure réglementée autour de ces fonctions de marché.
La question de savoir si sa mise en œuvre finale présentera des avantages par rapport aux dispositifs existants dépendra de la conception approuvée et des performances opérationnelles.
Pourquoi AVAX a-t-il progressé autour de 7 % ?
Le relevé WEEX du 10/11 indiquait une hausse sur 24 heures de 7,13 % pour AVAX au comptant et de 6,55 % pour les contrats à terme perpétuels AVAX.
L'annonce technologique du 09/11 a constitué une avancée importante concernant Avalanche au cours de cette période.
Toutefois, les éléments disponibles ne permettent pas d'établir que l'annonce du partenariat, à elle seule, a provoqué l'intégralité du mouvement du marché.
Anticipations concernant l'adoption institutionnelle
Les investisseurs peuvent interpréter ce choix comme la preuve que la technologie Avalanche peut répondre à des exigences institutionnelles élevées.
L'association avec un grand opérateur de marché peut influencer les anticipations d'adoption future par les entreprises.
Cela peut attirer une demande spéculative pour AVAX avant même la mise en service de l'infrastructure prévue.
La demande spéculative et la demande directe de tokens liée aux transactions ne sont toutefois pas la même chose.
Tendance plus large de la tokenisation des RWA
La tokenisation des actifs du monde réel est devenue un domaine important du développement de la blockchain.
Les institutions financières étudient l'utilisation des registres distribués pour l'émission de titres, les garanties, le règlement et la tenue des registres opérationnels.
L'architecture personnalisable d'Avalanche est pertinente pour cette tendance.
Toutefois, l'essor de la tokenisation dans l'ensemble du secteur ne garantit pas qu'une seule blockchain ou un seul token captera la majeure partie de la valeur économique.
D'autres réseaux et fournisseurs de technologies financières développent des infrastructures concurrentes.
Liquidité du marché et volatilité à court terme
AVAX reste exposé à la conjoncture générale du marché des cryptomonnaies, à la liquidité du carnet d'ordres et au positionnement sur les produits dérivés.
Une hausse rapide après une annonce majeure peut également entraîner une volatilité à court terme si les attentes deviennent excessives.
Les investisseurs devraient tenir compte des taux de financement, du volume de transactions et du glissement des prix lorsqu'ils interprètent les mouvements du marché des contrats à terme.
Les cotations historiques de WEEX donnent un aperçu des conditions du marché, et non une prévision.
Que doivent surveiller les détenteurs d'AVAX ?
La prochaine étape de l'histoire entre le NYSE et Avalanche dépendra de progrès mesurables plutôt que de l'annonce initiale du partenariat.
Approbation réglementaire : la plateforme envisagée, affiliée au NYSE, obtiendra-t-elle les autorisations nécessaires ?
Lancement et périmètre des produits : la plateforme commencera-t-elle ses activités et quels titres seront pris en charge au départ ?
Architecture du registre : la documentation technique précisera-t-elle les autorisations du réseau, la validation, le règlement et la connectivité inter-chaînes ?
Mécanismes de frais en AVAX : le déploiement réel générera-t-il des coûts mesurables libellés en AVAX ou une autre forme de demande économique ?
Participation institutionnelle : les courtiers, membres compensateurs, émetteurs et autres acteurs du marché adopteront-ils la plateforme ?
Activité de négociation et de règlement : un volume de transactions significatif se développera-t-il après le lancement ?
Systèmes concurrents : des plateformes similaires reposant sur d'autres technologies blockchain modifieront-elles l'attrait relatif d'Avalanche ?
Les preuves de réussite les plus convaincantes seraient une activité de règlement durable, des opérations fiables et des relations économiques clairement documentées entre l'infrastructure et ses participants.
Comment acheter et trader AVAX sur WEEX
Les utilisateurs intéressés par Avalanche peuvent consulter les marchés au comptant et les contrats à terme perpétuels AVAX sur WEEX.
La cryptomonnaie AVAX est distincte de la plateforme envisagée de titres tokenisés affiliée au NYSE. Acheter des AVAX ne confère aucune participation au capital du NYSE, d'ICE ou d'Ava Labs.
Étape 1 : connectez-vous à WEEX
Accédez à votre compte WEEX et effectuez les vérifications requises.
Vérifiez que les produits AVAX sont disponibles dans votre région.
Étape 2 : préparez votre solde USDT
Vérifiez que vous disposez de suffisamment d'USDT sur le compte de trading concerné.
Si vous déposez des fonds, vérifiez le réseau blockchain pris en charge et l'adresse de réception avant de transférer vos actifs.
Étape 3 : choisissez le marché au comptant ou les contrats à terme AVAX
Les utilisateurs qui souhaitent détenir directement la cryptomonnaie peuvent consulter le marché au comptant AVAX/USDT sur WEEX.
Le trading au comptant consiste à échanger des USDT contre le token AVAX sous-jacent.
Les utilisateurs éligibles souhaitant obtenir une exposition aux produits dérivés peuvent consulter le marché des contrats à terme perpétuels AVAX/USDT sur WEEX.
Les contrats à terme perpétuels offrent une exposition contractuelle aux mouvements du cours d'AVAX et peuvent impliquer un effet de levier, des paiements de financement et un risque de liquidation.
Étape 4 : examinez le marché et les conditions des ordres
Vérifiez le dernier cours, le spread, les types d'ordres disponibles, les frais et la liquidité du carnet d'ordres.
Pour les contrats à terme, examinez les exigences de marge et le risque de liquidation forcée.
Une annonce institutionnelle majeure peut accroître la volatilité à court terme, ce qui rend les conditions d'exécution particulièrement importantes.
Étape 5 : confirmez et suivez votre position
Vérifiez tous les détails de la transaction avant de soumettre un ordre.
Après l'exécution, surveillez vos avoirs ou votre position ouverte sur produits dérivés et consultez les annonces officielles du NYSE et d'Ava Labs pour suivre les évolutions importantes.
Les utilisateurs doivent vérifier la disponibilité du marché en temps réel avant de trader, car les restrictions sur les produits et les coupe-circuits peuvent influer sur l'exécution des ordres.
Conclusion
L'annonce du 09/11 selon laquelle Avalanche prendra en charge l'infrastructure de compensation et de règlement d'une future plateforme de titres tokenisés affiliée au NYSE marque une étape importante de l'adoption institutionnelle.
Le projet pourrait montrer comment des réseaux blockchain dédiés peuvent être intégrés à l'infrastructure des marchés financiers, notamment lorsque les contrôles réglementaires, la prévisibilité des coûts et la fiabilité du règlement sont essentiels.
Toutefois, la plateforme reste soumise à une approbation réglementaire et son modèle opérationnel définitif n'a pas été entièrement divulgué.
Point crucial : le choix de la technologie Avalanche ne prouve ni que l'opérateur a acheté des AVAX, ni que toutes les transactions utiliseront la C-Chain publique, ni que des frais importants seront générés en AVAX.
Pour les détenteurs d'AVAX, les prochaines évolutions les plus importantes concernent les avancées réglementaires, le déploiement de la plateforme, l'activité transactionnelle réelle et un mécanisme clairement documenté reliant l'adoption du réseau à la demande de tokens.
Le partenariat renforce le récit de l'adoption institutionnelle, mais les retombées économiques durables dépendront du fonctionnement concret de l'infrastructure.
FAQ
1. Pourquoi le NYSE a-t-il choisi Avalanche pour sa plateforme de titres tokenisés ?
La société affiliée au NYSE a sélectionné la technologie Avalanche pour prendre en charge l'infrastructure de compensation et de règlement, en raison de sa capacité à proposer des réseaux dédiés, des performances prévisibles, une participation contrôlée et une personnalisation adaptée aux institutions.
2. La plateforme d'actions tokenisées du NYSE sur Avalanche a-t-elle été lancée ?
L'annonce du 09/11 a confirmé le choix d'une technologie, et non le lancement commercial de la plateforme. Le projet reste soumis aux autorisations réglementaires applicables et aux exigences de mise en œuvre.
3. L'utilisation d'Avalanche par le NYSE augmentera-t-elle automatiquement la demande d'AVAX ?
Non. Les L1 dédiées d'Avalanche peuvent utiliser des mécanismes personnalisés de frais de transaction et de validation. L'annonce n'a fait état ni d'engagements d'achat d'AVAX ni d'un mécanisme spécifique générant directement une demande de jetons.
4. Toutes les actions du NYSE seront-elles négociables 24 h/24 et 7 j/7 sur Avalanche ?
Pas automatiquement. La plateforme prévue est une place numérique distincte affiliée au NYSE. Les titres pris en charge, les conditions de participation et les modalités de négociation dépendront de la conception finale approuvée.
5. Comment acheter ou négocier de l'AVAX sur WEEX ?
Les utilisateurs éligibles peuvent consulter les marchés au comptant et les contrats à terme perpétuels AVAX sur WEEX. Le trading au comptant permet de s'exposer à la cryptomonnaie en la détenant, tandis que les contrats à terme perpétuels offrent une exposition dérivée à son cours, avec des risques supplémentaires liés à la marge, au financement et à la liquidation.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
La NYSE choisit Avalanche pour le règlement : ce que cela signifie pour AVAX
Actualités sur le règlement d’Avalanche lié au NYSE : pourquoi AVAX monte et ce que cela ne prouve pas

Objectif de cours de l'action SPCX relevé à 450 $ par Arete Research : ce que signifie réellement cette révision après l'accord Cursor
Qu'est-ce que Holoworld AI (HOLO) et comment fonctionne-t-il?
Tether soutient SCRYPT : USDT pourrait-il devenir le nouveau réseau des paiements mondiaux ?
Les ETF Bitcoin enregistrent des sorties de 582 M $ alors que le BTC passe sous 62 K $ : le seuil de 60 K $ est-il le prochain ?
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
Cours de l’action Anthropic (ANT) : clôture du premier jour à 97,17 $ et perspectives
Prévision du cours de l’action ANT : ce que les données peuvent et ne peuvent pas vous apprendre après le premier jour
IPO d’Anthropic vs IPO de SpaceX : comparaison du prix, du montant levé et des performances du premier jour
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
Point sur le piratage de Binance : 2,85 Md $ sur 6,3 Md $ gelés, audience du tribunal le 1er décembre
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Action Anthropic après son premier jour : pourquoi les tokens ANT s’échangent près de 92 $
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
Taux de staking WEEX : chaque crypto, palier et durée (11/2026)
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Introduction en Bourse d’Anthropic fixée à 83 $ : levée record de 81,3 Md $ et prochaines étapes
Les actions de Coherent et Lumentum progressent : pourquoi les valeurs optiques sont en hausse
IPO d’Anthropic 2026 : cotation d’ANT au Nasdaq, cours de l’action à 83 $ et guide de trading
Comment vérifier une Ledger achetée auprès d’un revendeur
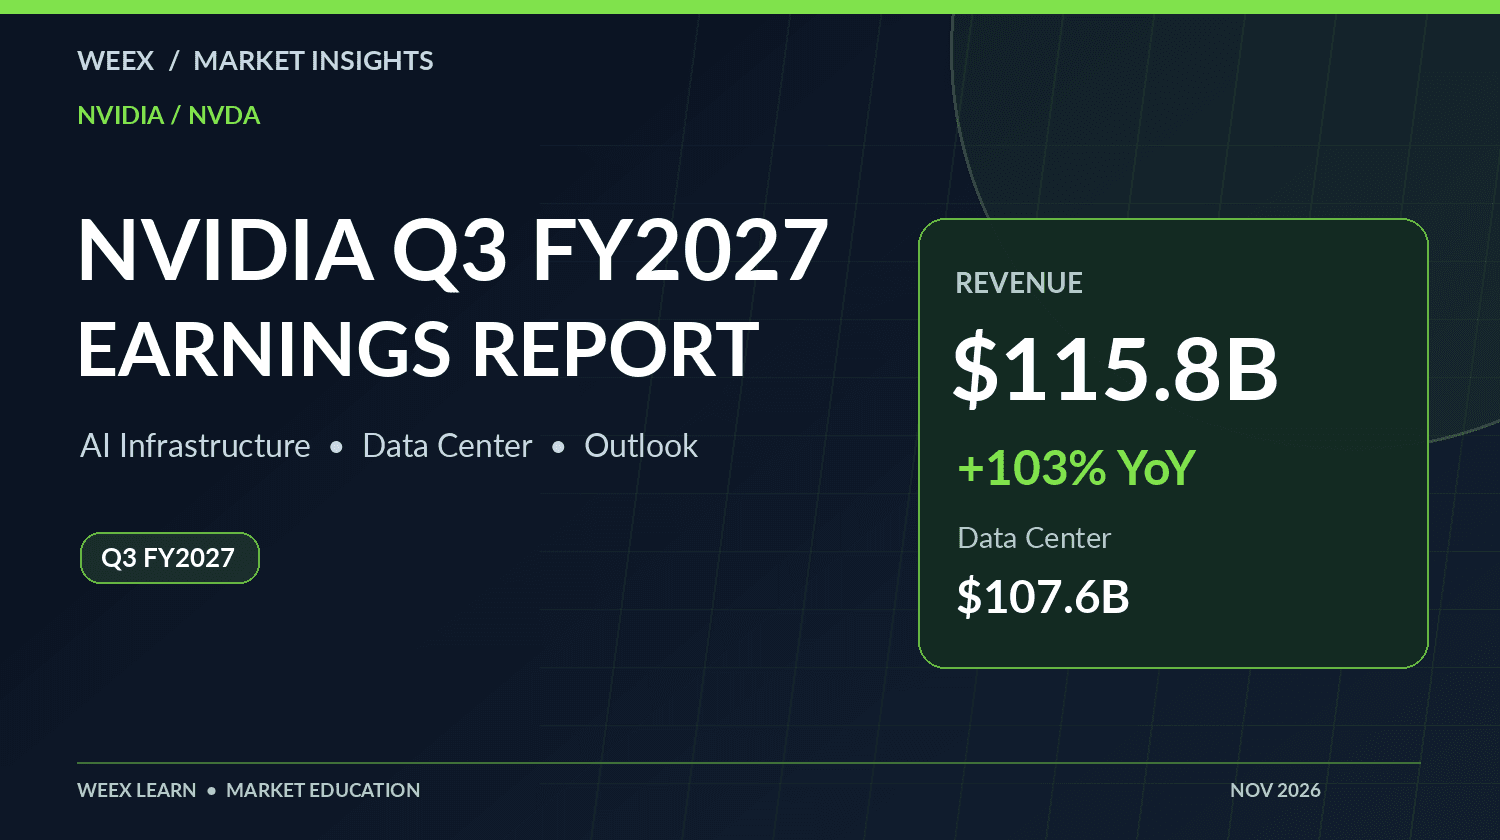
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
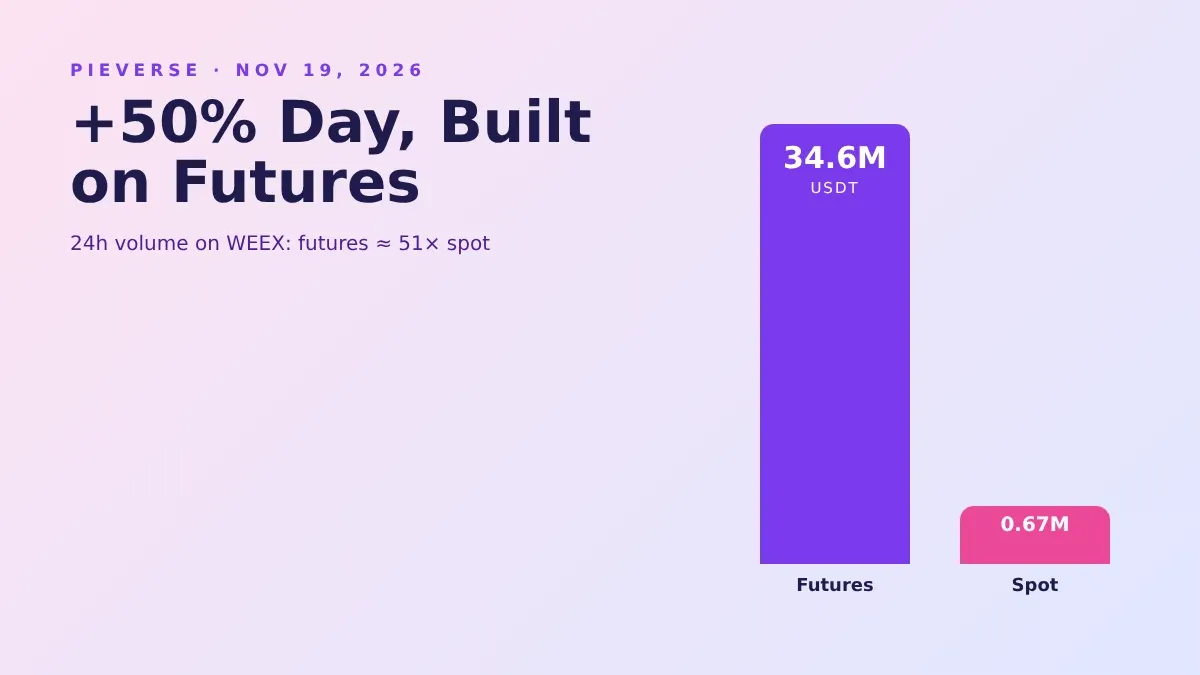
Le cours de Pieverse bondit de 50 % : le volume des contrats à terme est 51 fois supérieur au spot sur WEEX
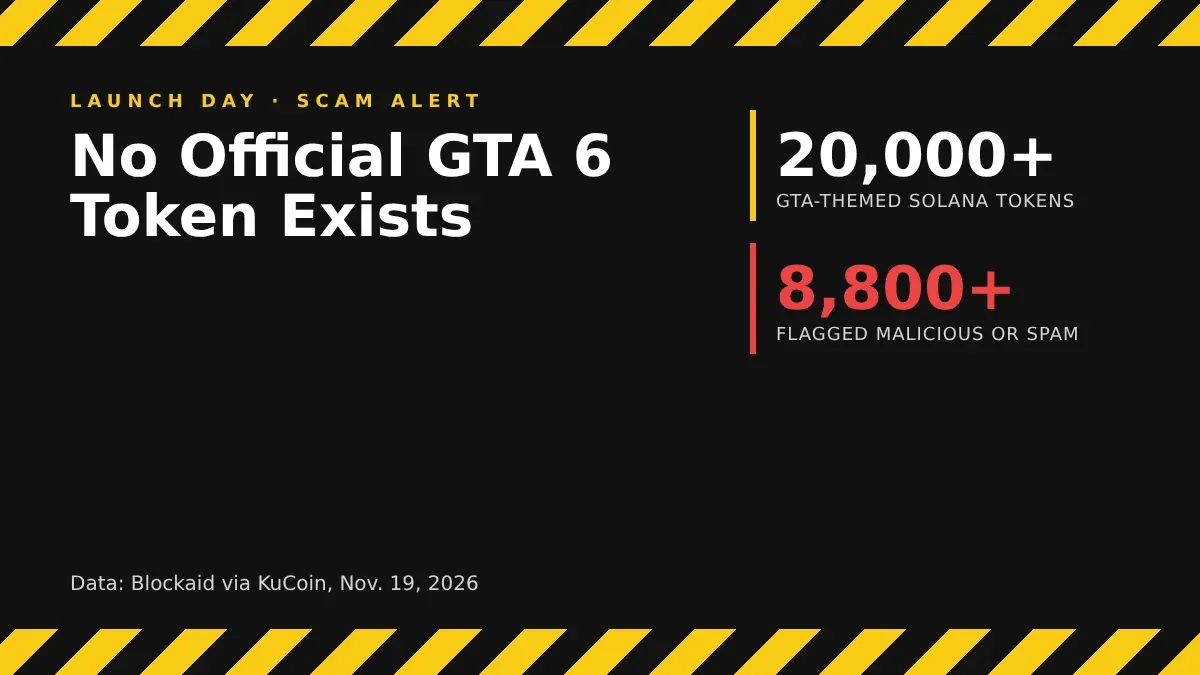
Jetons crypto GTA 6 : 20 000 memecoins, dont 8 800 signalés comme des arnaques
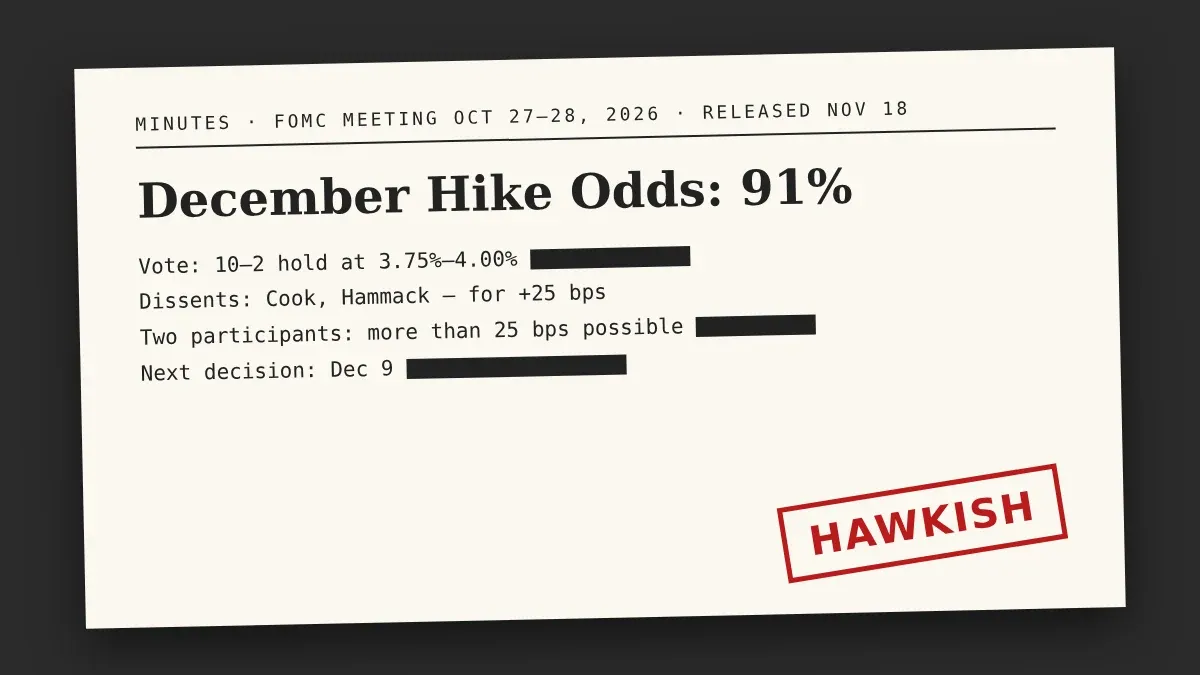
Minutes de la Fed 11/2026 : pourquoi une hausse en décembre est désormais anticipée à 91 %
Résultats de Nvidia : un dépassement des prévisions de 115,8 Md $, alors pourquoi NVDA a-t-il chuté de 3 % ?
IPO d’Anthropic fixé à 83 $ : les contrats perpétuels ANT s’échangent près de 100 $ avant leur lancement
La NYSE choisit Avalanche pour le règlement : ce que cela signifie pour AVAX
Actualités sur le règlement d’Avalanche lié au NYSE : pourquoi AVAX monte et ce que cela ne prouve pas
Objectif de cours de l'action SPCX relevé à 450 $ par Arete Research : ce que signifie réellement cette révision après l'accord Cursor
Qu'est-ce que Holoworld AI (HOLO) et comment fonctionne-t-il?
Tether soutient SCRYPT : USDT pourrait-il devenir le nouveau réseau des paiements mondiaux ?
Les ETF Bitcoin enregistrent des sorties de 582 M $ alors que le BTC passe sous 62 K $ : le seuil de 60 K $ est-il le prochain ?
Contenu
Cryptos populaires
Derniers articles


