
L’action SpaceX présente un potentiel de hausse de 66 % selon Wall Street : ce que l’objectif consensuel de 231 $ exige réellement

 Notez-nous sur Google


L’action SPCX est rapidement devenue l’une des valeurs de croissance les plus suivies du marché. Depuis que SpaceX a fixé le prix de son introduction en Bourse à 135 $ en juin 2026, l’action SPCX a suscité à la fois enthousiasme et scepticisme, clôturant à 139,05 $ le 12 août, selon Investing.com. L’action SpaceX ne se situe ainsi que légèrement au-dessus de son prix d’introduction, mais bien en dessous de l’objectif moyen de 231,40 $ fixé par Wall Street. L’écart paraît immense, mais il n’est pas arbitraire. Il reflète des opinions divergentes sur Starlink, les infrastructures d’IA et le risque d’exécution. Cet article analyse les résultats que SpaceX devrait réellement atteindre pour que cet objectif consensuel soit justifié.
En bref
- Les données d’Investing.com indiquent que l’action SpaceX se négocie à 139,05 $, contre un objectif consensuel des analystes de 231,40 $, ce qui implique un potentiel de hausse d’environ 66,41 %.
- Les opinions des analystes sont particulièrement dispersées, avec 28 recommandations d’achat, 2 recommandations de vente, un objectif haut de 800 $ et un objectif bas de 62 $.
- Le scénario haussier dépend principalement de la croissance du nombre d’abonnés à Starlink et de la poursuite de l’expansion des revenus issus de l’IA, après que ceux-ci ont atteint 2,56 milliards de dollars au deuxième trimestre, soit une hausse de 247 % sur un an.
- Le scénario baissier porte sur la discipline de valorisation, le risque d’exécution et la possibilité que le marché paie trop cher et trop tôt la croissance future.
Ce que représente réellement l’écart de 66 % entre le cours actuel et l’objectif consensuel
Un potentiel de hausse de 66 % peut donner l’impression que Wall Street voit une occasion manifestement sous-évaluée. En pratique, cela signifie que les analystes cherchent encore à déterminer la valeur d’une entreprise qui réunit l’aérospatiale, l’Internet par satellite et les infrastructures d’IA au sein d’une même action. L’action SpaceX n’est pas valorisée comme celle d’un groupe industriel arrivé à maturité. Elle l’est plutôt comme un modèle hybride réunissant une plateforme de télécommunications, une entreprise de logiciels à forte croissance et un opérateur d’infrastructures à forte intensité capitalistique.
Cela contribue à expliquer pourquoi la fourchette des objectifs est aussi large. Investing.com affiche un objectif moyen de 231,40 $, mais la borne basse se situe à 62 $, tandis que la borne haute atteint 800 $. L’estimation de juste valeur de Morningstar avoisine 62 $, tandis que CFRA recommande de vendre le titre avec un objectif de 115 $. À l’opposé, Arété Research fixe un objectif de 450 $ et maintient sa recommandation d’achat, tandis que CNBC rapporte que Morgan Stanley surpondère l’action et estime qu’elle pourrait plus que doubler par rapport aux niveaux récents. Il ne s’agit pas d’un consensus ordinaire, mais d’un débat de marché exprimé sous la forme d’objectifs de cours.
Pourquoi l’objectif consensuel de SpaceX repose sur la valorisation de trois activités très différentes
Pour comprendre l’action SpaceX, il est utile de décomposer son histoire en trois moteurs. Le premier est Starlink, qui s’apparente à une activité d’abonnement générant des revenus récurrents. Le deuxième est le segment de l’IA, auquel le marché semble appliquer un multiple de croissance bien plus élevé. Le troisième regroupe les lancements et les infrastructures, qui présentent une valeur stratégique, mais nécessitent également d’importants capitaux.
Cette combinaison est importante, car chaque segment mérite un cadre de valorisation différent. Un réseau haut débit par satellite peut être modélisé en fonction de la croissance du nombre d’abonnés, du taux d’attrition, du revenu moyen et de l’amélioration des marges. L’IA peut bénéficier de multiples élevés lorsque ses revenus progressent rapidement et de manière composée. Les activités de lancement, quant à elles, peuvent justifier des multiples plus stables, mais inférieurs, car elles sont davantage exposées aux cycles de dépenses d’investissement, au risque d’exécution et au calendrier des contrats.
C’est pourquoi, à partir des mêmes données principales, un analyste peut juger l’action SpaceX bon marché tandis qu’un autre la considère comme chère. Les optimistes mettent l’accent sur la valeur de la plateforme et la croissance à long terme. Les pessimistes se demandent quelle part de cette croissance est déjà intégrée dans la capitalisation boursière.
Prix de --
Le modèle d’abonnement de Starlink dont dépend le plus directement l’objectif de 231 $
Si un segment compte plus que les autres pour atteindre l’objectif de 231 $, c’est bien Starlink. Cette activité offre la trajectoire la plus claire vers des flux de trésorerie récurrents et le modèle de croissance le plus intuitif pour les investisseurs des marchés cotés. Selon les données fournies, l’entreprise compterait environ 12 millions d’utilisateurs de Starlink. Cette base d’utilisateurs permet aux analystes de prévoir plus facilement les revenus futurs en estimant les nouveaux abonnements, la fidélisation et la monétisation.
Pour que l’action SpaceX se rapproche sensiblement de l’objectif consensuel, Starlink devra probablement continuer à recruter des utilisateurs à un rythme suffisamment soutenu pour convaincre le marché qu’il devient une plateforme mondiale de connectivité, plutôt qu’un service satellitaire de niche. Dans le scénario haussier le plus solide, le nombre d’utilisateurs approche 20 millions en fin d’année. Une telle accélération soutiendrait des prévisions de revenus à long terme plus élevées et renforcerait l’idée selon laquelle Starlink mérite une capitalisation supérieure, comparable à celle d’entreprises de réseau connaissant une expansion rapide.
Un autre aspect de la structure du marché mérite d’être relevé. Avant l’introduction en Bourse, l’intérêt du marché privé pour les actions SpaceX était intense. Des études en temps réel ont fait état d’opérations d’offre publique de rachat en 2025 à environ 212 $ par action durant l’été, puis de discussions portant sur des ventes secondaires au-dessus de 400 $ plus tard la même année, les valorisations passant d’environ 400 milliards à quelque 800 milliards de dollars. Cette demande du marché privé était étroitement liée à l’expansion de Starlink et à la rareté des titres. Les investisseurs des marchés cotés posent désormais une autre question : non pas si cet actif est rare, mais si la croissance du nombre d’abonnés peut justifier les multiples du marché public trimestre après trimestre.
La croissance du segment de l’IA intégrée par les analystes dans le consensus
Le deuxième grand pilier de l’action SpaceX est l’IA. D’après les données financières fournies par l’entreprise, les revenus de SpaceX liés à l’IA ont atteint 2,56 milliards de dollars au deuxième trimestre, soit une progression de 247 % sur un an. Un tel taux de croissance peut transformer très rapidement un modèle de valorisation. Il donne aux analystes optimistes une raison d’appliquer un multiple beaucoup plus élevé à une partie de l’entreprise, surtout s’ils estiment que la demande en infrastructures d’IA restera forte jusqu’en 2027.
Les investisseurs en cryptomonnaies reconnaîtront peut-être ici un schéma familier. Dans le Web3, le marché valorise souvent les écosystèmes de jetons non seulement en fonction de leur activité actuelle, mais aussi des futurs effets de réseau, de l’expansion de la liquidité et de la croissance attendue de leur utilité. L’action SpaceX suscite un raisonnement similaire chez les analystes actions. Ils ne valorisent pas seulement les revenus actuels, mais aussi la possibilité que l’IA devienne un centre de profit plus important, présentant les caractéristiques d’une plateforme.
Une croissance rapide ne garantit toutefois pas à elle seule une hausse du titre. Les investisseurs voudront vérifier si les nouveaux produits, les efforts d’intégration comme Cursor et le développement d’infrastructures telles que Terafab se traduisent par des revenus durables plutôt que par des poussées ponctuelles. L’objectif de 231 $ suppose que le marché continue de rémunérer la croissance et que les multiples de valorisation ne subissent pas de forte contraction.
Les trois préoccupations qui maintiennent l’action sous l’objectif consensuel de 231 $
La première préoccupation concerne la discipline de valorisation. Selon Investing.com, l’action SpaceX a atteint un plus haut sur 52 semaines de 225,64 $ et un plus bas de 104,83 $. Cette fourchette indique que le marché cherche encore à déterminer ce que vaut réellement l’entreprise. Après une introduction en Bourse très médiatisée, les investisseurs prennent souvent leurs distances avec les récits les plus ambitieux jusqu’à ce qu’ils disposent de plusieurs trimestres de résultats publiés.
La deuxième préoccupation est le risque d’exécution. Starlink, l’IA et les activités de lancement constituent chacune des entreprises de grande ampleur. Leur gestion conjointe accroît la complexité. Si les dépenses consacrées aux infrastructures d’IA ralentissent, si le nombre de nouveaux abonnés est inférieur aux attentes ou si les coûts d’intégration augmentent plus vite que prévu, l’action peut stagner même si les perspectives à long terme restent intactes.
La troisième préoccupation tient au profond désaccord des analystes sur la nature même de l’entreprise. Lorsqu’une estimation crédible se situe près de 62 $ et qu’une autre dépasse largement le cours actuel, le marché a tendance à rester prudent. C’est précisément cette prudence qui maintient aujourd’hui l’action SpaceX sous le consensus.
Ce que le scénario baissier à 62 $ révèle sur le scénario haussier à 231 $
Le scénario baissier à 62 $ est utile, car il met en évidence les conditions nécessaires pour que le scénario haussier se réalise. Une faible estimation de juste valeur suppose généralement une croissance plus lente, des marges inférieures ou des multiples justifiés moins élevés. En d’autres termes, le scénario baissier suggère que les investisseurs paient peut-être trop cher les possibilités de croissance future.
Cela ne signifie pas automatiquement que les optimistes se trompent. Cela signifie simplement que la trajectoire vers 231 $ ne dépend pas uniquement du sentiment du marché. Elle exige des preuves. Le marché doit constater que Starlink est capable d’accroître considérablement sa base d’abonnés, que la croissance de l’IA reste exceptionnelle et que l’entreprise peut gérer ses besoins en dépenses d’investissement sans pénaliser les rendements. Si tous ces éléments s’alignent, le scénario haussier correspondra davantage à des résultats opérationnels rattrapant les ambitions. Dans le cas contraire, l’action pourrait rester plus proche de son niveau d’introduction que beaucoup ne le prévoient.
Les trois scénarios qui dessinent la trajectoire vers 231 $ et au-delà
| Scénario | Évolution attendue | Conséquence possible pour l’action |
|---|---|---|
| Solide | Le nombre d’utilisateurs de Starlink progresse rapidement vers 20 millions d’ici la fin de l’année, les revenus de l’IA continuent d’augmenter à un rythme élevé, l’intégration de Cursor génère de nouveaux revenus et les avancées de Terafab justifient un multiple supérieur pour les infrastructures d’IA. | L’action SpaceX approche ou dépasse 231 $, avec la possibilité de tester des niveaux plus élevés en 2027. |
| Modéré | Starlink continue de croître, mais n’atteint pas les prévisions les plus ambitieuses, tandis que l’IA reste solide malgré un ralentissement par rapport au rythme du deuxième trimestre. | L’action SpaceX s’oriente vers une fourchette d’environ 180 à 210 $ d’ici la fin de 2026. |
| Prudent | Les dépenses consacrées à l’IA ralentissent, la demande des entreprises faiblit et les coûts d’intégration de Cursor dépassent les attentes. | L’action SpaceX reste comprise entre 130 et 150 $, repoussant l’objectif de 231 $ à 2027 ou 2028. |
Le principal enseignement de ces scénarios est que l’objectif consensuel peut être atteint, mais qu’il ne le sera pas automatiquement. Il dépend moins de l’engouement que de la capacité de l’entreprise à transformer deux récits porteurs — l’essor du haut débit et la monétisation de l’IA — en résultats publiés réguliers.
Pour les investisseurs, l’action SpaceX rappelle que la capitalisation boursière est souvent autant une question de calendrier que de direction. L’entreprise peut encore croître jusqu’à atteindre les objectifs haussiers, mais les marchés cotés accordent rarement la même prime chaque mois. Lorsque les objectifs des analystes vont de 62 à 800 $, l’approche la plus avisée consiste à se concentrer sur les étapes opérationnelles qui sous-tendent les gros titres. Si Starlink poursuit sa croissance composée, si l’IA reste dynamique et si l’exécution demeure rigoureuse, le consensus de 231 $ pourra paraître raisonnable. Si un seul de ces piliers s’affaiblit, l’action pourrait avoir besoin de beaucoup plus de temps que Wall Street ne le prévoit actuellement.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
IPO d’Anthropic 2026 : cotation d’ANT au Nasdaq, cours de l’action à 83 $ et guide de trading
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
USOR vs USOE : les jetons liés au pétrole sont-ils adossés à du pétrole réel ?
Vitalik soutient la refonte des frais de gas d’Ethereum : EIP-8037 rendra-t-il l’ETH plus cher ?
Les portefeuilles Bitcoin Lightning sont-ils sûrs ? 5 alertes de sécurité depuis août
Jensen Huang démissionne de son poste de PDG de NVIDIA : quel avenir pour l’action NVDA ?
BitGo révèle une position stratégique en APT : quel impact sur l’adoption institutionnelle d’Aptos ?
Alerte de sécurité du portefeuille Keplr : vos ATOM sont-ils en sécurité ?
SNDK s’effondre de 22 % : le boom du stockage IA s’essouffle-t-il ?
Banque fiduciaire nationale Ripple : ce que signifie l’approbation de l’OCC pour XRP
SMCI annonce un chiffre d’affaires de 19,9 Md $, tandis que sa marge recule
Conflit autour des subventions de Zcash : pourquoi le partage d’une trésorerie de 125 M $ divise les détenteurs de ZEC
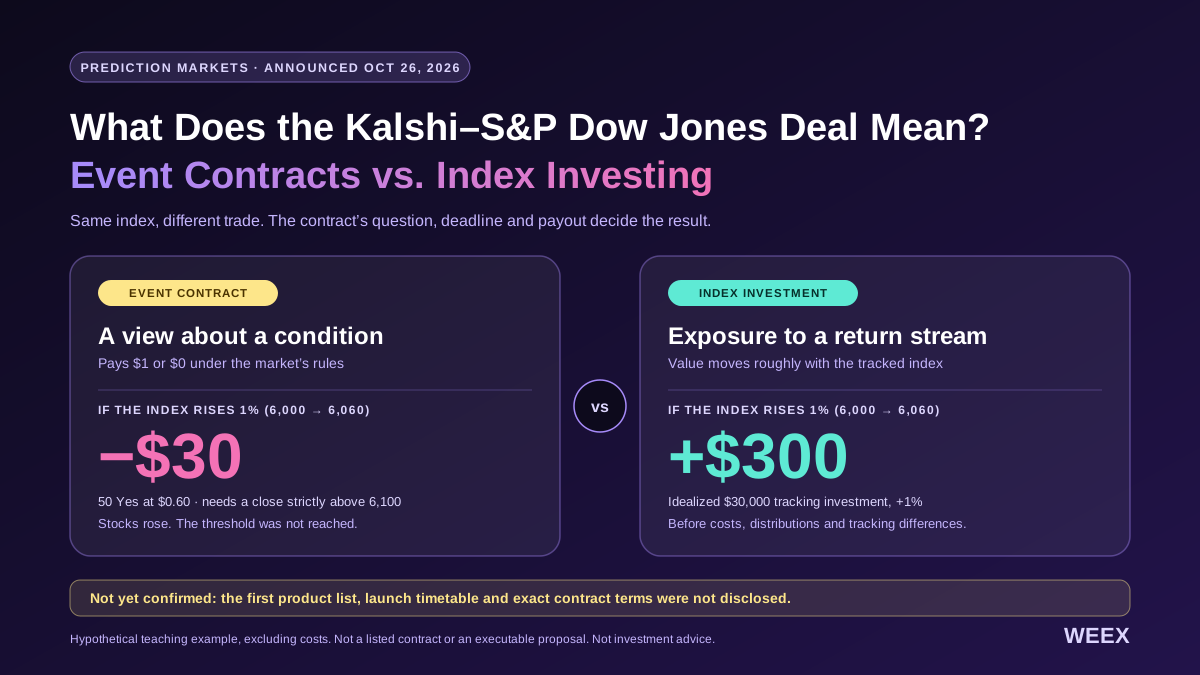
Que signifie l’accord entre Kalshi et S&P Dow Jones ? Contrats événementiels vs investissement indiciel
Action SK Hynix avant les résultats du T3 : informations sur un dividende exceptionnel, HBM4 et attentes des investisseurs au 28/10
Historique des ordres WEEX : comment ordres, exécutions et frais s’articulent
Le United States Dividend Fund (USDF) est-il légitime ? Ce que révèlent réellement les vérifications du site et Reddit
Le National Oil Dividend Fund (NODF) est-il adossé au pétrole ? Vérification des réserves et des dividendes revendiqués
Le RSI est-il un bon indicateur ? Fonctionnement de l’indice de force relative, limites et utilisation par les traders
Action CXMT : qu’est-ce que ChangXin Memory, pourquoi a-t-elle chuté le 19/10 et que surveiller ensuite ?
Retournement brutal du KOSPI : Samsung, SK Hynix et les doutes sur les dépenses liées à l’IA à l’origine de la variation

L’action SKHY rechute : la vente de SK Hynix est-elle liée à CXMT et YMTC en Chine ou à des prises de bénéfices sur l’IA ?
Comment le copy trading, les services de signaux et les outils de trading sur Telegram peuvent se développer avec WEEX Broker

Meilleures stratégies de trading de cryptomonnaies pour débutants : ce qu’il faut savoir avant de trader

Le RSI est-il un indicateur retardé ? Oui en théorie, pas toujours en pratique
Psychologie du trading pour débutants : les mathématiques derrière vos émotions
La passkey WEEX sécurise désormais les retraits : les 4 opérations couvertes
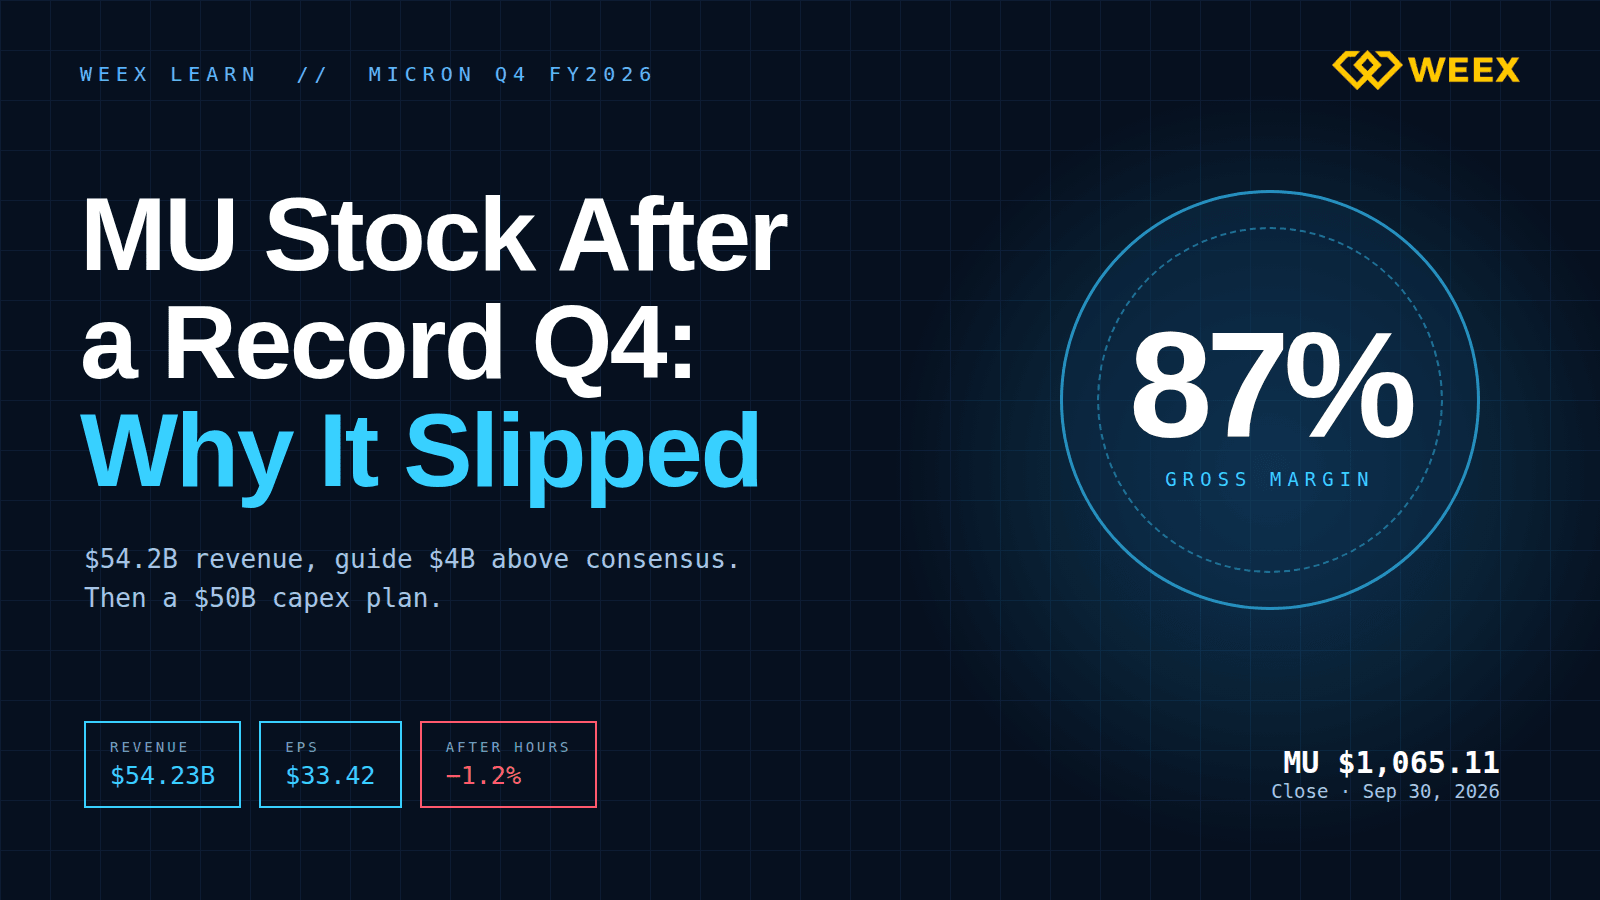
Action MU après un T4 record : pourquoi Micron a reculé malgré un énorme dépassement des attentes
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
IPO d’Anthropic 2026 : cotation d’ANT au Nasdaq, cours de l’action à 83 $ et guide de trading
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
USOR vs USOE : les jetons liés au pétrole sont-ils adossés à du pétrole réel ?


