
Cours de l'action SPCX et expiration du blocage de 116 milliards de dollars demain : que se passe-t-il réellement le 6 août

 Notez-nous sur Google


Le cours de l'action SPCX à l'approche du 6 août, avec 116 milliards de dollars d'actions devenant éligibles à la négociation, est l'événement qui a défini la psychologie d'investissement de chaque détenteur de SPCX depuis l'introduction en bourse.
La volatilité extraordinaire du cours de l'action SPCX, de son sommet historique à 225,64 $ à la fourchette actuelle de 110 $, a été alimentée autant par l'anticipation du 6 août que par toute évaluation fondamentale de l'activité de SpaceX. Le cours de l'action SPCX aux niveaux actuels intègre un ensemble spécifique d'hypothèses sur la quantité des 116 milliards de dollars d'actions nouvellement éligibles qui seront réellement vendues le 6 août et dans les jours qui suivent, et ces hypothèses sont presque certainement erronées sur des points cruciaux pour les investisseurs prenant des décisions aujourd'hui.

La distinction la plus importante que le titre sur les 116 milliards de dollars occulte
Avant d'examiner ce qui se passe réellement le 6 août, établir la distinction la plus critique que le titre sur les 116 milliards de dollars échoue systématiquement à communiquer permet d'éviter l'erreur la plus lourde de conséquences que les investisseurs commettent concernant les expirations de blocage.
Des actions devenant éligibles à la négociation ne sont pas la même chose que des actions vendues.
Environ 911,5 millions d'actions d'une valeur d'environ 116 milliards de dollars devraient devenir éligibles à la négociation le 6 août.
Éligible à la négociation signifie que la restriction légale empêchant les initiés de vendre a été levée pour ces actions. Cela ne signifie pas que ces initiés ont décidé de vendre, qu'ils vendront immédiatement ou qu'ils vendront la totalité du montant qu'ils sont désormais autorisés à vendre.
La distinction est extrêmement importante car chaque titre médiatique décrivant l'événement du 6 août utilise le mot déblocage d'une manière qui implique une offre arrivant sur le marché plutôt qu'une offre devenant théoriquement disponible. Un investisseur qui lit que 116 milliards de dollars d'actions SPCX sont débloqués demain et conclut que 116 milliards de dollars de pression vendeuse arriveront demain a commis une erreur de catégorie qui conduit soit à paniquer et sortir d'une position, soit à refuser d'acheter une opportunité potentielle sur la base d'une caractérisation erronée de ce qu'est réellement l'événement.
Qui détient les 911,5 millions d'actions et quelles sont leurs incitations
L'analyse la plus importante sur le plan pratique du 6 août n'est pas le nombre total d'actions, mais la composition de ceux qui détiennent ces actions et quelles sont leurs incitations individuelles à vendre.
SpaceX a adopté une approche échelonnée, permettant aux initiés de vendre des portions de leurs actions à des intervalles antérieurs pour éviter des ventes massives et une volatilité des prix.
Les 911,5 millions d'actions qui deviennent éligibles le 6 août sont détenues par trois catégories distinctes d'actionnaires dont les incitations à vendre sont fondamentalement différentes les unes des autres.
Les investisseurs institutionnels précoces qui ont reçu des allocations pré-IPO à des prix nettement inférieurs au prix d'introduction en bourse de 135 $ représentent la catégorie ayant l'incitation à vendre la plus directe. Ces investisseurs détiennent des gains latents même au prix actuel de 110 $ si leur prix d'entrée était inférieur à 110 $, ce qui est possible pour les investisseurs SpaceX de stade précoce ayant participé à des cycles de financement avant que la valorisation de l'entreprise n'atteigne son niveau actuel. Cependant, les investisseurs institutionnels précoces de SpaceX ont également fait preuve de patience et de conviction sur une décennie ou plus de détention illiquide, ce qui suggère que leur décision de vendre à la première opportunité disponible plutôt que de continuer à détenir tout au long du développement sur le marché public de l'entreprise n'est pas garantie simplement parce que la restriction légale a été levée.
Les actionnaires employés ayant reçu une rémunération en actions représentent la catégorie aux incitations à vendre les plus hétérogènes. Certains employés ayant des soldes d'actions importants non acquis et une longue ancienneté voudront se diversifier après des années de détention illiquide. D'autres, qui croient profondément en la mission de SpaceX, conserveront leurs titres. Le comportement de vente global de cette catégorie est le plus difficile à prédire car il dépend des circonstances financières individuelles, de la conviction personnelle et de la mécanique pratique de la rapidité avec laquelle les employés peuvent exécuter des transactions via leurs comptes de courtage.
Les employés de base ayant reçu des attributions d'actions plus petites représentent la catégorie la plus susceptible de vendre rapidement car leurs positions sont suffisamment petites pour que les préoccupations de diversification l'emportent sur l'optionnalité de conserver pour une appréciation ultérieure et parce que la mécanique pratique de la vente de petites positions d'actions est plus simple que le calcul décisionnel pour les grands détenteurs institutionnels.
La tranche conditionnelle au prix qui n'a pas été débloquée
Un détail spécifique et peu rapporté sur le 6 août est le prix de la tranche conditionnelle qui n'a pas été déclenchée et ce que son blocage continu signifie pour la dynamique de l'offre au-delà de demain.
Parce que SPCX s'est négocié en dessous du prix du jalon conditionnel, cette tranche supplémentaire reste bloquée.
10 % supplémentaires peuvent être libérés par anticipation si SPCX se négocie au moins 30 % au-dessus de son prix d'introduction en bourse de 135 $, ce qui nécessiterait que SPCX se maintienne au-dessus de 175,50 $ pendant 5 jours de bourse consécutifs sur 10 avant le rapport.
Le fait que SPCX se négocie à environ 110 $ plutôt qu'au-dessus de 175,50 $ signifie que le prix de la tranche conditionnelle d'environ 455,8 millions d'actions supplémentaires reste bloqué. Il s'agit en fait d'une dynamique d'offre positive pour le 6 août par rapport au scénario où l'action se serait maintenue au-dessus de 175,50 $, car la tranche conditionnelle représente une offre qui aurait été disponible demain mais qui ne l'est pas.
L'implication spécifique est que l'événement d'offre du 6 août est plus petit qu'il ne l'aurait été si l'action avait mieux performé avant la date de déclenchement du blocage. Un SPCX qui aurait maintenu ses niveaux record aurait débloqué plus d'actions le 6 août que le SPCX à 110 $. Le déclin qui a frustré les détenteurs existants a paradoxalement réduit la pression sur l'offre à la date de déblocage.
Prix de --
Le calendrier de déblocage progressif qui fait du 6 août un événement parmi d'autres
L'un des recadrages les plus utiles sur le plan analytique du 6 août consiste à le placer dans le calendrier complet de déblocage progressif plutôt que de le traiter comme un événement binaire unique après lequel le surplus d'offre disparaît.
Le calendrier de blocage de SpaceX : 20 % après les résultats du T2 2026 fin juillet ou début août, puis des tranches de 7 % toutes les deux à quatre semaines d'août à octobre, puis la libération déclenchée par les résultats du T3 d'environ 28 %, avec toutes les actions restantes des 180 jours libérées le 8 décembre 2026.
Le 6 août est le premier événement de déblocage mais pas le dernier. Le calendrier progressif signifie que les investisseurs SPCX font face à une série d'événements d'offre jusqu'au 8 décembre 2026 plutôt qu'à un seul événement important après lequel le surplus d'offre est entièrement résolu. Chaque libération de tranche est plus petite que la tranche de 20 % du 6 août, ce qui signifie que la pression sur l'offre diminue à chaque événement successif plutôt que d'arriver par tranches égales.
L'implication pratique en matière d'investissement est que le 6 août est plus significatif que les dates de déblocage ultérieures car il s'agit du premier événement et parce que la tranche de 20 % est la plus importante des libérations progressives. Mais il est moins significatif que ne l'implique le scénario de peur maximale, car les tranches ultérieures continueront d'ajouter de l'offre pendant des mois, indépendamment de la façon dont le 6 août se résout.
Ce que change le blocage continu de Musk jusqu'en juin 2027
La caractéristique la plus positive pour l'offre du 6 août que la plupart des couvertures sur SPCX n'ont pas suffisamment soulignée est ce qui reste bloqué plutôt que ce qui est débloqué.
Les quelque 6,4 milliards d'actions d'Elon Musk sont bloquées pendant 366 jours jusqu'au 12 juin 2027, sans aucune disposition de libération anticipée.
Les 6,4 milliards d'actions de Musk représentent le plus grand bloc unique d'actions SPCX existant. Au prix actuel d'environ 110 $, ces actions représentent environ 700 milliards de dollars en valeur de marché qui ne peuvent être vendus, quel que soit ce qui arrive au cours de l'action ou à quel point l'opportunité de vente devient attrayante.
La signification stratégique du blocage continu de Musk est que l'investisseur dont la décision de vendre ou de conserver serait la plus lourde de conséquences pour la découverte des prix est précisément l'investisseur qui ne peut pas participer à la dynamique d'offre du 6 août. Toute vente qui se produit le 6 août provient d'actionnaires dont les participations combinées ne sont qu'une fraction de la participation bloquée de Musk.
Pour les investisseurs évaluant le cours de l'action SPCX autour du 6 août, le blocage de Musk jusqu'en juin 2027 est la contrainte d'offre la plus durable disponible. Peu importe la quantité des 911,5 millions d'actions éligibles vendues le 6 août, les 6,4 milliards d'actions de Musk ne peuvent pas suivre avant la mi-2027, ce qui signifie que le plus grand événement d'offre potentiel de l'histoire de SPCX est à plus de 10 mois plutôt que d'arriver demain.
Ce que montre l'historique du cours de l'action SPCX avec des événements de blocage similaires
Le modèle historique des grandes expirations de blocage dans les actions technologiques de premier plan fournit le contexte le plus directement pertinent pour évaluer ce que le 6 août est susceptible de produire plutôt que ce que le scénario de peur maximale implique.
Le modèle le plus courant pour les grandes expirations de blocage dans les actions technologiques de premier plan est une baisse de prix dans les semaines précédant l'expiration alors que les investisseurs anticipent les ventes, suivie d'une stabilisation ou d'une reprise partielle après la date d'expiration alors que les ventes réelles s'avèrent moins graves que les ventes anticipées.
SPCX a déjà suivi la première partie de ce modèle avec précision. L'action a décliné de 225,64 $ à environ 110 $ dans les semaines entre l'introduction en bourse et le 6 août, intégrant une partie substantielle de l'offre de blocage anticipée dans le prix avant qu'une seule action n'ait été vendue sous le déblocage du 6 août. La question pour les investisseurs prenant des décisions aujourd'hui est de savoir si les ventes anticipées ont été entièrement intégrées à 110 $ ou si les ventes réelles le 6 août produisent un prix inférieur à ce que l'anticipation avait déjà intégré.
La réponse dépend de la composition des 911,5 millions d'actions éligibles et des décisions de vente individuelles de chaque catégorie de détenteurs décrite ci-dessus, ce qui est réellement incertain plutôt que prévisible à partir du nombre total d'actions.
Les trois scénarios que le 6 août pourrait produire
Dans un scénario de vente légère, les détenteurs institutionnels choisissent de continuer à détenir compte tenu de leur conviction dans la trajectoire à long terme de SpaceX, tandis que les ventes des employés sont réparties sur plusieurs sessions de négociation plutôt que concentrées en une seule journée. Le cours de l'action SPCX se stabilise autour des niveaux actuels ou se redresse modestement à mesure que le marché découvre que le volume de vente réel est nettement inférieur aux 911,5 millions d'actions théoriquement éligibles. Le surplus d'offre anticipé qui a entraîné le déclin de 225 $ à 110 $ s'avère avoir été évalué plus agressivement que l'événement d'offre réel ne le justifiait, et l'action entame une reprise progressive à mesure que les libérations de tranches plus petites ultérieures produisent une pression vendeuse décroissante.
Dans un scénario de vente modérée, des ventes institutionnelles et d'employés significatives mais pas écrasantes se produisent le 6 août et lors des sessions de négociation suivantes, absorbant les acheteurs qui attendaient la résolution du blocage avant d'établir des positions. Le cours de l'action SPCX teste des niveaux inférieurs à 100 $ avant de trouver un support à mesure que les acheteurs axés sur la valeur qui avaient été dissuadés par l'incertitude du blocage entrent à des prix qui représentent une décote suffisante par rapport au prix d'introduction en bourse et aux objectifs de consensus des analystes pour justifier le risque restant du calendrier de blocage.
Dans un scénario de vente lourde, les détenteurs institutionnels qui détenaient des actions SpaceX illiquides depuis des années saisissent agressivement la première opportunité de sortie disponible, produisant des volumes de vente qui dépassent la demande des acheteurs axés sur la valeur entrant lors de la résolution du blocage. Le cours de l'action SPCX décline significativement en dessous de 100 $ à mesure que l'absorption de l'offre prend plusieurs sessions de négociation plutôt qu'une seule journée, et le calendrier de reprise s'étend jusqu'aux résultats du T3 en novembre plutôt que de se résoudre dans les jours suivant le 6 août.
Pour ceux qui cherchent à participer aux marchés financiers mondiaux, avoir accès à la bonne plateforme de négociation est important. WEEX propose des produits de négociation de crypto et d'actions, couvrant les principaux marchés mondiaux, y compris les actions et les actifs numériques.
Conclusion
Le cours de l'action SPCX le 6 août fait face à l'événement d'offre le plus discuté et le plus anticipé de la brève histoire publique de l'action. Le titre sur les 116 milliards de dollars qui décrit 911,5 millions d'actions devenant éligibles à la négociation est le bon chiffre à connaître et le mauvais chiffre à craindre en tant que mesure directe de la pression vendeuse.
Ce qui se passe réellement le 6 août est déterminé par les décisions de vente individuelles du groupe hétérogène d'actionnaires dont les actions sont débloquées, et non par le nombre total d'actions éligibles. L'échec du déclenchement de la tranche conditionnelle au prix a réduit l'offre disponible demain. Les 6,4 milliards d'actions de Musk restant bloquées jusqu'en juin 2027 ont supprimé le plus grand vendeur potentiel de l'événement. Et le déclin de l'action de 225 $ à 110 $ a déjà intégré une décote d'offre anticipée substantielle avant que toute vente du 6 août ne se soit produite.
Les scénarios de vente légère, modérée et lourde produisent chacun des résultats différents pour le cours de l'action SPCX à court terme. Ce qu'ils partagent, c'est l'observation que le 6 août est un événement d'offre dans un calendrier progressif jusqu'en décembre 2026 plutôt que l'événement binaire unique qui résout le surplus d'offre de façon permanente dans un sens ou dans l'autre. Les investisseurs qui traitent demain comme l'événement de blocage final lisent mal le calendrier. Ceux qui le traitent comme l'événement le plus important et donc le plus significatif dans une libération d'offre graduée le lisent correctement.
FAQ
1. Qu'arrive-t-il réellement au cours de l'action SPCX le 6 août ?
Environ 911,5 millions d'actions deviennent légalement éligibles à la négociation, ce qui signifie que la restriction empêchant les initiés de vendre est levée pour ces actions. L'éligibilité ne signifie pas que toutes ou une partie de ces actions seront vendues. La vente réelle dépend des décisions individuelles des détenteurs parmi les investisseurs institutionnels qui ont reçu des allocations pré-IPO, les employés avec une rémunération en actions et les actionnaires de base, chacun avec des circonstances financières et des incitations à vendre différentes. La réponse de l'action dépend de si le volume de vente réel dépasse la demande des acheteurs axés sur la valeur qui attendaient la résolution du blocage.
2. Pourquoi la tranche conditionnelle au prix ne s'est-elle pas débloquée le 6 août ?
La tranche conditionnelle au prix d'environ 455,8 millions d'actions supplémentaires exigeait que SPCX se maintienne au-dessus de 175,50 $ pendant cinq jours de bourse consécutifs sur dix avant le rapport. Avec SPCX se négociant près de 110 $, le seuil n'a pas été atteint et la tranche conditionnelle reste bloquée. C'est paradoxalement positif pour l'offre du 6 août car les actions éligibles sont moins nombreuses qu'elles ne l'auraient été si l'action avait maintenu des prix plus élevés avant la date de déclenchement.
3. Pourquoi le blocage d'Elon Musk jusqu'en juin 2027 est-il important pour l'événement du 6 août ?
Les 6,4 milliards d'actions de Musk représentent le plus grand bloc unique d'actions SPCX et, aux prix actuels, environ 700 milliards de dollars en valeur de marché qui ne peuvent être vendus, quelles que soient les dynamiques du 6 août. L'investisseur dont la décision de vente serait la plus lourde de conséquences pour la découverte des prix de SPCX ne peut pas participer à l'événement d'offre du 6 août. Cela signifie que même le scénario de vente le plus lourd le 6 août n'inclut pas le plus grand vendeur potentiel, limitant la pression maximale réaliste sur l'offre par rapport à l'offre théorique maximale.
4. Le 6 août est-il le dernier événement de blocage majeur pour l'action SPCX ?
Non. Le 6 août est la première et la plus grande tranche à environ 20 % du bloc de blocage de 180 jours. Des tranches ultérieures d'environ 7 % se débloquent toutes les deux à quatre semaines d'août à octobre. Une libération déclenchée par les résultats du T3 d'environ 28 % suit plus tard en 2026. Toutes les actions restantes du blocage de 180 jours sont libérées le 8 décembre 2026. Le calendrier progressif signifie que les investisseurs font face à une série d'événements d'offre jusqu'en décembre plutôt qu'à un seul événement après lequel le surplus se résout de façon permanente.
5. L'offre de blocage du 6 août a-t-elle déjà été intégrée dans le cours de l'action SPCX ?
Partiellement. Le déclin de SPCX de 225,64 $ à environ 110 $ dans les semaines entre l'introduction en bourse et le 6 août reflète une offre anticipée substantielle étant intégrée avant qu'une seule action n'ait été vendue. Si l'anticipation a été entièrement intégrée à 110 $ ou si la vente réelle produit des prix inférieurs à la décote anticipée dépend du scénario de vente qui se matérialise. Le modèle historique des grandes expirations de blocage est une baisse de prix avant l'événement suivie d'une stabilisation ou d'une reprise partielle après, mais les caractéristiques uniques de SPCX, y compris le blocage de Musk, le calendrier progressif et l'échec du déclenchement conditionnel du prix, rendent les comparaisons historiques directes imprécises.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
La Solana Foundation soutient CoinGecko : les utilisateurs de 18M pourraient-ils devenir un nouveau moteur de croissance pour SOL ?
Comment acheter l’action ANT dès le premier jour : ce qui est confirmé

Le prix de XST entre en zone de capitulation profonde : ce qu’indique réellement une baisse de plus de 90 %
L'action NBIS est-elle un achat après sa chute depuis son sommet historique ? Ce que signifient réellement les 37 milliards de dollars d'obligations de performance
Actualités XRP : Quels titres d'août 2026 font réellement bouger le prix
SPCX chute sous son prix d'introduction en bourse après le déblocage de 911 millions d'actions

Prix du pétrole et Bitcoin : Pourquoi un krach de 9 % du brut n'a pas fait monter le BTC
L’action SK Hynix offre un potentiel de hausse de 70 % selon UBS : faut-il l’écouter après la chute de juillet ?

L'action Amazon a bondi de 10 % du jour au lendemain. Le flux de trésorerie disponible est devenu négatif.

Action GOOG après les résultats du T2 : Pourquoi un BPA record a fait chuter le titre de 7 %
Explication du token USAR : Comment trader USA Rare Earth sous forme de token en 2026
Le cours de l'action SPCX atteint un plus bas historique : que doivent faire les investisseurs maintenant ?
Qu'est-ce qui fait baisser le prix du Bitcoin ?
Comment trader les contrats à terme DOGE sur WEEX ?
Tether soutient SCRYPT : USDT pourrait-il devenir le nouveau réseau des paiements mondiaux ?
Les ETF Bitcoin enregistrent des sorties de 582 M $ alors que le BTC passe sous 62 K $ : le seuil de 60 K $ est-il le prochain ?
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
Cours de l’action Anthropic (ANT) : clôture du premier jour à 97,17 $ et perspectives
Prévision du cours de l’action ANT : ce que les données peuvent et ne peuvent pas vous apprendre après le premier jour
IPO d’Anthropic vs IPO de SpaceX : comparaison du prix, du montant levé et des performances du premier jour
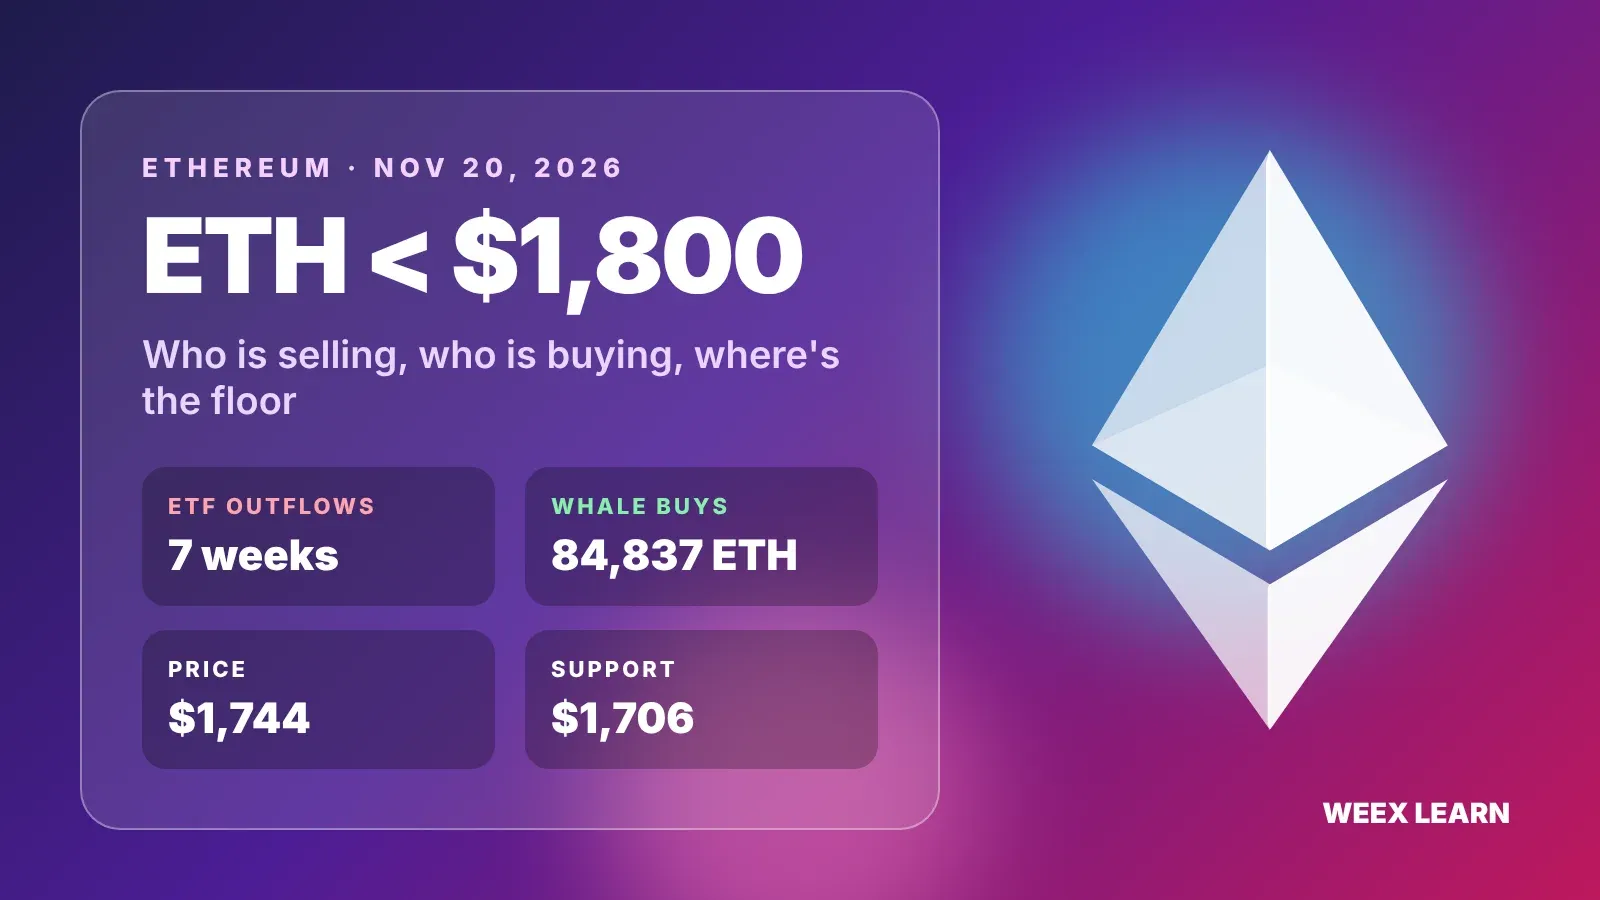
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
Point sur le piratage de Binance : 2,85 Md $ sur 6,3 Md $ gelés, audience du tribunal le 1er décembre
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Action Anthropic après son premier jour : pourquoi les tokens ANT s’échangent près de 92 $
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
Taux de staking WEEX : chaque crypto, palier et durée (11/2026)
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
La Solana Foundation soutient CoinGecko : les utilisateurs de 18M pourraient-ils devenir un nouveau moteur de croissance pour SOL ?
Comment acheter l’action ANT dès le premier jour : ce qui est confirmé
Le prix de XST entre en zone de capitulation profonde : ce qu’indique réellement une baisse de plus de 90 %
L'action NBIS est-elle un achat après sa chute depuis son sommet historique ? Ce que signifient réellement les 37 milliards de dollars d'obligations de performance
Actualités XRP : Quels titres d'août 2026 font réellement bouger le prix
SPCX chute sous son prix d'introduction en bourse après le déblocage de 911 millions d'actions


