
L'action d'AMD vient de plonger suite à un rapport d'un vendeur à découvert. Est-ce une opportunité d'achat en or ?

 Notez-nous sur Google


Article gratuitExplorez les services premium
L'action d'AMD vient de plonger suite à un rapport d'un vendeur à découvert. Est-ce une opportunité d'achat en or ?
Les fondamentaux d'AMD sont plus qu'un simple murmure de "acheter à la baisse".
Par Prosper Junior Bakiny -- 22 novembre 2026 à 3h30 EST
+Fool.comon
Points clés
- Hunterbrook allègue que le firmware d'AMD a atteint une entreprise chinoise sur liste noire.
- Cependant, AMD a nié ces allégations, et un autre média n'a pas pu les vérifier.
- Avec des allégations non prouvées et une entreprise en plein essor, la vente semble être une opportunité d'achat.
Les actions de puces semblent ne pas pouvoir se reposer. Les développements récents, y compris un scandale et un changement majeur de direction chez Nvidia (NVDA -14,01 %), la plus importante entreprise de semi-conducteurs, ont pesé sur l'industrie.
Un autre leader du marché fait maintenant face à un vent contraire. Advanced Micro Devices (AMD -13,25 %) a été la cible d'un rapport d'un vendeur à découvert publié le 19 novembre, ce qui a fait chuter les actions de l'entreprise de manière significative, prolongeant les pertes que le fabricant de puces avait subies au cours des dernières semaines. AMD vaut-il la peine d'être investi lors de cette baisse ?
Source de l'image : Getty Images.
AMD enfreint-elle la loi ?
Hunterbrook Media, un média de journalisme d'investigation, a publié le rapport en question. Il est affilié à Hunterbrook Capital, un fonds spéculatif qui négocie sur la base des rapports de son bras journalistique.
Dans le rapport, Hunterbrook affirme que certains des firmware d'AMD se sont retrouvés entre les mains d'un fabricant de serveurs chinois que le gouvernement américain a mis sur liste noire. Cela signifie qu'AMD ne peut pas vendre son logiciel à cette entreprise, du moins pas sans la licence ou l'autorisation appropriée, et pourrait enfreindre les restrictions à l'exportation si elle le fait.
Si AMD est reconnue coupable d'avoir enfreint la loi, elle pourrait faire face à des sanctions, y compris une amende lourde, des restrictions à l'exportation plus strictes, ou, pire, des enquêtes criminelles impliquant ses dirigeants. Cela pourrait perturber les affaires de l'entreprise pendant un certain temps.
Mais c'est si les allégations sont vraies. Hunterbrook lui-même reconnaît qu'il ne sait pas comment cette entreprise chinoise a obtenu le firmware d'AMD. Elle aurait pu obtenir le firmware de différentes manières qui n'impliquent pas l'entreprise qui l'a fabriqué.
Il y a aussi la possibilité qu'AMD ait la licence d'exportation appropriée. Quoi qu'il en soit, il existe peu de preuves directes démontrant un acte répréhensible de la part d'AMD, du moins à mon avis.
Prix de --
Ne perdez pas de vue l'essentiel
Il convient de noter qu'AMD a nié ces allégations. C'est ce que l'entreprise ferait, bien sûr. Elle ne reconnaîtrait pas simplement publiquement une faute. Cependant, Hunterbrook Capital a tout à gagner d'une baisse du prix de l'action d'AMD.
C'est ainsi que les vendeurs à découvert gagnent de l'argent. Il y a donc aussi un incitatif financier. Pendant ce temps, Reuters, un média de journalisme très respecté, a déclaré qu'il ne pouvait pas vérifier de manière indépendante les allégations de Hunterbrook. Cela ne signifie pas que les allégations sont fausses.
Mais les preuves à leur sujet semblent minces, au mieux. À mon avis, les investisseurs devraient ignorer ce débâcle et continuer à se concentrer sur les fondamentaux d'AMD et les perspectives commerciales. Et une fois que nous faisons cela, il y a un fort argument en faveur d'un investissement dans AMD.
Considérons les résultats du troisième trimestre de l'entreprise. Le chiffre d'affaires d'AMD a augmenté de 45 % d'une année sur l'autre pour atteindre 13,4 milliards de dollars. La marge brute non-GAAP de l'entreprise était de 56 %, en hausse par rapport à 54 % l'année précédente, tandis qu'elle a affiché un bénéfice par action non-GAAP de 2,09 $, en hausse de 74 % par rapport au trimestre de l'année précédente.
Le segment des centres de données d'AMD a une fois de plus été la vedette, avec des ventes presque doublées à un record de 8,5 milliards de dollars. Les affaires vont bon train pour AMD, et il y a encore plus à venir. Le leadership de l'entreprise dans les CPU (unités centrales de traitement) la positionne bien pour capitaliser sur l'adoption croissante des agents d'intelligence artificielle (IA).
L'IA agentique fonctionne sur des CPU, et ce marché fait grimper les ventes d'AMD. Comme l'a noté la direction, la croissance des revenus des centres de données s'est accélérée chaque trimestre cette année, et cela devrait se poursuivre au quatrième trimestre, en partie grâce à l'essor continu de l'IA agentique. AMD s'attend à une croissance des revenus de plus de 80 % en 2027, bien au-dessus de la croissance qu'elle a enregistrée en 2026.
Et au cours des cinq prochaines années, nous pourrions voir le leader des semi-conducteurs continuer à exploiter son vaste marché total adressable (TAM) des CPU de serveur, qui devrait atteindre 220 milliards de dollars d'ici 2030, selon les projections de l'entreprise - et AMD a augmenté ses estimations de TAM à moyen terme plusieurs fois au cours de l'année dernière alors que la demande pour ses produits continue d'expanser.
L'opportunité à travers l'ensemble de son activité est encore plus grande. Enfin, AMD se négocie à 31,4 fois les bénéfices futurs, une évaluation juste, à mon avis, compte tenu des opportunités à venir. L'action pourrait ne pas rester basse trop longtemps. Les investisseurs devraient acheter lors de la baisse.
| Lire la suite |
|---|
| 21 nov. 2026 • Par Geoffrey Seiler Le milliardaire David Tepper vient de réaliser une rotation massive des puces IA --- Cela va-t-il porter ses fruits ? |
| 21 nov. 2026 • Par Rick Orford Les ventes des centres de données d'AMD ont bondi de 97 %. L'action est-elle à acheter ? |
| 21 nov. 2026 • Par Keithen Drury AMD est-elle l'action à acheter alors qu'Nvidia est dans l'incertitude ? |
| 21 nov. 2026 • Par Matt Frankel, CFP® Comment investir dans ProShares UltraPro QQQ (TQQQ) |
| 21 nov. 2026 • Par Geoffrey Seiler Si les puces IA deviennent des commodités, Nvidia a le plus à perdre, tandis que ces 3 actions sont prêtes à gagner |
| 21 nov. 2026 • Par Prosper Junior Bakiny AMD contre Nvidia : Quelle action de puce IA est la meilleure à acheter lors de la baisse ? |
À propos de l'auteur
Prosper Junior Bakiny est un analyste de santé contribuant à Motley Fool, couvrant la biotechnologie, les produits pharmaceutiques et les actions de santé. Avant de rejoindre The Motley Fool, Prosper a écrit sur des sujets d'investissement allant des nouvelles du marché boursier au capital-investissement pour diverses entreprises. Il détient un master en finance d'entreprise de l'Université du Maryland Global Campus.
TMFPBakiny Prosper Junior Bakiny détient des positions dans Nvidia. The Motley Fool détient des positions dans et recommande Advanced Micro Devices et Nvidia. The Motley Fool a une politique de divulgation.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Un législateur sud-coréen affirme que la blockchain pourrait être la réponse au 'totalitarisme de l'IA'

« Pas seulement numérique, mais aussi physique » : un ingénieur de CoinPost parle de l'intérêt du développement
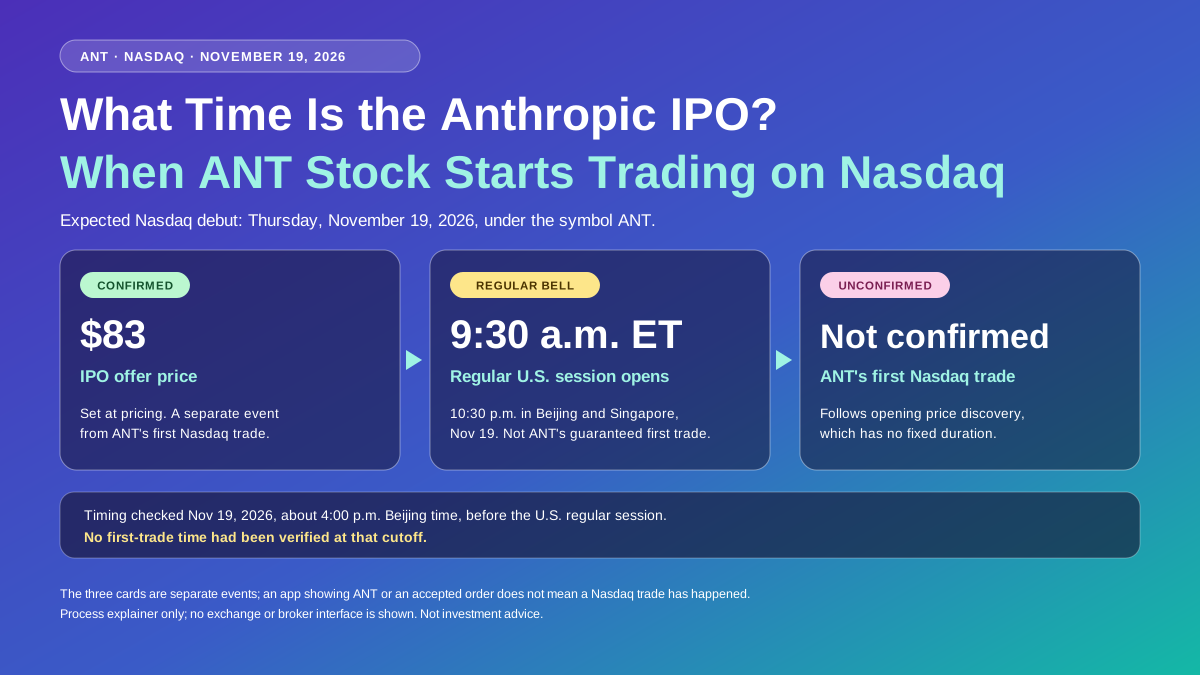
À quelle heure a lieu l’introduction en Bourse d’Anthropic ? Quand l’action ANT commence-t-elle à être négociée au Nasdaq
À quelle heure a lieu l’introduction en Bourse d’Anthropic ? Découvrez ses débuts attendus au Nasdaq le 19/11, les horaires d’ouverture dans le monde, le prix d’offre de 83 $ et les raisons pour lesquelles des ordres peuvent rester en attente.

La Malaisie demande à Anthropic des informations sur l'intervention de l'IA dans les élections

CoinGecko acquis : deux personnes ont commencé avec 200 dollars, évaluées à 500 millions

Mise à jour des retraits de Mercado Bitcoin : reprise de Pix et suspension des cryptomonnaies
Mercado Bitcoin a fixé le 17/11 pour la reprise des dépôts et retraits en reais brésiliens via Pix. Découvrez les règles de retrait et les circonstances de la suspension des cryptomonnaies.

Qu'est-ce qu'un indicateur de valeur au-delà de l'argent ? Réflexions sur le "sweat" (Épisode 24 de "C'était ça la blockchain" avec Yoshihiko Uchida, Yuya Sakai et Shinya Otsuka)

William Shatner renie le token QUATS et qualifie la collecte de fonds de fraude

WBTC s'étend dans le DeFi confidentiel, les récompenses STRK et le prêt institutionnel

Pourquoi le seul ETF Bitcoin au comptant en Europe a-t-il été acquis par le groupe asiatique BIT ?
La demande de pesos suivie par le BCRA a chuté en octobre, mais des signes positifs sont apparus : la remonétisation commence-t-elle ?

Blockchain Life Awards 2026 : Cointribune défend les couleurs de la France à Dubaï

Ceres s'associe à SBI Holdings pour un partenariat stratégique

La Corée du Sud envisage de nouvelles règles donnant aux banques le contrôle des stablecoins

Deux sénateurs américains demandent des réponses sur les mesures de prévention des délits d'initiés sur le marché prédictif de la Maison Blanche de Trump
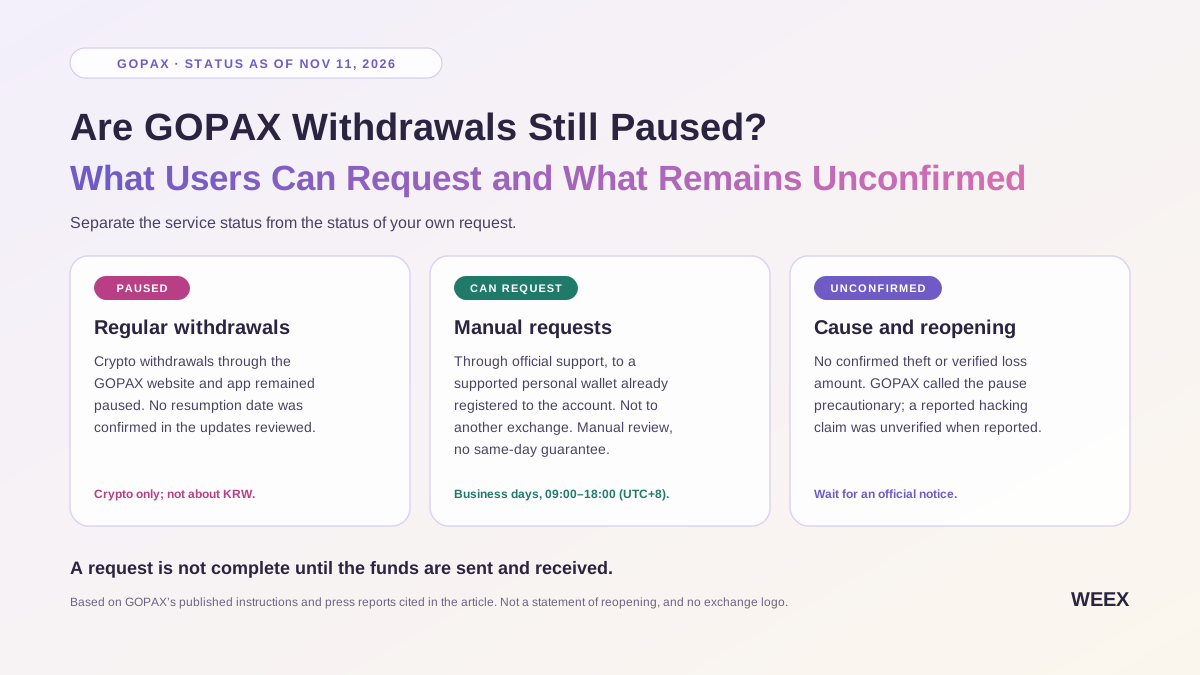
Les retraits de GOPAX sont-ils toujours suspendus ? Ce que les utilisateurs peuvent demander et ce qui reste non confirmé
Consultez le dernier état des retraits de GOPAX, les portefeuilles pouvant faire l’objet d’une demande manuelle et comment vérifier si votre retrait de cryptomonnaie a été envoyé.

100e lancement de Rocket Lab : ce que cela signifie pour RKLB après les résultats du T3
Le 100e lancement de Rocket Lab, The Mountain God Rises, est prévu au plus tôt le 14/11/2026 pour iQPS. Il intervient après les résultats du T3 et un net rally de RKLB, mais rien ne confirme que le lancement en soit la cause.

Hausse de près de 80 % du cours de PIEVERSE en une semaine : activité sur les futures, déblocage du 14/11 et faits confirmés
PIEVERSE a progressé d’environ 79 % en sept jours, avec un volume de trading de futures bien supérieur au trading spot. Découvrez ce qui est confirmé au sujet du déblocage du 14/11 et de la campagne WEEX Lucky Eggs.
Le fils de Biden brûle 5,5 % de LAPTOP après les élections de mi-mandat américaines

La députée américaine Maxine Waters annonce sa candidature à la présidence de la Commission des services financiers de la Chambre ! Elle souhaite établir des règles strictes mais équitables pour les entreprises de cryptomonnaie légales

Portefeuilles, fintechs et plateformes s'attaquent au marché des freelances : pourquoi l'Argentine est un marché clé

Bhoutan : Un décret royal ouvre les réserves de la future banque centrale de Gelephu aux cryptos

La vie numérique minimaliste de Vitalik Buterin : méritez-vous de l'adopter ?

Probabilité de domination du Parti démocrate à 75 %, les résultats des élections de mi-mandat testent la crédibilité

Le ministère des Finances dément les rapports sur la taxation des contrats à terme sans échéance liés aux actions des bourses de crypto-monnaies étrangères

【Enregistrement public Vol.3】Est-ce que "vérifié par un avocat" signifie sécurité ? Comment les entreprises Web3 interagissent avec les avocats (Édition spéciale de "C'était ça la blockchain" avec Yoshihiko Uchida, Yuya Sakai et Shinya Otsuga)

Les dernières réflexions de Vitalik : Nous avons besoin d'un mouvement de minimalisme numérique

[Interview] Augur, le 'pionnier' du marché prédictif, relance son activité avec la technologie Oracle... visant Polymarket
Soros et ses alliés s'associent à la société mère de la NYSE pour parier sur le marché des contrats perpétuels en chaîne

Coupure des réseaux sociaux : le Sénat examine un retrait en une heure, la crypto anti-censure en alerte
Un législateur sud-coréen affirme que la blockchain pourrait être la réponse au 'totalitarisme de l'IA'
« Pas seulement numérique, mais aussi physique » : un ingénieur de CoinPost parle de l'intérêt du développement
À quelle heure a lieu l’introduction en Bourse d’Anthropic ? Quand l’action ANT commence-t-elle à être négociée au Nasdaq
À quelle heure a lieu l’introduction en Bourse d’Anthropic ? Découvrez ses débuts attendus au Nasdaq le 19/11, les horaires d’ouverture dans le monde, le prix d’offre de 83 $ et les raisons pour lesquelles des ordres peuvent rester en attente.
La Malaisie demande à Anthropic des informations sur l'intervention de l'IA dans les élections
CoinGecko acquis : deux personnes ont commencé avec 200 dollars, évaluées à 500 millions
Mise à jour des retraits de Mercado Bitcoin : reprise de Pix et suspension des cryptomonnaies
Mercado Bitcoin a fixé le 17/11 pour la reprise des dépôts et retraits en reais brésiliens via Pix. Découvrez les règles de retrait et les circonstances de la suspension des cryptomonnaies.
Derniers articles


Dernières cotations sur WEEX


