
Prévision du cours de l’action SpaceX (SPCX) en 2027 : la croissance de Starlink peut-elle compenser les dépenses liées à l’IA ?

 Notez-nous sur Google


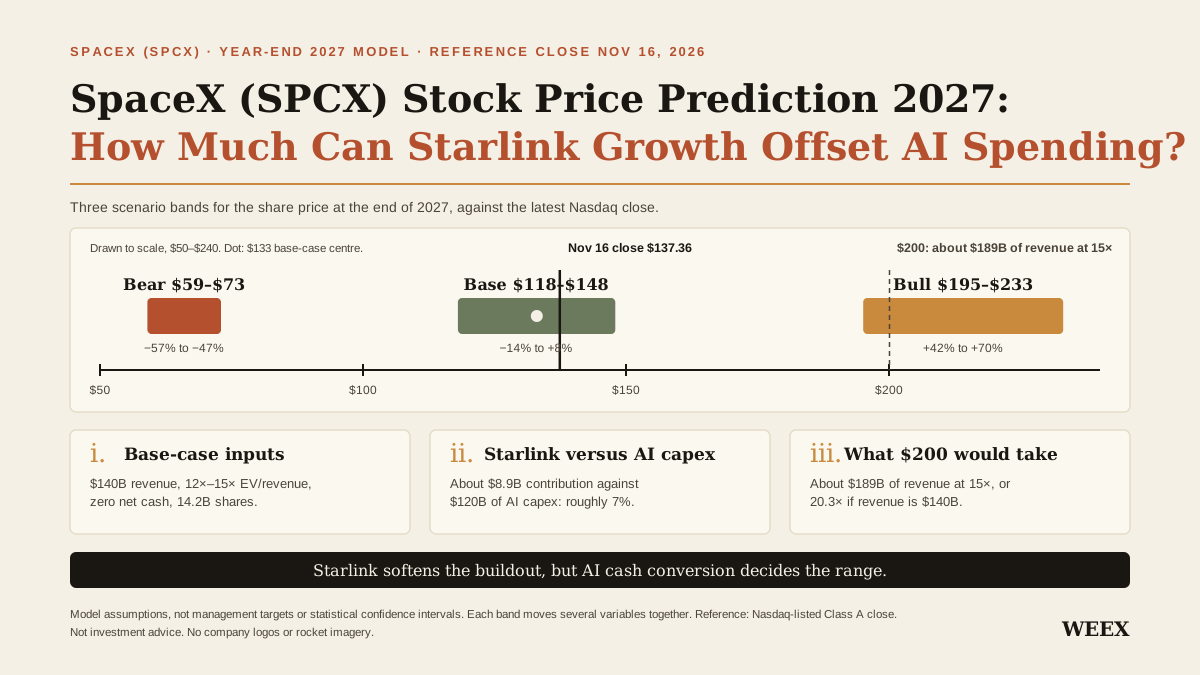
Notre prévision du cours de l’action SpaceX (SPCX) pour la fin de l’année 2027 se situe entre 118 $ et 148 $ dans le scénario central, avec une estimation médiane d’environ 133 $ par action. À titre de comparaison, l’action a clôturé le 16/11/2026 au Nasdaq à 137,36 $. Le modèle table sur un chiffre d’affaires d’environ 140 Md $ en 2027, dont 26 Md $ provenant de la connectivité portée par Starlink, et sur l’absence de trésorerie nette ou de dette nette importante en fin d’année. Un résultat opérationnel et financier plus faible suggère un cours de 59 $ à 73 $ ; un résultat plus solide soutient une fourchette de 195 $ à 233 $.
Starlink est une source précieuse de bénéfices, mais sa croissance ne devrait pas, à elle seule, justifier un cours de l’action nettement plus élevé. SpaceX investit massivement dans les infrastructures d’IA, et le cours intègre déjà des progrès considérables dans la transformation de ces dépenses en chiffre d’affaires. La question est de savoir quelle part de ce chiffre d’affaires se convertit en trésorerie une fois les clients payés, le matériel remplacé et la prochaine vague de capacités mise en service. C’est là que commence la différence entre une action à 133 $ et une action à 200 $.
Points clés à retenir
- Scénario central : de 118 $ à 148 $ à la fin de 2027. Le point médian de 133 $ est inférieur d’environ 3 % à la clôture du Nasdaq du 16/11, avant frais de trading.
- Starlink peut atténuer le coût du développement de l’IA. Au T3 2026, la division Connectivité a généré environ 1,96 Md $ d’EBITDA ajusté après déduction de ses propres dépenses d’investissement (capex), à titre d’indicateur approximatif. Au même trimestre, le segment Super Intelligence, porté par l’IA, a dépensé 16,44 Md $ en capex.
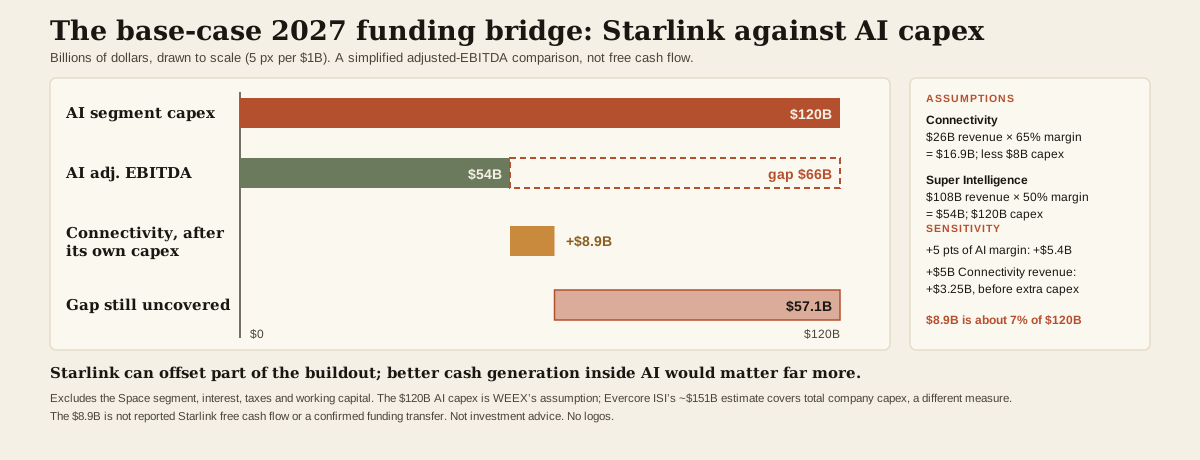
- Le modèle central estime cette contribution portée par Starlink à environ 8,9 Md $ en 2027, contre 120 Md $ de capex prévu pour le segment IA. Cela représente environ 7 % du capex brut lié à l’IA, sans tenir compte des bénéfices propres du segment IA.
- Une action à 200 $ nécessite davantage qu’une hausse du nombre d’abonnés. Avec le nombre d’actions du scénario central et un multiple de chiffre d’affaires de 15×, il faudrait environ 189 Md $ de chiffre d’affaires en 2027 si la trésorerie nette en fin d’année est nulle.
Où en est l’action SpaceX (SPCX) à l’approche de 2027 ?
SpaceX a clôturé à 137,36 $ le 16/11/2026, selon l’historique du cours de l’action au Nasdaq. Cela représentait environ 1,7 % de plus que son cours d’introduction en bourse de 135 $ et 8,4 % de moins que son premier cours de 150 $, que le Nasdaq a indiqué le jour de la cotation en juin. Aucun de ces deux cours d’introduction ne constitue un plancher pour l’action. Ils servent de repères historiques ; pour établir la prévision, le point de départ le plus important est ce que le cours actuel implique pour l’entreprise.
Le rapport trimestriel Form 10-Q de septembre faisait état d’environ 13,58Md d’actions de catégorie A et de catégorie B en circulation au 15/10. En appliquant le cours coté des actions de catégorie A à ce nombre combiné, on obtient une valeur approximative des capitaux propres ordinaires de 1,87 Bn $ à la clôture du 16/11. Il s’agit d’une estimation indicative de la capitalisation boursière, calculée à partir de la date du nombre d’actions indiqué dans le dernier document déposé. Elle diffère de la valeur du flottant négociable en bourse et du nombre d’actions entièrement dilué, qui inclut les émissions potentielles futures.
Une comparaison avec l’introduction en bourse de juin peut également masquer une évolution de l’activité elle-même. Le rapport du T3 inclut Cursor dans le segment Super Intelligence, à la suite de la finalisation de l’acquisition. C’est un élément important pour une prévision de l’action en 2027 : SpaceX dispose désormais de davantage de sources de revenus liées à l’IA, et la transaction influe aussi sur la manière dont les investisseurs doivent envisager l’émission d’actions et la valeur par action. La croissance de la valeur opérationnelle de l’entreprise ne se traduit pas automatiquement par une hausse équivalente de la valeur par action.
Ce que les derniers résultats financiers de SpaceX révèlent sur Starlink et les dépenses liées à l’IA
La publication des résultats du T3 2026 montre pourquoi le groupe ne peut pas être modélisé comme une simple entreprise de haut débit par satellite. SpaceX a déclaré environ $14,58Md de chiffre d’affaires trimestriel, en hausse de 161 % sur un an, et 2,79 Md $ de résultat opérationnel. Super Intelligence, ou SI, représentait un peu plus de la moitié du chiffre d’affaires et environ 84 % du capex déclaré du groupe pour le trimestre. La division Connectivité, qui comprend davantage que les abonnements Starlink grand public, a généré le bénéfice opérationnel le plus élevé parmi les segments.
| T3 2026, en milliards USD | Espace | Connectivité | Super Intelligence | Groupe |
|---|---|---|---|---|
| Chiffre d’affaires | 1,77 $ | 5,25 $ | 7,56 $ | 14,58 $ |
| Résultat opérationnel | À peu près à l’équilibre | 2,37 $ | 0,43 $ | 2,79 $ |
| EBITDA ajusté | 0,36 $ | 3,50 $ | 4,95 $ | 8,81 $ |
| Dépenses d’investissement | 1,61 $ | 1,54 $ | 16,44 $ | 19,59 $ |
Cette répartition indique clairement quelle activité générait des bénéfices et laquelle absorbait le plus d’investissements. La division Connectivité a affiché une marge opérationnelle d’environ 45 % au cours du trimestre. Le chiffre de l’EBITDA ajusté de SI était bien supérieur à son résultat opérationnel, en partie en raison des amortissements et de la rémunération en actions liée à l’acquisition. Ces écarts sont importants pour une entreprise d’infrastructures. L’amortissement du matériel est une charge non monétaire au trimestre où il est comptabilisé, mais le matériel a tout de même dû être payé et devra peut-être être remplacé à terme.
Le tableau consolidé des flux de trésorerie fournit un autre point de contrôle. Au cours des neuf premiers mois de 2026, SpaceX a déclaré 13,1 Md $ de flux de trésorerie opérationnels et 48,07 Md $ d’achats d’immobilisations corporelles. La soustraction de ces derniers donne une mesure simple de trésorerie négative de 34,97 Md $, avant des éléments distincts comme les remboursements de produits et les intérêts capitalisés. Ce chiffre n’est pas présenté ici comme le flux de trésorerie disponible officiel de l’entreprise. Il vise à montrer l’écart entre la trésorerie générée par les activités et celle investie dans les actifs matériels. L’entreprise a également enregistré un avantage en fonds de roulement provenant des paiements anticipés des clients, à prendre en compte avant de considérer les flux de trésorerie opérationnels déclarés comme un rythme durable.
Prix de --
Quelle part du développement de l’IA Starlink peut-elle financer ?
Au T3 2026, la division Connectivité a généré environ 3,5 Md $ d’EBITDA ajusté et consacré 1,54 Md $ à ses propres projets d’investissement. La différence entre ces deux chiffres est de 1,96 Md $. Cette mesure représente la contribution potentielle après les investissements propres du segment dans le matériel et les infrastructures, avant les impôts, le fonds de roulement, les intérêts et autres ajustements de trésorerie. SpaceX ne publie pas ce chiffre comme un flux de trésorerie disponible autonome de Starlink.
Sur cette base, la contribution trimestrielle de la division Connectivité équivalait à environ 12 % des 16,44 Md $ de capex brut de SI. Une seconde comparaison permet de mieux situer la charge combinée des activités. L’EBITDA ajusté propre à SI, de 4,95 Md $, réduit son écart indicatif de capex à 11,49 Md $. Si l’on applique la totalité de l’indicateur de 1,96 Md $ de la division Connectivité à cet écart, il resterait tout de même environ 9,54 Md $ non couverts. Il s’agit d’une comparaison d’échelle entre segments, et non de la preuve que SpaceX a affecté les recettes de Starlink à un projet d’IA particulier.
Pourquoi une hausse du nombre d’abonnés ne signifie pas automatiquement davantage de trésorerie pour l’IA
SpaceX a déclaré 13,6M d’abonnés grand public à Starlink à la fin du 09/2026. Le rapport faisait état d’une croissance de 88,9 % sur un an du nombre d’abonnés grand public et d’une baisse de 16,9 % du revenu moyen par utilisateur grand public, ou ARPU. Ces deux tendances peuvent coexister : Starlink peut atteindre davantage de foyers en pénétrant de nouveaux marchés ou en proposant des forfaits moins chers, tandis que le client moyen paie moins. Le nombre d’abonnés est plus utile lorsqu’il est examiné conjointement avec les tarifs, les coûts du matériel et les investissements nécessaires au maintien de la qualité de service.
Les services aux entreprises et aux administrations constituent une autre source de croissance. Selon le rapport, la hausse du chiffre d’affaires trimestriel de la division Connectivité se répartissait entre environ 1,14 Md $ provenant des abonnés grand public et 1,02 Md $ provenant des entreprises et des administrations. Cette répartition compte pour la prévision. Les compagnies aériennes et d’autres clients commerciaux peuvent accroître le chiffre d’affaires du segment sans hausse des tarifs des forfaits résidentiels. Mais connecter davantage de clients peut aussi nécessiter plus de terminaux, de liaisons et de capacité de constellation. Le modèle tient compte des deux aspects de la division Connectivité portée par Starlink : elle accroît le chiffre d’affaires tout en continuant à investir pour le générer.
Le financement en 2027
Notre scénario central prévoit 26 Md $ de chiffre d’affaires pour la division Connectivité, une marge d’EBITDA ajusté de 65 % et 8 Md $ de capex pour cette division. Cette marge est proche du résultat du T3, d’environ 67 %, tout en tenant compte d’une répartition moins favorable sur une année complète. Selon ces hypothèses, la division Connectivité génère 16,9 Md $ d’EBITDA ajusté et une contribution de 8,9 Md $ après son capex, selon la même méthode simplifiée.
Pour SI, le scénario central table sur 108 Md $ de chiffre d’affaires, une marge d’EBITDA ajusté de 50 % et 120 Md $ de capex. Cela donne 54 Md $ d’EBITDA ajusté pour 120 Md $ de dépenses, soit un écart de 66 Md $ avant prise en compte de toute contribution de la division Connectivité. Après déduction de l’indicateur de 8,9 Md $, l’écart est d’environ 57,1 Md $. L’hypothèse de capex pour l’IA est la nôtre. Pour contexte, Reuters a rapporté une estimation d’Evercore ISI d’environ 151 Md $ de dépenses d’investissement totales de l’entreprise en 2027, un indicateur différent des dépenses de SI utilisées ici.
Ces chiffres ne vont pas jusqu’à une prévision du flux de trésorerie disponible consolidé : le calcul exclut l’économie du segment Espace, les intérêts, les impôts, le fonds de roulement et d’autres éléments de trésorerie. Il vise à répondre à la question plus précise posée dans le titre. Starlink peut compenser une partie du coût du développement, mais une meilleure génération de trésorerie au sein même de l’activité IA ferait une différence bien plus importante. Par exemple, une hausse de cinq points de la marge d’EBITDA ajusté de SI sur 108 Md $ de chiffre d’affaires ajouterait 5,4 Md $ à la contribution de ce segment. À titre de comparaison, 5 Md $ supplémentaires de chiffre d’affaires pour la division Connectivité, avec une marge de 65 %, ajouteraient 3,25 Md $ avant tout capex supplémentaire.
Prévision du cours de l’action SpaceX (SPCX) : scénarios baissier, central et haussier
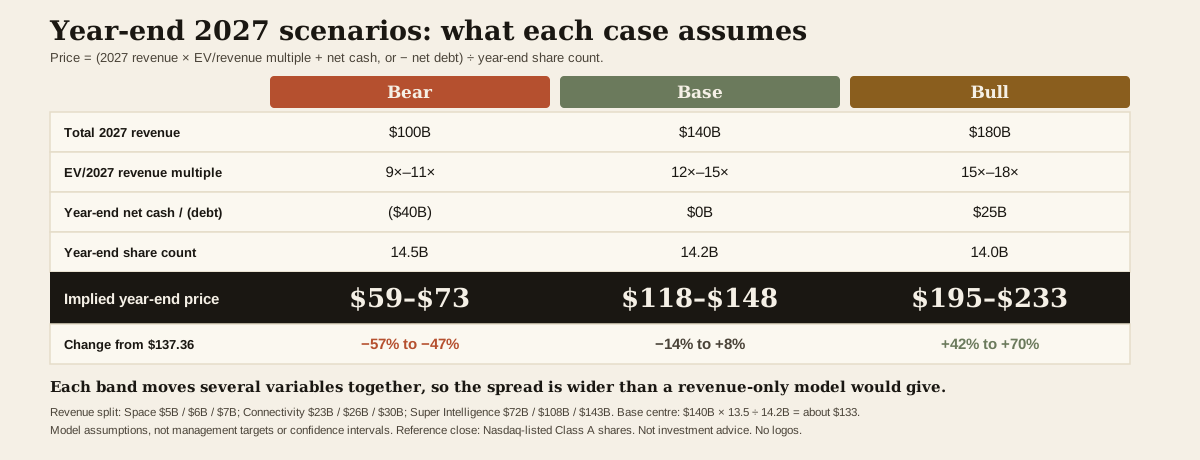
Le modèle valorise l’ensemble de l’activité opérationnelle à l’aide du ratio valeur d’entreprise/chiffre d’affaires 2027, puis ajuste le résultat en fonction de la trésorerie nette ou de la dette nette et le divise par le nombre estimé d’actions en fin d’année. Le chiffre d’affaires sert de point de départ, car les bénéfices à court terme et les flux de trésorerie disponibles peuvent fortement varier selon le calendrier des déploiements, des amortissements et du financement. L’inconvénient est qu’un multiple de chiffre d’affaires ne mesure pas directement la rentabilité. Pour en tenir compte, les scénarios attribuent des multiples différents selon la fidélisation des clients, la conversion en trésorerie et le risque financier.
Cours implicite de l’action = (chiffre d’affaires 2027 × multiple VE/chiffre d’affaires + trésorerie nette en fin d’année, ou − dette nette) ÷ nombre d’actions en fin d’année.
| Hypothèse du modèle 2027 | Scénario baissier | Scénario central | Scénario haussier |
|---|---|---|---|
| Chiffre d’affaires du segment Espace | 5 Md $ | 6 Md $ | 7 Md $ |
| Chiffre d’affaires de la division Connectivité | 23 Md $ | 26 Md $ | 30 Md $ |
| Chiffre d’affaires de Super Intelligence | 72 Md $ | 108 Md $ | 143 Md $ |
| Chiffre d’affaires total | 100 Md $ | 140 Md $ | 180 Md $ |
| Multiple VE/chiffre d’affaires 2027 | 9×–11× | 12×–15× | 15×–18× |
| Hypothèse de trésorerie nette/(dette nette) en fin d’année | (40 Md $) | 0 $ | 25 Md $ |
| Hypothèse de nombre d’actions en fin d’année | 14,5Md | 14,2Md | 14Md |
| Cours implicite de l’action en fin d’année | 59 $–73 $ | 118 $–148 $ | 195 $–233 $ |
| Variation approximative par rapport à 137,36 $ | −57 % à −47 % | −14 % à +8 % | +42 % à +70 % |
Il s’agit d’hypothèses de modélisation, et non d’objectifs de la direction ni d’intervalles de confiance statistiques. Les fourchettes font également varier plusieurs variables simultanément : une activité moins performante peut justifier un multiple inférieur tout en nécessitant davantage de financement, tandis qu’une entreprise plus solide peut soutenir une valorisation supérieure avec moins de dilution. C’est pourquoi l’écart est plus large que dans un modèle où seul le chiffre d’affaires change.
Scénario baissier : 59 $–73 $ si la montée en puissance de l’IA déçoit
Le scénario baissier suppose que le chiffre d’affaires 2027 atteint 100 Md $, les retards de demande des clients, de mise sous tension ou de déploiement freinant SI. Pour mesurer l’ampleur de l’écart, la direction a communiqué des prévisions de chiffre d’affaires de $33–$37 billion pour le T1 2027 lors de la conférence téléphonique sur les résultats d’octobre. Si le T1 atteignait le point médian de 35 Md $, une année à 100 Md $ ne laisserait que 65 Md $ à générer au cours des trois trimestres restants, soit environ 22 Md $ par trimestre. Ce scénario suppose un écart important par rapport à la montée en puissance prévue, un net ralentissement après un T1 solide, ou une combinaison des deux. Il s’agit d’un scénario de stress.
La concentration de la clientèle est une raison concrète de conserver ce scénario de stress. Le rapport Form 10-Q indiquait qu’un client non nommé représentait 34,5 % du chiffre d’affaires consolidé du T3. Le document précise également que les contrats de services cloud peuvent généralement être résiliés par l’une ou l’autre des parties avec un préavis de 90 jours. Cette description générale ne révèle pas les conditions précises du contrat du client non nommé, mais elle explique pourquoi les investisseurs doivent surveiller la fidélisation et l’utilisation, plutôt que de supposer que toute la capacité annoncée génère des flux de trésorerie garantis à long terme.
Scénario central : 118 $–148 $, avec une hausse du chiffre d’affaires et une conversion en trésorerie qui tarde
Le scénario central de 140 Md $ est compatible avec une moyenne de 35 Md $ par trimestre en 2027, soit le point médian des prévisions de la direction pour le T1. Il suppose essentiellement que la hausse initiale se maintient dans une large mesure tout au long de l’année. Il ne prolonge pas la même progression rapide chaque trimestre. Avec un multiple médian de 13.5×, le calcul est le suivant : 140 Md $ × 13.5 ÷ 14,2Md actions = environ 133,10 $.
Au 30/09, SpaceX déclarait environ 89,9 Md $ de trésorerie et d’équivalents de trésorerie, auxquels s’ajoutaient des titres négociables à court terme, contre environ 38,8 Md $ de dette et de contrats de location-financement à leur valeur comptable. Cela donne une comparaison simple de la trésorerie nette publiée d’environ 51 Md $, avant les autres éléments. L’hypothèse de trésorerie nette nulle du modèle central pour la fin de 2027 est une projection. Elle tient compte de l’utilisation de trésorerie pendant que l’entreprise développe ses capacités. La prévision suppose également 14,2Md actions en fin d’année, soit plus que le nombre déclaré en octobre, afin de tenir compte d’une dilution potentielle. Il s’agit d’une hypothèse de modélisation, et non de l’affirmation qu’une émission a été annoncée.
Scénario haussier : 195 $–233 $ si les capacités d’IA génèrent des revenus récurrents
Le scénario haussier atteint 180 Md $ de chiffre d’affaires annuel, dont 143 Md $ pour SI. Avec un point médian des prévisions du T1 de 35 Md $, il resterait 145 Md $ à générer au cours des trois trimestres suivants, soit environ 48 Md $ par trimestre. L’objectif est clairement ambitieux. Il faudrait que de nouvelles capacités soient mises en service et génèrent des revenus, que les clients renouvellent ou développent leurs charges de travail, et que les marges se maintiennent à mesure que les déploiements prennent de l’ampleur. Une année solide pour Starlink serait un plus, mais le passage du scénario central au scénario haussier dépend avant tout des revenus de l’IA et de leur conversion en trésorerie.
Que faudrait-il pour que l’action SpaceX (SPCX) atteigne 200 $ ?
À 200 $ par action et avec les 14,2Md actions du scénario central, la valeur implicite des capitaux propres serait de 2,84 Bn $. Avec une trésorerie nette nulle, cela correspond également à la valeur d’entreprise implicite dans cette comparaison simplifiée. Il faudrait environ 189 Md $ de chiffre d’affaires en 2027 avec un multiple de 15×, ou environ 20.3× le chiffre d’affaires si les ventes atteignent plutôt les 140 Md $ du scénario central.
La thèse d’une action à 200 $ doit donc satisfaire deux critères distincts. Le premier est opérationnel : SpaceX génère un chiffre d’affaires nettement supérieur au scénario central et en conserve une part suffisante pour soutenir un multiple élevé. Le second relève de la valorisation : les investisseurs acceptent un multiple beaucoup plus élevé parce qu’ils anticipent une forte croissance et une amélioration des flux de trésorerie au-delà de 2027. La hausse du cours ne permet pas de savoir quelle explication le marché privilégie. Ce sont les résultats, le capex et les chiffres de financement ultérieurs qui le montreront.
Le même calcul explique pourquoi le cours actuel laisse moins de potentiel de hausse que ne pourraient le suggérer les gros titres sur l’espace ou l’IA. À 137,36 $, le nombre d’actions du scénario central et une trésorerie nette nulle impliquent un seuil d’environ 13.9× le chiffre d’affaires de 140 Md $ prévu dans le modèle. Si le chiffre d’affaires atteint 140 Md $, mais que les investisseurs valorisent ces ventes à 10×, le modèle donne environ 99 $ par action. La prévision de chiffre d’affaires peut être correcte et celle du cours de l’action se révéler erronée si le marché attribue une valeur différente à ces ventes.
Les indicateurs de 2027 qui pourraient modifier la prévision
Le premier test consiste à vérifier si le chiffre d’affaires déclaré au T1 confirme les prévisions de $33–$37 billion et si SI entraîne ensuite une hausse durable. La qualité du chiffre compte : une hausse des ventes répartie entre un plus grand nombre de clients étayerait davantage le scénario favorable que le même chiffre d’affaires concentré dans un seul gros compte. Il faut suivre la mise en service effective des capacités énergétiques et informatiques ainsi que leur contractualisation. Une infrastructure installée qui ne génère pas encore de revenus représente toujours du capital immobilisé dans l’activité.
Le deuxième test porte sur l’écart entre les flux de trésorerie opérationnels et les dépenses d’investissement. Si les flux de trésorerie opérationnels s’améliorent alors que le capex augmente encore plus vite, SpaceX pourrait toujours avoir besoin d’un financement externe important. Si la conversion en trésorerie se renforce et que les investissements commencent à générer davantage de revenus par dollar dépensé, une fourchette de cours plus élevée sera plus facile à justifier. La trésorerie nette trimestrielle et le nombre d’actions en circulation sont des points de contrôle utiles. Avec une valeur d’entreprise de 1,89 Bn $ dans le scénario central, une hausse du nombre d’actions de 14,2Md à 14,7Md, sans variation compensatoire de la trésorerie nette ou de la valeur opérationnelle, ferait passer le cours implicite d’environ 133 $ à 129 $.
Enfin, il faut prêter attention à ce que les étapes importantes de Starship peuvent démontrer. Un vol réussi peut réduire l’incertitude technique et renforcer l’hypothèse d’une baisse du coût unitaire de la capacité satellitaire. Les retombées financières dépendront de la régularité des lancements, des coûts de remise en état et de la capacité utilisable que SpaceX pourra vendre. La prévision centrale n’accorde aucune prime distincte à une future combinaison avec Tesla ni à une éventuelle cotation séparée de Starlink. Chacun de ces scénarios nécessiterait une analyse spécifique fondée sur des conditions confirmées.
Négocier une exposition à SpaceX sur WEEX
Cette prévision prend pour référence les actions SpaceX de catégorie A cotées au Nasdaq. Les utilisateurs éligibles peuvent accéder au perpétuel SPCX/USDT sur WEEX Futures pour prendre une position longue ou courte sans détenir l’action cotée. Avant de passer un ordre, comparez le cours en temps réel du contrat au cours du marché au comptant, puis examinez les paramètres de marge disponibles, le financement et les conditions de liquidation. Un écart entre les cours peut influer sur les résultats du trading, même si la thèse à long terme sur l’action est juste.
WEEX propose également SPCXON/USDT au comptant, un produit tokenisé distinct d’Ondo. Consultez les conditions du produit, sa disponibilité et le carnet d’ordres avant de l’utiliser. Le cours d’un contrat perpétuel comme celui d’un produit tokenisé ne doit pas remplacer le cours de l’action au Nasdaq dans cette prévision.
Point de vue éditorial de WEEX
À 137,36 $, l’action SpaceX se situe déjà dans notre fourchette centrale de 118 $ à 148 $. Pour relever cette fourchette, il nous faudrait constater davantage qu’une nouvelle période de forte croissance du nombre d’abonnés. Starlink facilite le financement du développement de l’IA, mais la question centrale de valorisation est de savoir si l’activité IA peut convertir une plus grande part de ses ventes en trésorerie tout en continuant à se développer.
Les éléments qui rapprocheraient la prévision de 200 $ seraient la combinaison d’un chiffre d’affaires de SI supérieur au scénario central, d’une dépendance moindre à un seul client et d’un écart qui se resserre entre les flux de trésorerie opérationnels du groupe et ses dépenses d’investissement. Tant que ces signaux ne se manifestent pas ensemble, le cours actuel intègre déjà une part importante de la croissance sur laquelle comptent les investisseurs.
FAQ
1. Quelle est la prévision du cours de l’action SpaceX (SPCX) pour 2027 ?
La prévision centrale pour la fin de 2027 se situe entre 118 $ et 148 $, avec une estimation médiane proche de 133 $. Elle suppose 140 Md $ de chiffre d’affaires en 2027, un multiple VE/chiffre d’affaires de 12×–15×, l’absence de trésorerie nette ou de dette nette importante en fin d’année et environ 14,2Md actions.
2. SpaceX (SPCX) peut-elle atteindre 200 $ en 2027 ?
Oui, selon les hypothèses les plus favorables de ce modèle. Avec 14,2Md actions et une trésorerie nette nulle, un cours de 200 $ nécessite environ 189 Md $ de chiffre d’affaires annuel avec un multiple de 15×, ou un multiple d’environ 20.3× si le chiffre d’affaires est de 140 Md $.
3. Starlink peut-elle financer les dépenses de SpaceX liées à l’IA ?
Elle peut en compenser une partie. Notre scénario central estime à 8,9 Md $ la contribution de la division Connectivité après son propre capex, sur la base de l’EBITDA ajusté, contre 120 Md $ de capex prévu pour SI. Les 8,9 Md $ ne correspondent ni à un flux de trésorerie disponible déclaré pour Starlink ni à un transfert de financement interne confirmé.
4. Le cours d’introduction en bourse de 135 $ constitue-t-il un plancher pour l’action SpaceX (SPCX) ?
Non. Le chiffre de 135 $ correspondait au prix proposé lors de l’introduction en bourse. Les investisseurs peuvent négocier l’action au-dessus ou en dessous de ce niveau selon l’évolution des attentes concernant le chiffre d’affaires, les flux de trésorerie, la dilution et le multiple de valorisation.
5. Cette prévision s’applique-t-elle aux futures SPCX ou aux produits SpaceX tokenisés ?
Les objectifs concernent les actions SpaceX cotées au Nasdaq. Les futures et les produits tokenisés peuvent suivre la même entreprise sous-jacente tout en s’échangeant à des cours différents. Les spécifications du contrat, les horaires de trading, le financement, la liquidité et les conditions du produit peuvent tous influer sur le résultat.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Une panne de Deribit touche les couvertures Bitcoin sur Coinbase

La prochaine grande menace pour le Bitcoin pourrait venir de deux pétroliers au Moyen-Orient

La chute du Bitcoin en dessous de 60 000 $ met la décision de la Fed de décembre sous les projecteurs

CITIC Securities : Analyse des caractéristiques d'évaluation de la chaîne industrielle de l'IA sur le marché américain en 2027

MPLX augmente son versement annuel de 12,5 % pour la troisième année consécutive

Pourquoi les actions technologiques chutent-elles en même temps ? L'or devient le "distributeur automatique" de la crise de liquidité

Où sera l'action Nvidia dans 20 ans ? La réponse pourrait vous surprendre.

Netflix tombe en dessous de 60 $. Bill Ackman explique pourquoi c'est une incroyable opportunité d'investissement.

Murphy USA se distingue comme le meilleur titre à dividende avec une croissance de 14 fois

2 actions financières à acheter près de leurs plus bas de 52 semaines

Le mécanisme de destruction de CC s'étend au réseau principal de Canton, la première phase devrait être mise en œuvre au premier trimestre 2027

Le nouveau rachat de 12 milliards de dollars d'Airbnb est soutenu par une marge de flux de trésorerie disponible de 35 %. Voici ce que cela signifie pour les actionnaires.

Pas Anthropic. Pas SpaceX. Voici l'action d'IA à acheter pour le long terme

Benson Sun n'achètera pas de BTC tant que les flux des ETF au comptant ne redeviendront pas positifs

Les sorties des ETF XRP en novembre atteignent 30,76 millions de dollars

La BCE lance une expérimentation sur les dépôts et titres tokenisés

Point de vue : La perte de 6000 milliards de dollars des actions américaines en 45 jours n'est pas l'éclatement de la bulle AI, une reprise similaire à celle d'avril 2025 pourrait se reproduire
CITIC Construction Investment publie sa stratégie d'investissement pour les aliments et boissons en 2027

SBF parle pour la première fois de la vente d'Anthropic : 25 % de probabilité que l'IA détruise l'humanité, les jeunes doivent maîtriser l'IA

Sam Price suit la fourchette de prix de l'Ethereum

Prévision : Rocket Lab triplera ses revenus d'ici 2028. Voici ce que cela signifierait pour l'action.

Oracle finalise le financement de sa collaboration avec OpenAI
Seulement 2,5 % des dépôts d'échange des récents acheteurs de Bitcoin étaient rentables

Le responsable des relations investisseurs de Strategy déclare que l'introduction en bourse d'Anthropic est un catalyseur de la correction du Bitcoin

Oubliez SpaceX : Cette action pourrait être le véritable gagnant de la course spatiale
Nestlé collabore avec Microsoft, Boston Dynamics et Google pour créer une ligne de production d'IA autonome

Où sera l'action de Bloom Energy dans 5 ans après avoir plus que doublé son chiffre d'affaires en 2026 ?
HTX Research Publie ses Prévisions Semestrielles pour le Bitcoin et les Marchés de Cryptomonnaies

Ripple élargit rapidement les cas d'utilisation potentiels de sa stablecoin. Voici pourquoi cela est baissier pour XRP.
Kimberly-Clark finalise l'acquisition de Kenvue, prévoit 2,1 milliards USD d'économies
Une panne de Deribit touche les couvertures Bitcoin sur Coinbase
La prochaine grande menace pour le Bitcoin pourrait venir de deux pétroliers au Moyen-Orient
La chute du Bitcoin en dessous de 60 000 $ met la décision de la Fed de décembre sous les projecteurs
CITIC Securities : Analyse des caractéristiques d'évaluation de la chaîne industrielle de l'IA sur le marché américain en 2027
MPLX augmente son versement annuel de 12,5 % pour la troisième année consécutive
Pourquoi les actions technologiques chutent-elles en même temps ? L'or devient le "distributeur automatique" de la crise de liquidité
Derniers articles



Dernières cotations sur WEEX


