
Memahami Uang Digital dan Hasil Digital

 Pilih kami di Google


Model bisnis baru yang dibangun di atas kredit digital untuk menciptakan uang digital dan hasil digital dapat dibagi menjadi dua arsitektur yang berbeda.
- Struktur tranching berbasis utang
- Struktur saldo yang dapat dibelanjakan dengan cadangan penuh
Artikel ini memberikan gambaran umum tentang model-model ini, dengan analisis implikasi ekonomi.
Kredit Digital, Uang Digital, dan Hasil Digital
Untuk memulai, saya akan mendefinisikan istilah-istilah ini. Kredit Digital adalah instrumen seperti kredit yang diterbitkan oleh perusahaan dengan neraca Bitcoin yang besar. Saat ini ada lima ekuitas preferen abadi yang terdaftar di Nasdaq---STRC, SATA, STRK, STRF, STRD---dan kelima ini adalah lima sekuritas ekuitas preferen paling likuid di Amerika Serikat. Kredit Digital adalah L2 karena dibangun di atas Bitcoin, yang merupakan L1.
Uang Digital dan Hasil Digital adalah produk L3 yang dapat dibangun di atas Kredit Digital.
Sekarang jelas, Bitcoin adalah Uang Digital. Dalam artikel ini, saya menggunakan istilah yang dipopulerkan oleh Michael Saylor dalam diskursus bitcoin perusahaan untuk menggambarkan ekosistem ekonomi yang muncul di atas penerbitan sekuritas yang terkait dengan Bitcoin oleh perusahaan publik.
Dalam paradigma itu, Uang Digital mengacu pada sesuatu yang memiliki nilai yang sangat stabil dalam denominasi fiat yang dibangun di atas Kredit Digital. Dan Hasil Digital mengacu pada sesuatu yang mengkonsentrasikan dan memperbesar hasil dari Kredit Digital. Baik Uang Digital maupun Hasil Digital adalah L3, karena mereka ada di atas Kredit Digital L2.
Sekarang kita tahu tentang Uang Digital dan Hasil Digital, kita akan melanjutkan ke arsitektur yang berbeda untuk mereka.
Tranching berbasis utang
Yang pertama dan utama adalah struktur tranching berbasis utang di mana kredit digital digunakan sebagai aset jaminan dasar. Tranche junior secara efektif adalah kredit digital yang terleverage panjang, dan tranche senior secara efektif dilindungi pokok melalui modal permanen tranche junior. Saat ini, ini adalah struktur yang paling umum karena kita melihat cukup banyak AUM di dalam jenis sistem ini. Misalnya, Saturn adalah protokol yang ditokenisasi yang memegang banyak STRC, dan rekayasa keuangan yang dibangun di atas Saturn adalah Strata, yang menggunakan pendekatan tranching yang sama (nama "Strata" kemungkinan merujuk pada stratifikasi berbagai lapisan keuangan dalam pengaturan tersebut).
Contoh lain yang sangat penting adalah Preferred Income Strategies LP dari UTXO Management. Ini adalah dana kelas ganda: kelas saham dana junior dan kelas saham dana senior. Kelas junior secara efektif terleverage panjang portofolio kredit digital yang mendasarinya dan kelas senior menerima hasil tahunan 7,5% yang sangat dilindungi pokok. Sekarang, caveat-nya adalah nilai portofolio tidak boleh jatuh di bawah modal yang diinvestasikan yang mewakili pokok asli senior. Senior harus mendapatkan semua pokok mereka kembali sebelum junior dapat dibayar. UTXO mampu menjalankan beberapa strategi penghasil alpha lainnya yang dapat mengurangi risiko penurunan dari portofolio kredit digital atau melakukan perdagangan nilai relatif untuk menangkap ketidakcocokan pasar. Tindakan semacam itu meningkatkan pengembalian total portofolio. Dan karena junior terleverage panjang portofolio ini, mereka memiliki potensi untuk mengungguli. Sementara itu, senior memiliki seluruh bantalan perlindungan pokok. Tranching menggunakan dua kelas saham dengan demikian mencocokkan preferensi risiko dan keinginan total return dari berbagai pihak dengan cara yang melayani kedua profil investor.
Anda mungkin menyadari bahwa struktur dasar ini cukup mirip dengan apa yang dilakukan penerbit kredit digital seperti Strategy atau Strive dengan struktur modal mereka sendiri. Jika penerbit mengumpulkan modal menggunakan ekuitas preferen atau utang, mereka telah menciptakan lapisan yang lebih senior---yang menjadi lapisan perlindungan pokok, meskipun ini adalah perlindungan nilai aset daripada perlindungan yang dibebani dan dapat dipanggil---sementara ekuitas biasa menjadi tranche junior yang secara efektif terleveraj di luar aset yang mendasarinya. Dengan kata lain, produk hasil digital dan uang digital yang dibangun di atas kredit digital menggunakan struktur tranching ini adalah pengulangan tingkat yang lebih tinggi dari kredit digital dan manuver modal digital yang dilakukan satu lapisan di bawah.
Sekarang, penting untuk menyadari bahwa setiap jenis sistem terleveraj yang meminjam uang dan kemudian menginvestasikan uang yang dipinjam ke dalam kredit digital, secara efektif terlibat dalam metodologi tranching Lapisan 3, karena orang tersebut sekarang terleveraj panjang, dan pihak lawan adalah orang lain yang menjadi terlindungi pokok. Di luar rasio cakupan aset mentah, derajat spesifik perlindungan pokok tergantung pada apakah aset jaminan---dalam hal ini instrumen kredit digital---ditempatkan dalam semacam penitipan yang dapat ditegakkan.
Dengan kata lain, jika posisi kredit digital mengalami kerugian, kreditor dapat memiliki aset, melikuidasi jaminan, dan mendapatkan kembali modalnya. Kemampuan untuk menegakkan tergantung pada parameter tepat dari struktur-struktur ini. Dalam kasus sesuatu seperti Strata, itu ditegakkan oleh kontrak pintar yang bergantung pada konsensus blockchain. Pelaksanaan kontrak pintar tersebut adalah tempat kepercayaan berada. Dalam UTXO Preferred Income Fund, Anda memiliki struktur yang dapat ditegakkan dalam batasan dana lindung nilai yang diatur yang diikuti oleh semua LP.
Satu wawasan kunci adalah bahwa struktur berbasis utang semacam itu jauh lebih luas dan lebih umum daripada yang mungkin awalnya dicurigai. Misalkan seseorang mengambil hipotek terhadap rumah mereka dan membeli kredit digital dengan itu. Mereka telah menciptakan konsep L3 tersebut karena uang diciptakan melalui proses perbankan cadangan fraksional tradisional, dan jaminan telah dibebani. Sekarang, dalam hal ini, kredit digital tidak sepenuhnya menjadi jaminan karena rumah adalah jaminannya. Namun, seluruh pengaturan ekonomi ini tidak akan mungkin tanpa keberadaan kredit digital yang berfungsi sebagai aset yang dapat diinvestasikan dan lokasi untuk menginvestasikan modal yang dipinjam. Dalam arti tertentu, muncul kondisi perbankan bayangan jika sekelompok orang yang luas mengambil pinjaman dalam berbagai bentuk yang mungkin dijamin oleh aset lain atau bahkan tidak dijamin, dan kemudian menggunakan modal yang dipinjam untuk berinvestasi dalam kredit digital untuk terleveraj panjang kredit digital.
Aset yang muncul dari perilaku semacam ini pada dasarnya adalah kredit konvensional. Itu tidak ter-tokenisasi, dan tidak ada yang istimewa tentangnya. Itu mengambil bentuk sekuritas yang didukung aset, dan sejujurnya, Anda bahkan tidak akan tahu bahwa kredit digital ada di sisi lain sebagian besar waktu. Dan untuk alasan ini, tidak sepenuhnya tepat untuk menyebutnya konsep hasil digital L3, karena tidak berurusan langsung dengan kredit digital. Pada saat yang sama, ini adalah mekanisme pasar yang berarti yang mungkin muncul, dan kita harus secara aktif memantau kemunculan perilaku ini seiring dengan berkembangnya kredit digital.
Sekarang saya akan membahas potensi masalah dan kekurangan saat ini dari metode tranching berbasis utang ini. Masalah yang paling jelas adalah bahwa tidak ada jaminan selain neraca debitur itu sendiri dan ada kebutuhan konstan bagi debitur untuk mengambil posisi long yang terleveraj agar ini dapat berfungsi. Ini adalah masalah yang persisten yang membatasi skalabilitas uang digital L3 dan solusi hasil digital. Jika memang selalu diperlukan pihak long yang terleveraj untuk menciptakan perlindungan pokok bagi tranche senior, maka Anda akan terbatasi oleh ketersediaan pihak long yang terleveraj. Pertama, mungkin ada hal-hal yang jauh lebih baik untuk diambil posisi long, jadi Anda mungkin tidak memiliki modal junior jika ada peluang yang lebih menarik di luar sana. Kedua, selalu ada hubungan tarik-ulur antara senior dan junior. Karena seluruh struktur ini ada dalam struktur tranche, total portofolio adalah permainan zero-sum. Apa pun yang didapat oleh senior, junior harus kehilangan, dan sebaliknya. Dan karena ini, senior hanya dapat meminta hasil hingga tingkat tertentu sebelum junior pergi. Secara bersamaan, junior harus menerima imbal hasil setidaknya hingga tingkat tertentu sebelum mereka bersedia mengambil risiko. Hubungan ini perlu mencapai harga clearing keseimbangan. Namun bahkan pada harga clearing itu, diragukan akan ada cukup permintaan untuk kredit digital long terleveraj untuk secara terus-menerus menciptakan posisi pokok senior yang terlindungi.
Tantangan ini didukung oleh anekdot tentang struktur tranche yang saya ketahui: tampaknya ada kekurangan relatif orang yang bersedia menjadi junior dan surplus relatif orang yang bersedia menjadi senior.
Sekarang, cara sistem fiat menyelesaikan masalah ini sebenarnya menyajikan studi kasus yang sangat menarik untuk kekurangan L3 saat ini. Anda lihat, fiat menyelesaikan masalah ini dengan memiliki neraca publik yang elastis di belakang sistem kredit swasta. Bank komersial dapat menciptakan kredit dan uang simpanan, sementara bank sentral menyediakan aset penyelesaian akhir (yang sering disebut: M0, uang dasar, atau cadangan bank). Ketika deleveraging sistemik mengancam sistem moneter, bank sentral dapat menciptakan cadangan dan menggantikan likuiditas swasta yang menghilang, sementara Departemen Keuangan, penjamin simpanan, atau lembaga publik lainnya dapat menyerap atau mendistribusikan kerugian kredit di mana pembuat kebijakan memilih untuk melakukannya. Ini berarti sistem fiat tidak memerlukan aktor swasta untuk tetap bersedia menjadi investor long terleveraj marginal selama kepanikan: sektor publik dapat sementara mengambil peran itu dan mencegah deleveraging paksa. Dengan demikian, uang fiat dapat tetap ada bahkan ketika leverage di belakangnya menghilang. (Uang digital yang diterapkan melalui arsitektur tranche tidak dapat melakukan ini.)
Ekuitas dan kreditor masih dapat dilenyapkan dalam fiat. Namun, ciri khas fiat adalah bahwa tidak ada batasan nominal yang ketat pada kemampuan sektor publik untuk memproduksi aset penyelesaian yang diperlukan untuk menstabilkan sistem keuangan. Batasan makroekonomi akhir pada penggunaan kapasitas yang berkelanjutan adalah ketersediaan sumber daya nyata dan kemampuan individu untuk mentolerir dampak inflasi dari pengurangan nilai mata uang tersebut. Ini adalah batasan sejati dari sistem berbasis utang fiat di tingkat masyarakat; dan memang ini juga merupakan kesimpulan inti dari Teori Moneter Modern.
Sekarang, seharusnya mudah untuk melihat bahwa kredit digital tidak memiliki dukungan seperti ini saat ini. Diragukan bahwa bank sentral mana pun saat ini akan mempertimbangkan untuk membeli kredit digital ketika nilainya merosot untuk membuat investor utuh (meskipun bank sentral sering melakukan ini dengan bentuk kredit tradisional seperti hipotek dan pinjaman bank lainnya). Dan dalam pengertian itu, konsep sistem seperti perbankan fiat yang dibangun di atas kredit digital untuk melayani sebagai uang digital L3 yang luas adalah meragukan setidaknya dalam beberapa tahun ke depan. Beberapa hal perlu terjadi—yang utama adalah bobot risiko Basel yang lebih baik untuk Bitcoin—dan bahkan kemudian kemajuan yang berarti kemungkinan akan cukup lambat.
Tanpa dukungan dari sistem perbankan komersial atau sistem perbankan sentral, satu-satunya modal yang dapat masuk sebagai junior Digital Yield yang terleverasi untuk mendukung penciptaan senior Digital Money adalah modal swasta yang bersedia mengambil risiko.
Cadangan penuh, saldo yang dapat dibelanjakan
Ini sekarang membawa kita ke bentuk kedua dari uang digital L3. Ini adalah saldo yang dapat dibelanjakan dengan cadangan penuh. (Pernyataan cepat di sini adalah bahwa hanya karena ini "cadangan penuh" tidak berarti bahwa struktur tranching adalah "cadangan fraksional". Cadangan penuh hanya berarti bahwa saldo yang dapat dibelanjakan sepenuhnya didukung oleh saham yang tidak terikat yang dipegang di tempat.)
Konsep ini adalah untuk menggabungkan kredit digital dengan sekumpulan instrumen kredit lainnya untuk menciptakan tolok ukur komposit yang sangat likuid dan memberikan hasil di atas tingkat bebas risiko (di sini tingkat bebas risiko hanya berarti tingkat obligasi T-bill AS jangka pendek). Dan jika aset ini juga memiliki likuiditas harian dan dapat mengakumulasi bunga setiap hari, maka Anda memiliki apa yang mirip dengan dana pasar uang dengan premi risiko tambahan dan volatilitas. Jika ini kemudian dapat ditokenisasi atau diubah menjadi saldo yang dapat dibelanjakan, maka Anda sekarang memiliki apa yang dapat dianggap sebagai mata uang digital yang membayar hasil lebih tinggi. Perhatikan bahwa tolok ukur komposit tidak diperlukan: seseorang bisa saja memiliki hanya kredit digital dalam saldo dan membuatnya dapat dibelanjakan juga. Karena volatilitas kredit digital lebih tinggi daripada instrumen kredit durasi pendek seperti FLOT atau FLTR (ETF nota suku bunga mengambang) atau JAAA atau CLOA (tranche CLO yang diberi peringkat AAA), kredit digital murni akan menjadi saldo yang dapat dibelanjakan yang lebih volatil meskipun memberikan hasil yang lebih tinggi.
Hurdle nyata untuk konsep ini adalah penerimaan regulasi. Pertimbangkan kesulitan terbaru mengenai stablecoin dan Undang-Undang Kejelasan, dan bagaimana bank menolak Kejelasan karena stablecoin menjadi pesaing besar bagi mereka. Salah satu isu yang paling kontroversial adalah stablecoin yang membayar hasil, yang akan bersaing dengan deposito bank tradisional. Sekarang jika kita memiliki saldo yang dapat dibelanjakan dengan nilai par yang relatif stabil yang membayar hasil lebih tinggi dari risiko bebas karena premi risiko kredit, maka ini mungkin akan menciptakan lebih banyak masalah. Dalam pengertian itu, gagasan menggunakan sekuritas dengan nilai yang relatif stabil (di mana kredit digital hanyalah satu kelompok) sebagai saldo yang dapat dibelanjakan adalah sesuatu yang sensitif ketika mempertimbangkan berbagai pihak yang perlu dipuaskan agar ini menjadi mungkin secara hukum.
Versi yang lebih lembut dari konsep saldo yang dapat dibelanjakan adalah sesuatu seperti Castle: bisnis dapat menyimpan cadangan dalam STRC, mengubah STRC menjadi uang tunai sesuai permintaan, dan kemudian menggunakan uang tunai itu untuk biaya operasional. Konversi mengikuti penyelesaian sekuritas T+1 yang normal. Ini seperti akun pialang yang terhubung ke penyedia pembayaran. Baik saham maupun representasi saham (seperti token) tidak dipindahkan kepada penerima akhir pembayaran.
Tentu saja, ada jauh lebih sedikit hambatan untuk menciptakan dana sederhana yang menyimpan kredit digital tanpa membuat kepentingan dana dapat dipindahkan secara peer-to-peer. OranjeBTC telah melakukan hal ini dengan ETF Kredit Digital mereka yang diluncurkan di Brasil. Dalam kasus spesifik ini, OranjeBTC bahkan telah menerapkan prosedur lindung nilai mata uang untuk memberikan hasil yang dinyatakan dalam Real Brasil. Meskipun aliran pengembalian ini mungkin dapat direplikasi tanpa banyak kesulitan, tetap saja jauh lebih nyaman bagi kebanyakan orang untuk membeli satu ticker yang mengurus semuanya.
Kesimpulan
Perkembangan yang ada dan parameter regulasi saat ini menunjukkan bahwa solusi tranching berbasis utang kemungkinan akan menjadi lebih banyak aktivitas dalam bidang L3. Ada beberapa variasi berbeda dari kedua arketipe: dalam artikel ini kami telah melalui beberapa versi yang berbeda.
Saya bertujuan untuk mengeksplorasi model-model tersebut---yang ada dan teoritis---dengan lebih mendalam di masa depan. Tetap disini.
Harga --
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai

Yusko Mengharapkan Rally Bitcoin Kuat di 2029

Kesulitan Penambangan Bitcoin Meningkat 11,4%, Hashrate Mencapai Rekor Tertinggi

Analis Bloomberg Mengingatkan Bitcoin, Sejarah Mungkin Terulang

Evernote Mengamankan 473 Juta XRP dan Mengumumkan Strategi Pengelolaan Aset

China Memulai Proses Pemulihan Bitcoin Senilai 5,1 Miliar Dolar yang Disita Inggris

Sam Price Membagikan Ekspektasi Keuntungan Jangka Panjang Bitcoin

Solana Memperkenalkan Quantumglow untuk Melindungi Alpenglow dari Serangan Kuantum

Gulf International Bank Mempertahankan 19.842 Saham Strategy Terkait Bitcoin

Bitcoin Core 32.0 Menyebabkan Masalah Penandatanganan Multisig pada Node Lama

BitcoinHabebe Memperkirakan Dominasi Bitcoin Akan Turun, Menyambut Peluang Keuntungan Baru

Bitcoin: Menurut Michael Saylor, lebih baik menyimpannya daripada menggunakannya untuk membayar belanja

Jeremy Allaire: perhatian Circle terfokus pada dolar digital, bukan Bitcoin

Robinhood Mendapat Lisensi Dubai untuk Perdagangan Bitcoin dan Saham

Analisis Fluktuasi Harga Bitcoin oleh Sam Price

Transfer 12.267 BTC oleh pemerintah AS ke Coinbase Prime

Bagaimana Ahli Waris Secara Hukum Menarik Cryptocurrency yang Ditinggalkan oleh Kerabat yang Telah Meninggal?

Wawancara Sun Yuchen x Jin Ming Bagian Kedua: Bagaimana Membentuk Strategi Investasi dan Kehidupan Sendiri?

CryptoQuant Menunjukkan Sinyal Bullish untuk Bitcoin karena Kenaikan Hashrate

SEC Thailand: Beberapa Lembaga Manajemen Aset Konsultasi ETF Kripto, Belum Ada Pengajuan Diajukan

Bitcoin Beralih Menjadi Aset Institusional, Arus Masuk ETF BlackRock Meningkat

DWF Labs: Karakteristik Aliran Dana ETF Bitcoin yang Jelas dalam Meningkat dan Menurun

CMCC Global Meluncurkan Crest Fund dan LBAF Melalui Tether dan Bitfinex Securities

Kolombia menangkap jaringan yang mencuci USD 42 juta dengan cryptocurrency

SKY-001 AI: 51-125x lebih cepat dan 150-210x lebih murah

Melampaui Pasar Prediksi: Bagaimana Menilai Apakah Sesuatu Akan Menaikkan atau Menurunkan Bitcoin?
Ki Young Ju: Aliran modal segar ke BTC mengurangi risiko pasar bearish

NEAR Co-founder Membahas Strategi Ekonomi AI Baru: Dari Transaksi Lintas Rantai ke AI Privasi, Langkah Selanjutnya Adalah Membiarkan AI Agent Menguasai Pasar?

Tekanan Kredit AI Meningkat, Indeks KOSPI Korea Selatan Anjlok 14,5%

Grayscale Memungkinkan Pertukaran Cryptocurrency untuk Saham ETF
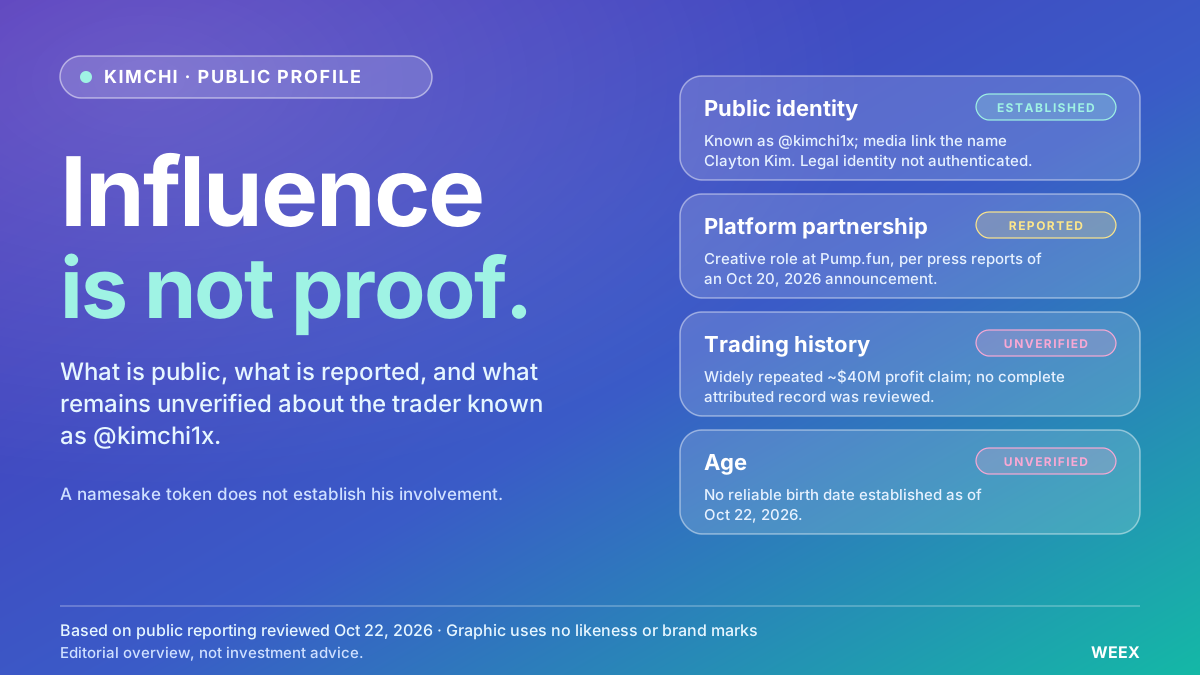
Siapa Trader Crypto Kimchi? Usia, Nama Asli, dan Latar Belakang Trading
Siapa trader crypto Kimchi? Cari tahu yang diketahui tentang usianya, nama Clayton Kim, latar belakang trading, klaim profit, dan kemitraannya dengan Pump.fun.
Yusko Mengharapkan Rally Bitcoin Kuat di 2029
Kesulitan Penambangan Bitcoin Meningkat 11,4%, Hashrate Mencapai Rekor Tertinggi
Analis Bloomberg Mengingatkan Bitcoin, Sejarah Mungkin Terulang
Evernote Mengamankan 473 Juta XRP dan Mengumumkan Strategi Pengelolaan Aset
China Memulai Proses Pemulihan Bitcoin Senilai 5,1 Miliar Dolar yang Disita Inggris
Sam Price Membagikan Ekspektasi Keuntungan Jangka Panjang Bitcoin
Isi
Artikel terbaru


Listing koin terbaru di WEEX


