
Siapa yang Akan Memperoleh Keuntungan dari Pengiriman Uang Lintas Batas di Era Stablecoin?

 Pilih kami di Google


Penyelesaian di blockchain hanyalah dasar, tidak ada raksasa global yang dapat menguasai semuanya, keuntungan akhirnya akan terakumulasi pada pemimpin regional.
Penulis: Prathik Desai
Diterjemahkan oleh: Saoirse, Foresight News
Semua teknologi yang hebat adalah penyeimbang yang kuat, mereka membangun satu set standar umum untuk semua nilai yang dapat diciptakan di atas. Ponsel dan internet adalah contoh yang sangat baik dari abad ke-20, sementara blockchain diharapkan menjadi teknologi serupa di abad ke-21.
Biaya pengiriman uang yang tinggi adalah masalah klasik di bidang pembayaran internasional. Namun, biaya transfer lintas batas tidak hanya terdiri dari satu item biaya, seluruh proses melibatkan banyak lapisan dan banyak pihak yang terlibat, di mana setiap pihak akan mengenakan biaya untuk bagian tertentu dari transaksi lintas batas.
Artikel ini akan membongkar struktur industri ini, menjelaskan bagaimana platform on-chain dan off-chain berkolaborasi untuk meraih nilai dalam sistem pengiriman uang yang telah diiterasi ini; sistem baru ini dapat mengurangi biaya pengiriman uang dan mempercepat aliran dana lintas batas.
Aliran dana itu sendiri sudah menghasilkan biaya, dan pengeluaran untuk transfer lintas batas semakin meningkat. Masalahnya adalah, pengguna sering kali diam-diam menanggung biaya ini, tetapi tidak jelas untuk apa mereka membayar.
Misalkan Anda bekerja di Amerika Serikat dan mengirimkan 100 USD ke rumah, keluarga Anda di Meksiko hanya menerima sekitar 94 USD dalam peso. Kerugian 6 USD di tengah tampaknya adalah biaya pengiriman lintas batas. Namun, biaya yang sebenarnya ditampilkan di layar hanya sekitar 2 USD, kurang dari setengah dari 6 USD. Lalu, ke mana perginya 4 USD yang tersisa?
Sebuah transaksi pengiriman uang biasa harus melalui beberapa perantara, di mana setiap tahap dikendalikan oleh lembaga tertentu, dan setiap pihak akan mengambil potongan dari situ. Biasanya, bagian yang paling besar adalah tahap pertukaran mata uang: dolar harus ditukar menjadi peso agar dapat masuk ke rekening di Meksiko, dan bank akan mengenakan biaya tambahan berdasarkan kurs pasar, yang menghabiskan sekitar 3 USD, setengah dari total pengeluaran.
Rincian biaya pengiriman uang lintas batas 100 USD dari AS ke Meksiko
Dengan munculnya stablecoin dan penyebarannya secara bertahap, kita pernah berpikir bahwa itu akan sepenuhnya mengubah model pengiriman uang lintas batas. Namun, ke mana arah kenyataan? Blockchain hanyalah pintu masuk, bukan parit kompetisi, dan tidak dapat menciptakan raksasa industri yang dominan.
Nilai sebenarnya terletak pada bisnis off-chain: mendapatkan lisensi, membangun hubungan kerja sama dengan bank, dan mewujudkan pembayaran akhir. Setiap negara dan wilayah memiliki aturan regulasi dan persyaratan sistem perbankan yang sangat berbeda. Pasar pengiriman uang akan melahirkan banyak perusahaan pemimpin regional, di mana setiap perusahaan akan fokus pada saluran pengiriman uang mereka sendiri, membangun keunggulan yang sulit dijangkau oleh yang lain; keunggulan ini dapat berasal dari sumber daya lisensi, saluran distribusi yang kuat, atau kemampuan penjualan silang. Artikel ini akan menguraikan bagaimana struktur industri ini akan berevolusi ke arah ini.
Gambar di atas hanya menunjukkan satu jalur transfer: mengirim 100 USD dari AS ke Meksiko. Jika kita mengganti dengan saluran pengiriman uang antara Eropa dan Asia, atau membedakan antara pengiriman uang dari individu ke individu dan dari perusahaan ke perusahaan, komposisi biaya akan berubah sesuai dengan tantangan yang dihadapi masing-masing. Setiap saluran pengiriman uang dan setiap jenis skenario pengiriman uang memiliki kendala unik, dan ketika kendala berubah, peluang pasar dan alokasi nilai juga akan berubah.
Semoga Pengiriman Uang Menjadi Lebih Murah
Saluran pengiriman uang AS-Meksiko adalah contoh yang relatif matang, menjadi jalur pengiriman uang bilateral terbesar di dunia. Infrastruktur pembayaran di kedua ujungnya sudah lengkap, dan persaingan pasar telah menekan biaya pengiriman dolar ke Meksiko hingga 4,53%, menjadikan Meksiko sebagai pasar dengan biaya penerimaan terendah di antara negara-negara G20. Selain itu, likuiditas peso Meksiko cukup baik, dan sistem pembayaran waktu nyata SPEI di negara tersebut dapat memproses transaksi secara instan sepanjang waktu. Jika semua saluran pengiriman uang mencapai tingkat ini, ruang bagi blockchain hampir tidak ada.
Data dari Bank Dunia menunjukkan bahwa rata-rata tarif pengiriman uang global adalah 6,36%, lebih dari dua kali lipat dari target yang ditetapkan oleh PBB. Situasi di wilayah sub-Sahara Afrika bahkan lebih parah, dengan tarif rata-rata mencapai 8,46%, dan ada 13 saluran pengiriman uang di Afrika yang biayanya melebihi 20%, menjadikannya sebagai wilayah dengan biaya penerimaan tertinggi di dunia. Sebaliknya, wilayah Timur Tengah, Afrika Utara, Afghanistan, dan Pakistan menjadi daerah dengan tarif penerimaan terendah di dunia, rata-rata 5,11%.
Biaya berasal dari gesekan. Di negara penerima seperti Meksiko, di mana sistem perbankan sudah baik dan saluran pembayaran lokal dapat diandalkan, sebagian besar masalah telah teratasi, sehingga peran blockchain menjadi terbatas. Namun, di daerah di mana layanan perbankan kurang, biaya tinggi, atau masyarakat tidak mempercayai bank, blockchain menjadi pilihan alami. Di seluruh dunia, ada sekitar 20 saluran pengiriman uang yang sama sekali tidak memiliki layanan biaya rendah, sebagian besar di antaranya adalah transfer internal di Afrika.
Kendala terbesar dari setiap saluran pengiriman uang adalah selisih harga valuta asing, yang tergantung pada seberapa erat hubungan perdagangan antara dua ekonomi. Ketika perdagangan antara dua negara sering terjadi, mereka akan saling memegang mata uang satu sama lain untuk memastikan likuiditas mata uang. Aktivitas perdagangan antara AS dan Meksiko sangat aktif, likuiditas dolar terhadap peso sangat baik, sehingga bank hampir tidak memiliki ruang untuk menaikkan harga. Namun, ketika perdagangan antara kedua negara jarang terjadi, kedua belah pihak tidak memiliki insentif untuk memegang mata uang satu sama lain, dan likuiditas pasar valuta asing akan sangat kurang.
Hubungan antara perdagangan dan pasar valuta asing ini menciptakan sebuah paradoks: justru di tempat di mana permintaan pengiriman uang paling mendesak, biaya transfer malah paling tinggi.
Analisis saluran pengiriman uang lintas batas utama
Berbagai Skenario Transfer Menghadapi Berbagai Tantangan
Wilayah hanyalah salah satu faktor yang mempengaruhi, jenis bisnis transfer juga sangat penting.
Contoh sebelumnya, 100 USD adalah transfer dari individu ke individu (C2C). Pada tahun 2025, pengiriman uang dari individu ke individu hanya menyumbang kurang dari 5% dari jumlah transaksi pengiriman uang ritel, tetapi menyumbang 14% dari pendapatan industri, dengan tarif biaya rata-rata 3,1%, tertinggi di antara semua jenis bisnis. Sebaliknya, pengiriman uang dari perusahaan ke perusahaan (B2B) memiliki volume transaksi terbesar, tetapi tarif biaya sangat rendah.
Volume dan pendapatan pengiriman uang lintas batas berdasarkan jenis bisnis pada tahun 2025
Akar dari hambatan pengembangan skala kedua jenis bisnis ini berbeda. Pengiriman uang dari individu ke individu memiliki jumlah transaksi kecil dan sering kali merupakan transaksi sekali saja, verifikasi identitas, pemeriksaan kepatuhan, penarikan akhir, dan pemasaran akan meningkatkan biaya akuisisi pelanggan. Oleh karena itu, inti dari persaingan pengiriman uang pribadi bukanlah pada pertukaran valuta asing, tetapi pada distribusi saluran. Saluran pembayaran dasar sudah cenderung seragam, kuncinya adalah mendapatkan dan mempertahankan pengguna pengiriman uang dengan biaya rendah untuk meraih nilai.
Sebaliknya, transaksi perusahaan ke perusahaan memiliki jumlah transaksi besar, frekuensi tinggi, dan biaya sangat kecil, sehingga batas atas skala bisnis dibatasi oleh modal kerja. Untuk memastikan bahwa penerima di Manila menerima uang pada hari yang sama, penyedia layanan harus terlebih dahulu menyimpan peso di rekening di Manila, yang dikenal sebagai penyimpanan dana. Jika penyedia layanan ingin melayani banyak negara, jumlah penyimpanan dana yang diperlukan akan meningkat secara drastis, sehingga sulit bagi satu perusahaan untuk menanggungnya.
Dari sini terlihat bahwa berbagai skenario transfer memerlukan solusi yang berbeda: pengiriman uang pribadi memerlukan biaya distribusi akuisisi yang lebih rendah, sementara pengiriman uang perusahaan harus mengurangi penggunaan modal agar dapat mencapai penyelesaian tepat waktu di setiap saluran pengiriman uang dan mengurangi penyimpanan dana. Banyak proyek blockchain sedang membangun kembali struktur industri ini di sekitar kedua jenis skenario ini.
Siapa yang Mengambil Keuntungan Saya?
Saat ini, infrastruktur telah semakin lengkap, dan blockchain justru menjadi bagian yang paling mudah dibangun. Blockchain dapat mengurangi biaya penyelesaian dan pertukaran valuta asing, tetapi semua orang dapat menggunakan blockchain, sehingga pengurangan biaya ini tidak dapat memberikan keunggulan kompetitif yang unik. Semua peserta yang menggunakan blockchain berada di garis start yang sama, dan nilai yang dapat diperebutkan sepenuhnya mengalir ke off-chain. Hanya perusahaan lokal yang memiliki lisensi eksklusif, sumber daya kerja sama bank, dan jaringan penyetoran dan penarikan yang matang yang memiliki kesempatan untuk meraih bagian nilai terbesar.
Dalam struktur pengiriman uang generasi baru, fungsi inti dari setiap lapisan tidak mengalami perubahan mendasar, hanya menggunakan aset baru untuk menyelesaikan penyelesaian, dan pola distribusi nilai pun dirombak.
Setiap pengiriman uang dimulai dari interaksi pelanggan. Aplikasi dengan lalu lintas besar yang membangun pintu masuk transfer dapat memecahkan masalah pengiriman uang dari individu ke individu.
Felix Pago memanfaatkan WhatsApp untuk menjalankan bisnis pengiriman uang, sehingga kelompok imigran tidak perlu mengunduh aplikasi baru. Dengan Felix Pago, mengirim 200 USD dapat ditukar menjadi 3680 peso Meksiko, sementara Wise hanya dapat memberikan 3604 peso. Felix Pago menggunakan stablecoin untuk penyelesaian di blockchain, tetapi pengguna hanya melihat aplikasi komunikasi yang telah mereka gunakan selama bertahun-tahun.
Saluran distribusi adalah parit pertahanannya, dan berkat hal ini, Felix Pago berhasil mendapatkan pendanaan putaran B sebesar 75 juta USD, dengan volume transaksi tahunan mencapai miliaran USD.
Perbandingan Felix dan Wise, berapa banyak peso yang bisa ditukar untuk 200 USD ke Meksiko
Lapisan penyetoran dan penarikan adalah bagian yang paling sulit dalam seluruh sistem. Biaya transfer stablecoin hampir dapat diabaikan, tetapi konversi antara uang tunai dan stablecoin justru menjadi tantangan bagi sebagian besar solusi pembayaran kripto. Setiap negara memiliki sistem perbankan, persyaratan lisensi regulasi, dan kebiasaan penggunaan uang tunai yang independen, sehingga fasilitas penyetoran dan penarikan harus dibangun di setiap pasar; hanya perusahaan yang fokus pada satu wilayah yang dapat menyebarkan biaya investasi dan mencapai siklus bisnis yang tertutup. Ini juga menentukan bahwa pemenang di jalur ini adalah penyedia layanan profesional regional, bukan satu set solusi penyetoran dan penarikan global yang umum.
Yellow Card telah mendapatkan lisensi pengiriman uang dan lisensi penyedia layanan aset virtual di lebih dari 20 negara Afrika, menghubungkan jaringan bank dan uang seluler, serta memungkinkan konversi dua arah antara mata uang fiat seperti naira, cedi, rand, dan stablecoin. Mengumpulkan semua lisensi ini memakan waktu lama dan biaya tinggi, sehingga Yellow Card memilih untuk mengekspor infrastruktur ini, mengandalkan biaya layanan penyetoran dan penarikan serta volume transaksi bisnis perusahaan untuk mendapatkan keuntungan, bukan mengenakan biaya kepada konsumen biasa.
Kotani Pay menghubungkan stablecoin dengan uang seluler melalui fungsi USSD, sehingga ponsel tanpa internet juga dapat menyelesaikan pembayaran, meskipun integrasi yang sulit namun diperlukan ini jarang dilakukan oleh perusahaan lain.
Coins.ph adalah penyedia layanan penyetoran dan penarikan berlisensi di Filipina, yang menghubungkan sistem pembayaran waktu nyata di negara tersebut dengan jaringan agen tunai, memanfaatkan sumber daya lisensi dan kemampuan penarikan untuk mendapatkan pendapatan.
Melihat secara keseluruhan, lapisan penyetoran dan penarikan dipenuhi dengan banyak tantangan lokal. Inilah alasan mengapa pemain regional dapat meraih nilai di sini, Yellow Card dan Coins.ph masing-masing fokus pada saluran pengiriman uang mereka, tanpa saling merebut pangsa pasar.
ZyntaFinance menyasar perusahaan untuk menyelesaikan masalah serupa. Sebagian besar mata uang Afrika tidak memiliki pasangan perdagangan langsung, sehingga untuk mengirim uang dari Accra ke Lagos, dana harus melalui bank perantara di New York atau London, terlebih dahulu menukar cedi menjadi dolar, lalu menukarnya menjadi naira. ZyntaFinance menggunakan stablecoin untuk penyelesaian, dengan biaya per transaksi 0,5%-1%, dan juga memilih jalur terbaik di antara Solana, Ethereum, dan Stellar berdasarkan biaya waktu nyata.
Lapisan pengaturan terutama melayani bisnis perusahaan ke perusahaan. Penyedia layanan lapisan pengaturan mengelola saluran pembayaran, jenis stablecoin, dan jalur pengiriman uang secara terpusat, mengemas kemampuan penyetoran dan penarikan serta penyelesaian menjadi satu antarmuka API. Lapisan ini tidak ada dalam struktur industri lama, dan raksasa industri yang ada sedang melakukan akuisisi untuk memasuki jalur ini.
Stripe menghabiskan sekitar 1,1 miliar USD untuk mengakuisisi Bridge, sehingga pengembang tidak perlu khawatir tentang dompet, blockchain, atau detail lisensi, cukup memanggil antarmuka untuk menyelesaikan transfer lintas batas; Stripe mengandalkan banyak merchant untuk menarik biaya layanan dari setiap transfer, dengan cepat memperluas skala bisnisnya.
Mastercard menghabiskan 1,8 miliar USD untuk mengakuisisi BVNK, untuk menyelesaikan penyelesaian mata uang fiat dan stablecoin multi-saluran bagi perusahaan besar, sambil menyediakan lisensi kepatuhan di berbagai lokasi.
Lapisan pengaturan adalah salah satu dari sedikit lapisan yang mungkin melahirkan raksasa global. Perusahaan seperti Stripe dan Mastercard dapat menghubungkan semua saluran pengiriman uang melalui satu antarmuka API. Namun, meskipun demikian, penyedia layanan pengaturan global juga tidak dapat mengendalikan saluran penarikan naira, lisensi pembayaran di Filipina, atau rekening bank lokal di Manila, dan harus terhubung dengan pemimpin regional. Raksasa global malah menjadi pelanggan penyedia layanan lokal, dan nilai akan mengalir ke perusahaan-perusahaan terkemuka di setiap jalur, tidak akan sepenuhnya terkumpul di tingkat atas.
Stablecoin membangun kembali tujuh lapisan industri pengiriman uang, menurunkan biaya pengiriman uang lintas batas 100 USD dari 5,99 USD menjadi 1,10 USD, dengan lapisan penyelesaian digantikan oleh stablecoin menggantikan SWIFT.
Harga --
Lingkaran Keuntungan Mengambang
Lapisan aset penyelesaian menggantikan sistem pesan lintas batas tradisional. Stablecoin menggantikan pesan SWIFT dan rekening Nostro yang harus disimpan, memungkinkan penyelesaian sepanjang waktu.
Nilai di lapisan ini berasal dari aset cadangan. Circle memegang obligasi pemerintah AS senilai miliaran USD sebagai cadangan USDC, menghasilkan bunga cadangan, sementara pemegang biasa tidak dapat memperoleh keuntungan ini. Pada tahun 2025, Tether memperoleh lebih dari 10 miliar USD dari model ini, dan basis keuntungannya adalah pasar baru yang paling menonjol dalam masalah pengiriman uang. Inilah alasan mengapa raksasa tradisional seperti Western Union, Visa, dan PayPal berlomba-lomba menerbitkan stablecoin mereka sendiri, bukan hanya menggunakan stablecoin pihak ketiga.
Lapisan valuta asing, yang dulunya merupakan bagian dengan keuntungan tertinggi dalam struktur lama. Dalam sistem baru ini, markup bank yang biasanya berkisar antara 50-150 basis poin telah ditekan menjadi biaya satu digit.
OpenFX menawarkan harga hanya 3-12 basis poin, menggunakan stablecoin sebagai saluran penyelesaian untuk transaksi valuta asing, berusaha untuk melakukan hedging eksposur valuta asing melalui pesanan balik, dan jika tidak dapat melakukan hedging, mereka akan mengambil posisi sendiri untuk memberikan kurs yang pasti secara waktu nyata.
Jika likuiditas pasar buruk dan fluktuasi mata uang sangat tinggi, memegang posisi secara langsung berisiko tinggi, OpenFX akan memindahkan risiko tersebut kepada bank lokal atau meja perdagangan over-the-counter, untuk mendapatkan keuntungan yang lebih rendah. Penyelesaian internal pesanan dapat mengurangi penggunaan modal, dan kontribusi keuntungan dari biaya transaksi semakin diperbesar. dLocal menggunakan model ini di Afrika, Amerika Latin, dan Asia, dengan tarif biaya sekitar 0,7%, bertahan hidup berdasarkan volume transaksi daripada keuntungan tinggi.
Lapisan penyelesaian netting mengoptimalkan efisiensi modal. Netting akan mengimbangi transaksi dua arah, hanya melakukan transfer dana untuk sisa net yang tersisa setelah saling mengimbangi. Lapisan penyelesaian bertanggung jawab untuk memproses netting dari banyak transaksi, menyelesaikan penyelesaian net.
Seperti yang disebutkan sebelumnya, penyedia layanan perlu menyimpan dana di berbagai negara, OpenFX dan dLocal mengandalkan netting untuk mengurangi jumlah dana yang terpendam di berbagai negara.
Ubyx, t-0 Network, dan Cycles adalah lembaga yang melakukan hedging perdagangan dua arah, di mana kedua belah pihak tidak perlu menyimpan dana. Seseorang mengirim dolar ke Manila, sementara seseorang mengirim peso kembali, kedua transaksi saling mengimbangi tanpa perlu transfer dana yang sebenarnya. Lembaga penyelesaian menggabungkan banyak utang bilateral menjadi satu penyelesaian net, mengenakan biaya untuk layanan netting.
Meskipun saat ini volume bisnis masih kecil, model ini dapat melepaskan ratusan miliar modal yang terpakai. t-0 Network akan diluncurkan pada awal 2026, dan telah mendukung pembayaran lintas batas untuk 1200 pasangan valuta asing. Dari Januari hingga Agustus 2026, volume penyelesaian stablecoin dari perusahaan ke perusahaan mencapai 150 miliar USD, meningkat 40% dibandingkan tahun sebelumnya.
Dengan membandingkan dua struktur industri baru dan lama, kita dapat melihat apa yang telah berubah dan apa yang tetap sama.
Struktur pengiriman uang tradisional vs Struktur pengiriman uang stablecoin
Sebagian besar keuntungan diambil oleh tahap pertukaran valuta asing di masa lalu; kini keuntungan didistribusikan kembali ke tiga bagian utama: lapisan interaksi yang memiliki lalu lintas langka, lapisan pengaturan yang diperebutkan oleh raksasa, dan penerbit aset penyelesaian yang menghasilkan bunga cadangan.
Nilai mengalir ke setiap saluran pengiriman uang yang menguasai sumber daya langka: entah itu pintu masuk interaksi yang dipercaya pengguna, atau syarat lisensi kepatuhan, atau cadangan besar yang dapat menghasilkan pendapatan secara pasif. Tahap on-chain sulit untuk meraih nilai tinggi, stablecoin hanya dapat mempercepat aliran dolar lintas negara, tetapi pada akhirnya, seseorang harus memegang peso di Manila untuk menyelesaikan pertukaran dolar.
Kasus pengiriman uang lintas batas ini memiliki makna yang dapat diterapkan secara umum. Blockchain mengurangi biaya transfer, tetapi tidak akan membuat perusahaan mana pun dapat membangun parit kompetisi berdasarkan efisiensi ini. Di era Web2.5, protokol menyelesaikan pekerjaan dasar, aplikasi menguasai pengguna; pengiriman uang lintas batas menambahkan atribut regional: infrastruktur menuju globalisasi, tetapi penghalang kompetisi yang berbeda tetap tertanam di lokal.
Pengirim uang di AS masih mengirim 100 USD, dan keluarga di Meksiko dapat menerima beberapa dolar lebih banyak pada hari yang sama. Namun, sebagian besar keuntungan yang dihasilkan di antara mereka jatuh ke kantong perusahaan di kota yang tidak pernah mereka dengar atau kunjungi.
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai

Solana Memperkenalkan Quantumglow untuk Melindungi Alpenglow dari Serangan Kuantum

Bot Solana Mengubah Hanya $12.000 Menjadi $1,4 Miliar dalam Volume Perdagangan Saat Likuiditas Palsu Mengalir ke Raydium

Blast, Blur, Step Finance, Radiant: Lebih dari 80 proyek crypto ditutup pada 2026

Analisis Fluktuasi Harga Bitcoin oleh Sam Price

eUSD (Telcoin): kurs 1,00 dolar, kapitalisasi pasar 10,04 juta dolar

Dune Meluncurkan Aliran Data Pasar Real-Time, Menjangkau 12 Blockchain dan 200 Platform Perdagangan

Solana Menargetkan Finalitas Lebih Cepat, Sementara Wall Street Mengurangi Uang yang Harus Digerakkan

Melampaui Pasar Prediksi: Bagaimana Menilai Apakah Sesuatu Akan Menaikkan atau Menurunkan Bitcoin?

Grayscale Memungkinkan Pertukaran Cryptocurrency untuk Saham ETF
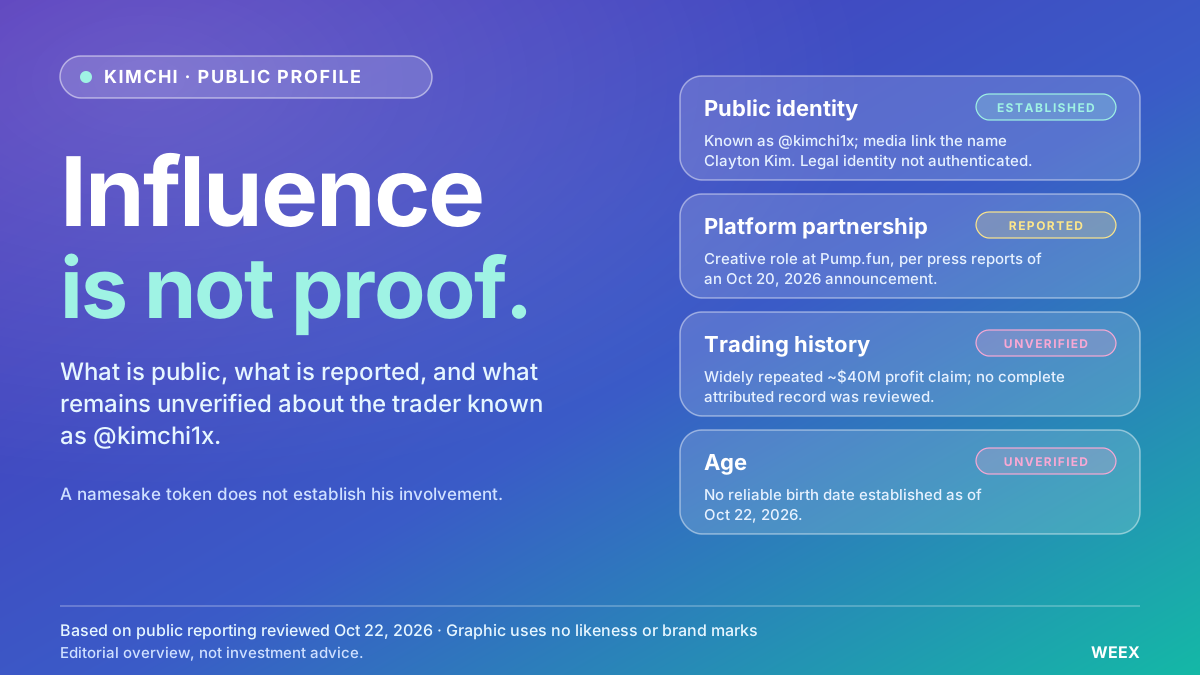
Siapa Trader Crypto Kimchi? Usia, Nama Asli, dan Latar Belakang Trading
Siapa trader crypto Kimchi? Cari tahu yang diketahui tentang usianya, nama Clayton Kim, latar belakang trading, klaim profit, dan kemitraannya dengan Pump.fun.

GMX Memperkenalkan Masa Tunggu 180 Hari untuk Penarikan Staking, Pendapatan di Solana Digunakan untuk Pembelian Kembali

Belanja Stablecoin Menarik Pitch Gacha Saat SP3ND Merencanakan Pembelian Acak
Jumlah Staking Ethereum Mencapai 43,8 Juta ETH, Biaya Transaksi Robinhood Chain Melebihi 50 Juta Dolar

Pemegang Saham Utama SkyAI Meminta Penjelasan Mengenai Keputusan Penjualan SOL dan Meningkatkan Tawaran Pembelian Kembali
Token Fiktif Dacity Coin di 'GTA 6' Memicu Spekulasi Token Bernama Sama di Solana

Western Union Meluncurkan Layanan Pengiriman Uang dengan Stablecoin USDPT

Goldman Sachs adalah Pemegang Terbesar ETF di Solana

Solana Meluncurkan Upgrade Terbesar Alpenglow Sejak 2020

DekaBank Meluncurkan Perdagangan Bitcoin untuk Pelanggan Sparkassen

Solana Mengalahkan Robinhood Chain dengan 1,5 Juta Pemegang Saham Tokenisasi

Tingkat Kegagalan Transaksi Solana Turun Menjadi 30,6%

Wawancara dengan Wakil Presiden Senior Robinhood, Johann: Tidak Terlibat dalam Persaingan Blockchain Publik, Mengatur Keuangan Generasi Berikutnya dari DeFi hingga AI Agent

Hylo Menyelesaikan Pendanaan Strategis $1 Juta, Dipimpin oleh Solana Ventures

Dompet Samsung Akan Mengintegrasikan USDC, Apa yang Harus Dipertimbangkan Oleh Produsen Ponsel?

Yakovenko dari Solana mempertanyakan pembangunan Alpenglow saat transaksi suara keluar

Kamino Meningkatkan Batas Pinjaman Aset Lintas Rantai dan LTV CCIP
NEAR Meluncurkan Platform Multi-Signatur Rahasia NEAR Business yang Mendukung 35 Rantai

Staking Ethereum Mencapai Rekor 43,8 Juta ETH di Q3

Solana Jaringan Blockchain Paling Menguntungkan, Harga SOL Turun 15 Persen

Mengapa Politisi Amerika Berusia 73 Tahun Ini Menjadi "Durian Runtuh" bagi Organisasi Lobi Kripto?
Solana Memperkenalkan Quantumglow untuk Melindungi Alpenglow dari Serangan Kuantum
Bot Solana Mengubah Hanya $12.000 Menjadi $1,4 Miliar dalam Volume Perdagangan Saat Likuiditas Palsu Mengalir ke Raydium
Blast, Blur, Step Finance, Radiant: Lebih dari 80 proyek crypto ditutup pada 2026
Analisis Fluktuasi Harga Bitcoin oleh Sam Price
eUSD (Telcoin): kurs 1,00 dolar, kapitalisasi pasar 10,04 juta dolar
Dune Meluncurkan Aliran Data Pasar Real-Time, Menjangkau 12 Blockchain dan 200 Platform Perdagangan
Isi
Artikel terbaru




Listing koin terbaru di WEEX


