
La storia della rete di robotaxi di Tesla è finita: secondo JPMorgan, i ricavi andranno solo a Tesla

 Preferiti su Google


Le azioni Tesla hanno basato parte della loro valutazione di lungo periodo su una promessa fatta da Elon Musk già nel 2016: acquistare un’auto, iscriverla a una rete di corse condivise e lasciarle generare entrate mentre si dorme. JPMorgan ha appena pubblicato i numeri che mettono fine a quella promessa.
Secondo una nota diffusa la scorsa settimana dall’analista Rajat Gupta, l’economia effettiva dei robotaxi di Tesla è molto diversa dalla proposta di reddito passivo che ha influenzato il modo in cui un’intera generazione di acquirenti ha pensato al possesso di una Tesla. A quanto pare, quasi tutti i ricavi restano all’azienda.
Le previsioni effettive di JPMorgan
La nota di Gupta prevede circa 320 miliardi di dollari di ricavi dai robotaxi Tesla entro il 2035. È la ripartizione precisa a rendere questa nota degna di attenzione, anziché un altro semplice aggiornamento dell’obiettivo di prezzo: circa 314 miliardi di dollari del totale, quasi il 98%, deriverebbero da una flotta di proprietà e gestita direttamente da Tesla. I veicoli dei clienti iscritti a una rete condivisa, il concetto originale di “Tesla Network”, contribuirebbero solo per circa 5 miliardi di dollari: una cifra talmente piccola da risultare quasi un arrotondamento rispetto al totale generato dalla flotta aziendale.
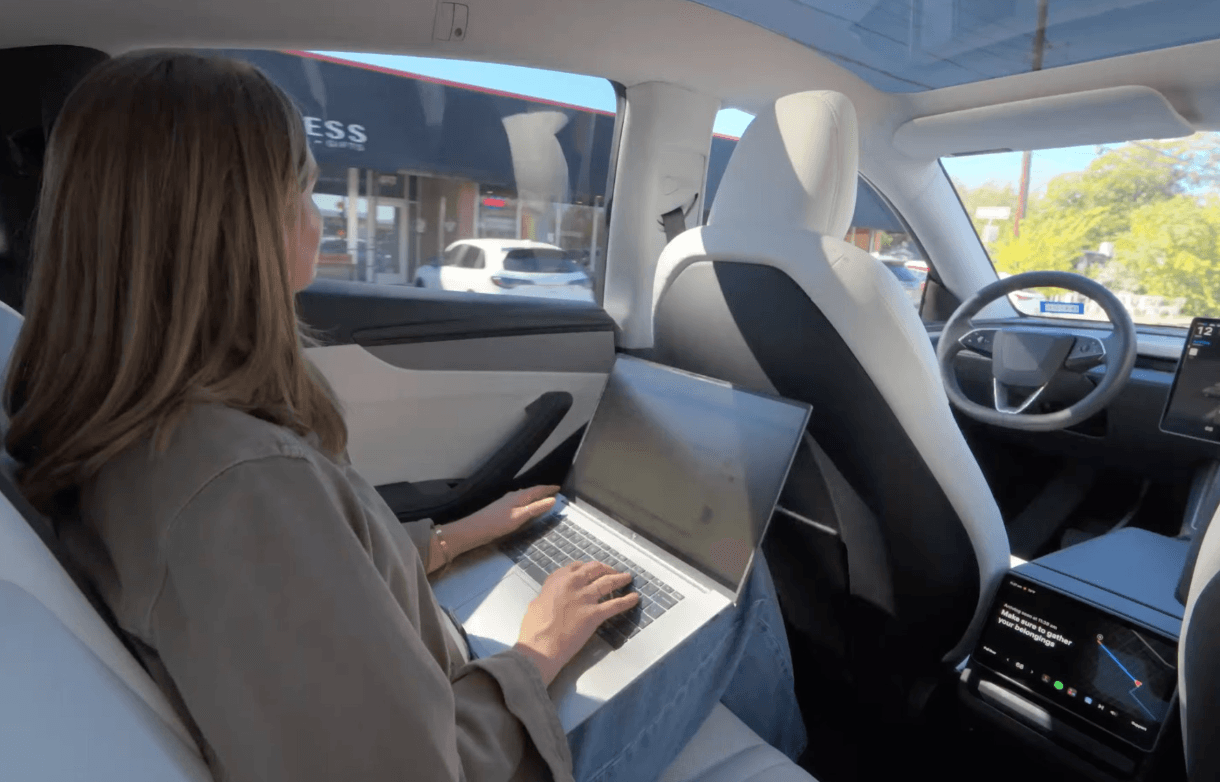
Questo modello ridefinisce di fatto completamente l’attività robotaxi di Tesla. Invece di una piattaforma software con pochi asset, che trattiene una percentuale sulle transazioni di una rete distribuita di proprietari individuali, come fanno le app di ride-hailing, il modello di Gupta descrive qualcosa di più simile a un operatore di mobilità verticalmente integrato: una versione su larga scala di Waymo, anziché la visione peer-to-peer originariamente proposta da Musk.
Perché la proposta originale contava così tanto
Per capire il peso di questa riformulazione, bisogna ricordare quanto la promessa di un reddito passivo sia stata centrale nella narrazione pubblica di Tesla per quasi un decennio. Durante l’Autonomy Day del 2019 dell’azienda, Musk disse direttamente a investitori e proprietari che i veicoli sarebbero stati aggiunti a un’app di ride-hailing ispirata a Uber, consentendo ai singoli proprietari di guadagnare ogni volta che la loro auto non era utilizzata personalmente. Nel 2020 prevedeva che i robotaxi Tesla sarebbero entrati in funzione entro un anno: una scadenza che, come diverse altre prima, non è stata rispettata.
Per anni sono circolate cifre precise sui possibili guadagni. Musk suggerì che una Tesla operativa circa dieci ore al giorno in un mercato urbano molto frequentato potesse generare un reddito annuo significativo, con tariffe intorno a 65 centesimi per miglio; alcune stime indicavano guadagni potenziali per i proprietari compresi tra 10.000 e 50.000 dollari l’anno, a seconda dell’utilizzo e della località. Questi numeri hanno influenzato le decisioni d’acquisto di chi considerava la funzionalità Full Self-Driving un asset destinato a generare reddito in futuro, anziché una semplice comodità. Ecco perché una nota che stima per questo modello un contributo più vicino a 5 miliardi che a 300 miliardi di dollari ha un peso concreto, ben oltre una normale revisione degli analisti.
Cosa ha costruito davvero Tesla
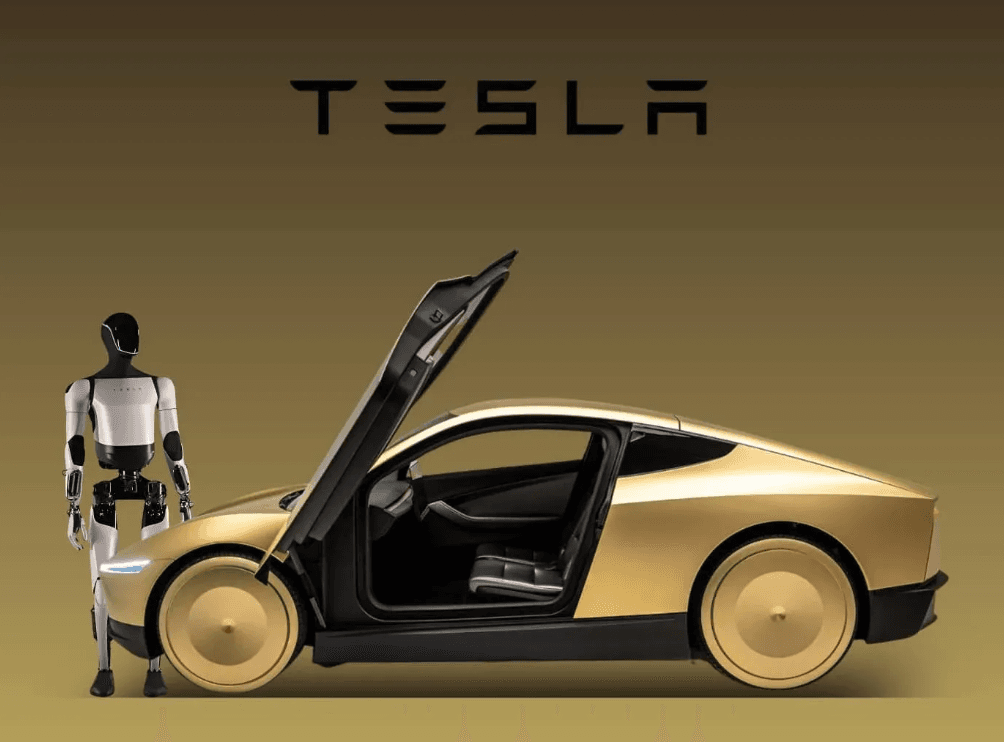
La distanza tra la proposta originale e le previsioni di JPMorgan rispecchia ciò che Tesla ha effettivamente costruito negli ultimi anni, non una preoccupazione ipotetica. Fino a poco tempo fa, Tesla gestiva la propria attività robotaxi direttamente, con una flotta proprietaria: prima usando veicoli Model Y e ora il Cybercab, progettato appositamente, invece di aprire la piattaforma ai singoli proprietari. Il servizio robotaxi è attualmente attivo in sette aree metropolitane degli Stati Uniti e, secondo quanto riportato da 247 Wall St e Yahoo Finance, la produzione del Cybercab è iniziata presso la Gigafactory Texas.
Vale la pena segnalare una novità importante: Tesla ha recentemente aperto la porta agli operatori robotaxi di terze parti, un cambiamento che l’azienda presenta come un modo per ampliare la propria rete. Tuttavia, si tratta di uno sviluppo diverso dal modello originale di reddito passivo per i proprietari, promosso da Musk per quasi un decennio. Gli operatori di flotte di terze parti seguono una struttura completamente diversa rispetto ai singoli proprietari Tesla che iscrivono alla rete la propria auto di tutti i giorni, e nulla nelle notizie recenti suggerisce che questo cambiamento modifichi in modo sostanziale i calcoli di JPMorgan sulla destinazione della maggior parte dei ricavi robotaxi.
Prezzo di --
Perché arriva insieme a risultati finanziari davvero sotto pressione
Le previsioni di JPMorgan non arrivano senza tenere conto dell’attuale quadro finanziario di Tesla, e vale la pena soffermarsi sul momento in cui sono state diffuse. Tesla ha riportato ricavi per 28,24 miliardi di dollari nel secondo trimestre dell’anno fiscale 2026, in aumento del 25,5% su base annua, ma l’utile per azione non-GAAP di 0,33 dollari non ha raggiunto la stima di consenso di 0,54 dollari. Il margine operativo si è ridotto ad appena l’1,4% nel trimestre e il flusso di cassa libero è diventato negativo, attestandosi intorno a -1,09 miliardi di dollari, secondo i dati riportati da 247 Wall St e AOL. Il CFO Vaibhav Taneja ha indicato per il 2026 spese in conto capitale superiori a 25 miliardi di dollari, destinate nello specifico a finanziare l’espansione della flotta: un dato che sottolinea quanto sia ad alta intensità di capitale il modello con flotta di proprietà descritto da JPMorgan, rispetto alla rete con pochi asset inizialmente proposta da Musk.
Anche le stime sugli utili di Wall Street si sono adeguate. Il consenso degli analisti sugli EPS del 2026 è sceso da 2,11 dollari di due mesi fa a 1,77 dollari, con 18 revisioni al ribasso e appena 7 al rialzo negli ultimi 30 giorni. Le azioni Tesla hanno attualmente un rapporto P/E forward pari a 152, un multiplo che richiede agli investitori di scommettere su una crescita futura considerevole, viste le performance attuali degli utili.
Perché JPMorgan non è ancora ribassista sul titolo
Nonostante abbia smantellato una delle narrazioni più durature su Tesla, la posizione di JPMorgan sul titolo non è chiaramente negativa. Nel giugno 2026 la banca ha promosso Tesla da “underweight” a “neutral”, alzando l’obiettivo di prezzo da 145 a 475 dollari per azione, con un aumento del 227%. La scelta di archiviare una specifica tesi rialzista e al tempo stesso alzare notevolmente l’obiettivo di prezzo mette in luce una reale tensione nel modo in cui la banca valuta il titolo: l’obiettivo implica un potenziale apprezzamento significativo rispetto ai livelli di scambio precedenti alla revisione, mentre il giudizio “neutral”, anziché “overweight”, segnala che ai prezzi attuali il titolo non è nemmeno chiaramente sottovalutato.
Questa sfumatura è importante per interpretare correttamente la nota. JPMorgan non sostiene che l’attività robotaxi di Tesla sia priva di valore. Sostiene che il valore si accumula in modo diverso da quanto suggerito per anni dalla comunicazione pubblica dell’azienda: si concentra nel bilancio e nella flotta operativa di Tesla, anziché distribuirsi tra i singoli proprietari di veicoli che avevano acquistato anche sulla base di quella promessa.
Cosa significa per il futuro
Tutto ciò non conferma che l’attività robotaxi di Tesla raggiungerà davvero 320 miliardi di dollari di ricavi entro il 2035: si tratta di una previsione con un orizzonte di quasi un decennio, che dipende dalla capacità di esecuzione, dalle autorizzazioni normative e dalle dinamiche competitive con rivali come Waymo, indicata esplicitamente da JPMorgan come il termine di paragone più appropriato per il futuro. La nota conferma invece un cambiamento strutturale nel modo in cui l’analisi indipendente più dettagliata disponibile prevede che funzionerà l’economia dei robotaxi Tesla, a prescindere da ciò che la proposta originale prometteva agli acquirenti anni fa.
Per gli attuali e potenziali proprietari di Tesla che hanno acquistato la funzionalità Full Self-Driving pensando alla possibilità di ottenere un reddito passivo, questa nota offre finora la quantificazione più chiara di quanto quel risultato specifico sembri ormai distante da ciò che l’azienda ha effettivamente realizzato.
Dove potrebbero emergere i prossimi catalizzatori delle azioni Tesla
Tutto ciò che contiene la nota di JPMorgan è una previsione, non un risultato confermato. La distanza tra ciò che Musk aveva promesso nel 2019 e ciò che l’azienda ha effettivamente realizzato da allora dà un’idea di quanto possano cambiare queste previsioni di lungo periodo sui robotaxi prima che arrivi davvero il 2035.
TSLA è disponibile su WEEX nella selezione Stock Spot 2.0, con acquisto diretto in USDT. È un aspetto pratico da considerare proprio perché una storia con un orizzonte così lungo tende a muoversi in risposta a dati di più breve periodo, ai numeri trimestrali sull’espansione della flotta, alle autorizzazioni normative in nuove aree metropolitane o ad aggiornamenti degli analisti sulla ripartizione tra flotta e rete, anziché a un singolo evento che confermi o smentisca tutto. Il trading su WEEX è supportato da un fondo di protezione di 1.000 BTC reso pubblico, che offre ai trader un livello di sicurezza verificabile mentre assumono posizioni su un titolo il cui P/E forward di 152 incorpora già una parte considerevole della crescita dei robotaxi appena riformulata da JPMorgan. TSLA è disponibile ora su WEEX per chi desidera agire in base all’evoluzione di questa nuova lettura del titolo e al modo in cui continua a influenzarne il'prezzo.
Conclusione
La previsione di JPMorgan secondo cui circa il 98% dei ricavi futuri dei robotaxi Tesla passerà attraverso una flotta di proprietà dell’azienda, anziché una rete di singoli proprietari come quella proposta da Musk già nel 2016, mette di fatto fine a una delle narrazioni più longeve sulle azioni Tesla. Questa nuova lettura arriva insieme a risultati finanziari di breve periodo davvero compressi: un margine operativo dell’1,4% e un flusso di cassa libero negativo nell’ultimo trimestre, mentre la stessa JPMorgan mantiene un obiettivo di prezzo nettamente superiore a quello precedente alla promozione di giugno. La storia di Tesla come azienda non è necessariamente peggiorata. È semplicemente stata quantificata in un modo molto diverso dalle aspettative create inizialmente nei singoli proprietari.
FAQ
1. Che cosa ha previsto esattamente JPMorgan sull’attività robotaxi di Tesla?
L’analista Rajat Gupta ha previsto circa 320 miliardi di dollari di ricavi dai robotaxi Tesla entro il 2035, di cui circa 314 miliardi, pari a circa il 98%, deriverebbero da una flotta di proprietà e gestita da Tesla anziché dai veicoli dei singoli clienti.
2. Che fine ha fatto la promessa originale di reddito passivo legata alla “Tesla Network”?
Secondo il modello di JPMorgan, i veicoli dei clienti iscritti a una rete condivisa contribuirebbero solo per circa 5 miliardi di dollari sul totale di 320 miliardi, una frazione di quanto Musk aveva inizialmente promesso agli acquirenti già nel 2016.
3. Nonostante questa nota, JPMorgan è complessivamente ribassista sulle azioni Tesla?
No. Nel giugno 2026 la banca ha promosso Tesla da “underweight” a “neutral” e ha alzato l’obiettivo di prezzo da 145 a 475 dollari, pur riformulando il modo in cui si prevede che verranno effettivamente distribuiti i ricavi dei robotaxi.
4. In che modo i risultati finanziari attuali di Tesla incidono su questa storia?
Nel secondo trimestre dell’anno fiscale 2026, il margine operativo di Tesla si è ridotto all’1,4%, il flusso di cassa libero è diventato negativo per circa 1,09 miliardi di dollari e l’EPS non-GAAP è risultato inferiore al consenso, mentre le spese in conto capitale previste superano i 25 miliardi di dollari per finanziare l’espansione della flotta.
5. Tesla ha aperto la propria rete robotaxi a operatori di terze parti?
Sì, recentemente. Si tratta però di operatori di flotte di terze parti, non di singoli proprietari che iscrivono i propri veicoli personali: una struttura molto diversa dalla proposta originale di reddito passivo a cui si riferiscono le previsioni di JPMorgan.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

Grayscale presenta tre criptovalute legate all'intelligenza artificiale

Sam Price segue gli eventi economici chiave di questa settimana

I fondi hedge detengono 2 trilioni di dollari di debito statunitense, ma il loro prossimo scambio potrebbe richiedere meno obbligazioni

Piano di finanziamento da 40 miliardi di dollari di SpaceX ostacolato, gli investitori rivalutano i rischi

Crypto: I trasferimenti dal Canada verso tre paesi asiatici aumentano del 141%

Il Regno Unito si prepara a gestire incidenti gravi con agenti AI: quali piani di emergenza servono alle aziende

Rapporto dell'Istituto di Ricerca sulle Comunicazioni della Cina: il consumo medio giornaliero di Token in Cina a giugno 2026 sarà di circa 500 trilioni

Dessa, la voce IA di Block che ride e piange come un umano

Elezioni di metà mandato negli Stati Uniti: quale risultato ottimale per Bitcoin? "Superamento dei 90.000 dollari o crollo a 70.000 dollari"
Kraken vuole essere la tua banca, ma chi proteggerà i tuoi soldi?

Mocuri denuncia la piattaforma di scambio del Baltico, la controversia sui tassi di riferimento per i petroliere si intensifica

Perché gli exchange di criptovalute lasciano la Russia: spiegazione dell'esperto RAKIB

fomo co-fondatore nega il lancio di una piattaforma di emissione di token nell'ecosistema Solana

La Federal Reserve annuncia la decisione sui tassi di interesse giovedì, Walsh tiene una conferenza stampa
Sequestro di criptovalute nel processo penale: nuove regole e problemi irrisolti

Lo studio BCG pone la custodia al centro dei piani delle banche per gli asset digitali

ZachXBT accusa CoinDCX di aver perso 16 milioni di dollari di fondi dei clienti

FCA propone aggiornamenti alle linee guida sui crimini informatici riguardanti controlli sui portafogli e analisi della blockchain
La SEC include la tokenizzazione nell'agenda di esame del 2027

Il proprietario della NYSE sostiene i token azionari 24/7 senza le consuete regole di prezzo di Wall Street

Sam Price parla della crescita economica degli Stati Uniti e delle prospettive sui tassi d'interesse

Il governo svedese vieta ChatGPT e Claude, mantenendo solo Microsoft Copilot

Azioni tokenizzate: perché 22 giganti rifiutano il piano di OKX e ICE

Zondacrypto, sequestrati 11 auto di lusso del valore di 4 milioni di złoty

Scoperta una grave vulnerabilità di sicurezza in daos.fun basato su Solana
Il Bitcoin scende a causa dell'instabilità nei data center AI

Crypto: Il Pentagono vieta ai suoi soldati di scommettere su Polymarket e Kalshi

Chain Theory propone di derivare la costante fine con informazioni quantistiche
Le applicazioni di trading di criptovalute necessitano di una licenza nel Regno Unito, con un periodo di richiesta dal 30 settembre 2026 al 28 febbraio 2027

Il progetto di legge CLARITY negli Stati Uniti ostacolato, Asia e Medio Oriente potrebbero ottenere un vantaggio competitivo
Grayscale presenta tre criptovalute legate all'intelligenza artificiale
Sam Price segue gli eventi economici chiave di questa settimana
I fondi hedge detengono 2 trilioni di dollari di debito statunitense, ma il loro prossimo scambio potrebbe richiedere meno obbligazioni
Piano di finanziamento da 40 miliardi di dollari di SpaceX ostacolato, gli investitori rivalutano i rischi
Crypto: I trasferimenti dal Canada verso tre paesi asiatici aumentano del 141%
Il Regno Unito si prepara a gestire incidenti gravi con agenti AI: quali piani di emergenza servono alle aziende
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


