
暗号資産市場のデレバレッジイベントとは?清算とADLの違い

 Googleで優先ソースとして追加


暗号資産市場のデレバレッジイベントとは?清算とADLの違い
暗号資産市場のデレバレッジイベントとは、トレーダーが自発的に、または強制的なポジション決済によって、レバレッジをかけたエクスポージャーを減らすことです。建玉の減少、証拠金不足による清算、さらに取引所固有の一定条件下では自動デレバレッジ(ADL)が発生することがあります。これらの仕組みには関連性がありますが、それぞれ異なります。通常の清算は担保が不足したポジションを決済します。一方、プラットフォームの通常のリスク管理ではエクスポージャーを十分に吸収できない場合、ADLは反対側にあるトレーダーの利益ポジションを縮小することがあります。
最も誤解を招きやすいのは、ドル建て建玉が減るたびに、それと同額のレバレッジ資金が市場から退出したとみなすことです。ポジションが一つも決済されなくても、価格変動だけでその数値は小さくなります。有用な分析を行うには、価格の再評価、実際のポジション縮小、強制清算の証拠をそれぞれ切り分けてから、レバレッジが「一掃された」と判断する必要があります。
暗号資産におけるデレバレッジとは?
デレバレッジとは、エクイティに対するエクスポージャーを減らすことです。トレーダーはポジションの一部を決済する、証拠金を追加する、またはその両方を組み合わせることで実現できます。
単純化した取引口座の場合:
2,000ドルのエクイティで10,000ドルのエクスポージャーを支えるトレーダーの実効レバレッジは5×です。エクイティを変えずにエクスポージャーを6,000ドルに減らすと、この比率は3×に下がります。
ポジションを決済しなくても、担保を追加すればレバレッジを引き下げられます。これは、建玉が未決済のポジションを追跡するものであり、それを支える担保を追跡するものではないため重要です。CoinGlassは建玉を、取引高とは異なる、未決済かつ未決済処理されていない契約として定義しています。
そのため、建玉が同じ2つの市場でも、レバレッジの状況は大きく異なることがあります。一方には十分な担保があるポジションが多く、もう一方には薄い証拠金余力に依存するポジションが多いかもしれません。
逆のことも起こり得ます。口座エクイティがそれ以上の速さで減少すると、想定元本エクスポージャーが低下していても実効レバレッジは上昇します。
当初、2,000ドルのエクイティに対して10,000ドルの価値があるポジションを考えてみましょう。不利な値動きの後、エクスポージャーが9,000ドルの価値になり、エクイティが1,000ドルまで下がったとします。実効レバレッジは5×から9×に上昇しています。
ポジション価値が小さくなっても、必ずしもポジションの安全性が高まったとは限りません。
自発的なデレバレッジ、清算、ADLはどう違う?
違いは、誰が縮小を開始するか、どの口座が影響を受けるか、そしてなぜポジションが決済されるかにあります。
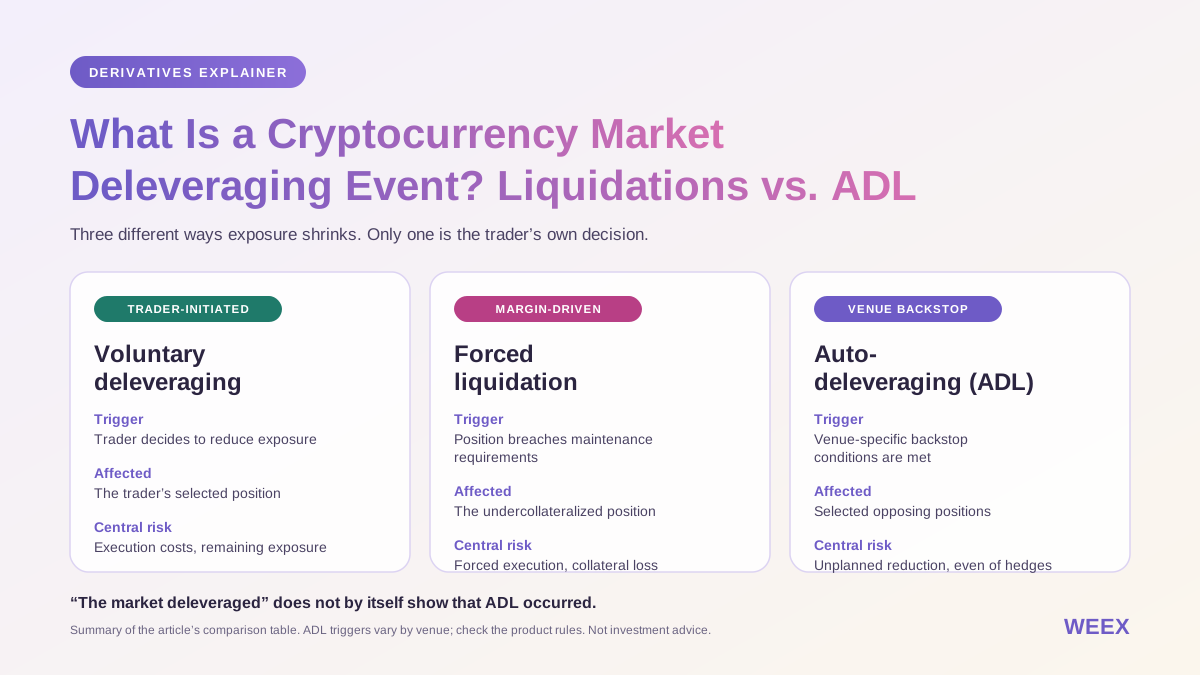
自発的なデレバレッジは、トレーダー自身の判断によるものです。通常の清算は証拠金不足への対応です。ADLは反対側のポジションに影響を与えることがある、プラットフォームのリスク管理メカニズムです。
| 仕組み | 主な発生要因 | 影響を受けるポジション | 主なリスク |
|---|---|---|---|
| 自発的なデレバレッジ | トレーダーがエクスポージャーの縮小を決定 | トレーダーが選択したポジション | 執行コストと残存エクスポージャー |
| 強制清算 | 口座またはポジションが維持要件に抵触 | 担保が不足したポジション | 強制執行と担保の損失 |
| 自動デレバレッジ | 取引所固有のバックストップ条件を満たす | 選定された反対ポジション | 利益を生むヘッジを含む、意図しないポジション縮小 |
WEEXのADLに関する説明では、リスク準備金で清算されたエクスポージャーを十分に引き受けられない場合に、相手方のポジションを縮小するとしています。正確な発動条件や手順は、該当する商品のルールを確認してください。(WEEXヘルプセンター)
ニュース記事で「市場のデレバレッジが起きた」と報じられても、ADLが発生したことの証明にはなりません。取引所レベルのADLを裏付けるには、プラットフォームからの告知、ADLの執行記録、または相手方ポジションの縮小を示す記録など、より具体的な証拠が必要です。
清算カスケードはどのように始まる?
清算カスケードとは、強制的なポジション決済がさらなる価格下落を引き起こし、追加の清算につながるフィードバックループです。
ロングポジションに偏った市場では、最初の下落によって口座エクイティが減少します。維持要件に近づいたポジションは、清算の対象になりやすくなります。すると清算エンジンが、そのエクスポージャーの縮小または決済を試みます。
執行可能な買い注文が限られている場合、こうした決済が価格をさらに押し下げることがあります。より多くの口座が証拠金の基準に抵触し、強制決済の第2波が発生します。
ショートスクイーズでは逆の動きが起こります。価格上昇がショートポジションに損失を与え、強制的なショート決済が買い需要を生みます。
重要な変数は、実際に執行可能な流動性です。市場の日次出来高が大きくても、突然のショック時には現在価格付近の板が薄いことがあります。
レバレッジの表示より証拠金余力が重要な理由
単純化した10,000ドルのロングポジションを1,000ドルの証拠金で支える場合、開始時のレバレッジはおよそ10×です。5%の不利な値動きがあると、手数料とファンディングを除き、取引損失はおよそ500ドルとなります。
この損失で失われるのは、当初の証拠金の5%ではなく、その半分です。
維持要件やその他の費用があるため、一般に清算は口座の資金がすべて尽きる前に発生します。WEEXの清算に関する説明では、維持証拠金の基準と段階的なリスク縮小プロセスが示されており、一律に「先に100%を失う」というルールではありません。(WEEXヘルプセンター)
正確な清算価格は、契約、ポジション区分、証拠金モード、担保、その他の口座条件によって異なります。単純なレバレッジ計算は、プラットフォームの最新のリスク計算の代わりにはなりません。
--価格
契約が決済されていないのにドル建て建玉が減るのはなぜ?
ドル建て建玉は、ポジション数量と評価額を組み合わせたものです。基準資産の乗数が固定された単純なリニア契約の場合:
つまり、基準資産のエクスポージャーが変わらなくても、価格が下がればドル建て建玉は機械的に減少します。
以下の仮定上の例で、それぞれの影響を切り分けてみましょう。
| 測定項目 | 変動前 | 変動後 |
|---|---|---|
| 参照価格 | 100ドル | 80ドル |
| 未決済の基準資産エクスポージャー | 100,000単位 | 90,000単位 |
| ドル建て建玉 | 1,000万ドル | 720万ドル |
ドル建て建玉は28%減少していますが、未決済の基準資産エクスポージャーの減少は10%です。
価格変動を先に計算すると、280万ドルの減少は次のように分解できます:
第1の要素は価格の再評価です。第2の要素は、期末価格で評価したエクスポージャーの減少です。
この分解は会計上の慣例です。計算順序を逆にすると、相互作用分の割り振りが変わります。ただし、基準資産エクスポージャーが10%減少したという観測結果は変わりません。
実用的な調整方法
契約の仕組みが対応している場合、エクスポージャー比率は次のように計算できます:
ここでは:
したがって、エクスポージャーは開始時の90%です。
この簡易計算は、すべての商品に適用できるわけではありません。インバース契約、ドル建て契約価値が固定された商品、乗数の変更、市場をまたぐ集計には、それぞれ固有の仕様が必要です。
妥当な見出しは「ドル建て建玉が28%減り、同等条件で比較した基準資産エクスポージャーが10%減少した」であり、「レバレッジ資金の28%が退出した」ではありません。

建玉の減少は強制清算の証拠になる?
いいえ。建玉の減少から未決済契約の減少を確認するには、測定単位と方法を考慮する必要があります。それだけでは、契約がなくなった理由は分かりません。
トレーダーが自発的に決済することもあれば、契約が満期を迎えること、エクスポージャーが別の商品や取引所に移ることもあります。
CMEの教育資料では、満期日が決まった先物ポジションの決済と、エクスポージャーを期先の契約にロールすることを区別しています。そのため、満期を迎える契約の建玉が減少する一方で、別の場所ではエクスポージャーが維持されている場合があります。
無期限契約には通常、予定された満期の仕組みはありませんが、集計データには無期限契約と限月先物が混在することがあります。チャートに何が含まれているかを確認してください。
清算総額と建玉の変化は同じではない
清算額は通常、一定期間に強制決済されたと報告されたポジションの想定元本を示します。建玉の変化は、2つの時点における未決済エクスポージャーを比較したものです。
既存ポジションが清算されるのと同じ期間に、新たなポジションが建てられることもあります。強制決済と同時に自発的な決済が発生することもあります。また、期間中にドル建て評価額が変動する場合もあります。
そのため、報告された清算額と建玉の純減少額は一致するとは限りません。
どちらの数値も、失われた担保、取引所の収益、または業界から引き出された現金と自動的に一致するわけではありません。
データ品質も制約となります。GiagkiozisとSaidによる調査では、2023年の2つの期間における取引所のデータ配信を分析し、報告された建玉や清算メッセージに不整合が確認されました。この過去の調査結果は慎重な検証が必要であることを示していますが、現在のすべてのデータ配信が不正確だと証明するものではありません。
市場のデレバレッジはいつADLになる?
通常の清算処理や適用される準備金の仕組みでは、取引所のルールに基づいて問題のあるエクスポージャーを十分に吸収できない場合、ADLが関係してきます。
単にストップロスを迅速化したものではありません。
ストップロスはトレーダーの指示に従います。清算は証拠金不足に対応します。ADLは、より広範なリスク管理上の問題に対処するため、選定された反対ポジションを縮小します。
重要なのは、ADLが発生する前に準備金が文字どおりゼロになるとは限らないことです。OKXが公開しているルールには、あらかじめ設定されたセキュリティ基金のしきい値と、一部のプレマーケット商品に適用される追加条件が含まれています。また、同社の説明では、マーク価格と破産価格の取り扱いも区別されています。
これらは各取引所固有の規定であり、共通の業界基準ではありません。
市場が不安定なときに、デリバティブの利益ポジションを頼りにする前に、適用される選定方法、決済処理の可能性、通知手順を理解しておきましょう。
利益が出ているヘッジがADLで縮小されることはある?
あります。別のエクスポージャーを保護している場合でも、取引所のADLルールによって利益が出ているデリバティブポジションが選ばれることがあります。
実務上の影響として、ポートフォリオに残る方向性エクスポージャーが変わります。
仮に、ある資産を100単位保有し、100単位をカバーするリニア型デリバティブのショートポジションを持つポートフォリオを考えます。ベーシス、ファンディング、コストを無視すれば、エクスポージャーはおおむね相殺されます。
価格が80ドルの場合:
| ポジション | エクスポージャー |
|---|---|
| 現物保有 | +100単位 |
| デリバティブのショート | −100単位 |
| 概算のネットエクスポージャー | 0単位 |
ADLによってショートが40単位縮小したとします。ポートフォリオは現物を+100単位、デリバティブを−60単位保有することになり、ネットで40単位のロングエクスポージャーが残ります。
その後、価格が80ドルから70ドルに下落した場合、追加の方向性影響はおよそ次のとおりです:
この計算が示すのは、縮小後の価格エクスポージャーです。ADLの執行そのものによって実現した損益や決済条件は含みません。
実務上の教訓は明快です。予期せぬポジション縮小の後は、ポートフォリオ全体を再計算してください。以前はヘッジされていた戦略が、今はヘッジされていない可能性があります。
不足したポジションをすぐに建て直すことも、新たな取引です。スプレッド、流動性、ファンディング、プラットフォームの制限が大きく変わっているかもしれません。

過去のデレバレッジイベントから何が分かる?
2025/10/10の事例は、清算総額、建玉の変化、局所的な価格形成の状況を分けて検討すべき理由を示しています。
CoinDesk Dataの振り返り記事は、24を超える時間における想定元本ベースの清算額を約190億ドルと報告し、集計されたドル建て建玉がそれを大きく上回る額だけ減少したことも示しました。また、取引所間で価格形成が分断された状況も記録しています。これらは過去の観測結果であり、2026/10/26の数値ではありません。
この不一致は分析上有用です。見出しにある数値を一方からもう一方へ単純に差し引いても、自発的な退出の信頼できる推定値にはならないことを示しています。
また、市場ストレス時には、広範な参照価格と、特定の取引所で実際に約定できる価格が乖離することも示しています。世界全体の集計データでは影響が小さく見えても、ポートフォリオが特定市場で流動性の問題に直面することがあります。
重要なのは、清算イベントの規模について結論を出す前に、市場、時間枠、測定方法を特定することです。
デレバレッジが終わりつつあるか、どう判断する?
デレバレッジイベントの終了を確認できる単一の指標はありません。
建玉の減少ペースが鈍化している場合、強制決済が落ち着いている可能性があります。一方で、新たなポジションが積み上がる前の一時停止や、次の売りの波が来る前兆である可能性もあります。
複数の観測結果を組み合わせるほうが、より有用な評価になります。
| 観測項目 | 評価に役立つ点 | それだけでは証明できないこと |
|---|---|---|
| 契約数または基準単位ベースの建玉が安定 | ポジション縮小のペースが落ちている可能性 | 残存ポジションに十分な担保があること |
| 清算活動が落ち着く | 報告された強制決済が減っていること | 報告がすべて網羅されていること |
| スプレッドが縮小し、板の厚みが改善 | 執行環境が回復していること | 価格が持続的な底に達したこと |
| 現物需要が売りを吸収 | 買い手が供給を受け止めていること | 需要が持続すること |
| ファンディングが極端な水準から戻る | 無期限契約の価格圧力が和らいでいること | 方向性の転換が差し迫っていること |
観測の順序も重要です。執行環境の改善を伴う安定化は、板が空の状態での反発よりも説得力があります。
ファンディングにも背景を踏まえた解釈が必要です。プラス幅の縮小は、ロングエクスポージャーへの需要低下を示すことがあります。マイナスのレートは、弱気ポジションやヘッジ需要を伴う場合があります。どちらも自動的に買いシグナルとなるわけではありません。
レバレッジのリセットによって脆弱性の一因が減っても、現物需要の弱さ、担保の問題、より広範な経済的圧力は解消されないことがあります。
デリバティブ市場が落ち着いたことと、市場の底が確認されたことは同じではありません。
WEEXでエクスポージャーを確認するには?
WEEXで有用な確認を行うには、レバレッジを追加する機会を探すのではなく、ポジションのリスク条件から確認を始めます。
WEEX先物市場ページで該当商品を探し、現在の契約情報と取引画面を確認してください。WEEX先物取引ビギナーズガイドでは、注文パネルとポジション管理機能の概要を紹介しています。
保有中のポジションについては、想定元本、裏付けとなる証拠金、推定清算価格、選択した証拠金モードを併せて確認してください。レバレッジ設定を下げることと、保有契約数を減らすことは必ずしも同じではありません。
保護注文のトリガー基準も確認してください。急激な価格乖離時には、最終価格を基準とするトリガーとマーク価格に基づくリスク計算が異なる挙動を示すことがあります。注文が発動しても、実際に約定する必要があります。
WEEXの清算プロセスの説明とADLの解説では、リスク管理の異なる段階を扱っています。両方を読むことで、自身の証拠金状況による縮小と、相手方ポジションの縮小を区別しやすくなります。
WEEXトラストセンターでは、準備金と保護基金に関する情報を確認できます。基金の保有状況や準備金の開示は、個々の先物ポジションが清算または縮小されないという保証ではありません。同ページには、保護の適用が該当する規約、適格要件、除外事項に従うと記載されています。
有用なデレバレッジ報告に必要な情報は?
信頼できる報告は、読者が中心となる主張を再現できる内容であるべきです。
まず、観測期間とタイムゾーンを明記します。説明なしに、4時間の清算総額を24時間の建玉変化と比較してはいけません。
次に、対象商品の範囲を特定します。無期限契約と限月先物を分け、測定方法が異なる場合はリニア契約とインバース商品を区別します。
3つ目に、比較可能な単位を用います。可能であれば、ドル建て建玉と併せて契約数または基準単位のエクスポージャーも示します。取引所データの対象範囲に追加、除外、欠落があれば記録してください。
4つ目に、観測事実と解釈を分けます。「報告されたロングの清算が増加した」は観測事実です。「弱いロングはすべていなくなった」は、その統計だけでは証明できない、はるかに強い主張です。
最後に、どのような状況なら結論が変わるかを説明します。流動性が改善しないまま建玉が再び増えること、現物の売りが続くこと、担保へのストレスがさらに強まることなどは、当初の安定化の見立てを覆す可能性があります。
こうした報告の規律を守ることで、劇的な清算総額の提示に根拠のない価格目標を添えるよりも、有用な説明になります。
WEEXの見解:残存するエクスポージャーを測る
暗号資産市場のデレバレッジイベントは、清算ダッシュボードに表示される大きな赤い数値だけでなく、ポジション、担保、執行環境の変化として捉えるのが適切です。
優れた分析では、実際にどれだけのエクスポージャーが決済されたのか、価格変動によって報告額がどれだけ変わったのか、残ったポジションがさらなるストレスに耐えられるのか、という3つの問いを切り分けます。
ADLはさらに別の側面を加えます。相場の方向性を正しく予測していても、利益の出ているデリバティブポジションが維持されるとは限りません。また、予期しない縮小によって、以前はヘッジされていたポートフォリオがエクスポージャーを抱えることがあります。
当社の見解では、「レバレッジが一掃された」という主張は、証拠を必要とする仮説として扱うべきです。契約エクスポージャー、証拠金の耐性、実際に執行可能な流動性が裏付けるまでは、結論を出すのは時期尚早です。
よくある質問
1. 暗号資産市場のデレバレッジイベントとは?
自発的なポジション変更、強制清算、その他のリスク管理措置によって、レバレッジをかけたエクスポージャーが縮小する期間のことです。ドル建て建玉の減少だけでは、実際のポジション縮小額を測るには不十分です。
2. デレバレッジは清算と同じ?
いいえ。清算は、エクスポージャーを強制的に縮小する方法の一つです。トレーダーはポジションを決済したり、維持要件に抵触することなく担保を増やしたりして、自発的にデレバレッジすることもできます。
3. 利益が出ているのに自動デレバレッジされることはある?
あります。取引所のルールによっては、通常の清算処理や準備金の仕組みでは問題のあるエクスポージャーを十分に吸収できない場合、利益が出ている反対ポジションがADLで縮小されることがあります。
4. 建玉の減少は市場の底を意味する?
いいえ。未決済ポジションが減っていることを示す場合はありますが、価格の再評価、満期、商品の移行も数値に影響します。持続的な回復には、需要、担保の状況、流動性も関係します。
5. ポジションの決済が清算かADLかを確認するには?
執行ラベル、ポジション履歴、通知、該当する取引所のルールを確認してください。通常、清算は自身の証拠金状況に関係し、ADLは相手方に対するリスク管理措置です。記録から仕組みを特定できない場合は、サポートに問い合わせてください。
出典
| 出典 | 参照した資料 |
|---|---|
| CoinGlass | 建玉の定義と計算方法に関する概念 |
| CME Group | 先物の満期、相殺、ロールオーバー |
| Giagkiozis and Said | 無期限スワップにおける建玉と取引高の整合性、改訂2024/04/04 |
| CoinDesk Data | 2025/10/10の市場イベントに関する振り返り、公開日2025/10/28 |
| OKX | ADLの発動条件とポジションの取り扱い、更新日2026/08/11 |
| WEEXの清算プロセス | 維持証拠金とリスク縮小手順 |
| WEEXのADLガイド | 相手方に対する自動デレバレッジの仕組み |
| WEEXトラストセンター | 準備金情報と条件付きの保護適用範囲 |
出典の確認日:2026/10/26。数値を用いた取引例は仮定上の計算です。
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

FissionがPanteraのリードで1000万ドルを調達、トークン化ファンドに即時退出経路を提供

Zanoが第6回ハードフォーク前にブロックチェーンをロールバックし、約1か月分のオンチェーン取引記録を削除
米国、国債需要の喚起に向けドル建てステーブルコインの海外展開・普及を検討

ハイパーリキッド、ペイワードを通じて米国の無期限先物を議論

ビットコイン急落、金は最高値更新、ドル崩壊が進行中
フランクリン・テンプルトン、シンガポールでトークン化マネー・マーケット・ファンド立ち上げの承認を取得

イーサリアム財団、1兆ドル規模のセキュリティ構想を発表

イーサリアム価格の目標は4,200ドル、兆ドル規模のセキュリティ強化策が始動

MultiBank、数十億ドル規模のデジタル資産エコシステムをローンチ
Quant(QNT)仮想通貨はなぜ今日上昇?価格と出来高が実際に示すもの
Quant(QNT)はなぜ今日上昇しているのでしょうか?価格と出来高のデータ、銀行との提携時系列、トークン需要に関する前提、取引前に確認すべきリスクを解説します。
仮想通貨のトレンチングとは?取引スラング、トークンのリスク、売却コスト
仮想通貨のトレンチングとは?スラングやトークンの確認方法、流動性リスクを解説。トークン価格が上昇しても、取引コストによって損失が出る場合があります。

ノースカロライナ州の暗号資産キオスク返金法:対象者と適用時期は?
ノースカロライナ州の暗号資産キオスク返金法について、2027/01の施行日、返金対象者、報告期限、被害者が保管すべき書類を解説します。
キムチ・クリプトトレーダーとは?年齢、本名、トレードの経歴
キムチ・クリプトトレーダーとは?年齢、クレイトン・キムという名前、トレードの経歴、利益の主張、Pump.funとのパートナーシップについて、判明している情報を確認します。
Amazonの300万データセンター契約:Amazon(AMZN)と300万(MMM)の株価にとって何を意味するか
Amazonの300万データセンター契約、60億ドルの権利確定条件、潜在的な希薄化、そしてこの合意がAMZNとMMMの株価に与える可能性のある影響を評価します。
CoreWeave vs. Nebius株:AIクラウド事業の資金調達リスクがより大きいのは?
CoreWeaveとNebiusの株を、負債、キャッシュフロー、顧客からの前払い、希薄化の観点から比較し、どちらのAIクラウド事業がより大きな資金調達リスクに直面しているかを評価します。

Messari(メッサーリ)とは?仮想通貨リサーチ、Blockworksとの統合、投資家向けツール

マイヤー・クリプキーはウォーレン・バフェットにどう投資したのか?長期投資から学ぶ教訓
ビットコイン(BTC)マイニングの収益性:難易度上昇でマイナーの売りが加速するのか?
Ethena(ENA)はなぜ上昇しているのか?価格回復、USDeの成長、トークンのリスク

企業はなぜAI支出を削減しているのか?AI株にとって何を意味するのか
XRP(XRP)価格予想:BarriCの750ドル目標は時価総額の検証を通過できるか?
XRPの価格予想:BarriCの750ドル目標、時価総額の計算、次のブルランのシナリオ、トークン需要、そして5ドルまでの回復を支える要因を検証します。
新型テスラ・ロードスターのスペックはテスラ(TSLA)株に何を意味するのか?
新型テスラ・ロードスターのスペック、予約金、2028年の生産計画を解説。発表がテスラ株や将来の利益にどのような影響を与える可能性があるのかも考察します。
Quant(QNT)価格予想 2026~2030年:銀行での採用は500ドルへの回復を後押しするか?
WEEX TradFi週間レビュー:半導体関連コントラクトは下落、AppleとCoinbaseは上昇
WEEX TradFi週間レビュー:AppleとCoinbaseが上昇する一方、半導体関連コントラクトはSPYを下回りました。リターン、買い動向、レバレッジETF商品のリスクを比較します。
アルトコインシーズン到来?WEEXの中央値リターンが横ばいの中、63%のアルトコインがビットコイン(BTC)を上回った理由
WEEXのアルトコイン週間レビュー:中央値リターンが横ばいの中、63%のアルトコインがビットコインを上回りました。相対的な強さ、ランキングの限界、アルトコインシーズンの兆候を解説します。
ビットコイン (BTC) 週間見通し:WEEXの現物・先物の買い動向が乖離するなか、価格は下落
WEEXのデータに基づくビットコインの週間見通しです。確定週と途中経過の週、現物と先物の買い動向、トレーダーのポジション指標から読み取れることの限界を比較します。
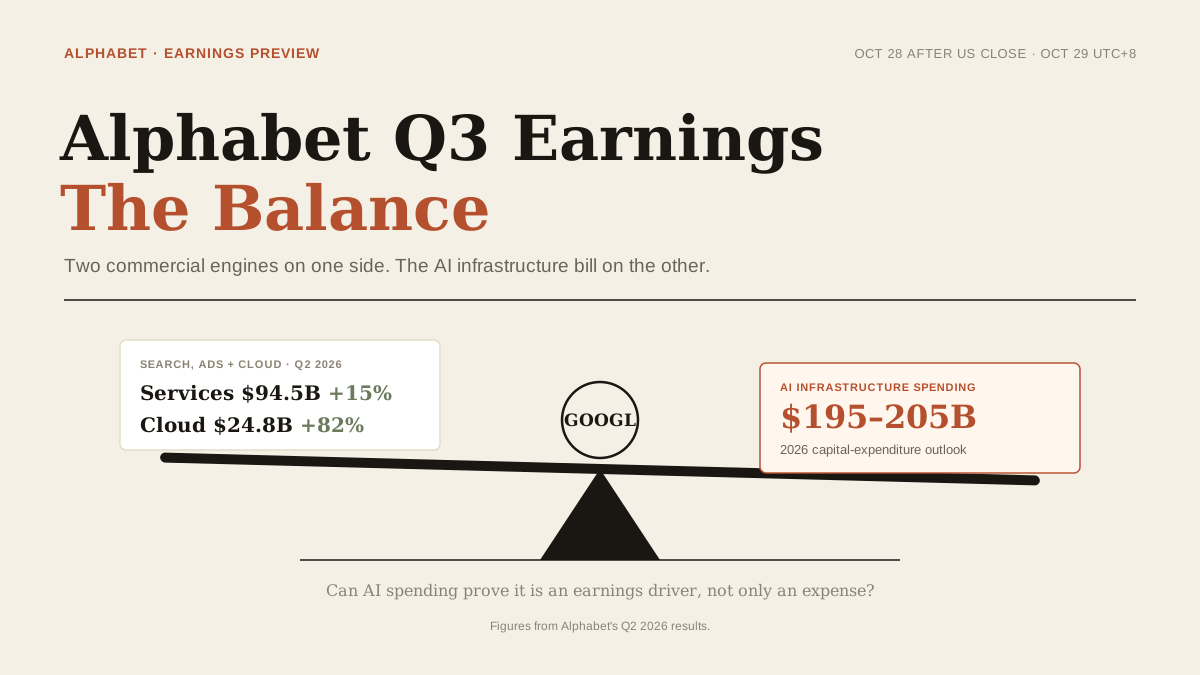
Alphabet決算前のGoogle株:AI投資と検索成長はGOOGLを支えられるか?
Alphabetは10/28に2026年第3四半期決算を発表します。GOOGL株を左右する検索、Google Cloud、AI投資、業績見通しのシグナルを確認しましょう。
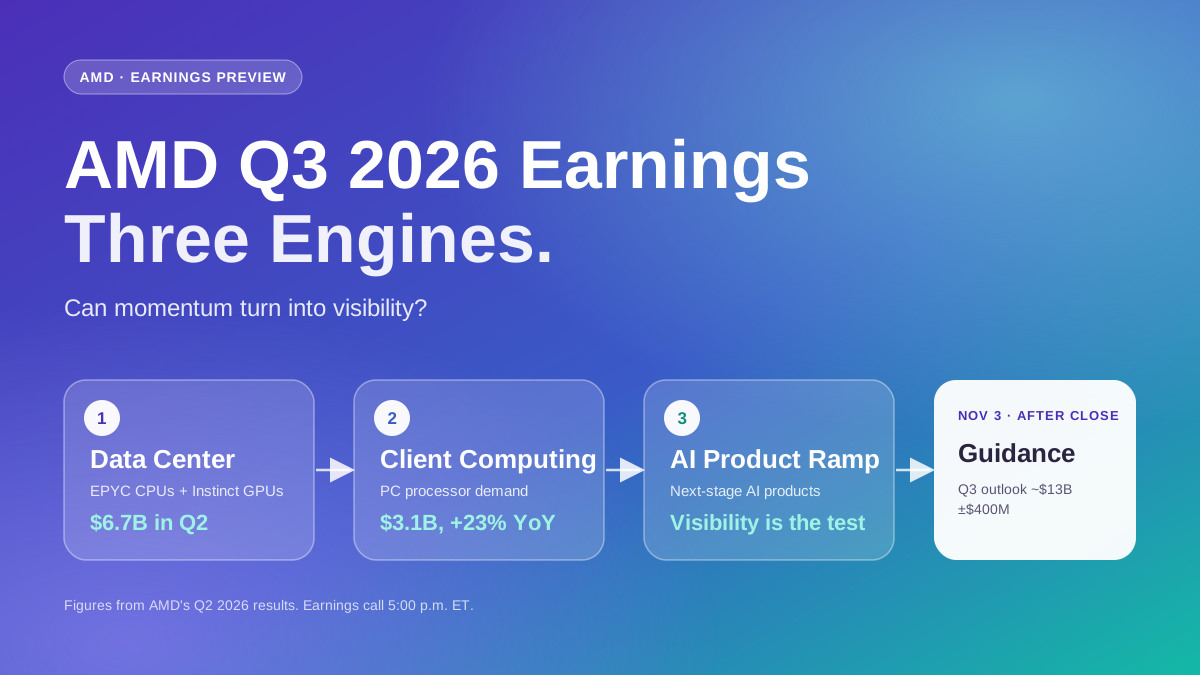
AMDの2026年第3四半期決算を前に:売上高、AI需要、注目すべき主なリスク
AMDは11/03に2026年第3四半期の決算を発表します。AMD株の動向を左右する可能性があるデータセンター、AI需要、利益率、業績見通しのシグナルを確認しましょう。
DIMO(DIMO)の仮想通貨はなぜ上昇しているのか?車両データの有用性、トークン供給量、流動性リスクを解説
DIMOはなぜ上昇しているのでしょうか?車両データの有用性、DIMOの報酬変更、トークン供給量、FDV、流動性リスク、そして実際の普及を裏付ける証拠について解説します。
モナド(MON)の暗号資産が今日注目されている理由は?プライバシーアップデートへの期待と11月のトークンアンロック
なぜ今日、モナド(MON)が注目されているのでしょうか?プライバシーアップデートへの期待、Openエコシステムの勢い、11/24のアンロック、供給リスク、MON先物を分析します。


