
AI減速後、CapExとテクノロジー株の論理は変わるのか?

 Googleで優先ソースとして追加


原文タイトル: The bottleneck isn't the model. It never was.
原文著者: Saket Mehrotra, Beta to Alpha
編者按:最近、OpenAIとAnthropicで事前訓練に従事していたJacob CoxonがAnthropicを退職し、先進的なAIラボがモデルの能力の向上を制限するように調整することを公に呼びかけました。Anthropicの整合科学責任者Evan Hubingerは、その後、Coxonのリスクに関する主要な判断に同意し、今後10年間でAIが人類を絶滅させる確率を10%以上と見積もっていると応じました。
この議論は「AI減速」を倫理的な問題から資本市場へと推し進めています:もし最前線のラボが本当にモデルの開発を遅らせるなら、過去数年にわたって上方修正されてきたAIの資本支出も転機を迎えるのでしょうか?AIの物語に依存して評価プレミアムを得ているテクノロジー株は、再評価が必要になるのでしょうか?
Beta to Alphaの著者Saket Mehrotraは、「The bottleneck isn't the model. It never was.」という記事の中で、ラボがAIリスクを懸念することと、インフラ投資の冷却は同じではないと述べています。各社が競争で遅れを取ることを心配している限り、安全への不安は計算能力への投資を引き続き促進する可能性があります。一方で、産業のボトルネックはGPU、HBM、先進パッケージングから電力と電力網へと徐々に移行しています。
これはAI減速が市場に全く影響を与えないことを意味するわけではありません。より正確には、影響は減速がどのレベルで発生するかに依存します:もし安全テストを延長し、モデルのリリースを遅らせるだけなら、CapExは必ずしも減少しないでしょう;もし政府がトレーニングクラスター、チップ供給、またはデータセンターの電力を直接制限するなら、全体の投資フレームワークは根本的に変わる可能性があります。
以下は原文の翻訳です:
Jacob CoxonがXで退職声明を発表し、先進的なAIラボに能力競争の緩和を呼びかける
Jacob Coxonの退職は、再び先進的なAIのリスクを前面に押し出しました。
Coxonは、OpenAIとAnthropicが自己改善できるスーパーインテリジェンスを開発する競争をしているが、十分に責任ある安全対策を講じていないと考えています。これは外部の批評者からの孤立した声ではありません。Anthropicの整合科学責任者Evan Hubingerは、その後、Coxonの主要な判断に同意し、今後10年間でAIが人類を絶滅させる確率が10%を超えると公に述べました。この関連の発言はWIREDなどのメディアでも報じられました。
しかし、投資家にとっては、もう一つの問題がより直接的かもしれません:現在、先進的なラボが減速について議論を始めている中で、テクノロジー企業のAI資本支出も減少するのでしょうか?
Mehrotraは、少なくとも現段階では、両者の間に直接的な等号を引くことはできないと考えています。AIの安全に関する議論はモデルとラボのガバナンスのレベルで発生しており、今回のCapExサイクルの制約はすでにチップ、パッケージング、電力、データセンターなどの物理的インフラに徐々に移行しています。
競争に負けることを心配すればするほど、ラボは減速しにくくなる
Coxonの説明によれば、先進的なラボはリスクを認識していないわけではありません。本当の問題は、どのラボも率先して速度を落とすことを望んでいないことです。
その背後にあるゲーム理論はこうです:もしあるラボが減速を選択すると、他の安全意識が低い競争相手がより強力なモデルを先に開発する可能性があります。慎重でない競争相手に先を越されるくらいなら、リソースを投入し続けて自分がリーダーになり、より安全な方法で技術を制御する方が良いのです。
著者の見解では、この考え方は資本支出の縮小に転換するのは難しく、むしろ軍拡競争を強化する可能性があります。ラボが決定的な技術競争に参加していると信じれば信じるほど、GPUの調達、トレーニングクラスター、データセンターへの投資を削減することは難しくなります。
したがって、安全への不安とCapExの成長は同時に存在する可能性があります。これは自己強化の循環を形成する可能性すらあります:ラボはAI能力の急速な向上を心配し、競争相手に遅れを取ることを恐れてさらに多くのリソースを投入し、能力競争をさらに加速させるのです。
これは著者が業界のゲーム構造を説明するものであり、企業の資本支出計画が確認された結果ではありません。この論理が成立するかどうかを判断するには、主要なクラウドプロバイダーとAIラボが実際の調達や建設計画を調整し始めるかどうかを観察する必要があります。
モデルの減速は、インフラサイクルの終了を意味しない
Mehrotraの第二の判断は、AI産業の核心的なボトルネックが何度も移行しており、そのたびに資本集約度が高まっているということです。
最初にモデルのトレーニングを制限していたのはGPU供給とチップの割り当てでした。その後、ボトルネックはHBMの高帯域幅メモリと先進パッケージングに移行しました。現在、電力供給、電力網への接続、データセンターの建設が迅速に解決するのが難しい制約となっています。
チップとパッケージング能力は生産ラインを拡張することで緩和できますが、電力問題は通常、発電施設の建設または再稼働、ガスタービンや変圧器の能力の増強、送電および系統接続システムのアップグレードを必要とします。このようなプロジェクトは投資規模が大きく、建設期間も長いため、ソフトウェアのアップグレードだけでは解決できません。
したがって、最前線のモデルのリリース頻度が低下しても、すでに契約されたチップの注文、電力調達契約、データセンター建設プロジェクトは直ちに停止するわけではありません。モデルの開発とインフラの建設の間には時間差があり、CapExは通常、世論や研究開発のペースに応じて変わることはありません。
同時に、減速が必ずしも計算能力の需要の自然な減少を意味するわけではありません。より長い安全テスト、より複雑な推論プロセス、そして既存モデルの企業や消費者シーンへの展開は、依然として大量の計算リソースを消費する可能性があります。
著者はこのように考え、投資家はソーシャルメディア上で最も激しい議論が行われているモデル層だけに注目すべきではなく、今後18か月で形成される新たなボトルネックを探すべきだと述べています。この枠組みに従えば、現在より注目すべき稀少資源は「モデルインテリジェンス」から電力およびその関連インフラへと移行しています。
AIテクノロジー株は全体的な上昇から分化へ
もしモデルの減速がCapExの停止を意味しないなら、それがテクノロジー株に与える影響は単純な全面的なネガティブではなく、むしろ産業チェーンの再評価を反映する可能性があります。
まず、最前線のモデルの持続的な飛躍と製品の迅速な収益化に依存している企業は、影響を受けやすいかもしれません。一旦モデルのイテレーションが遅くなると、市場は収益の成長率、商業化のペース、評価倍率の仮定を調整する必要があるかもしれません。
次に、GPU、ネットワーク機器、電力供給、冷却、データセンターのリソースを掌握している企業は、注文の論理が必ずしも同時に悪化するわけではありません。クラウドプロバイダーが依然としてインフラを拡張しているか、計算能力のボトルネックが電力セクターに移行し続ける限り、関連投資は強い慣性を保つ可能性があります。
第三に、市場はトレーニングと推論を区別する必要があります。たとえラボが超大規模な最前線のトレーニングを制限するように調整しても、既存モデルの推論需要、企業の展開、AIアプリケーションの普及は依然として計算能力の消費を促進する可能性があります。その時、CapExは構造的な変化を起こす可能性があり、急激な縮小ではなくなるでしょう。
これは、AI減速が最初に変えるのはテクノロジー業界全体の成長方向ではなく、異なる資産が同じAI評価論理を共有する状況である可能性が高いことを意味します。過去には、モデル企業、クラウドプロバイダー、半導体企業、電力インフラ供給者がAIの物語からプレミアムを得ていました;もしモデルの能力競争が緩むなら、市場は技術の先進性、商業化能力、注文の履行をより厳密に区別し始める可能性があります。
--価格
CapEx論理を本当に変える変数は規制
Mehrotraは、今回のAI資本支出サイクルを中断する可能性があるのは、再び供給チェーンの不足ではなく、政府がシステムの外部から厳格な制限を設けることだと考えています。
GPU、HBM、電力、変圧器の不足は、本質的には投資を増やすことで緩和できるボトルネックです。これらはデータセンターの立ち上げを遅らせるかもしれませんが、新しい稀少なセクターへの資本の流れを導くでしょう。
規制は異なります。政府が高性能チップの調達、トレーニングクラスターの規模、モデルのトレーニングに必要な計算能力、またはデータセンターの電力を直接制限する場合、企業は単に投資を増やすことで制約を突破することが難しくなります。このような状況では、クラウドプロバイダーのCapEx予測、インフラの注文、AI関連のテクノロジー株の評価が同時に下方修正される可能性があります。
ただし、原文はこの状況を低確率のテールリスクと見なしており、基準シナリオではありません。この判断も引き続き検証が必要であり、規制リスクが排除されたと理解されるべきではありません。AIラボ内部の懸念が公にされるにつれて、外部の政策圧力が高まる可能性があります。
今後、市場が本当に観察すべきは「AI減速」という漠然としたスローガンではなく、3つのより具体的な信号です:先進的なラボが減速を正式な研究開発計画に盛り込むか、主要なクラウドプロバイダーがデータセンターの注文を削減するか、規制がチップ、計算能力、エネルギー供給に直接触れ始めるかどうか。
Coxonの退職は、先進的なAIの安全に関する議論が外部の批評からラボ内部に移行したことを証明しています。しかし、研究者が懸念を表明することから、テクノロジー企業が実際に資本支出を削減することまでの間には、競争圧力、建設の慣性、インフラの不足など複数の段階があります。
AI減速がCapExサイクルを直ちに終わらせるわけではありませんが、すべてのAI資産が同じ上昇論理を共有する段階を終わらせる可能性があります。
[原文リンク]
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

NVIDIA、AI運用プラットフォームMinervaを発表、数十億のデータポイントを分析

SemiAnalysis:2028年のデータセンターは供給過剰のリスクに直面する可能性

テスラとエヌビディア、サムスン電子のAIチップ基板拡張に37兆ウォンを投資

Flapping Airplanesが10億ドルのAラウンド資金調達を完了、評価額は60億ドルに達する

NEAR AIが100万トークンを超えるステーキングを達成、報酬がAI推論を支援

アリペイグループとvLLMが共同でHumming量子推論カーネルをオープンソース化

シカゴ商品取引所とSilicon DataがAIモデルトークン支出指数製品を共同発表

ケン・グリフィン、AIチップの供給過剰が価格崩壊を引き起こす可能性を警告

GoogleがTorchTPUをオープンソース化し、NVIDIAのAIエコシステムの支配に挑戦

Grayscaleの研究責任者が算力株の下落を指摘、需要は維持されると述べる

ハイパーリキッド、AI計算能力に基づく永久契約をCFTCに要求

モルガン・スタンレー、米国のAIインフラ投資が複数のリスクに直面し、2028年には32ギガワットの電力不足を予測

資本は生産能力:2026年前三四半期、アメリカのトップ100のVCとCVCの資金はどこに行ったのか?
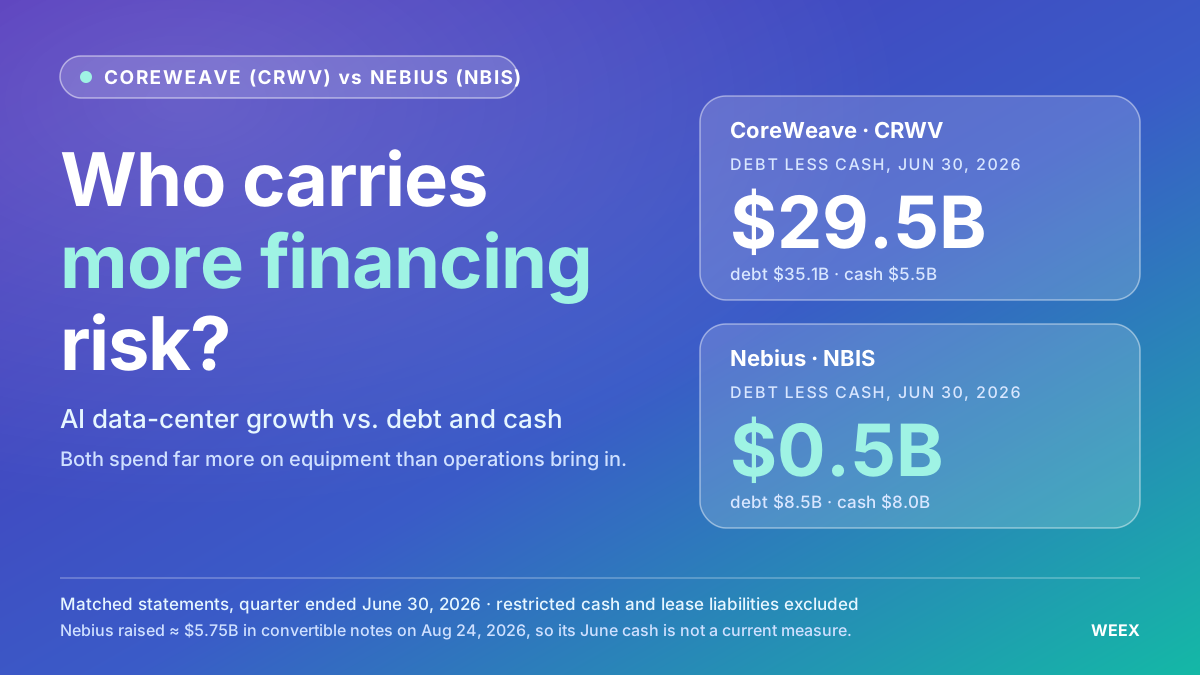
CoreWeave vs. Nebius株:AIクラウド事業の資金調達リスクがより大きいのは?
CoreWeaveとNebiusの株を、負債、キャッシュフロー、顧客からの前払い、希薄化の観点から比較し、どちらのAIクラウド事業がより大きな資金調達リスクに直面しているかを評価します。

USD.AIがCHIPガバナンスを開始、sUSDaiの資金調達基準が公開ガバナンスプロセスに入る

企業はなぜAI支出を削減しているのか?AI株にとって何を意味するのか

Kerman Kohli:計算能力の資金調達のボトルネックは信用

リライクが発表した知能計算センター向けRISC-Vチップ「珠峰200」

中信証券:市場はCoreweaveに対する懸念が過度であり、新しいクラウドプロバイダーの短期資金不足は「依然として対応可能」

AI時代のビットコインを夢見るパール、革新か?単なるハイプか?

ビットコインの公開鍵の暴露は2027年の最も注目すべきテーマになる可能性がある

VitalikがビットコインのマイニングとAI推論のコスト構造を分析

Jump TradingがCMEなどの取引所向けに算力先物のマーケットメイキングサービスを提供
LayerZero、後量子署名集約システムAerieを発表、0.65秒で32,768の署名を集約

フォーティチュードが借入れたZcashを830万ドルで売却し、マイニング拡張を資金調達

Pearlの算力戦略:無駄なマイナーを排除せず、経済の法則で自然淘汰する

AI投入はいつ回収されるのか?モルガン・スタンレーはGoogleとAmazonに期待
Metaが「アメリカ最強のオープンソースモデル」を発表
7つの暗号推論プロバイダーが日平均約2110億トークンを処理
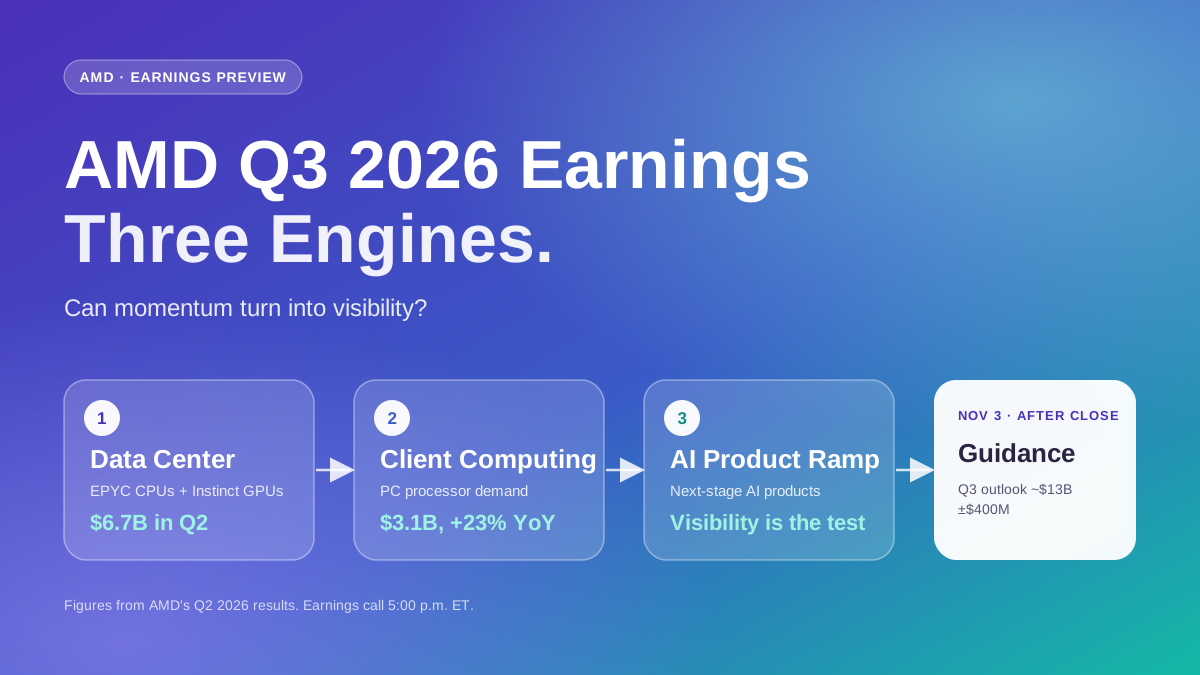
AMDの2026年第3四半期決算を前に:売上高、AI需要、注目すべき主なリスク
AMDは11/03に2026年第3四半期の決算を発表します。AMD株の動向を左右する可能性があるデータセンター、AI需要、利益率、業績見通しのシグナルを確認しましょう。


