
Prognoza ceny IPO Anthropic: po jakiej cenie ANT może otworzyć notowania po ustaleniu ceny?

 Oceń nas w Google


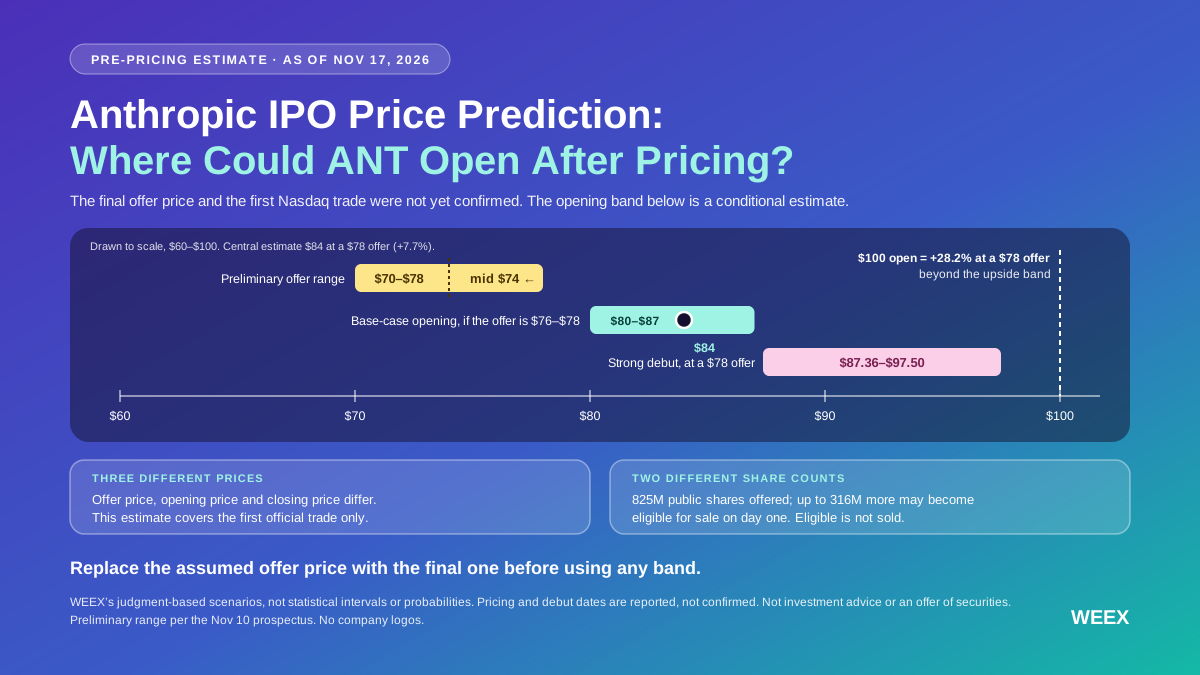
Debiut Anthropic na Nasdaq może rozpocząć się ceną około 80 $–87 $ za akcję, jeśli spółka wyceni IPO na 76 $–78 $, a warunki rynkowe pozostaną zasadniczo stabilne. Jeśli ostateczna cena ofertowa wyniesie 78 $, nasza centralna prognoza pierwszej transakcji to około 84 $, czyli premia rzędu 7,7%. Według stanu na 17.11.2026 najnowszy publiczny prospekt, który przeanalizowaliśmy, nadal wskazywał przedział oferty od 70 $ do 78 $. Ostateczna cena oferty i pierwsza transakcja na Nasdaq nie zostały jeszcze potwierdzone.
Dodatnia premia na otwarciu jest bardziej prawdopodobna niż płaski debiut, jeśli zgłaszany popyt utrzyma się do ustalenia ceny. Jest jednak powód, by utrzymać prognozę poniżej najwyższych przewidywań dotyczących pierwszego dnia notowań: inwestorzy muszą wchłonąć bardzo dużą ofertę publiczną, a prospekt wskazuje dodatkowe akcje, które mogą kwalifikować się do sprzedaży już w pierwszym dniu handlu. To połączenie przemawia za umiarkowaną premią na otwarciu jako scenariuszem bazowym. Znacznie większy ruch wymagałby dowodów, że nabywcy nadal chcą kupować więcej akcji po cenach wyraźnie wyższych od ostatecznej ceny ofertowej.
Najważniejsze wnioski
- Scenariusz bazowy: 80 $–87 $ przy pierwszej transakcji na Nasdaq, pod warunkiem ceny oferty na poziomie 76 $–78 $ i stabilnych warunków rynkowych.
- Przy cenie oferty 78 $ nasza centralna prognoza wynosi 84 $. Otwarcie na poziomie 100 $ wymagałoby premii 28,2%, wykraczającej poza górny zakres naszego modelu.
- Księga zleceń i aukcja otwarcia mierzą różne zjawiska. Zgłaszana nadsubskrypcja opisuje popyt na przydział akcji w IPO; kurs otwarcia zależy od zleceń kupna i sprzedaży złożonych przed debiutem.
- Liczba oferowanych akcji i liczba akcji dopuszczonych do sprzedaży to różne wartości. Wstępna oferta obejmuje 825mln akcji dla inwestorów publicznych, a maksymalnie 316mln dodatkowych akcji może kwalifikować się do sprzedaży w pierwszym dniu handlu. Dopuszczenie do sprzedaży nie informuje nas, ile akcji faktycznie zostanie sprzedanych.
Cena IPO Anthropic, ticker i przewidywana data rozpoczęcia notowań
Anthropic, spółka stojąca za Claude, złożyła wniosek o dopuszczenie akcji zwykłych klasy A do obrotu na Nasdaq Global Select Market pod tickerem ANT. Jej wstępny prospekt z 10.11 przewiduje ofertę publiczną obejmującą 825mln akcji po szacunkowej cenie 70 $–78 $ za akcję. Dostępne w chwili pisania doniesienia wskazywały na ustalenie ostatecznej ceny w dniu 18.11 i przewidywany debiut na Nasdaq w dniu 19.11; obie daty dotyczą USA. Są to przewidywane terminy, a 78 $ to górna granica wstępnego przedziału, a nie potwierdzona cena ofertowa.
| Informacje o IPO | Stan wiedzy na 17.11.2026 |
|---|---|
| Proponowany ticker akcji | ANT |
| Proponowana giełda | Nasdaq Global Select Market |
| Wstępny przedział ceny ofertowej | 70 $–78 $ za akcję |
| Środek wstępnego przedziału | 74 $ za akcję |
| Liczba akcji w bazowej ofercie publicznej | 825mln akcji klasy A |
| Wartość oferty publicznej przy cenie 70 $–78 $ | 57,75 mld $–64,35 mld $ brutto, przed opłatami i bez uwzględnienia opcji gwarantów emisji |
| Równoległa oferta prywatna | 26 mld $ po ostatecznej cenie ofertowej IPO, z zastrzeżeniem warunków zamknięcia transakcji |
| Podawany harmonogram | Ustalenie ceny przewidywane 18.11; debiut na Nasdaq przewidywany 19.11 |
Kwota 57,75 mld $–64,35 mld $ oznacza wartość oferty publicznej, a nie sumę, którą otrzyma sama Anthropic. Spółka planowała wyemitować około 801,35mln oferowanych akcji, podczas gdy dotychczasowi akcjonariusze zamierzali sprzedać około 23,65mln. Anthropic nie otrzyma wpływów ze sprzedaży akcji przez dotychczasowych akcjonariuszy. Odrębna oferta o wartości 26 mld $ również zapewniłaby spółce kapitał, jeśli zostanie sfinalizowana, ale inwestorzy kupują w jej ramach akcje klasy N na odrębnych warunkach. Ich zobowiązanie nie jest zleceniem kupna za 26 mld $ oczekującym w aukcji otwarcia Nasdaq.
Należy rozróżnić trzy ceny. Cena ofertowa to kwota płacona przez inwestorów, którym przydzielono akcje w IPO. Cena otwarcia to pierwsza oficjalna transakcja na Nasdaq. Cena zamknięcia to kurs akcji na koniec pierwszej sesji publicznego obrotu. Akcje mogą otworzyć się powyżej ceny ofertowej, a mimo to zakończyć sesję poniżej kursu otwarcia. Ta prognoza dotyczy wyłącznie pierwszej oficjalnej transakcji.
Prognoza ceny IPO Anthropic: scenariusz niedźwiedzi, bazowy i wzrostowy
Nasz model rozdziela dwie decyzje: cenę, po której Anthropic ustali warunki oferty, oraz premię lub dyskonto, jakie kupujący zapłacą przy otwarciu. Pierwsza zależy od końcowego procesu budowania księgi popytu i decyzji emitenta. Druga jest uzależniona od zleceń kupna i sprzedaży w okolicach debiutu. Rozdzielenie tych kwestii pozwala zaktualizować prognozę natychmiast po ogłoszeniu ceny ofertowej.
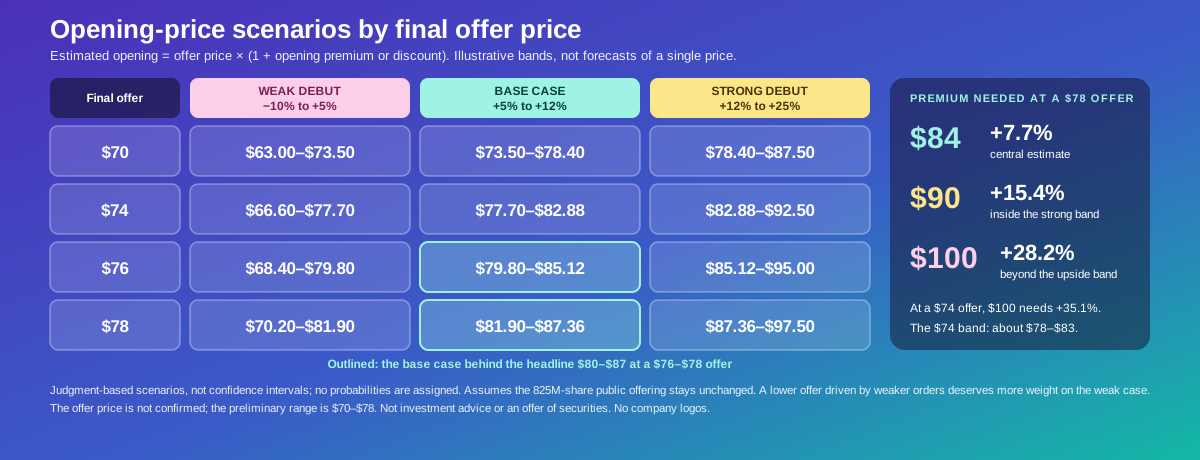
Szacowana cena otwarcia = ostateczna cena ofertowa × (1 + premii lub dyskonta na otwarciu).
Poniższe przedziały to scenariusze oparte na ocenie sytuacji. Nie są to statystyczne przedziały ufności i nie przypisują prawdopodobieństwa poszczególnym cenom. W modelu przyjęto założenie robocze dotyczące opublikowanej wielkości oferty publicznej; istotna zmiana warunków transakcji wymagałaby nowego szacunku.
| Ostateczna cena ofertowa IPO | Słaby debiut: od −10% do +5% | Scenariusz bazowy: od +5% do +12% | Mocny debiut: od +12% do +25% |
|---|---|---|---|
| 70 $ | 63,00 $–73,50 $ | 73,50 $–78,40 $ | 78,40 $–87,50 $ |
| 74 $ | 66,60 $–77,70 $ | 77,70 $–82,88 $ | 82,88 $–92,50 $ |
| 76 $ | 68,40 $–79,80 $ | 79,80 $–85,12 $ | 85,12 $–95,00 $ |
| 78 $ | 70,20 $–81,90 $ | 81,90 $–87,36 $ | 87,36 $–97,50 $ |
Podany w nagłówku przedział 80 $–87 $ zaokrągla krańce scenariusza bazowego przy cenie oferty 76 $–78 $. Jeśli Anthropic ustali cenę na poziomie 74 $, ta sama premia przełoży się na szacunek wynoszący około 78 $–83 $. W praktyce niższa cena ofertowa może też nieść pewne informacje: jeśli odzwierciedla słabsze zlecenia, a nie świadomą decyzję cenową, scenariusz słabego debiutu powinien zyskać na znaczeniu. Samo obniżenie ceny wejściowej przy założeniu niezmiennego apetytu kupujących może sprawić, że prognoza będzie wyglądać na bardziej odporną, niż jest w rzeczywistości.
Dlaczego premia 5%–12% jest scenariuszem bazowym
Reuters, powołując się na doniesienia Bloomberga, podał 12.11, że na tym etapie liczba zamówionych akcji była mniej więcej sześciokrotnie wyższa od liczby dostępnych akcji. Z doniesień wynikało również, że dotychczasowi inwestorzy mogli otrzymać preferencyjny przydział. Jeśli kupujący, którzy dostaną mniej akcji, niż zamówili, nadal będą chcieli uzyskać ekspozycję po debiucie, część niezaspokojonego popytu może wesprzeć aukcję otwarcia.
Zamówienia w procesie budowania księgi popytu są jednak składane w odniesieniu do wskazanego przedziału cenowego. Kupujący mogą zmienić zamówienia, gdy cena zbliża się do górnego krańca przedziału, a inwestor zainteresowany akcjami po 74 $ może nie być skłonny kupić ich po 90 $. Opinia publiczna nie ma wiarygodnego sposobu, by przełożyć zgłoszoną łączną liczbę zamówień na harmonogram wiążących ofert kupna na rynku wtórnym dla poszczególnych cen. Przedział 5%–12% uwzględnia część niezaspokojonego popytu, ale nie zakłada, że cała księga popytu przeniesie się na otwarcie notowań.
Co mogłoby sprawić, że otwarcie na 90 $ lub 100 $ będzie możliwe?
Przy cenie ofertowej 78 $ otwarcie na poziomie 90 $ wymaga premii 15,4%. Mieści się to w przedziale mocnego debiutu: jest możliwe, jeśli przydziały okażą się niewystarczające, akcje spółek technologicznych będą mocne, a wskazany kurs aukcyjny utrzyma się powyżej zakresu bazowego w miarę zbliżania się debiutu. Otwarcie na poziomie 100 $ wymagałoby przy tej samej cenie oferty premii 28,2%. Jest to możliwe, ale wymagałoby znacznie silniejszego popytu w aukcji, niż zakłada nasz scenariusz wzrostowy. Jeśli cena oferty wyniesie 74 $, czyli środek przedziału, osiągnięcie 100 $ wymagałoby jeszcze większej premii 35,1%.
Należy też uwzględnić słaby scenariusz. Jeśli przed debiutem inwestorzy ograniczą ekspozycję na akcje spółek wzrostowych albo na rynek trafi więcej akcji, niż oczekują kupujący, Anthropic może otworzyć się w pobliżu ceny ofertowej lub poniżej niej, nawet pomimo silnego początkowego zainteresowania. Oznaczałoby to słabszy popyt przy oferowanej wycenie w dniu debiutu. Nie rozstrzygałoby jednak długoterminowej kwestii, czy Anthropic zdoła uzasadnić tę wycenę swoim wzrostem.
Cena --
Podaż akcji, którą powinny uwzględniać prognozy IPO Anthropic
Wielkość oferty publicznej to najlepszy punkt wyjścia do oceny podaży, ale nie jest równa maksymalnej liczbie akcji, które mogą być dostępne z chwilą rozpoczęcia notowań. Z prospektu wynika, że maksymalnie 316mln akcji klasy A może kwalifikować się do sprzedaży od pierwszego dnia handlu po dacie prospektu. To potencjalne źródło zleceń sprzedaży, które uzupełnia akcje przydzielone w IPO.
W porównaniu z 825mln akcjami w ofercie bazowej, 316mln to około 38%. To porównanie pokazuje skalę tego zapisu. Nie oznacza, że liczba akcji w wolnym obrocie automatycznie wzrośnie o 38% ani że uprawnieni akcjonariusze złożą zlecenia sprzedaży. Nawet część tej potencjalnej podaży może jednak zmienić poziom, przy którym rozliczy się aukcja otwarcia, jeśli kupujący zakładali, że niewielu dotychczasowych akcjonariuszy będzie mogło sprzedać akcje.
Prospekt przyznaje również gwarantom emisji opcję zakupu maksymalnie 123,75mln dodatkowych akcji. Ta opcja różni się od zapisu o możliwości odsprzedaży akcji w pierwszym dniu notowań. Nie należy zakładać, że została już zrealizowana, ani mechanicznie dodawać żadnej z tych wartości do przewidywanej podaży w aukcji. Jedna dotyczy dodatkowych akcji IPO, które mogą kupić gwaranci emisji; druga dotyczy potencjalnej możliwości sprzedaży akcji przez dotychczasowych akcjonariuszy. Rzeczywiste zlecenia sprzedaży to trzecia wartość i właśnie ona ma znaczenie dla kursu otwarcia.
Strategiczna oferta o wartości 26 mld $ wymaga przeciwnego podejścia. Pokazuje, że określona grupa inwestorów zobowiązała się do wniesienia kapitału po ostatecznej cenie ofertowej, z zastrzeżeniem warunków transakcji. Może to zwiększać zaufanie do finansowania działalności, ale nie określa, ile ci inwestorzy zapłaciliby na otwartym rynku ani jaki będzie dodatkowy popyt na poziomie 84 $ lub 90 $. W naszym modelu uwzględniamy ten element jako kontekst przy ustalaniu ceny oferty, ale nie liczymy go ponownie jako popytu na akcje w dniu debiutu.
Czego pierwsza transakcja uczy nas na podstawie porównywalnych IPO
Istotne porównanie dotyczy ceny ofertowej i kursu pierwszej transakcji, a nie ceny ofertowej i maksimum śródsesyjnego lub kursu zamknięcia z pierwszego dnia. Ta różnica jest ważna, ponieważ nagłówki o stopie zwrotu z IPO często opisują cenę akcji na koniec sesji, po wielu godzinach dodatkowego kupowania i sprzedawania.
| Debiut na Nasdaq | Cena ofertowa IPO | Pierwsza transakcja | Premia lub dyskonto na otwarciu | Co pokazuje to porównanie |
|---|---|---|---|---|
| SpaceX (SPCX), 06.2026 | 135 $ | 150 $ | +11,1% | Wyczekiwana oferta publiczna może otworzyć się ze znaczną premią, nawet bez skoku na otwarciu wynoszącego 25% lub więcej. |
| CoreWeave (CRWV), 03.2025 | 40 $ | 39 $ | −2,5% | Ekspozycja na infrastrukturę AI i znani inwestorzy nie gwarantują dodatniego otwarcia. |
Nasdaq poinformował o otwarciu SpaceX na poziomie 150 $. Reuters podał kurs pierwszej transakcji CoreWeave wynoszący 39 $. SpaceX to przydatny punkt odniesienia ze względu na wielkość oferty i zainteresowanie opinii publicznej. Oferta CoreWeave była znacznie mniejsza i dotyczyła spółki o innym modelu biznesowym, ale stanowi użyteczny kontrprzykład dla założenia, że entuzjazm wobec AI automatycznie przekłada się na mocną aukcję. Te przykłady zostały wybrane celowo i nie stanowią reprezentatywnej próby IPO. Wykorzystujemy je do oceny wiarygodności scenariuszy, a nie do obliczenia średniej stopy zwrotu dla Anthropic.
Anthropic ma jeden czynnik w najbliższym terminie, którego nie uwzględnia w pełni żadne z tych porównań: inwestorzy otrzymają świeże informacje o transakcjach związanych z AI tuż przed ustaleniem ceny. NVIDIA zaplanowała telekonferencję dotyczącą wyników za trzeci kwartał na 17.11 o godz. 17:00 czasu ET, czyli 18.11 o godz. 6:00 czasu pekińskiego. Istotnym sygnałem będzie reakcja akcji spółek związanych z AI i wzrostem na wyniki oraz prognozy, a nie samo to, czy jedna wartość zysku na akcję przewyższy oczekiwania. Kalendarz wyników finansowych akcji tokenizowanych WEEX zawiera powiązane daty i godziny publikacji wyników dla inwestorów obserwujących tę sytuację rynkową.
Co otwarcie na poziomie 84 $ oznaczałoby dla wyceny Anthropic
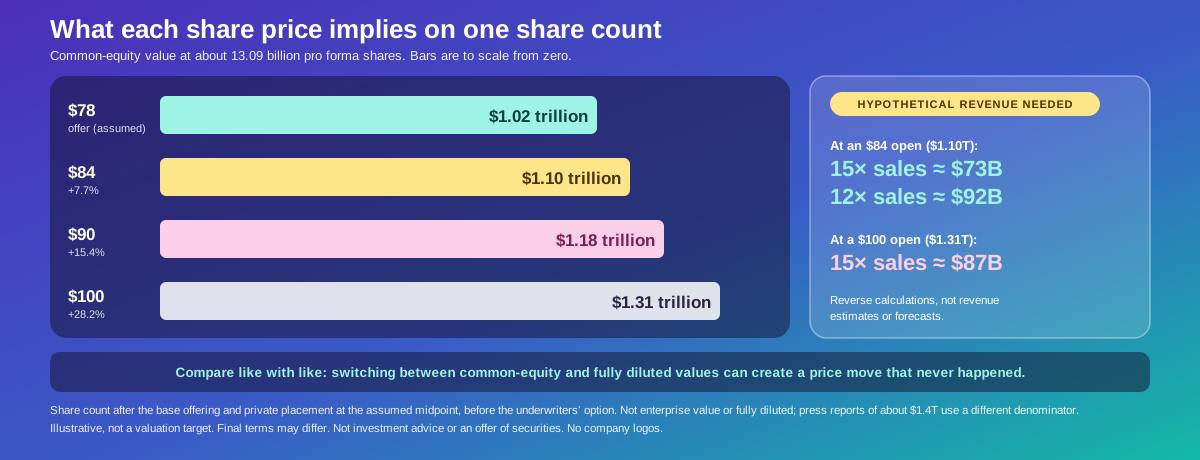
Cena akcji ma znaczenie tylko w połączeniu z liczbą akcji. Z dokumentów Anthropic wynika, że po bazowej ofercie i równoległej ofercie prywatnej, przy założeniu ceny środkowej, liczba akcji zwykłych w ujęciu pro forma wynosi około 13,09mld; nie uwzględnia to pełnego wykonania opcji gwarantów emisji. Zaokrąglenie tej liczby do 13,09mld pozwala porównywać ceny na spójnych zasadach. Otrzymane wartości to ilustracyjne kapitalizacje rynkowe kapitału własnego, a nie wartość przedsiębiorstwa ani wyceny w pełni rozwodnionej. Ostateczne wartości będą się różnić w zależności od liczby akcji i pozostałych warunków transakcji.
| Przykładowa cena akcji | Implied value of common equity at 13,09mld shares | Premia względem oferty po 78 $ |
|---|---|---|
| 78 $ | 1,02 bln $ | — |
| 84 $ | 1,1 bln $ | 7,7% |
| 90 $ | 1,18 bln $ | 15,4% |
| 100 $ | 1,31 bln $ | 28,2% |
To wyjaśnia, dlaczego w doniesieniach prasowych w proponowanym przedziale ceny ofertowej może pojawiać się wycena rzędu 1,4 bln $ w pełni rozwodnionym ujęciu, podczas gdy kalkulacja na podstawie liczby wyemitowanych akcji daje niższą wartość. Obliczenia te opierają się na różnych mianownikach. Wyceny w pełni rozwodnione mogą uwzględniać dodatkowe roszczenia do kapitału własnego przy określonych założeniach; porównanie powinno stosować tę samą definicję dla ceny ofertowej i ceny otwarcia. Zmiana definicji pomiędzy tymi wartościami może stworzyć wrażenie ogromnego ruchu cenowego, który w rzeczywistości nie nastąpił.
Wycena staje się wymagająca nawet przy niższym mianowniku. Przy otwarciu na poziomie 84 $ implikowana wartość kapitału własnego, wynosząca około 1,1 bln $, odpowiadałaby około 15-krotności hipotetycznych rocznych przychodów w wysokości 73 mld $ albo 12-krotności hipotetycznych rocznych przychodów w wysokości 92 mld $. Te wartości przychodów są obliczeniami wstecznymi, a nie prognozami przychodów Anthropic w 2027 roku. Pokazują, jakich przychodów rynek musiałby oczekiwać przy dwóch wybranych mnożnikach, zanim osobno oceni marże, przepływy pieniężne i rozwodnienie. Przy tym samym założeniu 15-krotności przychodów otwarcie na poziomie 100 $ wymagałoby około 87 mld $ rocznych przychodów, aby uzasadnić ten mnożnik.
Co wzrost przychodów, o którym informowano, potwierdza, a czego nie
Anthropic ujawniła przychody w wysokości 33,24 mld $ za pierwsze dziewięć miesięcy 2026 roku, wobec 2,55 mld $ rok wcześniej. Poinformowała również o około 974 mln $ dochodu operacyjnego w kwartale zakończonym w czerwcu oraz stracie operacyjnej w wysokości 567 mln $ w kwartale zakończonym we wrześniu. Przychody spółki mogą szybko rosnąć, podczas gdy marże operacyjne zmierzają w przeciwnym kierunku. W tym przypadku spółka wskazała wysokie krótkoterminowe koszty mocy obliczeniowej oraz niegotówkowe koszty dopasowania darowizn jako czynniki, które wpłynęły na wyniki za wrześniowy kwartał.
Prospekt podaje również przepływy pieniężne z działalności operacyjnej w wysokości 6,6 mld $ za pierwsze dziewięć miesięcy. To przydatna informacja w zestawieniu z wynikiem operacyjnym, ale nie jest to wolny przepływ pieniężny i nie eliminuje potrzeby analizowania wydatków na moc obliczeniową i infrastrukturę. Z tego samego powodu przychody w ujęciu rocznym nie informują, jaka część przychodów została już rozpoznana ani ile środków pieniężnych mogą ostatecznie otrzymać akcjonariusze. W modelu ceny otwarcia uwzględniamy wyjątkowy zgłoszony wzrost Anthropic po stronie założenia dotyczącego popytu. Nie wykorzystujemy go do przekształcenia prognozy z aukcji w długoterminową wartość godziwą.
Co sprawdzić po ogłoszeniu przez Anthropic ostatecznej ceny IPO
Po opublikowaniu ostatecznych warunków zastąp założoną w prognozie cenę ofertową rzeczywistą ceną i sprawdź, czy zmieniła się liczba akcji. Oferta po 78 $ z tą samą liczbą 825mln akcji oferowanych publicznie utrzymuje bazowy przedział otwarcia na poziomie 81,90 $–87,36 $, przy pozostałych czynnikach bez zmian. Oferta powyżej przedziału lub zwiększenie jej wielkości uzasadniałyby coś więcej niż proste podstawienie nowej ceny: wyższa cena może sygnalizować popyt, a wyższa cena początkowa lub większa podaż mogą pochłonąć część oczekiwanej premii na otwarciu.
Następnie odróżnij wskazanie kursu od oficjalnej ceny otwarcia. Zgodnie z zasadami Nasdaq dotyczącymi dopuszczania IPO do obrotu giełda publikuje wskazania kursu podczas gromadzenia zleceń przed pierwszą transakcją. Nowe zlecenia i ich anulowanie mogą zmienić to wskazanie. Zaplanowana data debiutu nie gwarantuje też, że akcje otworzą się dokładnie o 09:30 czasu ET. Po zawarciu pierwszej transakcji na aukcji to jej kurs należy wykorzystać do obliczenia faktycznej premii.
Na koniec oblicz premię względem ostatecznej ceny ofertowej i osobno uwzględnij cenę zamknięcia. Na przykład otwarcie na poziomie 84 $ po ofercie po 78 $ oznacza wzrost o 7,7% od ceny ofertowej do otwarcia. Jeśli akcje zakończą sesję na poziomie 80 $, będzie to 2,6% powyżej ceny ofertowej, ale 4,8% poniżej kursu otwarcia. Wszystkie trzy wartości dotyczą tego samego dnia, ale różnych momentów wejścia na rynek. Inwestor, który otrzymał przydział, i osoba, która kupiła akcje przy pierwszej transakcji, uzyskaliby zupełnie różne wyniki.
Opinia redakcyjna WEEX
Nasza ocena przed ustaleniem ceny jest taka, że 84 $ to uzasadniona centralna prognoza przy ofercie po 78 $, a około 82 $–87 $ to scenariusz bazowy przy tym konkretnym założeniu cenowym. Najmocniejszym argumentem za premią jest zgłaszany popyt na przydziały oraz ujawniony wzrost przychodów Anthropic. Najsilniejszym powodem, by ograniczyć scenariusz bazowy, jest skala sprzedaży publicznej w połączeniu z potencjalną podażą z odsprzedaży w pierwszym dniu oraz wyceną, która pozostawia niewielki margines na rozczarowanie.
Po ustaleniu ceny należy obserwować premię utrzymującą się na aukcji w miarę napływu zleceń, zwłaszcza jeśli wczesne wskazanie kursu przekroczy 90 $. Przy ofercie po 78 $ oznaczałoby to przejście debiutu do scenariusza mocnego. Jeśli natomiast w miarę zbliżania się debiutu wskazanie spadnie poniżej ostatecznej ceny ofertowej, zgłaszany popyt w procesie budowania księgi powinien mieć mniejsze znaczenie niż zlecenia, które Nasdaq może faktycznie dopasować.
FAQ
1. Jaka jest cena IPO Anthropic?
Według stanu na 17.11.2026 wstępny przedział ceny ofertowej wynosił 70 $–78 $ za akcję. Ostateczna cena ofertowa nie została potwierdzona w przeanalizowanych materiałach. 74 $, czyli środek przedziału, to założenie wykorzystane w prospekcie, a nie oficjalna cena IPO.
2. Kiedy Anthropic ma rozpocząć notowania?
Podawany harmonogram przewidywał ustalenie ceny na dzień 18.11 i rozpoczęcie notowań w dniu 19.11; obie daty dotyczą USA. Proponowany ticker spółki na Nasdaq to ANT. Przewidywana data debiutu nie określa dokładnej godziny pierwszej transakcji.
3. Czy Anthropic może otworzyć się powyżej 100 $?
To możliwe, ale otwarcie na poziomie 100 $ przy cenie ofertowej 78 $ oznacza premię 28,2%. Wykracza ona poza przedział mocnego debiutu w tym modelu i wymagałaby znacznie silniejszego popytu w aukcji niż w scenariuszu bazowym. Niższa ostateczna cena ofertowa zwiększyłaby wymaganą premię do osiągnięcia 100 $.
4. Czy cena IPO Anthropic będzie taka sama dla wszystkich?
Cena ofertowa dotyczy akcji przydzielanych w ramach IPO. Inwestorzy kupujący akcje po rozpoczęciu notowań płacą cenę, po której realizowane jest ich zlecenie; może być ona wyższa lub niższa od ceny ofertowej. Złożenie wniosku o przydział akcji w IPO nie gwarantuje jego realizacji.
5. Dlaczego szacunki wyceny IPO Anthropic się różnią?
W doniesieniach można stosować różne liczby akcji. Pomnożenie ceny przez liczbę wyemitowanych akcji zwykłych po transakcji daje jedną wartość kapitału własnego, a wykorzystanie liczby akcji w pełni rozwodnionej może dać wyższą wartość. Wartość przedsiębiorstwa to odrębna miara, obejmująca dodatkowe korekty. Przed porównaniem wyceny ze źródła z ceną docelową sprawdź, jakiej wartości użyto.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

CITIC Securities: Analiza cech etapowych wyceny łańcucha AI na rynku amerykańskim w 2027 roku

Tesla właśnie zaczęła sprzedawać Cybercaby, oto co to oznacza dla fuzji SpaceX i Tesli.

Jeśli chipy AI staną się towarami, Nvidia ma najwięcej do stracenia, podczas gdy te 3 akcje mogą zyskać

UBS podnosi cenę docelową dla Palo Alto Networks do 400 dolarów, utrzymując neutralną ocenę

Orientalny Credit nie jest pesymistyczny wobec francuskich obligacji skarbowych, początek przerejestrowania sektora AI

Amerykański zapas miedzi płynie do Chin, a premia za miedź na Yangshan osiąga rekordowy poziom

ETF-y dochodowe Bitcoin obiecują regularne wypłaty. Co tracą inwestorzy?
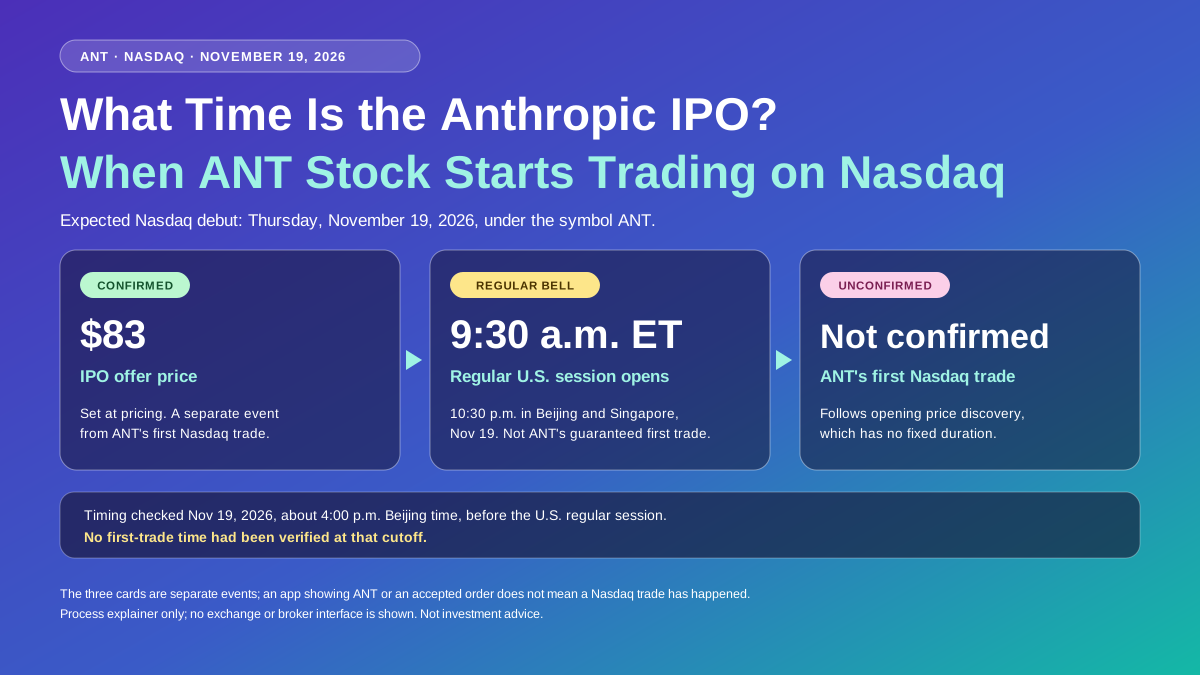
O której godzinie odbędzie się IPO Anthropic? Kiedy akcje ANT zaczną być notowane na Nasdaq
O której godzinie odbędzie się IPO Anthropic? Sprawdź debiut ANT na Nasdaq w dniu 19.11, godziny otwarcia giełdy na świecie, cenę ofertową 83 $ i dowiedz się, dlaczego zlecenia mogą pozostać oczekujące.
Tesla zaczyna przyjmować zamówienia na Cybercab. Oto, gdzie myślę, że akcje będą w 2030 roku.
Cena srebra dziś: dlaczego spot srebra (XAG) i futures COMEX mają różne ceny
Srebro było notowane w pobliżu 47 $–48 $ dnia 16.11. Porównaj ceny spot XAG/USD, futures na srebro COMEX i kontraktów perpetual XAG/USDT oraz dowiedz się, dlaczego ich ceny się różnią.

CIO Bitwise wskazuje, że ruchy rynkowe są głównym powodem skurczenia się premii DAT

CFTC planuje reformę mechanizmu cen aluminium w USA

Nowa sieć bezpieczeństwa Lido Earn wciąż obciąża depozytariuszy stratami

Bitcoin: Glassnode ostrzega o braku płynności i odpływie kapitału

Kupowanie Bitcoina bez obstawiania na wzrost może się nie opłacać

Rynek aluminium w Londynie zmaga się z presją podażową, ceny spot osiągają najwyższy poziom od 30 lat

Ile przychodu przynosi każdy dolar wydany na moc obliczeniową dla Anthropic?
Bitget UEX Dzienny Raport|Inflacja powyżej oczekiwań tłumi amerykańskie akcje; Nvidia spada o ponad 5%; złoto poniżej 4100 dolarów (11 listopada 2026)

Amerykański rynek akcji stracił 2,8 biliona dolarów! Czołowy VC z Doliny Krzemowej ujawnia: 90% wydatków na modele open source trafia do Chin
SemiAnalysis: Jak Musk ponownie przełamuje impas, a SpaceX walczy o globalną dominację w chmurze AI?

Demokraci zdominowali Kongres, inwestorzy najbardziej interesują się 12 pytaniami
Kto może powstrzymać spadek akcji technologicznych? Nomura: wybory nie mają znaczenia, tylko Fed
Stopy procentowe w dwóch cyfrach do 2028 roku: fiskalny alarm Gustava Loyoli

Satoshi z 2012 roku sprzedany z premią 48 tys. satoshi
CDI był jedynym schronieniem w październiku: co to ujawnia

Spadek ma dno, wzrost ma sufit, BlackRock chce przyciągnąć "starych inwestorów" dzięki PBIT
Sztuczna inteligencja (SI): Kredytowy boom niepokoi ekonomistów

Bitget współpracuje z Reality i Keyring w celu opublikowania raportu badawczego na temat strategii handlu na podstawie akcji na blockchainie

Analiza USA, Indii i Korei: Jak inwestorzy detaliczni wywołali boom na rynku opcji?

Stopa Fed na poziomie 4%: zysk z kryptowalut w dolarach musi najpierw przewyższyć obligacje skarbowe USA
CITIC Securities: Analiza cech etapowych wyceny łańcucha AI na rynku amerykańskim w 2027 roku
Tesla właśnie zaczęła sprzedawać Cybercaby, oto co to oznacza dla fuzji SpaceX i Tesli.
Jeśli chipy AI staną się towarami, Nvidia ma najwięcej do stracenia, podczas gdy te 3 akcje mogą zyskać
UBS podnosi cenę docelową dla Palo Alto Networks do 400 dolarów, utrzymując neutralną ocenę
Orientalny Credit nie jest pesymistyczny wobec francuskich obligacji skarbowych, początek przerejestrowania sektora AI
Amerykański zapas miedzi płynie do Chin, a premia za miedź na Yangshan osiąga rekordowy poziom
Najnowsze artykuły


Najnowsze notowania monet na WEEX


