
Stopy procentowe w dwóch cyfrach do 2028 roku: fiskalny alarm Gustava Loyoli

 Oceń nas w Google


Gustavo Loyola, były prezydent Banco Central, postawił diagnozę, która powinna niepokoić każdego inwestora z horyzontem średnioterminowym: stopy procentowe w Brazylii będą utrzymywać się na poziomie dwucyfrowym przynajmniej do 2028 roku. Powód nie leży w samej polityce monetarnej, ale w braku dyscypliny fiskalnej, która uczyniła Selic samotnym bohaterem w walce z inflacją.
Oświadczenie to jest więcej niż tylko odosobniona opinia. Loyola kierował BC w dwóch różnych momentach historii gospodarczej Brazylii i zna z bliska koszty utrzymywania stóp procentowych jako jedynego narzędzia stabilizacji. Opisany przez niego scenariusz nie jest zapowiedzią kryzysu, ale stopniowej degradacji, która może stać się nieodwracalna, jeśli nic się nie zmieni.
Vicious circle between high Selic and public debt
Mechanizm jest stosunkowo prosty do zrozumienia, chociaż trudny do rozwiązania. Kiedy rząd nie kontroluje swoich wydatków, a wynik pierwotny się pogarsza, rynek zaczyna wymagać wyższej premii za finansowanie długu publicznego. To wywiera presję na wzrost stóp procentowych. Wyższe stopy procentowe zwiększają z kolei koszt obsługi tego samego długu, powiększając deficyt i wymagając jeszcze wyższych stóp. To, co Loyola nazywa "kulą śnieżną".
Zjawisko to nie jest teoretyczne. Brazylia już doświadczyła ostrzejszych wersji tego cyklu w innych momentach. Jak analizowaliśmy w naszej relacji finansowej, trajektoria długu brutto w stosunku do PKB systematycznie się pogarsza, bez wiarygodnej przeciwwagi fiskalnej ze strony rządu federalnego.
Głównym problemem, według byłego prezydenta BC, jest to, że nie ma monetarnej drogi wyjścia z problemu, który jest zasadniczo fiskalny. "Nie ma sensu mieć strasznej sytuacji fiskalnej i oczekiwać, że Banco Central utrzyma wszystko na poziomie stóp procentowych", podsumował Loyola.
Dlaczego Banco Central jest coraz bardziej osamotniony
W normalnych scenariuszach polityka monetarna i fiskalna działają w kierunkach komplementarnych. BC podnosi stopy, aby powstrzymać popyt, podczas gdy rząd kontroluje wydatki, aby uniknąć dodatkowej presji inflacyjnej. To, co dzieje się w Brazylii obecnie, jest odwrotnością: polityka fiskalna pozostaje ekspansywna, podczas gdy BC stara się, w pojedynkę, zakotwiczyć oczekiwania.
Loyola bezpośrednio wskazał, że "jedna jaskółka wiosny nie czyni". Metafora ta odzwierciedla istotny nierównowagę instytucjonalną. Im dłużej BC działa w izolacji, tym większa będzie presja polityczna na obniżenie stóp, zwłaszcza w miarę spowolnienia gospodarki i wzrostu niepokoju związanego z bezrobociem.
Ryzyko w tym przypadku polega na tym, że instytucja ulegnie presjom. Jeśli to się stanie bez odpowiedniego dostosowania fiskalnego, wynikiem będzie wyższa inflacja, bardziej osłabiona waluta i, paradoksalnie, jeszcze wyższe stopy procentowe w przyszłości. To scenariusz, który już omawialiśmy, analizując ostatnią dynamikę kursu walutowego i jej wpływ na krzywą stóp procentowych.
Co powstrzymuje szybsze obniżenie Selic
Nawet jeśli na horyzoncie pojawiają się korzystne czynniki, takie jak spowolnienie krajowej aktywności gospodarczej i spadek cen surowców na rynku międzynarodowym, nie są one wystarczające, aby otworzyć przestrzeń na znaczną obniżkę stóp.
Trzy elementy blokują to złagodzenie. Po pierwsze, cel inflacyjny na poziomie 3% rocznie jest ambitny dla kraju z inflacyjną historią Brazylii i wymaga wysokiej realnej stopy procentowej, aby go osiągnąć. Po drugie, globalny proces inflacyjny, choć spowalnia, wciąż nie powrócił do standardów sprzed pandemii. Po trzecie, zachowanie kursu walutowego pozostaje pod presją postrzeganego ryzyka fiskalnego, co podnosi koszty importu i napędza inflację kosztów.
Loyola był kategoryczny, stwierdzając, że nie widzi warunków do powrotu do poziomu stóp procentowych, który istniał przed pandemią. Dla inwestorów oznacza to, że koszt alternatywny aktywów ryzykownych pozostanie wysoki dłużej, niż wielu by chciało.
Cena --
Co to oznacza dla inwestujących w Brazylii
Jest to praktyczne konsekwencje dla wszystkich klas aktywów. W przypadku dochodów stałych, zwroty pozostają atrakcyjne, ale ryzyko kredytowe wzrasta, gdy bardziej zadłużone firmy odczuwają napięcia. Na rynku akcji, akcje wzrostowe nadal są karane przez wysokie koszty kapitału, podczas gdy sektory defensywne i eksportowe mają tendencję do korzystania z tej sytuacji.
Dla rynku kredytów prywatnych, utrzymanie stóp procentowych na restrykcyjnych poziomach wydłuża cykl niewypłacalności i utrudnia odbudowę sektorów takich jak budownictwo i handel detaliczny. Jak omawialiśmy w poprzednich analizach dotyczących makroscenariusza w Brazylii, selektywność w alokacji przestała być rekomendacją, a stała się koniecznością.
Na rynku walutowym, perspektywa wysokich stóp procentowych utrzymuje pewien różnicę w carry, ale premia za ryzyko fiskalne ogranicza potencjał aprecjacji reala. Inwestorzy zagraniczni patrzą na Brazylię i widzą wysokie zyski, ale rosnące ryzyko, co wyjaśnia ostrożną postawę przepływów portfelowych.
Niebezpieczna ścieżka, którą dostrzega Loyola
Były prezydent BC podkreślił, że jego przesłanie jest jasne: nie chodzi o nadchodzącą kryzys. Brazylia ma solidne rezerwy międzynarodowe, skapitalizowany system finansowy i Centralny Bank o stosunkowo dobrej wiarygodności. Ale to, co niepokoi, to ścieżka. Bez zaangażowania politycznego w agendę fiskalną, kraj zmierza w kierunku scenariusza, w którym dostępne instrumenty stają się coraz mniej skuteczne.
Brak gotowości klasy politycznej do stawienia czoła ograniczeniom budżetowym nie jest nowością. To, co się zmieniło, to margines błędu. Przy rosnącej proporcji długu publicznego do PKB i jednych z najwyższych stóp realnych na świecie, przestrzeń na błędy w polityce gospodarczej stała się wąska.
Dla inwestora komunikat jest jasny: planuj na scenariusz wysokich stóp procentowych przez dłuższy czas. Ci, którzy nadal stawiają na agresywny cykl cięć, mogą niedoszacować głębokości problemu fiskalnego, który utrzymuje stopy na obecnym poziomie.
Treść ta ma charakter informacyjny i edukacyjny i nie stanowi rekomendacji inwestycyjnej. Przeszłe wyniki nie są gwarancją przyszłych rezultatów.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

CITIC Securities: Analiza cech etapowych wyceny łańcucha AI na rynku amerykańskim w 2027 roku

Tesla właśnie zaczęła sprzedawać Cybercaby, oto co to oznacza dla fuzji SpaceX i Tesli.

Jeśli chipy AI staną się towarami, Nvidia ma najwięcej do stracenia, podczas gdy te 3 akcje mogą zyskać

UBS podnosi cenę docelową dla Palo Alto Networks do 400 dolarów, utrzymując neutralną ocenę

Orientalny Credit nie jest pesymistyczny wobec francuskich obligacji skarbowych, początek przerejestrowania sektora AI

Amerykański zapas miedzi płynie do Chin, a premia za miedź na Yangshan osiąga rekordowy poziom

ETF-y dochodowe Bitcoin obiecują regularne wypłaty. Co tracą inwestorzy?
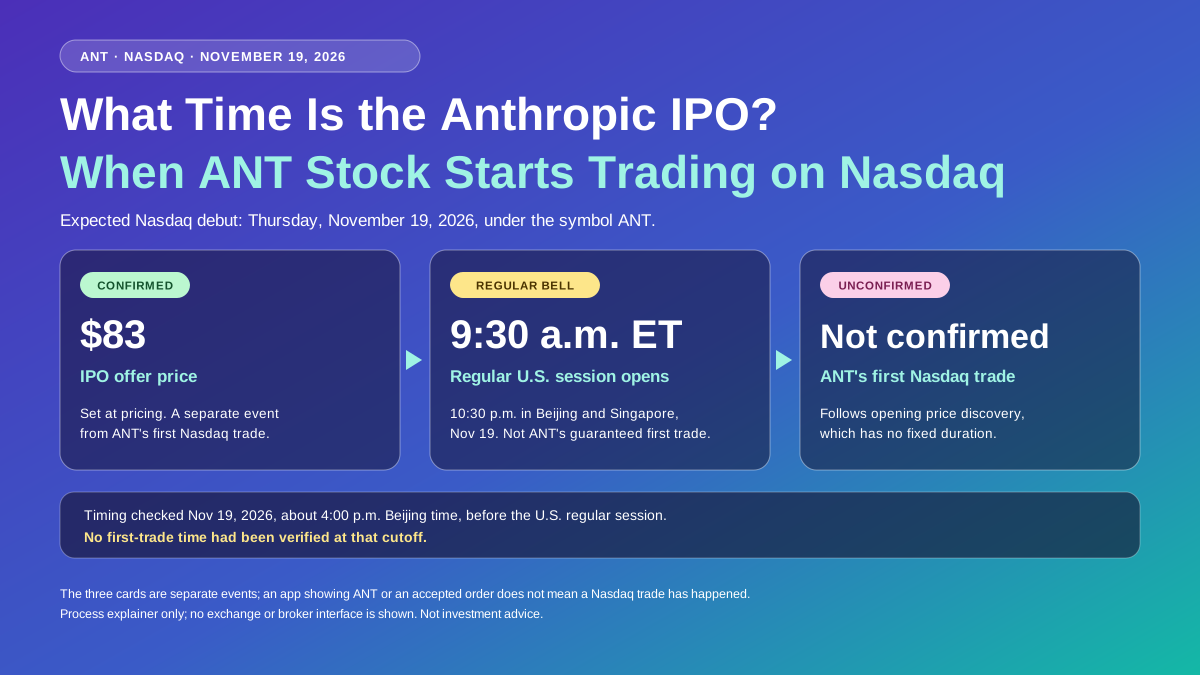
O której godzinie odbędzie się IPO Anthropic? Kiedy akcje ANT zaczną być notowane na Nasdaq
O której godzinie odbędzie się IPO Anthropic? Sprawdź debiut ANT na Nasdaq w dniu 19.11, godziny otwarcia giełdy na świecie, cenę ofertową 83 $ i dowiedz się, dlaczego zlecenia mogą pozostać oczekujące.
Tesla zaczyna przyjmować zamówienia na Cybercab. Oto, gdzie myślę, że akcje będą w 2030 roku.
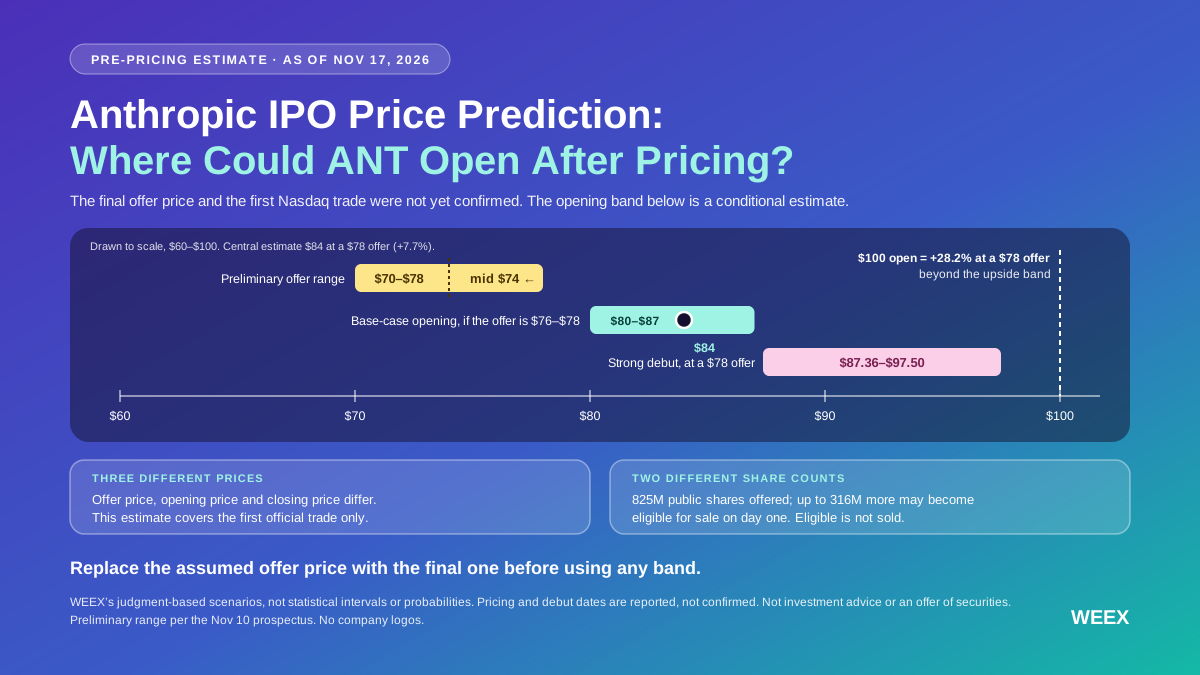
Prognoza ceny IPO Anthropic: po jakiej cenie ANT może otworzyć notowania po ustaleniu ceny?
Prognoza ceny IPO Anthropic: poznaj bazowy przedział otwarcia ANT wynoszący 80 $–87 $, dowiedz się, jak zmieni go ostateczna cena ofertowa i co może wynieść akcje powyżej 90 $.
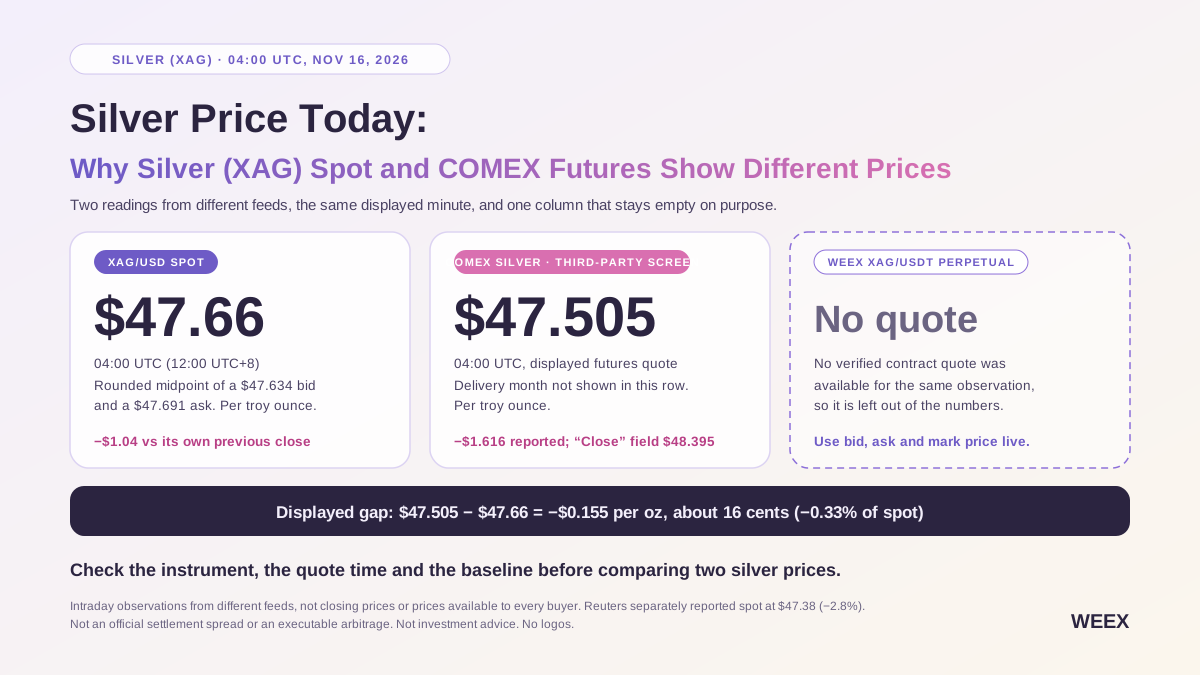
Cena srebra dziś: dlaczego spot srebra (XAG) i futures COMEX mają różne ceny
Srebro było notowane w pobliżu 47 $–48 $ dnia 16.11. Porównaj ceny spot XAG/USD, futures na srebro COMEX i kontraktów perpetual XAG/USDT oraz dowiedz się, dlaczego ich ceny się różnią.

CIO Bitwise wskazuje, że ruchy rynkowe są głównym powodem skurczenia się premii DAT

CFTC planuje reformę mechanizmu cen aluminium w USA

Nowa sieć bezpieczeństwa Lido Earn wciąż obciąża depozytariuszy stratami

Bitcoin: Glassnode ostrzega o braku płynności i odpływie kapitału

Kupowanie Bitcoina bez obstawiania na wzrost może się nie opłacać

Rynek aluminium w Londynie zmaga się z presją podażową, ceny spot osiągają najwyższy poziom od 30 lat

Ile przychodu przynosi każdy dolar wydany na moc obliczeniową dla Anthropic?
Bitget UEX Dzienny Raport|Inflacja powyżej oczekiwań tłumi amerykańskie akcje; Nvidia spada o ponad 5%; złoto poniżej 4100 dolarów (11 listopada 2026)

Amerykański rynek akcji stracił 2,8 biliona dolarów! Czołowy VC z Doliny Krzemowej ujawnia: 90% wydatków na modele open source trafia do Chin
SemiAnalysis: Jak Musk ponownie przełamuje impas, a SpaceX walczy o globalną dominację w chmurze AI?

Demokraci zdominowali Kongres, inwestorzy najbardziej interesują się 12 pytaniami
Kto może powstrzymać spadek akcji technologicznych? Nomura: wybory nie mają znaczenia, tylko Fed

Satoshi z 2012 roku sprzedany z premią 48 tys. satoshi
CDI był jedynym schronieniem w październiku: co to ujawnia

Spadek ma dno, wzrost ma sufit, BlackRock chce przyciągnąć "starych inwestorów" dzięki PBIT
Sztuczna inteligencja (SI): Kredytowy boom niepokoi ekonomistów

Bitget współpracuje z Reality i Keyring w celu opublikowania raportu badawczego na temat strategii handlu na podstawie akcji na blockchainie

Analiza USA, Indii i Korei: Jak inwestorzy detaliczni wywołali boom na rynku opcji?

Stopa Fed na poziomie 4%: zysk z kryptowalut w dolarach musi najpierw przewyższyć obligacje skarbowe USA
CITIC Securities: Analiza cech etapowych wyceny łańcucha AI na rynku amerykańskim w 2027 roku
Tesla właśnie zaczęła sprzedawać Cybercaby, oto co to oznacza dla fuzji SpaceX i Tesli.
Jeśli chipy AI staną się towarami, Nvidia ma najwięcej do stracenia, podczas gdy te 3 akcje mogą zyskać
UBS podnosi cenę docelową dla Palo Alto Networks do 400 dolarów, utrzymując neutralną ocenę
Orientalny Credit nie jest pesymistyczny wobec francuskich obligacji skarbowych, początek przerejestrowania sektora AI
Amerykański zapas miedzi płynie do Chin, a premia za miedź na Yangshan osiąga rekordowy poziom
Najnowsze artykuły


Najnowsze notowania monet na WEEX


