
Sąd Najwyższy USA odrzuca apelację Custodia Bank w sprawie konta głównego Rezerwy Federalnej

 Oceń nas w Google


TL;DR
- Sąd Najwyższy odrzucił petycję Custodia Bank 16 listopada, pozostawiając w mocy wcześniejsze orzeczenie sądu niższej instancji.
- Decyzja jest odmową rozpatrzenia sprawy, a nie pełną opinią Sądu Najwyższego na temat bankowości kryptowalutowej.
- Debata na temat ograniczonego dostępu do kont głównych pozostaje osobnym zagadnieniem regulacyjnym.
Custodia Bank zakończył znaczącą drogę przez amerykańskie sądy federalne w swoim dążeniu do uzyskania bezpośredniego dostępu do usług płatniczych Rezerwy Federalnej. 16 listopada Sąd Najwyższy odrzucił petycję instytucji z Wyoming o rozpatrzenie sporu. Decyzja pozostawia w mocy orzeczenie sądu niższej instancji. Nie jest to nowa opinia decydująca o wszystkich kwestiach dotyczących banków skoncentrowanych na kryptowalutach ani ogłoszenie, że wszystkie takie instytucje muszą być wykluczone z systemu płatniczego.
Akta wskazują na wąski wynik
Akta Sądu Najwyższego 26-62 rejestrują prosty wpis: petycja została odrzucona 16 listopada 2026 roku. Sędziowie nie zgodzili się na wysłuchanie argumentów ustnych ani wydanie opinii merytorycznej w sprawie. W praktyce pozycja sądu niższej instancji pozostaje w mocy, ale odmowa nie powinna być przedstawiana jako pozytywne poparcie przez Sąd Najwyższy dla każdej części wcześniejszego rozumowania. Ta proceduralna różnica jest ważna. Oznacza koniec tej próby przeglądu, pozostawiając przyszłe pytania dotyczące polityki i projektowania kont regulatorom, ustawodawcom i oddzielnym procesom prawnym.
Dlaczego Custodia ubiegał się o konto
Konto główne Rezerwy Federalnej daje kwalifikowanej instytucji dostęp do usług płatniczych banku centralnego bez polegania na innym banku w celu uzyskania tego samego połączenia. Custodia złożył wniosek przez Kansas City Fed w 2020 roku, argumentując, że jego stanowy statut bankowy wspiera jego prośbę. Wniosek został odrzucony w styczniu 2023 roku po sporach dotyczących modelu biznesowego instytucji i ryzyk, które zidentyfikowała Fed. Custodia zakwestionował wynik, twierdząc, że prawo federalne ograniczało uznanie Fed. Orzeczenie apelacyjne uznało jednak uznanie dla zatwierdzania lub odrzucania wniosków w odpowiednich okolicznościach.
Aby uzyskać dodatkowy kontekst, zobacz nasz wcześniejszy raport na temat propozycji licencjonowania kryptowalut w Hongkongu.
Debata teraz przesuwa się w kierunku projektowania polityki
System bankowy już debatuje, czy niektóre nowe firmy finansowe powinny otrzymać węższe formy dostępu do płatności bezpośrednich. Proponowane ograniczone lub "chude" konto niekoniecznie zapewni te same usługi lub prawa co pełne konto główne. Ta różnica ma znaczenie dla instytucji budujących modele biznesowe wokół szybkości rozliczeń, kosztów dostępu i traktowania odsetek. Nawet jeśli pojawi się inna struktura konta, przyszły ograniczony produkt nie powinien być mylony z pełnym dostępem, o który pierwotnie ubiegała się Custodia. Dokładne warunki kwalifikacyjne i wymagania nadzorcze określą, czy takie projekty zmienią branżę w sposób istotny.
Cena --
Co to oznacza dla firm zajmujących się aktywami cyfrowymi
Firmy kryptowalutowe działające jako banki lub współpracujące z bankami mają interes komercyjny w niezawodnym rozliczeniu w dolarach, ale status statutu i dostęp do systemu płatniczego nie są wymienne. Firmy mogą nadal korzystać z pośrednich układów bankowych, z związanymi z nimi ryzykami koncentracji i operacyjnymi. Decyzja Custodia usuwa jedną możliwą drogę do uchwały wcześniejszego odrzucenia; nie zabrania nowych wniosków ani nie rozwiązuje wszystkich pytań dotyczących nowo powstającej infrastruktury finansowej. Następne istotne wydarzenia będą dotyczyć formalnych zasad Fed, zatwierdzeń kont i wymagań z nimi związanych.
Praktyczną konsekwencją dla firm jest ciągła niepewność, a nie nagła zmiana dostępu do płatności. Firma może być licencjonowana na poziomie stanowym i nadal podlegać osobnej ocenie federalnej, czy może posiadać konto w Banku Rezerwy. Politycy, którzy chcą rozszerzyć dostęp, muszą rozwiązać nadzór, ryzyko rozliczenia i kwalifikowalność w zasadach, które Banki Rezerwy mogą rzeczywiście stosować. W międzyczasie firmy fintech mogą nadal korzystać z banków korespondencyjnych i innych pośredników, z związanymi z tym kosztami i zależnościami, które te układy tworzą.
Aby uzyskać dodatkowy kontekst, zobacz nasz wcześniejszy raport na temat układów powierniczych dla amerykańskiego ETF na bitcoina.
Najjaśniejszym faktem w aktach sądowych jest: przegląd został odrzucony. To, czy szerszy amerykański system płatniczy otworzy nowe ścieżki dla banków zajmujących się aktywami cyfrowymi, zależy od przyszłych decyzji, a nie od szerokiego odczytu tego jednego polecenia.
Źródła raportowania: Akta Sądu Najwyższego USA 26-62 · Chronologia The Block
Tekst napisany przez redakcję wiadomości i edytowany przez Samuela Rae.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Awaria Deribit uderzyła w zabezpieczających Bitcoin na Coinbase

Rada: przedsprzedaż kryptowaluty Babaka Zanjaniego jest nielegalna; DotOne nie ma licencji na działalność kantorową

Bitcoin obchodzi 18. urodziny: tylko 1,5% kryptowaluty jest aktywnie używane i staje się źródłem kredytu

Czy Solana może stać się odporną na kwanty bez utraty przewagi prędkości?

Francja wzywa do zaostrzenia unijnych przepisów dotyczących kryptowalut w zakresie stakingu, reklam i ochrony inwestorów
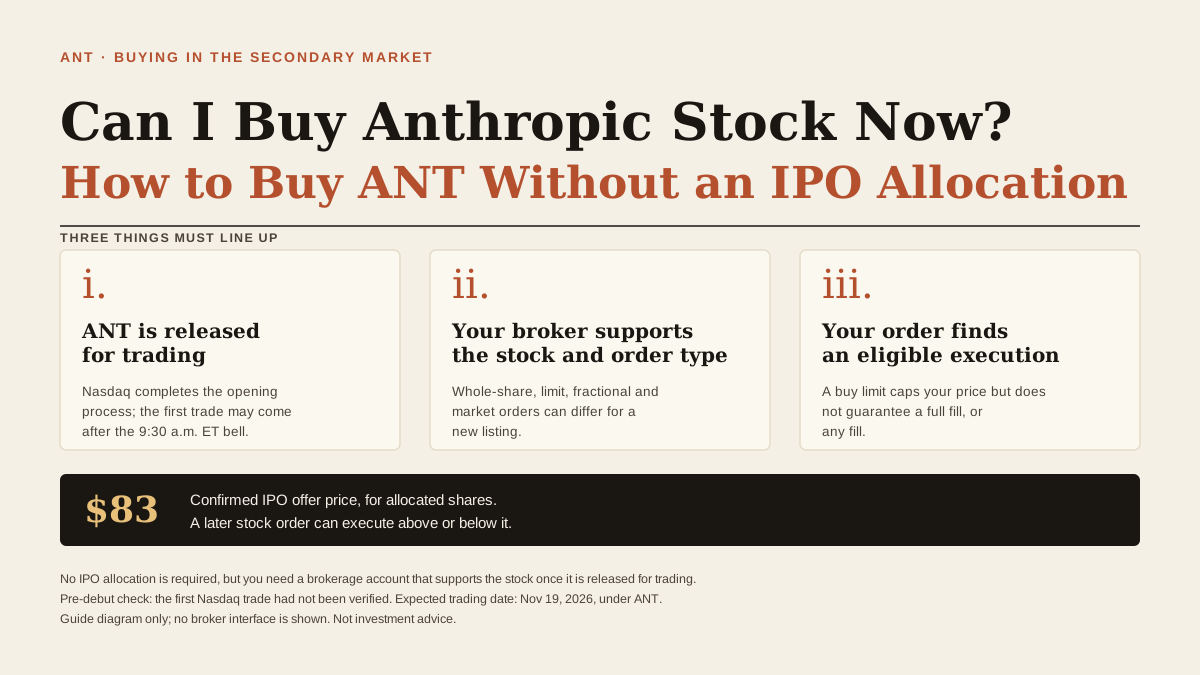
Czy mogę teraz kupić akcje Anthropic? Jak kupić ANT bez przydziału w IPO
Czy można kupić akcje Anthropic bez przydziału w IPO? Dowiedz się, kiedy mogą zostać zrealizowane zlecenia ANT, co oznacza 83 $ oraz jak postąpić przy zerowym lub częściowym przydziale.
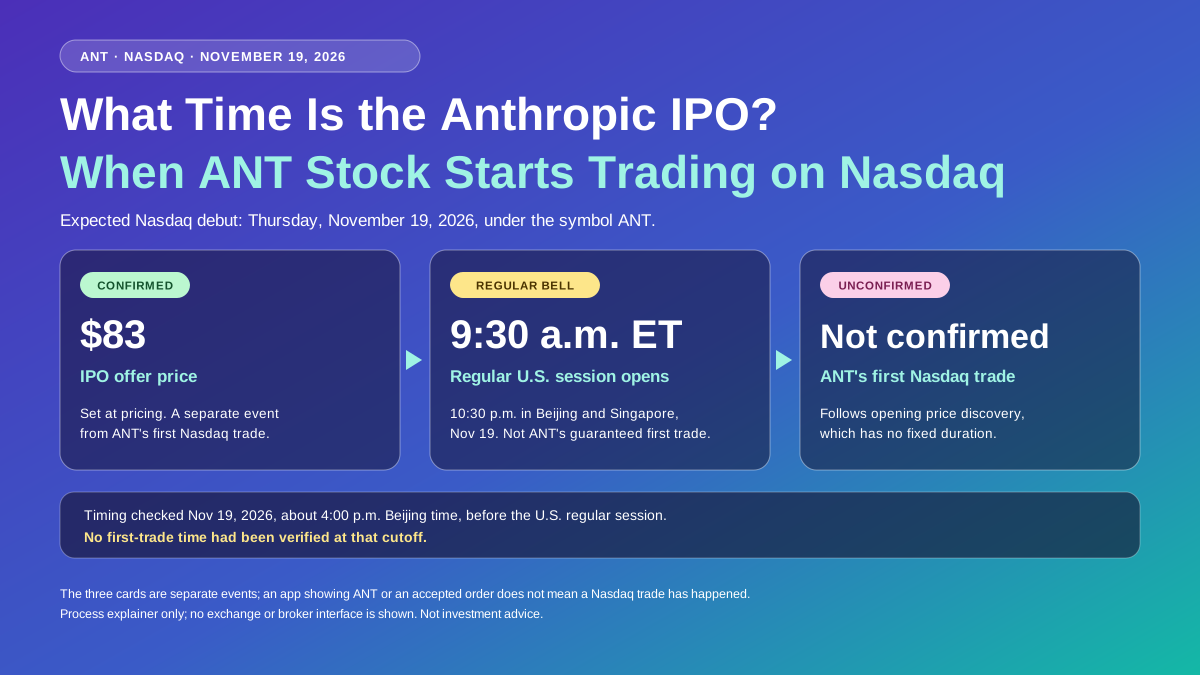
O której godzinie odbędzie się IPO Anthropic? Kiedy akcje ANT zaczną być notowane na Nasdaq
O której godzinie odbędzie się IPO Anthropic? Sprawdź debiut ANT na Nasdaq w dniu 19.11, godziny otwarcia giełdy na świecie, cenę ofertową 83 $ i dowiedz się, dlaczego zlecenia mogą pozostać oczekujące.

Od zagrożenia kwantowego do budżetu bezpieczeństwa: Dlaczego Pearl rośnie wbrew trendom?
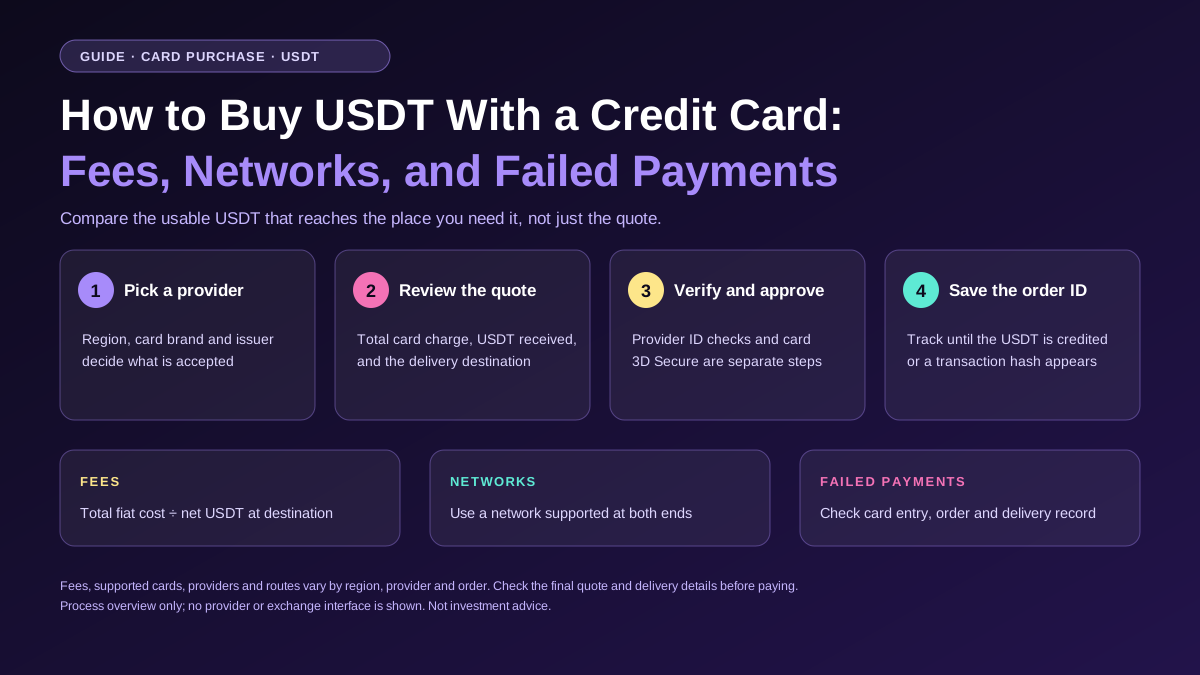
Jak kupić USDT kartą kredytową: opłaty, sieci i odrzucone płatności
Dowiedz się, jak kupić USDT kartą kredytową lub debetową, porównać całkowity koszt, wybrać odpowiednią sieć oraz rozwiązać problemy z odrzuconymi płatnościami lub brakującym USDT.

UniCredit z Włoch osiągnęło porozumienie z rządem Niemiec w sprawie przejęcia Commerzbanku

Inwestycje w kryptowaluty: Trójkąt gry między ludzką naturą, prawem a kapitałem

Lummis i inni piszą do Ministerstwa Finansów, domagając się bezpieczeństwa dla emitentów stablecoinów na poziomie stanowym

Moody's: Przewidywany wzrost gospodarki USA wyniesie 2,3%, a roczny wzrost PKB w trzecim kwartale wyniesie 3,4%

FinCEN wycofał propozycję kryptowalutowej Travel Rule: co nadal obowiązuje

FTX „stara ekipa” zdobywa amerykańską licencję na handel kontraktami terminowymi, 24/7 handel nadchodzi

He Yi z Binance wyjaśnia transfery AI Pro po oskarżeniach o wypłaty w dniu hackingu
WEEX P2P obsługuje już CAD — nabór sprzedawców otwarty

CFTC zatwierdził transakcje pochodne oparte na blockchainie

Testy Ethereum ujawniają błąd, który pozwala na pomijanie płatności w transakcjach

Giełda Backpack uzyskała status rynku kontraktów od CFTC
Projekt regulacji stablecoinów na Tajwanie daje bankom kontrolę nad nowymi emitentami

Za kulisami kontrowersji Amber, rozdroże Wintermute po dziewięciu latach

Trezor znalazł implanty w portfelach sprzedawców. Co chroni kupującego?
Jak wygrać iPhone’a 18 Pro Max na WEEX? Wyjaśniamy 201 Lucky Egg

WSJ ujawnia schemat dostaw chipów NVIDIA do Chin z ominięciem ograniczeń USA
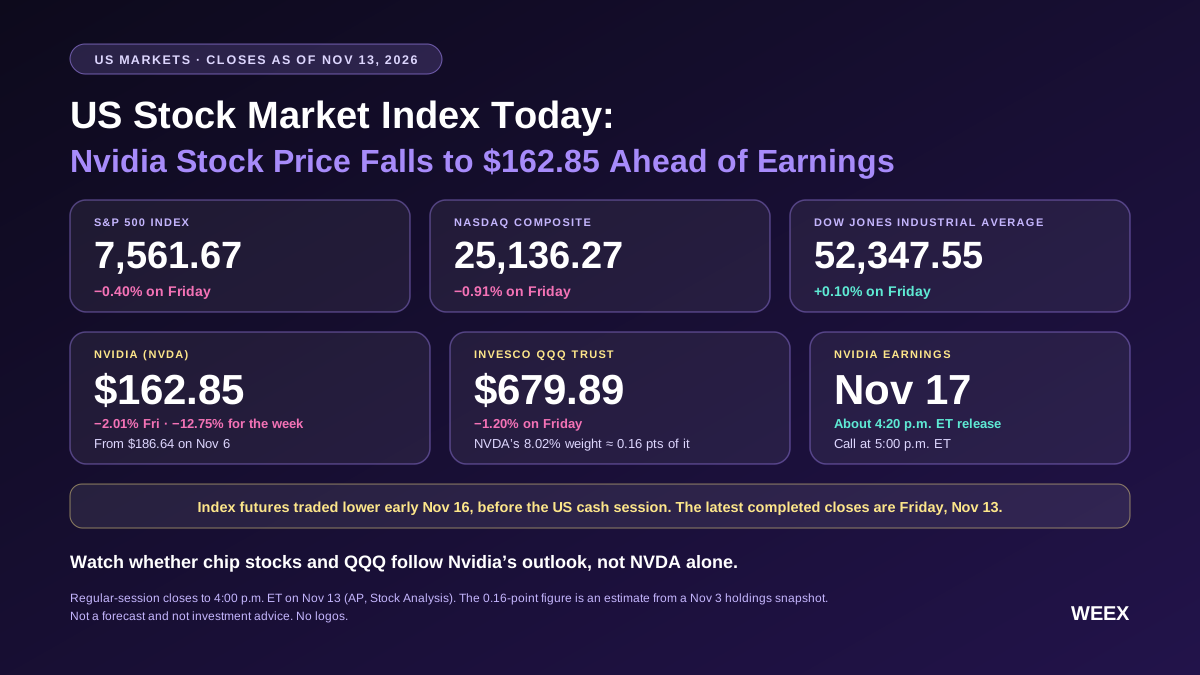
Indeksy giełdowe USA dziś: cena akcji Nvidia spada do 162,85 $ przed wynikami (S&P 500 i QQQ)
Śledź kontrakty futures na amerykańskie indeksy giełdowe, S&P 500 i Dow, oraz sprawdź, jak zamknięcie akcji Nvidia na poziomie 162,85 $ i wyniki finansowe 17.11 mogą wpłynąć na QQQ i szerszy rynek.
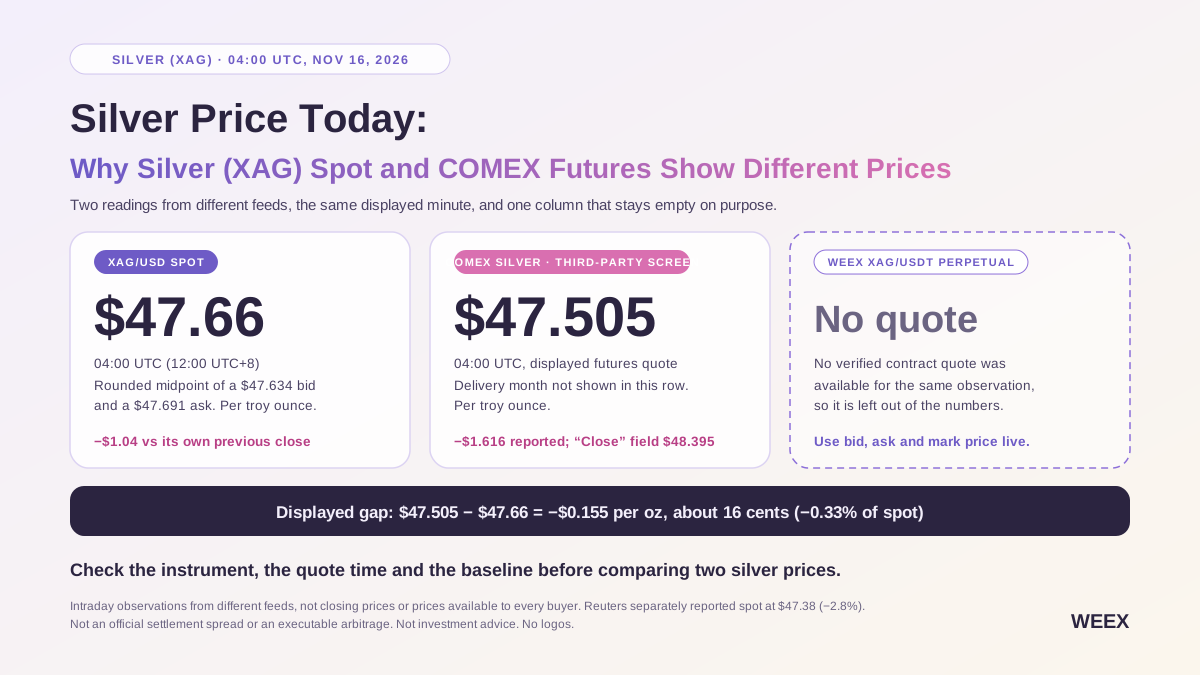
Cena srebra dziś: dlaczego spot srebra (XAG) i futures COMEX mają różne ceny
Srebro było notowane w pobliżu 47 $–48 $ dnia 16.11. Porównaj ceny spot XAG/USD, futures na srebro COMEX i kontraktów perpetual XAG/USDT oraz dowiedz się, dlaczego ich ceny się różnią.

Ethereum rozwija kod weryfikacji podpisów odpornych na ataki kwantowe
Tether chce, aby jego token złota konkurował z ETF-ami

„Emerytowani” walidatorzy Solany nadal głosują z 15% aktywnego stawki
Awaria Deribit uderzyła w zabezpieczających Bitcoin na Coinbase
Rada: przedsprzedaż kryptowaluty Babaka Zanjaniego jest nielegalna; DotOne nie ma licencji na działalność kantorową
Bitcoin obchodzi 18. urodziny: tylko 1,5% kryptowaluty jest aktywnie używane i staje się źródłem kredytu
Czy Solana może stać się odporną na kwanty bez utraty przewagi prędkości?
Francja wzywa do zaostrzenia unijnych przepisów dotyczących kryptowalut w zakresie stakingu, reklam i ochrony inwestorów
Czy mogę teraz kupić akcje Anthropic? Jak kupić ANT bez przydziału w IPO
Czy można kupić akcje Anthropic bez przydziału w IPO? Dowiedz się, kiedy mogą zostać zrealizowane zlecenia ANT, co oznacza 83 $ oraz jak postąpić przy zerowym lub częściowym przydziale.
Najnowsze artykuły




Najnowsze notowania monet na WEEX


