
FinCEN wycofał propozycję kryptowalutowej Travel Rule: co nadal obowiązuje

 Oceń nas w Google


FinCEN i Rezerwa Federalna wycofały propozycję z 2020 r. dotyczącą transferów kryptowalut, ale nie oznacza to, że amerykańska Travel Rule przestała obowiązywać. Najważniejsze jest to, że wycofano proponowaną zmianę, a nie obowiązującą regułę. Dla giełd kryptowalut, podmiotów świadczących usługi przekazu pieniężnego oraz użytkowników próbujących zrozumieć, co zmieniło się w 11.2026, kluczowe pytanie brzmi: co nadal obowiązuje? W tym artykule wyjaśniamy, co zmieniłaby propozycja, które obowiązki FinCEN pozostają w mocy, kogo faktycznie dotyczą oraz dlaczego ten krok wpisuje się w szersze podejście FinCEN w 2026 r., obejmujące ukierunkowane działania egzekucyjne, kontrolę oszustw i nadzór nad przeciwdziałaniem praniu pieniędzy oparty na ryzyku.
W skrócie
- FinCEN i Fed wycofały propozycję z 2020 r., która zakładała obniżenie progu dla transferów transgranicznych z 3000 $ do 250 $ oraz rozszerzenie definicji aktywów objętych przepisami.
- Obecna Travel Rule i próg przechowywania dokumentacji wynoszący 3000 $ nadal obowiązują.
- Wytyczne FinCEN z 2019 r. nadal uzasadniają stosowanie przepisów ustawy Bank Secrecy Act do niektórych transferów kryptowalut obsługiwanych przez pozabankowe instytucje finansowe.
- Programy AML, monitorowanie podejrzanej aktywności i weryfikacja sankcyjna nadal mają znaczenie, nawet w przypadku transferów poniżej 3000 $.
- Obowiązki w praktyce dotyczą głównie regulowanych instytucji, takich jak banki i licencjonowane firmy kryptowalutowe, a nie zwykłych użytkowników indywidualnych.
Co i kiedy wycofały FinCEN oraz Fed
Na początku 11.2026 w wielu doniesieniach informowano, że FinCEN i Rezerwa Federalna wycofały wspólną propozycję opublikowaną po raz pierwszy w 2020 r. Zmieniłaby ona sposób stosowania Travel Rule i powiązanych zasad przechowywania dokumentacji do niektórych transferów transgranicznych. Oficjalną datę należy potwierdzić w komunikacie prasowym FinCEN, ale istota sprawy jest jasna: agencje poinformowały, że nie podejmą dalszych działań w sprawie tej propozycji.
Równie ważne jest to, że według doniesień agencje oświadczyły, iż w przypadku powrotu do tej kwestii w przyszłości najpierw zwrócą się o publiczne opinie. Ma to znaczenie, ponieważ wskazuje na procedurę, a nie pewność co do kierunku polityki. Na razie nie ma nowej propozycji zastępczej ani opublikowanego harmonogramu kolejnych prac nad przepisami.
Jeśli więc widzisz nagłówki mówiące, że FinCEN „wycofał kryptowalutową Travel Rule”, takie sformułowanie wprowadza w błąd. Obowiązujące ramy Travel Rule pozostają w mocy. Wycofano jedynie próbę zaostrzenia niektórych ich elementów.
Co zmieniłaby propozycja z 2020 r.
Propozycja z 2020 r. obejmowała dwa główne elementy. Po pierwsze, w ramach zasad przechowywania dokumentacji i Travel Rule obniżyłaby próg dla niektórych transakcji transgranicznych z 3000 $ do 250 $. Po drugie, rozszerzyłaby definicję „pieniądza”, wyraźnie uwzględniając wymienialną walutę wirtualną oraz niektóre aktywa cyfrowe mające status prawnego środka płatniczego.
Dla firm kryptowalutowych byłaby to istotna zmiana. Niższy próg zazwyczaj oznacza gromadzenie większej ilości informacji o klientach, przekazywanie większej ilości danych między stronami transakcji oraz więcej pracy związanej z zapewnieniem zgodności przy mniejszych transferach. Może to wpływać na funkcjonowanie giełd, procesy wypłat, rozliczenia transgraniczne i systemy monitorowania.
Początkujący mogą myśleć o tym w ten sposób: propozycja miała objąć większą liczbę transferów powiązanych z kryptowalutami starszymi ramami nadzoru finansowego i zastosować je przy znacznie niższej kwocie. Wycofując ją, organy regulacyjne pozostawiły obecny próg na dotychczasowym poziomie.
Cena --
Co nadal obowiązuje: próg 3000 $ i obecna Travel Rule
Wycofanie propozycji nie zniosło obecnych obowiązków. Obowiązujący próg 3000 $ nadal ma zastosowanie do Travel Rule i zasad przechowywania dokumentacji w ich obecnej formie. Znaczenie zachowują również wytyczne FinCEN z 2019 r., które wyjaśniają, że wymogi ustawy Bank Secrecy Act mogą dotyczyć działalności związanej z wymienialną walutą wirtualną, prowadzonej przez podmioty przekazujące pieniądze i inne objęte przepisami instytucje pozabankowe.
Oznacza to, że regulowana platforma kryptowalutowa w USA nadal musi uwzględniać identyfikację klientów, monitorowanie transakcji, zgłaszanie podejrzanej aktywności oraz obowiązki związane z udostępnianiem informacji, jeśli mają zastosowanie. FinCEN nadal aktywnie uczestniczy w szerszym systemie AML. W swoim podsumowaniu roku obrotowego FY2025 FinCEN poinformował o około 4,8mln zgłoszeń podejrzanej aktywności, w tym 2,8mln od instytucji depozytowych i 1,26mln od podmiotów świadczących usługi przekazu pieniężnego. Poinformował również, że około 7,200 instytucji finansowych zarejestrowało się na podstawie sekcji 314(b), a około 65,480 zgłoszeń SAR zawierało odniesienie do tego kanału wymiany informacji. Dane te pokazują, że FinCEN nadal w dużym stopniu opiera się na raportowaniu na szeroką skalę i wymianie informacji wywiadowczych, a nie na pobieżnym nadzorze.
Mniejsze transfery również nie stają się automatycznie niewidoczne. Nawet jeśli transfer jest niższy niż 3000 $, firmy mogą nadal stosować oparte na ryzyku środki kontroli AML i weryfikację sankcyjną. Jest to szczególnie ważne, gdy schematy transakcji wskazują na strukturyzowanie wpłat, oszustwo, ryzyko naruszenia sankcji lub powiązania z jurysdykcjami wysokiego ryzyka. W 2026 r. FinCEN wielokrotnie prezentował takie podejście oparte na ryzyku w alertach dotyczących obchodzenia sankcji wobec Iranu, ośrodków oszustw inwestycyjnych związanych z aktywami cyfrowymi oraz innych zagadnień związanych z przestępczością finansową.
Istotny jest również wymiar międzynarodowy. Nawet jeśli amerykańska propozycja została wycofana, firmy działające transgranicznie mogą nadal podlegać innym wymogom Travel Rule. Ramy Unii Europejskiej są pod tym względem bardziej rygorystyczne, ponieważ nie opierają się na tej samej logice minimalnego progu dla transferów kryptowalut. Dlatego globalne giełdy nie mogą projektować zgodności z przepisami wyłącznie z myślą o wąsko zakrojonej zmianie w USA.
Kogo to dotyczy: banki, giełdy i użytkownicy indywidualni
Bezpośrednie obowiązki związane ze zgodnością z przepisami dotyczą głównie regulowanych podmiotów, a nie użytkowników detalicznych przesyłających monety między własnymi portfelami na użytek prywatny. W praktyce najbardziej dotyczy to banków, podmiotów świadczących usługi przekazu pieniężnego oraz giełd kryptowalut, które przechowują aktywa klientów lub w ramach swojej działalności przekazują środki.
W przypadku tych firm przepisy FinCEN kształtują proces wdrażania klientów, KYC, kontrole sankcyjne, monitorowanie transakcji i składanie zgłoszeń SAR. Dlatego wycofanie propozycji ma znaczenie operacyjne. Niższy próg prawdopodobnie zwiększyłby liczbę transferów wymagających bardziej formalnej obsługi.
W przypadku użytkowników indywidualnych wpływ jest bardziej pośredni. Samo wysłanie kryptowalut raczej nie będzie wymagało od Ciebie złożenia jakiegokolwiek zgłoszenia do FinCEN. Możesz jednak spotkać się z prośbami giełdy o podanie danych identyfikacyjnych, weryfikacją portfela, opóźnieniami transferu lub pytaniami dotyczącymi rachunków docelowych. Takie utrudnienia zwykle wynikają z obowiązków platformy związanych z przestrzeganiem przepisów, a nie z reguły skierowanej do zwykłych konsumentów.
Warto pamiętać o tym rozróżnieniu, ponieważ regulacje dotyczące kryptowalut obejmują coraz szerzej stablecoiny i płatności. W 2026 r. zarówno FDIC, jak i OCC zaproponowały standardy zgodności z ustawą Bank Secrecy Act i przepisami sankcyjnymi dla nadzorowanych emitentów stablecoinów, powiązane z wymogami FinCEN i OFAC dotyczącymi raportowania oraz AML/CFT. Pokazuje to, że organy regulacyjne nie wycofują się z nadzoru nad kryptowalutami. Coraz precyzyjniej określają, na kim w ekosystemie blockchain spoczywają obowiązki.
Czym różni się to od innych wycofanych propozycji FinCEN dotyczących kryptowalut
Dodatkowym źródłem nieporozumień jest to, że nie jest to jedyna propozycja FinCEN związana z kryptowalutami, którą wycofano w ostatnich latach. W tym przypadku chodzi o wycofaną propozycję z 2020 r., która zakładała obniżenie progu do 250 $ dla niektórych transferów transgranicznych i rozszerzenie definicji aktywów objętych przepisami.
To coś innego niż odrębna propozycja z 2020 r. dotycząca portfeli niehostowanych lub niepowierniczych. Różni się też od propozycji z 2023 r. związanej z obawami dotyczącymi miksowania kryptowalut. Są to odrębne obszary polityki, oparte na różnych podstawach prawnych i wywołujące różne skutki w praktyce. Łączenie ich może prowadzić do wniosku, że FinCEN szeroko rezygnuje z nadzoru nad kryptowalutami, czemu przeczy pozostała działalność agencji w 2026 r.
Jeśli już, ostatnie działania FinCEN wskazują na bardziej selektywne podejście. Agencja ograniczyła wymogi dotyczące zgłaszania informacji o beneficjentach rzeczywistych dla amerykańskich firm i osób, jednocześnie zwiększając liczbę ukierunkowanych alertów i starając się o dodatkowe zasoby. Wniosek budżetowy Departamentu Skarbu na FY2027 zakładał dodatkowe 20 mln $ oraz 42 pełne etaty ponad poziom zatwierdzony na FY2026, wynoszący 185,193 mln $ i 270 etatów, konkretnie po to, by zmniejszyć obciążenia, skupić się na obszarach wysokiego ryzyka oraz zwalczać oszustwa i wyłudzenia. To nie jest odwrót. To przesunięcie priorytetów.
Co może wydarzyć się dalej
Nie ogłoszono jeszcze propozycji zastępczej, ale błędem byłoby uznać wycofanie tej propozycji za ostateczne rozstrzygnięcie kwestii zasad dotyczących transferów kryptowalut. FinCEN nadal ma szerokie uprawnienia w zakresie egzekwowania przepisów i gromadzenia informacji wywiadowczych, a ostatnie alerty wskazują na szczególne zainteresowanie obchodzeniem sankcji, sieciami oszustw i transgranicznym wykorzystywaniem infrastruktury aktywów cyfrowych do nadużyć finansowych.
Kolejnym prawdopodobnym obszarem do obserwowania są regulacje dotyczące stablecoinów. Kilka propozycji i raportów z 2026 r. wskazuje na dążenie do jaśniejszego określenia wymogów AML/CFT i sankcyjnych wobec nadzorowanych emitentów, co może mieć konsekwencje również dla giełd i platform obsługujących klientów detalicznych. Niektóre organizacje branży bankowej argumentowały nawet, że obowiązki w zakresie identyfikacji i zgodności z przepisami powinny sięgać głębiej na wtórne rynki stablecoinów, a nie dotyczyć wyłącznie ich pierwotnych emitentów.
Praktyczny wniosek dla firm kryptowalutowych jest mniej dramatyczny, niż sugerują nagłówki. Obecne ramy FinCEN nadal premiują solidne kontrole wewnętrzne, rzetelne prowadzenie dokumentacji, przestrzeganie sankcji i monitorowanie oparte na ryzyku. Dla traderów detalicznych i posiadaczy kryptowalut większy wpływ zwykle przejawia się w zasadach stosowanych przez platformy, a nie w bezpośrednich obowiązkach prawnych. Jeśli prowadzisz firmę zajmującą się przechowywaniem aktywów, płatnościami, kierowaniem płynności lub rozliczeniami transgranicznymi, warto oddzielić pogłoski od treści przepisów i skonsultować wymagania z wykwalifikowanym prawnikiem, zamiast zakładać, że wycofana propozycja zmieniła prawo.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Rada: przedsprzedaż kryptowaluty Babaka Zanjaniego jest nielegalna; DotOne nie ma licencji na działalność kantorową

Bitcoin obchodzi 18. urodziny: tylko 1,5% kryptowaluty jest aktywnie używane i staje się źródłem kredytu

Czy Solana może stać się odporną na kwanty bez utraty przewagi prędkości?

Francja wzywa do zaostrzenia unijnych przepisów dotyczących kryptowalut w zakresie stakingu, reklam i ochrony inwestorów
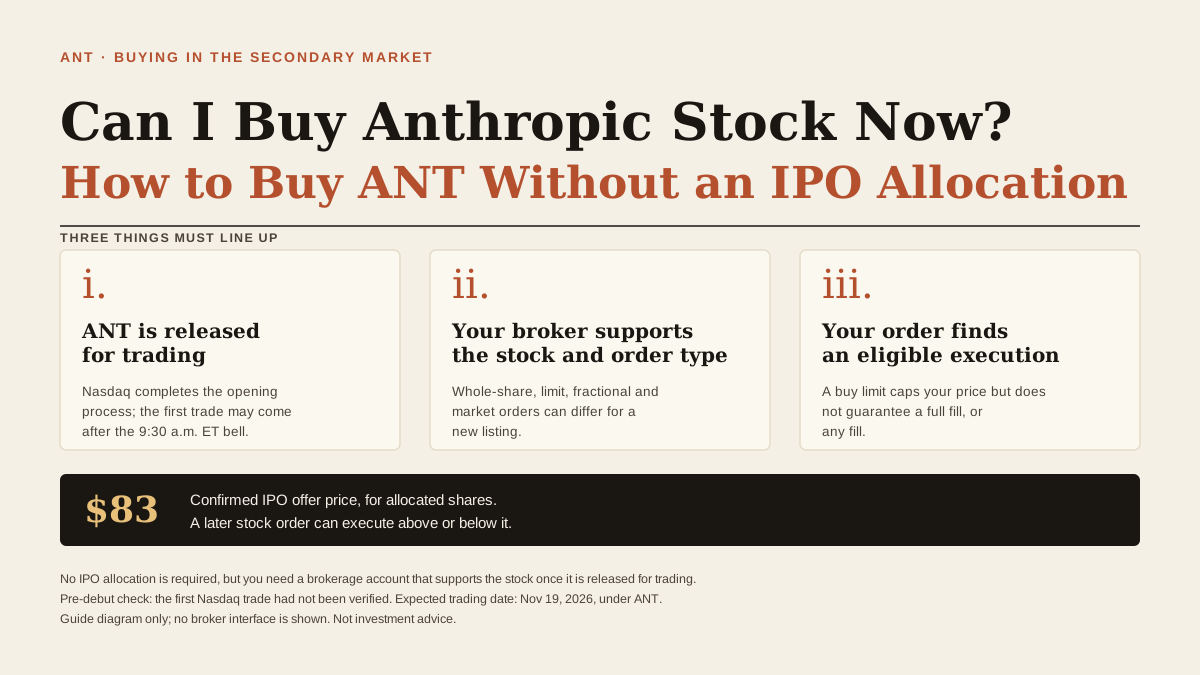
Czy mogę teraz kupić akcje Anthropic? Jak kupić ANT bez przydziału w IPO
Czy można kupić akcje Anthropic bez przydziału w IPO? Dowiedz się, kiedy mogą zostać zrealizowane zlecenia ANT, co oznacza 83 $ oraz jak postąpić przy zerowym lub częściowym przydziale.
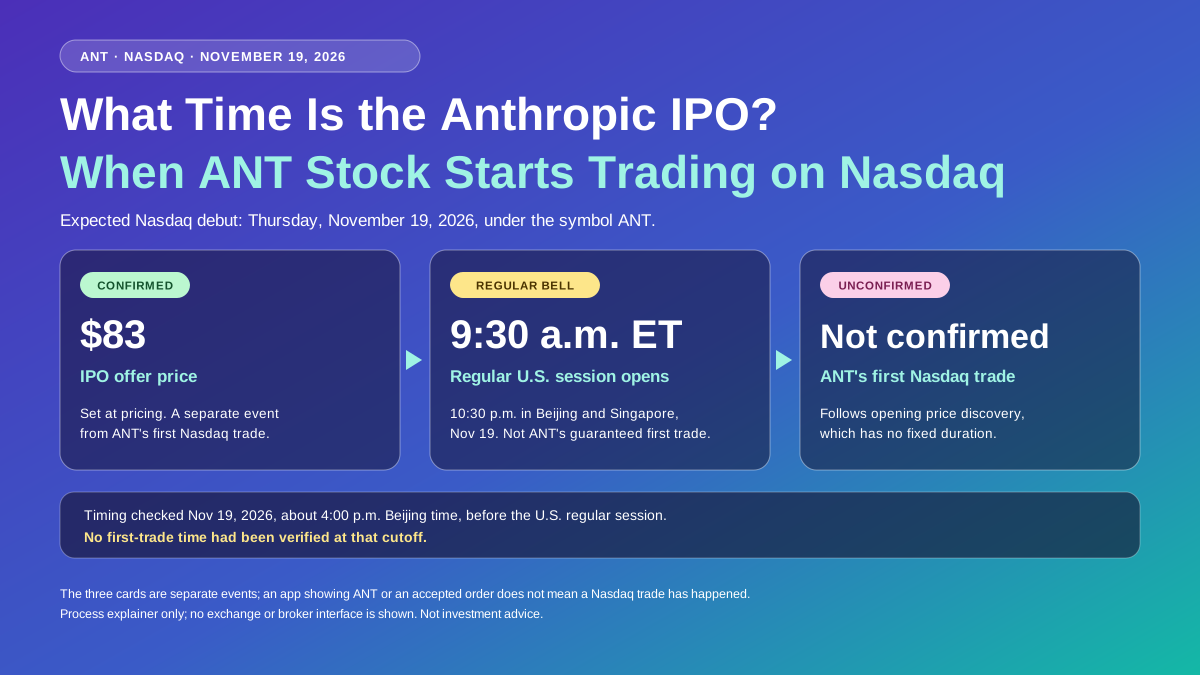
O której godzinie odbędzie się IPO Anthropic? Kiedy akcje ANT zaczną być notowane na Nasdaq
O której godzinie odbędzie się IPO Anthropic? Sprawdź debiut ANT na Nasdaq w dniu 19.11, godziny otwarcia giełdy na świecie, cenę ofertową 83 $ i dowiedz się, dlaczego zlecenia mogą pozostać oczekujące.

Od zagrożenia kwantowego do budżetu bezpieczeństwa: Dlaczego Pearl rośnie wbrew trendom?
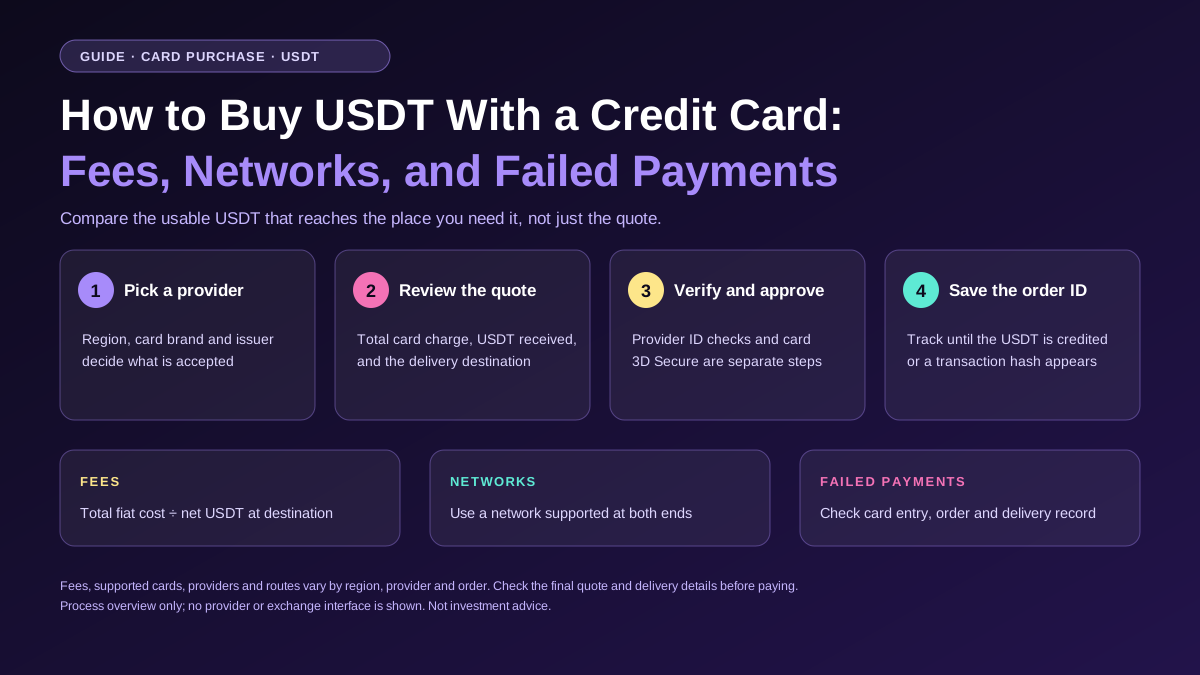
Jak kupić USDT kartą kredytową: opłaty, sieci i odrzucone płatności
Dowiedz się, jak kupić USDT kartą kredytową lub debetową, porównać całkowity koszt, wybrać odpowiednią sieć oraz rozwiązać problemy z odrzuconymi płatnościami lub brakującym USDT.

UniCredit z Włoch osiągnęło porozumienie z rządem Niemiec w sprawie przejęcia Commerzbanku

Inwestycje w kryptowaluty: Trójkąt gry między ludzką naturą, prawem a kapitałem

Lummis i inni piszą do Ministerstwa Finansów, domagając się bezpieczeństwa dla emitentów stablecoinów na poziomie stanowym

Moody's: Przewidywany wzrost gospodarki USA wyniesie 2,3%, a roczny wzrost PKB w trzecim kwartale wyniesie 3,4%

Sąd Najwyższy USA odrzuca apelację Custodia Bank w sprawie konta głównego Rezerwy Federalnej

FTX „stara ekipa” zdobywa amerykańską licencję na handel kontraktami terminowymi, 24/7 handel nadchodzi

He Yi z Binance wyjaśnia transfery AI Pro po oskarżeniach o wypłaty w dniu hackingu
WEEX P2P obsługuje już CAD — nabór sprzedawców otwarty

CFTC zatwierdził transakcje pochodne oparte na blockchainie

Testy Ethereum ujawniają błąd, który pozwala na pomijanie płatności w transakcjach

Giełda Backpack uzyskała status rynku kontraktów od CFTC
Projekt regulacji stablecoinów na Tajwanie daje bankom kontrolę nad nowymi emitentami

Za kulisami kontrowersji Amber, rozdroże Wintermute po dziewięciu latach

Trezor znalazł implanty w portfelach sprzedawców. Co chroni kupującego?
Jak wygrać iPhone’a 18 Pro Max na WEEX? Wyjaśniamy 201 Lucky Egg

WSJ ujawnia schemat dostaw chipów NVIDIA do Chin z ominięciem ograniczeń USA
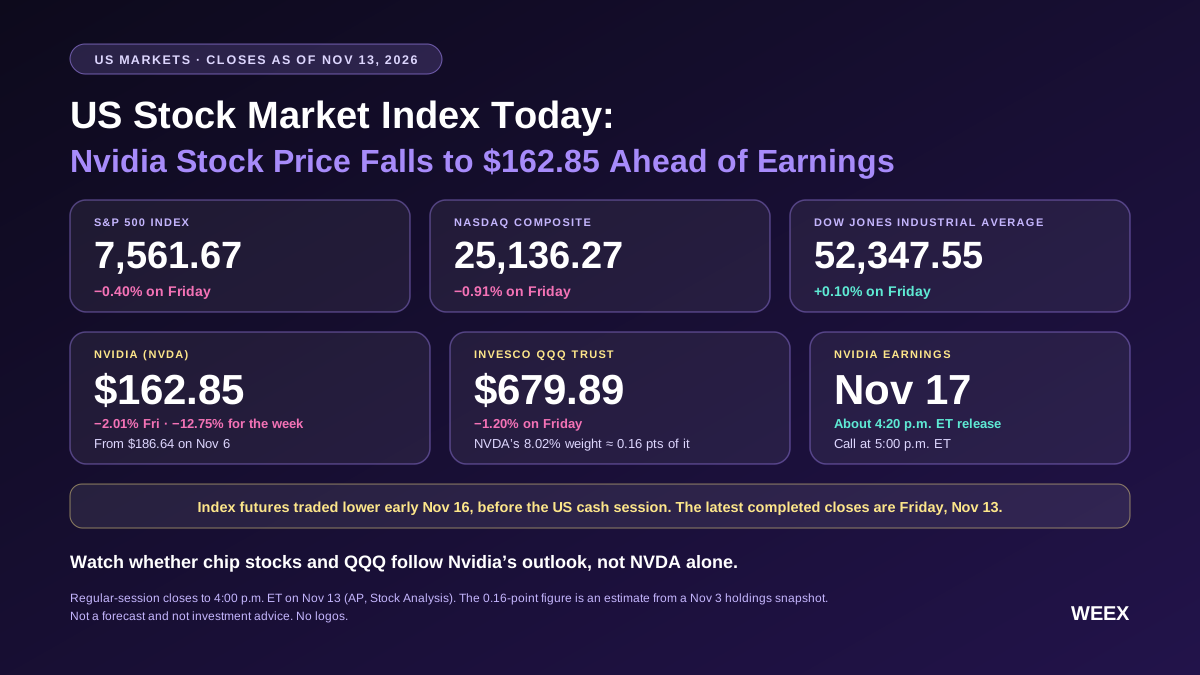
Indeksy giełdowe USA dziś: cena akcji Nvidia spada do 162,85 $ przed wynikami (S&P 500 i QQQ)
Śledź kontrakty futures na amerykańskie indeksy giełdowe, S&P 500 i Dow, oraz sprawdź, jak zamknięcie akcji Nvidia na poziomie 162,85 $ i wyniki finansowe 17.11 mogą wpłynąć na QQQ i szerszy rynek.
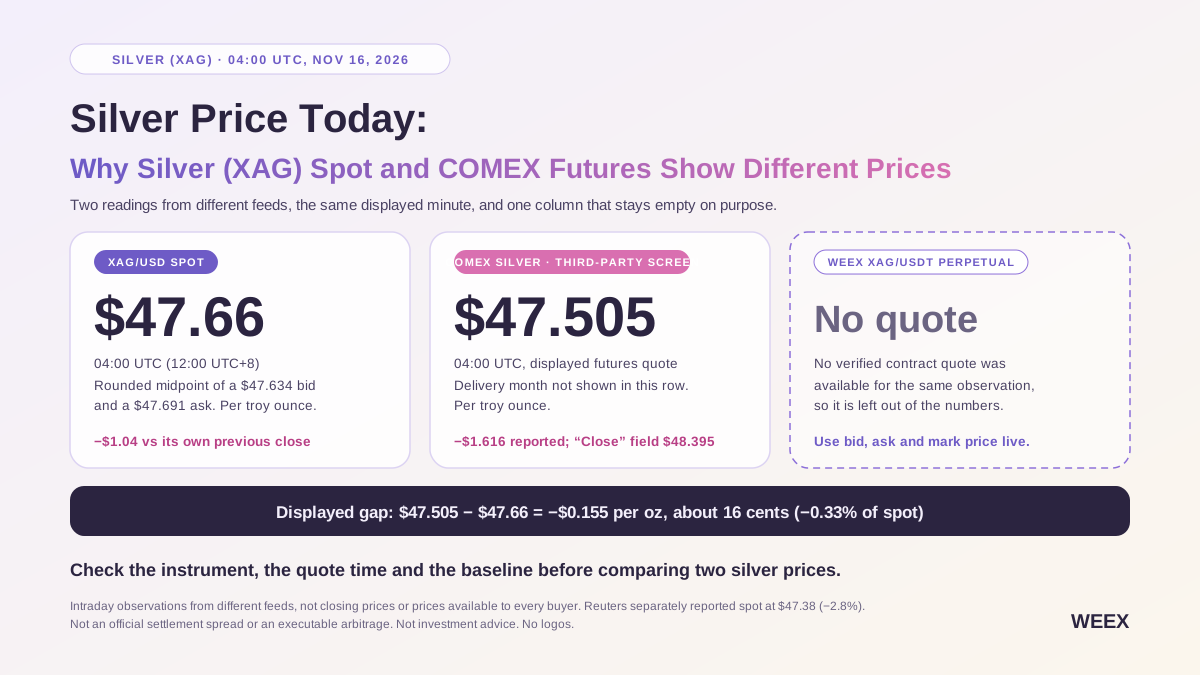
Cena srebra dziś: dlaczego spot srebra (XAG) i futures COMEX mają różne ceny
Srebro było notowane w pobliżu 47 $–48 $ dnia 16.11. Porównaj ceny spot XAG/USD, futures na srebro COMEX i kontraktów perpetual XAG/USDT oraz dowiedz się, dlaczego ich ceny się różnią.

Ethereum rozwija kod weryfikacji podpisów odpornych na ataki kwantowe

Tether chce, aby jego token złota konkurował z ETF-ami

„Emerytowani” walidatorzy Solany nadal głosują z 15% aktywnego stawki

3 firmy konsumenckie, które pasują do strategii Warrena Buffetta. Trzymałbym je na zawsze.
Rada: przedsprzedaż kryptowaluty Babaka Zanjaniego jest nielegalna; DotOne nie ma licencji na działalność kantorową
Bitcoin obchodzi 18. urodziny: tylko 1,5% kryptowaluty jest aktywnie używane i staje się źródłem kredytu
Czy Solana może stać się odporną na kwanty bez utraty przewagi prędkości?
Francja wzywa do zaostrzenia unijnych przepisów dotyczących kryptowalut w zakresie stakingu, reklam i ochrony inwestorów
Czy mogę teraz kupić akcje Anthropic? Jak kupić ANT bez przydziału w IPO
Czy można kupić akcje Anthropic bez przydziału w IPO? Dowiedz się, kiedy mogą zostać zrealizowane zlecenia ANT, co oznacza 83 $ oraz jak postąpić przy zerowym lub częściowym przydziale.
O której godzinie odbędzie się IPO Anthropic? Kiedy akcje ANT zaczną być notowane na Nasdaq
O której godzinie odbędzie się IPO Anthropic? Sprawdź debiut ANT na Nasdaq w dniu 19.11, godziny otwarcia giełdy na świecie, cenę ofertową 83 $ i dowiedz się, dlaczego zlecenia mogą pozostać oczekujące.
Najnowsze artykuły


Najnowsze notowania monet na WEEX


