
XTruth Oil (XTO) — акция или криптовалюта? Как на самом деле работают нефтяные вознаграждения

 Оценить в Google


XTruth Oil (XTO) — это криптовалюта, а не акции XTO Energy и не доля в ExxonMobil. Согласно заявленной модели вознаграждений, торговые комиссии за токен используются для покупки токенизированного актива, связанного с нефтью, который затем распределяется между держателями. Это не то же самое, что получение прибыли нефтедобывающей компании. Будет ли владение XTO приносить положительную доходность, зависит от фактически полученных вознаграждений, стоимости перепродажи токена, транзакционных расходов и возможности закрыть позицию.
Мы считаем, что XTO следует оценивать как спекулятивный токен с условным механизмом вознаграждений. Ключевой расчет — совокупная доходность после вычета расходов. Реальное распределение токенов может сочетаться с общими инвестиционными потерями, особенно если снижение торговой активности уменьшает вознаграждения, а сам токен теряет в цене.
К какому активу относится «XTO»?
По запросам «акции XTO» и «криптовалюта XTO» можно найти не связанные друг с другом активы. Прежде чем анализировать график, заявленное вознаграждение или ссылку для покупки, важно определить, какой именно продукт имеется в виду.
Особенно важны три названия.
| Название | Тип актива или бизнеса | Чего название не подтверждает |
|---|---|---|
| XTruth Oil | Криптопроект, связанный с нефтью | Владение XTO Energy или ExxonMobil |
| XTO Energy | Энергетическая компания, приобретенная ExxonMobil | Связь с токеном XTruth Oil |
| EXTOCIUM | Игровой проект, использующий тикер XTO | Связь с криптопроектом, посвященным нефти |
В финансовой отчетности ExxonMobil, поданной в SEC, указано, что компания приобрела XTO Energy 25.06.2010. В документе говорится, что XTO стала стопроцентной дочерней компанией, а ее обыкновенные акции были конвертированы в права на получение акций ExxonMobil.
Отдельно: в собственной документации EXTOCIUM монета XTO описана как часть игровой экономики проекта и транзакций в BNB Smart Chain. Это другой проект, не связанный с обсуждаемым здесь активом на Solana. (Онлайн-MMORPG с механикой Play to Earn)
Практическое правило простое: совпадающий тикер не означает наличия корпоративной связи.
При изучении связанного с нефтью токена указывайте название проекта, блокчейн и полный адрес mint. Не используйте в анализе исторические цены акций или данные о предложении другого криптоактива.
Как работает заявленный механизм вознаграждений?
В опубликованных описаниях XTruth Oil говорится о механизме, финансируемом за счет комиссий: торговая активность приносит комиссии, на вырученные средства покупается USOon, а приобретенные токены распределяются между подходящими держателями.
В обзоре CoinCodex описывается механизм торговой комиссии в размере 4% и заявленное почасовое распределение. Там также проводится различие между этими поступлениями и доходом от ведения нефтяного бизнеса. Во время нашей проверки 25.10 сайт проекта не предоставил пригодного для анализа содержимого при загрузке, поэтому текущая реализация и все возможные способы исполнения не были независимо подтверждены.
Это различие важно, поскольку система состоит из двух отдельных экономических компонентов.
Источник финансирования — активность на рынке XTO. Актив для вознаграждения дает финансовую экспозицию, связанную с нефтью. Получение токена, связанного с нефтью, не означает, что средства для выплаты поступили от добычи нефти.
Простая аналогия: компания использует комиссионные сборы с клиентов, чтобы купить сырьевой актив для инвестиций и распределить его. Получатели получают экспозицию к сырьевому активу, но средства на покупку по-прежнему поступают от клиентов.
Для полноценной оценки XTO нужно выяснить, какая часть комиссионного дохода направляется на распределение, какие держатели имеют право на вознаграждение, какие расходы вычитаются и работает ли процесс так, как заявлено.
Что получают держатели?
Активом для вознаграждения, о котором говорится в опубликованных исследованиях, является USOon — токенизированный продукт Ondo, связанный с United States Oil Fund.
На официальной странице Ondo говорится, что токенизированные активы дают экономическую экспозицию к базовым активам, но сами по себе не являются этими базовыми акциями или фондами. В раскрываемой информации также указаны ограничения по юрисдикциям и требованиям к участникам, в том числе ограничения для лиц из США, если отсутствует соответствующая регистрация или применимые исключения.
В основе United States Oil Fund лежат фьючерсы на нефть и другие разрешенные инвестиции. Эмитент указывает, что ежедневная инвестиционная цель фонда привязана к бенчмарк-контракту на нефтяные фьючерсы, а на результат влияют доход от обеспечения и расходы. (Первый нефтяной ETF)
Таким образом, экспозиция включает несколько уровней:
Торговая активность XTO → финансирование вознаграждений → токенизированная финансовая экспозиция → базовая инвестиция, связанная с нефтью.
Каждый уровень порождает отдельные вопросы. Процесс начисления вознаграждений может измениться, стоимость токена для вознаграждения может колебаться, а базовая инвестиция может вести себя иначе, чем спотовая цена сырой нефти.
Есть и вопрос доступа. Маркетинг, рассчитанный на широкую аудиторию, не подтверждает, что каждый читатель может законно приобрести, перевести или погасить актив для вознаграждения любым способом.
Вознаграждение имеет практическую ценность, если держатель действительно может сохранить его или получить от него доход на условиях, которые к нему применяются.
Цена --
Что показало опубликованное ончейн-расследование?
В расследовании Bitquery от 21.10 сообщалось о распределении USOon на сумму около 85 000 $ между 1,990 кошельками в течение изученной первой недели. Выплаты происходили в 78 из 168 часов, при этом некоторые перерывы длились больше суток.
Это исторические результаты, опубликованные Bitquery. Они не являются новой реконструкцией выплат с кошелька за период до 25.10.
Эти данные позволяют сделать более узкий вывод, чем «выплат никогда не было» или «почасовой доход надежен». Они подтверждают, что в измеренный период распределения проводились, но также показывают нерегулярность выплат.
Это различие имеет финансовое значение. Ожидаемый доход держателя зависит от суммы, полученной за соответствующий период владения, а не от того, как часто рекламная страница обещает проводить выплаты.
Это также ограничивает заявления о годовой доходности. Выплату в период запуска нельзя считать стабильной дневной ставкой, если нет подтверждений, что активность, финансирующая выплаты, сохраняется.
Для принятия текущего инвестиционного решения полезнее всего изучить последние успешно проведенные распределения и сумму, полученную конкретной позицией, соответствующей требованиям, а не самую крупную историческую выплату.
Как убедиться, что вы нашли нужный токен?
Адрес mint в Solana, указанный в опубликованном исследовании XTruth Oil:
XtogpWjiAgvkemc5gr1auxkh77w3vKgSQN1nxJeJfHt
В расследовании Bitquery также описаны многочисленные другие активы с таким тикером. Поэтому одного результата поиска или логотипа токена недостаточно, чтобы определить, о каком рынке идет речь.
Для проверки полезно зафиксировать полный адрес mint, торговую пару, площадку, идентификатор токена для вознаграждения и дату наблюдения. Если позднее в официальном сообщении будет указана миграция, связь между активами следует подтвердить документально, прежде чем переносить на новый актив исторические данные.
Не считайте актив с наибольшей отображаемой рыночной капитализацией нужным проектом. Токен может иметь высокую оценку, но при этом почти не располагать ликвидностью, доступной для исполнения сделки.
Аналогично, перевод из кошелька с правильным тикером ничего не доказывает, если адрес mint не совпадает.
В этой статье какой-либо адрес не объявляется неизменно авторитетным. Указан актив, рассматриваемый в процитированном расследовании, чтобы читатели могли отличить эти данные от сведений о несвязанных рынках.
Как правильно рассчитать совокупную доходность?
Правильный расчет учитывает то, что можно получить от первоначальной позиции, и реализуемую стоимость вознаграждений.
Чистая прибыль или убыток = чистая выручка от продажи + чистая выручка от вознаграждений − общая сумма вложенных средств
При расчете чистой выручки от продажи следует учитывать комиссии за закрытие позиции и влияние исполнения. Чистая выручка от вознаграждений должна включать расходы на конвертацию, перевод или реализацию. В первоначальные инвестиции необходимо включить расходы на покупку, а не только сумму, которая в итоге оказалась вложена в токены.
Так можно избежать нескольких распространенных ошибок.
Баланс портфеля не обязательно равен сумме, которую получит продавец. Баланс токена для вознаграждения — не обязательно деньги. Распределение токенов не означает автоматической прибыли, если стоимость основной позиции упала больше, чем стоит полученное вознаграждение.
Например, инвестиция в размере 1000 $, принесшая 100 $ реализуемого вознаграждения и лишь 600 $ чистой выручки от продажи, вернула 700 $. Общий убыток составляет 300 $.
Вознаграждение было реальным. Прибыльной инвестиция не стала.
Именно это ключевое различие следует прояснить перед сравнением XTO с другими активами, приносящими доход.

Как расходы на покупку и продажу влияют на результат?
Рассмотрим условную покупку на 1000 $ с комиссией за вход 4% и комиссией за выход 4%.
Это модельные допущения, основанные на описанном механизме, а не проверенная котировка для каждой текущей сделки с XTO. Чтобы показать влияние предполагаемых комиссий, в примере не учитываются сетевые комиссии и проскальзывание.
После входа вложенными остаются 960 $. Если цена токена не изменится, комиссия 4% при продаже оставит 921,60 $.
Следовательно, инвестору понадобятся 78,40 $ чистых вознаграждений, чтобы выйти в безубыток при неизменной цене токена.
| Гипотетическое изменение цены токена | Чистая выручка от продажи | Чистые вознаграждения для возврата 1000 $ |
|---|---|---|
| Без изменений | 921,60 $ | 78,40 $ |
| Снижение на 10% | 829,44 $ | 170,56 $ |
| Снижение на 20% | 737,28 $ | 262,72 $ |
| Снижение на 50% | 460,80 $ | 539,20 $ |
Фактическое исполнение может быть лучше или хуже в зависимости от используемого маршрута и применимых комиссий. Дополнительные расходы увеличат необходимую сумму вознаграждений.
Расчет также показывает, почему небольшие регулярные поступления могут вводить в заблуждение. Они заметны и происходят часто, тогда как уменьшению реализуемой стоимости основной позиции могут уделять меньше внимания.
Разумное сравнение отражает и то и другое в одном расчете.
Могут ли вознаграждения компенсировать падение цены токена?
Да, но только если их реализуемая стоимость достаточно велика.
Продолжим условный пример: вложено 1000 $, действуют те же предполагаемые комиссии, получено 50 $ чистых вознаграждений.
| Гипотетический результат изменения цены | Чистая выручка от продажи | Чистые вознаграждения | Всего возвращено | Прибыль или убыток |
|---|---|---|---|---|
| Цена не изменилась | 921,60 $ | 50 $ | 971,60 $ | −28,40 $ |
| Цена снизилась на 20% | 737,28 $ | 50 $ | 787,28 $ | −212,72 $ |
| Цена выросла на 20% | 1105,92 $ | 50 $ | 1155,92 $ | +155,92 $ |
Распределение улучшает каждый результат, но не делает положительным каждый из них.
Так лучше оценивать механизм вознаграждений, чем спрашивать, «платит» ли он. Важно выяснить, сколько он приносит, за какой период, с какой вероятностью и как при этом меняется стоимость позиции, необходимой для получения вознаграждения.
После получения стоимость токена для вознаграждения тоже может снизиться. Если держатель сохраняет токены, а не продает их, при текущей оценке совокупной доходности следует использовать их последующую реализуемую стоимость.
Если учитывать максимальную историческую цену токена, сумма, которую держатель может вернуть, будет завышена.
Как снижение торгового объема влияет на будущие вознаграждения?
Распределение, финансируемое за счет комиссий, зависит от активности, которая приносит эти комиссии.
Упрощенная модель выглядит так:
Вознаграждение держателя = подходящий торговый объем × распределяемая ставка комиссии × доля владения, учитываемая при распределении
Чисто для примера предположим, что распределяемая ставка комиссии составляет 4%, держателю причитается 0,1% от распределений, а между сбором комиссии и распределением нет вычетов.
| Гипотетический подходящий дневной объем | Общая сумма до распределения между всеми держателями | Условное дневное вознаграждение держателя |
|---|---|---|
| 1 000 000 $ | 40 000 $ | 40 $ |
| 100 000 $ | 4000 $ | 4 $ |
| 10 000 $ | 400 $ | 0,40 $ |
Эти цифры не являются оценкой текущего дохода от XTO. В них намеренно используются упрощенные допущения. Фактические требования к участникам, распределение, расходы и исполнение могут уменьшить результат.
Тем не менее зависимость важна: при неизменных допущениях снижение подходящего объема на 90% приводит к снижению финансирования вознаграждений на 90%.
В историческом расследовании Bitquery сообщалось о резком падении торговой активности после запуска проекта. Это еще раз показывает, почему нельзя экстраполировать ранние распределения без обновления данных об активности, лежащей в их основе.
Поэтому для оценки устойчивого дохода нужно изучать переменную, от которой зависит финансирование, а не только счетчик вознаграждений.
Сколько времени потребуется, чтобы выйти в безубыток?
Оценка срока до безубыточности имеет смысл только при четко обозначенных допущениях.
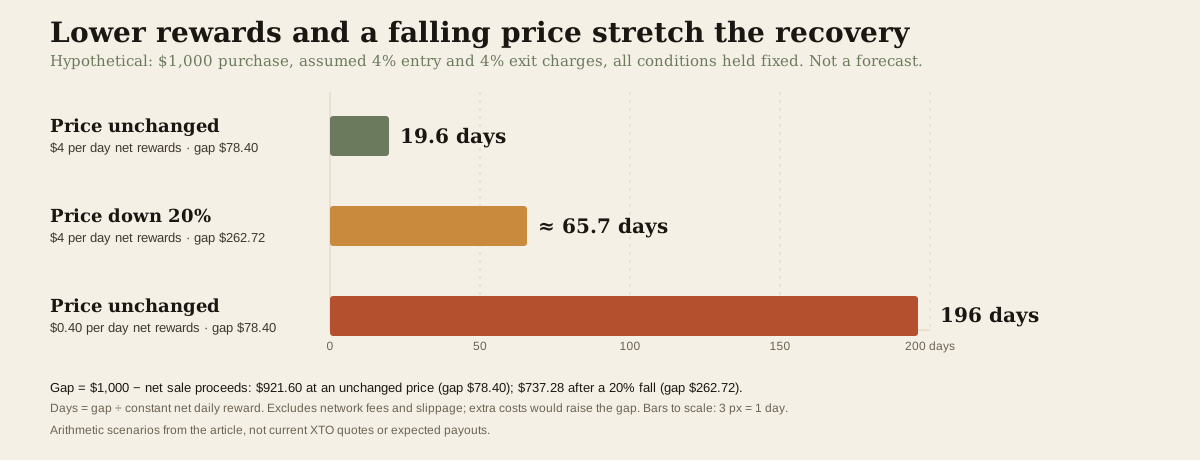
В рассмотренном выше примере с неизменной ценой разница, которую нужно было покрыть, составляла 78,40 $. При постоянном чистом вознаграждении 4 $ в день для покрытия этой суммы потребовалось бы 19.6 дня.
При вознаграждении 0,40 $ в день потребовалось бы 196 дней.
Если бы токен подешевел на 20%, разница составила бы 262,72 $. При чистом вознаграждении 4 $ в день на ее покрытие ушло бы примерно 65.7 дня.
Это арифметические сценарии, а не прогнозы. Они предполагают, что цена токена, доступная для исполнения стоимость выхода, ставка вознаграждения и все остальные важные условия остаются неизменными в течение всего периода восстановления вложений.
На практике одно и то же снижение интереса к рынку может одновременно повлиять на несколько переменных. Снижение активности может уменьшить вознаграждения и ослабить спрос на токен. При продаже крупного объема исполнение также может оказаться хуже.
Поэтому для анализа безубыточности следует рассматривать диапазон результатов. Одна оптимистичная оценка может скрыть вероятность того, что необходимый срок восстановления будет увеличиваться быстрее, чем накапливаются вознаграждения.
Почему заявленная годовая доходность особенно ненадежна?
При пересчете доходности на год предполагается, что наблюдаемая скорость получения дохода является репрезентативной.
Для нового токена это допущение может не оправдаться: высокая активность при запуске, крупные покупки, рекламное внимание или временные стимулы способны привести к необычно большим ранним распределениям.
Умножение одного удачного дня на 365 — это арифметическая экстраполяция. Оно не доказывает, что годовая доходность окажется такой же.
Более полезная оценка должна включать ежедневные данные о распределениях, периоды без выплат, изменения в предложении, подходящем для получения вознаграждения, и цену покупки анализируемой позиции.
Важно также различать доходность относительно первоначальных затрат и доходность относительно текущей стоимости. Если токен резко подешевел, деление того же вознаграждения на его более низкую текущую цену может показать более высокий процент доходности, хотя первоначальный покупатель по-прежнему несет значительный убыток.
Поэтому рост отображаемой доходности может сопровождаться ухудшением инвестиционного результата.
Предпочтительный показатель — совокупная доходность с момента фактической покупки, рассчитанная исходя из реализуемой стоимости и единообразно учтенных расходов.
Что может доказать кошелек для выплат?
По кошельку для выплат можно установить, что определенные активы были переведены конкретным получателям. Но сам по себе он не доказывает прибыльность или устойчивость инвестиционной модели в целом.
Чтобы проверить выплату, изучите точный идентификатор токена для вознаграждения, успешную транзакцию, сумму, адрес получателя и время наблюдения.
Затем выясните, что произошло с точки зрения экономики. Было ли вознаграждение получено и сохранено? Можно ли было продать его доступным способом? Какая стоимость осталась после расходов на реализацию?
К общему количеству переводов также нужно относиться осторожно. Множество небольших переводов — не то же самое, что множество разных инвесторов, а крупная историческая сумма не подтверждает равное участие.
Аналогично, выплата на один кошелек не доказывает, что другой кошелек соответствовал правилам получения вознаграждений.
Самый надежный личный учет — это сверка позиции держателя, подходящей для получения вознаграждений, применимых условий распределения, фактически полученных выплат и их чистой стоимости.
Является ли это заменой прямой экспозиции к нефти?
XTO сочетает экспозицию к собственному рынку токена с механизмом вознаграждений. Это не то же самое, что напрямую купить финансовый продукт, связанный с нефтью.
Покупателю, который хочет получить экспозицию к сырьевому активу, следует отделить желаемый актив от дополнительных рисков, которые придется принять, чтобы его получить.
| Цель | Вопрос, который нужно решить |
|---|---|
| Экспозиция к изменению цен на нефть | Какой инструмент лучше всего соответствует нужной экспозиции и сроку владения? |
| Владение энергетическим бизнесом | Какие права на долю в капитале и риски компании здесь присутствуют? |
| Токенизированная финансовая экспозиция | Какие условия эмитента, правила допуска и способы реализации применяются? |
| Криптовалютные вознаграждения за счет комиссий | Могут ли распределения компенсировать волатильность токена и транзакционные расходы? |
Прямая альтернатива доступна и подходит не каждому читателю. Важны требования к участникам, юрисдикция, доступ к счету, комиссии и риски продукта.
Такое сравнение полезно, поскольку показывает, какие дополнительные факторы вносит XTO. Наряду с активом, связанным с нефтью, на результат влияют динамика цены самого токена и финансирование вознаграждений.
Если главная цель — получить экспозицию к нефти, покупатель должен уметь объяснить, почему эти дополнительные факторы улучшают инвестиционное предложение.
Можно ли торговать XTruth Oil (XTO) на WEEX?
В рамках этой проверки не удалось подтвердить листинг на WEEX фьючерсов или спотового рынка для конкретного токена XTruth Oil, обсуждаемого в статье. Также не удалось подтвердить наличие специальной кампании WEEX для XTO или скидки на комиссии.
Актив со схожим названием не является достаточным подтверждением. Прежде чем вносить токен, проверьте полный идентификатор и поддерживаемую сеть по официальной информации биржи.
Для проверки платформы Центр доверия WEEX предоставляет доступ к информации о резервах, материалам по безопасности и официальным ресурсам для проверки контактных данных. Он помогает оценивать раскрываемую информацию о WEEX, но не подтверждает подлинность XTruth Oil и не гарантирует работу стороннего механизма вознаграждений. (weex.com)
К обеим задачам следует применять один и тот же стандарт проверки: отдельно подтвердить, каким сервисом вы пользуетесь, и какой актив намерены торговать.
Мнение редакции WEEX: оценивайте позицию целиком
Самое весомое подтверждение работы механизма вознаграждений — историческая активность распределений, выявленная в опубликованном исследовании. Это заслуживает внимания.
Однако это не дает окончательного ответа об инвестиционной привлекательности.
Держателю необходимо покрыть расходы на покупку, пережить изменения цены XTO, реализовать актив для вознаграждения и в конечном счете закрыть позицию через доступный рынок. Расчеты безубыточности показывают, что даже умеренные комиссии и падение цены могут потребовать значительных вознаграждений для компенсации расходов.
Поэтому мы рекомендуем оценивать XTO по полной ведомости позиции: вложенные средства, приобретенные токены, реализованные вознаграждения, текущая исполнимая стоимость выхода и общие расходы.
Если привлекательный результат зависит от предположения, что вознаграждения периода запуска сохранятся, а основная позиция не потеряет в цене, анализ слишком оптимистичен. Надежную модель дохода должно быть возможно оценить и при снижении объема, приостановке распределений и ухудшении условий выхода.
Часто задаваемые вопросы
1. Является ли XTruth Oil (XTO) акцией?
Нет. XTruth Oil — криптовалютный проект. Его не следует путать с историческими акциями XTO Energy или считать долей в ExxonMobil.
2. Откуда поступают вознаграждения XTruth Oil (XTO)?
В опубликованных описаниях говорится, что источником финансирования покупок токенизированного актива, связанного с нефтью, служат комиссии за торговлю токеном. Это отличается от распределения прибыли нефтедобывающей компании.
3. Гарантированы ли почасовые вознаграждения?
В рассмотренном историческом расследовании не было выявлено непрерывных почасовых выплат. Текущую активность выплат и применимые условия нужно проверять, а не выводить из заявленного графика.
4. Можно ли получать вознаграждения и при этом терять деньги?
Да. Падение реализуемой стоимости исходной позиции вместе с транзакционными расходами может превысить стоимость полученных вознаграждений. Совокупная доходность учитывает оба компонента.
5. Является ли XTruth Oil (XTO) тем же проектом, что EXTOCIUM?
Нет. EXTOCIUM — отдельный игровой проект, использующий тикер XTO. Прежде чем использовать его данные, необходимо сверить полное название проекта, блокчейн и адрес токена.
Источники
Проверенная общедоступная информация на 25.10.2026: документы ExxonMobil о приобретении, поданные в SEC; официальная документация EXTOCIUM о токене; официальная информация Ondo о продукте и требованиях к участникам; описание нефтяного фонда от United States Commodity Funds; Центр доверия WEEX.
Источники по механизму вознаграждений и историческим выплатам: обзор XTruth Oil от CoinCodex и расследование Bitquery от 21.10.2026. Исторические результаты приписываются этим издателям и не выдаются за новую реконструкцию кошелька. Во время этой проверки сайт проекта не предоставил пригодного для анализа содержимого.
Все расчеты срока до безубыточности — оригинальные гипотетические примеры. Это не текущие котировки транзакций, не ожидаемые выплаты и не прогнозы.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
Какие криптовалюты можно конвертировать на WEEX? Как проверить список поддерживаемых активов
Монета FTR после ажиотажа вокруг родстера: почему «Летающий родстер Тесла» подешевел и что проверить перед торговлей
Что такое STOCKER? Стокериум, мем-токены в парах с акциями и риски

Лучший децентрализованный криптокошелек для начинающих: чего на самом деле требует самостоятельное хранение
Что такое технология блокчейн? Проследите за одной транзакцией

Как найти адрес кошелька и историю транзакций
Lobster (龙虾) с нулевой комиссией на WEEX: как купить на споте и торговать фьючерсами
Макро Протокол (MTP): статус листинга и руководство по безопасной проверке

Мем-коин 龙虾 ($LOBSTER) превысил $200 млн: что стоит за ростом?
Что такое кошелёк СейфПал? Полное руководство для начинающих
Что такое ArithFi (ATF) и почему его нет в листинге WEEX

Как безопасно установить Trust Wallet: о чём умалчивает большинство инструкций
Trust Wallet или MetaMask: какой кошелёк лучше для новичков?

Что такое Траст Валлет? Полное руководство для начинающих
Что такое 4STOCK? Объяснение тренда Stock Meme в BNB Chain
Есть ли у бывшего президента Байдена связь с $LAPTOP? Легитимна ли эта монета?
Что такое монета SUE? Ждать ли обвала после роста на 150%?
H/USDT после разблокировки: что новое предложение Humanity Protocol означает для трейдеров
Что такое DGrid AI (DGAI)? Руководство по децентрализованной сети ИИ и ее токену
У DGAI есть торговый объём, но нет данных об оборотном предложении — какова же его реальная капитализация?
Почему DGrid AI (DGAI) набирает популярность после дебюта на бирже?
Объяснение SOXSB: почему 3x «медвежий» ETF на чипы сбрасывается без вашего ведома
Что такое ТермМакс (TMX)? Разбираем новый DeFi-токен с фиксированной ставкой, который запускается сегодня
QQQB и ФРС: что протоколы FOMC значат для Nasdaq-100
Обзор монеты BenBen: как мем-коин с робопсом Unitree стал вирусным
Что такое криптовалюта NIULAI? Почему токен и фильм — совершенно разные вещи
Стоит ли инвестировать в монету Нюлай? О каких рисках NIULAI не расскажет сюжет фильма
Прогноз цены монеты Нюлай: что происходит с мем-токенами после вирусного пика в сети BNB Chain
Что такое PUP Coin (PUP)?
Что такое BINANCELIFE (BINANCELIFE) Coin?
Какие криптовалюты можно конвертировать на WEEX? Как проверить список поддерживаемых активов
Монета FTR после ажиотажа вокруг родстера: почему «Летающий родстер Тесла» подешевел и что проверить перед торговлей
Что такое STOCKER? Стокериум, мем-токены в парах с акциями и риски
Лучший децентрализованный криптокошелек для начинающих: чего на самом деле требует самостоятельное хранение
Что такое технология блокчейн? Проследите за одной транзакцией
Как найти адрес кошелька и историю транзакций





