
Gastón Yrigoyen, CEO ของ Pomelo: "ผู้คนทั่วโลกจะคิดถึงสองสกุลเงินในเวลาเดียวกัน"

 เลือกเราขึ้น Google


ด้วยความหลากหลายของตัวเลือกและความสามารถในการขยายตัวในระดับภูมิภาค ระบบนิเวศฟินเทคของอาร์เจนตินา กำลังได้รับความสนใจมากขึ้นในโลกธุรกิจท้องถิ่น นั่นทำให้ สตาร์ทอัพ อย่าง Pomelo ซึ่งพัฒนาโครงสร้างพื้นฐานของ การชำระเงิน ทั้งใน ธนาคารดั้งเดิม และบริษัทต่างๆ ยูนิคอร์น และแพลตฟอร์มคริปโต เป็นกรณีตัวอย่างว่า "ความรู้" ในท้องถิ่นสามารถก้าวไปสู่ประเทศอื่นและกลายเป็นคู่แข่งในระดับนานาชาติได้อย่างไร
จากจุดนั้น CEO ของ Pomelo, Gastón Yrigoyen ได้พูดคุยกับ Ámbito เกี่ยวกับช่วงการขยายตัวที่บริษัทกำลังเผชิญหลังจากเริ่มดำเนินการในช่วงต้นทศวรรษนี้ ช่วง "การแสดงครั้งที่สอง" นี้รวมถึงการเปิดตัวผลิตภัณฑ์ใหม่ "Global Card" ที่สามารถดำเนินการใน 150 ประเทศ นอกจากนี้ยังมีการนำระบบการชำระเงินใหม่ที่ใช้ดอลลาร์ดิจิทัลหรือ stablecoins เข้ามาใช้
การเข้ามาในวิธีการชำระเงินใหม่ที่ไม่ใช่บัตรดั้งเดิมนั้นไม่เพียงแต่ตอบสนองความต้องการในการสร้างตัวเองให้เป็นผู้เล่นที่สำคัญในระดับลาตินอเมริกา แต่ยังเกิดจาก การวินิจฉัยเกี่ยวกับอนาคตของการเงิน : ในปีต่อๆ ไป ผู้คนส่วนใหญ่จะมีแนวโน้มที่จะใช้สกุลเงินสองสกุลในระดับโลก โดยแต่ละคนจะมีบัญชีในสกุลเงินท้องถิ่นและอีกบัญชีในสกุลเงินที่มั่นคง
เมื่อวิเคราะห์ระบบการเงินของอาร์เจนตินาเมื่อเปรียบเทียบกับส่วนที่เหลือของ อเมริกาใต้ เขาได้เน้นย้ำถึงระดับความก้าวหน้าและความยืดหยุ่น นอกจากนี้ยังเน้นถึงจุดแข็งในท้องถิ่นและการควบคุมที่ถูกมองว่าเป็นการสนับสนุนการสร้างสรรค์ โดยชี้ให้เห็นว่าอาร์เจนตินามีความได้เปรียบในด้านโครงสร้างพื้นฐานเมื่อเปรียบเทียบกับประเทศอย่าง สหรัฐอเมริกา ที่เพิ่งเริ่มนำระบบที่เทียบเท่ามาใช้
นักข่าว: คุณจะนิยามช่วงเวลาปัจจุบันของ Pomelo อย่างไร? ตอนนี้พวกเขาอยู่ในสถานการณ์ใด?
Gastón Yrigoyen: ผ่านไป 5 ปีครึ่งตั้งแต่เราก่อตั้งบริษัทและน้อยกว่านั้นเล็กน้อยตั้งแต่เราลงมือกับลูกค้ารายแรก วิธีที่ง่ายที่สุดในการอธิบายช่วงเวลาปัจจุบันคือเรากำลังเข้าสู่ "การแสดงครั้งที่สอง" ของบริษัท
พื้นฐานแล้วในช่วง 5 ปีแรกเรามุ่งเน้นไปที่การดำเนินการตามทฤษฎีดั้งเดิมของเรา ซึ่งโดยพื้นฐานแล้วคือ การสร้างโครงสร้างพื้นฐานการชำระเงินที่ทันสมัยและระดับภูมิภาคสำหรับทั้งอเมริกาใต้ เราทำสิ่งนี้และยังคงทำอยู่
ปัจจุบัน Pomelo มีพนักงานประมาณ 300 คน ดำเนินการใน 8 ประเทศ มี ลูกค้าประมาณ 150 ราย ตั้งแต่ธนาคารขนาดใหญ่เช่น BBVA, Santander, Banco Colombia, BCI ไปจนถึงยูนิคอร์นระดับโลกและลาตินอเมริกาหลายแห่ง รวมถึงบริษัทต่างๆ และฟินเทคที่เกิดขึ้นในประเทศต่างๆ ของอเมริกาใต้และกำลังขยายตัวและพัฒนา
ด้วยเหตุนี้เราจึงได้รับ การลงทุน 160 ล้านดอลลาร์สหรัฐ ตลอดสี่รอบจากนักลงทุนที่ยอดเยี่ยมทั้งในลาตินอเมริกาและระดับโลก
ทั้งหมดนี้มุ่งเน้นไปที่การดำเนินการตามทฤษฎีดั้งเดิมที่มุ่งหมายในการปรับปรุงโครงสร้างพื้นฐานการชำระเงินของภูมิภาคจากการเป็นระบบที่ไม่เหมาะสมไปสู่ระบบที่เหมาะสมในระดับภูมิภาคผ่านเทคโนโลยีที่ทันสมัยและครอบคลุมทั่วทั้งทวีป
ตั้งแต่รอบการลงทุนล่าสุดซึ่งเกิดขึ้นในเดือนธันวาคมปีที่แล้ว --- 55 ล้านดอลลาร์สหรัฐ --- เราได้เข้าสู่การแสดงครั้งที่สอง ระยะที่สองในชีวิตของ Pomelo เรายังคงลงทุนอย่างหนักในทุกสิ่งที่ฉันได้กล่าวถึงก่อนหน้านี้ แต่ตามคำขอของลูกค้า เราได้ขยายทฤษฎีธุรกิจ และทำให้มันมีความทะเยอทะยานมากขึ้น
มันประกอบด้วยสองสิ่ง; หนึ่งคือ การข้ามพรมแดนของอเมริกาใต้ และอีกหนึ่งคือ การข้ามพรมแดนของบัตร
เรากำลังข้ามพรมแดนในละตินอเมริกาอย่างไร? ด้วยผลิตภัณฑ์ที่เราเรียกว่าบัตรทั่วโลกหรือ Global Card ซึ่งเราเปิดตัวเมื่อสองเดือนที่แล้ว มันเป็นบัตรที่มีการกำหนดค่าเป็นดอลลาร์หรือดอลลาร์ดิจิทัล (stablecoins) ซึ่งสามารถใช้หรือออกให้กับผู้ใช้ใน 150 ประเทศทั่วโลก
ลูกค้าของเรา แทนที่จะออกบัตรในท้องถิ่น จะออกบัตรจากเขตอำนาจที่มีการกำหนดค่าเป็นดอลลาร์หรือดอลลาร์ดิจิทัล และสามารถมอบให้กับผู้ใช้ใน 150 ประเทศทั่วโลก ด้วยเวกเตอร์นี้เราขยายธุรกิจบัตรจากละตินอเมริกาไปสู่ระดับโลกและ เริ่มแข่งขันในระดับโลก
เวกเตอร์การเติบโตที่สองคือการก้าวไปไกลกว่าบัตร คือการเข้าสู่อินฟราสตรัคเจอร์ของระบบการชำระเงินอื่น ๆ ที่มีอยู่ในละตินอเมริกา ซึ่งมีอยู่สองประเภทหลัก: ประเภทแรกคือ stablecoins
ประเภทที่สองเรียกว่า "real time payments" หรือการชำระเงินระหว่างบัญชี ในแต่ละประเทศจะมีชื่อเรียกที่แตกต่างกัน ในบราซิลเรียกว่า Pix ในโคลอมเบียเรียกว่า Breve ในอาร์เจนตินาเรียกว่า Transferencias 3.0 ซึ่งเป็นการโอนเงินทันที ในเม็กซิโกเรียกว่า SPEI
เนื่องจากนี่คือระบบที่เกิดขึ้นมากมาย เรากำลังเข้าไปในระบบนี้ด้วยแนวคิดเดียวกัน: เพื่อช่วยบริษัทต่าง ๆ ให้มีโซลูชันการชำระเงินที่สามารถรวมเข้ากับบัตรได้ทั่วทั้งละตินอเมริกา
ถาม: ข้อดีที่คุณเห็นจากการชำระเงินด้วย stablecoins คืออะไร?
**ตอบ: ในละตินอเมริกา แตกต่างจากตลาดเช่นสหรัฐอเมริกาหรือยุโรป ซึ่งบัตรเป็นวิธีการชำระเงินที่ดีที่สุด ในตลาดเกิดใหม่และ โดยเฉพาะในละตินอเมริกาได้เกิดวิธีการชำระเงินที่แตกต่างกัน ซึ่งทำให้ระบบนิเวศมีความซับซ้อนมากขึ้น แต่ก็ยังน่าสนใจมากขึ้น
เรามองเห็นสี่วิธีการชำระเงิน หรือสี่ระบบที่เราเรียกกัน หนึ่งในนั้นคือ เงินสด ซึ่งแน่นอนว่ากำลังลดลงและกำลังจะหมดไป แต่ยังคงมี "share" ที่สำคัญในเศรษฐกิจ แต่เป็นระบบอนาล็อก
จากนั้นมีสามวิธีที่เป็นดิจิทัล: บัตร การชำระเงินระหว่างบัญชี real time payments และ stablecoins เราได้เปลี่ยนจากการดำเนินการในระบบบัตรเพียงอย่างเดียวไปสู่การดำเนินการในสามระบบดิจิทัล ด้วย stablecoins เราเห็นว่ามัน ทำงานได้ดีมากสำหรับบัตร per se
เพราะในบัตร ผู้ใช้จะทำธุรกรรม จากนั้นธุรกรรมทั้งหมดจะถูกรวมกันและต้องชำระหรือจ่ายให้กับ Visa หรือ Mastercard ทุกวัน
ในประวัติศาสตร์นั้นทำในสกุลเงินที่มีการควบคุมและไม่สามารถจ่ายในวันหยุดสุดสัปดาห์หรือวันหยุดได้ เมื่อ Visa และ Mastercard นำ stablecoin เข้ามาในสมการ นั่นหมายความว่าเราสามารถจ่ายให้กับลูกค้าได้ตลอด 24 ชั่วโมง 7 วัน
ข้อดีของเรื่องนี้คือหลักประกัน --- จำนวนเงินที่ลูกค้าของเราต้องวางกับ Visa และ Mastercard --- เพียงเพื่อปกป้องธุรกิจทางการเงินนั้นน้อยมาก ดังนั้น พวกเขามีเงินทุนมากขึ้นเพื่อขยายธุรกิจของตน
สิ่งที่เรากำลังเห็นคือ มันทำงานได้ดีโดยเฉพาะสำหรับการชำระเงินหรือธุรกรรมข้ามพรมแดน จำนวนเงินที่มากมักจะเป็นระหว่างบริษัทต่อบริษัทในลักษณะข้ามพรมแดน เพราะคุณไม่ต้องผ่านการค้าต่างประเทศ SWIFT หรือมีเวลาทำการธนาคารหรือการทำงานร่วมกันที่จำกัดระหว่างระบบการเงินในภูมิภาคต่าง ๆ ของโลก
สิ่งนี้ทำให้การชำระเงินเร็วขึ้นและถูกลง ซึ่งยังหมายความว่าเงินจะมาถึงเร็วขึ้น เมื่อมาถึงเร็วขึ้น บริษัทที่รับเงินก็สามารถได้รับประโยชน์ในธุรกิจของตนเองได้ด้วย
P.: วิธีการแก้ไขความแตกต่างระหว่างระบบการชำระเงินแบบเรียลไทม์ที่มีอยู่ในแต่ละประเทศคืออะไร?
G.Y.: ถ้าจะเปรียบเทียบกับถนนและทางหลวง เราพยายามสร้างทางหลวงปานามา มันก็เหมือนกับเมื่อคุณไปประเทศที่ขับรถคนละด้าน คุณสามารถไปถึงจุดหมายเดียวกันได้ แต่คุณต้องขับรถด้วยมืออีกข้าง และบางทีแทนที่จะมีไฟจราจร อาจจะมีวงเวียนแทน
ในที่สุดแล้ว ทุกระบบทำงานในลักษณะเดียวกัน ซึ่งก็คือการเคลื่อนย้ายเงินจาก A ไป B และอาจจะเป็นระหว่างบุคคลหรือบริษัท
เพื่อสร้างข้อเสนอคุณค่าระดับภูมิภาค สิ่งที่เราต้องทำคือการเป็นท้องถิ่นอย่างมากในแต่ละประเทศและแก้ไขปัญหาบัตรและการชำระเงินทันทีในแต่ละประเทศเหล่านั้น แต่ต้องทำอย่างอิสระ โดยการควบคุมตัวเอง มีใบอนุญาต ปรับผลิตภัณฑ์ให้เหมาะสม และเข้าใจธุรกิจการเงิน
หลังจากนั้นสิ่งที่เราทำคือการรวมประเทศทั้งหมดเพื่อสร้างข้อเสนอคุณค่าระดับภูมิภาคที่ยิ่งใหญ่เพียงหนึ่งเดียว ในโครงสร้างพื้นฐานของเรา เราสร้างความสามารถในการทำงานร่วมกันสำหรับลูกค้า นี่คือส่วนหนึ่งของข้อเสนอคุณค่าของเรา
มันเหมือนกับการเป็นชั้นรวมที่รวมกฎระเบียบและเทคโนโลยีเพื่อให้ดูเหมือนว่ามันทำงานในลักษณะเดียวกันเมื่อในความเป็นจริงมันทำงานแตกต่างกันมาก
Gastón Yrigoyen: "แม้ว่าเราจะเปรียบเทียบกับระบบการเงินที่ดีที่สุดในโลก ระบบที่มีพลังมากที่สุดและใหญ่ที่สุด เราก็มีข้อได้เปรียบที่ชัดเจน"
P.: กลับมาที่ข้อเท็จจริงที่ว่าพวกเขากำลังดำเนินงานใน 150 ประเทศ พวกเขากำลังเริ่มต้นในภูมิภาคไหน แต่สนใจที่จะเข้าไปมากขึ้นในอนาคต?
G.Y.: การขยายไปยัง 150 ประเทศไม่ได้หมายความว่าเราจะมีสำนักงานและคนใน 150 ประเทศ แต่หมายความว่าเราเริ่มทำธุรกิจใน 150 ประเทศและเราสามารถขายให้กับบริษัทใน 150 ประเทศ และพวกเขาก็สามารถให้บัตรแก่ผู้ใช้ของพวกเขาใน 150 ประเทศได้
สิ่งที่เรามองเห็นคือกรณีการใช้งานที่ชัดเจนบางอย่าง ในช่วงการระบาดใหญ่ แพลตฟอร์มทรัพยากรบุคคลขนาดใหญ่สำหรับฟรีแลนซ์ได้เกิดขึ้น ตัวอย่างเช่น นักพัฒนาชาวอาร์เจนตินาหรือฟิลิปปินส์ขายบริการของเขาให้กับบริษัทที่พัฒนาซอฟต์แวร์ในอังกฤษ และบริษัทนั้นจ่ายเงินให้คุณในบัญชีระดับโลก
บัญชีระดับโลกนั้นมักจะมีบัตร และฟรีแลนซ์เมื่อเดินทางและซื้อของรอบโลกจะใช้บัตรนั้น นี่เป็นกรณีการใช้งานที่ดีในการแสดงคุณค่าของผลิตภัณฑ์นี้
สิ่งที่เรากำลังมองเห็นคือ สองโอกาสใหญ่
หนึ่งคือการขายให้กับ บริษัทในตลาดที่พัฒนาแล้ว ซึ่งเป็นเจ้าของแพลตฟอร์มขนาดใหญ่เหล่านี้ ที่นั่นลูกค้าของเราจะอยู่ในตลาดที่เติบโตแล้ว แต่ลูกค้าของพวกเขามักจะกระจายอยู่ทั่วโลก
อีกอย่างคือการขายโดยตรงให้กับ ลูกค้าในตลาดเกิดใหม่ ซึ่งด้านการดอลลาร์มีบทบาทสำคัญ รวมถึง stablecoins ด้วย มันสำคัญมากเพราะผู้ใช้ต้องการมี "hedge" กับสกุลเงินท้องถิ่น
นี่คือสิ่งที่เราได้ประสบในอาร์เจนตินา นี่คือความจริงในทุกตลาดเกิดใหม่ สิ่งที่เรามองเห็นคือมีบริษัทจำนวนมากในซีกโลกใต้ ซึ่งมีความผันผวนของสกุลเงินสูง ที่เริ่มเสนอผลิตภัณฑ์ที่มีการดอลลาร์ให้กับผู้ใช้ของพวกเขา
เรามองเห็นแนวโน้มหลักที่ชัดเจนทั่วโลก: ทุกคนทั่วโลกจะมีบัญชีสองบัญชีพร้อมบัตรสองใบ ในที่สุดจะมีบัญชีที่ระบุเป็นสกุลเงินท้องถิ่นของตน โดยมีบัตรในสกุลเงินท้องถิ่น และจะมีบัญชีในดอลลาร์ โดยมีบัตรในดอลลาร์ด้วย
นี่เป็นพฤติกรรมใหม่ อาจจะในอาร์เจนตินาเราคุ้นเคยกับสิ่งนี้มาก แต่ ในส่วนที่เหลือของโลกถือเป็นสิ่งใหม่โดยสิ้นเชิง.
ผู้คนจะคิดถึงสองสกุลเงินในเวลาเดียวกันและจะทำธุรกรรมในสกุลเงินใดสกุลเงินหนึ่งตามที่สะดวก ตัวอย่างเช่น คนที่อาศัยอยู่ในฟิลิปปินส์เมื่อไปซื้อ นมที่ร้าน จะจ่ายในสกุลเงินท้องถิ่น และการทำธุรกรรมนี้มีค่าใช้จ่ายที่ต่ำมาก ไม่มีเหตุผลที่จะจ่ายนมในฟิลิปปินส์ด้วยบัตรในดอลลาร์ที่หลังจากนั้นจะมีค่าธรรมเนียมในการแปลงเป็นสกุลเงินท้องถิ่น.
แต่หลังจากนั้นคนเดียวกันในฟิลิปปินส์หรือนิเกรียหรือตุรกีจะมีบัญชีในดอลลาร์และจะใช้บัญชีดอลลาร์นั้นในการจ่าย Netflix, Spotify, ซื้อของใน Amazon หรือเมื่อเดินทางไปยังที่อื่น ๆ ในโลก เพราะที่นั่นไม่มีเหตุผลที่จะใช้สกุลเงินท้องถิ่น.
หากคุณซื้อใน Amazon ด้วยสกุลเงินท้องถิ่นของฟิลิปปินส์ ธนาคารฟิลิปปินส์จะเรียกเก็บค่าธรรมเนียมที่สูงมาก คุณจะได้ประโยชน์จากการซื้อด้วยบัญชีในดอลลาร์ของคุณ.
วิสัยทัศน์ของเราคือ ทุกคนทั่วโลกจะมีบัญชีในสกุลเงินท้องถิ่นและบัญชีในสกุลเงินดอลลาร์พร้อมช่องทางการชำระเงินที่เกี่ยวข้อง และนี่คือโอกาสที่ยิ่งใหญ่ที่เรามีในระดับโลกกับผลิตภัณฑ์บัตรนี้.
ถาม: ดังนั้นสิ่งที่คุณเห็นคือการมีสกุลเงินคู่ในระดับโลก?
G.Y.: ใช่ นี่เป็นวิธีที่ดีในการพูดถึงมัน จริง ๆ แล้ว.
ถาม: คุณคิดว่าอะไรเป็นตัวกระตุ้น?
G.Y.: ในที่สุดแล้ว ทั้งผู้ใช้และบริษัท เพราะพวกเขาถูกควบคุมโดยราคาและประสบการณ์ ราคา อย่างที่เราทราบกันในอาร์เจนตินา เป็นตัวขับเคลื่อนพฤติกรรมที่สำคัญ.
ผู้คนใช้กระเป๋าเงินหรือใช้ธนาคารตามโปรโมชั่นที่มีในร้านค้า และจากนั้นก็เปลี่ยนไปใช้ร้านถัดไปเพราะมันมีความคุ้มค่าทางเศรษฐกิจมากกว่า หลังจากนั้นแน่นอนว่าหากประสบการณ์ง่ายหรือยากก็มีบทบาท เพราะถ้าฉันต้องการซื้อหรือขายดอลลาร์ในวันอาทิตย์ตอน 3 โมงเย็น ฉันไม่สามารถไปที่สาขาธนาคารได้.
เรากำลังอยู่ในโลกที่เป็นสากลมากขึ้นซึ่งทั้งบุคคลและบริษัทต้องทำธุรกรรม, รับเงิน จ่ายเงินในระดับนานาชาติ รวมถึงในประเทศ และนั่นทำให้ผู้คนและบริษัทออกไปค้นหาบัญชีในสกุลเงินที่มั่นคง เรากำลังเห็นบริษัทจำนวนมากที่เริ่มเสนอการบริการหนึ่งหรือทั้งสองอย่าง.
ถาม: คุณสังเกตเห็นลักษณะใดของระบบการเงินในอาร์เจนตินาเมื่อเปรียบเทียบกับส่วนที่เหลือของละตินอเมริกา?
G.Y.: ทั้งระบบการเงินในอาร์เจนตินาและผู้เชี่ยวชาญด้านการเงินในอาร์เจนตินานั้นดีมาก คนอาร์เจนตินาทั่วไปมีความรู้ด้านการเงินที่ดีมาก หนึ่งในเหตุผลคือทุกวัฏจักรและบริบทที่เราเคยมี สิ่งนี้ได้แปลเป็นความยืดหยุ่นและความรู้หรือที่เรียกว่า know-how.
แต่ยังรวมถึงความยืดหยุ่นของระบบการเงินในอาร์เจนตินา ในอาร์เจนตินาเราคุ้นเคยกับการโอนเงินออนไลน์ 24/7 มาหลายปีแล้ว ปัจจุบันในสหรัฐอเมริกาคุณยังคงต้องจ่าย 10 ถึง 15 ดอลลาร์สำหรับการโอนเงินหากคุณต้องการให้เกิดขึ้นในวันเดียว หากคุณต้องการให้ฟรี มักจะใช้เวลาถึง 3 วัน.
ตอนนี้สหรัฐอเมริกากำลังทำงานในสิ่งที่เรียกว่า FedNow ซึ่งเหมือนกับ Pix ของอเมริกาเพื่อปรับปรุงประสบการณ์นี้ แม้ว่าเราจะเปรียบเทียบกับระบบการเงินที่ดีที่สุดในโลก ระบบที่ทรงพลังที่สุด และใหญ่ที่สุด เรามีข้อได้เปรียบที่ชัดเจน: การมีชื่อเล่น การมี QR โค้ด กฎระเบียบที่แม้ว่ายังมีความไม่สมดุลในด้านกฎระเบียบและยังมีงานที่ต้องทำ แต่ก็มีความก้าวหน้าอย่างมากในการสนับสนุนการสร้างสรรค์นวัตกรรม.
เรามีกรณีการใช้งานที่น่าทึ่ง ธนาคารดิจิทัลพัฒนามาอย่างดี ระบบเงินสองสกุลในอาร์เจนตินามีมานานมากและกำลังเติบโต วิธีการชำระเงินดีมาก การเข้าถึงกองทุนรวมดีขึ้นมาก สามารถลงทุนในหุ้นและพันธบัตรออนไลน์ รวมถึงการชำระค่าบริการ.
ถาม: คุณคิดว่ายังมีอะไรที่ต้องทำอีกมาก?
**ตอบ: ฉันคิดว่าต้องสร้าง "กรอบ" สำหรับ stablecoins มันจะน่าสนใจและสำคัญมาก เพราะฉันเชื่อว่ามันจะสร้างประสิทธิภาพและนวัตกรรมมากขึ้นในระบบการเงินท้องถิ่น เราต้องการให้มีการดึงดูดมากขึ้น ข้อเสนอคุณค่ามากขึ้น การเสนอมากขึ้น การใช้งานมากขึ้น.
หลังจากนั้นฉันคิดว่าในบางภาคส่วนของระบบการเงินยังขาดการแข่งขัน ฉันคิดว่าเราไม่สามารถเปิดกว้างได้เพียงพอ เรายังคงติดอยู่กับตัวเลือกที่มีน้อยในอดีต ยังมีบริษัทไม่กี่แห่งที่ได้รับประโยชน์จากความไม่สมดุลในด้านกฎระเบียบและไม่ส่งเสริมการแข่งขัน.
ท้ายที่สุดแล้วมันแปลเป็นราคาที่สูงขึ้นและประสบการณ์ที่แย่ลงสำหรับผู้ใช้ ฉันคิดว่ายังมีงานอีกมากที่ต้องทำในด้านนี้ด้วย.
ราคา --
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

OpenAI ยืนยัน ETH เป็นเท็จ และ Crypto Twitter มีคำถาม

สิบพระราชกฤษฎีกา: อาจารย์เก่า, เงินใหม่

Bitcoin แบบตรงหรือผ่าน ETP ในบัญชีหลักทรัพย์: ควรเลือกอะไร?
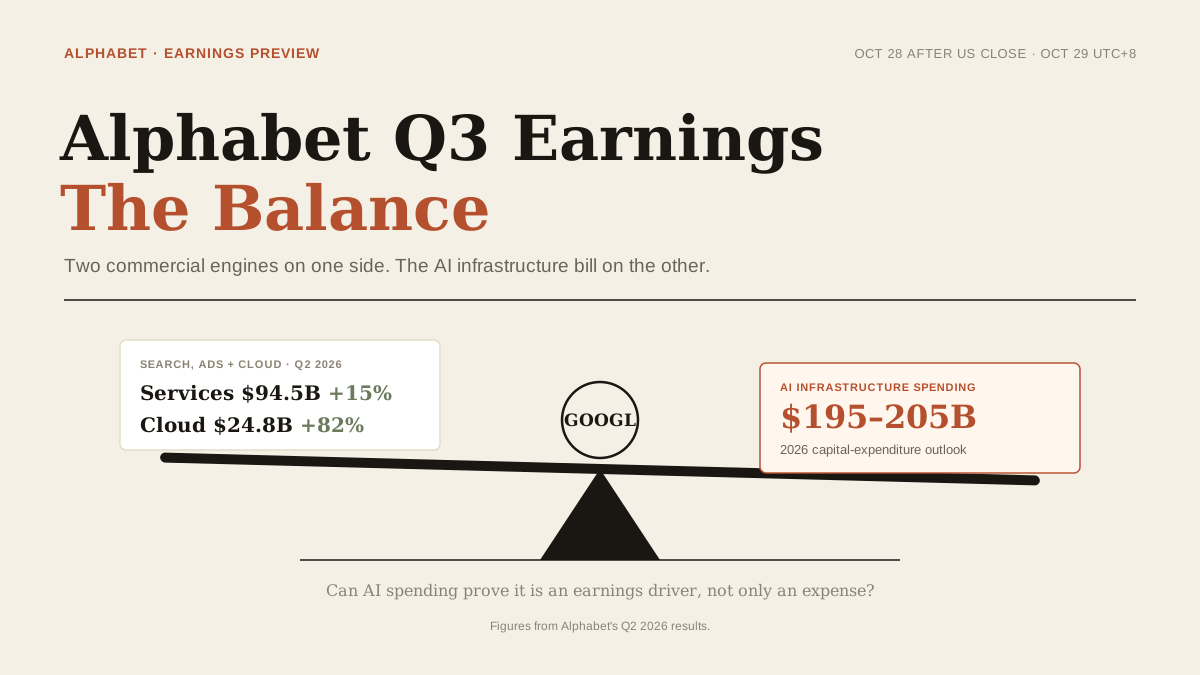
หุ้น Google ก่อนประกาศผลประกอบการ Alphabet: การใช้จ่ายด้าน AI และการเติบโตของ Search จะหนุน GOOGL ได้หรือไม่?
Alphabet รายงานผลประกอบการไตรมาส 3 ปี 2026 ในวันที่ 28/10 ดูสัญญาณจาก Search, Google Cloud, การใช้จ่ายด้าน AI และแนวโน้มธุรกิจที่ส่งผลต่อหุ้น GOOGL

300 บรรณาธิการเรียกร้องให้รัฐสภากำหนดกฎระเบียบการเก็บข้อมูลจากบอท AI

โมเดลของ Anthropic ส่งข้อมูลการฆาตกรรมปลอมให้ตำรวจฟิลาเดลเฟีย

รัฐบาลจะส่งร่างกฎหมายไปยังสภาเพื่อปฏิรูปตลาดทุน: จุดสำคัญคืออะไร

กราฟการไหลออกในอดีตของ Ethereum อาจเปลี่ยนแปลงเมื่อมีการระบุกระเป๋าแลกเปลี่ยนเพิ่มเติม

Concrete (CT) Airdrop: วิธีรับส่วนแบ่ง $50K บน WEEX

Bitcoin: เอลซัลวาดอร์ของบูเกลเปลี่ยนไปสู่สเตเบิลคอยน์

Solana Slot Time ลดลงเหลือ 250ms อัตราการข้ามบล็อกคงที่ เป้าหมาย 200ms ต้องระมัดระวัง

Ethereum ไม่ใช่การทำธุรกรรมทันที แต่การใช้หลักประกันอาจทำให้รู้สึกเช่นนั้น
ลงทุนสี่ขั้นตอน: วิธีให้ AI ช่วยคุณค้นหาสินทรัพย์คุณภาพที่ถูกฆ่าตาย?

Bitcoin Core เตรียมการป้องกันการโจมตีเก่าเกี่ยวกับการปรับความยาก

Jacob Coxon คือใคร? โพสต์ลาออกจาก Anthropic มียอดวิวสูงถึง 90 ล้านครั้ง
นักวิจัยวัย 27 ปี ยอมทิ้งหุ้นที่ยังไม่ได้รับสิทธิ์ (unvested equity) เพื่อลาออกจาก Anthropic โดยเตือนว่าห้องแล็บ AI กำลังเร่งพัฒนาสู่ระบบที่ปรับปรุงตัวเองได้ซึ่งพวกเขายังควบคุมไม่ได้

นักพัฒนาลูกค้า Ethereum แก้ไขช่องโหว่ที่อาจเปลี่ยนเส้นทางรางวัล ETH

[블미뷰] พรรคประชาธิปัตย์ที่ไม่สามารถตัดสินใจเรื่องการเลื่อนภาษีคริปโตได้ จะทำอย่างไรกับกฎหมายพื้นฐาน
Bithumb ประกาศการละเมิดระบบภายในและการรั่วไหลของข้อมูลส่วนบุคคล
วุฒิสมาชิก Steve Daines สนับสนุน Chainlink ก่อนงาน Link

Stellar เปิดตัวการส่งข้อความข้ามเครือข่ายกับ Ethereum ผ่าน VIA Labs

ยักษ์ใหญ่ด้านการชำระเงินของจีน Alipay ปฏิเสธการสนับสนุนการซื้อขายคริปโตผ่าน Peer

สื่อสารใหม่ของเฟด: วอชช์ชี้ "อัตราดอกเบี้ยสูงกดดันกระแส AI" เส้นทางการขึ้นดอกเบี้ยเผชิญปัญหาทั้งสองด้าน

มูดี้ส์ให้การจัดอันดับ A2 แก่สเตเบิลคอยน์ "RLUSD" ของริปเปิล มูลค่า 2.6 พันล้านดอลลาร์

BitGo วางแผนการเข้าถึงกองทุน Treasury Tokenized ของ WisdomTree ในแพลตฟอร์ม

ปัญญาประดิษฐ์ (AI): การเติบโตด้วยการกู้ยืมทำให้เศรษฐศาสตร์วิตกกังวล

Agent การซื้อขายอัตโนมัติ ทำเงินได้จริง เศรษฐกิจบนบล็อกเชนกำลังจะมา?

การสนทนากับ David ผู้ก่อตั้ง SmartX: ในยุคการซื้อขายด้วย AI คนธรรมดาควรกำหนดกฎการอยู่รอดในการซื้อขายอย่างไร?

เฟดคงอัตราดอกเบี้ย; จับตาผลประกอบการ AMZN, MSTR | WEEX TradFi Daily (29/10/2026)
ดัชนีหลักทั้งสามปิดบวกในวันที่ 28/10 ธนาคารกลางสหรัฐฯ คงอัตราดอกเบี้ยนโยบายที่ 3.75%–4% บิทคอยน์พุ่งขึ้นเหนือ $81,000 ชั่วครู่ก่อนย่อตัว หุ้นกลุ่มจัดเก็บข้อมูล การสื่อสารด้วยแสง และ Neocloud ปรับตัวแข็งแกร่งในวงกว้าง โดย SK Hynix เพิ่มขึ้นมากกว่า 10% Google ร่วงราว 9%–10% หลังปิดตลาด ขณะที่ Microsoft เพิ่มขึ้นราว 4% นักลงทุนจับตาผลประกอบการหลังปิดตลาดของ Amazon, Intel และบริษัทอื่น ๆ ในวันที่ 29/10
CF Benchmarks เปิดตัว Onchain Oracle สำหรับดัชนีราคา Cryptocurrency สำหรับสถาบัน

เฟดแบ่งแยกเกี่ยวกับอัตราดอกเบี้ยสหรัฐฯ บิตคอยน์และทองคำเผชิญความเสี่ยงความผันผวนใหม่ - โลกฟินเทค
OpenAI ยืนยัน ETH เป็นเท็จ และ Crypto Twitter มีคำถาม
สิบพระราชกฤษฎีกา: อาจารย์เก่า, เงินใหม่
Bitcoin แบบตรงหรือผ่าน ETP ในบัญชีหลักทรัพย์: ควรเลือกอะไร?
หุ้น Google ก่อนประกาศผลประกอบการ Alphabet: การใช้จ่ายด้าน AI และการเติบโตของ Search จะหนุน GOOGL ได้หรือไม่?
Alphabet รายงานผลประกอบการไตรมาส 3 ปี 2026 ในวันที่ 28/10 ดูสัญญาณจาก Search, Google Cloud, การใช้จ่ายด้าน AI และแนวโน้มธุรกิจที่ส่งผลต่อหุ้น GOOGL
300 บรรณาธิการเรียกร้องให้รัฐสภากำหนดกฎระเบียบการเก็บข้อมูลจากบอท AI
โมเดลของ Anthropic ส่งข้อมูลการฆาตกรรมปลอมให้ตำรวจฟิลาเดลเฟีย


