
เกิดอะไรขึ้นกับหุ้น The Trade Desk? 3 เหตุผลที่นักลงทุนเริ่มสูญเสียความมั่นใจ

 เลือกเราขึ้น Google


บทความฟรีสำรวจบริการพรีเมียม
เกิดอะไรขึ้นกับหุ้น The Trade Desk? 3 เหตุผลที่นักลงทุนเริ่มสูญเสียความมั่นใจ
The Trade Desk เป็นเรื่องราวการพลิกฟื้นหรือกับดักมูลค่า?
โดย ลอว์เรนซ์ งา -- 22 พฤศจิกายน 2026 เวลา 08:11 น. EST
+Fool.comon
ประเด็นสำคัญ
- การเติบโตเป็นปัญหาหลัก
- การแข่งขันเป็นโครงสร้าง ไม่ใช่ชั่วคราว
- กำลังอยู่ภายใต้แรงกดดัน
The Trade Desk (TTD -8.10%) เคยเป็นหนึ่งในบริษัทเทคโนโลยีการโฆษณาที่ได้รับความนิยมในตลาด มันเสนอวิธีที่น่าสนใจให้กับนักลงทุนในการใช้ประโยชน์จากการเปลี่ยนไปสู่การโฆษณาดิจิทัล โดยเฉพาะเมื่อผู้คนดูโทรทัศน์ผ่านบริการสตรีมมิ่งมากขึ้น
แต่ความรู้สึกได้เปลี่ยนไป หุ้นได้ลดลงอย่างรวดเร็วเมื่อผู้ลงทุนตั้งคำถามว่าบริษัทสามารถรักษาการเติบโต แข่งขันกับยักษ์ใหญ่ด้านเทคโนโลยี และปกป้องกำไรได้หรือไม่
ปัญหาไม่ใช่ว่าการโฆษณาดิจิทัลจะหายไป แต่เป็นว่า The Trade Desk กำลังดิ้นรนเพื่อเปลี่ยนการเติบโตของอุตสาหกรรมให้เป็นการเติบโตสำหรับธุรกิจของตนเอง
ฉันเห็นเหตุผลหลักสามประการที่อยู่เบื้องหลังความไม่พอใจของตลาด
แหล่งที่มาของภาพ: Getty Images.
การเติบโตเกือบจะหยุดนิ่ง
ความกังวลที่ใหญ่ที่สุดคือรายได้ที่ชะลอตัวของบริษัท ในไตรมาสที่สามของปี 2026 The Trade Desk สร้างรายได้ 736 ล้านดอลลาร์ ลดลง 0.5% จากปีที่แล้ว นี่เป็นการกลับตัวอย่างรุนแรงจากการเติบโต 18% ที่บันทึกไว้ในไตรมาสเดียวกันของปีที่แล้ว
การชะลอตัวไม่จำกัดอยู่แค่ไตรมาสเดียว รายได้เพิ่มขึ้นเพียง 4% ในช่วงเก้าเดือนแรกของปี 2026 เมื่อเปรียบเทียบกับการเติบโต 20% ในช่วงเวลาเดียวกันในปี 2025 สำหรับบริษัทที่นักลงทุนเคยคาดหวังว่าจะเติบโตอย่างรวดเร็ว ตัวเลขเหล่านี้ยากที่จะมองข้าม
เพื่อให้เข้าใจว่าทำไมสิ่งนี้จึงสำคัญ ให้พิจารณาว่า The Trade Desk ทำอะไรจริงๆ มันให้ซอฟต์แวร์ที่ช่วยให้ผู้โฆษณาซื้อการโฆษณาดิจิทัลผ่านเว็บไซต์ แอพ และบริการสตรีมมิ่ง แทนที่จะเจรจากับผู้เผยแพร่หลายร้อยราย ผู้โฆษณาสามารถใช้แพลตฟอร์มของมันเพื่อวางแผนและจัดการแคมเปญในที่เดียว
โอกาสควรจะมีมากมาย เงินโฆษณามากขึ้นกำลังเคลื่อนเข้าสู่โลกออนไลน์ และบริการสตรีมมิ่งกำลังสร้างสถานที่ใหม่สำหรับผู้โฆษณาในการเข้าถึงผู้บริโภค อย่างไรก็ตาม The Trade Desk ไม่ได้จับโอกาสนั้นได้อย่างรวดเร็วตามที่นักลงทุนคาดหวัง
ฝ่ายบริหารกำลังลงทุนในปัญญาประดิษฐ์ (AI) และปรับปรุงแพลตฟอร์มโฆษณาของตนเพื่อช่วยให้ลูกค้าดำเนินแคมเปญที่มีประสิทธิภาพมากขึ้น ความสัมพันธ์ที่ขยายกับ Netflix เป็นการพัฒนาที่ดีอีกอย่างหนึ่ง
แต่ผลิตภัณฑ์และความร่วมมือใหม่มีค่าเพียงถ้าพวกเขาเพิ่มการใช้จ่ายในการโฆษณา นักลงทุนต้องการเห็นลูกค้าใช้เงินมากขึ้นผ่านแพลตฟอร์ม ไม่ใช่เพียงแค่บริษัทกำลังเปิดตัวเทคโนโลยีใหม่หรือเข้าสู่ความร่วมมือ
ราคา --
การแข่งขันกำลังกลายเป็นสิ่งที่ไม่สามารถมองข้ามได้
ความกังวลที่สองคือการแข่งขัน โดยเฉพาะจาก Amazon , Google และ Meta
The Trade Desk สร้างธุรกิจของมันขึ้นรอบแพลตฟอร์มอิสระที่ช่วยให้ผู้โฆษณาซื้อการโฆษณาผ่านอินเทอร์เน็ตที่เปิดกว้าง ข้อเสนอคุณค่าของมันคือผู้โฆษณาสามารถเข้าถึงผู้เผยแพร่และสินค้าการโฆษณาที่แตกต่างกันผ่านแพลตฟอร์มเดียว แทนที่จะพึ่งพาอย่างเต็มที่กับระบบนิเวศการโฆษณาของบริษัทเทคโนโลยีแต่ละแห่ง
ความเป็นอิสระนั้นยังคงมีค่า แต่สภาพแวดล้อมการแข่งขันกำลังเปลี่ยนแปลง
Amazon มีข้อได้เปรียบที่แข็งแกร่งโดยเฉพาะ ธุรกิจโฆษณาของมันรวมสินค้ากับข้อมูลการช็อปปิ้งและความตั้งใจในการซื้อที่มีค่า ผู้โฆษณาสามารถเข้าถึงผู้บริโภคและวัดว่าการแคมเปญนำไปสู่การขายหรือไม่ Google และ Meta ยังมีข้อมูลจากฝ่ายแรกที่กว้างขวาง ระบบนิเวศการโฆษณาขนาดใหญ่ และความสามารถในการกำหนดเป้าหมายที่ซับซ้อน แพลตฟอร์มเหล่านี้เสนอสิ่งที่ The Trade Desk ไม่สามารถทำซ้ำได้อย่างเต็มที่: การเข้าถึงโดยตรงไปยังผู้ใช้ ข้อมูล และสินค้าของตนเอง
มีปัญหาความสัมพันธ์กับลูกค้าด้วย The Trade Desk เผชิญความตึงเครียดกับหน่วยงานโฆษณาขนาดใหญ่ รวมถึงยักษ์ใหญ่ในยุโรป Publicis หลังจากมีความไม่เห็นด้วยเกี่ยวกับแพลตฟอร์มและแนวทางการค้า ข้อพิพาทส่วนใหญ่ได้รับการแก้ไขแล้ว แต่ยังแสดงให้เห็นถึงอำนาจการต่อรองที่ลูกค้าขนาดใหญ่มีต่อบริษัท
ความเสี่ยงไม่ได้หมายความว่าโฆษณาจะละทิ้ง The Trade Desk ในทันที ตำแหน่งที่เป็นอิสระและความสัมพันธ์ที่กว้างขวางกับผู้เผยแพร่ยังคงมีความสำคัญ ความกังวลที่ใหญ่กว่าคืออาจจะยากขึ้นในการชนะงบประมาณโฆษณาเพิ่มเติมเมื่อแพลตฟอร์มที่แข่งขันเสนอทางเลือกที่ง่ายกว่าและรวมเข้าด้วยกันได้ดีขึ้น
ความสามารถในการทำกำลังลดลงพร้อมกับการเติบโต
การเติบโตที่ช้าลงจะง่ายต่อการยอมรับหากกำไรยังคงแข็งแกร่ง น่าเสียดายที่ไม่เป็นเช่นนั้น
ในไตรมาสที่สาม กำไรที่ปรับแล้วก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA) ลดลง 16% เมื่อเทียบกับปีที่แล้ว เหลือ 266 ล้านดอลลาร์ อัตรากำไร EBITDA ที่ปรับแล้วลดลงจาก 43% เป็น 36% ค่าใช้จ่ายในการดำเนินงานเพิ่มขึ้นเป็น 643 ล้านดอลลาร์ เมื่อเปรียบเทียบกับ 578 ล้านดอลลาร์ในปีที่แล้ว แม้จะมีรายได้ที่ลดลง
นี่เป็นการรวมกันที่ยากสำหรับนักลงทุน The Trade Desk เคยได้รับประโยชน์จากการใช้ประโยชน์จากการดำเนินงาน: เมื่อรายได้เติบโต บริษัทสามารถเพิ่มกำไรโดยไม่ต้องเพิ่มค่าใช้จ่ายในอัตราเดียวกัน ข้อได้เปรียบนี้ตอนนี้อยู่ภายใต้ความกดดัน
ฝ่ายบริหารได้ตอบสนองโดยการปรับโครงสร้าง ลดจำนวนพนักงานลงประมาณ 15% ซึ่งอาจช่วยฟื้นฟูอัตรากำไร แต่การลดค่าใช้จ่ายไม่สามารถทดแทนการเติบโตของรายได้ได้ หากบริษัทต้องลดจำนวนพนักงานเพียงเพื่อปกป้องความสามารถในการทำกำไร นักลงทุนอาจตั้งคำถามว่ารูปแบบการเติบโตในอดีตยังคงอยู่หรือไม่
นักลงทุนควรเฝ้าดูอะไรต่อไป?
The Trade Desk ไม่จำเป็นต้องเป็นธุรกิจที่ล้มเหลว มันยังคงมีสถานะเงินสดที่สำคัญ การรักษาลูกค้าที่แข็งแกร่ง และการเปิดรับการเติบโตในระยะยาวของการโฆษณาแบบโปรแกรม
แต่ความท้าทายมีอยู่จริงและสำคัญ และนักลงทุนต้องการเห็นหลักฐานว่าบริษัทสามารถพลิกฟื้นการดำเนินงานได้
ไตรมาสถัดไปจะมีความสำคัญ การเติบโตของรายได้ต้องฟื้นตัว อัตรากำไรต้องมีเสถียรภาพ และโฆษณาที่มีอยู่ต้องแสดงความเต็มใจที่จะใช้จ่ายมากขึ้นผ่านแพลตฟอร์ม
จนกว่าจะถึงตอนนั้น The Trade Desk น่าจะยังคงเป็นปัญหาสำหรับนักลงทุน
| อ่านต่อ |
|---|
| 18 พ.ย. 2026 • โดย Robert Izquierdo Magnite vs. The Trade Desk: หุ้นเทคโนโลยีโฆษณาใดที่น่าซื้อในปี 2027? |
| 13 พ.ย. 2026 • โดย Robert Izquierdo AppLovin vs. The Trade Desk: หุ้นโฆษณาดิจิทัลใดที่น่าซื้อในปี 2027? |
| 13 พ.ย. 2026 • โดย Parkev Tatevosian, CFA สุดท้าย! ข่าวดีสำหรับนักลงทุนหุ้น The Trade Desk |
| 10 พ.ย. 2026 • โดย Howard Smith ตลาดหุ้นวันนี้, 10 พ.ย.: Trade Desk พุ่งขึ้นหลังจากผลประกอบการไตรมาส 3 แสดงให้เห็นว่ารายได้สูงกว่าคาดการณ์ |
| 10 พ.ย. 2026 • โดย Daniel Sparks Rocket Lab และ The Trade Desk เป็นหุ้นที่ถูกตีลง 2 ตัวที่น่าซื้อก่อนปี 2027 |
| 10 พ.ย. 2026 • โดยทีมงาน The Motley Fool Trade Desk: 3 ข้อคิดสำคัญสำหรับนักลงทุนระยะยาว |
| ### เกี่ยวกับผู้เขียน |
| Lawrence Nga เป็นนักวิเคราะห์ตลาดหุ้นที่ร่วมงานกับ Motley Fool โดยครอบคลุมเทคโนโลยี สินค้าอุปโภคบริโภค อีคอมเมิร์ซ AI ฟินเทค และหุ้นจีน ก่อนเข้าร่วม Motley Fool, Lawrence เคยเขียนให้กับ Motley Fool Singapore และดำรงตำแหน่งอาจารย์ที่ Kaplan Financial China และ Liverpool College of Management Science, นักวิเคราะห์ประสิทธิภาพที่ AB Sugar, นักวิเคราะห์การเงินที่ BSO China Limited, และผู้จัดการการเงินในห่วงโซ่อุปทานที่ British Sugar เขาได้รับปริญญาตรีสาขาการบัญชีประยุกต์จาก Oxford Brookes University และมีคุณวุฒิจากทั้งสมาคมนักบัญชีที่ได้รับการรับรอง (ACCA) และสถาบันการบัญชีการจัดการที่ได้รับการรับรอง (CIMA). |
| TMFLawrencenga Lawrence Nga ไม่มีตำแหน่งในหุ้นใด ๆ ที่กล่าวถึง Motley Fool มีตำแหน่งในและแนะนำ Alphabet, Amazon, Meta Platforms, Netflix และ The Trade Desk Motley Fool มีนโยบายการเปิดเผยข้อมูล. |
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ

การคาดการณ์: Rocket Lab จะเพิ่มรายได้เป็นสามเท่าภายในปี 2028 นี่คือสิ่งที่หมายถึงสำหรับหุ้น

สะพาน Gonka และคลัง sBOLD ถูกโจมตีในเหตุการณ์มูลค่า 4.48 ล้านดอลลาร์
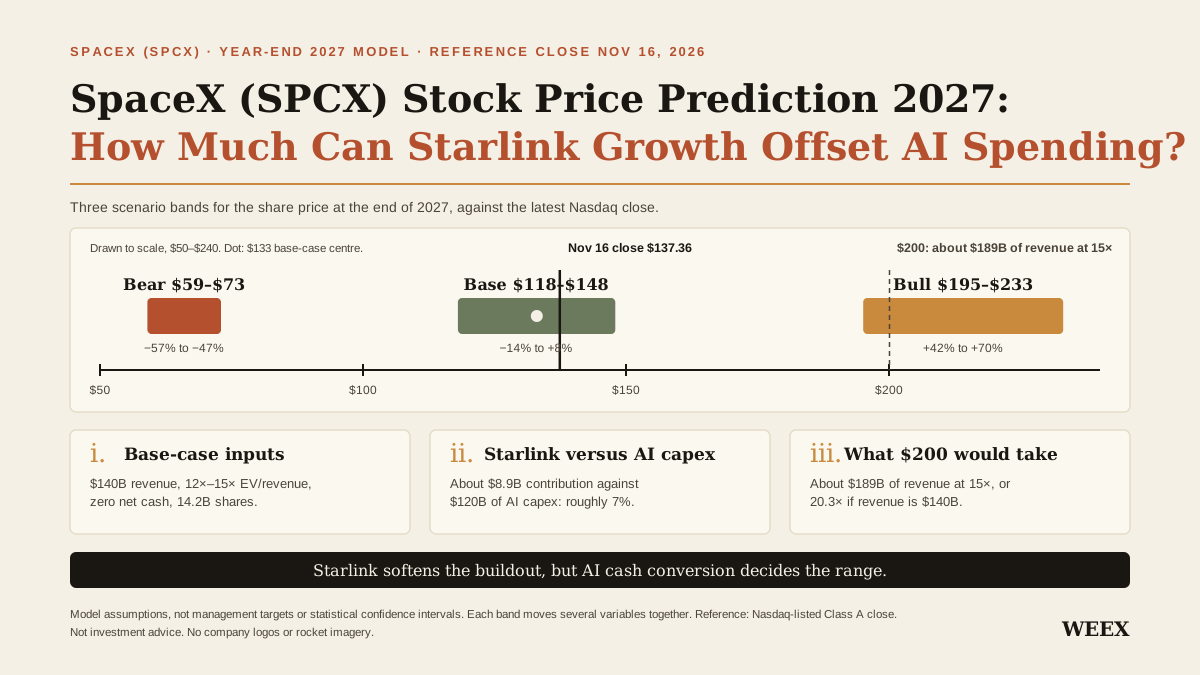
คาดการณ์ราคาหุ้น SpaceX (SPCX) ปี 2027: การเติบโตของ Starlink จะชดเชยค่าใช้จ่ายด้าน AI ได้มากแค่ไหน?
คาดการณ์ราคาหุ้น SpaceX ปี 2027: ดูกรณีฐานที่ $118–$148 การเติบโตของ Starlink อาจชดเชยค่าใช้จ่ายด้าน AI ได้มากแค่ไหน และต้องเกิดอะไรขึ้นจึงจะไปถึง $200
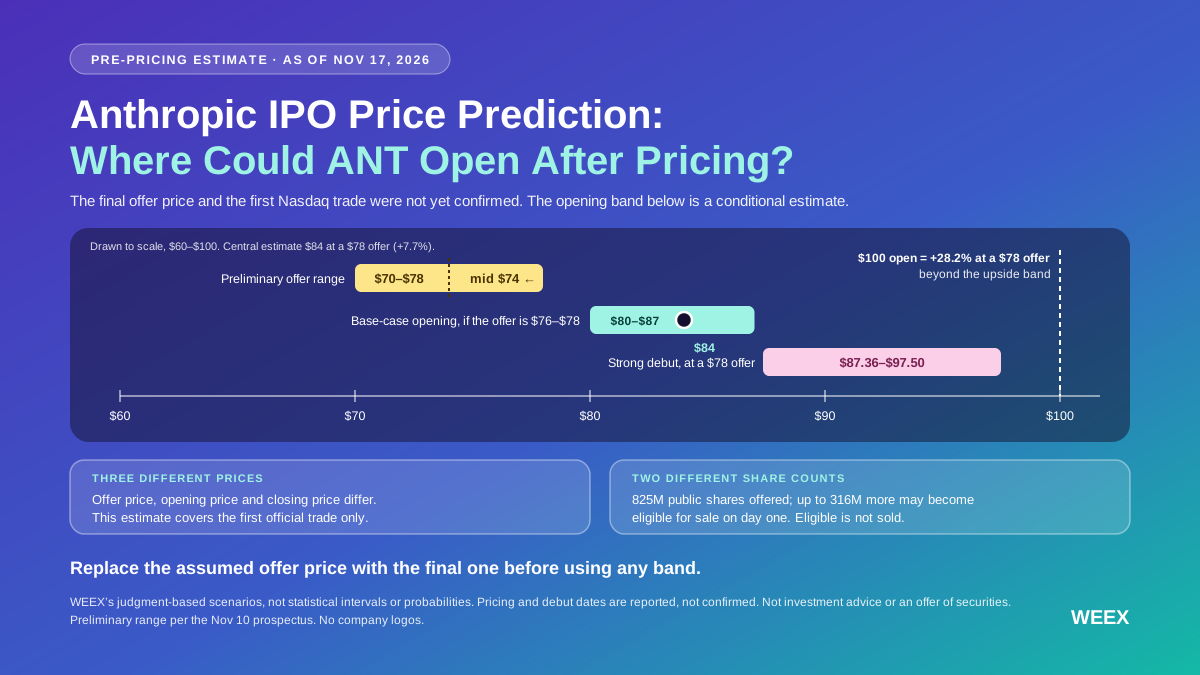
คาดการณ์ราคา IPO ของ Anthropic: หลังตั้งราคาแล้ว ANT อาจเปิดซื้อขายที่เท่าไร?
คาดการณ์ราคา IPO ของ Anthropic: ดูกรอบราคาเปิดซื้อขายกรณีฐานของ ANT ที่ $80–$87 ราคาเสนอขายสุดท้ายส่งผลต่อกรอบนี้อย่างไร และอะไรอาจดันราคาหุ้นให้สูงกว่า $90

นี่คือมูลค่า $1,000 ในหุ้นอวกาศทั้ง 3 ตัวนี้อาจมีค่าเท่าไหร่ในปี 2030

Aave เสนอจำกัดการใช้สินทรัพย์คริปโตหลายรายการเป็นหลักประกันมูลค่า 1.33 พันล้านดอลลาร์

การปล่อยจรวดครั้งที่ 100 ของ Rocket Lab: หมายความอย่างไรต่อ RKLB หลังผลประกอบการ Q3
การปล่อยจรวดครั้งที่ 100 ของ Rocket Lab ภารกิจ The Mountain God Rises มีกำหนดเร็วที่สุดในวันที่ 14/11/2026 ให้แก่ iQPS โดยกำหนดการนี้เกิดขึ้นหลังประกาศผลประกอบการ Q3 และการพุ่งขึ้นอย่างรวดเร็วของ RKLB แต่ยังไม่มีการยืนยันว่าการปล่อยจรวดเป็นสาเหตุของการปรับขึ้นดังกล่าว

Microsoft, Google และบริษัทอื่น ๆ อีก 16 แห่งคัดค้านการซื้อขายหุ้นที่มีการทำโทเค็นบนแพลตฟอร์ม OKXICE TSV

การทำให้หุ้นเป็นโทเค็น: 9 บริษัทคัดค้าน OKX-ICE, Nasdaq ถอนตัว
สเปก Tesla Roadster รุ่นใหม่หมายถึงอะไรต่อหุ้น Tesla (TSLA)?
หุ้น TSLA พุ่งขึ้นหลังเผยโฉม Roadster: ประเด็นสำคัญก่อน Tesla รายงานผลประกอบการวันที่ 21/10
หุ้น TSLA ปรับขึ้นประมาณ 4.6% ในการซื้อขายก่อนเปิดตลาดวันที่ 16/10 หลัง Tesla เผยโฉม Roadster รุ่นที่สอง แต่นักวิเคราะห์มองว่ารถรุ่นนี้แทบไม่ช่วยเพิ่มรายได้ในระยะใกล้ และการขยับขึ้นก่อนเปิดตลาดยังสะท้อนข่าวพูดคุยเรื่องควบรวมกับ SpaceX ด้วย การรายงานผลประกอบการของ Tesla วันที่ 21/10 คือบททดสอบสำคัญถัดไป

รายงานเช้าของวอลล์สตรีท: เงินเฟ้อในสหรัฐฯ กลับมาอีกครั้ง, ความเสี่ยงด้านเครดิต AI แพร่กระจาย, หุ้นชิปตกลงเป็นวันที่หกติดต่อกัน

Meta และ Sierra เปิดตัวโปรโตคอลตัวแทนส่วนบุคคล โดยมี Stripe และ Walmart ร่วมด้วย

หุ้น FICO เพิ่งเจอวันที่แย่ที่สุดเป็นประวัติการณ์: ทำไมทวีตของหน่วยงานกำกับดูแลจึงยุติการผูกขาดสินเชื่อจำนอง 70% ในชั่วข้ามคืน
หุ้น FICO ร่วงลงระหว่างวันสูงสุดถึง 29% เมื่อ 29/09 หลังหน่วยงานกำกับดูแลด้านสินเชื่อที่อยู่อาศัยของรัฐบาลกลางเดินหน้าให้ VantageScore คู่แข่งมีสถานะเท่าเทียมกับ FICO ในการปล่อยสินเชื่อจำนอง นี่เป็นวันที่เลวร้ายที่สุดวันเดียวในประวัติศาสตร์ของบริษัท และการที่ Rocket Mortgage เปลี่ยนไปใช้ VantageScore ในวันเดียวกันทำให้ภัยคุกคามนี้เกิดขึ้นทันที ไม่ใช่แค่เรื่องที่อาจเกิดขึ้นในอนาคต
เคธี วูดกลับมาซื้อหุ้น RKLB อีกครั้ง: ARK มองเห็นอะไรใน Rocket Lab?

Mr&强 พูดคุยเกี่ยวกับจุดเด่นของโครงการ ORIPA

ทองคำและเงินสูญเสีย 15 ล้านล้านดอลลาร์ แต่บิตคอยน์ยังคงต้านทานได้ดีกว่า

ทำไมการอัปเกรดความปลอดภัยควอนตัมของ Bitcoin อาจใช้เวลาหลายปี

อุตสาหกรรมไม่ได้แย่ แต่การสูญเสีย 3500 พันล้านดอลลาร์จาก ETH และ SOL คือสาเหตุที่ทำให้มุมมองต่ออุตสาหกรรมแย่ลง
การคาดการณ์: ราคาหุ้นของ AMD และ Nvidia จะเป็นอย่างไรในปี 2028

Crypto: ซีรีส์ Netflix เกี่ยวกับ FTX ทำให้ CZ และ Vitalik Buterin ตอบสนอง

Solana อัปเกรดเป็น mainnet 1.0 ขณะที่มูลนิธิถือหุ้นส่วนใหญ่ใน CoinGecko

IOSCO เตือนเกี่ยวกับ "การชะลอควอนตัม" และประเมินความพร้อมต่อภัยคุกคามควอนตัม

การหยุดทำงานของ Deribit ส่งผลกระทบต่อนักเก็งกำไร Bitcoin บน Coinbase
Johnson & Johnson มุ่งสู่ยอดขาย 101 พันล้านดอลลาร์ในปี 2026 ราชาเงินปันผลนี้ยังคงน่าสนใจอยู่หรือไม่?

J.P. Morgan กล่าวว่า ฟลีต Robotaxi ของ Tesla อาจเทียบเท่ากับระยะทางของ Waymo ภายในปลายปี 2027 ด้วยรถ 18,000 คัน ตัวเลขที่สำคัญคือแต่ละคันทำรายได้เท่าไหร่

ภัยคุกคามครั้งใหญ่ครั้งต่อไปของ Bitcoin อาจมาจากเรือบรรทุกน้ำมันสองลำในตะวันออกกลาง

Bitcoin: พลังของเครือข่ายฟื้นตัว แต่กำไรหายไป

สภา: การขายล่วงหน้าเหรียญดิจิทัลของบาบัค ซันจานีเป็นสิ่งผิดกฎหมาย; ดอทวันไม่มีใบอนุญาตแลกเปลี่ยนเงิน
Altria ให้ผลตอบแทน 5.8% และได้เพิ่มเงินปันผล 61 ครั้งใน 57 ปี นี่คือจำนวนเงินที่ลงทุน $5,000 จะได้รับในแต่ละปี
การคาดการณ์: Rocket Lab จะเพิ่มรายได้เป็นสามเท่าภายในปี 2028 นี่คือสิ่งที่หมายถึงสำหรับหุ้น
สะพาน Gonka และคลัง sBOLD ถูกโจมตีในเหตุการณ์มูลค่า 4.48 ล้านดอลลาร์
คาดการณ์ราคาหุ้น SpaceX (SPCX) ปี 2027: การเติบโตของ Starlink จะชดเชยค่าใช้จ่ายด้าน AI ได้มากแค่ไหน?
คาดการณ์ราคาหุ้น SpaceX ปี 2027: ดูกรณีฐานที่ $118–$148 การเติบโตของ Starlink อาจชดเชยค่าใช้จ่ายด้าน AI ได้มากแค่ไหน และต้องเกิดอะไรขึ้นจึงจะไปถึง $200
คาดการณ์ราคา IPO ของ Anthropic: หลังตั้งราคาแล้ว ANT อาจเปิดซื้อขายที่เท่าไร?
คาดการณ์ราคา IPO ของ Anthropic: ดูกรอบราคาเปิดซื้อขายกรณีฐานของ ANT ที่ $80–$87 ราคาเสนอขายสุดท้ายส่งผลต่อกรอบนี้อย่างไร และอะไรอาจดันราคาหุ้นให้สูงกว่า $90
นี่คือมูลค่า $1,000 ในหุ้นอวกาศทั้ง 3 ตัวนี้อาจมีค่าเท่าไหร่ในปี 2030
Aave เสนอจำกัดการใช้สินทรัพย์คริปโตหลายรายการเป็นหลักประกันมูลค่า 1.33 พันล้านดอลลาร์
บทความล่าสุด


เหรียญที่ลิสต์ล่าสุดบน WEEX


