
Чи забезпечений нафтою Національний фонд нафтових дивідендів (NODF)? Перевірка заяв про резерви та дивіденди

 Оцінити в Google


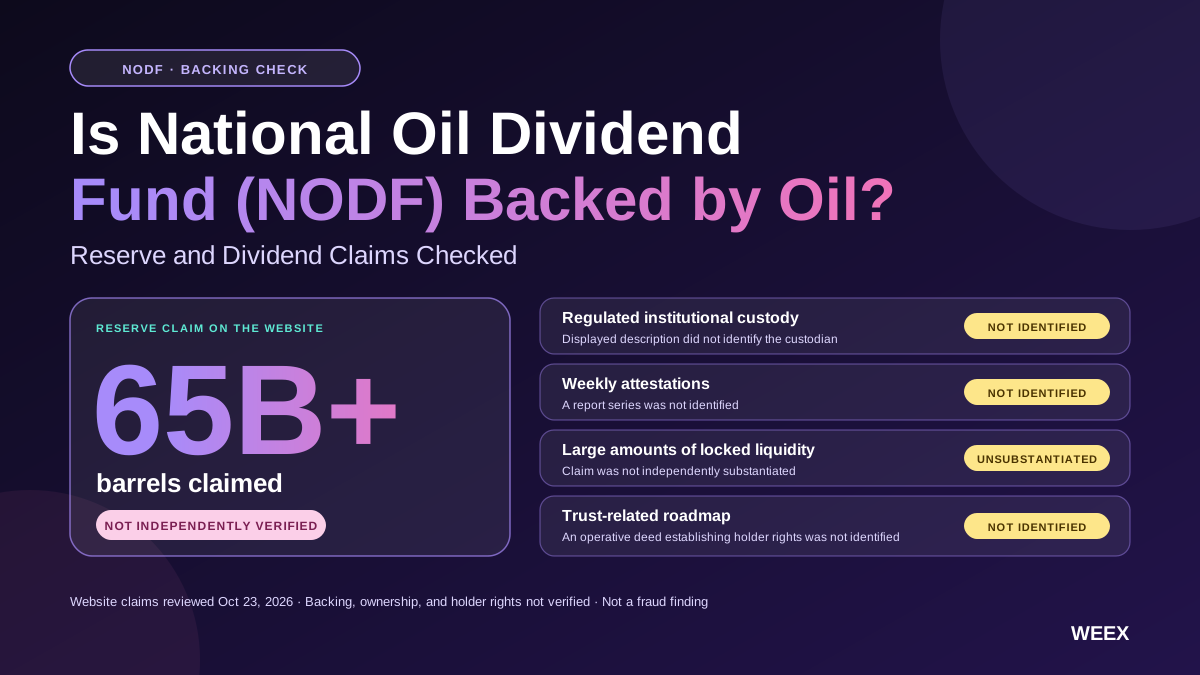
За результатами перевірки доказів для цієї статті не встановлено, що Національний фонд нафтових дивідендів (NODF) є інвестицією, забезпеченою нафтою. На сайті проєкту заявлено про резерви, зберігання активів і підтвердження, однак під час нашої перевірки 23.10.2026 ми не виявили повного комплекту документів, які пов’язували б конкретні нафтові активи з юридично забезпеченими правами власників токенів. Токен може існувати й торгуватися, не надаючи його власникам права власності на нафту, права на викуп або права на операційний дохід.
На нашу думку, NODF слід оцінювати насамперед за структурою активів і юридичною структурою, а вже потім за ціною. Вирішальне питання полягає в тому, чи контролює визначений емітент конкретні активи та чи надав він власникам саме цього токена чітко визначені права. Посилання на національну енергетичну стратегію не можуть замінити цей відсутній зв’язок.
Що таке Національний фонд нафтових дивідендів (NODF)?
Національний фонд нафтових дивідендів — це криптовалютний проєкт, пов’язаний із наративом про цифрову нафту. Перевірений сайт nodf.site пов’язує пропозицію свого токена із запасами нафти, енергетичною безпекою та ончейн-ринками. У нижньому колонтитулі актив описано як цифровий актив енергетичної тематики, а також зазначено, що проєкт не заявляє про афілійованість із державою чи її схвалення. (Національний фонд нафтових дивідендів)
Однак цей опис не дає відповіді на низку питань щодо можливої структури інвестиції.
Токен нафтової тематики може просто торгуватися на тлі настроїв на енергетичних ринках. Інший продукт може надавати договірне право на дохід, пов’язаний із нафтою. Ще один може містити фінансові інструменти, вартість яких залежить від цін на нафту.
Такі структури передбачають різні права й ризики. Їх не слід об’єднувати лише через подібну символіку.
Щодо NODF наявні докази дають змогу описати заявлену проєктом пропозицію. Вони не дають підстав вважати заявлені резерви незалежно перевіреними активами, що належать власникам токенів.
Це розмежування також важливе для пошукових запитів «акції NODF». Назва криптовалютного токена сама собою не доводить, що він представляє публічну компанію, частку у фонді або частку власності в енергетичному бізнесі. Для підтвердження такого зв’язку потрібні окремі документи.
Що встановила наша безпосередня перевірка сайту?
Ми зосередилися на тому, які відомості були оприлюднені на загальнодоступній сторінці та які супровідні документи можна було знайти через неї.
На сайті були наведені кілька фінансових заяв, узагальнених нижче. Позначка «Не перевірено» описує результат цієї перевірки й не означає, що відповідного документа не може існувати в іншому місці.
| Заява на сайті | Необхідні підтвердні докази | Результат перевірки |
|---|---|---|
| Теза про резерви обсягом понад 65млрд барелів | Ідентифікація активів, права власності або договірні права та датована технічна оцінка | Повного комплекту підтвердних документів не виявлено |
| Регульоване інституційне зберігання активів | Назва юридичної особи, регулятор, договір зберігання та підтвердження охоплених активів | В оприлюдненому описі зберігача не зазначено |
| Щотижневі підтвердження | Доступні датовані звіти, укладач, процедури та висновки | Серії звітів не виявлено |
| Значні обсяги заблокованої ліквідності | Конкретні пули, резерви котирувальних активів, контракти блокування та умови розблокування | Заяву не підтверджено незалежно |
| Дорожня карта, пов’язана з трастом | Підписані установчі документи та пояснення прав бенефіціарів | Чинного трастового документа, що встановлює права власників, не виявлено |
Під час нашої перевірки посилання на сторінки про резерви та траст відкривали розділи тієї самої сторінки, а не окремий пакет доказових документів.
Це висновок щодо розкриття інформації, а не твердження про неправомірні дії. Він означає, що заяву про активи на сайті не вдалося перевірити за стандартом, необхідним для оцінювання NODF як вимоги, забезпеченої нафтою.
Корисним наступним кроком було б пов’язати кожне твердження з конкретним документом. Повторення заяви в інфографіці чи іншому розділі сайту не усуне цю прогалину.
Чому важливо встановити точний токен Національного фонду нафтових дивідендів (NODF)?
Перевірка активів починається з ідентифікації токена. Інакше коректний документ або графік можна помилково прив’язати до іншого ринку.
На перевіреному сайті наразі була вказана така адреса Solana:
8cENLm4vr5cFd9pfy2AcXjEPRv47aZrAMZbYhWWjpump
У статті TOPONE Markets, оновленій 19.10, зазначено іншу адресу:
9Cpp25zEnT5k5DUpML3VFX5ePA1fDinwXU4vpM4opump
Цю розбіжність можна безпосередньо побачити, порівнявши два джерела. Сама собою вона не доводить ані міграцію, ані копіювання, ані наявність спільного оператора.
Кнопка Coinbase на перевіреному сайті вела на сторінку конкретного токена, URL якої містив адресу, вказану на сайті. Це підтверджує адресу переходу, але не забезпечення активами чи особу оператора.
Перш ніж застосовувати будь-яку заяву про резерви, дані про пропозицію токенів чи ціну до купівлі, читачеві потрібно перевірити послідовний зв’язок:
Ідентифікація емітента → установчі документи → точна адреса токена → відповідний ринок.
Якщо відбулася міграція, її документи мають пояснювати зв’язок між активами та будь-які наслідки для власників. Без таких доказів історичні відомості про один мінт не слід мовчки подавати як актуальні відомості про інший.
Ціна --
Що насправді означає «забезпечений нафтою»?
Термін «забезпечений нафтою» може описувати кілька економічно різних структур. Надійний продукт має чітко вказувати, яка саме структура використовується.
Фізичні запаси — це вже видобута нафта, що зберігається в ідентифікованому місці під визначеним контролем. Права на видобуток стосуються майбутнього обсягу продукції або надходжень. Роялті можуть надавати частку доходу без права власності на компанію-оператора. Фінансовий інструмент може давати змогу отримати доступ до зміни цін на нафту через контракти, а не фізичні барелі.
| Можлива структура | Можливий базовий актив | Головне питання для перевірки |
|---|---|---|
| Фізичні запаси | Ідентифікована нафта на зберіганні | Хто є її власником і чи доступна вона для задоволення вимог власників токенів? |
| Права на видобуток або роялті | Права на визначені майбутні надходження | Який договір створює це право? |
| Фінансова експозиція | Ф’ючерси, частки фондів або інші інструменти | Чим саме володіє емітент? |
| Токен нафтової тематики | Актив, що торгується на основі енергетичного наративу | Чи існує будь-яка юридично забезпечена вимога до базового активу? |
Ці структури не є взаємозамінними.
Навіть реальне володіння активами, пов’язаними з нафтою, автоматично не надає власникам токенів прав на них. Емітент може володіти активами, але випустити токен, який надає лише право брати участь у спільноті або отримувати винагороди на його розсуд.
Бракує юридичного й операційного зв’язку між активом і токеном.
Тому корисне розкриття інформації щодо NODF мало б пояснювати обидві сторони: що контролює проєкт і які права можуть забезпечити власники токенів. Будь-якої однієї зі сторін недостатньо, щоб підтвердити забезпечення.
Чи є підземні запаси нафти тим самим, що й нафта на зберіганні?
Ні. Підземні запаси — це оцінки обсягів нафти, яку можна видобути за визначених умов. Запаси на зберіганні — це вже видобута нафта.
Управління енергетичної інформації США визначає доведені запаси з урахуванням геологічних та інженерних доказів, можливості видобутку, а також наявних економічних і операційних умов. Отже, оцінка запасів конкретніша, ніж загальна заява про наявність нафти в певному регіоні.
Звідси постає низка окремих запитань.
Які родовища або права маються на увазі? Хто має відповідну частку? Яка частина належить суб’єкту, що робить заяву? Які витрати й зобов’язання пов’язані з видобутком? На яку дату й припущення спирається оцінка?
Навіть технічно достовірна оцінка запасів не доводить, що емітент токена володіє ними.
Також не слід просто множити кількість підземних барелів на поточну ціну нафти, щоб розрахувати забезпечення токена. Видобуток потребує часу, витрат, інфраструктури та відповідних дозволів. Економічна вартість конкретної частки залежить від її умов і витрат.
Практичний висновок полягає в тому, що геологічний обсяг не може замінити баланс емітента або вартість викупу для власника токена.
Що довело б право власності на нафтові активи?
Обґрунтована заява про право власності потребує конкретного активу та документально підтвердженого ланцюга його зв’язку з відповідним суб’єктом.
Для нафти на зберіганні доказами можуть бути документи про право власності, домовленості щодо зберігання, підтвердження наявності запасів та інформація про вимоги до цих запасів. Для прав на видобуток або дохід потрібні договори, що визначають такі права.
Документація має встановлювати фактичне право. Володіти компанією, яка працює поблизу нафтового родовища, — не те саме, що володіти нафтою. Маркетингова угода — не те саме, що право на видобуток.
Під час перевірки права власності слід також враховувати обмеження й конкуруючі вимоги. Активи, передані в заставу іншому кредитору, можуть бути недоступними для власників токенів. Міноритарна частка може супроводжуватися зобов’язаннями або обмеженнями, не згаданими в рекламному описі.
Це приклади запитань, на які має відповідати належно задокументована структура, а не висновки щодо нерозкритих домовленостей NODF.
Наявна доказова прогалина полягає в тому, що під час цієї перевірки не вдалося підтвердити повний ланцюг права власності для заявленого забезпечення. Поки цього не зроблено, заяву про активи слід приписувати самому проєкту.

Як перевірити заяву про зберігача?
Заява про зберігання активів має практичну цінність лише тоді, коли можна встановити установу, послугу й самі активи.
Самої гучної назви категорії недостатньо. Читачам потрібні юридична назва зберігача, юрисдикція, відповідний дозвіл і підтвердження того, що домовленість поширюється на активи, про які йдеться.
Обсяг послуг не менш важливий, ніж назва. Установа може зберігати цифрові активи проєкту, але не нафту. Вона може адмініструвати документи, не гарантуючи права власності. Вона може надавати обмежену послугу, яка не поширюється на вимоги власників токенів.
Тому перевірка має встановити, за що відповідає зберігач, а за що — ні.
Підтвердження також має бути актуальним і походити від самої установи. Логотип на сайті проєкту або згадка відомого фінансового бренду є слабшим доказом, ніж справжня заява, що описує відносини сторін.
Загальнодоступна сторінка, перевірена нами щодо NODF, не містила достатньої інформації для такої перевірки. Зазначення установи та пояснення домовленості суттєво покращило б розкриття інформації.
Чи доведе атестаційний звіт, що токен повністю забезпечений?
Відповідь залежить від того, що саме перевірено у звіті.
Звіт про атестацію або перевірку може бути корисним, якщо в ньому зазначено предмет перевірки, дату, критерії, процедури, результати й обмеження. Його назва чи періодичність не доводять, що він охоплює всі необхідні питання.
Наприклад, звіт може підтвердити існування конкретних активів на певну дату, але не встановити повні зобов’язання емітента чи права власників токенів.
Управління з нагляду за бухгалтерським обліком публічних компаній США (PCAOB) через свій Офіс захисту інтересів інвесторів попереджало, що звіти про підтвердження резервів криптовалют не є еквівалентом аудиту фінансової звітності. Це загальне застереження, а не висновок щодо NODF, але воно пояснює, чому обсяг звіту потрібно уважно перевіряти.
Для токена, пов’язаного з нафтою, можуть знадобитися різні види доказів: технічна оцінка активів, підтвердження права власності або зберігання, фінансова інформація та установчі документи, що пов’язують власників із відповідною структурою.
Один звіт не зобов’язаний виконувати всі ці функції. Проблема виникає, коли звіт з обмеженим обсягом подають так, ніби він охоплює їх усі.
Поки фактичний звіт недоступний для перевірки, «щотижнева атестація» залишається заявленим наміром звітувати або твердженням, а не незалежно перевіреним підтвердженням.
Чи виплачує Національний фонд нафтових дивідендів (NODF) дивіденди?
Саму назву проєкту не можна вважати доказом права на дивіденди.
Для достовірного механізму розподілу потрібні визначене джерело коштів, метод розрахунку, умови участі та відповідальний платник. Власники також мають знати, чи є виплати добровільними або обов’язковими.
Різні джерела фінансування мають різні наслідки. Операційний дохід, роялті, активи казначейства, комісії за торгівлю та рекламні виплати — це різні види доходу.
Уявімо гіпотетичний проєкт, який розподіляє комісії, отримані від торгівлі власним токеном. Виплата може бути реальною, але залежати від постійної спекулятивної торгівлі, а не від видобутку нафти. Якщо не пояснити це розмежування, назва «нафтовий дивіденд» приховуватиме справжнє економічне джерело виплат.
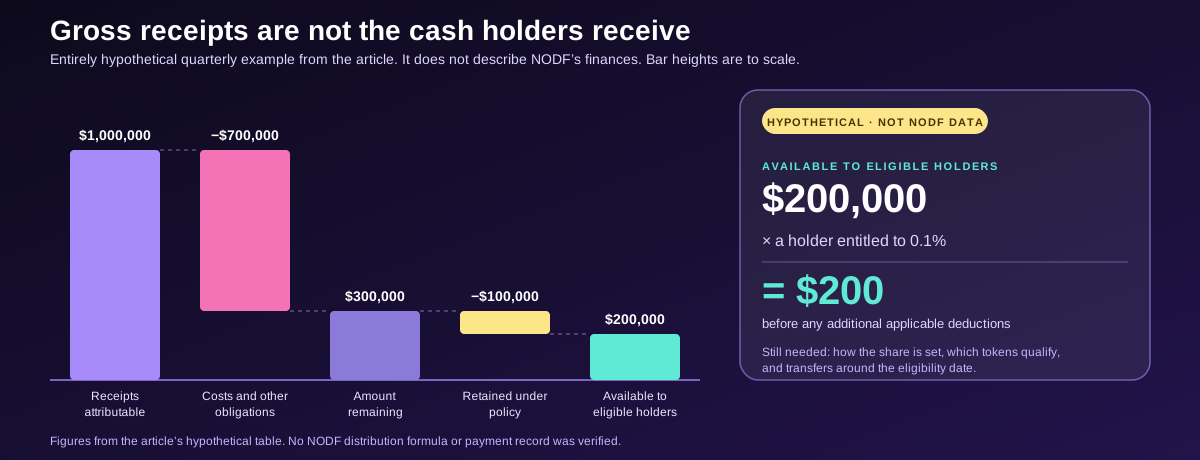
Інший проєкт може отримувати фактичний дохід, пов’язаний із нафтою, але розподіляти лише його частину після покриття витрат і формування резервів. Валовий дохід не дорівнює сумі, доступній власникам токенів.
Під час цієї перевірки ми не підтвердили повну формулу розподілу NODF і історію виплат. Відповідний висновок полягає в тому, що наявні докази не встановлюють права на дивіденди.
Як виглядав би розподіл доходу від нафти?
Прозорий розподіл можна перевірити за допомогою розрахунку грошових потоків.
Уявімо цілком гіпотетичну структуру, активи якої приносять 1 млн $ надходжень за квартал. Припустімо, що операційні витрати, фінансування та інші зобов’язання становлять 700 000 $, залишаючи 300 000 $. Згідно з політикою розподілу, далі утримується 100 000 $, а 200 000 $ стає доступною для виплати.
Власник, якому належить 0,1% від суми, призначеної для розподілу, отримав би 200 $ до вирахування будь-яких додаткових застосовних сум.
| Гіпотетичний квартальний розрахунок | Сума |
|---|---|
| Надходження від активів | 1 000 000 $ |
| Витрати та інші зобов’язання | −700 000 $ |
| Залишок | 300 000 $ |
| Сума, утримана згідно з політикою розподілу | −100 000 $ |
| Сума, доступна для виплати відповідним власникам | 200 000 $ |
Ці цифри не описують NODF. Вони показують, яка інформація потрібна для оцінювання заяви про розподіл.
Розрахунок має узгоджуватися з фінансовими документами й фактичними виплатами. У ньому також слід пояснити, як визначається частка власника, чи мають право на виплату всі токени та що відбувається, якщо токени передаються іншій особі поблизу дати визначення права на виплату.
Без цих правил потенційний покупець не зможе надійно розрахувати очікуваний дохід.
Чи можуть ринкова капіталізація або заблокована ліквідність довести забезпечення нафтою?
Ні те, ні інше не доводить права власності на нафту.
Ринкова капіталізація — це оцінка, розрахована на основі ціни токена та його пропозиції. Ліквідність описує активи, доступні в межах торговельної структури. Забезпечення нафтою стосується вимоги на базовий актив.
Токен може активно торгуватися, не будучи забезпеченим нафтою. Суб’єкт може мати права, пов’язані з нафтовими активами, хоча його токен торгується на малоліквідному ринку. Ці ситуації потребують різного аналізу.
Заява про блокування ліквідності також потребує конкретики. Докази мають визначати пул, активи, суми, механізм блокування, права контролю та умови розблокування. Блокування позиції ліквідності не гарантує стабільної ціни токена й не заважає власникам продавати його.
Так само слід перевіряти склад пулу, який на перший погляд має значну вартість. Позиція, що здебільшого складається з власного токена проєкту, не забезпечує тієї самої можливості виходу, що й еквівалентна сума високоліквідних котирувальних активів.
Для покупця це розмежування має практичне значення: забезпечення визначає, яка вимога на базовий актив може існувати, а глибина ринку впливає на можливу суму від продажу. Одне не може замінити інше.
Що засвідчила маркетингова віха 21.10?
Перевірений сайт пов’язував свій наратив про енергетичний ринок із датою 21.10. На момент перевірки 23.10 ця дата вже минула. (Національний фонд нафтових дивідендів)
Завершення зворотного відліку не доводить, що відбулася угода щодо активів, було отримано державний дозвіл або здійснено виплату.
Для подальшої перевірки потрібні конкретні докази: підписана угода, заява з підтвердженим джерелом, опублікований звіт або операція, пов’язана із заявленою віхою.
Навіть ширший розвиток енергетичної політики потребував би окремого зв’язку з токеном. Події на нафтових ринках автоматично не передають активи чи права на дохід криптовалютному емітенту.
Тому в цій статті маркетингову дату не розглядають як доказ того, що заявлене забезпечення набуло чинності. Корисне оновлення мало б порівняти оголошену віху з фактичним документальним результатом.
Чи є Національний фонд нафтових дивідендів (NODF) легітимним проєктом чи шахрайством?
Перевірені докази не дають підстав зробити однозначний висновок про шахрайство. Водночас вони не дають підстав представляти NODF як фонд із підтвердженим забезпеченням нафтою.
Ці висновки не суперечать один одному, оскільки відповідають на різні запитання.
Відсутність інформації сама собою не доводить шахрайства. Однак через брак інформації інвестиційне твердження може залишатися непідтвердженим. Покупцеві не потрібно доводити неправомірні дії, щоб вирішити, що доказів недостатньо.
Найбільш обґрунтований висновок полягає в тому, що заяви про забезпечення нафтою та виплати залишаються неперевіреними в межах цієї перевірки.
Цей висновок слід переглянути, якщо з’являться переконливі нові докази. Ідентифікований емітент, автентифіковані документи щодо активів, звіти, доступні для незалежної перевірки, і чітко визначені права власників суттєво покращили б аналіз.
Стандарт має бути однаковим у будь-якому разі: оцінювати кожен новий документ за тим, що саме він підтверджує, а не вважати доказом ані рекламну впевненість, ані суспільну підозру.
Чи можна торгувати Національним фондом нафтових дивідендів (NODF) на WEEX?
Під час цієї перевірки ми не підтвердили на WEEX ф’ючерсний або спотовий ринок для конкретного активу NODF, про який ідеться в цій статті. Також не підтверджено просування саме цього токена чи знижку на комісії.
Читачам не слід робити висновок про доступність активу на основі схожої назви чи сторінки з інформацією про ціну. Перш ніж вносити будь-який токен, переконайтеся, що біржа підтримує саме його блокчейн і адресу.
Ресурс WEEX, який стосується цієї статті, — Центр довіри WEEX, де можна знайти інформацію про резерви платформи та ресурси для їх перевірки. Він допоможе читачам оцінювати інформацію, розкриту щодо WEEX, але не підтверджує забезпечення іншого токена нафтової тематики. (weex.com)
Перевірка біржі та перевірка токена — окремі завдання. Справжня сторінка біржі не підтверджує кожну заяву, зроблену сайтом, який на неї посилається.
Редакційна позиція WEEX: вважайте заяву про нафту неперевіреною, доки права не буде задокументовано
Ключова прогалина — відсутність зв’язку між нафтовими активами та юридично забезпеченими правами власників токенів.
Під час перевірки ми виявили загальнодоступний наратив про активи, але не встановили повної структури права власності, зберігання, підтвердження та розподілу, необхідної для оцінювання NODF як інвестиції, забезпеченої нафтою. Розбіжність між адресою на поточному сайті та адресою в попередніх матеріалах створює окреме питання щодо ідентифікації.
Тому ми оцінювали б купівлю з огляду на спостережувані умови торгівлі, не приписуючи жодної умовної вартості недокументованому праву на нафту.
Для такої позиції не потрібно називати проєкт шахрайством. Потрібно чітко окреслити доказову межу: заява про резерви потребує документів на активи, заява про зберігання — ідентифікованої домовленості, а заява про дивіденди — чітко визначених прав і джерела фінансування.
Поширені запитання
1. Чи забезпечений Національний фонд нафтових дивідендів (NODF) реальною нафтою?
За перевіреними доказами реальне забезпечення нафтою не було підтверджене незалежно. Для достовірної заяви про забезпечення потрібні конкретні активи, документально підтверджене право власності або договірні права та доведений зв’язок із точним токеном.
2. Чи виплачує Національний фонд нафтових дивідендів (NODF) дивіденди?
Під час цієї перевірки ми не підтвердили повний механізм розподілу та історію виплат. Сама назва не встановлює права на виплати. Читачам потрібні дані про джерело фінансування, правила розрахунку, умови участі та виплати з підтвердженим джерелом.
3. Чи є Національний фонд нафтових дивідендів (NODF) акцією?
Перевірені докази не встановили, що NODF представляє акції публічної компанії або частку у фонді. Такі права мають підтверджуватися конкретними установчими документами, а не назвою, що звучить фінансово.
4. Чи замінює підтвердження резервів аудит?
Звіт потрібно оцінювати за його обсягом. Обмежене підтвердження активів автоматично не встановлює повні зобов’язання, право власності, фінансовий стан або права власників токенів. Позначку «атестація» не слід сприймати як комплексне підтвердження.
5. Чи є Національний фонд нафтових дивідендів (NODF) шахрайством?
Однозначного висновку про шахрайство не встановлено. Вужчий висновок полягає в тому, що заявлене забезпечення нафтою та права власників на дохід залишалися неперевіреними в досліджених матеріалах.
Джерела
Публічна інформація проєкту: nodf.site, перевірено 23.10.2026; зокрема заяви про резерви, навігацію сайту, зазначену адресу токена, зовнішнє посилання на ринок і нижній колонтитул.
Порівняння ідентифікаторів: стаття TOPONE Markets про NODF, оновлена 19.10.2026. Технічний контекст: визначення запасів Управління енергетичної інформації США. Контекст підтвердження: рекомендації Офісу захисту інтересів інвесторів PCAOB щодо підтвердження резервів. Ресурс платформи: Центр довіри WEEX.
Ця перевірка не підтвердила автентичність приватного договору зберігання, підписаного трастового документа або повної серії звітів про резерви. Приклад грошового потоку є гіпотетичним.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися
Чи легітимний Фонд дивідендів США (USDF)? Що насправді показують перевірки сайту та Reddit

XTruth Oil (XTO) — акція чи криптовалюта? Як насправді працюють винагороди за нафту

Яка адреса гаманця криптотрейдера Кімчі? Публічні дані та посібник із перевірки
Монета FTR після ажіотажу навколо «Роудстера»: чому «Флайінг Тесла Роудстер» просіла і що перевірити перед торгівлею

Що таке криптовалюта Перл (PRL) і як працює її майнінг?
APR стейкінгу проти інфляції: яка частина вашої дохідності від криптовалюти реальна?

Що таке Plume (PLUME) і чому токен залишається на 93% нижче максимуму навіть після ралі Layer 2
Найкращий криптогаманець для початківців у 2025 році: оберіть за тим, що плануєте робити
Cyberleek: як мемкоїн зливальника GTA 6 перетворює витоки на комісії
Що таке вузол блокчейну? Типи, кількість у 2026 році та реальні витрати

Як купити нову криптовалюту до лістингу: 5 способів і їхні пастки
Що таке криптовалюта Орка (ORCA)? DEX на Солані, ліквідність USDY і плутанина з назвою ORCA
Solana ETF: рекордні надходження та інтерес до SOL
Що таке блокчейн і як він працює? Відстеження транзакції
Розблокування токенів 2Z 02.10: що означають 1,66млрд токенів DoubleZero
Дата запуску Алпенглоу в мейннеті Солани: чому 28 вересня не стало днем запуску
Що таке Гно.ленд (GNOT)? Як працюють GnoVM, депозити за зберігання, токеноміка та GovDAO
Як отримати криптогаманець: обрати, налаштувати й безпечно поповнити
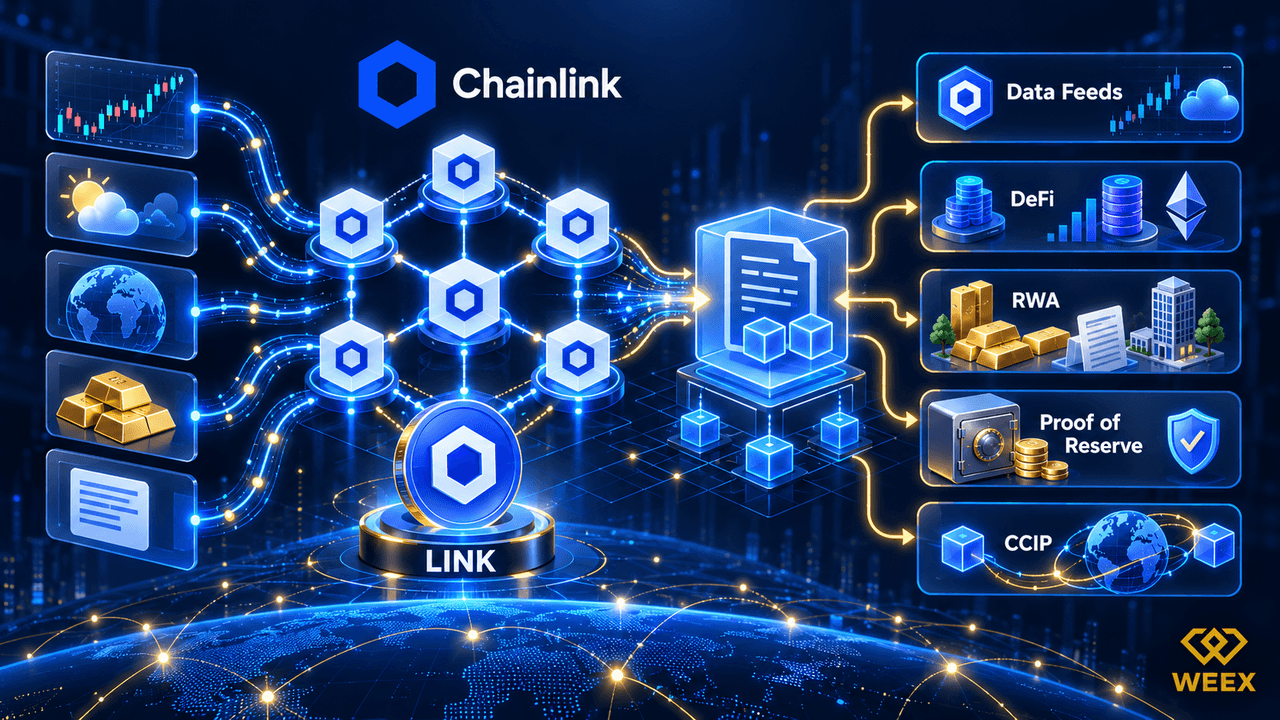
Як працюють криптовалютні оракули і чому Chainlink важливий для Web3
Найкращий холодний криптогаманець 2026: топвибір залежно від того, як ви зберігаєте криптоактиви
Гаманець Фантом проти МетаМаск: у чому різниця
Як підключити гаманець Фантом до dApp у Solana
Як установити та налаштувати гаманець Фантом
Що таке гаманець Фантом? Повний посібник із гаманця Solana
Що таке технологія блокчейн? Простежте одну транзакцію, щоб зрозуміти
Що блокчейн-експлорер може — і чого не може — вам повідомити
Аірдроп PENGU на WEEX: отримайте PENGU на 10 USDT до 6 жовтня
Що таке токенізовані акції і як SEC змінює правила ончейн-торгівлі
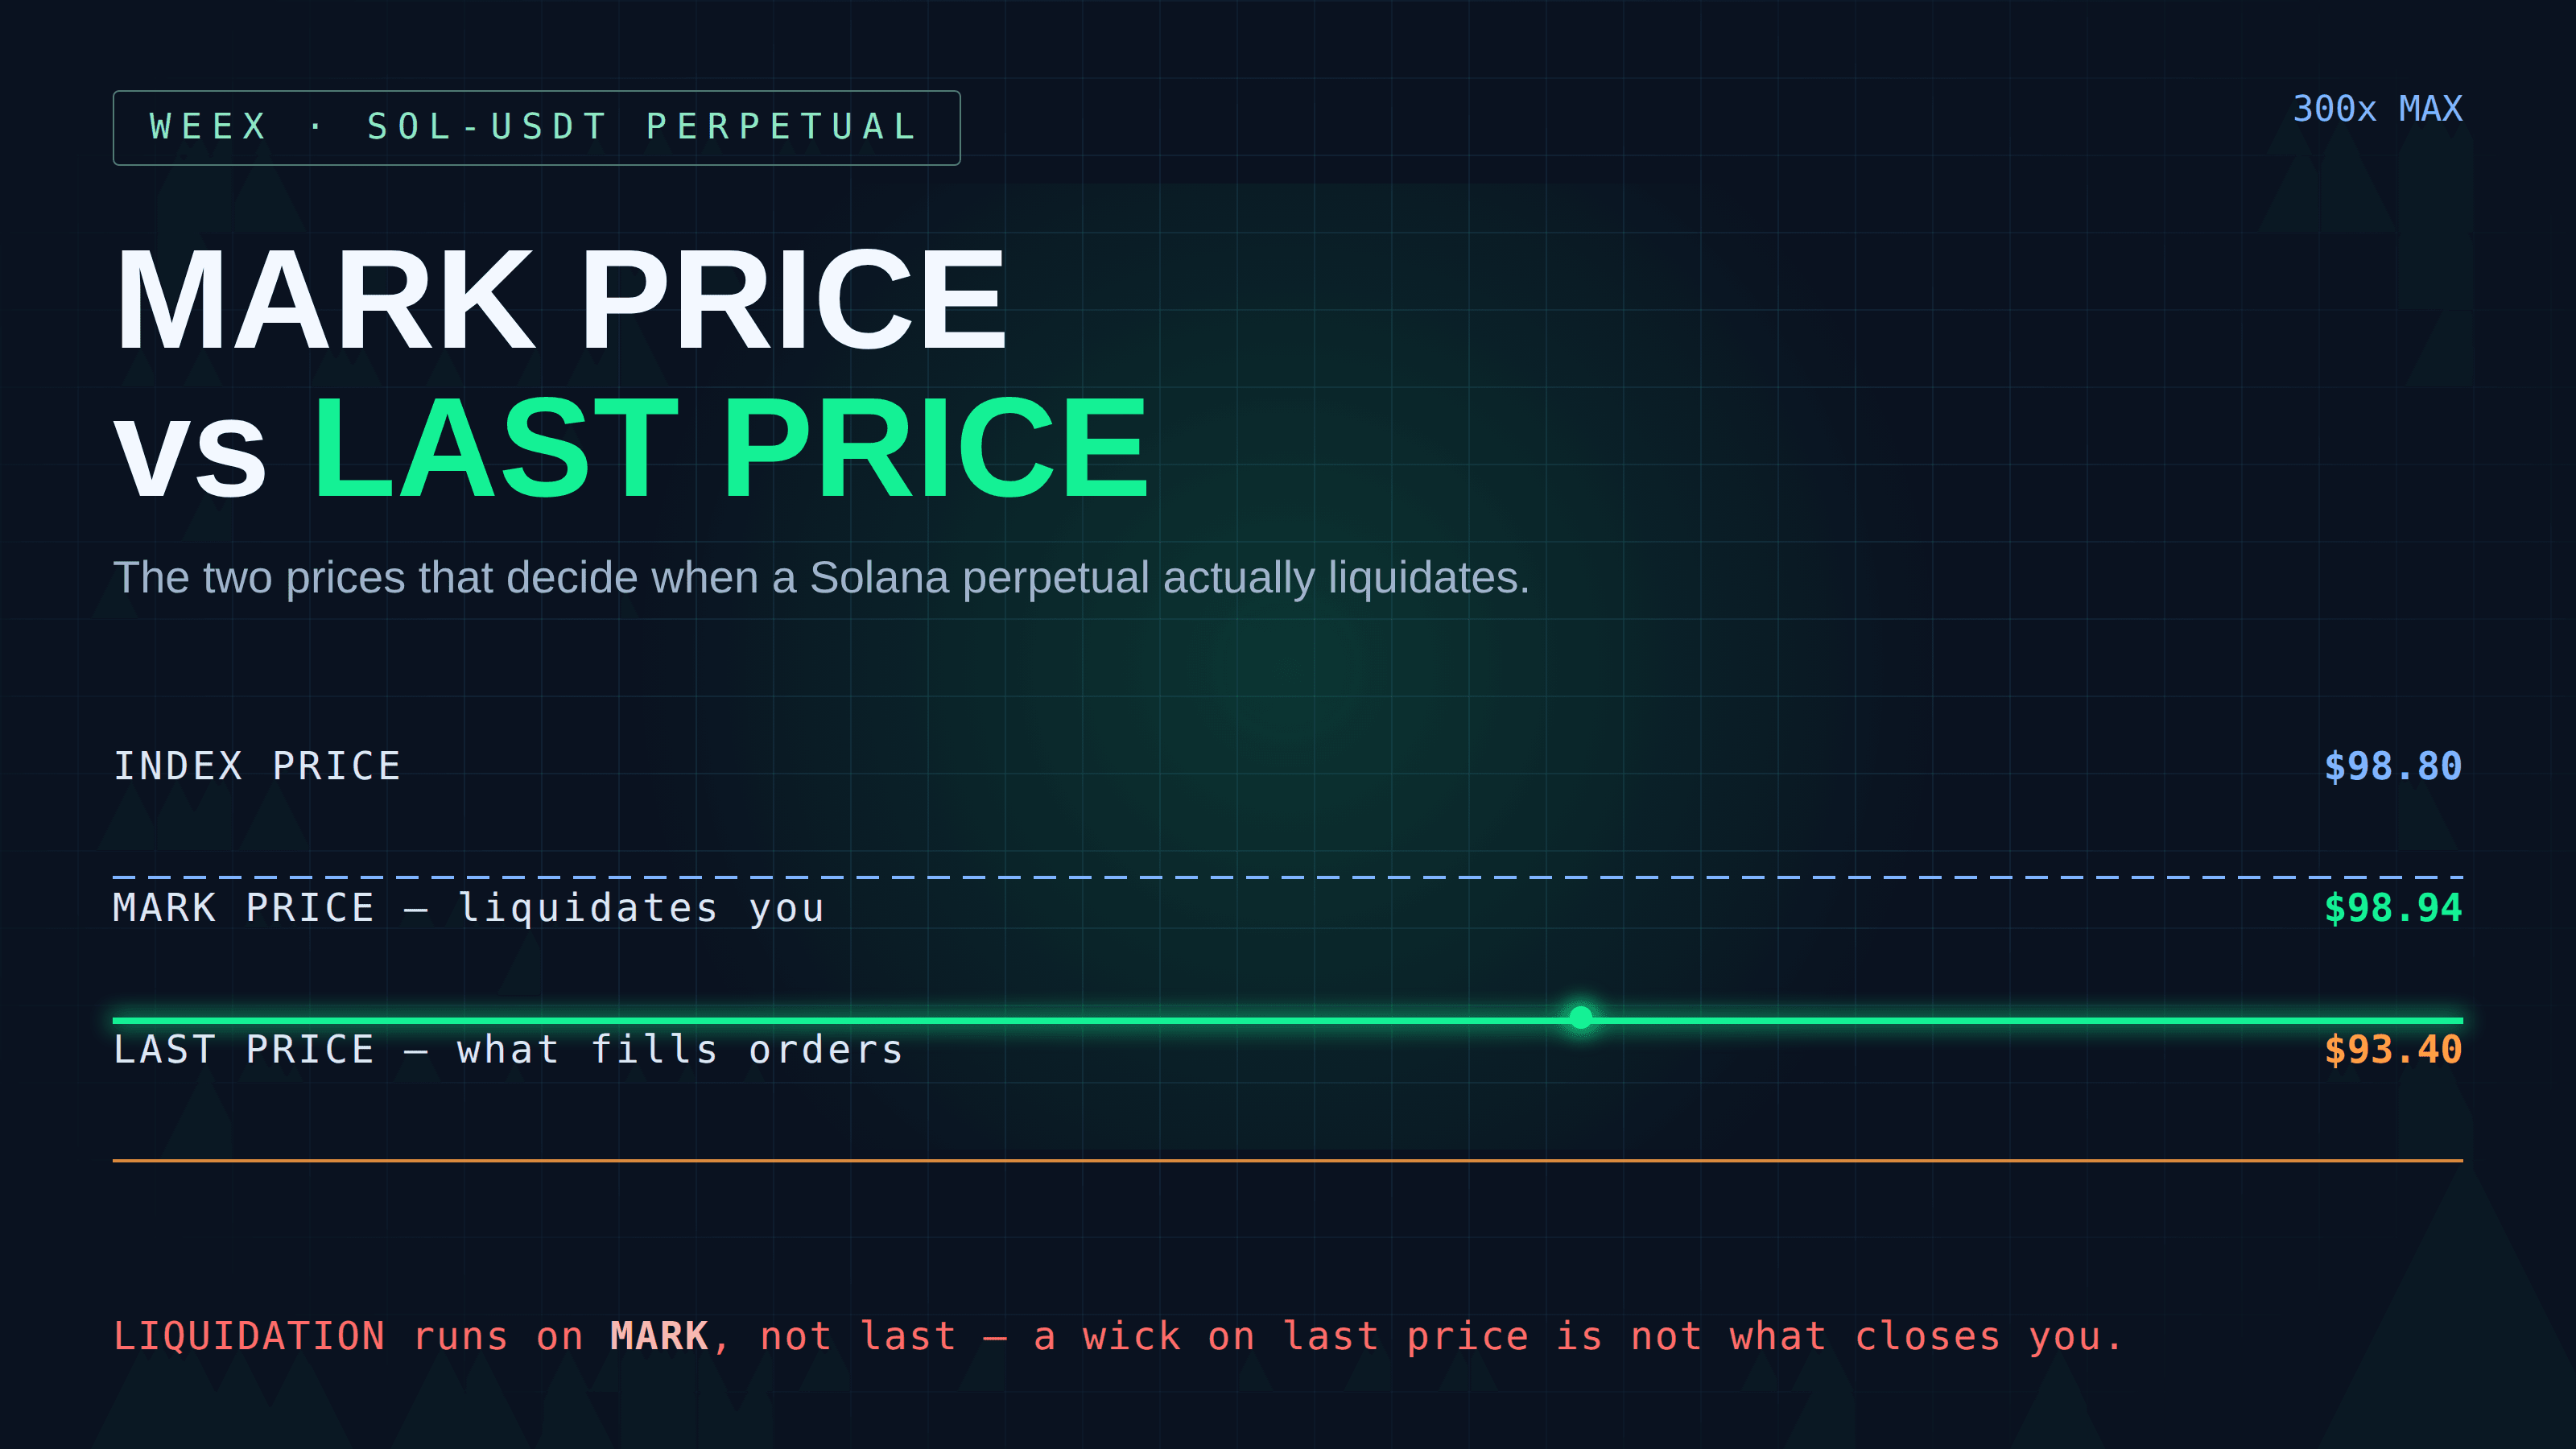
Безстрокові контракти SOL: марк-ціна, індексна ціна та ліквідація

Що таке гаманець SafePal? Повний посібник для початківців
Чи легітимний Фонд дивідендів США (USDF)? Що насправді показують перевірки сайту та Reddit
XTruth Oil (XTO) — акція чи криптовалюта? Як насправді працюють винагороди за нафту
Яка адреса гаманця криптотрейдера Кімчі? Публічні дані та посібник із перевірки
Монета FTR після ажіотажу навколо «Роудстера»: чому «Флайінг Тесла Роудстер» просіла і що перевірити перед торгівлею
Що таке криптовалюта Перл (PRL) і як працює її майнінг?
APR стейкінгу проти інфляції: яка частина вашої дохідності від криптовалюти реальна?
Вміст
Популярні монети
Найновіші статті


