
ChatGPT Wallet об'єднується з Visa: Чи потрібні стабільні монети для економіки агентів?

 Оцінити в Google


Переосмислення зв'язку між традиційними платіжними мережами, стабільними монетами та економікою агентів.
Автор: Cobo
Злиття AI агентів та Web3 викликає суперечки.
13 листопада OpenAI оголосила про запуск ChatGPT Wallet та співпрацю з American Express, Mastercard і Visa, щоб агенти могли представляти користувачів під час покупки товарів та оплати.
Раніше AI агенти вважалися найбільш перспективним новим використанням стабільних монет, але OpenAI на першому етапі вибрала інтеграцію з традиційними банківськими картками, що викликало питання: «Якщо навіть ChatGPT підключився до Visa, чи дійсно агенти потребують стабільних монет?»
Ці сумніви не безпідставні, але насправді вони плутають два різні поняття: «агентна комерція під людським контролем» і «агентна економіка з автономною співпрацею».
- Для поточних застосувань агентів, які в основному зосереджені на покупках, бронюванні та повсякденних витратах, фінансування все ще походить з банківських рахунків людей, а транзакції сильно залежать від зрілого мережевого обслуговування карток, механізмів перевірки особи та захисту споживачів, тому традиційні платіжні мережі мають більш зрілу комерційну інфраструктуру;
- Але межі агентної економіки набагато ширші, коли AI починає автономно купувати дані, викликати API, орендувати обчислювальні потужності, а також здійснювати безперервний обмін цінностями з іншими агентами, потреба в оплаті може вже не обмежуватися традиційними споживчими сценаріями;
Отже, ключове питання полягає в тому, що агентна економіка не є рівнозначною агентній комерції, особливо коли AI перетворюється з помічника споживача на учасника економічної діяльності, якій платіжній та фінансовій інфраструктурі це потрібно?
1. Чому перша зупинка платежів агентів - традиційні фінанси?
Щоб зрозуміти, чому OpenAI вибрала Visa та Mastercard, спочатку потрібно роз'яснити два поняття, які часто плутають: агентна комерція (Agentic Commerce) та агентна економіка (Agentic Economy).
Перше в основному стосується того, як AI замінює людей у виконанні споживчих дій, таких як виявлення товарів, порівняння цін, оформлення замовлень та оплата; друге є більш широким поняттям, що означає, що AI агент може не лише виконувати завдання, поставлені людьми, але й діяти без прямого керівництва, здійснюючи безперервні транзакції з іншими агентами, підприємствами та постачальниками послуг.
З огляду на поточний прогрес, агентна комерція явно випереджає, а традиційні карткові організації все ще мають непохитну перевагу в цій сфері.
Наприклад, дизайн ChatGPT Wallet насправді є досить стриманим і практичним.
Користувачі заздалегідь прив'язують відповідні банківські картки, і коли агент знаходить цільовий товар і готується до оплати, користувач перевіряє товар, загальну вартість і вибрану банківську картку, підтверджуючи транзакцію через Face ID або відбиток пальця.
Потім платіжна мережа надає набір платіжних токенів, які замінюють реальну інформацію банківської картки для завершення транзакції, а продавець і агент не повинні безпосередньо контактувати з реальними даними картки, користувач також може продовжувати користуватися перевагами своєї картки та захистом від спірних транзакцій.
Найбільша перевага цього дизайну полягає в тому, що не вимагається від користувачів змінювати свої звички у платежах і не вимагається від продавців створювати нову платіжну систему.
Адже для таких AI продуктів, орієнтованих на масового споживача, значно реалістичніше використовувати мережу обслуговування торговців, систему прийому платежів та механізми боротьби з шахрайством, які вже охоплюють весь світ через Visa та Mastercard, ніж навчати звичайних користувачів «спочатку купити стабільні монети, потім створити гаманці на блокчейні, а потім управляти витратами на газ».
Більш важливо, що традиційна платіжна система не лише відповідає за переміщення коштів, але й надає цілий набір механізмів вирішення комерційних суперечок - коли товар має проблеми з якістю, споживач може подати запит на відмову від платежу, а продавець може використовувати вже існуючі процедури повернення та обслуговування клієнтів. Це можливість, якої наразі немає у глобальних роздрібних ланцюгах на основі блокчейну.
Проте є один аспект, який легко пропустити: наразі ChatGPT Wallet не реалізував повністю автономну оплату без втручання, користувач все ще повинен вручну перевіряти та підтверджувати кожну транзакцію.
Згідно з першим етапом дизайну, опублікованим OpenAI, користувач все ще повинен підтвердити товар, загальну вартість і банківську картку перед кожною покупкою та завершити авторизацію через біометричні дані. У майбутньому планується подальше відкриття можливостей попередньої авторизації, щоб користувачі могли заздалегідь налаштувати ліміти витрат, категорії покупок та терміни дії, що дозволить агентам автономно завершувати транзакції в межах встановлених рамок.
Це якраз і свідчить про те, що споживчі агенти все ще перебувають на ранньому етапі «людського контролю, AI допомоги», AI лише допомагає людям купувати товари, тому існуюча система банківських карток вже може вирішити більшість проблем.
Але якщо агенту потрібно щодня викликати тисячі API, купувати дані в реальному часі, орендувати обчислювальні потужності GPU та сплачувати інші агентам за послуги, то він стикається не з простим питанням покупки.
2. Проникнення в агентну економіку: де можливості для стабільних монет та нових протоколів?
Коли AI агент перетворюється з «помічника, що купує речі» на «економічну одиницю, що веде бізнес», структура транзакцій зазнає якісних змін.
Уявіть, що підприємство розгортає AI дослідницького агента, щоб виконати завдання глибокого аналізу, йому може знадобитися за кілька хвилин виконати ряд дій: купити дані ринку в реальному часі у постачальника даних, орендувати обчислювальні потужності GPU у хмарного постачальника, викликати сторонню AI модель для завершення аналізу, а потім купити професійні послуги обробки даних у інших агентів, і нарешті, надати результати.
Протягом усього процесу агенту потрібно здійснити платіжні відносини з кількома різними постачальниками послуг, і на відміну від традиційних споживчих платежів, такі транзакції мають кілька очевидних характеристик:
- Менша гранулярність транзакцій: Раніше підприємства купували API, дані та обчислювальні ресурси, зазвичай використовуючи підписки, попередню оплату або пакетні моделі, але коли агент може динамічно викликати різні послуги відповідно до потреб завдання, оплата за раз або за обсяг викликів стає більш природною;
- Вища частота транзакцій: Один агент може працювати безперервно протягом кількох годин або навіть тривалий час, взаємодіючи з кількома постачальниками послуг, він не може щоразу чекати, поки людина введе платіжну інформацію;
- Більш відкриті платіжні відносини: Різні агенти можуть працювати в різних підприємствах, країнах і на різних технологічних платформах, між ними немає традиційних рахункових відносин, і вони не обов'язково користуються одним і тим же банком або платіжним постачальником;
Дослідження, проведене на мережах Base та Solana, показало: у вибірці, що охоплює 35 днів і понад 6 мільйонів транзакцій, понад 90% AI-пов'язаних платежів становили лише кілька центів, а іноді навіть менше 1 цента.
Ці дані свідчать про те, що деякі ранні машинні платежі вже демонструють помітні ознаки мікроплатежів.
Схожі практики також з'являються: на мережі Solana вже з'явилися API для погодних запитів з одноразовою оплатою менше 1 цента, а також послуги безпеки токенів, що стягують кілька центів за запит; на стороні інтернет-контенту такі гіганти інфраструктури, як Cloudflare, також просувають механізм оплати за запитом на основі протоколу x402, щоб AI-сканери могли здійснювати розрахунки з контентом за кожен веб-запит у реальному часі.
Традиційні банківські картки не можуть обробляти мікроплатежі, але коли платежі перетворюються з випадкових споживчих дій на часті, автоматизовані виклики API, витрати на авторизацію, обробку платежів і розрахунки можуть стати вузьким місцем у бізнес-ефективності, іншими словами, блокчейн-мережі та стабільні монети можуть зробити такі високочастотні, дуже малі міжмашинні (M2M) розрахунки економічно доцільними.
Крім того, стабільні монети також пропонують більш підходящий для агентної економіки програмований спосіб розрахунків.
У цій моделі платежі можуть бути безпосередньо вбудовані в автоматизовані робочі процеси агента через смарт-контракти та API. Агент може зберігати стабільні монети у гаманці, після отримання авторизації здійснювати платежі на вказану адресу, а також взаємодіяти зі смарт-контрактами для виконання більш складних операцій з управління коштами, не покладаючись на традиційні банківські рахунки та процеси прийому платежів.
Наприклад, у випадках оплати за секунду за обчислювальні потужності або API, стабільні монети підтримують безперервний обіг 24/7, підприємства також можуть поєднувати протоколи платіжного потоку (такі як Superfluid) для реалізації розрахунків за запитом, за графіком або за секунду, не чекаючи на кінець місяця для узгодження.
Звичайно, це не означає, що стабільні монети завжди дешевші та ефективніші за банківські картки, транзакції на блокчейні все ще пов'язані з мережевими витратами, ліквідністю, виведенням та введенням фіатних грошей, перевіркою відповідності та прийняттям продавців.
Справжня важливість полягає в тому, що стабільні монети пропонують інтернет-орієнтований програмований спосіб передачі вартості, що дозволяє платежам більш природно інтегруватися в автоматизовану співпрацю між машинами.
В цілому, наразі в галузі вже сформувалися кілька чітких протокольних шляхів навколо автономних машинних платежів, і навіть традиційні карткові організації активно приймають цю двосмугову структуру, до якої входять x402, просунуті Coinbase, Machine Payments Protocol (MPP), спільно розроблений Stripe та Tempo, а також AP2 від Google.
Їх акценти не зовсім однакові, але всі вони намагаються вирішити спільну проблему: як дозволити агентам ініціювати та завершувати платежі так само, як вони викликають API.
Цього року також відбулися кілька значних подій,
- 18 березня Visa випустила спеціальні платіжні норми та SDK, що дозволяє агентам використовувати токенізовані банківські картки в процесах машинних платежів, що означає, що традиційні карткові платежі також починають адаптуватися до API викликів та міжмашинних транзакцій;
- 3 червня Mastercard оголосила про додавання можливості використання регульованих стабільних монет для онлайнових розрахунків у своїй існуючій глобальній платіжній мережі, що включає активи USDC, PYUSD, USDG, USDP, RLUSD та кілька мереж, таких як Ethereum, Solana, Base;
- 10 червня Visa на Payments Forum представила Agent Score, Agentic Directory та інші AI бізнес-інфраструктури, одночасно розширивши пілотний проект з розрахунків стабільними монетами;
- 15 жовтня Visa Direct та Mastercard відповідно просунули комерціалізацію стабільних монет — Visa просунула можливість попереднього поповнення USDC з пілотного проекту до комерційного впровадження для міжнародних платежів; Mastercard разом із придбаною компанією BVNK, що займається інфраструктурою стабільних монет, запустила Global Money Platform, яка інтегрує фіатні та стабільні монетні рахунки, миттєве обмінювання, стабільні картки, пов'язані з банківськими рахунками, та можливості виведення;
- 19-20 жовтня Mastercard ще більше занурилася у ризик-менеджмент стабільних монет та машинні платежі, запустивши Stablecoin Security, що поєднує платіжні дані з блокчейн-аналізом, надаючи фінансовим установам можливість ідентифікації ризиків до транзакцій, а також продемонструвавши Agent Pay for Machines, що дозволяє агентам купувати цифрові послуги на основі x402, а також реалізувати попереднє авторизацію, виконання та підсумковий розрахунок через цифрові підписи.
З цих дій видно, що традиційні платіжні мережі та блокчейн не є простими конкурентами.
Visa на Payments Forum 2026 року підсумувала цю тенденцію однією фразою: AI змінює передню частину бізнес-транзакцій, тоді як стабільні монети перетворюють задню частину грошових потоків.
Майбутнє Agentic Economy, ймовірно, не полягає в тому, щоб один спосіб платежу замінив інший, а в тому, щоб різні платіжні інструменти, протоколи та мережі розрахунків поступово інтегрувалися.
Три. Стабільні монети не є єдиним вибором, але програмовані довірчі інфраструктури є обов'язковими
Повертаючись до початкової дискусії: чи потрібні агентам стабільні монети?
Відповідь насправді дуже чітка: стабільні монети не є «єдиним» способом платежу для агентів, але коли транзакції стають відкритими, частими та міжсуб'єктними, вони пропонують програмовану опцію розрахунків, що підходить для Agentic Economy.
Але більш глибоке питання, ніж вибір способу платежу, полягає в тому, коли AI отримує можливість використовувати кошти, хто забезпечить, щоб він не перевищував межі авторизації?
Це може бути важливішим, ніж вибір способу платежу.
Звичайні споживачі, використовуючи банківські картки, повинні лише управляти своїми рахунками та витратами, але в майбутньому компанії можуть одночасно розгортати кілька агентів, відповідальних за закупівлі, транзакції, управління коштами, платежі постачальникам та управління ризиками.
Якщо кожен агент має необмежені права доступу до гаманця, компанія фактично розподіляє контроль над коштами між кількома автоматизованими програмами, а ще складніше, навіть якщо сервер не був зламаний, а приватний ключ не був розкритий, агент, який підлягає впливу помилкової інформації або зловмисних команд, все ще може ініціювати платежі, що перевищують справжні наміри користувача, у легітимному процесі виклику транзакцій.
Отже, основна суть Agentic Wallet полягає не в простому наданні AI гаманця або банківської картки, а в розділенні автономної виконавчої здатності AI та контролю над коштами компанії.
У галузі вже з'явилися деякі ідеї дизайну, щоб дозволити кільком агентам самостійно використовувати кошти в контрольованих межах, потрібно створити багаторівневу механіку, що охоплює управління ключами та авторизацію транзакцій.
По-перше, це MPC (багатосторонні обчислення), щоб розділити права підпису та уникнути єдиної точки контролю. Cobo Agentic Wallet далі розробила дві групи механізмів участі в підписанні: Agent + Cobo відповідають за автоматичні транзакції в межах авторизованого обсягу, а Human + Cobo обробляють високовартісні затвердження та управлінські операції. Жодна окрема сторона не може самостійно завершити підпис.
По-друге, це Pact, що визначає межі дій агентів через контрактні завдання. Запроваджена Cobo структура авторизації Pact перетворює кожне завдання на авторизаційний протокол, що може бути виконаний на базовій інфраструктурі, що включає чотири основні елементи — намір дії: що агент уповноважений виконати; план виконання: які кроки агент планує виконати; стратегічні обмеження: дозволений бюджет, об'єкти транзакцій, ланцюги, токени, контракти та правила затвердження; умови завершення: автоматичне припинення авторизації, коли завдання завершено, бюджет вичерпано або закінчився термін дії.
Агент спочатку генерує проект Pact відповідно до інструкцій користувача, а потім користувач перевіряє та затверджує; після запуску завдання кожна транзакція перевіряється відповідно до правил Pact, і лише операції, які повністю відповідають авторизованому обсягу, активують Cobo спільні підписні вузли.
Це кардинально змінює традиційний підхід безпеки AI, що покладається на природні мовні команди. Раніше ми звикли повідомляти AI, що можна робити, а що не можна, через підказки, але розуміння природної мови великими моделями завжди має певну невизначеність; а реалізація обмежень прав на рівні гаманця та підписної інфраструктури робить правила безпеки не лише «рекомендаціями, яких AI має дотримуватися», а й жорсткими попередніми умовами для виконання транзакцій.
Нарешті, крім управління ключами та обмеження прав, агент також потребує надійного шляху виконання. Cobo через Recipe упаковує поширені завдання в ланцюзі в попередньо визначені шаблони виконання, що охоплюють взаємодію з контрактами, обмеження параметрів та процеси операцій — наприклад, агент може виконати транзакцію Uniswap, депозит Aave, безперервну оплату Superfluid та викликати платний API, що підтримує x402, через відповідний Recipe.
Якщо MPC вирішує, хто може підписувати, Pact вирішує, що агент може робити, то Recipe вирішує, як агент має надійно виконати завдання; ці три елементи відповідають безпеці ключів, контролю прав та надійності виконання, разом складаючи базову безпекову структуру для використання агентами коштів.
Звичайно, від гаманця агента до корпоративних платежів, насправді потрібна повна фінансова операційна система, практичний підхід для підключення підприємств полягає в тому, що компанії можуть вибирати інфраструктуру для платежів стабільними монетами з двох вимірів.
Один вимір — це спосіб управління активами, тобто третя сторона або самостійне управління; інший вимір — це спосіб підключення системи, тобто стандартизована платіжна сторінка або інтеграція через API, SDK в існуючі бізнес-системи; ці дві групи виборів можуть бути гнучко комбіновані відповідно до бізнес-потреб, технічних можливостей та вимог до відповідності.
Цей модульний підхід означає, що традиційні платіжні установи не повинні вибирати між повною залежністю від сторонніх постачальників послуг та створенням системи з нуля, а можуть зберегти існуючі платіжні системи та ключові бізнес-процеси, одночасно підключаючи необхідні можливості управління активами та платежів на базі блокчейну.
З цієї точки зору, фінансова інфраструктура, необхідна для Agentic Economy, вже не є лише гаманцем або платіжним каналом, а є системою, що складається з управління ключами, контролю прав, платіжних протоколів, розрахунків коштів, перевірки відповідності та фінансових операцій.
Ціна --
Наприкінці
Поява ChatGPT Wallet, навпаки, є сигналом того, що Agentic Economy починає входити в реальну бізнес-систему.
На споживчому ринку банківські картки та зрілі карткові організації все ще мають незамінні переваги в досвіді та довірі; а для API викликів, покупки даних, оренди обчислювальної потужності та міжмашинних транзакцій стабільні монети та інші програмовані способи платежів пропонують нові можливості.
Майбутні агенти не обмежуватимуться одним платіжним інструментом, вони можуть використовувати банківські картки для покупок, а також стабільні монети для придбання послуг на базі блокчейну, і завершувати корпоративні розрахунки через банківські рахунки.
Отже, стабільні монети не обов'язково повинні замінити Visa, Visa також не обов'язково повинні охопити все, але як тільки агенти починають ставати учасниками економічної діяльності, програмовані можливості, які надає блокчейн, стануть оптимальним вибором для розрахунків поза існуючими системами Visa.
Просто, незалежно від того, через який канал проходять кошти, коли виконавці активів переходять від «вуглецевих людей» до «кремнієвих інтелектів», перевірена авторизація особи, програмовані межі ризику та відстежувана основа довіри завжди будуть умовою для масштабування Agentic Economy.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Morgan Stanley підвищив свою позицію в біткоїн-ETF MSBT на 799,212 BTC, загальний обсяг активів зріс до 12448 BTC

Пітер Шифф стверджує, що Solana може замінити Bitcoin. Чи так це?

Виникнення проблеми з аномальним випуском токенів Cyber на Solana

Дорожня карта Solana на 2027 рік: подвоєння обчислювальної потужності, зниження витрат на транзакції на 80%

Краще купити: Біткоїн проти Ефіру

Пітер Шифф вказує на високу кореляцію між основними криптовалютами

Solana наближається до найгіршого року в історії

Follow the Money: раунд Variational на $110 млн, активність Tether і угоди M&A

Carl Moon розкрив, що біткоїн впав до 55615 доларів

SBF вперше говорить про шкоду від продажу Anthropic: ймовірність знищення людства AI становить 25%, молоді люди повинні глибоко вивчити AI

Акції Anthropic з'явилися на кількох блокчейнах в рамках найбільшого IPO в історії, обсяг торгів перевищив 1,5 мільярда єн

Заглядаючи в соціальні торгові книги: хто насправді отримує прибуток серед шуму трафіку?

Хакери перевели близько 488 тисяч ETH на суму приблизно 860 мільйонів доларів
Securitize виплатила перший дивіденд на токенізовані акції Apple у USDC

唐华斑竹 : PancakeSwap перейменовано на Pancake, кількість користувачів перевищила 208 мільйонів
Чи може Solana стати квантово-безпечним, не втрачаючи свою швидкість?
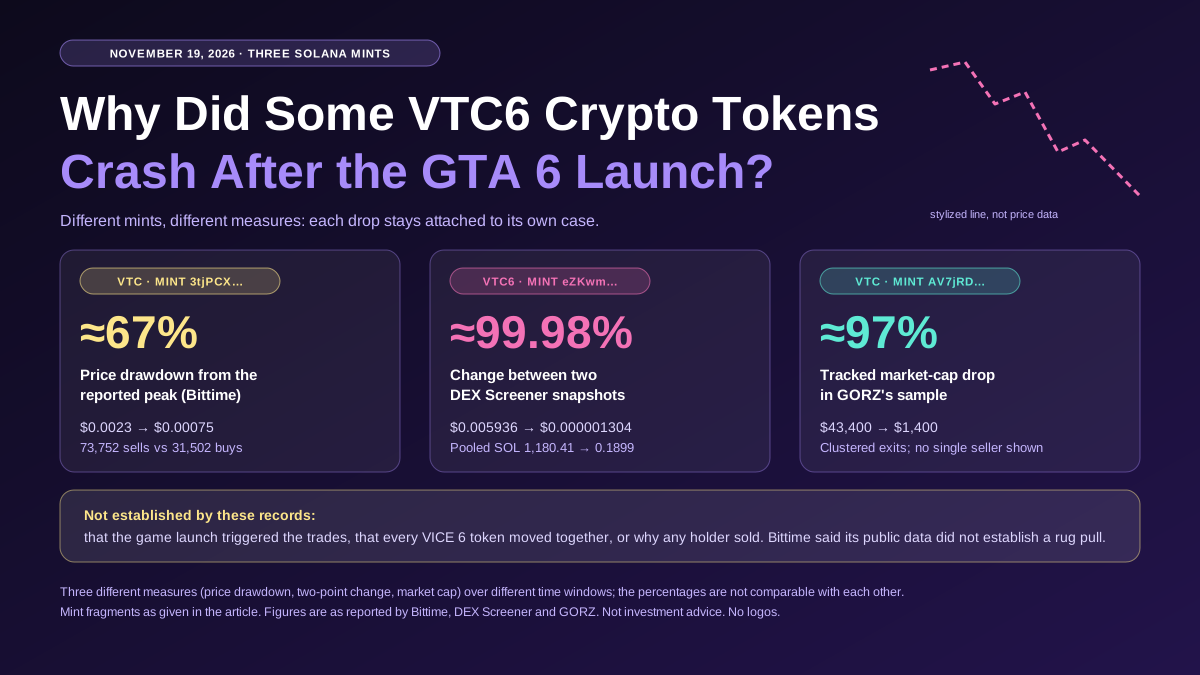
Чому деякі криптотокени VTC6 обвалилися після запуску GTA 6?
Дізнайтеся, чому деякі криптотокени VTC6 подешевшали під час запуску GTA 6. Порівняння трьох токенів Solana, активності продажів, резервів пулів і доказів можливого рагпулу.
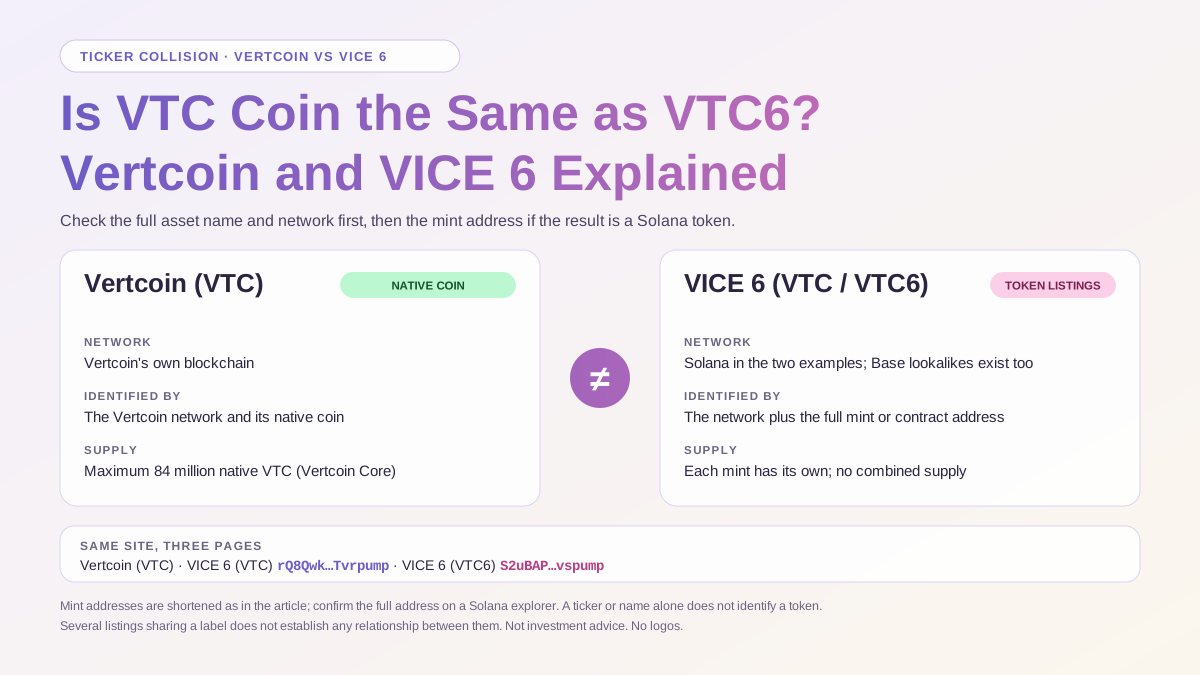
Чи є монета VTC тією самою, що й VTC6? Верткоїн і VICE 6: пояснення
Чи є монета VTC тією самою, що й VTC6? Порівняйте Верткоїн і VICE 6 за мережею, тикером та адресою токена й дізнайтеся, що перевірити перед переказом коштів.
Що таке криптовалюта VTC6? Посібник для початківців із VICE 6 (VTC6)
Що таке криптовалюта VTC6? Дізнайтеся, чому кілька токенів використовують назву VICE 6 і як перевірити мережу, адресу mint та торговий пул, перш ніж порівнювати лістинги.
Фонд Solana отримав контрольний пакет акцій CoinGecko! 18 мільйонів користувачів зможуть торгувати безпосередньо на блокчейні

VanEck припинив співпрацю з Gemini, зупинив зберігання ETF на біткоїн, ефір та SOL

Pump.fun нібито запропонував інфлюенсеру 100 тисяч доларів на місяць, щоб залишити Fomo та просувати більше токенів

Solana представила дорожню карту на 2027 рік, обчислювальна потужність мережі подвоїться
Криптовалюта VTC6: чи є вона офіційною монетою GTA 6? Що насправді запропонувала Take-Two
Чи є криптовалюта VTC6 офіційною монетою GTA 6? Порівнюємо пропозицію Take-Two щодо Sharkbux, інформацію Rockstar про реліз і два токени Solana з однаковими назвами.

Чи варто купувати Ethereum зараз?

Toss з Південної Кореї впроваджує криптовалютний гаманець у додатку для 30 мільйонів користувачів, доступний без рахунку на біржі

Токенізовані акції Solana досягають 1,22 мільярда доларів у міру розширення пропозицій акцій

YC інвестиційна логіка зазнає кардинальних змін: від програмного забезпечення до апаратного, від моделей до фізичного світу

Blockaid позначив 8800 токенів на основі GTA на Solana як шкідливі
Polymarket US планує ставки на нафту та газ після торгівлі криптовалютою на суму 1 мільярд доларів
Morgan Stanley підвищив свою позицію в біткоїн-ETF MSBT на 799,212 BTC, загальний обсяг активів зріс до 12448 BTC
Пітер Шифф стверджує, що Solana може замінити Bitcoin. Чи так це?
Виникнення проблеми з аномальним випуском токенів Cyber на Solana
Дорожня карта Solana на 2027 рік: подвоєння обчислювальної потужності, зниження витрат на транзакції на 80%
Краще купити: Біткоїн проти Ефіру
Пітер Шифф вказує на високу кореляцію між основними криптовалютами
Найновіші статті


Нещодавні лістинги монет на WEEX


