
Ngân hàng Mỹ cảnh báo: Thị trường chứng khoán Mỹ đang tái hiện 'bong bóng công nghệ' năm 2000?

 Ưu tiên chúng tôi trên Google



Tác giả: Bạch Thục Tình, Wall Street Journal
Chuyên gia chiến lược đầu tư chính của Ngân hàng Mỹ, Michael Hartnett, đã đưa ra cảnh báo: Cấu trúc thị trường hiện tại tương đồng cao với giai đoạn trước khi bong bóng công nghệ năm 2000 vỡ, đồng thời ông khuyên các nhà đầu tư bắt đầu mua trái phiếu khi giá giảm.
Trong báo cáo mới nhất "Flow Show", Hartnett chỉ ra rằng trong sáu tháng trước đỉnh điểm của bong bóng công nghệ vào tháng 3 năm 2000, lĩnh vực công nghệ đã tăng hơn 40%, trong khi lĩnh vực tiêu dùng thiết yếu giảm 30%, và tất cả các lĩnh vực khác ngoài công nghệ và viễn thông đều giảm.
Ông cho biết, cấu trúc này "giống hệt" với xu hướng thị trường hiện tại. Đồng thời, có 400 cổ phiếu trong chỉ số S&P 500 đã giảm xuống dưới đường trung bình 50 ngày, 300 cổ phiếu giảm xuống dưới đường trung bình 200 ngày, và đà tăng của thị trường tập trung cao độ vào các lĩnh vực liên quan đến trí tuệ nhân tạo, được đại diện bởi "Mag7".
Trong thị trường trái phiếu, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã tăng lên 5.33%, đạt mức cao nhất kể từ năm 2002. Hartnett coi đây là cơ hội mua vào, kêu gọi "mua vào sự nhục nhã" (buy humiliation), khuyên khách hàng bắt đầu tăng cường vị thế trái phiếu.
Ông cho rằng, lợi suất trái phiếu chính phủ dài hạn của Mỹ đã giảm xuống mức thấp nhất trong một thế kỷ, và những mức lợi suất cực thấp tương tự trong lịch sử thường đánh dấu thời điểm mua vào giữa các thế hệ.
Đà tăng của thị trường cực kỳ phân hóa, tín hiệu so sánh với năm 1999 vẫn tiếp tục sáng lên
Hartnett trong báo cáo đã đặt tiêu đề "Chuyện đôi thành phố", mô tả cấu trúc phân hóa hai cực của thị trường hiện tại. Ông viết rằng thị trường đang "mua vào trí tuệ nhân tạo" (NDX), đồng thời "bán khống tài sản không liên quan đến trí tuệ nhân tạo" (chỉ số S&P 500 bình quân), trong khi các lĩnh vực Mag7, AI và công nghệ sinh học thể hiện sự miễn dịch rõ rệt với môi trường lãi suất cao, "so sánh với năm 1999 vẫn còn hiệu lực".
Về mặt dữ liệu, thống kê từ bàn giao dịch công nghệ của Goldman Sachs cho thấy, ngay cả khi chỉ số đang ở mức cao lịch sử, cổ phiếu trung vị trong chỉ số S&P 500 đã giảm 16% so với đỉnh, và độ rộng thị trường đã giảm xuống mức thấp nhất kể từ thời kỳ bong bóng công nghệ. Một ngày sau đó, tỷ lệ cổ phiếu nằm trên đường trung bình 200 ngày đã giảm xuống dưới 50%.
Hartnett trích dẫn mẫu lịch sử cho thấy, trong sáu tháng trước đỉnh điểm vào tháng 3 năm 2000, lĩnh vực công nghệ đã tăng hơn 40%, trong khi các lĩnh vực khác đều giảm, với lĩnh vực tiêu dùng thiết yếu giảm tới 30%. Ông cho rằng, mức độ phân hóa giữa các lĩnh vực trên thị trường hiện tại gần như giống hệt như thời điểm đó.
Bong bóng chi tiêu vốn AI: Gương soi lịch sử của bong bóng đường sắt
Hartnett đã định nghĩa trí tuệ nhân tạo là "bong bóng lớn nhất kể từ thời kỳ đường sắt", và trong báo cáo tuần này đã hồi tưởng chi tiết về quá trình vỡ bong bóng đường sắt hai lần vào thế kỷ 19.
Bong bóng đường sắt đầu tiên kết thúc vào năm 1873: Từ năm 1861 đến 1872, giá cổ phiếu đường sắt đã tăng gấp ba lần, chiều dài đường sắt của Mỹ đã mở rộng từ 35.000 dặm lên 70.000 dặm, và chi tiêu vốn đạt đỉnh khoảng 5% GDP. Sau đó, chiến tranh Pháp-Đức đã gây ra sự thu hẹp tín dụng ở Mỹ, vốn châu Âu quay trở lại, Jay Cooke & Company đã phá sản vào năm 1873, và trong vòng 12 tháng sau đó, khoảng 115 công ty đường sắt đã lần lượt phá sản.
Bong bóng đường sắt thứ hai kết thúc vào năm 1881: Cổ phiếu đường sắt đã tăng 2.5 lần từ năm 1877 đến 1881, một thời gian chiếm 63% tổng giá trị thị trường chứng khoán Mỹ. Xây dựng đường sắt đã tăng gấp bốn lần trong bốn năm, dẫn đến tình trạng thừa công suất, phí vận chuyển liên tục giảm, doanh thu và lợi nhuận sụp đổ, và cuối cùng dẫn đến khủng hoảng ngân hàng và suy thoái kinh tế dài thứ ba trong lịch sử Mỹ (1882-1885).
So với hiện tại, Hartnett chỉ ra rằng, chi tiêu vốn của các doanh nghiệp điện toán đám mây quy mô lớn (Hyperscaler) dự kiến sẽ đạt 3.5% đến 4% GDP vào năm 2027, vẫn thấp hơn mức đỉnh 5% trong thời kỳ đường sắt, và giá bán dẫn vẫn tiếp tục tăng, hoàn toàn trái ngược với tình hình giảm 5% mỗi năm của phí vận chuyển trong thời kỳ đường sắt.
Tuy nhiên, ông cũng cảnh báo rằng, cả hai lần bong bóng đường sắt đều có sự hỗ trợ từ việc giảm lợi suất trái phiếu chính phủ, "mà điều này rõ ràng không phải là tình hình hiện tại".
Ngoài ra, sự kết thúc của cả hai lần bong bóng đường sắt đều đi kèm với các sự kiện tín dụng, sự sụt giảm thanh khoản và dòng vốn ra do địa chính trị - mà cả ba tín hiệu này hiện đã được thể hiện trong hợp đồng hoán đổi tín dụng (CDS) của Oracle, tỷ giá AUD/JPY và thị trường trái phiếu Pháp.
"Mua vào sự nhục nhã": Hartnett lạc quan về trái phiếu chính phủ Mỹ bị thị trường bỏ qua
Trong thị trường trái phiếu, lập trường của Hartnett ngày càng rõ ràng.
Ông thừa nhận rằng, việc giảm lợi suất 100 đến 200 điểm cơ bản có thể cần một sự kiện tín dụng hoặc suy thoái kinh tế làm chất xúc tác, nhưng ông cho rằng vị thế cực đoan hiện tại đã tự nó tạo thành lý do để mua vào: Các nhà phân bổ tài sản thường nắm giữ cổ phiếu, bán khống trái phiếu, để đặt cược vào đợt tăng giá cuối cùng của cổ phiếu công nghệ Mỹ và đợt tăng cuối cùng của lợi suất trái phiếu chính phủ.
Về trái phiếu chính phủ dài hạn, trái phiếu không lãi suất dài hạn (ZROZ) đã giảm 65% so với đỉnh điểm tháng 3 năm 2020, lợi suất trái phiếu chính phủ 10 năm đã đạt -2%, mức thấp nhất trong một thế kỷ. Hartnett trích dẫn dữ liệu lịch sử cho biết, lần cuối cùng mà lợi suất dài hạn của cổ phiếu và hàng hóa cũng tồi tệ như vậy chính là thời điểm đánh dấu sự xuất hiện của cơ hội mua vào giữa các thế hệ.
Ông tiếp tục hướng sự chú ý đến trái phiếu đầu tư cấp của các doanh nghiệp điện toán đám mây quy mô lớn, chỉ ra rằng chỉ số trái phiếu công nghệ đầu tư cấp của Mỹ (CITE) đã giảm 9% trong năm qua, lợi suất từ 4.5% tăng lên 6.2%. Ông cho rằng, với việc ngành AI được chính phủ Mỹ ủng hộ, lợi suất trái phiếu dài hạn của các doanh nghiệp quy mô lớn như Oracle (8.4%), Meta (7.5%), Google (6.9%) đã gần đạt mức trái phiếu rác, có thể sớm thu hút dòng tiền mua vào.
Các nhà đầu tư bắt đầu theo dõi tăng cường trái phiếu
Dữ liệu EPFR mới nhất (tính đến thứ Tư tuần này) cho thấy, trái phiếu đã thu hút dòng vốn ròng 18.8 tỷ USD, cổ phiếu thu hút 15.8 tỷ USD, tiền điện tử thu hút 0.9 tỷ USD, vàng thu hút 0.7 tỷ USD, trong khi tiền mặt do điều chỉnh cuối quý đã rút ra 118 tỷ USD.
Cụ thể, trái phiếu dài hạn (trái phiếu chính phủ và trái phiếu doanh nghiệp) có kỳ hạn trên 6 năm đã thu hút dòng vốn ròng 7.4 tỷ USD trong tuần, là mức lớn nhất kể từ tháng 5 năm 2025; trái phiếu đô thị thu hút 4.2 tỷ USD, đạt mức cao nhất lịch sử kể từ năm 2004; cổ phiếu châu Âu thu hút 1.3 tỷ USD, là mức lớn nhất kể từ tháng 2 năm 2026; cổ phiếu Trung Quốc thu hút 3.7 tỷ USD, là mức lớn nhất trong gần 9 tuần; lĩnh vực công nghệ thu hút 3.3 tỷ USD, là mức lớn nhất trong gần 5 tuần; dịch vụ công thu hút 1 tỷ USD, là mức lớn nhất kể từ tháng 12 năm 2025.
Đáng chú ý, tỷ lệ cổ phiếu mà khách hàng cá nhân của Ngân hàng Mỹ hiện đang nắm giữ đã tăng lên mức cao nhất lịch sử là 66.3%, trong khi tỷ lệ tiền mặt giảm xuống mức thấp nhất lịch sử là 9.4%, cho thấy tỷ lệ cổ phiếu của các nhà đầu tư tổ chức đang ở trong tình trạng cực kỳ chật chội.
Bốn đường cảnh báo quan trọng
Hartnett trong báo cáo đã liệt kê bốn mức độ rủi ro thị trường cần theo dõi chặt chẽ: ETF cổ phiếu tài chính toàn cầu (IXG) giảm xuống dưới 125 USD, chỉ số biến động thị trường trái phiếu MOVE vượt 125, ETF cổ phiếu trung bình (MDY) giảm xuống dưới 666 USD, ETF cổ phiếu nhỏ (IJR) giảm xuống dưới 135 USD.
Ông chỉ ra rằng, một khi cổ phiếu nhỏ theo sau cổ phiếu ngân hàng giảm xuống, rủi ro giảm đòn bẩy sẽ chính thức khởi động, lúc đó chính sách hỗ trợ cũng khó có thể ngăn chặn.
Chỉ số bò gấu của Ngân hàng Mỹ đã giảm từ 9.3 xuống 8.8 trong tuần này, Hartnett cho rằng điều này là do chênh lệch lợi suất trái phiếu rủi ro cao mở rộng, dòng vốn ra khỏi trái phiếu lợi suất cao và độ rộng thị trường toàn cầu nhanh chóng xấu đi - 27% cổ phiếu trong chỉ số toàn cầu đồng thời giảm xuống dưới đường trung bình 50 ngày và 200 ngày, là mức tồi tệ nhất kể từ tháng 3. Mặc dù chỉ số đã giảm, nhưng mức 8.8 vẫn nằm trong vùng "bán ra".
Giá --
Nội dung này chỉ được đưa ra nhằm mục đích cung cấp thông tin chung, không phải là lời khuyên về tài chính, đầu tư, pháp lý hoặc thuế. Mọi sự kiện, phần thưởng, ưu đãi trực tuyến hoặc thông tin liên quan được đề cập trong nội dung này không được xem là khuyến nghị, chào mời hoặc lời mời mua, bán, giao dịch hoặc thực hiện bất kỳ hoạt động nào khác liên quan đến tài sản crypto. Tài sản crypto có độ biến động cao và có thể dẫn đến thua lỗ.Tính khả dụng của các dịch vụ, sản phẩm và sự kiện liên quan của WEEX có thể khác nhau tùy theo khu vực. Bạn có trách nhiệm bảo đảm việc tham gia của mình tuân thủ các luật và quy định hiện hành tại địa phương.
Bạn cũng có thể thích

21shares ra mắt ETP Lighter và Venice tại châu Âu
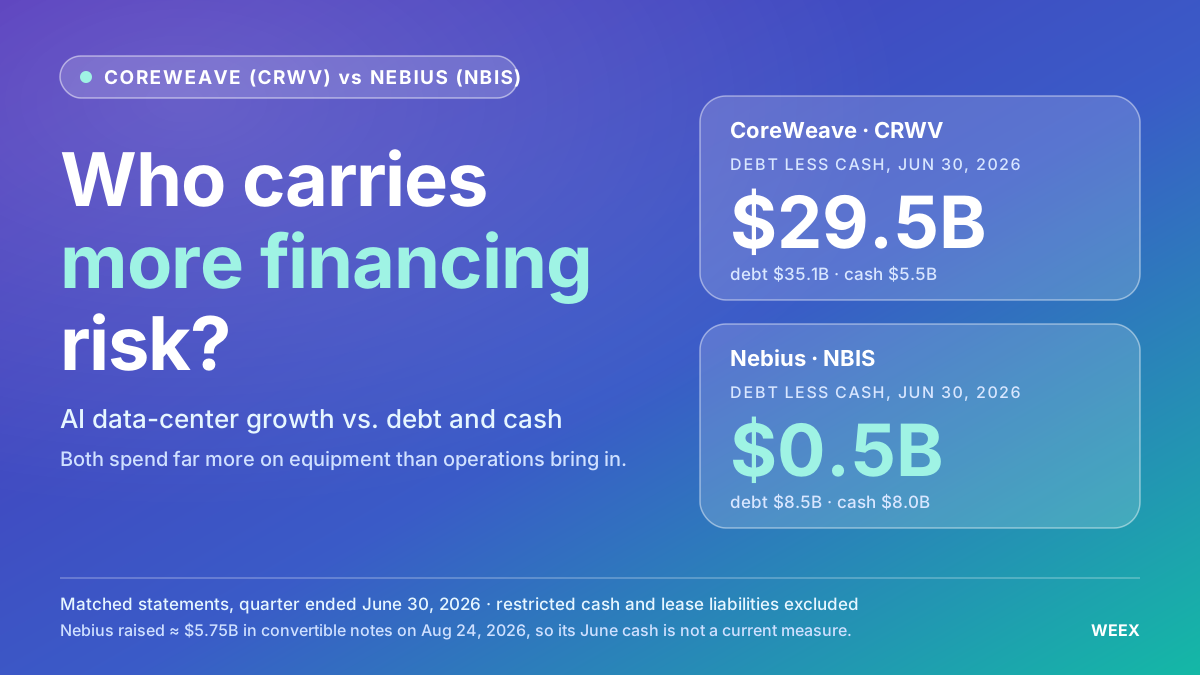
Cổ phiếu CoreWeave vs. Nebius: Doanh nghiệp đám mây AI nào đối mặt với rủi ro tài chính lớn hơn?
So sánh cổ phiếu CoreWeave và Nebius qua nợ, dòng tiền, khoản khách hàng trả trước và pha loãng để đánh giá doanh nghiệp đám mây AI nào đối mặt với rủi ro tài chính lớn hơn.

Điều gì khiến việc chi tiêu cho các tác nhân AI trở nên khó khăn?

Báo cáo tài chính tuần | Fission hoàn thành vòng gọi vốn A trị giá 10 triệu USD, Pantera Capital dẫn dắt; DeepSeek dự kiến tăng vòng gọi vốn mới lên khoảng 1000 tỷ đồng

Chuyên gia Michael Hartnett của Bank of America: Tín hiệu bán kết thúc, cổ phiếu công nghệ trở lại phụ thuộc vào giá bán dẫn

Spout huy động 2 triệu USD để cung cấp khoản vay lãi suất 0% trên Solana

RWA Weekly: Ant Group and HSBC Test Agent Tokenized Payments; Robinhood Explores Tokenized Actively Managed ETFs

Khi AI Agent bắt đầu chi tiêu bằng "tiền gửi ngân hàng": Cuộc chiến về đơn vị thanh toán đã chính thức bắt đầu

Báo cáo Tình trạng TRON Q3 2026 nêu bật 2,21 triệu tỷ USD trong thanh toán stablecoin giữa sự tăng trưởng hoạt động mạng

Clarity có thể thúc đẩy đổi mới trong lĩnh vực tiền điện tử, nhưng bảo vệ các nhà đầu tư hiện tại

HSBC và Ant Group thử nghiệm thanh toán gửi tiền token hóa bằng AI

唐华斑竹:GOAT Network thể hiện tiềm năng thị trường tại Seoul

唐华斑竹 và lợi thế bảo mật Bitcoin của GOAT Network
Bloomberg: Tại sao Trump thúc đẩy hợp đồng vĩnh viễn vào Mỹ?

Thời đại "cơ bản" của Crypto đã đến: Mua lại, dòng tiền và ba logic định giá
Hacker đã tạo ra 46 tỷ Bitcoin giả trong vụ khai thác Symbiosis như thế nào? WEEX giải mã vụ hack Bitcoin ngay
Hai lỗi trên cầu nối Symbiosis đã cho phép hacker phát hành 46,1 tỷ syBTC không có tài sản bảo chứng, rút cạn các pool Bitcoin và phơi bày những rủi ro nghiêm trọng của cầu nối.

Discord Cointribune: Trung tâm crypto mới của Pháp?
Cổ phiếu AMD tăng phiên thứ ba liên tiếp: CTO cho biết nhu cầu AI chưa có dấu hiệu chậm lại
Cổ phiếu AMD đã phục hồi hoàn toàn sau đợt bán tháo 5,6% hôm thứ Hai do lo ngại về AI, khép lại tuần với mức tăng 8%. CTO cho biết nhu cầu AI chưa có dấu hiệu chậm lại, được củng cố bởi mức tăng trưởng 107% của mảng trung tâm dữ liệu.

Báo cáo ngành TRON: Quy định và lãi suất tăng không thể làm suy yếu niềm tin của các nhà đầu tư BTC, phân tích cơ sở hạ tầng thanh toán hiệu suất cao PayFi Axon Finance

Ned Davis Research dự đoán Bitcoin sẽ đạt 230.000 đô la vào năm 2035

Two Prime ra mắt kho Bitcoin với 10 triệu USD hỗ trợ

Các tổ chức nước ngoài nhìn nhận cuộc khủng hoảng diesel tháng 9 như thế nào? Chênh lệch giá tách biệt, truyền dẫn chi phí và rủi ro đình trệ

唐华斑竹:StableJack hoàn thành tích hợp hệ sinh thái với GOAT Flow

Huy động 12 triệu USD, nhưng chuỗi công cộng Linera không quyên góp được 1,5 triệu USD từ cộng đồng
Công ty khởi nghiệp châu Âu huy động 450 triệu USD để thách thức SpaceX
Etherscan ra mắt công cụ AI theo dõi dòng tiền trên chuỗi etherscan-flow
Cronos khôi phục blockchain để thu hồi 111 triệu USD tiền bị đánh cắp

Mô hình dự đoán Bitcoin gặp khó khăn trong việc vượt qua tiêu chuẩn đơn giản

Từ quy luật sức mạnh đến mạng lưới AI, tại sao các mô hình giá Bitcoin phức tạp lại ghi nhớ tiếng ồn của thị trường

Giá Bitcoin Thực Hiện: Những Chỉ Số Nói Gì Về Chu Kỳ Tăng Giá Mới
21shares ra mắt ETP Lighter và Venice tại châu Âu
Cổ phiếu CoreWeave vs. Nebius: Doanh nghiệp đám mây AI nào đối mặt với rủi ro tài chính lớn hơn?
So sánh cổ phiếu CoreWeave và Nebius qua nợ, dòng tiền, khoản khách hàng trả trước và pha loãng để đánh giá doanh nghiệp đám mây AI nào đối mặt với rủi ro tài chính lớn hơn.
Điều gì khiến việc chi tiêu cho các tác nhân AI trở nên khó khăn?
Báo cáo tài chính tuần | Fission hoàn thành vòng gọi vốn A trị giá 10 triệu USD, Pantera Capital dẫn dắt; DeepSeek dự kiến tăng vòng gọi vốn mới lên khoảng 1000 tỷ đồng
Chuyên gia Michael Hartnett của Bank of America: Tín hiệu bán kết thúc, cổ phiếu công nghệ trở lại phụ thuộc vào giá bán dẫn
Spout huy động 2 triệu USD để cung cấp khoản vay lãi suất 0% trên Solana





