
Điều gì đang xảy ra với cổ phiếu The Trade Desk? 3 lý do khiến nhà đầu tư mất niềm tin.

 Ưu tiên chúng tôi trên Google


Bài viết miễn phíKhám phá dịch vụ cao cấp
Điều gì đang xảy ra với cổ phiếu The Trade Desk? 3 lý do khiến nhà đầu tư mất niềm tin.
Liệu The Trade Desk có phải là một câu chuyện hồi sinh hay một cái bẫy giá trị?
Bởi Lawrence Nga -- Ngày 22 tháng 11 năm 2026 lúc 8:11 AM EST
+Fool.comon
Điểm chính
- Tăng trưởng là vấn đề trung tâm.
- Cạnh tranh là cấu trúc, không phải tạm thời.
- Lợi nhuận đang chịu áp lực.
The Trade Desk (TTD -8.10%) từng là một trong những công ty công nghệ quảng cáo được yêu thích nhất trên thị trường. Nó cung cấp cho các nhà đầu tư một cách hấp dẫn để hưởng lợi từ sự chuyển mình sang quảng cáo kỹ thuật số, đặc biệt khi ngày càng nhiều người xem truyền hình qua các dịch vụ phát trực tuyến.
Nhưng tâm lý đã thay đổi. Cổ phiếu đã giảm mạnh khi các nhà đầu tư đặt câu hỏi liệu công ty có thể duy trì được sự tăng trưởng, cạnh tranh với các gã khổng lồ công nghệ và bảo vệ lợi nhuận của mình hay không.
Vấn đề không phải là quảng cáo kỹ thuật số đang biến mất. Mà là The Trade Desk đang gặp khó khăn trong việc biến sự tăng trưởng của ngành thành sự tăng trưởng cho chính doanh nghiệp của mình.
Tôi thấy ba lý do chính đằng sau sự bi quan của thị trường.
Nguồn hình ảnh: Getty Images.
Tăng trưởng gần như đã dừng lại
Mối quan tâm lớn nhất là doanh thu của công ty đang chậm lại. Trong quý 3 năm 2026, The Trade Desk đã tạo ra 736 triệu USD doanh thu, giảm 0.5% so với năm trước. Đây là một sự đảo ngược mạnh mẽ so với mức tăng trưởng 18% mà công ty ghi nhận trong cùng quý năm ngoái.
Sự chậm lại không chỉ giới hạn ở một quý. Doanh thu chỉ tăng 4% trong chín tháng đầu năm 2026 so với mức tăng trưởng 20% trong cùng kỳ năm 2025. Đối với một công ty mà các nhà đầu tư từng kỳ vọng sẽ tăng trưởng nhanh chóng, những con số này thật khó để bỏ qua.
Để hiểu tại sao điều này quan trọng, hãy xem xét những gì The Trade Desk thực sự làm. Nó cung cấp phần mềm giúp các nhà quảng cáo mua quảng cáo kỹ thuật số trên các trang web, ứng dụng và dịch vụ phát trực tuyến. Thay vì thương lượng riêng lẻ với hàng trăm nhà xuất bản, các nhà quảng cáo có thể sử dụng nền tảng của nó để lập kế hoạch và quản lý các chiến dịch ở một nơi.
Cơ hội nên là rất lớn. Nhiều đồng đô la quảng cáo đang chuyển sang trực tuyến, và các dịch vụ phát trực tuyến đang tạo ra những nơi mới cho các nhà quảng cáo tiếp cận người tiêu dùng. Tuy nhiên, The Trade Desk không nắm bắt cơ hội đó nhanh chóng như các nhà đầu tư mong đợi.
Ban lãnh đạo đang đầu tư vào trí tuệ nhân tạo (AI) và cải thiện nền tảng quảng cáo của mình để giúp khách hàng thực hiện các chiến dịch hiệu quả hơn. Mối quan hệ mở rộng với Netflix là một phát triển tích cực khác.
Nhưng các sản phẩm và quan hệ đối tác mới chỉ có giá trị nếu chúng tăng cường chi tiêu quảng cáo. Các nhà đầu tư muốn thấy khách hàng chi nhiều tiền hơn qua nền tảng, chứ không chỉ là công ty đang ra mắt công nghệ mới hoặc tham gia vào các quan hệ đối tác.
Giá --
Cạnh tranh ngày càng khó bỏ qua
Mối quan tâm thứ hai là cạnh tranh, đặc biệt từ Amazon, Google và Meta.
The Trade Desk đã xây dựng doanh nghiệp của mình xung quanh một nền tảng độc lập giúp các nhà quảng cáo mua quảng cáo trên internet mở. Giá trị của nó là các nhà quảng cáo có thể truy cập các nhà xuất bản và hàng tồn kho quảng cáo khác nhau thông qua một nền tảng, thay vì hoàn toàn phụ thuộc vào các hệ sinh thái quảng cáo của các công ty công nghệ riêng lẻ.
Sự độc lập đó vẫn có giá trị. Nhưng môi trường cạnh tranh đang thay đổi.
Amazon có một lợi thế đặc biệt mạnh mẽ. Doanh nghiệp quảng cáo của nó kết hợp hàng tồn kho với dữ liệu mua sắm và ý định mua hàng có giá trị. Các nhà quảng cáo có thể tiếp cận người tiêu dùng và đo lường xem các chiến dịch có dẫn đến doanh số bán hàng hay không. Google và Meta cũng có dữ liệu từ bên thứ nhất rộng lớn, các hệ sinh thái quảng cáo lớn và khả năng nhắm mục tiêu tinh vi. Những nền tảng này cung cấp điều gì đó mà The Trade Desk không thể hoàn toàn sao chép: quyền truy cập trực tiếp vào người dùng, dữ liệu và hàng tồn kho của họ.
Cũng có một vấn đề về mối quan hệ khách hàng. The Trade Desk đã gặp phải căng thẳng với các cơ quan quảng cáo lớn, bao gồm gã khổng lồ châu Âu Publicis, sau những bất đồng về nền tảng và các thực tiễn thương mại của mình. Cuộc tranh chấp đã phần lớn được giải quyết. Tuy nhiên, nó cho thấy sức mạnh thương lượng mà các khách hàng lớn có đối với công ty.
Rủi ro không nhất thiết là các nhà quảng cáo sẽ từ bỏ The Trade Desk ngay lập tức. Vị thế độc lập và mối quan hệ rộng rãi với các nhà xuất bản vẫn phục vụ một mục đích quan trọng. Mối lo ngại lớn hơn là có thể trở nên khó khăn hơn để giành được ngân sách quảng cáo bổ sung khi các nền tảng cạnh tranh cung cấp các giải pháp đơn giản hơn, tích hợp hơn.
Khả năng sinh lời đang xấu đi cùng với sự tăng trưởng
Sự tăng trưởng chậm hơn sẽ dễ dàng hơn để chấp nhận nếu lợi nhuận vẫn giữ vững. Thật không may, điều đó không phải là trường hợp.
Trong quý ba, lợi nhuận điều chỉnh trước lãi suất, thuế, khấu hao và khấu trừ (EBITDA) giảm 16% so với năm trước xuống còn 266 triệu USD. Biên lợi nhuận EBITDA điều chỉnh của nó đã thu hẹp từ 43% xuống 36%. Chi phí hoạt động tăng lên 643 triệu USD, so với 578 triệu USD một năm trước, mặc dù doanh thu giảm.
Đây là một sự kết hợp khó khăn cho các nhà đầu tư. The Trade Desk đã hưởng lợi từ đòn bẩy hoạt động: khi doanh thu tăng, công ty có thể tăng lợi nhuận mà không cần tăng chi phí cùng mức. Lợi thế đó hiện đang chịu áp lực.
Ban quản lý đã phản ứng bằng cách tái cấu trúc, giảm lực lượng lao động khoảng 15%. Điều đó có thể giúp phục hồi biên lợi nhuận. Nhưng cắt giảm chi phí không phải là một sự thay thế cho sự tăng trưởng doanh thu. Nếu công ty phải thu hẹp lực lượng lao động chỉ để bảo vệ khả năng sinh lời, các nhà đầu tư có thể đặt câu hỏi liệu mô hình tăng trưởng trước đây của nó có còn nguyên vẹn hay không.
Các nhà đầu tư nên theo dõi điều gì tiếp theo?
The Trade Desk không nhất thiết là một doanh nghiệp bị hỏng. Nó vẫn có một vị thế tiền mặt đáng kể, tỷ lệ giữ chân khách hàng mạnh mẽ và sự tiếp xúc với sự tăng trưởng dài hạn của quảng cáo chương trình.
Nhưng những thách thức là có thật và đáng kể, và các nhà đầu tư muốn thấy bằng chứng rằng công ty có thể đảo ngược hoạt động của mình.
Một vài quý tới sẽ rất quan trọng. Tăng trưởng doanh thu phải phục hồi, biên lợi nhuận phải ổn định, và các nhà quảng cáo hiện tại phải thể hiện sự sẵn sàng chi tiêu nhiều hơn thông qua nền tảng.
Cho đến lúc đó, The Trade Desk có khả năng vẫn là một vấn đề cho các nhà đầu tư. |
| Đọc tiếp |
|---|
| Ngày 18 tháng 11 năm 2026 • Bởi Robert Izquierdo Magnite vs. The Trade Desk: Cổ phiếu công nghệ quảng cáo nào là lựa chọn tốt hơn cho năm 2027? |
| Ngày 13 tháng 11 năm 2026 • Bởi Robert Izquierdo AppLovin vs. The Trade Desk: Cái nào là cổ phiếu quảng cáo kỹ thuật số tốt hơn để mua vào năm 2027? |
| Ngày 13 tháng 11 năm 2026 • Bởi Parkev Tatevosian, CFA Cuối cùng! Tin tuyệt vời cho các nhà đầu tư cổ phiếu The Trade Desk |
| Ngày 10 tháng 11 năm 2026 • Bởi Howard Smith Thị trường chứng khoán hôm nay, ngày 10 tháng 11: Trade Desk tăng vọt sau khi kết quả Q3 cho thấy doanh thu vượt ước tính |
| Ngày 10 tháng 11 năm 2026 • Bởi Daniel Sparks Rocket Lab và The Trade Desk là 2 cổ phiếu bị đánh giá thấp để mua trước năm 2027 |
| Ngày 10 tháng 11 năm 2026 • Bởi đội ngũ The Motley Fool Trade Desk: 3 điểm chính cho các nhà đầu tư dài hạn |
| ### Về tác giả |
| Lawrence Nga là một nhà phân tích thị trường chứng khoán của Motley Fool, chuyên về công nghệ, hàng tiêu dùng, thương mại điện tử, AI, fintech và cổ phiếu Trung Quốc. Trước khi gia nhập The Motley Fool, Lawrence đã viết cho Motley Fool Singapore và giữ các vị trí giảng viên tại Kaplan Financial China và Liverpool College of Management Science, nhà phân tích hiệu suất tại AB Sugar, nhà phân tích tài chính tại BSO China Limited, và quản lý tài chính chuỗi cung ứng tại British Sugar. Ông đã nhận bằng Cử nhân Khoa học về Kế toán Ứng dụng từ Đại học Oxford Brookes và có chứng chỉ từ cả Hiệp hội Kế toán viên Chuyên nghiệp (ACCA) và Viện Kế toán Quản lý (CIMA). |
| TMFLawrencenga Lawrence Nga không nắm giữ vị trí trong bất kỳ cổ phiếu nào được đề cập. The Motley Fool có vị trí trong và khuyến nghị Alphabet, Amazon, Meta Platforms, Netflix và The Trade Desk. The Motley Fool có chính sách công khai. |
Nội dung này chỉ được đưa ra nhằm mục đích cung cấp thông tin chung, không phải là lời khuyên về tài chính, đầu tư, pháp lý hoặc thuế. Mọi sự kiện, phần thưởng, ưu đãi trực tuyến hoặc thông tin liên quan được đề cập trong nội dung này không được xem là khuyến nghị, chào mời hoặc lời mời mua, bán, giao dịch hoặc thực hiện bất kỳ hoạt động nào khác liên quan đến tài sản crypto. Tài sản crypto có độ biến động cao và có thể dẫn đến thua lỗ.Tính khả dụng của các dịch vụ, sản phẩm và sự kiện liên quan của WEEX có thể khác nhau tùy theo khu vực. Bạn có trách nhiệm bảo đảm việc tham gia của mình tuân thủ các luật và quy định hiện hành tại địa phương.
Bạn cũng có thể thích

Dự đoán: Rocket Lab sẽ gấp ba doanh thu vào năm 2028. Điều đó có ý nghĩa gì đối với cổ phiếu?

Cầu Gonka và kho sBOLD bị tấn công với thiệt hại 4,48 triệu USD
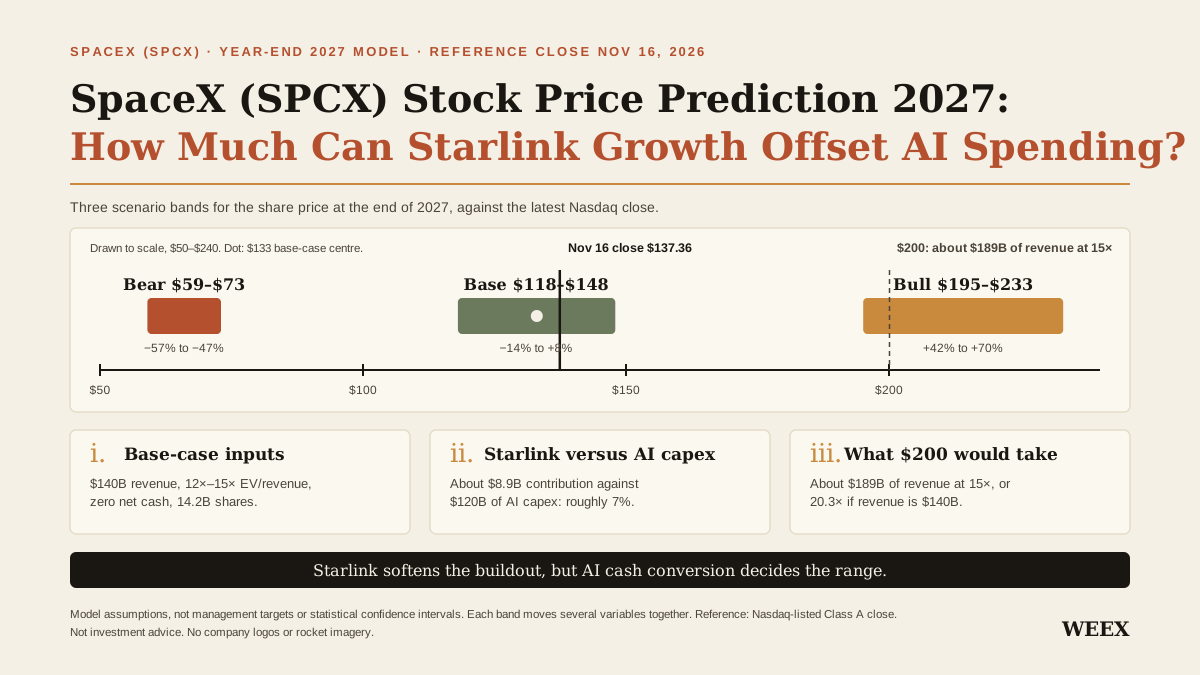
Dự đoán giá cổ phiếu SpaceX (SPCX) năm 2027: Tăng trưởng Starlink có thể bù đắp chi tiêu AI đến đâu?
Dự đoán giá cổ phiếu SpaceX năm 2027: Xem kịch bản cơ sở $118–$148, mức chi tiêu AI mà Starlink có thể bù đắp và điều kiện để giá đạt $200.
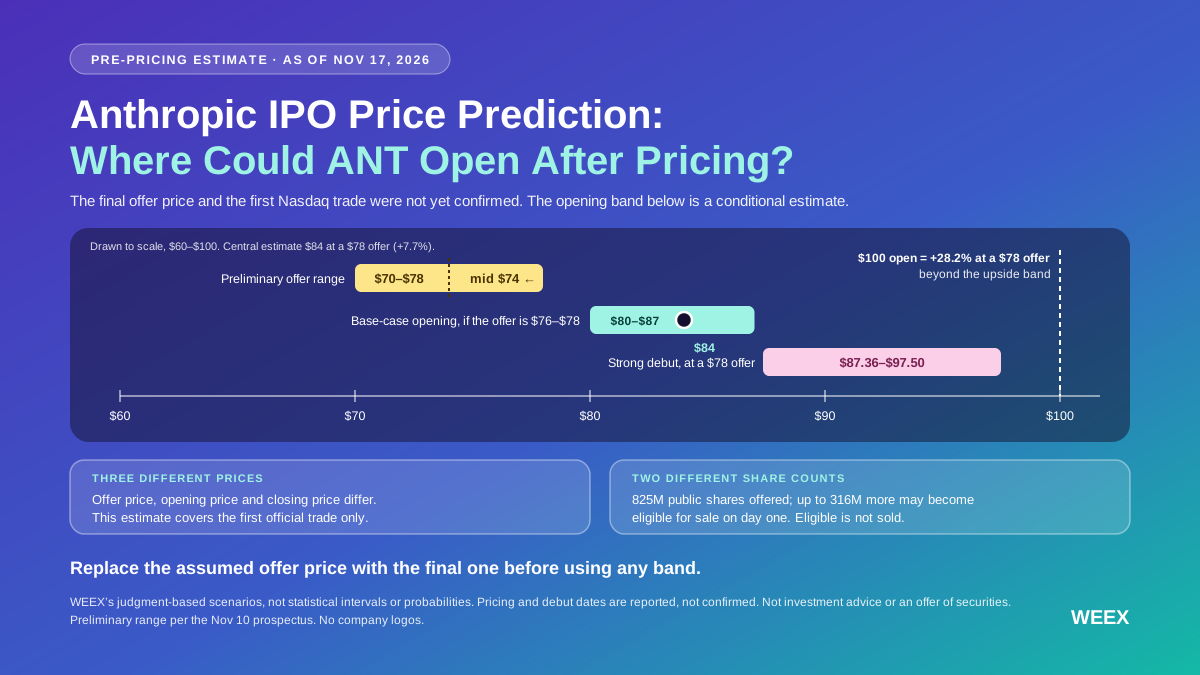
Dự đoán giá IPO Anthropic: ANT có thể mở cửa ở mức nào sau khi chốt giá?
Dự đoán giá IPO Anthropic: Xem phạm vi giá mở cửa cơ sở của ANT từ $80 đến $87, giá chào bán cuối cùng tác động ra sao và điều gì có thể đẩy cổ phiếu lên trên $90.

Giá trị của 1.000 USD trong mỗi cổ phiếu không gian này có thể đạt được vào năm 2030

Aave đề xuất hạn chế sử dụng một số tài sản tiền điện tử làm tài sản thế chấp trị giá 1,33 tỷ USD

Lần phóng thứ 100 của Rocket Lab: Ý nghĩa với RKLB sau báo cáo lợi nhuận Q3
Lần phóng thứ 100 của Rocket Lab, mang tên The Mountain God Rises, dự kiến diễn ra không sớm hơn 14/11/2026 cho iQPS. Sự kiện diễn ra sau báo cáo lợi nhuận Q3 và đợt tăng mạnh của RKLB, nhưng chưa có xác nhận rằng lần phóng là nguyên nhân gây ra đợt tăng này.

Microsoft, Google và 16 công ty phản đối giao dịch cổ phiếu token hóa trên nền tảng OKXICE TSV

Token hóa cổ phiếu: 9 công ty phản đối OKX-ICE, Nasdaq rút lui
Thông số mới của Tesla Roadster có ý nghĩa gì đối với cổ phiếu Tesla (TSLA)?
Khám phá thông số mới của Tesla Roadster, khoản thanh toán đặt chỗ và kế hoạch sản xuất năm 2028, cùng những tác động mà màn ra mắt có thể mang lại cho cổ phiếu Tesla và lợi nhuận trong tương lai.
Cổ phiếu TSLA tăng sau màn ra mắt Roadster: Điều cần biết trước báo cáo kết quả kinh doanh ngày 21/10 của Tesla
Cổ phiếu TSLA tăng khoảng 4,6% trong phiên giao dịch trước giờ mở cửa ngày 16/10 sau khi Tesla giới thiệu Roadster thế hệ thứ hai, nhưng các nhà phân tích cho rằng mẫu xe này khó đóng góp đáng kể vào doanh thu trong ngắn hạn; đà tăng trước giờ mở cửa cũng phản ánh tin đồn sáp nhập với SpaceX. Báo cáo kết quả kinh doanh ngày 21/10 của Tesla sẽ là phép thử thực sự tiếp theo.

Báo cáo sáng Phố Wall: Lạm phát Mỹ quay đầu, rủi ro tín dụng AI lan rộng, cổ phiếu chip giảm liên tiếp sáu ngày

Meta và Sierra ra mắt giao thức cá nhân thông minh, có sự tham gia của Stripe và Walmart

Cổ phiếu FICO vừa trải qua ngày tồi tệ nhất lịch sử: Vì sao tweet của cơ quan quản lý chấm dứt thế độc quyền thế chấp 70% chỉ sau một đêm
Cổ phiếu FICO lao dốc tới 29% trong phiên 29/09 sau khi một cơ quan quản lý nhà ở liên bang tìm cách đặt VantageScore ngang hàng với FICO trong hoạt động cho vay thế chấp. Đây là ngày giao dịch tồi tệ nhất trong lịch sử công ty; việc Rocket Mortgage chuyển sang VantageScore ngay trong ngày đã biến mối đe dọa thành hiện thực thay vì chỉ là giả thuyết.
Cathie Wood lại mua cổ phiếu RKLB: ARK nhìn thấy điều gì ở Rocket Lab?

Yêu cầu 6 triệu BAL từ nhánh Balancer có thể làm giảm giá trị hoàn trả của các nhà đầu tư

Cổ phiếu RKLB: Vì sao Simply Wall St cho rằng cổ phiếu bị định giá thấp 43% sau đợt huy động 1,9 tỷ USD

Trước thềm IPO của SpaceX, người nội bộ Rocket Lab (RKLB) bán ra hơn $18,41M cổ phiếu

Dự đoán: Rocket Lab sẽ gấp ba doanh thu vào năm 2028. Điều đó có ý nghĩa gì đối với cổ phiếu?
Cầu Gonka và kho sBOLD bị tấn công với thiệt hại 4,48 triệu USD
Dự đoán giá cổ phiếu SpaceX (SPCX) năm 2027: Tăng trưởng Starlink có thể bù đắp chi tiêu AI đến đâu?
Dự đoán giá cổ phiếu SpaceX năm 2027: Xem kịch bản cơ sở $118–$148, mức chi tiêu AI mà Starlink có thể bù đắp và điều kiện để giá đạt $200.
Dự đoán giá IPO Anthropic: ANT có thể mở cửa ở mức nào sau khi chốt giá?
Dự đoán giá IPO Anthropic: Xem phạm vi giá mở cửa cơ sở của ANT từ $80 đến $87, giá chào bán cuối cùng tác động ra sao và điều gì có thể đẩy cổ phiếu lên trên $90.
Giá trị của 1.000 USD trong mỗi cổ phiếu không gian này có thể đạt được vào năm 2030
Aave đề xuất hạn chế sử dụng một số tài sản tiền điện tử làm tài sản thế chấp trị giá 1,33 tỷ USD
Bài viết mới nhất


Niêm yết coin mới nhất trên WEEX


