FTX 「舊部」拿下美國期貨牌照,7×24 小時交易要來了

 設為Google首選來源


FTX 舊團隊背景的 Backpack 獲 CFTC DCM+DCO 雙資質,可清算保證金期貨,走鏈上技術 + 傳統期貨合規路線,還計劃對外輸出清算服務,競爭壓力不小。
撰文:Conflux
FTX 倒下 4 年後,一支曾與這家交易所深度交織的團隊,拿到了美國期貨市場的入場券。
Backpack 聯合創始人阿爾馬尼·費蘭特(Armani Ferrante)早年曾在 Alameda Research 擔任軟體工程師。2022 年,他創辦的 Coral 團隊推出了 Solana 錢包 Backpack,並獲得 FTX Ventures 和 Jump Crypto 領投的 2000 萬美元融資。
FTX 於同年 11 月崩盤後,Coral 有約 1450 萬美元資金留在 FTX,團隊仍然選擇繼續推進項目。此後,Backpack 漸漸發展為交易平台,並於 2025 年收購 FTX 原歐洲業務主體 FTX EU,獲得其原有的歐洲監管資質。
現在,這家公司又獲得了美國商品期貨交易委員會(CFTC)的批准。關聯清算機構 TLD Clearing 於 2026 年 11 月 13 日註冊為衍生品清算機構,三天後,運營交易所的 TLD Markets 獲指定為合約市場。
按照 Backpack 公布的規劃,美國用戶未來可以 7×24 小時交易加密永續合約,用法幣或加密資產作抵押,並在不同倉位之間共享保證金。
美國監管這次給出的答案很明確:系統可以建在鏈上,交易和清算還得按期貨市場的規則來。
兩張牌缺一不可
這次獲批的是兩個不同的法人實體。
TLD Markets 獲得的是指定合約市場(DCM)資格,負責挂牌和撮合交易;TLD Clearing 獲得的是衍生品清算機構(DCO)資格,負責成交後的保證金管理、結算和違約處置。
兩者不是一回事。交易所解決「在哪裡交易」,清算所處理「成交後如何履約」。如果有交易者無法補足保證金,清算所必須按照規則平倉、處置抵押品,並防止損失繼續傳導。
Backpack 因而同時拿到了交易和清算兩端的監管基礎,成為美國首批同時獲得交易與清算資質的區塊鏈衍生品平台之一。
真正拉開差距的,是清算範圍。
真差別在保證金
CFTC 的登記冊明確寫道,TLD Clearing 獲准清算保證金期貨,以及全額抵押期貨、期貨期權和互換。
保證金期貨與全額抵押期貨的區別,在於交易者需要預先提供多少資金。全額抵押要求交易者按照合約要求預先提供足額抵押品;保證金交易則通常只需繳納一定比例的初始保證金,後續再根據持倉風險和市場變化追加資金,必要時強制平倉。
對於槓桿衍生品來說,清算機構必須具備相應的保證金管理和風險處置能力。能否清算保證金期貨,是承接這類交易的重要前提。
CFTC 登記冊顯示,Coinbase Clearing、Gemini Olympus 和 tZERO DCO 獲准清算的範圍均包括全額抵押期貨、期貨期權和互換,但沒有列出保證金期貨。TLD Clearing 的授權範圍則額外包括這一項。
目前,平台還沒有公布首批合約、槓桿上限和正式交易日期,但 TLD Clearing 已經取得了清算保證金期貨的資格。這為 Backpack 後續推出槓桿衍生品提供了重要的監管基礎。
鏈上可以,規則照舊
CFTC 主席邁克爾·塞利格(Michael Selig)的表態比「又一家加密公司拿牌」更有信息量。他沒有在聲明中直接點名 Backpack,只提到 CFTC 批准了採用區塊鏈架構執行和結算衍生品合約的交易所與清算機構的申請。
他的依據很簡單:《商品交易法》要求交易所和清算機構滿足一套核心原則,但沒有規定系統必須使用哪一種技術。
技術可以是鏈上的,規則還是原來那套。這也劃出了美國監管目前能夠接受的邊界。
交易執行和結算可以採用區塊鏈架構。Backpack 也計劃允許用戶使用加密資產作為抵押品,但平台仍要滿足客戶身份核驗、市場監控、客戶資產保護和風險管理等監管要求。
監管允許技術變化,沒有取消中間環節。
Backpack 獲批的意義正在這裡。它不是用區塊鏈繞開傳統期貨體系,而是把鏈上執行和結算塞進 DCM、DCO 這套現有框架裡。
-- 價格
先拿牌照,再開門
Backpack 在美國市場採取的路徑,是先建立本土受監管的交易和清算體系,再推出相關衍生品業務。
歐洲就是這個路徑。Backpack EU 上線時,Ferrante 對 CoinDesk 說,據他所知,歐洲提供永續合約的合規平台只有他們和 Kraken。這次慶祝美國牌照,他又強調公司進入亞太、歐盟、阿聯酋和美國之前,都是把合規資質先拿齊。
美國業務的班底也是這個思路。負責人 Mark Wetjen 是前 CFTC 代理主席,今年 3 月出任 Backpack 美國業務總裁;6 月,前美國證券交易委員會(SEC)代理主席邁克爾·皮沃瓦爾(Michael Piwowar)加入了美國董事會。
從 4 月提交 DCM 申請,到 11 月獲得牌照,Backpack 經歷了完整的監管審查。這意味著它需要承擔美國本土衍生品市場的合規、資本、風控和持續運營成本,也意味著它有機會在美國監管框架內直接開展相關業務。
清算也是一門生意
Backpack 想爭取的可能不只是交易用戶。
交易所通過手續費從交易中獲利,清算機構則可以向客戶收取清算服務費。對於一家交易平台來說,清算系統還關係到保證金管理、風險控制和交易後的履約保障。一旦接入某家清算機構,相關系統和資金流程都需要配套調整,後續更換服務商並不容易。
TLD Clearing 在申請文件中表示,除了關聯交易所上市的產品,也計劃為其他註冊合約市場上市的衍生品提供集中清算服務。
這給 Backpack 提供了另一種商業可能:即使一家交易平台不使用 Backpack 的交易系統,也可能成為它的清算客戶。
美國正在出現更多新型衍生品交易場所,涉及加密永續合約、事件合約,以及與股票價格掛鉤的全天候交易產品。並非每一家平台都有能力獨立建設清算系統。對於這些新進入者,直接接入已有的清算機構,可能比從頭搭建一套系統更實際。
如果能夠吸引這些平台接入,TLD Clearing 的收入來源就不再局限於 Backpack 自身的交易業務,還可以覆蓋其他交易場所的清算需求。
但這塊市場並不缺少競爭者。
Coinbase 已經擁有成熟的美國加密業務和機構客戶;tZERO 從數字資產交易及金融基礎設施切入清算市場;傳統交易所則擁有長期積累的經紀商、做市商和機構客戶網絡。洲際交易所(ICE)、Robinhood 和 Kraken 背後的母公司也在佈局全天候交易及衍生品業務。
Backpack 面臨的考驗因此有兩層:一方面,它需要從現有交易平台手中爭取用戶和流動性;另一方面,還要說服其他交易場所採用 TLD Clearing 的清算服務。
美國監管機構已經為區塊鏈架構進入受監管的衍生品交易和清算體系打開了通道,但牌照本身不會自動帶來客戶。
Backpack 最終能否把交易平台積累的加密市場經驗,轉化為其他交易場所也願意購買的清算服務?這可能比拿下美國市場的第一批交易用戶更能決定它這次佈局的長期價值。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡

Solana 2027 路線圖:算力翻倍、交易成本降80%

更好的投資:比特幣 vs. 以太坊

Peter Schiff 指出主流加密代幣走勢高度聯動

Solana 正朝著歷史上最糟糕的一年邁進

追蹤資金:Variational 輪次 1.1 億美元,Tether 活動及併購交易

NFT 銷售上升至 3300 萬美元,以太坊交易增長 33%

Carl Moon 披露比特幣跌至55615美元

SBF首談Anthropic被賣遺憾:AI毀滅人類有25%的概率,年輕人要把AI學透

穿透社交交易帳本:流量喧囂之下,誰在賺走真實利潤?

黑客轉移約48.8萬枚ETH,價值約8.6億美元
Securitize 首次以 USDC 支付代幣化蘋果股票股息

唐华斑竹:PancakeSwap 更名為 Pancake,用戶突破2.08億
Solana能否在不失去速度優勢的情況下實現量子安全?
為什麼 VTC6 加密貨幣成交量很高,流動性卻幾乎為零?
為什麼 VTC6 加密貨幣的成交量達到6.8万美元,流動性卻只有$1?了解池中儲備資產、價格影響和賣出報價,如何揭示可能的退出方式。
GTA 6 發布後,為何部分 VTC6 加密代幣暴跌?
了解 GTA 6 發布前後,部分 VTC6 加密代幣下跌的原因。比較三種 Solana 鑄幣、賣出活動、資金池儲備,以及是否涉及 rug pull 的證據。
VTC 幣和 VTC6 是同一種嗎?維特幣與 VICE 6 說明
VTC 幣和 VTC6 是同一種嗎?本文比較維特幣與 VICE 6 的網路、代號和 token 地址,並說明轉帳前應確認哪些細節。
VTC6 加密貨幣是什麼?VICE 6(VTC6)新手指南
VTC6 加密貨幣是什麼?了解為何有多種代幣使用 VICE 6 名稱,以及在比較上架資訊前如何確認網路、鑄造地址和交易池。
Solana 基金會拿下 CoinGecko 多數股權!1,800 萬用戶未來可直接鏈上交易
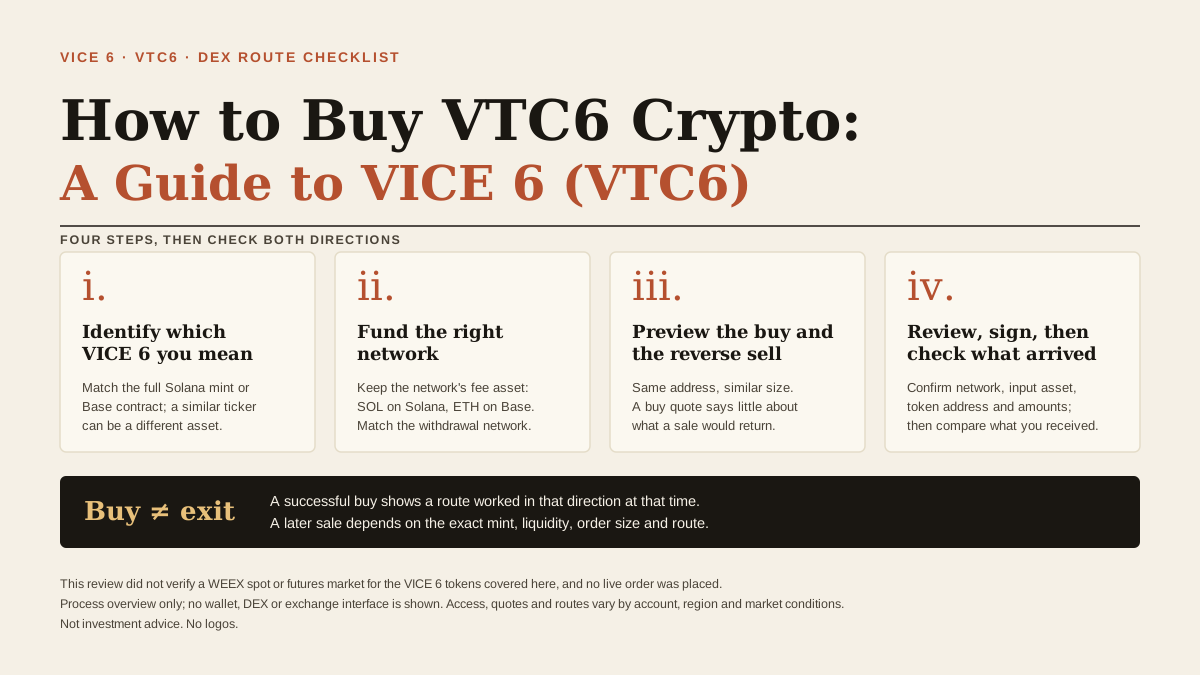
如何購買 VTC6 加密貨幣:VICE 6 (VTC6) 指南
了解如何透過支援的 DEX 路徑購買 VTC6 加密貨幣、核對正確的 VICE 6 代幣地址,並在兌換前查看買入與賣出報價。

CoinShares 賣出以太幣及一半的 SOL 以回購其股票

VanEck終止與Gemini合作,停止托管比特幣、以太坊和SOL ETF

ChatGPT Wallet 聯手 Visa:Agent 經濟,還需要穩定幣嗎?

Pump.fun涉嫌提供影響者每月10萬美元以離開Fomo並推廣更多代幣