
Morpho duplica sus préstamos en un año: ¿cuánto han contribuido los canales de colaboración?

 Califícanos en Google


Desglosando las fuentes de crecimiento de préstamos de Morpho en el tercer trimestre y la estructura de su tesorería.
Escrito por: Alea Research
Compilado por: AididiaoJP, Foresight News
Morpho se posiciona como el motor de préstamos detrás de otras aplicaciones de marcas. La afirmación oficial es "Robinhood al frente, Morpho detrás". Los datos del tercer trimestre respaldan este modelo de distribución: las cadenas y colaterales relacionados con Robinhood, Coinbase, Circle y Kraken contribuyeron con el 62% de los 1,850 millones de dólares en préstamos de Morpho.
En los nueve principales protocolos de préstamos, la cuota de préstamos de Morpho se duplicó en un año, alcanzando el 20.3% a finales del tercer trimestre. Los intereses pagados por los prestatarios alcanzaron un ritmo anual de 235 millones de dólares en septiembre. Los titulares de MORPHO tienen un interruptor que puede agregar tarifas del protocolo a estos intereses, pero actualmente han optado por mantenerlo apagado.
¿Cómo se transmite el crédito en Morpho?
Morpho fue diseñado desde el principio como una infraestructura de préstamos, no como una aplicación de préstamos dirigida al usuario. El mercado es responsable de mantener los préstamos, la tesorería se encarga de reunir los fondos de los prestamistas, Midnight proporciona plazos fijos y las aplicaciones asociadas manejan las relaciones con los clientes. Cada capa cobra a diferentes participantes.
Un mercado, al abrirse, bloquea activos de préstamos, colaterales, oráculos y umbrales de liquidación. La mayoría de los prestamistas no eligen directamente el mercado, sino que depositan su dinero en la tesorería. Los administradores escriben políticas de riesgo en los contratos, decidiendo a qué mercados prestar y cuánto puede asignarse a cada uno.
Esto se asemeja más al modelo de "banco como servicio" en las finanzas tradicionales: un balance general con licencia respalda las marcas de tecnología financiera. La diferencia es que aquí el balance pertenece a los depositantes. Coinbase y Robinhood compiten por el mismo grupo de clientes, pero ambos están conectados a Morpho. Esta es la evidencia más directa de la neutralidad de la red. Otra explicación es el precio: la tarifa de protocolo cero hace que Morpho sea el motor de crédito con el costo de acceso más bajo en la actualidad.
Los canales de colaboración dominaron el crecimiento de este trimestre
Al final del trimestre, las cadenas y colaterales relacionados con Robinhood, Coinbase, Circle y Kraken representaban el 47.1% de los préstamos de Morpho, frente al 39.6% hace tres meses. La cadena de Robinhood fue la que más contribuyó, creciendo de cero a 456 millones de dólares en el primer trimestre.
El aumento de la cuota se produjo en dos etapas. En los nueve meses hasta finales de junio, principalmente debido a la contracción de los préstamos de los competidores, la cuota de Morpho aumentó al 17.2%; al entrar en el tercer trimestre, los préstamos de Morpho crecieron un 51%, superando la velocidad de recuperación de otros ocho protocolos.
Los administradores deciden la aversión al riesgo
El tamaño de la tesorería alcanzó los 6,240 millones de dólares al final del trimestre, con un crecimiento del 52% en un solo trimestre. Cuatro curadores gestionan el 82% de los fondos, cada uno con diferentes preferencias de colaterales. Gauntlet y Spark se centran principalmente en mercados relacionados con Bitcoin, mientras que Steakhouse tuvo el mayor aumento, alcanzando los 764 millones de dólares, operando simultáneamente las tesorerías de Robinhood y Coinbase. Sentora gestiona la tesorería en dólares de PayPal y Ripple, casi duplicando sus activos a 1,270 millones de dólares.
Precio de --
Comercio circular y oráculo de USDe
El mercado circular alcanzó los 1,630 millones de dólares al final del trimestre, casi el doble de lo que era en junio. La operación típica es: apostar USDe para obtener un 5% de recompensa colateral, pedir prestados dólares a una tasa de aproximadamente el 4%, y luego comprar más USDe. Con un 89.4% de relación valor de préstamo, 1 dólar de capital propio puede apalancar aproximadamente 9.4 dólares de USDe, con un rendimiento anualizado de alrededor del 13%. USDe en estos mercados no paga rendimientos, y el retorno depende completamente de las recompensas, que se distribuyen semanalmente.
El oráculo de Steakhouse fija el precio de USDe en 1 dólar, y solo cambiará si la alimentación alternativa se desvía del par por más del 0.5% durante 16 horas continuas. Los depositantes de Robinhood Earn y Coinbase High Yield proporcionan los fondos para esta transacción. El riesgo principal que asumen es que el descuento de USDe dure más que esta ventana.
Desde el 30 de septiembre hasta el 9 de noviembre de 2025, el precio de cierre horario de USDe frente a USDT nunca estuvo por debajo del par en un 0.5% durante 16 horas consecutivas. La vez más larga fue solo de dos horas, ocurrida el 10 de octubre de 2025, cuando el precio de cierre de una hora cayó por debajo del par en un 6.35%. Bajo las reglas actuales del oráculo, un descuento tan breve no activaría un ajuste de precio.
Las recompensas son principalmente pagadas por los emisores de tokens
El plan de recompensas del tercer trimestre distribuyó un total de 19.9 millones de dólares, la mayor parte pagada por los emisores de dólares promocionados. Ethena emitió 7.59 millones de dólares, y PayPal 3.99 millones de dólares. Las actividades de la DAO solo representaron 730,000 dólares. El comité de recompensas de Morpho complementó con 2.49 millones de dólares para la tesorería de Robinhood.
Excluyendo el mercado de USDe y los siete mayores fondos de recompensas, los préstamos de Morpho aún crecieron un 31.3% en el tercer trimestre; excluyendo la cadena Arc de Circle, el crecimiento fue del 24.6%, que es prácticamente igual al aumento del 24% de otros ocho protocolos.
La expansión del mercado de Midnight se aceleró en octubre
Midnight es el mercado de tasa fija de Morpho, lanzado en Base en julio. En octubre, los préstamos crecieron más de 20 veces, alcanzando los 70 millones de dólares, de los cuales 48 millones se concentraron en los días 22 y 23 de octubre. En el cuarto trimestre se lanzará un adaptador de tesorería, que permitirá a las tesorerías existentes de V2 prestar a Midnight una vez que la DAO lo registre. Estas tesorerías tenían un total de 3,770 millones de dólares en Ethereum y Base al final del trimestre.
Tarifas de interruptor y valoración
Los prestamistas y depositantes de la tesorería se llevaron el 90.3% de las tarifas de este trimestre. Actualmente, todas las tarifas de protocolo en los mercados son cero, pero la DAO puede votar para aumentar la proporción hasta el 25% de los intereses.
Calculando con un múltiplo de valoración de ingresos anualizados de 35 veces al final del trimestre de Aave, la valoración de 1,750 millones de dólares de MORPHO al 30 de septiembre implica aproximadamente 50 millones de dólares en ingresos anuales, lo que equivale al 24.6% del ritmo de intereses del tercer trimestre, justo dentro del límite del 25%.
Los ingresos de Aave ya se han utilizado para recompras, mientras que Morpho, incluso si activa tarifas, no podrá fluir hacia los titulares hasta que se establezca un camino de distribución mediante votación.
Después del trimestre
Desde el 30 de septiembre hasta el 9 de noviembre, MORPHO cayó un 17.8%, en línea con AAVE. Durante el mismo período, los préstamos de Morpho aumentaron a 5,730 millones de dólares, y su cuota entre los nueve principales protocolos aumentó aún más al 22.7%.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

Los gigantes tradicionales se apresuran a entrar en los dólares digitales, Yvonne Chia de USDD explica por qué el acceso 24/7, la autocustodia y el rendimiento transparente dan a las stablecoins descentralizadas una ventaja que los bancos no pueden rep...

El fundador de Sky sospechosamente vacía su propio fondo de préstamos de USDS

Autocuidado y ruptura en el invierno: ¿cómo busca el préstamo cripto un nuevo crecimiento?

Animoca cofundador critica las cuentas de ahorro tradicionales, AI y DeFi podrían remodelar los servicios financieros

La arrogancia y el prejuicio de a16z

WBTC se expande en DeFi confidencial, recompensas STRK y préstamos institucionales

El plan de préstamos de Lido podría bloquear los reembolsos sin detener los intereses

Los préstamos de XRP desencadenan 883 liquidaciones, y $53 millones siguen en riesgo

RWA Semanal: La Bolsa de Nueva York utilizará Avalanche para liquidar acciones tokenizadas; Goldman Sachs, Citigroup y otros se comprometen con aproximadamente 270 millones de dólares para un proyecto de stablecoin

Analista: HYPE supera a PUMP, AAVE y JUP en recompra
Alta recauda 47,5 millones de dólares para una blockchain respaldada por el escéptico de las criptomonedas Jack Zhang

La deuda de tarjetas de crédito en EE. UU. alcanza los 1,29 billones de dólares mientras los préstamos en Bitcoin exponen una división de colateral

Valour lista ocho nuevos ETP de criptomonedas, incluyendo Canton, Morpho y Raydium
Informe de Chainalysis: ¿Por qué el mercado de criptomonedas en Europa Occidental se mantiene a flote a pesar del enfriamiento global?
El oro tokenizado ahora puede respaldar un préstamo de Coinbase. El feed de precios se detiene los fines de semana

Raycash lanza en la red principal de Ethereum, ofreciendo pagos con stablecoins privados y funciones de rendimiento

OAK Research: Los ingresos de las stablecoins no fluyen hacia las cadenas públicas

¿Por qué Erebor, conocido como el 'próximo Silicon Valley Bank', atrae a SBI y Robinhood?

reUSD y reUSDe superan los 400 millones de dólares en depósitos, reUSD se lanza en Monad

Onlend presenta una infraestructura sin código para lanzar aplicaciones de préstamos personalizadas en la cadena

Morpho supera los 58 mil millones de dólares en préstamos: ¿crecimiento impulsado por aplicaciones o por recompensas y subsidios?

Mismos malos créditos, cinco momentos de reconocimiento de pérdidas: ¿A quién deberían caer las pérdidas de la tesorería DeFi?
La cuota de mercado de préstamos de Spark en el tercer trimestre aumenta al 13,2%, ingresos netos caen un 30%

Informe en profundidad sobre la industria blockchain de 1kx: ¿Quién está realmente ganando dinero?

USDD Informa de un Fuerte Rendimiento del Tesorería, Crecimiento en Métricas Clave y Expansión del Ecosistema

Los depósitos de Morpho RWA superan los 2.000 millones de dólares mientras los préstamos se acercan a los 900 millones

Birch Hill completa una ronda de financiación inicial de 4 millones de dólares, liderada por Multicoin Capital

¿Una nueva ola de TGE a la vista? 19 proyectos podrían aparecer en el cuarto trimestre
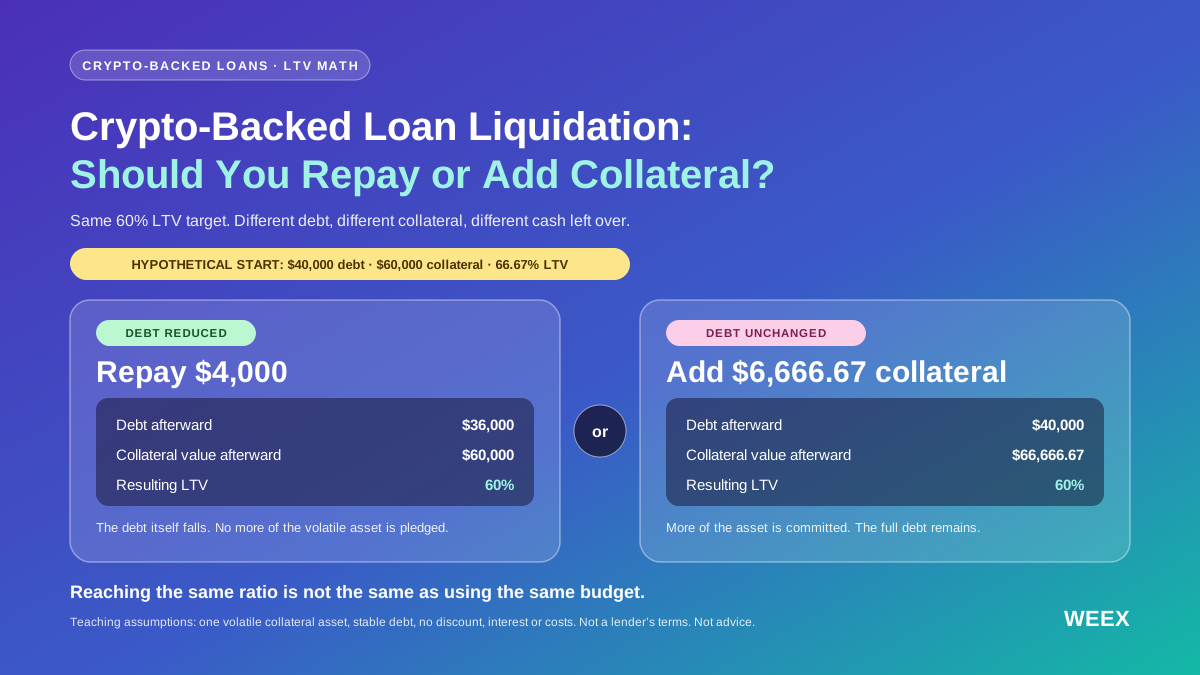
Liquidación de un préstamo respaldado por criptomonedas: ¿conviene devolverlo o añadir colateral?
¿Te enfrentas a la liquidación de un préstamo respaldado por criptomonedas? Compara la devolución y las aportaciones adicionales de colateral con presupuestos iguales, cálculos de LTV, pruebas de estrés y límites de protección.

¿Quién está poseyendo acciones tokenizadas? Gran cantidad de minoristas, pero los activos están altamente concentrados
Los gigantes tradicionales se apresuran a entrar en los dólares digitales, Yvonne Chia de USDD explica por qué el acceso 24/7, la autocustodia y el rendimiento transparente dan a las stablecoins descentralizadas una ventaja que los bancos no pueden rep...
El fundador de Sky sospechosamente vacía su propio fondo de préstamos de USDS
Autocuidado y ruptura en el invierno: ¿cómo busca el préstamo cripto un nuevo crecimiento?
Animoca cofundador critica las cuentas de ahorro tradicionales, AI y DeFi podrían remodelar los servicios financieros
La arrogancia y el prejuicio de a16z
WBTC se expande en DeFi confidencial, recompensas STRK y préstamos institucionales
Artículos recientes


Últimos listados de monedas en WEEX


