
پیشبینی قیمت سهام SpaceX (SPCX) در 2027: رشد Starlink تا چه اندازه میتواند هزینههای هوش مصنوعی را جبران کند؟

 امتیازدهی ما در گوگل


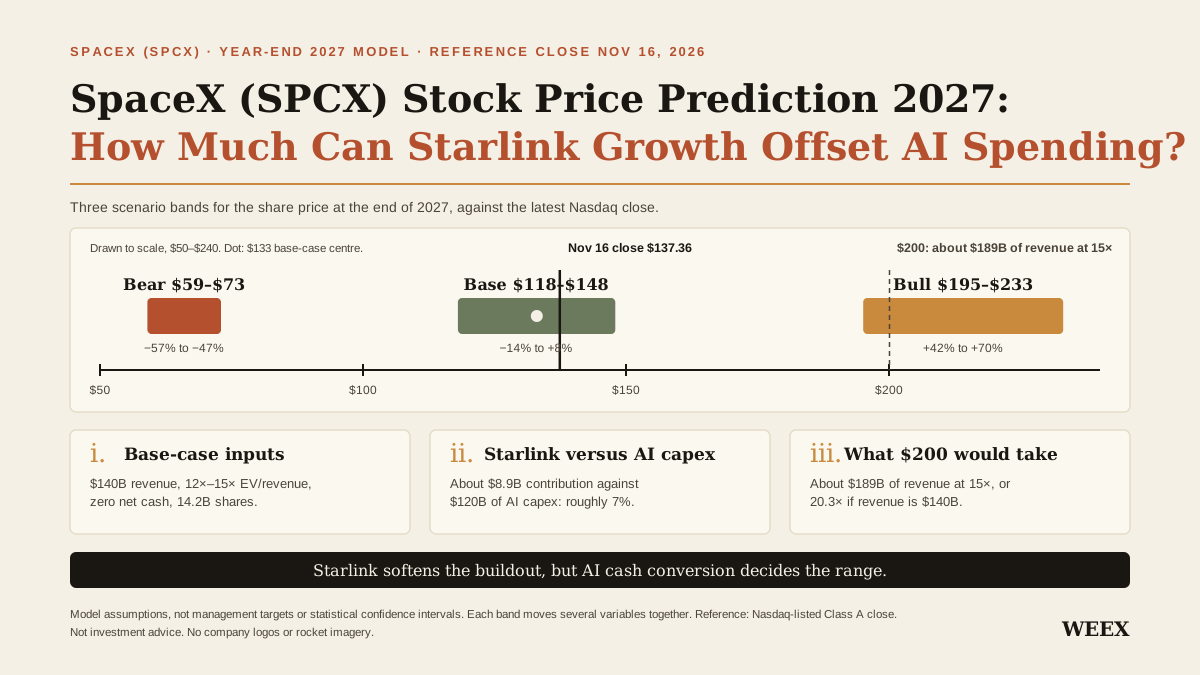
پیشبینی ما از قیمت سهام SpaceX (SPCX) در پایان سال 2027، در سناریوی پایه $118–$148 است و برآورد مرکزی آن حدود $133 برای هر سهم است. این برآورد در مقایسه با قیمت پایانی Nasdaq در 16 نوامبر 2026، یعنی $137.36 قرار میگیرد. مدل فرض میکند درآمد سال 2027 حدود $140B باشد که $26B آن از بخش اتصال با محوریت Starlink حاصل میشود و در پایان سال نیز وجه نقد خالص یا بدهی خالص قابلتوجهی وجود نداشته باشد. نتیجه ضعیفتر در عملیات و تأمین مالی به $59–$73 اشاره دارد؛ نتیجه قویتر نیز از $195–$233 پشتیبانی میکند.
Starlink منبع درآمدی ارزشمندی است، اما بعید است رشد آن بهتنهایی قیمت سهام را بسیار بالاتر توجیه کند. SpaceX هزینه زیادی برای زیرساخت هوش مصنوعی میپردازد و قیمت سهام از پیش پیشرفت قابلتوجهی را در تبدیل این هزینهها به درآمد لحاظ کرده است. پرسش این است که پس از پرداخت مشتریان، جایگزینی سختافزار و راهاندازی ظرفیت بعدی، چه میزان از این درآمد به وجه نقد تبدیل میشود. تفاوت میان سهامی به قیمت $133 و سهامی به قیمت $200 از همینجا آغاز میشود.
نکات کلیدی
- سناریوی پایه: $118–$148 تا پایان سال 2027. نقطه میانی $133، پیش از هزینههای معاملاتی، حدود %3 پایینتر از قیمت پایانی Nasdaq در 16 نوامبر است.
- Starlink میتواند بخشی از هزینه توسعه هوش مصنوعی را تعدیل کند. در Q3 2026، بخش اتصال پس از کسر مخارج سرمایهای خودش، بهعنوان یک معیار تقریبی، حدود $1.96B EBITDA تعدیلشده ایجاد کرد. بخش Super Intelligence با محوریت هوش مصنوعی نیز در همان فصل $16.44B مخارج سرمایهای داشت.
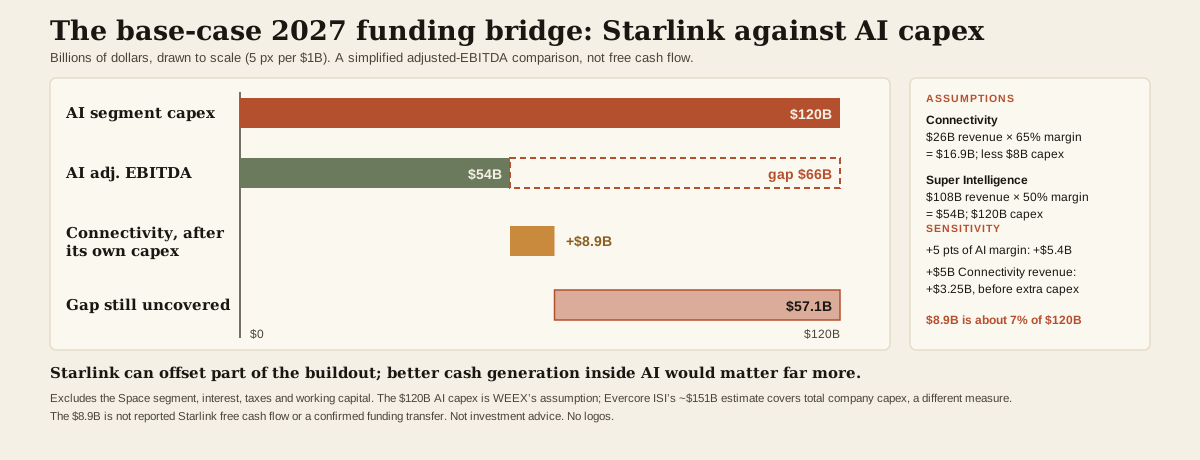
- مدل پایه، سهم حاصل از Starlink را در 2027 حدود $8.9B در نظر میگیرد؛ در برابر $120B مخارج سرمایهای فرضی بخش هوش مصنوعی. این مبلغ تقریباً %7 از مخارج ناخالص سرمایهای هوش مصنوعی است، پیش از محاسبه درآمد خود این بخش.
- برای رسیدن قیمت سهام به $200، رشد تعداد مشترکان کافی نیست. با تعداد سهام پایه و ضریب درآمد 15×، در صورتی که وجه نقد خالص پایان سال صفر باشد، درآمد 2027 باید حدود $189B باشد.
وضعیت سهام SpaceX (SPCX) در آستانه 2027
بر اساس سوابق قیمت سهام در Nasdaq، سهام SpaceX در 16 نوامبر 2026 با قیمت $137.36 بسته شد. این قیمت حدود %1.7 بالاتر از قیمت عرضه اولیه $135 و %8.4 پایینتر از نخستین معامله آن در قیمت $150 بود؛ رقمی که Nasdaq در روز عرضه در ماه ژوئن گزارش کرد. هیچیک از قیمتهای عرضه اولیه، کف قیمت سهام را تعیین نمیکند. این ارقام برای ارجاع تاریخی مفیدند؛ اما نقطه شروع مهمتر برای پیشبینی، چیزی است که قیمت فعلی سهام درباره کسبوکار نشان میدهد.
در گزارش Form 10-Q سهماهه سپتامبر اعلام شد که تا 15 اکتبر، حدود 13.58B سهم کلاس A و کلاس B در گردش بوده است. با اعمال قیمت ثبتشده کلاس A بر مجموع این تعداد سهام، ارزش تقریبی سهام عادی در قیمت پایانی 16 نوامبر به $1.87T میرسد. این فقط برآوردی برای ارزش بازار است که از تاریخ ثبت تعداد سهام در آخرین گزارش استفاده میکند. این رقم با ارزش سهام قابلمعامله عمومی، یعنی سهام شناور، و نیز با تعداد سهام کاملاً رقیقشده که انتشار احتمالی سهام در آینده را در بر میگیرد، متفاوت است.
مقایسه با عرضه اولیه ژوئن میتواند تغییر خود کسبوکار را نیز پنهان کند. گزارش Q3 پس از نهاییشدن خرید، Cursor را در بخش Super Intelligence قرار میدهد. این موضوع برای پیشبینی قیمت سهام در 2027 اهمیت دارد: اکنون منابع درآمدی هوش مصنوعی SpaceX بیشتر شده و این معامله بر نحوه ارزیابی انتشار سهام و ارزش هر سهم نیز اثر میگذارد. رشد ارزش عملیاتی شرکت بهطور یکبهیک به رشد ارزش هر سهم تبدیل نمیشود.
آنچه تازهترین گزارشهای مالی SpaceX درباره Starlink و هزینههای هوش مصنوعی میگویند
گزارش درآمد Q3 2026 نشان میدهد که نمیتوان این مجموعه را فقط بهعنوان یک شرکت اینترنت ماهوارهای مدلسازی کرد. SpaceX حدود $14.58B درآمد فصلی گزارش کرد که %161 نسبت به سال قبل افزایش داشت، و درآمد عملیاتی آن $2.79B بود. بخش Super Intelligence یا SI، کمی بیش از نیمی از درآمد و حدود %84 از مخارج سرمایهای گزارششده گروه را در آن فصل به خود اختصاص داد. بخش اتصال که چیزی بیش از اشتراکهای مصرفکننده Starlink را شامل میشود، بیشترین سود عملیاتی را در میان بخشها ایجاد کرد.
| Q3 2026، میلیارد دلار | فضا | اتصال | هوش برتر | گروه |
|---|---|---|---|---|
| درآمد | $1.77 | $5.25 | $7.56 | $14.58 |
| درآمد عملیاتی | تقریباً سربهسر | $2.37 | $0.43 | $2.79 |
| EBITDA تعدیلشده | $0.36 | $3.50 | $4.95 | $8.81 |
| مخارج سرمایهای | $1.61 | $1.54 | $16.44 | $19.59 |
این تفکیک روشن میکند کدام کسبوکار درآمد ایجاد میکرد و کدام بیشترین سرمایهگذاری را جذب میکرد. حاشیه سود عملیاتی بخش اتصال در این فصل حدود %45 بود. رقم EBITDA تعدیلشده SI بسیار بیشتر از درآمد عملیاتی آن بود که تا حدی به استهلاک و پاداش سهامی مرتبط با تملک مربوط میشود. برای کسبوکار زیرساختی، این تفاوتها اهمیت دارند. استهلاک تجهیزات در فصلی که ثبت میشود غیرنقدی است، اما هزینه خرید تجهیزات پرداخت شده و ممکن است در نهایت نیاز به جایگزینی داشته باشند.
صورت جریان نقدی تلفیقی، معیار جداگانهای برای سنجش ارائه میکند. در 9 ماه نخست 2026، SpaceX جریان نقدی عملیاتی $13.1B و خرید املاک، ماشینآلات و تجهیزات به مبلغ $48.07B را گزارش کرد. با کسر رقم دوم، معیاری ساده از جریان نقدی منفی به میزان $34.97B به دست میآید؛ پیش از در نظر گرفتن موارد جداگانهای مانند تخفیفهای محصول و بهره سرمایهایشده. اینجا آن را بهعنوان جریان نقد آزاد رسمی شرکت معرفی نمیکنیم. هدف، نشاندادن فاصله میان وجه نقد ایجادشده از عملیات و وجه نقد صرفشده برای داراییهای فیزیکی است. شرکت همچنین از پرداختهای پیشاپیش مشتریان، منفعتی در سرمایه در گردش ثبت کرده است؛ موضوعی که خوانندگان باید پیش از تلقی جریان نقدی عملیاتی گزارششده بهعنوان یک نرخ پایدار، در نظر بگیرند.
قیمت --
Starlink تا چه اندازه میتواند هزینه توسعه هوش مصنوعی را تأمین کند؟
در Q3 2026، بخش اتصال حدود $3.5B EBITDA تعدیلشده ایجاد کرد و $1.54B برای پروژههای سرمایهای خود هزینه کرد. با کسر یکی از دیگری، رقم $1.96B باقی میماند. این رقم، سهم بالقوه پس از سرمایهگذاری بخش در سختافزار و زیرساخت خودش را نشان میدهد؛ پیش از مواردی مانند مالیات، سرمایه در گردش، بهره و دیگر تعدیلات نقدی. SpaceX این رقم را بهعنوان جریان نقد آزاد مستقل Starlink گزارش نمیکند.
بر این اساس، سهم فصلی بخش اتصال حدود %12 از $16.44B مخارج ناخالص سرمایهای SI بود. مقایسه دوم، زمینه بیشتری برای درک بار ترکیبی دو بخش فراهم میکند. EBITDA تعدیلشده SI به میزان $4.95B، شکاف تقریبی آن با مخارج سرمایهای را به $11.49B کاهش میدهد. اگر کل معیار تقریبی $1.96B بخش اتصال را در برابر این شکاف قرار دهیم، همچنان حدود $9.54B پوششدادهنشده باقی میماند. این مقایسهای میان مقیاس بخشهاست و نشان نمیدهد که SpaceX درآمد Starlink را برای پروژه مشخصی در حوزه هوش مصنوعی کنار گذاشته است.
چرا افزایش مشترکان لزوماً به معنای وجه نقد بیشتر برای هوش مصنوعی نیست
SpaceX در پایان 09/2026، 13.6M مشترک مصرفکننده Starlink را گزارش کرد. گزارش، از رشد %88.9 تعداد مشترکان مصرفکننده نسبت به سال قبل و کاهش %16.9 متوسط درآمد بهازای هر کاربر مصرفکننده یا ARPU خبر میدهد. این دو روند میتوانند همزمان رخ دهند: Starlink ممکن است با ورود به بازارهای جدید یا فروش طرحهای ارزانتر به خانوارهای بیشتری دسترسی پیدا کند، درحالیکه مشتری متوسط هزینه کمتری میپردازد. تعداد مشترکان وقتی در کنار قیمتگذاری، هزینه تجهیزات و سرمایه موردنیاز برای حفظ کیفیت خدمات بررسی شود، مفیدتر خواهد بود.
خدمات سازمانی و دولتی نیز منبع دیگری برای رشد هستند. طبق گزارش، افزایش درآمد فصلی بخش اتصال به دو بخش تقسیم شد: حدود $1.14B از مشترکان مصرفکننده و $1.02B از کسبوکارهای سازمانی و دولتی. این ترکیب برای پیشبینی اهمیت دارد. خطوط هوایی و دیگر مشتریان تجاری میتوانند بدون افزایش قیمت طرحهای خانوار، درآمد بخش را بالا ببرند. اما اتصال مشتریان بیشتر ممکن است به پایانهها، لینکها و ظرفیت بیشتر در منظومه ماهوارهای نیاز داشته باشد. مدل، هر دو سوی معادله را برای بخش اتصال با محوریت Starlink در نظر میگیرد: درآمد آن رشد میکند و برای ارائه خدمات نیز به هزینهکرد ادامه میدهد.
پل تأمین مالی 2027
سناریوی پایه ما درآمد $26B برای بخش اتصال، حاشیه EBITDA تعدیلشده %65 و مخارج سرمایهای $8B برای این بخش را فرض میکند. این حاشیه به نتیجه Q3، یعنی حدود %67، نزدیک است و احتمال ترکیب نامطلوبتر درآمد در طول یک سال کامل را نیز در نظر میگیرد. بر اساس این فرضها، بخش اتصال $16.9B EBITDA تعدیلشده ایجاد میکند و پس از مخارج سرمایهای بخش، بر مبنای سادهشده مشابه، سهمی به میزان $8.9B باقی میگذارد.
برای SI، سناریوی پایه درآمد $108B، حاشیه EBITDA تعدیلشده %50 و مخارج سرمایهای $120B را فرض میکند. این فرضها $54B EBITDA تعدیلشده در برابر $120B مخارج ایجاد میکنند و پیش از احتساب سهم بخش اتصال، شکافی به میزان $66B باقی میگذارند. پس از منظورکردن معیار تقریبی $8.9B، این شکاف حدود $57.1B میشود. فرض مربوط به مخارج سرمایهای هوش مصنوعی متعلق به ماست. برای مقایسه، Reuters برآورد Evercore ISI را گزارش کرد که کل هزینه سرمایهای شرکت در 2027 را حدود $151B میداند؛ معیاری متفاوت از هزینهکرد SI که در اینجا استفاده شده است.
این ارقام به پیشبینی جریان نقد آزاد تلفیقی نمیرسند: محاسبه، اقتصاد بخش فضا، بهره، مالیات، سرمایه در گردش و دیگر اقلام نقدی را کنار میگذارد. هدف، پاسخدادن به پرسش محدودتر مطرحشده در عنوان است. Starlink میتواند بخشی از هزینه توسعه را جبران کند، اما بهبود بیشتر در تولید وجه نقد خودِ بخش هوش مصنوعی، اثر بسیار بزرگتری خواهد داشت. برای نمونه، افزایش پنجواحددرصدی حاشیه EBITDA تعدیلشده SI روی درآمد $108B، $5.4B به سهم این بخش اضافه میکند. در مقایسه، افزایش $5B درآمد بخش اتصال با حاشیه %65، پیش از هرگونه مخارج سرمایهای اضافی، $3.25B به آن میافزاید.
پیشبینی قیمت سهام SpaceX (SPCX): سناریوهای نزولی، پایه و صعودی
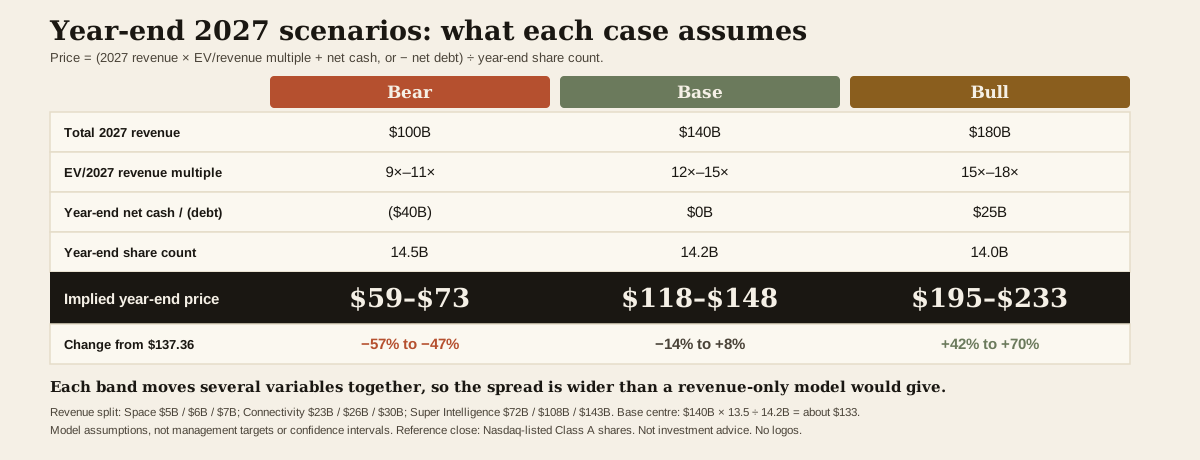
این مدل، کل کسبوکار عملیاتی را با استفاده از ارزش بنگاه نسبت به درآمد 2027 ارزشگذاری میکند، سپس وجه نقد خالص یا بدهی خالص را تعدیل کرده و رقم را بر تعداد سهام برآوردی پایان سال تقسیم میکند. درآمد نقطه شروع است، زیرا درآمدهای نزدیکمدت و جریان نقد آزاد ممکن است با زمانبندی استقرار، استهلاک و تأمین مالی بهشدت نوسان کنند. ایراد این روش آن است که ضریب درآمد، سودآوری را مستقیماً اندازهگیری نمیکند. برای لحاظکردن این موضوع، سناریوها بر اساس حفظ مشتری، تبدیل درآمد به وجه نقد و ریسک مالی، ضرایب متفاوتی در نظر میگیرند.
قیمت ضمنی هر سهم = (درآمد 2027 × ضریب EV/درآمد + وجه نقد خالص پایان سال، یا − بدهی خالص) ÷ تعداد سهام پایان سال.
| فرض ورودی مدل 2027 | سناریوی نزولی | سناریوی پایه | سناریوی صعودی |
|---|---|---|---|
| درآمد بخش فضا | $5B | $6B | $7B |
| درآمد بخش اتصال | $23B | $26B | $30B |
| درآمد بخش هوش برتر | $72B | $108B | $143B |
| کل درآمد | $100B | $140B | $180B |
| ضریب EV/درآمد 2027 | 9×–11× | 12×–15× | 15×–18× |
| فرض وجه نقد خالص/(بدهی) پایان سال | ($40B) | $0 | $25B |
| فرض تعداد سهام در پایان سال | 14.5B | 14.2B | 14B |
| قیمت ضمنی سهام در پایان سال | $59–$73 | $118–$148 | $195–$233 |
| تغییر تقریبی نسبت به $137.36 | −%57 تا −%47 | −%14 تا +%8 | +%42 تا +%70 |
این ارقام فرضهای مدل هستند، نه اهداف مدیریت یا بازههای اطمینان آماری. در هر بازه چند متغیر همزمان تغییر میکنند: کسبوکار ضعیفتر ممکن است ضریب پایینتری داشته باشد و به تأمین مالی بیشتری نیاز پیدا کند؛ کسبوکار قویتر نیز میتواند با رقیقشدن کمتر، ارزشگذاری بالاتری را پشتیبانی کند. به همین دلیل، دامنه بازه از مدلی که فقط درآمد را تغییر میدهد گستردهتر است.
سناریوی نزولی: $59–$73 در صورت عقبماندن رشد هوش مصنوعی از انتظار
در سناریوی نزولی، درآمد 2027 به $100B میرسد؛ زیرا تقاضای مشتری، زمانبندی راهاندازی یا تأخیر در استقرار، مانع رشد SI میشود. برای درک میزان عقبماندگی، مدیریت در تماس اعلام درآمد ماه اکتبر، راهنمای درآمد Q1 2027 را $33–$37 billion اعلام کرد. اگر درآمد Q1 به نقطه میانی $35B برسد، درآمد سالانه $100B به این معناست که برای سه فصل باقیمانده فقط $65B یا حدود $22B در هر فصل باقی میماند. این سناریو، عقبماندگی قابلتوجه از رشد برنامهریزیشده، افت شدید پس از Q1 قدرتمند یا ترکیبی از این دو را فرض میکند. این یک سناریوی تنش است.
تمرکز مشتریان، دلیل مشخصی برای حفظ این سناریوی تنش است. گزارش Form 10-Q نشان داد که مشتریای نامشخص %34.5 از درآمد تلفیقی Q3 را به خود اختصاص داده است. همچنین در گزارش آمده که قراردادهای خدمات ابری معمولاً با اعلام قبلی 90روزه از سوی هر یک از طرفین قابل فسخ هستند. این توضیح کلی، شرایط دقیق قرارداد مشتری نامشخص را مشخص نمیکند؛ اما نشان میدهد چرا سرمایهگذاران باید به حفظ مشتریان و میزان استفاده از ظرفیت توجه کنند و فرض نگیرند که تمام ظرفیت اعلامشده به جریان نقدی بلندمدت تبدیل میشود.
سناریوی پایه: $118–$148 با رشد درآمد و عقبماندن تبدیل آن به وجه نقد
سناریوی پایه با درآمد $140B با میانگین $35B در هر فصل طی 2027 سازگار است؛ رقمی برابر با نقطه میانی راهنمای Q1 مدیریت. این فرض عملاً میگوید افزایش اولیه تا حد زیادی در طول سال حفظ میشود، اما همان افزایش سریع در هر فصل تکرار نمیشود. با ضریب میانی 13.5×، محاسبه به این صورت است: $140B × 13.5 ÷ 14.2B سهم = حدود $133.10.
در 30 سپتامبر، SpaceX حدود $89.9B وجه نقد و معادلهای نقدی، بهعلاوه اوراق بهادار کوتاهمدت قابلمعامله، در برابر حدود $38.8B بدهی و اجارههای تأمین مالی به ارزش دفتری گزارش کرد. این ارقام، پیش از سایر اقلام، مقایسه سادهای از وجه نقد خالص ترازنامهشده به میزان $51B به دست میدهند. فرض وجه نقد خالص صفر در پایان 2027 در مدل پایه، فرضی رو به آینده است و مصرف وجه نقد هنگام ساخت ظرفیت را لحاظ میکند. پیشبینی همچنین برای پایان سال 14.2B سهم را در نظر میگیرد؛ رقمی بیشتر از تعداد گزارششده در اکتبر، تا رقیقشدن احتمالی لحاظ شود. این یک فرض مدلسازی است و به معنای اعلام انتشار سهام نیست.
سناریوی صعودی: $195–$233 در صورت تبدیل ظرفیت هوش مصنوعی به درآمد تکرارپذیر
سناریوی صعودی به درآمد سالانه $180B میرسد که $143B آن از SI حاصل میشود. با نقطه میانی راهنمای Q1، یعنی $35B، باید $145B در سه فصل باقیمانده ایجاد شود؛ معادل حدود $48B در هر فصل. این هدف کاملاً ملموس و دشوار است. تحقق آن مستلزم راهاندازی ظرفیت جدید و درآمدزایی از آن، تمدید یا گسترش حجم کار مشتریان و حفظ حاشیه سود همزمان با توسعه استقرار خواهد بود. عملکرد قوی Starlink کمک میکند، اما حرکت از سناریوی پایه به صعودی در درجه اول به درآمد هوش مصنوعی و تبدیل آن به وجه نقد بستگی دارد.
برای رسیدن سهام SpaceX (SPCX) به $200 چه شرایطی لازم است؟
با قیمت هر سهم $200 و تعداد سهام 14.2B در سناریوی پایه، ارزش ضمنی سهام $2.84T خواهد بود. در صورت صفر بودن وجه نقد خالص، ارزش بنگاه ضمنی در این مقایسه ساده نیز همین رقم است. برای رسیدن به این قیمت، با ضریب 15× به درآمد 2027 حدود $189B نیاز است؛ یا اگر درآمد همان $140B سناریوی پایه باشد، ضریب درآمد باید حدود 20.3× باشد.
این موضوع، فرضیه $200 را با دو آزمون متفاوت روبهرو میکند. یکی عملیاتی است: SpaceX درآمدی بهمراتب بیشتر از سناریوی پایه ایجاد کند و سهم کافی از منافع اقتصادی آن را حفظ کند تا ضریب ممتاز توجیهپذیر باشد. دیگری تصمیمی درباره ارزشگذاری است: سرمایهگذاران بهدلیل انتظار رشد قوی و بهبود جریان نقدی پس از 2027، ضریب بسیار بالاتری را بپذیرند. افزایش قیمت سهام بهتنهایی مشخص نمیکند بازار بر کدام توضیح تکیه دارد؛ ارقام بعدی درآمد، مخارج سرمایهای و تأمین مالی این را روشن میکنند.
همین محاسبه توضیح میدهد چرا قیمت فعلی، در مقایسه با چیزی که تیترهای فضا یا هوش مصنوعی القا میکنند، فضای رشد کمتری باقی میگذارد. در قیمت $137.36، تعداد سهام سناریوی پایه و وجه نقد خالص صفر، رسیدن به حدود 13.9× فرض درآمد $140B مدل را ضروری میکند. اگر درآمد به $140B برسد، اما سرمایهگذاران آن را با ضریب 10× ارزشگذاری کنند، مدل قیمت حدود $99 برای هر سهم را به دست میدهد. پیشبینی درآمد میتواند درست باشد، اما پیشبینی قیمت سهام همچنان محقق نشود؛ چون بازار برای آن فروشها ارزش متفاوتی قائل است.
شاخصهای 2027 که میتوانند پیشبینی را تغییر دهند
نخستین آزمون این است که آیا درآمد گزارششده Q1، راهنمای $33–$37 billion را تأیید میکند و آیا SI پس از آن افزایش پایداری ایجاد میکند. کیفیت این رقم اهمیت دارد: افزایش فروش به طیف گستردهتری از مشتریان، نسبت به همان میزان درآمد از یک حساب بزرگ، پشتوانه قویتری خواهد بود. بررسی کنید که آیا ظرفیت برق و محاسباتی قابلاستفاده و قراردادی میشود یا نه. زیرساختی که نصب شده اما هنوز درآمدزا نیست، همچنان نشاندهنده سرمایهای است که در کسبوکار حبس شده است.
دومین آزمون، فاصله میان جریان نقدی عملیاتی و مخارج سرمایهگذاری است. اگر جریان نقدی عملیاتی بهتر شود اما مخارج سرمایهای سریعتر افزایش یابد، SpaceX ممکن است همچنان به تأمین مالی خارجی قابلتوجهی نیاز داشته باشد. اگر تبدیل درآمد به وجه نقد تقویت شود و مخارج به درآمد بیشتر بهازای هر دلار سرمایهگذاریشده منجر شوند، دفاع از بازه قیمت بالاتر آسانتر خواهد شد. وجه نقد خالص فصلی و تعداد سهام در گردش، معیارهای متقابل مفیدی هستند. با ارزش بنگاه سناریوی پایه به میزان $1.89T، افزایش تعداد سهام از 14.2B به 14.7B، بدون تغییر جبرانی در وجه نقد خالص یا ارزش عملیاتی، قیمت ضمنی را از حدود $133 به $129 میرساند.
در نهایت، توجه کنید نقاط عطف Starship چه چیزی را میتوانند اثبات کنند. پروازی موفق میتواند عدمقطعیت فنی را کاهش دهد و از فرض کاهش هزینه هر واحد ظرفیت ماهوارهای پشتیبانی کند. بازده مالی به تکرارپذیری روند پرتاب، هزینه بازسازی و میزان ظرفیت قابلاستفادهای بستگی دارد که SpaceX میتواند بفروشد. پیشبینی پایه، برای ادغام احتمالی آینده با Tesla یا تبدیلشدن Starlink به شرکتی مستقل و پذیرفتهشده در بورس، ارزش اضافهای در نظر نمیگیرد. هر یک از این موارد به تحلیلی جداگانه بر پایه شرایط تأییدشده نیاز دارد.
معامله با دسترسی به سهام SpaceX در WEEX
این پیشبینی، سهام کلاس A شرکت SpaceX پذیرفتهشده در Nasdaq را مبنا قرار میدهد. کاربران واجد شرایط میتوانند برای گرفتن موقعیت خرید یا فروش بدون مالکیت سهام پذیرفتهشده در بورس، قرارداد پرپچوال SPCX/USDT در WEEX Futures را بررسی کنند. پیش از ثبت سفارش، قیمت لحظهای قرارداد را با قیمت بازار نقدی مقایسه و سپس تنظیمات مارجین، شرایط تأمین مالی و لیکوییدشدن را بررسی کنید. اختلاف قیمتها حتی در صورت درستبودن فرضیه بلندمدت درباره سهام نیز میتواند بر نتیجه معاملات اثر بگذارد.
WEEX همچنین SPCXON/USDT را در بازار اسپات فهرست کرده است؛ محصول توکنیزهشده جداگانهای از Ondo. پیش از استفاده از آن، شرایط محصول، دسترسپذیری و دفتر سفارش را بررسی کنید. قیمت قرارداد پرپچوال یا محصول توکنیزهشده نباید جایگزین قیمت سهام در Nasdaq در این پیشبینی شود.
دیدگاه تحریریه WEEX
در قیمت $137.36، سهام SpaceX هماکنون درون بازه پایه $118–$148 ما معامله میشود. برای بالابردن این بازه، به شواهدی فراتر از یک دوره دیگر رشد سریع مشترکان نیاز داریم. Starlink تأمین مالی توسعه هوش مصنوعی را آسانتر میکند، اما پرسش بزرگتر در ارزشگذاری این است که آیا کسبوکار هوش مصنوعی میتواند در دوره گسترش خود، سهم بیشتری از فروش را به وجه نقد تبدیل کند یا نه.
شواهدی که پیشبینی را بهسمت $200 سوق میدهند، ترکیبی از درآمد SI بالاتر از سناریوی پایه، وابستگی کمتر به یک مشتری و کاهش فاصله میان جریان نقدی عملیاتی گروه و مخارج سرمایهای است. تا زمانی که این نشانهها همزمان ظاهر نشوند، قیمت فعلی سهام از پیش بخش قابلتوجهی از رشدی را که سرمایهگذاران انتظارش را دارند در خود منعکس کرده است.
پرسشهای متداول
1. پیشبینی قیمت سهام SpaceX (SPCX) برای 2027 چیست؟
پیشبینی پایان سال 2027 در سناریوی پایه $118–$148 است و برآورد مرکزی آن نزدیک به $133 قرار دارد. این پیشبینی درآمد 2027 به میزان $140B، ضریب EV/درآمد 12×–15×، نبود وجه نقد خالص یا بدهی خالص قابلتوجه در پایان سال و حدود 14.2B سهم را فرض میکند.
2. آیا سهام SpaceX (SPCX) در 2027 میتواند به $200 برسد؟
بله، در صورت تحقق فرضهای قویتر این مدل. با 14.2B سهم و وجه نقد خالص صفر، قیمت $200 به حدود $189B درآمد سالانه با ضریب 15× نیاز دارد؛ یا اگر درآمد $140B باشد، ضریب باید حدود 20.3× باشد.
3. آیا Starlink میتواند هزینههای هوش مصنوعی SpaceX را تأمین کند؟
میتواند بخشی از آن را جبران کند. سناریوی پایه ما، پس از مخارج سرمایهای خود بخش اتصال و بر مبنای EBITDA تعدیلشده، سهمی به میزان $8.9B را برآورد میکند؛ در مقایسه با مخارج سرمایهای مدلشده SI به میزان $120B. رقم $8.9B، جریان نقد آزاد گزارششده Starlink یا انتقال مالی داخلی تأییدشده نیست.
4. آیا قیمت عرضه اولیه $135 کف قیمت سهام SpaceX (SPCX) است؟
خیر. رقم $135 قیمت عرضه اولیه بود. با تغییر انتظارات درباره درآمد، جریان نقدی، رقیقشدن سهام و ضریب ارزشگذاری، سرمایهگذاران میتوانند سهام را بالاتر یا پایینتر از این قیمت معامله کنند.
5. آیا این پیشبینی درباره معاملات آتی SPCX یا محصولات توکنیزهشده SpaceX هم صدق میکند؟
اهداف این پیشبینی به سهام SpaceX پذیرفتهشده در Nasdaq مربوط میشود. قراردادهای آتی و محصولات توکنیزهشده ممکن است همان شرکت پایه را دنبال کنند، اما با قیمتهای متفاوت معامله شوند. مشخصات قرارداد، ساعات معاملاتی، تأمین مالی، نقدینگی و شرایط محصول همگی میتوانند بر نتیجه اثر بگذارند.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

پل گونکا و خزانه sBOLD در حملات ۴.۴۸ میلیون دلاری آسیب دیدند
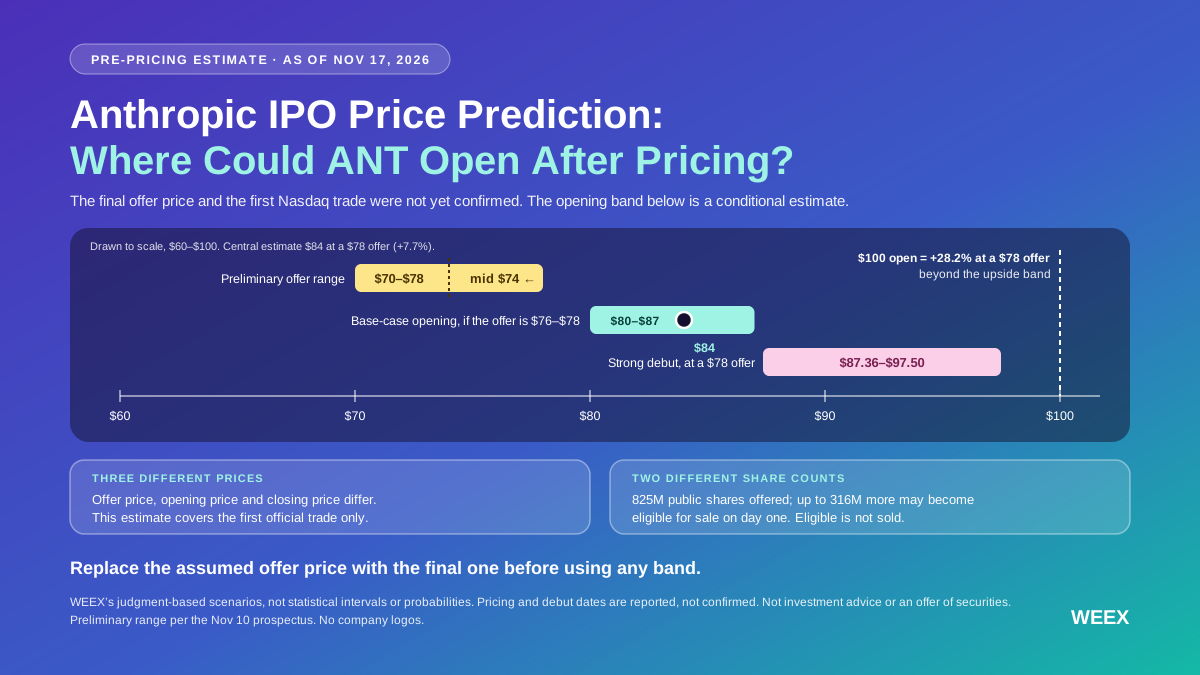
پیشبینی قیمت عرضه اولیه آنتروپیک: سهام ANT پس از قیمتگذاری با چه قیمتی باز میشود؟
پیشبینی قیمت عرضه اولیه آنتروپیک: محدوده پایه بازگشایی ANT در $80 تا $87، تأثیر قیمت نهایی عرضه بر آن و عواملی را ببینید که ممکن است قیمت سهام را به بالای $90 برسانند.

ارزش ۱۰۰۰ دلار در هر یک از این ۳ سهام فضایی تا سال ۲۰۳۰ چه خواهد بود؟

در Aave پیشنهاد محدود کردن استفاده از تعدادی از داراییهای رمزنگاری به عنوان وثیقه به مبلغ 1.33 میلیارد دلار

صدمین پرتاب Rocket Lab: پس از گزارش درآمد سهماهه سوم، این رویداد برای RKLB چه معنایی دارد؟
صدمین پرتاب Rocket Lab با نام «خدای کوهستان برمیخیزد» برای iQPS زودتر از 14/11/2026 برنامهریزی نشده است. این پرتاب پس از گزارش درآمد سهماهه سوم و جهش چشمگیر RKLB انجام میشود، اما تأیید نشده که علت این جهش باشد.

گزارش صبحگاهی وال استریت: بازار با قیمت نفت و هوش مصنوعی به شدت افزایش یافت، انویدیا به تنهایی کاهش یافت، مراکز داده به کانون نظارت سیاسی تبدیل شدند، CPI با عدم وجود دادههای سالانه دچار تغییر شد
مشخصات جدید تسلا رودستر برای سهام تسلا (TSLA) چه معنایی دارد؟
مشخصات جدید تسلا رودستر، مبالغ پیشپرداخت رزرو و برنامه آغاز تولید در 2028 را بررسی کنید؛ همچنین ببینید رونمایی از این خودرو چه معنایی میتواند برای سهام تسلا و سودهای آینده داشته باشد.
سهام TSLA پس از رونمایی رودستر رشد کرد: پیش از گزارش درآمدی تسلا در 21/10 چه نکاتی اهمیت دارند؟
سهام TSLA در معاملات پیشگشایش 16/10 پس از نمایش رودستر نسل دوم تسلا حدود %4.6 رشد کرد؛ اما تحلیلگران میگویند این خودرو در کوتاهمدت درآمد چندانی به همراه ندارد و صحبتها درباره ادغام SpaceX نیز در رشد پیشگشایش نقش داشته است. گزارش درآمدی تسلا در 21/10 آزمون اصلی بعدی خواهد بود.

گزارش صبحگاهی وال استریت: بازگشت تورم در آمریکا، گسترش ریسک اعتباری AI، کاهش مداوم سهام نیمه هادی

Meta و Sierra پروتکل هوش مصنوعی شخصی را راهاندازی کردند، Stripe و والمارت شرکت کردند

سهام FICO بدترین روز تاریخ خود را تجربه کرد: چرا توییت یک نهاد ناظر، انحصار %70 وام مسکن را یکشبه پایان داد
سهام FICO پس از آنکه یک نهاد فدرال ناظر بر حوزه مسکن برای قرار دادن VantageScore در جایگاهی برابر با FICO در اعطای وام مسکن اقدام کرد، در جریان معاملات 29/09 تا %29 سقوط کرد. این بدترین روز معاملاتی در تاریخ شرکت بود و تغییر همانروز Rocket Mortgage به VantageScore، تهدید را از وضعیتی نظری به خطری فوری تبدیل کرد.

درخواست 6 میلیون BAL از یک فورک بالانسر میتواند ارزش بازخرید دارندگان را کاهش دهد

در آستانه عرضه اولیه سهام اسپیسایکس (IPO)، افراد داخلی راکت لب (RKLB) سهامی به ارزش بیشتر از $18.41M را نقد کردند
Aster دور 7 رویداد Rocket Launch را آغاز میکند؛ عرضه کوین جدید SPACE امشب در معاملات اسپات و قرارداد پرپچوال

وقتی ETF اتریوم پرداخت سود را آغاز میکند، آیا این نقطه عطفی ساختاری است؟
راهاندازی Rocket Launch توسط Aster برای پشتیبانی نقدینگی از پروژههای نوپا؛ نخستین پروژه، اوراکل APRO (AT)

آنتروپیک در نزدک عرضه شد و بیتکوین به کف هفتگی رسید | گزارش روزانه بازار WEEX (20 نوامبر 2026)
در پایان 19 نوامبر، هر سه شاخص اصلی بیش از %2 افت کردند. نوسان در بخشهای مرتبط با هوش مصنوعی افزایش یافت. بیتکوین برای مدتی به زیر کف هفتگی خود رفت و سپس بازیابی شد. آنتروپیک در نزدک عرضه شد. فلزات گرانبها تحت فشار قرار گرفتند.

عرضه اولیه تاریخی ANT هم نتوانست سهام هوش مصنوعی را نجات دهد؛ BTC به زیر $62K سقوط کرد | مرور هفتگی WEEX (16/11/2026-11.20)
مرور هفتگی WEEX بر ریسک حاکمیت هوش مصنوعی، گزارش درآمدی NVDA، صورتجلسه انقباضی FOMC، عرضه اولیه تاریخی Anthropic و محدوده حمایتی کلیدی بیتکوین (BTC) تمرکز دارد. هفته فقط به گزارشهای درآمدی محدود نبود؛ بازارها ریسک پیشتازی هوش مصنوعی را دوباره قیمتگذاری کردند و انتظارات نرخ بهره بالاتر، جذب نقدینگی عرضه اولیه و کاهش نقدینگی ارزهای دیجیتال را در نظر گرفتند. گزارش درآمدی قدرتمند NVDA نتوانست احساسات بازار هوش مصنوعی را بهبود دهد، عرضه اولیه تاریخی ANT پس از جهش اولیه افت کرد و BTC پس از شکست به زیر محدوده $62,000، وارد آزمون حمایتی مهمی شد.
قیمت عرضه اولیه سهام آنتروپیک $83 است: چرا برآوردهای ارزش بازار آن $1.1T و $1.5T هستند؟
آنتروپیک قیمت عرضه اولیه سهام خود را $83 تعیین کرد. ببینید چرا ارزش سهام این شرکت $1.1T و $1.5T برآورد شد و چه میزان از عرضه عمومی $81.34B به شرکت رسید.
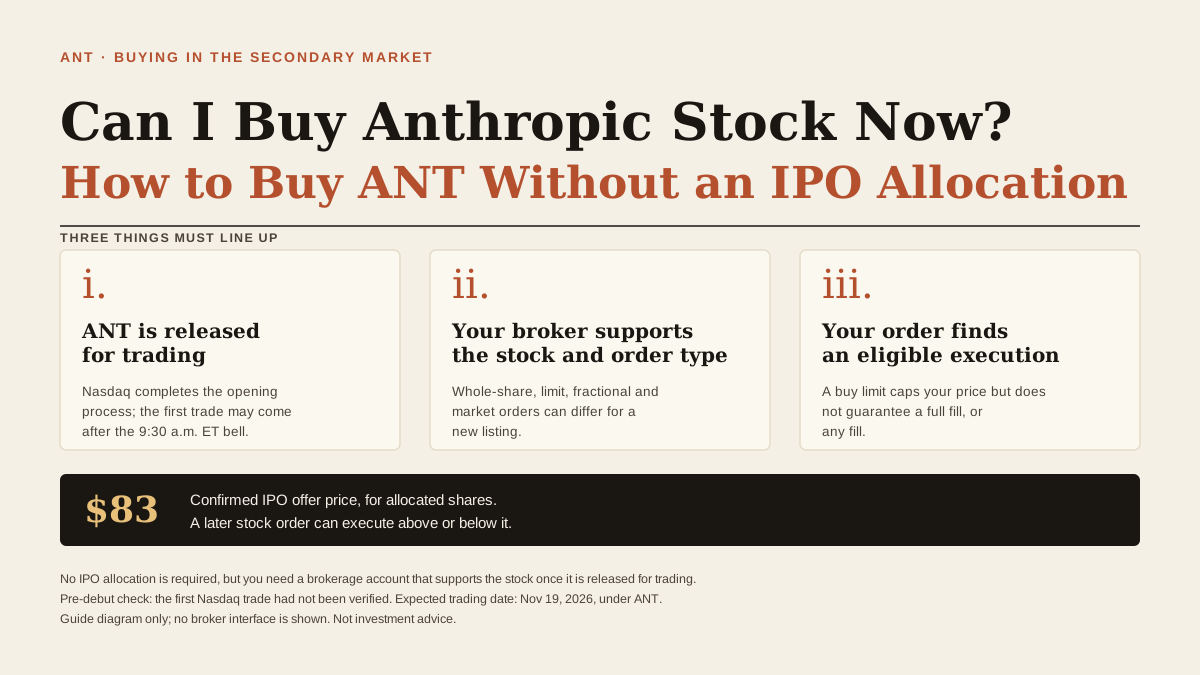
آیا اکنون میتوان سهام Anthropic را خرید؟ چگونه بدون تخصیص عرضه اولیه، ANT بخریم
آیا میتوان بدون تخصیص عرضه اولیه سهام Anthropic را خرید؟ ببینید سفارشهای ANT چه زمانی اجرا میشوند، $83 به چه معناست و با تخصیص صفر یا جزئی چه باید کرد.
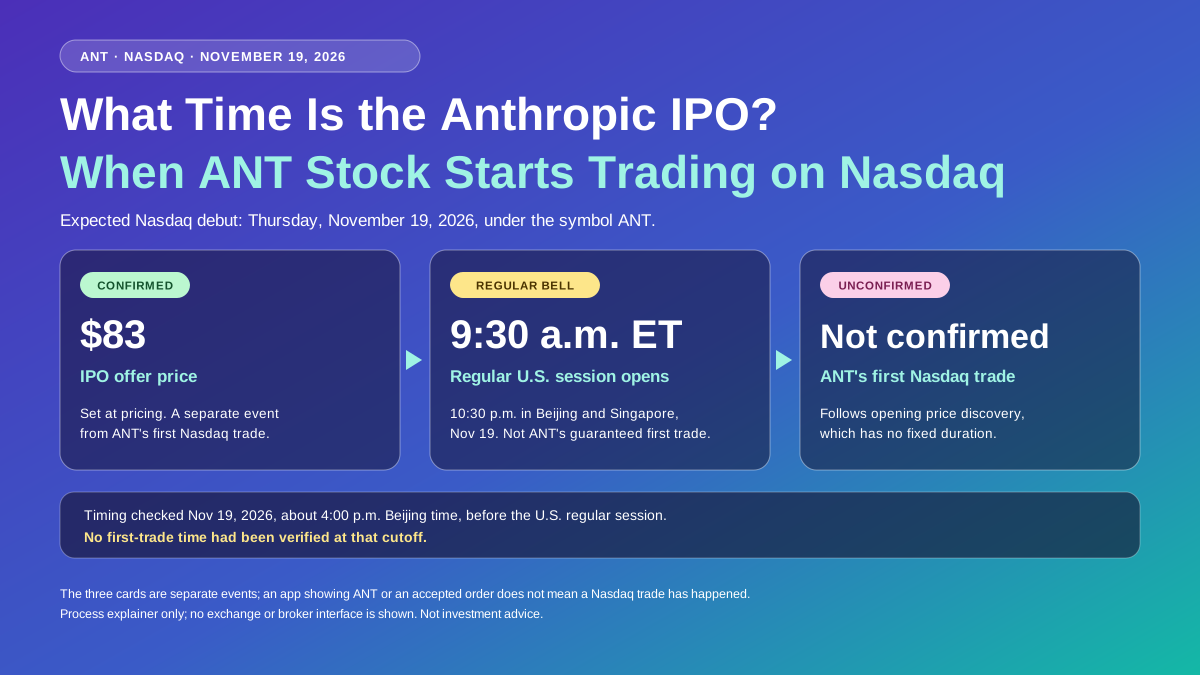
عرضه اولیه سهام انتروپیک چه ساعتی است؟ معاملات سهام ANT در نزدک از چه زمانی آغاز میشود
عرضه اولیه سهام انتروپیک چه ساعتی است؟ زمان آغاز معاملات ANT در نزدک در 19 نوامبر، ساعت بازگشایی بازارها در نقاط مختلف جهان، قیمت عرضه $83 و دلایل معلق ماندن سفارشها را بررسی کنید.

شاخصهای اصلی نوسانی؛ انتظار میرود Anthropic امروز عرضه شود | گزارش روزانه بازار WEEX (19 نوامبر 2026)
در پایان معاملات 18 نوامبر، سه شاخص اصلی عملکرد متفاوتی داشتند. سهام ماژولهای نوری و اتصالات پرسرعت بهطور گسترده رشد کرد، در حالی که NVIDIA نزدیک به %3 افت کرد. والر، مقام فدرال رزرو، گفت ممکن است افزایش یکباره ۵۰ واحد پایهای نرخ بهره در دسامبر بررسی شود؛ طلا و بیتکوین در کوتاهمدت کاهش یافتند. قیمت عرضه اولیه سهام Anthropic برابر با $83 تعیین شد. در 19 نوامبر، گزارش درآمد Intuit، Walmart، Alibaba و Pinduoduo را دنبال کنید.

گزارش درآمدی انویدیا فراتر از انتظار؛ بیتکوین در محدوده خود باقی ماند | خلاصه روزانه بازار WEEX (18 نوامبر 2026)
گزارش درآمدی انویدیا پس از پایان معاملات فراتر از انتظار بود و سهام هوش مصنوعی در معاملات پس از ساعات بازار بازگشتند. بیتکوین بین $62,000 و $64,000 حمایت پیدا کرد و زیانهای تحققیافته به سطوح نزدیک کفهای محلی رسید. NEAR و بخش هوش مصنوعی پیشتاز رشد بودند. در 18 نوامبر، صورتجلسه نشست FOMC و گزارشهای درآمدی Palo Alto Networks و Tencent Holdings را دنبال کنید.

شاخصهای اصلی با افت بسته شدند؛ گزارش درآمدی انویدیا در راه است | گزارش روزانه بازار WEEX (17 نوامبر 2026)
در پایان معاملات 16 نوامبر، هر سه شاخص اصلی با افت بسته شدند. فروش سهام فناوری ادامه یافت و بخش تراشهها بیشترین کاهش را ثبت کرد. ریزش بیتکوین در آخر هفته نشانههایی از شکار حد ضرر داشت؛ قیمت آن اکنون حدود $64,000 است. Backpack تأییدیه نظارتی دریافت کرد. در 17 نوامبر، دادههای فروش خردهفروشی اکتبر و گزارشهای درآمدی انویدیا، هوم دیپو، دیزنی و JD.com را دنبال کنید.

بیتکوین در آخر هفته تا $62,000 سقوط کرد؛ شایعه بازگشت مدیرعامل پیشین انویدیا | گزارش روزانه بازار WEEX (16 نوامبر 2026)
بازار ارزهای دیجیتال در پی نقدینگی پایین آخر هفته به افت ادامه داد و بیتکوین سطوح پایینتری را آزمود. بخش دیفای نخستین بخشی بود که بهبود یافت. شاخصهای سهام هفته گذشته عملکردی متفاوت داشتند و نوسان چشمگیری در بخش هوش مصنوعی دیده شد. انتظار میرود Anthropic این پنجشنبه عرضه اولیه شود. در 16 نوامبر، گزارش درآمد بایدو و Trip.com و همچنین دوره اجرای طرح فروش سهام مدیرعامل Coinbase را دنبال کنید.

گزارش درآمد NVDA، فروش خردهفروشی و صورتجلسه FOMC | پیشنمایش هفتگی نقاط داغ بازار WEEX (16/11/2026-11.20)
پیشنمایش هفتگی نقاط داغ بازار WEEX بر فروش خردهفروشی، Microsoft Ignite، گزارش درآمد NVDA، صورتجلسه FOMC، گزارش درآمد WMT و PANW، شاخص نهایی احساسات مصرفکنندگان و آزادسازی ZRO تمرکز دارد. پس از دورهای پرنوسان برای معاملات هوش مصنوعی، بازارها دوباره تقاضای هوش مصنوعی، تابآوری مصرفکنندگان، انتظارات نرخ بهره و تمایل به ریسک در بازار ارز دیجیتال را ارزیابی میکنند و QQQ، BTC، ETH، NVDA، MSFT، HD، WMT، PANW و ZRO را در کانون توجه قرار میدهند.
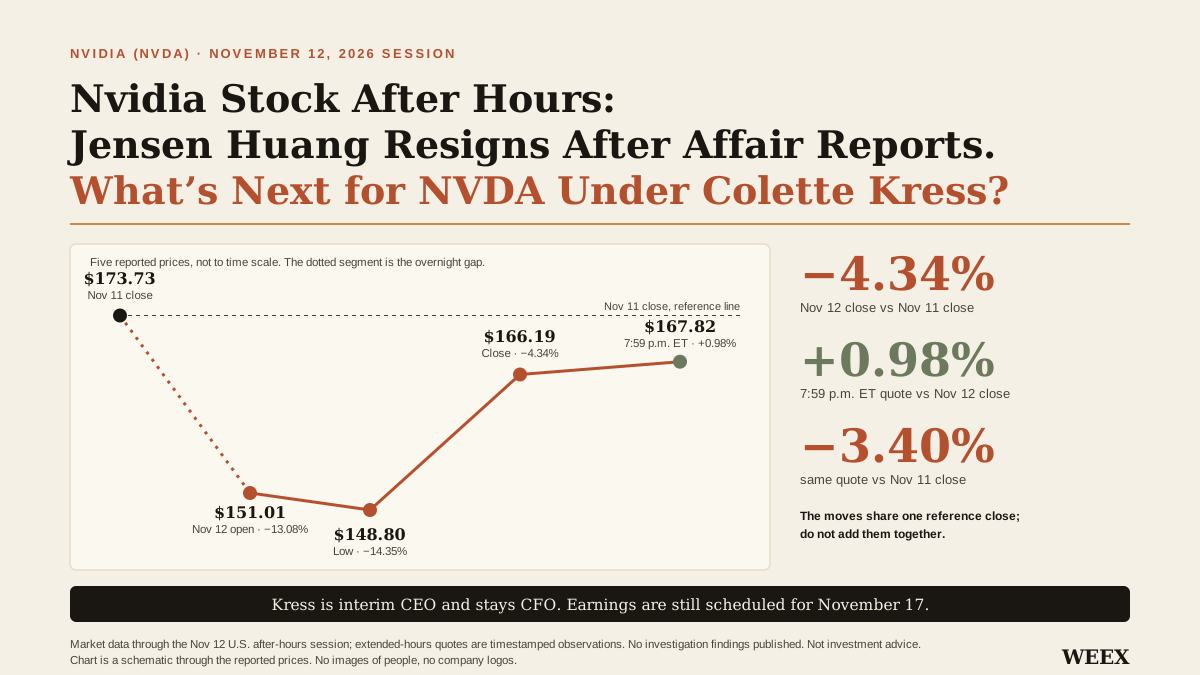
سهام انویدیا پس از ساعات معاملاتی: استعفای جنسن هوانگ پس از گزارشهای رابطه؛ آینده NVDA با کلت کرس چه خواهد شد؟
سهام انویدیا پس از استعفای جنسن هوانگ %4.34 افت کرد و سپس در معاملات پس از ساعات کاری %0.98 رشد داشت. ببینید انتصاب کلت کرس برای NVDA و گزارش درآمد 17 نوامبر چه معنایی دارد.

استعفای مدیرعامل انویدیا بر سهام فناوری اثر گذاشت؛ بیتکوین تا سطح حمایت $70,000 سقوط کرد | گزارش روزانه بازار WEEX (13 نوامبر 2026)
فروش سهام فناوری، بیتکوین را به سطح حمایت $70,000 رساند؛ اتریوم نیز برای مدت کوتاهی به زیر $2,000 سقوط کرد. ETFهای اسپات بیتکوین برای پنجمین روز معاملاتی پیاپی با خروج خالص سرمایه روبهرو شدند. استعفای مدیرعامل انویدیا نوسان شدیدی در قیمت سهام این شرکت ایجاد کرد. پیشبینی درآمد سالانه Nebius کمتر از انتظار بود. شاخص PPI اکتبر، مهمترین دادهای است که باید در 13 نوامبر زیر نظر گرفت.

گزارش درآمد CoreWeave محرک بازگشت هوش مصنوعی شد؛ بیتکوین در محدودهای باریک معامله میشود | خلاصه روزانه بازار WEEX (12/11/2026)
در پایان معاملات 11/11، هر سه شاخص اصلی رشد کردند. درآمد قدرتمند CoreWeave باعث بازگشت سهام فناوری شد. نسبت خرید به فروش شرکتهای خزانهدار بیتکوین به کمتر از %90 رسید. ZEC سطح $1,000 را از دست داد. GRAM در کوتاهمدت بازگشت. در 12/11، پیش از بازگشایی بازار به Nebius و Ondas و پس از پایان معاملات به گزارش درآمد Cerebras، Applied Materials و Cisco توجه کنید.
شاخص CPI فراتر از انتظارات؛ سه شاخص عمده و بیتکوین نزولی شدند | گزارش روزانه بازار WEEX (11/11/2026)
شاخص CPI اکتبر نسبت به ماه قبل %0.4 افزایش یافت و از انتظارات فراتر رفت. بازده اوراق قرضه بالا رفت و هر سه شاخص عمده با افت بسته شدند. بیتکوین برای مدتی به زیر $73,000 سقوط کرد. درآمد سهماهه سوم CoreWeave فراتر از انتظارات بود. درآمد TSMC در اکتبر قوی بود. بازار اوراق قرضه در 11/11 تعطیل است؛ گزارش درآمد Rumble را دنبال کنید.
پل گونکا و خزانه sBOLD در حملات ۴.۴۸ میلیون دلاری آسیب دیدند
پیشبینی قیمت عرضه اولیه آنتروپیک: سهام ANT پس از قیمتگذاری با چه قیمتی باز میشود؟
پیشبینی قیمت عرضه اولیه آنتروپیک: محدوده پایه بازگشایی ANT در $80 تا $87، تأثیر قیمت نهایی عرضه بر آن و عواملی را ببینید که ممکن است قیمت سهام را به بالای $90 برسانند.
ارزش ۱۰۰۰ دلار در هر یک از این ۳ سهام فضایی تا سال ۲۰۳۰ چه خواهد بود؟
در Aave پیشنهاد محدود کردن استفاده از تعدادی از داراییهای رمزنگاری به عنوان وثیقه به مبلغ 1.33 میلیارد دلار
صدمین پرتاب Rocket Lab: پس از گزارش درآمد سهماهه سوم، این رویداد برای RKLB چه معنایی دارد؟
صدمین پرتاب Rocket Lab با نام «خدای کوهستان برمیخیزد» برای iQPS زودتر از 14/11/2026 برنامهریزی نشده است. این پرتاب پس از گزارش درآمد سهماهه سوم و جهش چشمگیر RKLB انجام میشود، اما تأیید نشده که علت این جهش باشد.
گزارش صبحگاهی وال استریت: بازار با قیمت نفت و هوش مصنوعی به شدت افزایش یافت، انویدیا به تنهایی کاهش یافت، مراکز داده به کانون نظارت سیاسی تبدیل شدند، CPI با عدم وجود دادههای سالانه دچار تغییر شد
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


