
ترنچینگ در کریپتو چیست؟ اصطلاحات ترید، ریسکهای توکن و هزینههای خروج

 امتیازدهی ما در گوگل


ترنچینگ در کریپتو چیست؟ اصطلاحات ترید، ریسکهای توکن و هزینههای خروج
ترنچینگ در کریپتو یعنی جستوجو و معامله فعال توکنهای بسیار جدید یا بهشدت پرریسک، که اغلب میم کوین هستند. معاملهگران معمولاً عرضههای جدید، فعالیت کیف پولها، شبکههای اجتماعی و ترمینالهای معاملاتی را زیر نظر میگیرند و با اطلاعات ناقص، سریع تصمیم میگیرند. چالش اصلی فقط پیدا کردن توکن پیش از دیگران نیست؛ باید دارایی درست را شناسایی کرد، از سازوکارهای کنترلی آن سر درآورد و سنجید که آیا میتوان موقعیت را با قیمت خالص قابلقبول فروخت یا نه.
از نظر ما، افراد تازهکار باید پیش از تلاش برای ورود، راه خروج را درک کنند. ممکن است نمودار صعودی باشد، اما معامله همچنان زیانده تمام شود؛ چون قیمت نمایشدادهشده لزوماً نشان نمیدهد خریدار حاضر است کل دارایی شما را با چه قیمتی بخرد. کارمزدها، اثر قیمت، تغییرات در اجرا و محدودیتهای عملکردی توکن میتوانند باعث شوند تصویر جذاب با پولی که واقعاً میتوانید پس بگیرید تفاوت داشته باشد.
این راهنما بر همین فاصله تمرکز دارد. در آن اصطلاحات رایج، بررسیهای مربوط به توکن و یک معامله فرضی کامل را توضیح میدهیم که در آن قیمت مرجع %5 افزایش مییابد، اما معاملهگر همچنان زیان میکند.
«ترنچینگ» در معاملات کریپتو یعنی چه؟
«سنگرها» به محیطی رقابتی اشاره دارد که در آن معاملهگران میان توکنهای تازهساختهشده یا پرنوسان، بهدنبال فرصت میگردند.
این عبارت هم اصطلاحی در دنیای ترید است و هم برچسبی فرهنگی. ممکن است به ساعتها زیر نظر گرفتن عرضههای جدید، بررسی کیف پولها، دنبال کردن فعالیتهای اجتماعی و جابهجایی میان ابزارهای معاملاتی اشاره کند. این اصطلاح نام یک استراتژی سرمایهگذاری استاندارد با دوره نگهداری مشخص یا بازده قابلاتکا نیست.
یک معاملهگر ممکن است سریع وارد معامله شود و از آن خارج شود، درحالیکه فرد دیگری موقعیت اولیه خود را برای مدت بیشتری نگه دارد. وجه مشترک آنها قرار گرفتن در معرض بازاری است که اطلاعات، نقدینگی و توجه میتوانند ناگهان تغییر کنند.
یک روند عملی برای ترنچینگ چهار بخش دارد: کشف، راستیآزمایی، اجرا و بازبینی. مطالب آموزشی موجود این فرایند را در لانچپدها، اکسپلوررها، ترمینالها و شبکههای اجتماعی شرح میدهند.
بیشترین توجه به کشف توکن معطوف میشود، چون پیدا کردن توکن در مراحل اولیه داستان جذابی میسازد. اما راستیآزمایی و بازبینی مشخص میکنند که این داستان بازتاب یک فرایند تکرارپذیر است یا نتیجهای خوششانس و اتفاقی.
آیا ترنچینگ یک کوین، پلتفرم یا استراتژی است؟
ترنچینگ فعالیتی کلی است، نه نام یک توکن یا پلتفرم معاملاتی که همه آن را به رسمیت بشناسند.
ممکن است محصولات و توکنها واژههای «Trench»، «Trenches» یا «Trenching» را در نام خود داشته باشند. این موضوع آنها را به مقصد رسمی این فعالیت تبدیل نمیکند.
این تمایز هنگام جستوجو در اینترنت اهمیت دارد. ممکن است مقالهای آموزشی، یک سرویس معاملاتی و صفحه قیمت یک توکن، همگی با عبارتهای مشابه نمایش داده شوند؛ بااینحال، هرکدام به پرسشی متفاوت پاسخ میدهند.
| با چه چیزی روبهرو میشوید؟ | چه چیزی را باید شناسایی کنید؟ |
|---|---|
| مقالهای درباره ترنچینگ | اینکه فعالیت را توضیح میدهد یا سرویس مشخصی را تبلیغ میکند |
| ترمینال معاملاتی یا بات | گرداننده، مجوزها، کارمزدها و مدل اجرای آن |
| توکنی با نامی مشابه | شبکه و آدرس کامل قرارداد یا مینت آن |
| حسابی در شبکههای اجتماعی که «سیگنالهای ترنچینگ» ارائه میکند | شواهد پشتوانه ادعاها و هرگونه مشوق تبلیغاتی |
با هرکدام از این موارد جداگانه برخورد کنید. آشنایی با اصطلاحات رایج ثابت نمیکند که یک سرویس مشخص معتبر است و نام آشنای یک محصول نیز اصالت توکن را تأیید نمیکند.
پیش از تعامل، دقیقاً مشخص کنید چه چیزی را ارزیابی میکنید. «دارم درباره یک توکن تحقیق میکنم» با «به یک بات اجازه معامله میدهم» دو تصمیم متفاوتاند.
معاملهگران پیش از خرید واقعاً چه چیزهایی را بررسی میکنند؟
یک بررسی مفید با شناسایی دارایی و سازوکارهای کنترلی آغاز میشود و سپس به شرایط معامله میپردازد.
هیچ امتیاز واحدی از یک اسکنر نمیتواند پاسخ همه پرسشها را مشخص کند. ممکن است تنظیمات فنی یک توکن قابلدرک باشد، اما بهدلیل تمرکز مالکیت، نقدینگی ضعیف یا فروش هماهنگشده، همچنان معامله نامناسبی باشد.
توکن دقیق را تأیید کنید
میتوان نامها، نمادهای معاملاتی و لوگوها را کپی کرد.
در Solana، آدرس مینت شناسه منحصربهفرد یک توکن است. مستندات رسمی توضیح میدهند که حساب مینت، حسابی است که معرف توکن مشخص است و اطلاعات کلی مرتبط با آن را ذخیره میکند.
آدرس کامل را در منبعی که بررسی میکنید، اکسپلورر و رابط معاملاتی با هم تطبیق دهید. لوگوی یکسان یا آدرس کوتاهشده جایگزین این کار نمیشود.
در شبکههای دیگر، شناسه قرارداد و شبکه مربوطه را بررسی کنید. ممکن است نام ظاهراً یکسانی از توکن در زنجیره دیگری، ابزار متفاوتی باشد.
اختیارات کنترلی مرتبط را بررسی کنید
سازوکارهای کنترلی توکن بر اتفاقاتی که پس از خرید ممکن است رخ دهند اثر میگذارند.
مستندات Solana میان اختیار ضرب توکن، که امکان صدور توکنهای بیشتر را میدهد، و اختیار مسدودسازی، که میتواند فعالیت حساب توکن را محدود کند، تفاوت قائل میشوند. افزونههای توکن ممکن است قابلیتهای دیگری نیز ایجاد کنند که باید جداگانه بررسی شوند.
برای نمونه، Token Extension Program از نماینده دائمی پشتیبانی میکند؛ این نماینده میتواند انتقال و سوزاندن توکنها را برای حسابهای وابسته به آن مینت تأیید کند. صاحبان عادی حسابهای توکن نمیتوانند صرفاً از حسابهای خود، این نماینده در سطح مینت را لغو کنند.
وجود این قابلیتها بهخودیخود نشانه کلاهبرداری نیست. برخی از آنها نیازهای مشروع محصولات را برآورده میکنند. پرسش این است که آیا این سازوکارها درک شدهاند، دربارهشان اطلاعرسانی شده و با داراییای که فکر میکنید میخرید سازگارند یا نه.
لغو یکی از اختیارات نیز ثابت نمیکند که همه ریسکهای دیگر از بین رفتهاند.
نقدینگی و مالکیت را بررسی کنید
وقتی میخواهید بفروشید، بازار به خریدار یا نقدینگی قابلاستفاده نیاز دارد.
از رقم کلی نقدینگی فراتر بروید. بازار واقعی، داراییهای پشتوانه آن و نسبت اندازه موقعیت موردنظر خود با عمق موجود را مشخص کنید.
تمرکز مالکیت نیز به همین اندازه نیازمند دقت است. یک دارنده بزرگ ممکن است استخر نقدینگی، صرافی، خزانه یا فردی حقیقی باشد. همچنین ممکن است چند دارنده که ظاهراً مستقلاند، با یکدیگر ارتباط داشته باشند؛ ارتباطی که از جدول رتبهبندی مشخص نیست.
فهرست دارندگان پرسشهایی را برای بررسی مطرح میکند. این فهرست بهطور خودکار مشخص نمیکند چه کسی فرد مطلع داخلی است یا ثابت نمیکند کیف پولها مستقلاند.
قیمت --
چرا ممکن است توکن رشد کند، اما معامله شما زیانده باشد؟
چون قیمت مرجع با فروش انجامشده یکسان نیست.
نمودار ممکن است قیمت آخرین معامله یا مرجع ارزشگذاری دیگری را نشان دهد. ضرب کردن آن قیمت در مقدار دارایی، ارزش برآوردشده موقعیت را به دست میدهد. اما این محاسبه ثابت نمیکند که میتوان کل دارایی را با همان مبلغ مبادله کرد.
سه سطح مفید را باید از هم تفکیک کرد:
| ارزش | نشاندهنده چیست؟ |
|---|---|
| ارزش برآوردشده موقعیت | مقدار دارایی ضربدر قیمت مرجع نمایشدادهشده |
| قیمت پیشنهادی فعلی برای خروج | برآورد فروش مقدار مشخصی از دارایی از طریق مسیری معین |
| عایدی خالص تحققیافته | مبلغی که پس از اجرا و کسر هزینههای مربوط واقعاً دریافت میکنید |
وقتی حجم دارایی در مقایسه با بازار زیاد باشد، فاصله میان این ارقام میتواند اهمیت بیشتری پیدا کند.
یک خرید کوچک ممکن است قیمت نمایشدادهشده را بالا ببرد. این موضوع به معنی آن نیست که مشارکتکننده دیگری حاضر است توکنهای همه دارندگان را با قیمت جدید بخرد.
بنابراین، پرسش درست فقط این نیست که «قیمت توکن چقدر رشد کرده؟» بلکه این هم هست که «فروش موردنظر من چقدر عایدی دارد؟»
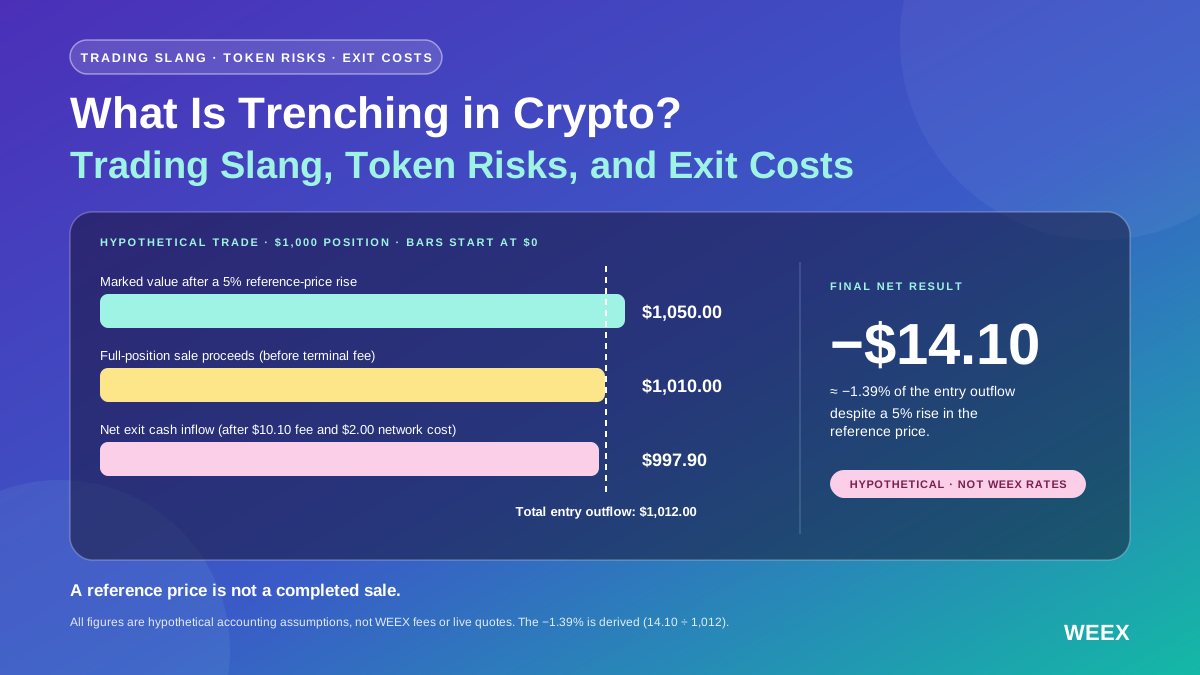
یک مثال کامل: توکن %5 رشد میکند، اما معاملهگر $14.10 زیان میکند
ارقام زیر فرضهای حسابداری فرضی هستند، نه کارمزدها یا قیمتهای پیشنهادی فعلی WEEX، یک بات مشخص یا صرافی غیرمتمرکز خاص.
فرض کنید معاملهگری موقعیتی از یک توکن میخرد که ارزش مرجع اولیه آن $1,000 است. هزینههای ورود جداگانه پرداخت میشوند. بعدتر، قیمت مرجع %5 رشد میکند و ارزش برآوردشده موقعیت به $1,050 میرسد.
بااینحال، فروش کل موقعیت با قیمتهای موجود پیش از کسر کارمزد جداگانه ترمینال فقط $1,010 عایدی دارد.
| جزء معامله | مبلغ |
|---|---|
| خرید توکن | $1,000.00 |
| کارمزد ترمینال هنگام ورود | $10.00 |
| هزینههای شبکه هنگام ورود | $2.00 |
| کل وجه نقد پرداختشده برای ورود | $1,012.00 |
| ارزش برآوردشده دارایی پس از رشد %5 قیمت مرجع | $1,050.00 |
| عایدی فروش کل موقعیت پیش از کارمزد ترمینال | $1,010.00 |
| کارمزد ترمینال هنگام خروج: %1 از $1,010 | −$10.10 |
| هزینههای شبکه هنگام خروج | −$2.00 |
| خالص وجه نقد دریافتی هنگام خروج | $997.90 |
| نتیجه نهایی خالص معامله | −$14.10 |
محاسبه به این صورت است:
نتیجه خالص = $997.90 − $1,012.00 = −$14.10
با وجود افزایش %5 قیمت مرجع، این مبلغ تقریباً برابر با %1.39 زیان از کل وجه پرداختشده برای ورود است.
در این مثال، مبلغ فروش $1,010 از پیش شامل هزینههای سطح استخر و تفاوت میان ارزشگذاری مرجع و مبلغ قابلدریافت از فروش اجرایی است. این موارد دوباره از مبلغ کسر نمیشوند.
همچنین در مثال فرض شده است که فروش با مبلغ پیشنهادی انجام میشود. قیمت پیشنهادی همچنان برآورد است؛ تغییرات نامطلوب پیش از اجرا میتوانند نتیجه دیگری رقم بزنند.

برای سربهسر شدن، معاملهگر به چه قیمت پیشنهادی برای خروج نیاز دارد؟
در همین مثال، معاملهگر باید پس از پرداخت هزینههای خروج، کل مبلغ $1,012 را که برای ورود پرداخت کرده است، پس بگیرد.
فرض کنیم S نشاندهنده عایدی فروش پس از اثرات نهفته در استخر، اما پیش از کسر کارمزد ترمینال %1 و هزینه شبکه $2 باشد.
شرط سربهسر شدن چنین است:
S × 0.99 − $2 = $1,012
بنابراین:
S = $1,014 ÷ 0.99 ≈ $1,024.24
با این فرضها، معاملهگر برای سربهسر شدن به حدود $1,024.24 عایدی فروش پیش از کارمزد ترمینال نیاز دارد.
این عدد با ارزش برآوردشده موقعیت، یعنی $1,050، تفاوت دارد. مقایسه مهم، میان عایدی اجرایی موردنیاز و عایدی واقعیِ در دسترس برای فروش موردنظر است.
به همین دلیل، ادعای کلیای مانند «توکن فقط باید %2 رشد کند تا کارمزدها جبران شوند» قابلاتکا نیست. پاسخ به هزینههای ورود، هزینههای خروج، اندازه موقعیت و رابطه قیمت نمایشدادهشده با ارزش قابلاجرا بستگی دارد.
تفاوت اثر قیمت با لغزش قیمت چیست؟
اثر قیمت، تأثیر معامله خود شما بر قیمتگذاری بازار است. لغزش قیمت، تفاوت میان نتیجه موردانتظار اجرا و نتیجه واقعی آن است.
مستندات Uniswap بهصراحت این مفاهیم را از هم متمایز میکند. ممکن است هنگام محاسبه مسیر قیمت پیشنهادی، معامله با اثر قیمت روبهرو شود و سپس پیش از اجرا نیز تغییرات بیشتری در قیمت رخ دهد.
فرض کنید برای فروش کوچک، قیمت پیشنهادی جذابی دریافت میکنید، اما فروش بسیار بزرگتر قیمت میانگین پایینتری دارد. این تفاوت ممکن است ناشی از آن باشد که معامله بزرگتر، مقدار بیشتری از نقدینگی موجود را مصرف میکند.
حالا فرض کنید هنگام پردازش تراکنش، قیمت پیشنهادی فروش بزرگتر تغییر کند. نتیجه نهایی ممکن است با نتیجه موردانتظار تفاوت داشته باشد.
این تمایز برای محاسبات اهمیت دارد. اگر قیمت پیشنهادی از پیش شامل اثر قیمت مسیر و کارمزدهای استخر باشد، کسر دوباره آنها باعث میشود هزینه بیش از مقدار واقعی برآورد شود.
به همین ترتیب، خروجی پیشنهادی با رقم حداقل دریافتی یکی نیست. حداقل دریافتی، محدودیت تراکنش در روند مربوطه است؛ نه پیشبینی اینکه معامله حتماً با آن مبلغ اجرا میشود.
پیش از ارزیابی نتیجه، مشخص کنید از کدام رقم استفاده کردهاید.
چه هزینههایی معمولاً از قلم میافتند؟
هزینههای معامله ممکن است در بخشهای مختلف ظاهر شوند و همین موضوع باعث میشود محاسبهای ناقص را با سود کامل اشتباه بگیریم.
برخی هزینهها آشکارا دریافت میشوند. برخی دیگر در مقدار توکن دریافتی یا عایدی فروش نهفتهاند.
| هزینه یا جابهجایی وجه نقد | نحوه محاسبه |
|---|---|
| کارمزد پلتفرم یا ترمینال | بررسی کنید که از مبلغ معامله کسر میشود یا جداگانه پرداخت میشود |
| کارمزد استخر یا مسیر | مشخص کنید که آیا قیمت پیشنهادی از پیش آن را لحاظ کرده است |
| کارمزد شبکه | مبلغ واقعی و ارز مورد استفاده برای ارزشگذاری آن را ثبت کنید |
| پرداخت اولویت یا انعام | در صورت کاربرد، آن را لحاظ کنید و فرض نکنید هر معاملهای چنین هزینهای دارد |
| تراکنش ناموفقِ پردازششده | سوابق تراکنش را برای بررسی هزینهها ببینید |
| واریز قابلاسترداد به حساب | آن را جدا از هزینههایی که بهطور دائمی مصرف میشوند، ثبت کنید |
| هزینه برداشت یا تبدیل به پول رایج | هنگام محاسبه مبلغی که به مقصد موردنظر شما برمیگردد، آن را لحاظ کنید |
در Solana، کارمزد شبکه شامل بخش پایه و بخش اختیاری اولویتبندی است. مستندات رسمی میگویند حتی اگر اجرای تراکنش ناموفق باشد، ممکن است برای تراکنش پردازششده کارمزد دریافت شود. تراکنشی که اصلاً ثبت نمیشود وضعیت متفاوتی دارد و نباید فرض کرد همان هزینه را دارد.
قاعده عملی این است که سوابق را دنبال کنید و همه هزینههای احتمالی را بهشکل مکانیکی با هم جمع نزنید.
اگر ده تلاش ناموفق مشمول کارمزد شدهاند، باید در نتیجه آن نوبت معاملاتی محاسبه شوند؛ حتی اگر معامله موفق نهایی سودآور به نظر برسد. از طرف دیگر، اگر جابهجایی موجودی قابلبازگشت بوده و مصرف نشده است، ثبت کل آن بهعنوان کارمزد دائمی نیز نتیجه را مخدوش میکند.
چرا فروش موفقِ مقدار کم ثابت نمیکند که میتوانید کل دارایی را بفروشید؟
فروش مقدار کم، بازار را برای همان اندازه و در همان زمان میسنجد.
این فروش ثابت نمیکند که فروش مقدار بیشتری با همان قیمت میانگین انجام میشود یا پس از تغییر شرایط نقدینگی همچنان امکانپذیر خواهد بود.
معاملهگری را در نظر بگیرید که 100,000 توکن دارد. فروش موفق 1,000 توکن فقط به پرسشی محدود پاسخ میدهد: آن مقدار در شرایط مشاهدهشده قابلفروش بوده است.
این اتفاق قیمت فروش 99,000 توکن باقیمانده را مشخص نمیکند.
این موضوع زمانی اهمیت دارد که کسی با تکیه بر آزمایش کوچک ادعا کند یک توکن «قابلفروش» است. این آزمایش ممکن است مفید باشد، اما نباید نتیجهای فراتر از شواهد از آن گرفت.
بررسی دقیقتر، قیمتهای پیشنهادی برای مقادیر مرتبط و سازوکارهای کنترلی توکن را مقایسه میکند. حتی در این صورت نیز قیمت پیشنهادی پیش از معامله، اجرای آینده را تضمین نمیکند.
پرسش مربوط به خروج باید مشخص بماند: چه مقداری، از کدام بازار، با چه مجوزهایی و در چه زمانی؟
افراد تازهکار پیش از ورود چگونه یک معامله ترنچینگ را ارزیابی کنند؟
بهجای شروع با بازده موردانتظار، از یک روند مرحلهبندیشده استفاده کنید.
1. مشخص کنید چه چیزی میخرید
شبکه و شناسه کامل توکن را تأیید کنید. مشخص کنید اطلاعات به خود توکن مربوط است، به یک پلتفرم معاملاتی یا به محصولی نامرتبط با نامی مشابه.
2. مشخص کنید چه چیزهایی ممکن است تغییر کنند
صدور توکن، محدودیتهای انتقال، اختیارات کنترلی مرتبط و دیگر سازوکارهای مهم را بررسی کنید. اگر ابزارهای موجود تنظیمی را توضیح نمیدهند، آن ابهام را حلنشده در نظر بگیرید.
3. اندازه خروج موردنظر را بررسی کنید
بازار را برای مقداری بررسی کنید که واقعاً قصد نگهداری آن را دارید. قیمت پیشنهادی جذاب برای مقدار ناچیز، جایگزین این بررسی نیست.
4. برآورد کامل هزینهها را تهیه کنید
هزینههای نهفته را از هزینههای جداگانه تفکیک کنید. هم هزینههای ورود و هم هزینههای خروج را در نظر بگیرید و واحد پولیای را که با آن نتیجه را میسنجید مشخص کنید.
5. مشخص کنید چه چیزی معامله را بیاعتبار میکند
زیانی را که میتوانید بپذیرید و شرایطی را که تصمیم شما را تغییر میدهند، تعیین کنید. قیمت خروج برنامهریزیشده تضمین نمیکند که در آن قیمت نقدینگی وجود داشته باشد.
این روند ممکن است به تصمیم برای معامله نکردن منجر شود. چنین نتیجهای از تحقیق کاملاً قابلقبول است.
آیا ترنچینگ همان معاملات آتی است؟
خیر. ترنچینگ به یک فعالیت و فرهنگ معاملاتی اشاره دارد؛ معاملات آتی نوعی ابزار مالی هستند.
خرید یک توکن تازهعرضهشده روی زنجیره و باز کردن موقعیت قرارداد دائمی، ساختارهای متفاوتی دارند. خرید توکن پرسشهایی درباره خود توکن، استخر، مجوزهای کیف پول و قابلیت انتقال آن ایجاد میکند. معاملات آتی مشخصات قرارداد، مارجین، فاندینگ و احتمال لیکویید شدن را هم به میان میآورند.
این ریسکها ممکن است با ریسک معمول قیمت بازار همپوشانی داشته باشند، اما نباید یکی را جایگزین دیگری کرد.
وجود قرارداد آتی مرتبط با یک دارایی نیز ثابت نمیکند که توکن تازهساختهشده و نامرتبطی با نماد مشابه، همان ابزار است.
اگر میان معاملات روی زنجیره و بازارهای متمرکز جابهجا میشوید، ابتدا محصول را شناسایی کنید. سپس هزینههای اجرایی و نگهداری مربوط به همان محصول را ارزیابی کنید.
«معامله سریع» دستهبندی یک محصول نیست و استفاده از رابطی دیگر، نیاز به شناخت چیزی را که معامله میکنید از بین نمیبرد.
معاملهگران WEEX چه درسی میتوانند از این موضوع بگیرند؟
درسی که میتوان به موقعیتهای دیگر تعمیم داد، مقایسه نتیجه موردانتظار سفارش با اجرای واقعی و کارمزدها است.
برای سفارشهای بازار اسپات WEEX که از این قابلیت پشتیبانی میکنند، تنظیم تحمل لغزش مستندشده به کاربران امکان میدهد میزان انحراف قابلقبول را بهصورت پیشفرض یا سفارشی انتخاب کنند. تنظیم محدودکننده میتواند تغییرات قابلقبول در اجرا را محدود کند و احتمال تکمیل سفارش را کاهش دهد. این تنظیم تکمیل کامل سفارش با قیمت نمایشدادهشده در نمودار را تضمین نمیکند. (عرضه محصولات)
برای آشنایی با این تنظیم، راهنمای تحمل لغزش اسپات WEEX را بخوانید. پیش از ثبت سفارش بازارِ پشتیبانیشده، تنظیم آن را در پنل سفارش بررسی کنید و تصمیم بگیرید سرعت اجرا برایتان مهمتر است یا کنترل دقیقتر قیمت.
اگر با نتیجهای غیرمنتظره روبهرو شدید، راهنمای لغزش قیمت و قیمت اجرای WEEX تفاوت میان آخرین قیمت، قیمتهای پیشنهادی دفتر سفارش و میانگین قیمت اجرا را توضیح میدهد. پیش از محاسبه نتیجه خالص معامله، اجراهای جداگانه و کارمزدها را بررسی کنید.
برای اطلاع از هزینههای پلتفرم مربوطه، به جدول کارمزدهای WEEX مراجعه کنید. کارمزدهای فرضی این مقاله را نباید نرخهای WEEX در نظر گرفت.
این منابع به تحلیل اجرا کمک میکنند. اما معنایشان این نیست که هر توکنی که از طریق لانچپد یا شبکه اجتماعی پیدا میشود، در WEEX لیست شده است.
چگونه ژورنال ترنچینگ تهیه کنید که بازتابدهنده نتایج واقعی باشد؟
یک ژورنال مفید، سود معاملات را از انتقالها و موقعیتهای باز تفکیک میکند.
با مبلغی شروع کنید که واقعاً خرج شده است و هزینههای ورودی را که جداگانه پرداخت شدهاند نیز در نظر بگیرید. مقدار خریداریشده و شناسه توکن را ثبت کنید.
برای هر فروش، مقدار فروختهشده، عایدی دریافتی و هزینههای اضافی را ثبت کنید. اگر بخشی از موقعیت هنوز باقی مانده است، آن را جدا از عایدی تحققیافته نگه دارید.
انتقال داخلی میان کیف پولها خودبهخود فروش یا سود محسوب نمیشود. همچنین نباید صرفاً به این دلیل که رابط کاربری عددی نشان میدهد، برای موجودی توکن دریافتیِ ناخواسته ارزشی قابلتحقّق در نظر گرفت.
برای موقعیتی که کاملاً بسته شده است، میتوانید از این محاسبه ساده شروع کنید:
نتیجه خالص معامله = کل عایدی دریافتی از فروش − کل مبالغ پرداختشده برای خرید − هزینههای اضافیای که قبلاً لحاظ نشدهاند
واحد پولی سنجش را مشخص کنید. ممکن است عملکرد معامله با دلار و با داراییای که برای تأمین سرمایه استفاده شده، متفاوت باشد.
در پایان، میان بستن موقعیت توکن و برداشت پول به حساب بانکی تفاوت قائل شوید. اگر هدفتان بازگرداندن پول به بانک است، هزینههای تبدیل و برداشت نیز باید در محاسبه گستردهتر لحاظ شوند.

دیدگاه تحریریه WEEX
پاسخ مفید به پرسش «ترنچینگ در کریپتو چیست؟» توصیف سریع معامله کردن نیست. بلکه توضیح چیزهایی است که باید پیش از اهمیت پیدا کردن سرعت، بررسی شوند.
ورود زودهنگام مزیتی ندارد اگر دارایی اشتباه شناسایی شده باشد، سازوکارهای کنترلی آن درک نشده باشند یا نتوان موقعیت موردنظر را با هزینهای معقول فروخت.
معامله فرضی این راهنما مسئله اصلی را نشان میدهد: با در نظر گرفتن نتیجه واقعی فروش و هزینهها، افزایش %5 قیمت مرجع همچنان به زیان منجر شد.
یک فرایند را بر اساس تراکنشهای راستیآزماییشده و نتایج خالص ارزیابی کنید. اسکرینشاتها، موجودیهای برآوردشده و فروشهای آزمایشی کوچک را شواهدی محدود بدانید، نه اثبات کامل سودآوری.
سؤالات متداول
1. ترنچینگ در کریپتو چیست؟
ترنچینگ عموماً یعنی پیدا کردن و معامله فعال توکنهای بسیار جدید یا بهشدت پرریسک که اغلب میم کوین هستند. این کار در بازارهایی انجام میشود که اطلاعات و نقدینگی میتوانند بهسرعت تغییر کنند و به تحقیق و اجرای سریع نیاز دارد.
2. آیا ترنچینگ نام یک کوین یا پلتفرم معاملاتی مشخص است؟
خیر. ترنچینگ اصطلاحی کلی است. ممکن است توکنها و سرویسهای مشخصی از نامهای مشابه استفاده کنند، اما باید هرکدام را جداگانه شناسایی و ارزیابی کرد.
3. آیا ممکن است با وجود رشد قیمت توکن، زیان کنید؟
بله. هزینههای ورود، قیمت اجرایی فروش، هزینههای خروج و مخارج دیگر ممکن است باعث شوند عایدی خالص کمتر از مبلغی باشد که خرج کردهاید. افزایش قیمت نمایشدادهشده با سود تحققیافته یکسان نیست.
4. آیا افزایش تحمل لغزش، معامله را بهتر میکند؟
این کار در فرایندهای اجرای پشتیبانیشده امکان انحراف بیشتر را میدهد. ممکن است بر تکمیل شدن تراکنش اثر بگذارد، اما بنیادهای توکن را بهبود نمیدهد، نقدینگی ایجاد نمیکند و نتیجه سودآور را تضمین نمیکند.
5. آیا فروش آزمایشی موفق ثابت میکند که یک توکن امن است؟
خیر. این کار نشان میدهد که مقداری مشخص در شرایطی مشخص قابلفروش بوده است. چنین فروشی نقدینگی آینده، قیمت خروج برای کل موقعیت یا نبود ریسکهای فنی و مالکیتی را ثابت نمیکند.
منابع
| منبع | مطالب بررسیشده | تاریخ |
|---|---|---|
| مدرسه Trench: ترنچینگ چیست؟ | اصطلاحات و روندهای رایج | تاریخ دسترسی: 26/10/2026 |
| مدرسه Trench: تفکیک کارمزدها | مطالب آموزشی موجود درباره لایههای هزینه معامله | تاریخ دسترسی: 26/10/2026 |
| Solana: مستندات توکن و نقشهای اختیارات کنترلی | سازوکارهای شناسایی و کنترل توکن | تاریخ دسترسی: 26/10/2026 |
| Solana: نماینده دائمی | اختیار واگذارشده در سطح مینت | تاریخ دسترسی: 26/10/2026 |
| Solana: ساختار کارمزدها | کارمزدهای شبکه و اجرای ناموفق | تاریخ دسترسی: 26/10/2026 |
| Uniswap: تفاوت اثر قیمت و لغزش قیمت | اصطلاحات مربوط به اجرا | تاریخ دسترسی: 26/10/2026 |
| تحمل لغزش اسپات WEEX و راهنمای قیمت اجرا | تنظیمات اجرایی تأییدشده WEEX و تحلیل سفارش | تاریخ دسترسی: 26/10/2026 |
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

چه کسی سهام توکنیزه را در اختیار دارد؟ تعداد زیادی از سرمایهگذاران خرد، اما داراییها به شدت متمرکز هستند

Reflect راه اندازی Create برای صدور توکن برند شده

صندوق توکنیزه شده سولانا توسط JP Morgan: معنای MONY و JLTXX برای پذیرش RWA توسط سرمایهگذاران نهادی

fomo همکاری مشترک انتشار پلتفرم توکنهای اکوسیستم Solana را رد کرد

موضوع "سوداگرانه" در دهه گذشته، توجه به بازار پیشبینی و بورسهای آتی نامحدود = Delphi Digital

درگاه Circle از cirBTC و EURC پشتیبانی میکند

Firedancer شکارچیان جایزه را ملزم به سوزاندن ۱ SOL حتی برای گزارشهای باگ تکراری میکند

پیگیری پول: 630 میلیون دلار برای Strive، فعالیت Tether و توجه به CeFi

唐华斑竹 درباره ویژگیهای جدید Meme launchpad صحبت میکند

تحلیل رویداد رقابت بین NEAR و ICP Dfinity

گزارش سه ماهه سوم Marinade: افزایش 21.2 درصدی در میزان استیک SOL به 7.94 میلیون واحد و درآمد تقریبی 1 میلیون دلار

سولانا Quantumglow را برای محافظت از Alpenglow در برابر حملات کوانتومی معرفی میکند
eUSD (Telcoin): قیمت 1.00 دلار، سرمایه بازار 10.04 میلیون دلار

Dune دادههای بازار زنده را راهاندازی کرد، شامل ۱۲ بلاکچین و ۲۰۰ پلتفرم معاملاتی

دلپی دیجیتال: چرا سفته بازی موضوع دهه آینده است

سولانا به دنبال نهاییسازی سریعتر است، در حالی که وال استریت نقدینگی مورد نیاز را کاهش میدهد

فراتر از بازار پیشبینی، چگونه میتوان تشخیص داد که یک رویداد باعث افزایش یا کاهش بیتکوین میشود؟

Grayscale امکان تبادل ارزهای دیجیتال به سهام ETF را فراهم میکند

چرا Crypto Frontend اینقدر پولساز است؟

معرفی دوره انتظار 180 روزه برای برداشت GMX و استفاده از درآمد Solana برای خرید مجدد

سهامدار عمده SkyAI خواستار توضیح در مورد تصمیم به فروش کامل SOL و افزایش قیمت خرید شد

Western Union خدمات انتقال ارز دیجیتال USDPT را راهاندازی کرد
Hylo 100 میلیون دلار تأمین مالی استراتژیک را تکمیل کرد، سرمایهگذاری Solana رهبری کرد
کیف پول سامسونگ به USDC متصل میشود، تولیدکنندگان گوشی باید قبل از پیوستن به چه نکاتی توجه کنند؟

سوالات یاکوونکو از ساخت آلبنگلو در حالی که تراکنشهای رأیگیری خارج میشوند

Kamino حد اعتبار و LTV وام داراییهای بین زنجیرهای CCIP را افزایش میدهد
پلتفرم درآمد بیت کوین ۵ میلیون دلار سرمایهگذاری اولیه را تکمیل کرد و ارزش آن ۳۰ میلیون دلار است
هکر 55 میلیون یورو اتریوم را به Tornado Cash منتقل کرد

چرا این سیاستمدار 73 ساله آمریکایی به «خار چشم» سازمانهای لابیگری ارزهای دیجیتال تبدیل شده است؟
Matera و دیگران در Money20/20 استاندارد پرداخت QR کد آمریکا X9.150 را معرفی کردند
چه کسی سهام توکنیزه را در اختیار دارد؟ تعداد زیادی از سرمایهگذاران خرد، اما داراییها به شدت متمرکز هستند
Reflect راه اندازی Create برای صدور توکن برند شده
صندوق توکنیزه شده سولانا توسط JP Morgan: معنای MONY و JLTXX برای پذیرش RWA توسط سرمایهگذاران نهادی
fomo همکاری مشترک انتشار پلتفرم توکنهای اکوسیستم Solana را رد کرد
موضوع "سوداگرانه" در دهه گذشته، توجه به بازار پیشبینی و بورسهای آتی نامحدود = Delphi Digital
درگاه Circle از cirBTC و EURC پشتیبانی میکند
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


