
Prévision du cours de l'action AMD 2026-2027 : AMD peut-elle atteindre 700 $ après l'accord avec Anthropic ?

 Notez-nous sur Google


Atteindre 700 $ par action AMD d'ici fin 2027 n'est pas un objectif de cours publié par les principaux analystes, ce qui en fait le chiffre le plus utile à examiner plutôt que le moins pertinent.
Le consensus sur l'action AMD se situe autour de 575 $, avec des objectifs optimistes dans la fourchette de 600 à 625 $. L'écart entre le cours actuel et ces objectifs a été largement analysé et l'argument pour le combler est bien compris. Pour que l'action AMD atteigne 700 $, il faut quelque chose qui dépasse ce que le consensus a déjà intégré. Identifier cet élément permet aux investisseurs de mieux comprendre les catalyseurs spécifiques qui produiraient des rendements extraordinaires plutôt qu'attendus, bien mieux que n'importe quelle analyse des objectifs du consensus.
Pourquoi 700 $ nécessite un cadre analytique différent de 600 $
La distinction entre ce qui propulse l'action AMD à 600 $ et ce qui l'amène à 700 $ n'est pas simplement une question de degré. C'est une question de savoir quelle composante de la thèse d'investissement est à l'œuvre.
Pour atteindre 600 $, il faut que la demande contractuelle existante d'Anthropic, Microsoft et Meta se transforme en revenus reconnus au rythme projeté par les modèles des analystes, que les marges brutes augmentent à mesure que les revenus des centres de données deviennent une part plus importante du total, et qu'EPYC continue de gagner des parts de marché sur les CPU de serveurs avec la génération Zen 6 Venice. Tout cela s'inscrit dans la continuité de tendances déjà en cours plutôt que dans de nouveaux développements.
Pour atteindre 700 $, il faut au moins l'une des trois choses que le consensus n'a pas encore intégrées. Soit le taux de croissance des revenus des centres de données s'accélère au-delà de ce que suggère le pipeline contractuel actuel, ce qui signifie que de nouvelles relations clients émergent à un rythme qui étend la trajectoire au-delà des engagements connus. Soit le profil de marge brute s'élargit vers des niveaux justifiant un multiple plus élevé que celui appliqué par le consensus, ce qui signifie que les relations avec Anthropic et Microsoft produisent des dynamiques de marge meilleures que prévu. Soit le marché attribue à AMD un multiple plus élevé que ce que suppose le consensus, car l'accord avec Anthropic modifie spécifiquement le récit concurrentiel, rendant la position d'AMD sur le marché des GPU IA plus durable que ce qu'un simple challenger de Nvidia commande habituellement.
L'accord avec Anthropic est le plus directement pertinent pour le troisième mécanisme, et c'est pourquoi il modifie l'analyse des 700 $ de manières spécifiques que l'analyse des 600 $ ne nécessite pas.
Ce que l'accord avec Anthropic change réellement dans le récit concurrentiel d'AMD
Le cadre standard de l'histoire des GPU IA d'AMD a été celui du challenger contre l'opérateur historique, AMD occupant le rôle de l'alternative crédible à Nvidia que les hyperscalers et les entreprises d'IA déploient aux côtés de Nvidia plutôt qu'à sa place. Ce cadre crée un plafond spécifique sur la façon dont le marché valorise l'activité GPU IA d'AMD, car les challengers commandent des multiples inférieurs à ceux des opérateurs historiques, indépendamment du taux de croissance, car la position du challenger est toujours théoriquement vulnérable face à la défense de son marché par l'opérateur historique.
La décision d'Anthropic de déployer AMD pour l'entraînement de modèles de pointe modifie spécifiquement ce cadre d'une manière que le récit du challenger ne capture pas. L'entraînement de modèles de pointe est la charge de travail où le fossé concurrentiel de Nvidia a historiquement été le plus profond. L'écosystème logiciel CUDA, l'optimisation matérielle et l'expertise opérationnelle requis pour l'entraînement de modèles de pointe sont les plus développés pour l'architecture de Nvidia. Une entreprise qui entraîne des modèles d'IA de pointe opère à la pointe de ce que tout matériel GPU peut faire, et le coût de changement depuis Nvidia dans ce contexte est plus élevé que dans toute autre catégorie de charge de travail.
Lorsque Anthropic, qui entraîne les modèles Claude parmi les systèmes d'IA de pointe les plus commercialement significatifs, choisit AMD pour un déploiement majeur spécifiquement dans l'entraînement plutôt que seulement dans l'inférence, il fournit une catégorie de validation différente de celle de tout déploiement par un hyperscaler. Les hyperscalers déploient AMD parce que c'est rentable et techniquement adéquat pour la gamme de charges de travail dont leurs clients ont besoin. Anthropic déploie AMD parce que c'est techniquement supérieur ou équivalent pour la charge de travail spécifique qui définit la frontière de ce que le matériel IA peut faire.
Cette distinction fait passer le récit d'AMD de challenger à co-leader sur le marché de l'entraînement spécifiquement, ce qui est le récit qui commande un multiple plus élevé que celui du challenger, et c'est le mécanisme spécifique par lequel 700 $ devient réalisable plutôt qu'aspirationnel.
La trajectoire EPYC que personne n'analyse correctement
L'un des composants les plus sous-analysés du chemin d'AMD vers 700 $ est la trajectoire des CPU de serveurs EPYC et spécifiquement ce que le partenariat avec Microsoft révèle sur la direction que prennent les gains de parts de marché d'EPYC plutôt que sur ce qu'ils ont été.
La plupart des analyses EPYC se concentrent sur le pourcentage de parts de marché des CPU de serveurs qu'AMD a capturé à Intel sur plusieurs générations de produits et projettent cette trajectoire à un taux qui reflète la capacité de réponse concurrentielle d'Intel. Cette analyse est correcte dans la mesure où elle va, mais elle manque l'implication spécifique de Microsoft déployant AMD EPYC sur son infrastructure Azure dans le cadre d'un partenariat stratégique plutôt que comme une évaluation de fournisseur.
Un hyperscaler qui désigne un fournisseur de CPU comme partenaire stratégique à long terme ne prend pas une décision d'approvisionnement. Il prend une décision d'architecture d'infrastructure qui a des implications pour l'optimisation logicielle, la conception des charges de travail et l'investissement opérationnel qui s'étendent bien au-delà de tout cycle de produit unique. Lorsque les équipes d'ingénierie de Microsoft optimisent les charges de travail Azure pour les processeurs AMD EPYC en tant que partenaire stratégique plutôt qu'en tant que fournisseur de commodités, elles créent des avantages d'optimisation qui se composent avec le temps et qui rendent le coût de retour à Intel plus élevé à chaque trimestre qui passe.
Le coût de changement composé est ce qui produit la trajectoire de part de marché soutenue qui rend EPYC plus précieux en tant que flux de revenus que sa contribution actuelle ne l'implique. Un gain de part de marché protégé par un coût de changement composé vaut plus qu'un gain de part de marché qui est toujours à un cycle de produit d'être inversé, et le partenariat stratégique avec Microsoft crée spécifiquement cette dynamique composée.
Prix de --
L'argument de l'expansion des multiples qui mène à 700 $
Atteindre 700 $ nécessite une combinaison de croissance des bénéfices et d'expansion des multiples que le consensus actuel n'a pas modélisée, car aucune composante seule n'est suffisante au rythme de trajectoire actuel.
L'argument de l'expansion des multiples pour AMD est la dimension la plus contestée du cas des 700 $ et celle qui nécessite que les implications narratives de l'accord avec Anthropic se jouent de manières qui ne sont pas encore visibles dans les états financiers. Une entreprise challenger dont les revenus augmentent à des taux extraordinaires commande une fourchette de multiples spécifique qui reflète à la fois le taux de croissance et l'incertitude quant à la durabilité de la position de challenger. Une entreprise qui a démontré par le déploiement d'entraînement d'Anthropic que sa position dans la catégorie de charge de travail IA la plus exigeante est celle de co-leader plutôt que de challenger commande une fourchette de multiples différente et plus élevée qui reflète l'incertitude réduite sur la durabilité de la position.
Le mécanisme spécifique par lequel l'expansion des multiples se produit n'est pas simplement un changement de sentiment des analystes. C'est l'accumulation de preuves sur plusieurs trimestres que le déploiement d'Anthropic fournit les performances d'entraînement à l'échelle engagée et que l'intégration opérationnelle produit le genre de relation client profonde qui empêche toute inversion. Lorsque les analystes voient les opérations d'entraînement d'Anthropic fonctionner avec succès sur l'infrastructure AMD sur plusieurs générations de modèles Claude, le risque narratif qui a toujours été présent dans le cadre du challenger se dissout dans quelque chose qui ressemble davantage au récit de l'opérateur historique que Nvidia a commandé pendant des années.
Ce changement narratif, de challenger à co-leader sur le marché de l'entraînement spécifiquement, est le mécanisme d'expansion des multiples qui comble l'écart entre 625 $ et 700 $. Cela ne se produit pas en un seul trimestre. Cela se produit sur quatre à six trimestres d'accumulation de preuves qui produisent collectivement une réévaluation de ce que vaut la position concurrentielle d'AMD sur un marché qui a été structurellement modifié par le déploiement d'Anthropic.
Ce qui pourrait empêcher les 700 $ même si tout se passe bien
L'évaluation honnête de toute prévision de cours inclut les mécanismes spécifiques qui empêcheraient l'objectif d'être atteint même dans des conditions favorables, et le cas des 700 $ a deux modes d'échec spécifiques qui valent la peine d'être identifiés plutôt que rejetés.
Le premier mode d'échec est la réponse concurrentielle de Nvidia spécifiquement sur le marché de l'entraînement de pointe dans lequel le déploiement d'Anthropic est entré. Nvidia a constamment démontré qu'elle investira toutes les ressources nécessaires pour maintenir sa position concurrentielle sur les marchés qu'elle considère comme stratégiquement importants. L'entraînement de modèles de pointe est le marché que Nvidia a traité comme le plus important à défendre car c'est là que l'avantage de l'écosystème CUDA est le plus profond et où la perte de position a les implications les plus significatives pour le reste du marché. Si l'architecture Vera Rubin de Nvidia, qui succède à Blackwell avec du matériel spécifiquement optimisé pour les charges de travail d'entraînement où AMD est maintenant en concurrence, démontre des avantages de performance qui font qu'Anthropic reconsidère son engagement envers AMD dans les futures générations d'entraînement, le récit de co-leadership qui conduit à l'expansion des multiples vers 700 $ ne se matérialise pas.
Le deuxième mode d'échec est le calendrier du déploiement d'Anthropic produisant des résultats visibles. L'engagement de 2 gigawatts est une échelle extraordinaire qui prend des mois plutôt que des semaines à acquérir, installer et mettre en production. Les preuves dans les états financiers du déploiement se convertissant en revenus AMD, puis en résultats d'entraînement Anthropic validant le choix du matériel, s'accumuleront progressivement plutôt que d'apparaître immédiatement. Si le calendrier de déploiement s'étend, ou si les premiers résultats opérationnels produisent des données de performance moins favorables que ce que l'engagement impliquait, la validation narrative que l'expansion des multiples nécessite est retardée ou diminuée plutôt qu'accélérée.
Le cadre des trois scénarios pour 2026 à 2027
Dans un scénario fort, le déploiement d'entraînement d'Anthropic produit des données de performance au cours des deux à trois prochains trimestres qu'AMD commence à référencer dans les conversations commerciales avec d'autres entreprises d'IA de pointe, créant un pipeline de nouveaux entrants sur le marché de l'entraînement qui étend la trajectoire des revenus des centres de données au-delà du pipeline contractuel connu. Le récit de co-leadership commence à apparaître dans les commentaires des analystes d'ici mi-2027 à mesure que les preuves s'accumulent, et l'expansion des multiples de la valorisation de challenger à celle de co-leader ajoute de manière significative à la contribution de la croissance des bénéfices. L'action AMD approche les 650 $ à 700 $ d'ici fin 2027 à mesure que les deux composantes contribuent simultanément.
Dans un scénario modéré, le déploiement d'Anthropic se convertit en revenus reconnus au rythme contractuel sans produire le pipeline supplémentaire de clients d'entraînement de pointe que le scénario fort nécessite. EPYC continue de gagner des parts de marché à la trajectoire actuelle et le partenariat stratégique avec Microsoft s'approfondit sans produire les preuves visibles d'optimisation des charges de travail Azure qui accéléreraient le taux de gain de parts de marché. L'action AMD atteint la fourchette de consensus des analystes de 575 $ à 625 $ d'ici fin 2027, la croissance des bénéfices faisant l'essentiel du travail sans la composante d'expansion des multiples que les 700 $ nécessitent.
Dans un scénario prudent, les dynamiques de financement circulaire dans l'infrastructure IA créent un écart entre les déploiements engagés et les nouveaux engagements d'achat au second semestre 2026 qui apparaît dans les prévisions T3 ou T4 d'AMD comme une décélération par rapport aux taux de croissance que le pipeline contractuel actuel impliquait. La décélération déclenche une compression des multiples plutôt qu'une expansion à mesure que le marché réévalue la durabilité de la trajectoire. L'action AMD se consolide entre les niveaux actuels et le bas des 500 $ pendant une grande partie de 2027 avant de se redresser à mesure que le cycle de déploiement se termine et que de nouveaux engagements d'autres entreprises d'IA de pointe commencent à remplacer la contribution initiale d'Anthropic et de Microsoft.
Ce que les six prochains mois révèlent sur la trajectoire des 700 $
Plutôt que d'attendre fin 2027 pour évaluer si les 700 $ sont réalisables, trois développements observables au cours des six prochains mois fournissent des signaux précoces sur le scénario qui se déroule.
L'appel sur les résultats du 4 août est le premier point de signal. Les commentaires de la direction sur le calendrier de reconnaissance des revenus du déploiement d'Anthropic et sur la question de savoir si le partenariat produit des conversations de référence client avec d'autres entreprises d'IA de pointe sont plus précieux pour l'évaluation des 700 $ que n'importe quel chiffre de revenu spécifique.
Les communications publiques d'Anthropic sur son infrastructure d'entraînement au cours des trimestres suivants sont le deuxième signal. Une entreprise d'IA de pointe qui exécute avec succès des opérations d'entraînement majeures sur du matériel AMD finira par référencer cette infrastructure dans des communications techniques, des publications de recherche et des discussions commerciales de manières visibles sans nécessiter d'annonce formelle.
Les annonces supplémentaires d'achat de GPU par des entreprises d'IA de pointe sont le troisième signal. Si le déploiement d'Anthropic produit le récit de co-leadership que les 700 $ nécessitent, d'autres entreprises d'IA de pointe commenceront à prendre des engagements matériels qui incluent AMD aux côtés ou à la place de Nvidia. Le rythme de ces engagements au cours des six prochains mois révélera si le choix d'Anthropic commence à déplacer l'équilibre concurrentiel du marché de l'entraînement ou s'il reste un point de données important mais isolé.
Pour ceux qui cherchent à participer aux marchés financiers mondiaux, avoir accès à la bonne plateforme de trading compte. WEEX propose des produits de trading de crypto et d'actions, couvrant les principaux marchés mondiaux, y compris les actions américaines et les actifs numériques.
Conclusion
L'action AMD atteignant 700 $ d'ici fin 2027 nécessite que l'accord avec Anthropic fasse quelque chose que le consensus des analystes n'a pas encore modélisé : changer le récit concurrentiel d'AMD de challenger à co-leader sur le marché de l'entraînement IA de pointe spécifiquement, produisant une expansion des multiples qui s'ajoute à la contribution de la croissance des bénéfices plutôt que de compter sur la croissance des bénéfices seule.
Le mécanisme est identifiable et la preuve qui le confirmerait est observable au cours des quatre à six prochains trimestres à mesure que le déploiement d'Anthropic se convertit de l'engagement à l'infrastructure opérationnelle, puis aux résultats d'entraînement que d'autres entreprises d'IA de pointe évaluent lorsqu'elles prennent leurs propres décisions matérielles.
Que les 700 $ soient en bonne voie ou que la fourchette de consensus de 575 $ à 625 $ soit la destination la plus appropriée dépend du scénario que les preuves des six prochains mois soutiennent. L'accord avec Anthropic a créé les conditions pour que le scénario fort se déroule d'une manière qui n'existait pas avant l'annonce du partenariat. Que ces conditions produisent le changement de récit du marché de l'entraînement que les 700 $ nécessitent est l'incertitude spécifique qui rend la prévision digne d'examen plutôt que d'accepter simplement les objectifs du consensus que la communauté plus large des analystes a déjà construits.
FAQ
1. L'action AMD peut-elle atteindre 700 $ d'ici fin 2027 ?
Le scénario fort produit 650 $ à 700 $ d'ici fin 2027 par deux mécanismes simultanés : le déploiement d'entraînement d'Anthropic produisant un pipeline de clients d'IA de pointe qui étend les revenus des centres de données au-delà des engagements contractuels connus, et le récit de co-leadership résultant sur le marché de l'entraînement conduisant à une expansion des multiples de la valorisation actuelle de challenger vers la valorisation de co-leader qui change l'évaluation du marché sur la durabilité de la position d'AMD. Le scénario modéré produit la fourchette de consensus des analystes de 575 $ à 625 $ par la croissance des bénéfices sans la composante d'expansion des multiples que les 700 $ nécessitent.
2. Pourquoi l'accord avec Anthropic compte-t-il spécifiquement pour 700 $ plutôt que juste 600 $ ?
La distinction est de savoir quelle composante de la thèse d'investissement fait le travail. Atteindre 600 $ nécessite que la demande contractuelle existante se convertisse en revenus aux taux modélisés. Atteindre 700 $ nécessite que l'accord avec Anthropic change le récit concurrentiel d'AMD de challenger à co-leader dans l'entraînement de modèles de pointe spécifiquement, produisant une expansion des multiples qui s'ajoute à la croissance des bénéfices plutôt que de compter sur la croissance des bénéfices seule. L'entraînement de modèles de pointe est là où le fossé concurrentiel de Nvidia a été le plus profond, faisant du déploiement AMD d'Anthropic la validation spécifique qui pourrait changer le récit de manières que le déploiement pur par un hyperscaler ne peut pas.
3. Quel est le signal observable le plus important pour savoir si les 700 $ sont en bonne voie ?
Les communications techniques publiques d'Anthropic sur son infrastructure d'entraînement au cours des deux à trois prochains trimestres fournissent le signal précoce le plus précieux car une entreprise d'IA de pointe exécutant avec succès des opérations d'entraînement majeures sur du matériel AMD finira par référencer cette infrastructure de manières visibles sans annonces formelles. Les annonces supplémentaires d'achat de GPU par des entreprises d'IA de pointe qui incluent AMD aux côtés ou à la place de Nvidia sont le deuxième signal clé que le récit de co-leadership commence à déplacer l'équilibre concurrentiel du marché de l'entraînement.
4. Qu'est-ce qui pourrait empêcher AMD d'atteindre 700 $ même si tout se passe bien ?
La réponse concurrentielle de Nvidia sur le marché de l'entraînement de pointe est le mode d'échec le plus spécifique. Nvidia a constamment défendu sa position sur les marchés stratégiquement importants et l'architecture Vera Rubin succédant à Blackwell est spécifiquement optimisée pour les charges de travail d'entraînement où AMD est maintenant en concurrence par le déploiement d'Anthropic. Si Vera Rubin démontre des avantages qui font que les futures générations d'entraînement d'Anthropic retournent à Nvidia, le récit de co-leadership qui conduit à l'expansion des multiples vers 700 $ ne se matérialise pas.
5. Comment la trajectoire EPYC contribue-t-elle au cas des 700 $ ?
Le partenariat stratégique avec Microsoft pour le déploiement d'EPYC sur l'infrastructure Azure crée des coûts de changement composés qui protègent les gains de parts de marché de manières que les relations d'approvisionnement en commodités ne font pas. Lorsque les équipes d'ingénierie de Microsoft optimisent les charges de travail Azure pour AMD EPYC en tant que partenaire stratégique plutôt qu'en tant que fournisseur, elles créent une profondeur d'intégration qui rend le retour à Intel plus coûteux à chaque trimestre qui passe. Le coût de changement composé produit un flux de revenus plus durable et précieux que le pourcentage de part de marché ne l'implique, contribuant à la trajectoire des bénéfices que les 700 $ nécessitent aux côtés de la contribution des GPU de centres de données.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
IPO d’Anthropic 2026 : cotation d’ANT au Nasdaq, cours de l’action à 83 $ et guide de trading
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
USOR vs USOE : les jetons liés au pétrole sont-ils adossés à du pétrole réel ?
Vitalik soutient la refonte des frais de gas d’Ethereum : EIP-8037 rendra-t-il l’ETH plus cher ?
Les portefeuilles Bitcoin Lightning sont-ils sûrs ? 5 alertes de sécurité depuis août
Jensen Huang démissionne de son poste de PDG de NVIDIA : quel avenir pour l’action NVDA ?
BitGo révèle une position stratégique en APT : quel impact sur l’adoption institutionnelle d’Aptos ?
Alerte de sécurité du portefeuille Keplr : vos ATOM sont-ils en sécurité ?
SNDK s’effondre de 22 % : le boom du stockage IA s’essouffle-t-il ?
Banque fiduciaire nationale Ripple : ce que signifie l’approbation de l’OCC pour XRP
SMCI annonce un chiffre d’affaires de 19,9 Md $, tandis que sa marge recule
Conflit autour des subventions de Zcash : pourquoi le partage d’une trésorerie de 125 M $ divise les détenteurs de ZEC
Que signifie l’accord entre Kalshi et S&P Dow Jones ? Contrats événementiels vs investissement indiciel
Action SK Hynix avant les résultats du T3 : informations sur un dividende exceptionnel, HBM4 et attentes des investisseurs au 28/10
Historique des ordres WEEX : comment ordres, exécutions et frais s’articulent
Le United States Dividend Fund (USDF) est-il légitime ? Ce que révèlent réellement les vérifications du site et Reddit
Le National Oil Dividend Fund (NODF) est-il adossé au pétrole ? Vérification des réserves et des dividendes revendiqués
Le RSI est-il un bon indicateur ? Fonctionnement de l’indice de force relative, limites et utilisation par les traders
Action CXMT : qu’est-ce que ChangXin Memory, pourquoi a-t-elle chuté le 19/10 et que surveiller ensuite ?
Retournement brutal du KOSPI : Samsung, SK Hynix et les doutes sur les dépenses liées à l’IA à l’origine de la variation

L’action SKHY rechute : la vente de SK Hynix est-elle liée à CXMT et YMTC en Chine ou à des prises de bénéfices sur l’IA ?
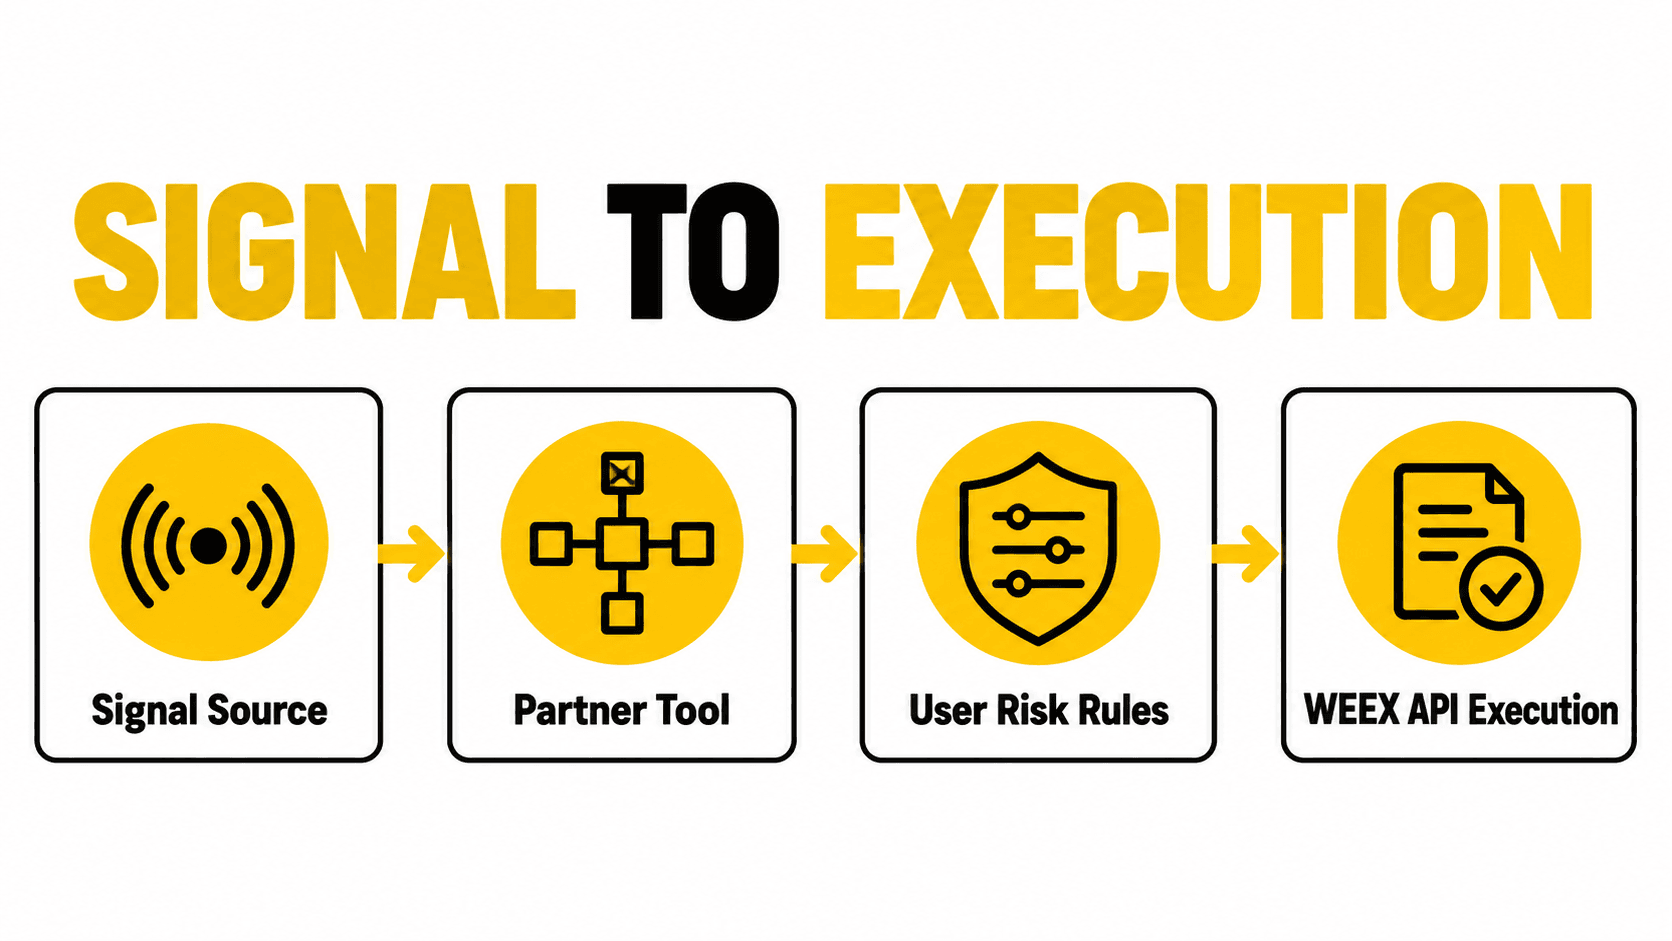
Comment le copy trading, les services de signaux et les outils de trading sur Telegram peuvent se développer avec WEEX Broker

Meilleures stratégies de trading de cryptomonnaies pour débutants : ce qu’il faut savoir avant de trader

Le RSI est-il un indicateur retardé ? Oui en théorie, pas toujours en pratique
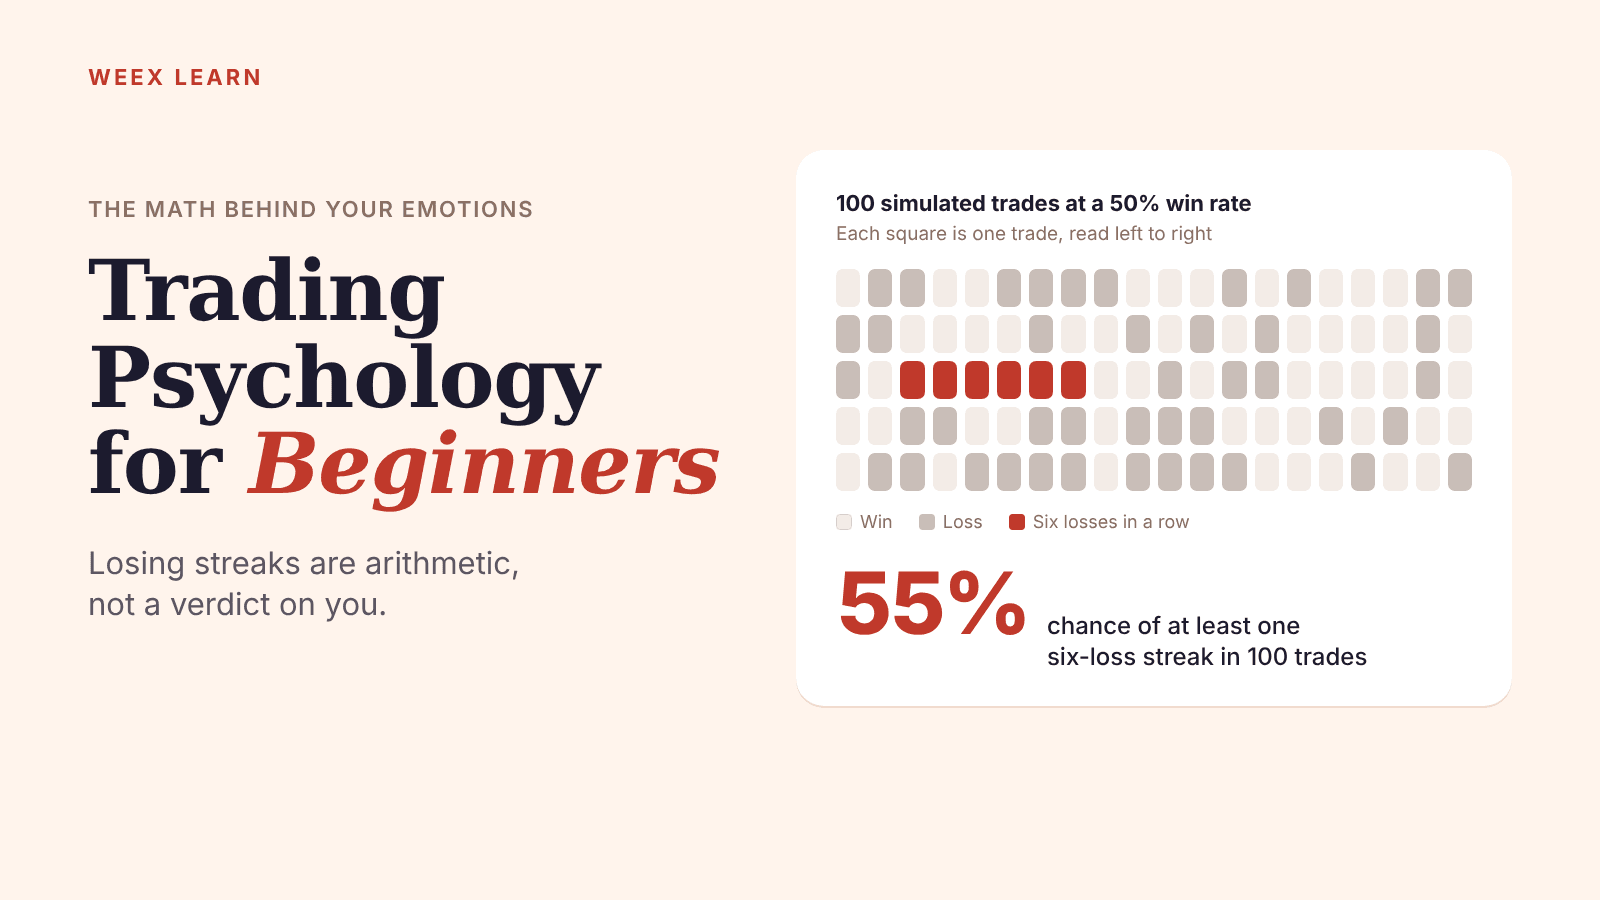
Psychologie du trading pour débutants : les mathématiques derrière vos émotions
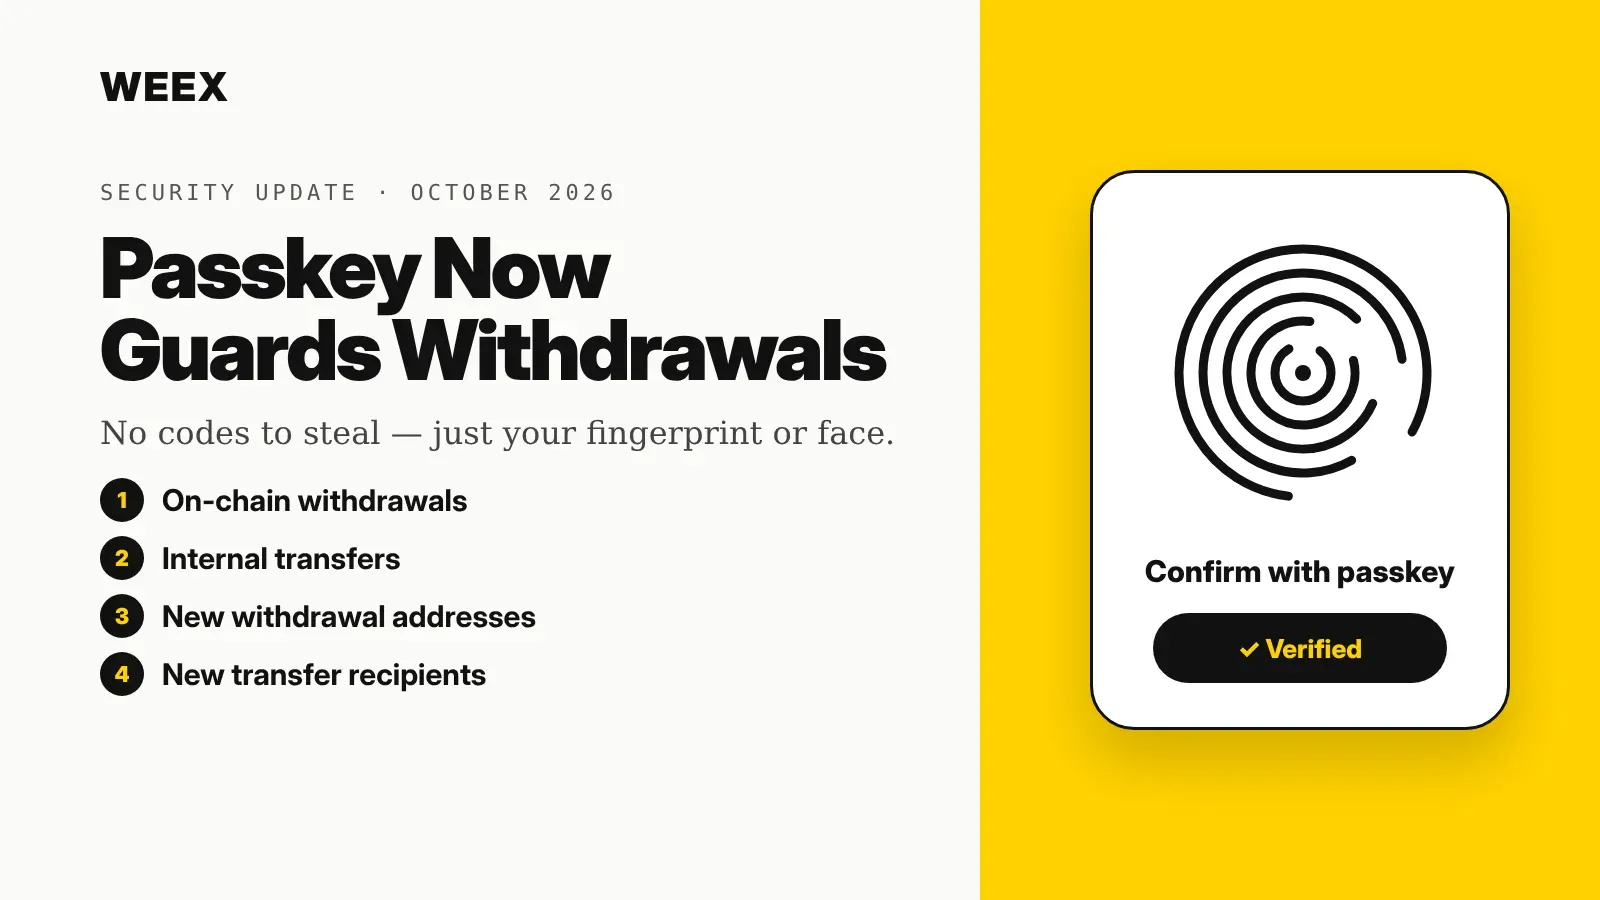
La passkey WEEX sécurise désormais les retraits : les 4 opérations couvertes
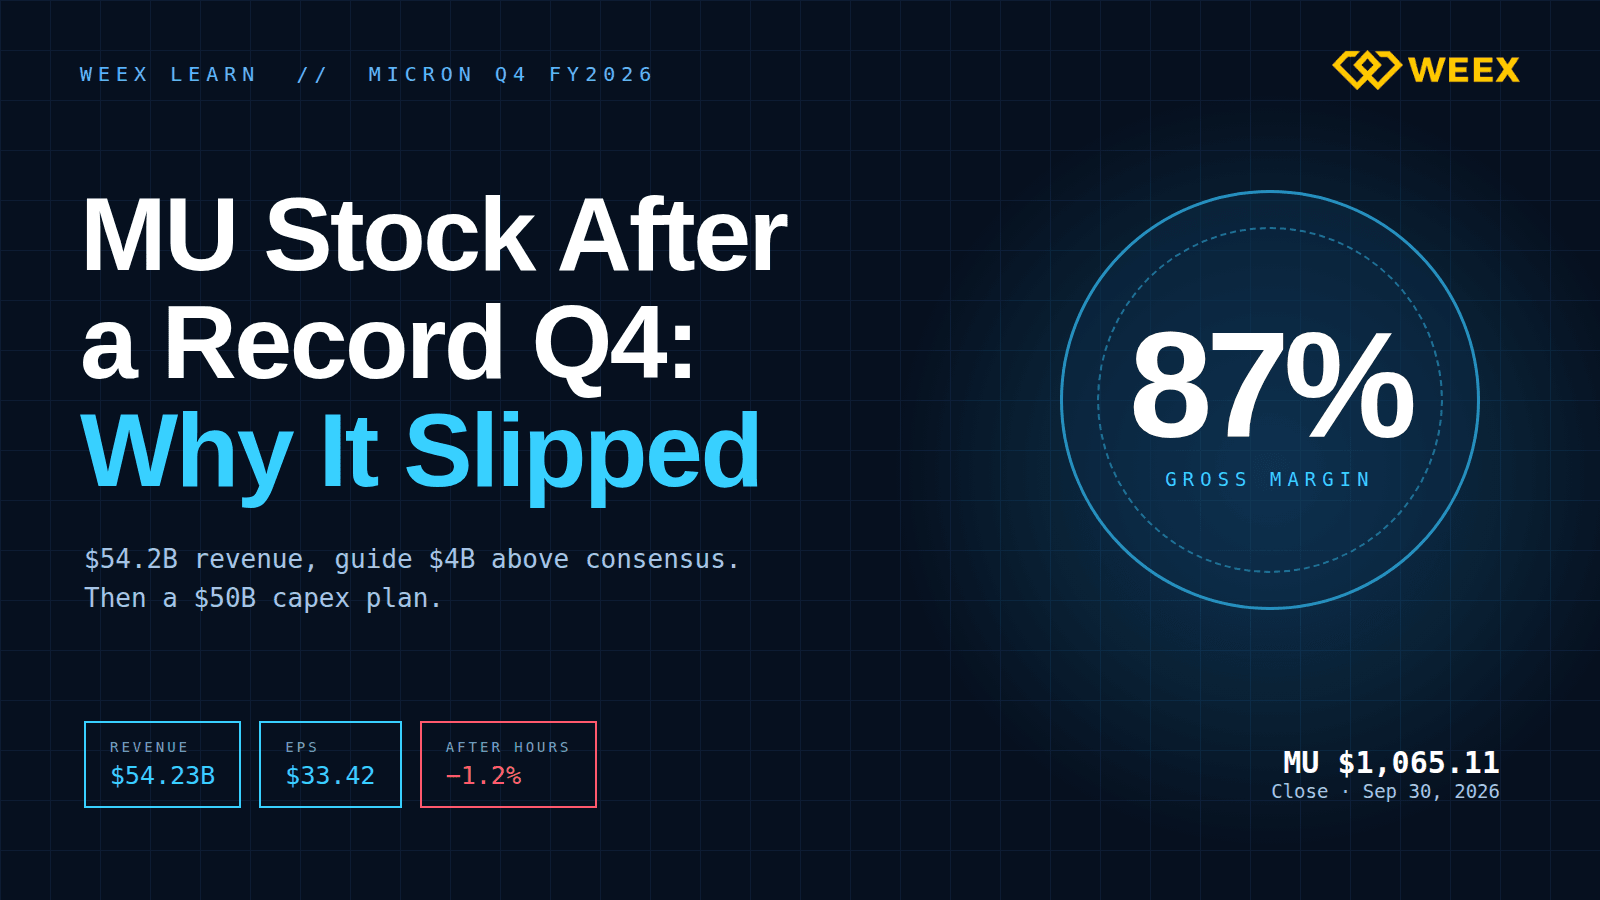
Action MU après un T4 record : pourquoi Micron a reculé malgré un énorme dépassement des attentes
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
IPO d’Anthropic 2026 : cotation d’ANT au Nasdaq, cours de l’action à 83 $ et guide de trading
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
USOR vs USOE : les jetons liés au pétrole sont-ils adossés à du pétrole réel ?


