
Cours de l’action Nvidia et partenariat exclusif avec SpaceX : ce que change réellement le choix de construire exclusivement sur Nvidia

 Notez-nous sur Google


L’action Nvidia se négocie autour de 212 $. Elle progresse d’environ 2,56 % sur la journée. Son cours reste inférieur à son plus haut sur 52 semaines de 236,54 $, mais l’enjeu principal ne se limite pas à l’évolution du prix. Il concerne aussi les plateformes sur lesquelles les clients choisissent de construire. L’annonce de SpaceX selon laquelle l’entreprise développera exclusivement sur Nvidia la charge utile de calcul Starmind AI1 est importante, car l’une des entreprises les plus exigeantes au monde sur le plan technique fait ainsi un choix de plateforme très précis. Ce choix en dit long sur les performances, la confiance accordée aux logiciels et le positionnement sur le marché avant la publication des résultats de Nvidia le 26 août.
En bref
- La décision de SpaceX de choisir exclusivement Nvidia est plus importante qu’un gain de client ordinaire, car elle témoigne de sa confiance dans l’ensemble de la pile technologique de Nvidia pour un cas d’usage complexe de calcul d’IA.
- Le mot « exclusif » a une réelle portée commerciale : il laisse entendre que Nvidia n’est pas simplement un fournisseur parmi d’autres, mais le partenaire central pour l’architecture de Starmind AI1.
- Cela n’invalide pas le récit autour d’AMD et d’Anthropic ; cela montre que différents types de charges de travail d’IA peuvent favoriser différents fabricants de puces.
- Pour l’action Nvidia, cette annonce renforce les perspectives de croissance à long terme, mais la valorisation, la concentration de la clientèle et les risques réglementaires restent importants.
Ce que signifie techniquement le choix de SpaceX de construire exclusivement sur Nvidia
Lorsque les investisseurs entendent qu’un client construit « sur Nvidia », ils pensent souvent uniquement aux GPU. En pratique, l’avantage de Nvidia repose sur l’ensemble de sa pile technologique : puces, interconnexions, conception de systèmes, bibliothèques logicielles et écosystème CUDA, qui permet aux développeurs d’optimiser leurs charges de travail sans devoir tout reconstruire à partir de zéro. Pour un projet comme la charge utile de calcul Starmind AI1, ces éléments comptent davantage que les seules caractéristiques techniques mises en avant pour les puces.
Le calcul d’IA dans l’espace n’est pas comparable à un cluster standard d’entraînement dans le cloud. Il exige probablement une grande efficacité, des performances prévisibles, des logiciels fiables et une intégration étroite entre le matériel et les outils de déploiement. Dans de telles conditions, la maturité de la plateforme devient un véritable avantage. Nvidia a consacré des années à transformer CUDA, NVLink, ses technologies réseau et son architecture système en un écosystème, plutôt qu’en une simple gamme de produits. C’est pourquoi le choix de Nvidia par un client aux exigences techniques élevées peut être plus significatif qu’un vaste contrat d’approvisionnement conclu avec une grande entreprise du cloud cherchant simplement à accroître ses capacités.
Cela correspond également à la thèse d’investissement plus générale concernant l’action Nvidia. Selon le communiqué officiel de Nvidia relatif au premier trimestre de l’exercice 2026, le chiffre d’affaires a atteint 44,1 milliards de dollars, soit une hausse de 69 % sur un an, tandis que celui des centres de données s’est établi à 39,1 milliards de dollars, en progression de 73 %. Ces chiffres montrent que la demande en infrastructures d’IA reste forte. Un partenariat portant sur une charge utile spécialisée comme celle-ci ajoute une autre dimension : il laisse penser que la présence de Nvidia s’étend à de nouveaux environnements informatiques, au-delà des seuls centres de données hyperscale.
Pourquoi « exclusif » est le mot le plus important de l’annonce sur le plan commercial
Les investisseurs doivent se concentrer sur un mot : exclusif. Sur les marchés technologiques, un « partenariat » peut signifier presque n’importe quoi. Il peut s’agir d’un projet pilote, d’un déploiement limité, d’une collaboration marketing ou d’un dispositif faisant intervenir plusieurs fournisseurs. Le terme « exclusif » est plus précis et plus précieux. Il implique que Nvidia n’est pas une option parmi plusieurs, mais la couche technologique de base choisie pour ce produit.
Cela produit deux effets commerciaux. Premièrement, ce choix renforce la dépendance technologique. Une fois qu’un système est construit autour d’une pile d’IA donnée, en changer devient coûteux, aussi bien financièrement qu’en temps d’ingénierie. Deuxièmement, il renforce la valeur du signal envoyé au marché. Les autres clients potentiels constatent qu’une entreprise aussi exigeante que SpaceX ne cherche pas ici à se couvrir en adoptant une configuration multifournisseur. Elle indique directement à quelle pile technologique elle fait confiance.
Pour l’action Nvidia, ce point est important, car le marché ne récompense plus uniquement la croissance du chiffre d’affaires. Les investisseurs veulent la preuve que Nvidia peut conserver sa domination en tant que plateforme, même si ses concurrents progressent. Un contrat de conception exclusif apporte une réponse plus convaincante qu’un accord d’approvisionnement générique.
Prix de --
Comment l’engagement de SpaceX répond directement au récit autour d’AMD et d’Anthropic
L’un des principaux récits concurrentiels récents concerne le déploiement du MI450 d’AMD associé au projet d’Anthropic visant des capacités d’entraînement à grande échelle de 2 gigawatts. Ce récit a imposé une question simple au marché : Nvidia commence-t-elle à perdre les clients les plus importants du secteur de l’IA ?
L’annonce de SpaceX apporte une réponse plus nuancée. L’IA n’est pas un marché monolithique. L’entraînement de modèles de pointe dans d’immenses centres de données constitue un type de charge de travail. L’exécution de calculs d’IA spécialisés dans l’espace en constitue un autre. Le choix d’AMD par Anthropic pour un important déploiement d’entraînement et celui de Nvidia par SpaceX pour Starmind AI1 ne sont pas des événements directement interchangeables. Ils témoignent d’une segmentation du marché, et non nécessairement d’un effondrement à somme nulle de la position de Nvidia.
Cette distinction est importante pour les débutants qui suivent l’action Nvidia. Dans le secteur des cryptomonnaies, les investisseurs comprennent déjà que différents écosystèmes de chaînes de blocs peuvent s’imposer dans différentes niches : une chaîne peut dominer la liquidité de la DeFi, une autre attirer les jeux vidéo et une troisième être plus performante dans le staking ou la tokenisation. Les marchés du matériel d’IA commencent à suivre une logique similaire. Un fournisseur peut être plus fort dans une catégorie précise sans dominer toutes les catégories.
L’engagement de SpaceX n’efface donc pas les progrès d’AMD. Il fait quelque chose de plus utile : il rappelle au marché que Nvidia conserve de puissants avantages dans les domaines où l’intégration technique et la maturité logicielle sont les plus importantes.
Ce que représente le calcul d’IA dans l’espace en tant que nouvelle catégorie de marché
Si Starmind AI1 devient plus qu’un projet isolé, la principale conséquence serait la création d’une nouvelle catégorie. Le calcul d’IA dans l’espace constituerait un nouveau débouché pour le calcul accéléré. Cet élément est important, car l’action Nvidia est déjà fortement liée à l’hypothèse d’une poursuite de la croissance des dépenses consacrées aux infrastructures d’IA. L’apparition de nouvelles catégories contribue à conforter cette hypothèse.
Le scénario haussier actuel concernant Nvidia repose toujours sur d’importantes dépenses d’investissement dans l’IA et sur une demande durable des centres de données. Reuters a indiqué que des acteurs hyperscale, dont Meta, prévoyaient au moins 630 milliards de dollars de dépenses d’investissement en 2026, principalement destinées aux centres de données et aux processeurs. Futurum a également mentionné les prévisions de Nvidia pour le quatrième trimestre de l’exercice 2026, soit un chiffre d’affaires d’environ 65 milliards de dollars, avec une marge de plus ou moins 2 %, contre environ 62 milliards de dollars attendus par le marché. Ces chiffres témoignent d’une dynamique toujours soutenue dans l’activité principale.
Les investisseurs ont désormais besoin de preuves que Nvidia peut continuer à élargir son marché potentiel, plutôt que de simplement vendre davantage aux mêmes catégories de clients. Le calcul d’IA dans l’espace illustre l’une des façons dont cela pourrait se produire. Il est encore tôt, mais le marché a tendance à récompenser les entreprises qui s’étendent à des environnements informatiques adjacents à forte valeur ajoutée.
Pourquoi le choix de Nvidia par des clients techniquement sophistiqués compte davantage que celui des acteurs hyperscale
La demande des acteurs hyperscale est essentielle, mais elle peut être irrégulière. Les grandes entreprises du cloud achètent par vagues, négocient de manière agressive et travaillent de plus en plus sur leurs propres puces d’IA. Reuters a indiqué que la concentration de la clientèle de Nvidia avait augmenté au cours de l’exercice 2026, deux clients représentant 36 % des ventes, contre trois clients totalisant 34 % lors de l’exercice précédent. Cette concentration est l’une des raisons pour lesquelles l’action Nvidia peut fluctuer aussi fortement autour des publications de résultats.
Un client comme SpaceX envoie un signal différent. Il ne s’agit pas simplement de savoir qui peut acheter le plus grand nombre de GPU. Il s’agit de déterminer qui effectue les choix d’ingénierie les plus exigeants. Lorsqu’une entreprise hautement sophistiquée prend une décision de plateforme exclusive, les investisseurs y voient souvent une validation plus forte de la qualité du produit qu’une nouvelle hausse des volumes commandés par un géant du cloud.
Il existe également un enjeu stratégique. Les grandes plateformes cloud peuvent concevoir leurs propres puces en partie pour renforcer leur pouvoir de négociation. Un client spécialisé qui construit un système unique accorde généralement davantage d’importance à la fiabilité, à l’adéquation au déploiement et aux outils destinés aux développeurs qu’à l’utilisation du silicium comme levier de négociation des achats. Cette situation tend à favoriser le modèle intégré de Nvidia.
Ce que le partenariat avec SpaceX change avant la publication des résultats du 26 août
À l’approche du 26 août, la configuration de l’action Nvidia était déjà favorable, mais exigeante. Les fondamentaux restent solides. Le rapport de Nvidia pour le premier trimestre de l’exercice 2026 a fait état d’un chiffre d’affaires de 44,1 milliards de dollars, dont 39,1 milliards provenant des centres de données. La direction a également déjà communiqué des prévisions supérieures aux attentes du marché, Futurum citant une perspective de chiffre d’affaires de 65 milliards de dollars pour le quatrième trimestre de l’exercice 2026, contre environ 62 milliards attendus.
L’action reste néanmoins soumise à la pression de sa valorisation et des attentes. Les informations relatives à l’événement font état d’un ratio cours-bénéfice prévisionnel proche de 31,65, présenté comme voisin de son plus bas niveau en sept ans, tandis que certaines estimations tierces situent l’objectif moyen des analystes autour de 308,69 $. Dans le même temps, les recherches fournies montrent que les objectifs consensuels peuvent fortement varier selon les sources, d’autres fourchettes suivies se situant entre 253 et 264 $, avec une couverture des analystes largement dominée par les recommandations d’achat fort. Cela indique que le sentiment est haussier, mais qu’il ne fait pas totalement consensus.
L’annonce de SpaceX est favorable à l’approche des résultats, car elle déplace une partie du débat de la question « Nvidia perd-elle des parts de marché ? » vers « Dans quels domaines Nvidia reste-t-elle le choix par défaut ? ». Elle offre également à la direction une nouvelle preuve que la plateforme de Nvidia s’impose dans des déploiements avancés allant au-delà de l’IA standard dans le cloud. Cela peut renforcer le récit autour de Blackwell, de la fidélité à l’écosystème logiciel et de la profondeur de l’écosystème à long terme.
Les investisseurs doivent néanmoins garder les risques à l’esprit. Reuters a souligné la concentration de la clientèle et la concurrence des puces personnalisées. Les recherches ont également signalé que les restrictions à l’exportation demeuraient une source d’incertitude. En outre, les ventes d’initiés réalisées en 2026, notamment les importantes cessions déclarées sur le formulaire Form 4 par des dirigeants et des administrateurs, montrent que certains initiés ont encaissé une partie de leurs gains alors même que l’activité reste solide. Selon Zacks, Nvidia a également autorisé 80 milliards de dollars supplémentaires de rachats d’actions, en plus des quelque 38,5 milliards encore disponibles, portant l’autorisation totale à environ 118,5 milliards de dollars. Cela soutient le rendement pour les actionnaires, mais n’élimine pas le risque d’exécution.
La conclusion pratique pour l’action Nvidia est simple : l’engagement exclusif de SpaceX ne modifie pas les chiffres déjà publiés, mais il change la manière dont les investisseurs peuvent interpréter l’avantage concurrentiel de Nvidia. Sur un marché obsédé par la concurrence dans l’IA, ce type de signal peut compter presque autant que des résultats trimestriels supérieurs aux attentes.
Pour les investisseurs habitués aux marchés des cryptomonnaies, l’analogie la plus simple est celle des effets de réseau. Nvidia construit quelque chose qui ressemble davantage à un écosystème de chaîne de blocs qu’à un catalogue de puces banalisées : le matériel, les outils destinés aux développeurs, les coûts de changement, la disponibilité des talents et la confiance dans la plateforme se renforcent mutuellement. Le choix exclusif de cette pile technologique par SpaceX n’est pas seulement un titre accrocheur. Il rappelle que les avantages concurrentiels les plus solides apparaissent souvent d’abord dans les choix de déploiement effectués par les concepteurs les plus exigeants.
AVERTISSEMENT : WEEX et ses sociétés affiliées fournissent des services d’échange d’actifs numériques, notamment des produits dérivés et des opérations sur marge, uniquement lorsque la loi l’autorise et aux utilisateurs admissibles. L’ensemble du contenu est fourni à titre informatif et ne constitue pas un conseil financier ; demandez un avis indépendant avant d’effectuer des transactions. Le trading de cryptomonnaies comporte un risque élevé et peut entraîner la perte totale des fonds. En utilisant les services de WEEX, vous acceptez l’ensemble des risques et conditions associés. N’investissez jamais plus que ce que vous pouvez vous permettre de perdre. Consultez nos Conditions d’utilisation et notre Avertissement sur les risques pour plus de détails.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Tether soutient SCRYPT : USDT pourrait-il devenir le nouveau réseau des paiements mondiaux ?
Action Anthropic après son premier jour : pourquoi les tokens ANT s’échangent près de 92 $
Les actions de Coherent et Lumentum progressent : pourquoi les valeurs optiques sont en hausse
IPO d’Anthropic 2026 : cotation d’ANT au Nasdaq, cours de l’action à 83 $ et guide de trading
Quand les récompenses de staking sont-elles versées ? Trouvez-les et retirez-les sur WEEX
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11
Résultats du T4 FY26 de Disney : ce que cache la semaine supplémentaire avant l’ouverture
Comment générer des gains avec un petit solde crypto : guide des taux par paliers de WEEX
Comparatif des taux de staking ETH : WEEX, Binance, OKX, Bybit et plus encore
Remboursements du Tesla Cybertruck : ce que signifie l’arrêt de la chaîne pour TSLA
Cours du token XLM aujourd’hui : pourquoi le vote Bell de Stellar du 23 novembre compte
Comment acheter USOE ? Ce qu’implique l’accès aux DEX, les risques liés au portefeuille et au contrat, et les conditions d’une cotation en bourse
Revenus passifs en crypto : ce que rapporte 1000 $ dans chaque produit WEEX
United States Oil Exchange (USOE) est-il vraiment adossé au pétrole ? Réserves annoncées et droits des détenteurs de jetons

Taux d’intérêt USDC vs USDT en 2026 : quel stablecoin rapporte le plus ?
Comment trader l’or quand on débute : moyens de s’exposer à l’or, coûts à connaître et erreurs courantes à éviter
Le staking de l’USDT est-il sûr ? 5 risques à vérifier avant de percevoir des intérêts
Comment les émetteurs de stablecoins gagnent-ils de l’argent ? Les coulisses d’un jeton à 1 $
Le cours de l’or repasse au-dessus de 4000 $ : Fed, risque iranien et prochain test
Taux d’intérêt de l’USDT 2026 : APR actuel et calculateur de gains
Réglementation crypto à Taïwan en 2027 : ce que les investisseurs doivent savoir
Actions tokenisées : explications et points à vérifier avant de trader
Action CLS après les résultats du T3 : chiffre d’affaires en hausse de 83 %, perspectives 2027 et points à vérifier pour les investisseurs
Paire de trading WEEX suspendue ou retirée de la cote ? Vos ordres et actifs
Historique des ordres WEEX : comment ordres, exécutions et frais s’articulent
Erreurs de taille minimale d’ordre sur WEEX expliquées avec des exemples d’arrondi
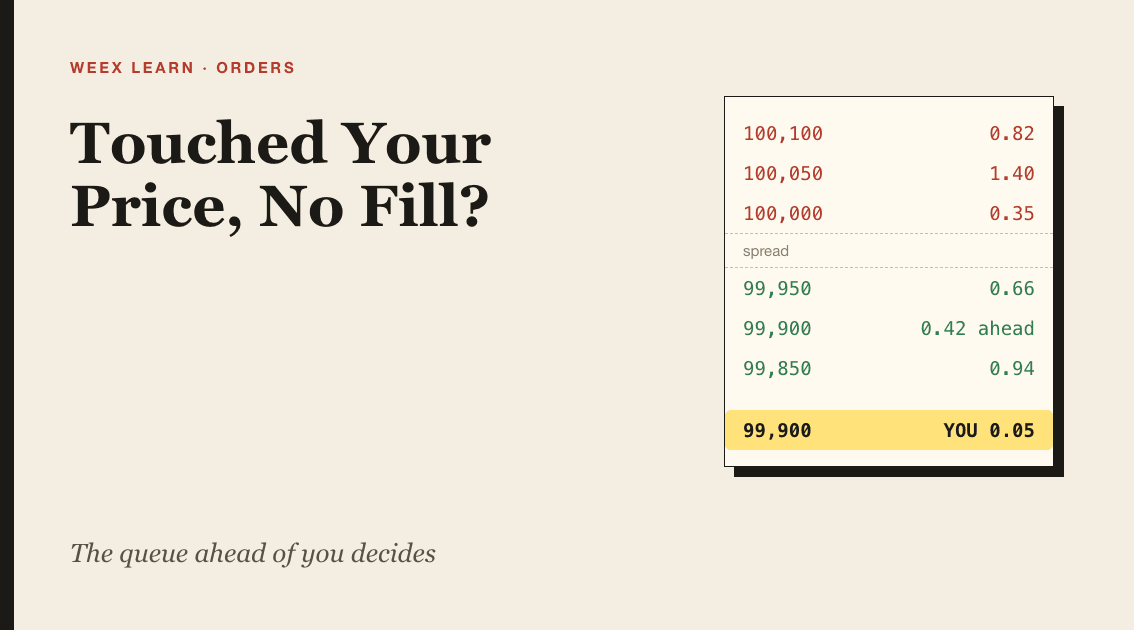
Ordre limite WEEX non exécuté ? Lisez le carnet, puis corrigez l’ordre
Votre solde plancher Auto Earn : pourquoi votre solde le plus bas détermine vos gains du jour
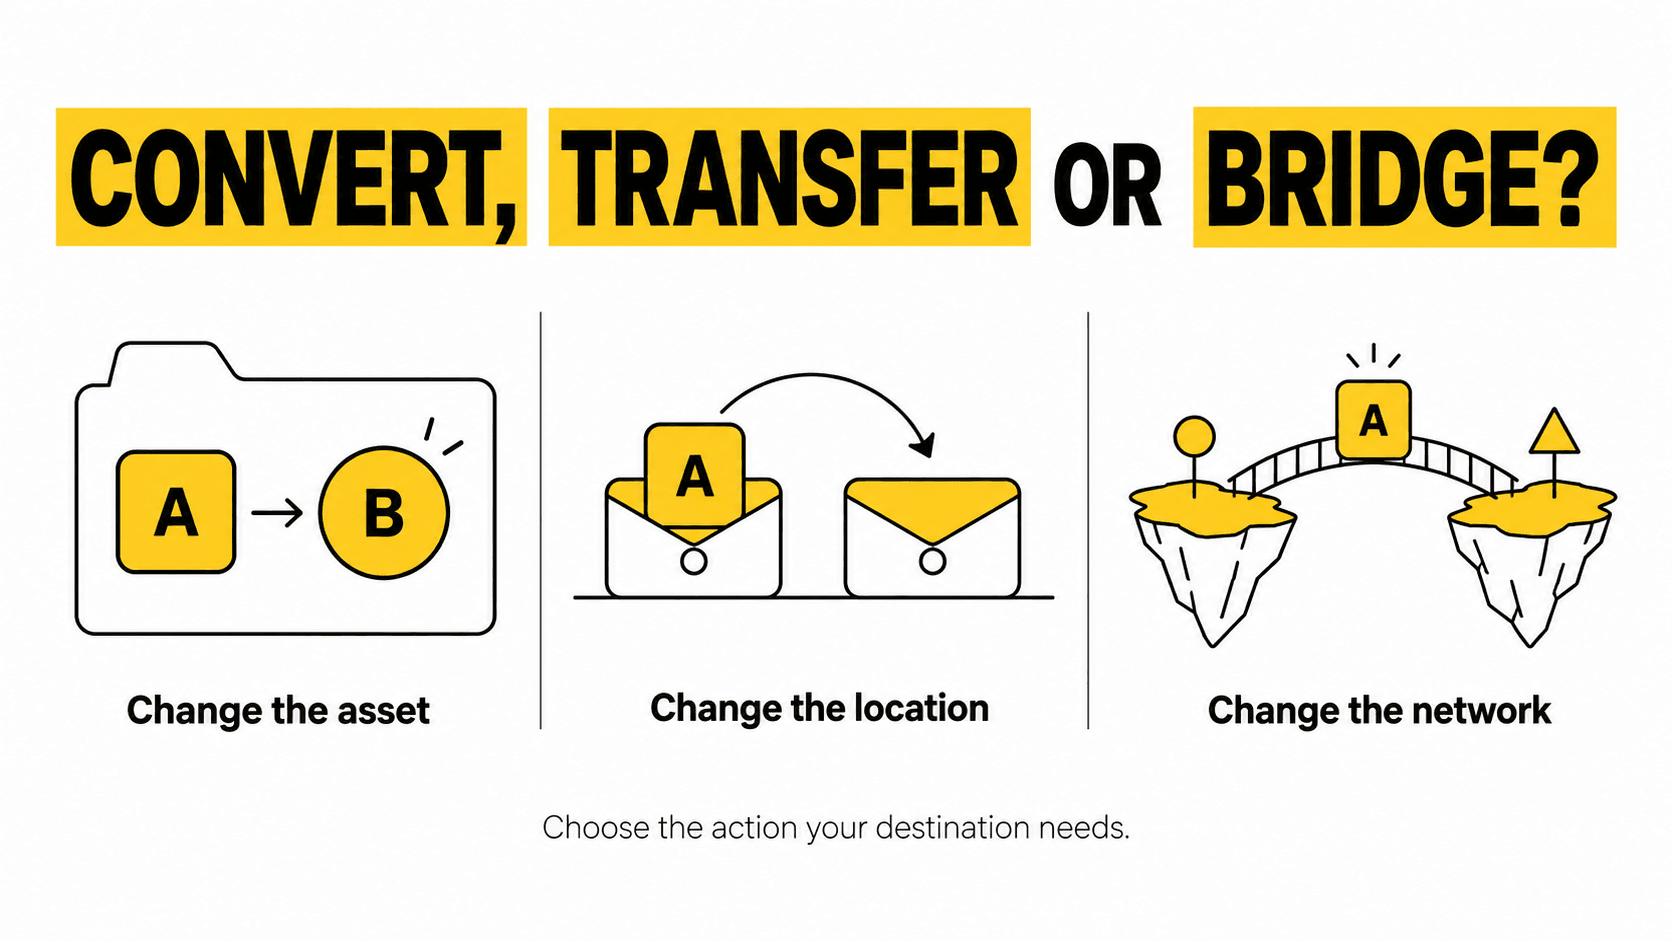
Conversion crypto, transfert ou bridge : quelle opération vous faut-il ?
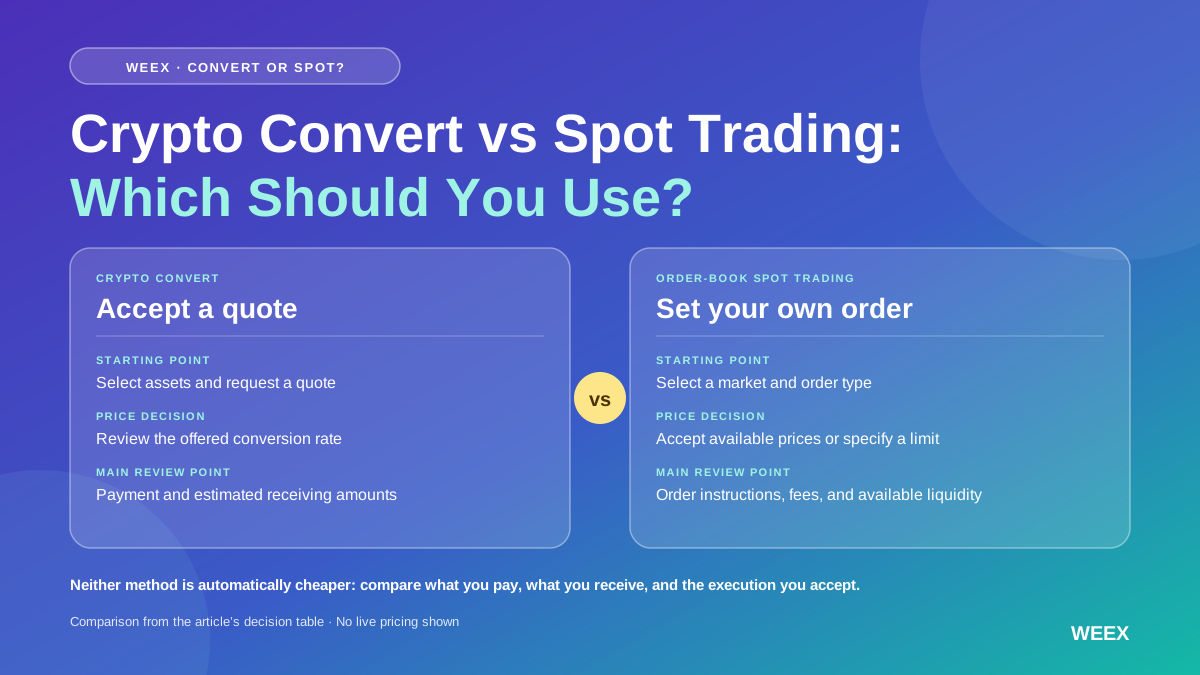
Crypto Convert ou trading au comptant : lequel choisir sur WEEX ?
Tether soutient SCRYPT : USDT pourrait-il devenir le nouveau réseau des paiements mondiaux ?
Action Anthropic après son premier jour : pourquoi les tokens ANT s’échangent près de 92 $
Les actions de Coherent et Lumentum progressent : pourquoi les valeurs optiques sont en hausse
IPO d’Anthropic 2026 : cotation d’ANT au Nasdaq, cours de l’action à 83 $ et guide de trading
Quand les récompenses de staking sont-elles versées ? Trouvez-les et retirez-les sur WEEX
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11
Contenu
Cryptos populaires
Derniers articles


