
Que se passe-t-il avec l'action de The Trade Desk ? 3 raisons pour lesquelles les investisseurs perdent confiance.

 Notez-nous sur Google


Article gratuitExplorez les services premium
Que se passe-t-il avec l'action de The Trade Desk ? 3 raisons pour lesquelles les investisseurs perdent confiance.
The Trade Desk est-elle une histoire de redressement ou un piège à valeur ?
Par Lawrence Nga -- 22 nov. 2026 à 8h11 EST
+Fool.comon
Points clés
- La croissance est le problème central.
- La concurrence est structurelle, pas temporaire.
- Les bénéfices sont sous pression.
The Trade Desk (TTD -8,10 %) était autrefois l'une des entreprises de technologie publicitaire préférées du marché. Elle offrait aux investisseurs un moyen attrayant de bénéficier du passage à la publicité numérique, en particulier alors que de plus en plus de personnes regardaient la télévision via des services de streaming.
Mais le sentiment a changé. L'action a chuté fortement alors que les investisseurs se demandent si l'entreprise peut maintenir sa croissance, rivaliser avec des géants de la technologie et protéger ses bénéfices.
Le problème n'est pas que la publicité numérique disparaisse. C'est que The Trade Desk a du mal à transformer la croissance de l'industrie en croissance pour sa propre entreprise.
Je vois trois raisons principales derrière le pessimisme du marché.
Source de l'image : Getty Images.
La croissance a presque atteint un point mort
La plus grande préoccupation est le ralentissement des revenus de l'entreprise. Au troisième trimestre de 2026, The Trade Desk a généré 736 millions de dollars de revenus, en baisse de 0,5 % par rapport à l'année précédente. C'est un retournement brutal par rapport à la croissance de 18 % qu'elle avait enregistrée au cours du même trimestre l'année dernière.
Le ralentissement ne se limite pas à un seul trimestre. Les revenus n'ont augmenté que de 4 % au cours des neuf premiers mois de 2026 par rapport à une croissance de 20 % au cours de la même période en 2025. Pour une entreprise que les investisseurs s'attendaient autrefois à voir croître rapidement, ces chiffres sont difficiles à ignorer.
Pour comprendre pourquoi cela est important, considérons ce que fait réellement The Trade Desk. Elle fournit un logiciel qui aide les annonceurs à acheter de la publicité numérique sur des sites Web, des applications et des services de streaming. Au lieu de négocier séparément avec des centaines d'éditeurs, les annonceurs peuvent utiliser sa plateforme pour planifier et gérer des campagnes en un seul endroit.
L'opportunité devrait être substantielle. De plus en plus de dollars publicitaires se déplacent en ligne, et les services de streaming créent de nouveaux endroits pour que les annonceurs atteignent les consommateurs. Pourtant, The Trade Desk ne capte pas cette opportunité aussi rapidement que les investisseurs l'avaient espéré.
La direction investit dans l'intelligence artificielle (IA) et améliore sa plateforme publicitaire pour aider les clients à mener des campagnes plus efficaces. Sa relation élargie avec Netflix est un autre développement positif.
Mais les nouveaux produits et partenariats ne sont précieux que s'ils augmentent les dépenses publicitaires. Les investisseurs veulent voir les clients dépenser plus d'argent via la plateforme, et non simplement que l'entreprise lance de nouvelles technologies ou entre dans des partenariats.
Prix de --
La concurrence devient de plus en plus difficile à ignorer
La deuxième préoccupation est la concurrence, en particulier de la part d'Amazon, Google et Meta.
The Trade Desk a construit son entreprise autour d'une plateforme indépendante qui aide les annonceurs à acheter de la publicité sur l'internet ouvert. Sa proposition de valeur est que les annonceurs peuvent accéder à différents éditeurs et inventaires publicitaires via une seule plateforme, plutôt que de dépendre entièrement des écosystèmes publicitaires des entreprises technologiques individuelles.
Cette indépendance reste précieuse. Mais l'environnement concurrentiel est en train de changer.
Amazon a un avantage particulièrement fort. Son activité publicitaire combine l'inventaire avec des données précieuses sur les achats et l'intention d'achat. Les annonceurs peuvent atteindre les consommateurs et mesurer si les campagnes entraînent des ventes. Google et Meta disposent également de vastes données de première partie, de grands écosystèmes publicitaires et de capacités de ciblage sophistiquées. Ces plateformes offrent quelque chose que The Trade Desk ne peut pas entièrement reproduire : un accès direct à leurs propres utilisateurs, données et inventaires.
Il y a également un problème de relations clients. The Trade Desk a rencontré des tensions avec de grandes agences de publicité, y compris le géant européen Publicis, après des désaccords concernant sa plateforme et ses pratiques commerciales. Le différend a été largement résolu. Néanmoins, cela démontre le pouvoir de négociation que les grands clients exercent sur l'entreprise.
Le risque n'est pas nécessairement que les annonceurs abandonnent The Trade Desk du jour au lendemain. Sa position indépendante et ses larges relations avec les éditeurs servent toujours un objectif important. La plus grande préoccupation est qu'il pourrait devenir plus difficile de gagner des budgets publicitaires supplémentaires lorsque des plateformes concurrentes offrent des solutions plus simples et plus intégrées.
La rentabilité se détériore parallèlement à la croissance
Une croissance plus lente serait plus facile à tolérer si les bénéfices restaient résilients. Malheureusement, ce n'est pas le cas.
Au troisième trimestre, le bénéfice ajusté avant intérêts, impôts, dépréciation et amortissement (EBITDA) a chuté de 16 % d'une année sur l'autre pour atteindre 266 millions de dollars. Sa marge EBITDA ajustée est passée de 43 % à 36 %. Les dépenses d'exploitation ont augmenté pour atteindre 643 millions de dollars, contre 578 millions de dollars un an plus tôt, malgré des revenus en baisse.
C'est une combinaison difficile pour les investisseurs. The Trade Desk a historiquement bénéficié d'un effet de levier opérationnel : à mesure que les revenus augmentaient, l'entreprise pouvait accroître ses bénéfices sans augmenter les coûts au même rythme. Cet avantage est maintenant sous pression.
La direction a réagi en restructurant, réduisant son effectif d'environ 15 %. Cela pourrait aider à restaurer les marges. Mais réduire les coûts n'est pas un substitut à la croissance des revenus. Si l'entreprise doit réduire son effectif simplement pour protéger sa rentabilité, les investisseurs pourraient se demander si son précédent modèle de croissance reste intact.
Que doivent surveiller les investisseurs ensuite ?
The Trade Desk n'est pas nécessairement une entreprise en difficulté. Elle dispose encore d'une position de trésorerie substantielle, d'une forte fidélisation des clients et d'une exposition à la croissance à long terme de la publicité programmatique.
Mais les défis sont réels et substantiels, et les investisseurs veulent voir des preuves que l'entreprise peut redresser ses opérations.
Les prochains trimestres seront importants. La croissance des revenus doit se redresser, les marges doivent se stabiliser et les annonceurs existants doivent démontrer leur volonté de dépenser davantage via la plateforme.
Jusqu'à présent, The Trade Desk reste probablement un enfant problème pour les investisseurs.
| Lire la suite |
|---|
| 18 nov. 2026 • Par Robert Izquierdo Magnite vs. The Trade Desk : Quelle action de technologie publicitaire est un meilleur achat pour 2027 ? |
| 13 nov. 2026 • Par Robert Izquierdo AppLovin vs. The Trade Desk : Quelle est la meilleure action de publicité numérique à acheter en 2027 ? |
| 13 nov. 2026 • Par Parkev Tatevosian, CFA Enfin ! Excellentes nouvelles pour les investisseurs de The Trade Desk ! |
| 10 nov. 2026 • Par Howard Smith Marché boursier aujourd'hui, 10 nov. : The Trade Desk bondit après que les résultats du T3 montrent que les revenus ont dépassé les estimations ! |
| 10 nov. 2026 • Par Daniel Sparks Rocket Lab et The Trade Desk sont deux actions délaissées à acheter avant 2027 ! |
| 10 nov. 2026 • Par l'équipe de The Motley Fool Trade Desk : 3 points clés pour les investisseurs à long terme |
| ### À propos de l'auteur
|
|
| Lawrence Nga est un analyste de marché boursier contributeur pour The Motley Fool, couvrant la technologie, les biens de consommation, le commerce électronique, l'IA, la fintech et les actions chinoises. Avant de rejoindre The Motley Fool, Lawrence a écrit pour Motley Fool Singapore et a occupé des postes de conférencier à Kaplan Financial China et au Liverpool College of Management Science, analyste de performance chez AB Sugar, analyste financier chez BSO China Limited, et responsable de la finance de la chaîne d'approvisionnement chez British Sugar. Il a obtenu un Bachelor of Science en comptabilité appliquée de l'Oxford Brookes University et détient des qualifications de l'Association of Chartered Certified Accountants (ACCA) et du Chartered Institute of Management Accountants (CIMA).
| TMFLawrencenga Lawrence Nga n'a aucune position dans aucune des actions mentionnées. The Motley Fool détient des positions dans et recommande Alphabet, Amazon, Meta Platforms, Netflix et The Trade Desk. The Motley Fool a une politique de divulgation.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Prévision : Rocket Lab triplera ses revenus d'ici 2028. Voici ce que cela signifierait pour l'action.

Le pont Gonka et le coffre-fort sBOLD touchés par des exploits de 4,48 millions de dollars
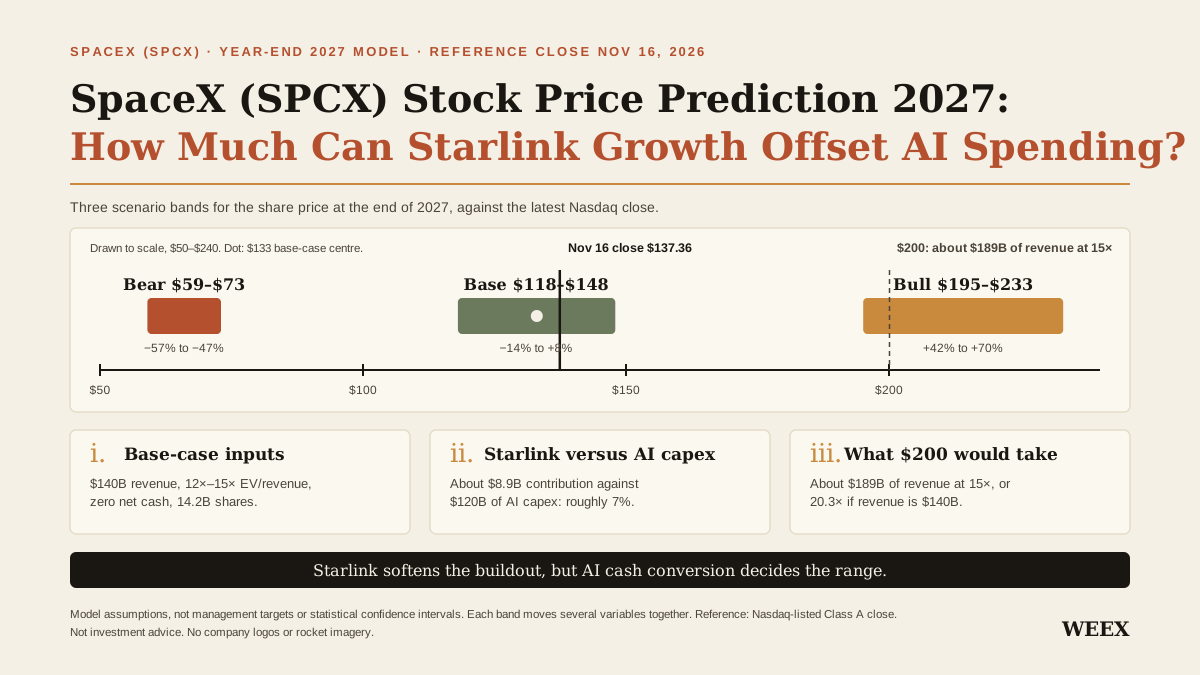
Prévision du cours de l’action SpaceX (SPCX) en 2027 : la croissance de Starlink peut-elle compenser les dépenses liées à l’IA ?
Prévision du cours de l’action SpaceX pour 2027 : découvrez le scénario central de 118 $ à 148 $, la part des dépenses liées à l’IA que Starlink pourrait compenser et ce qu’il faudrait pour atteindre 200 $.
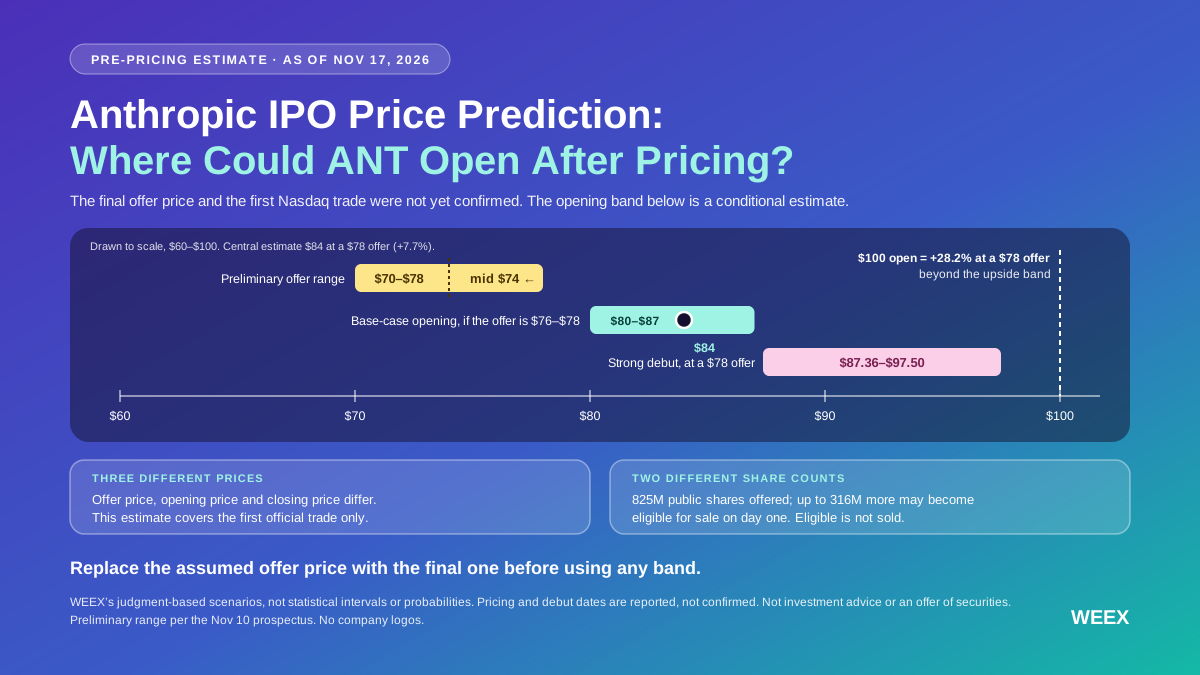
Prévision du prix de l’IPO d’Anthropic : à quel niveau ANT pourrait-il ouvrir après la fixation du prix ?
Prévision du prix de l’IPO d’Anthropic : découvrez la fourchette d’ouverture de base de ANT, 80 $–87 $, l’incidence du prix final de l’offre et les facteurs qui pourraient faire dépasser 90 $ à l’action.

Voici ce que 1 000 $ dans chacune de ces 3 actions spatiales pourrait valoir d'ici 2030

Aave propose de limiter l'utilisation de plusieurs crypto-actifs comme garantie pour 1,33 milliard de dollars

100e lancement de Rocket Lab : ce que cela signifie pour RKLB après les résultats du T3
Le 100e lancement de Rocket Lab, The Mountain God Rises, est prévu au plus tôt le 14/11/2026 pour iQPS. Il intervient après les résultats du T3 et un net rally de RKLB, mais rien ne confirme que le lancement en soit la cause.

Microsoft, Google et 16 autres entreprises s'opposent à la négociation d'actions tokenisées sur la plateforme OKXICE TSV

Actions tokenisées : 9 entreprises opposent leur veto à OKX-ICE, le Nasdaq se retire
L’action TSLA grimpe après la présentation du Roadster : ce qui compte avant les résultats de Tesla du 21/10
L’action TSLA a gagné environ 4,6 % en préouverture le 16/10 après la présentation par Tesla de son Roadster de deuxième génération, mais les analystes estiment que la voiture pèsera peu sur les revenus à court terme. Le mouvement en préouverture reflète aussi les rumeurs de fusion avec SpaceX. La publication des résultats de Tesla du 21/10 sera le prochain véritable test.

Meta et Sierra lancent le protocole d'agent intelligent personnel, avec la participation de Stripe et Walmart

L’action FICO vient de connaître sa pire journée : pourquoi un tweet d’un régulateur a mis fin du jour au lendemain à un monopole du crédit hypothécaire 70 %
L’action FICO a chuté jusqu’à 29 % en séance le 29/09, après qu’un régulateur fédéral du logement a décidé de mettre VantageScore sur un pied d’égalité avec FICO dans le crédit hypothécaire. Il s’agit de la pire journée de l’histoire de l’entreprise, et le passage de Rocket Mortgage à VantageScore le même jour a rendu la menace immédiate, et non plus théorique.
Cathie Wood achète de nouveau des actions RKLB : que voit ARK chez Rocket Lab ?

La demande de 6 millions de BAL d'un fork de Balancer pourrait réduire la valeur de rachat des détenteurs

Action RKLB : pourquoi Simply Wall St la juge sous-évaluée de 43 % après une levée de 1,9 milliard de dollars

À la veille de l’IPO de SpaceX, les initiés de Rocket Lab (RKLB) ont encaissé plus de 18,41 M $ en actions
APRO, premier projet launchpad de Rocket Launch d’Aster ; pool 200 K $ ouvert

Mr&强 parle des points forts du projet ORIPA

L’or et l’argent perdent 15 000 milliards de dollars, le Bitcoin résiste mieux

Pourquoi la mise à niveau de la sécurité quantique de Bitcoin pourrait prendre des années

L'industrie n'est pas en déclin, c'est la perte de 350 milliards de dollars d'ETH et de SOL qui en est la véritable cause
Prévision : Voici les prix des actions d'AMD et de Nvidia d'ici 2028

Crypto : La série Netflix sur FTX fait réagir CZ et Vitalik Buterin

Solana passe à la version 1.0 de son mainnet alors que la Fondation prend une participation majoritaire dans CoinGecko

L'IOSCO met en garde contre le « retard quantique » et évalue la préparation face à la menace quantique

Une panne de Deribit touche les couvertures Bitcoin sur Coinbase
Johnson & Johnson est en bonne voie pour atteindre 101 milliards de dollars de ventes en 2026. Ce roi des dividendes est-il toujours un bon investissement ?

J.P. Morgan affirme que la flotte de robotaxis de Tesla pourrait égaler les kilomètres de Waymo d'ici fin 2027 avec 18 000 voitures. Le chiffre qui compte est combien chaque voiture rapporte.

La prochaine grande menace pour le Bitcoin pourrait venir de deux pétroliers au Moyen-Orient

Bitcoin : La puissance du réseau remonte, les bénéfices disparaissent
Prévision : Rocket Lab triplera ses revenus d'ici 2028. Voici ce que cela signifierait pour l'action.
Le pont Gonka et le coffre-fort sBOLD touchés par des exploits de 4,48 millions de dollars
Prévision du cours de l’action SpaceX (SPCX) en 2027 : la croissance de Starlink peut-elle compenser les dépenses liées à l’IA ?
Prévision du cours de l’action SpaceX pour 2027 : découvrez le scénario central de 118 $ à 148 $, la part des dépenses liées à l’IA que Starlink pourrait compenser et ce qu’il faudrait pour atteindre 200 $.
Prévision du prix de l’IPO d’Anthropic : à quel niveau ANT pourrait-il ouvrir après la fixation du prix ?
Prévision du prix de l’IPO d’Anthropic : découvrez la fourchette d’ouverture de base de ANT, 80 $–87 $, l’incidence du prix final de l’offre et les facteurs qui pourraient faire dépasser 90 $ à l’action.
Voici ce que 1 000 $ dans chacune de ces 3 actions spatiales pourrait valoir d'ici 2030
Aave propose de limiter l'utilisation de plusieurs crypto-actifs comme garantie pour 1,33 milliard de dollars
Derniers articles


Dernières cotations sur WEEX


