
Pourquoi le PDG de Goldman Sachs, David Solomon, a-t-il soutenu la loi CLARITY sur les cryptomonnaies au Sénat en 2026

 Notez-nous sur Google


Résumé exécutif du marché et de la narration
David Solomon a rompu les rangs avec une grande partie de Wall Street le 23 juillet 2026, en soutenant publiquement la loi CLARITY alors que les républicains du Sénat poussaient le texte révisé du projet de loi vers un vote potentiel avant les vacances d'août. Selon une interview accordée à Politico qui a fait des vagues dans les médias financiers en quelques heures, Solomon a qualifié la législation d'imparfaite mais nécessaire, arguant qu'elle donnerait enfin aux institutions réglementées une carte juridictionnelle claire pour les actifs numériques. Ce soutien compte moins comme une opinion politique que comme un signal de positionnement du capital : Goldman exploite déjà une infrastructure immobilière tokenisée et a déposé une demande d'ETF dans une course concurrentielle aux produits de revenus bitcoin. Notre propre lecture est que le timing de Solomon n'a pas grand-chose à voir avec l'idéologie. Il s'agit de verrouiller un alignement réglementaire de premier plan avant qu'une fenêtre législative ne se ferme pendant des mois, tandis que Jamie Dimon de JPMorgan s'en tient à une préoccupation structurelle réellement distincte, le risque de fuite des dépôts des stablecoins rémunérés, qui n'a rien à voir avec le fait que les cryptomonnaies bénéficient ou non de règles plus claires.

Qu'a réellement dit Solomon et pourquoi le cadrage est-il important
Solomon a déclaré à Politico qu'il souhaitait voir la loi CLARITY "avancer" afin que la structure du marché puisse être établie et que le cycle d'innovation plus large puisse se poursuivre, tout en concédant que le projet de loi comporte des défauts qui méritent d'être débattus. Ce cadrage est délibéré : il ne vend pas de cryptomonnaies à la base de clients institutionnels de Goldman, il vend une certitude réglementaire comme condition préalable au capital qui est déjà sur la touche.
Pourquoi un argument de terrain de jeu équitable bat un argument de déréglementation
La phrase centrale de Solomon, selon laquelle le projet de loi crée "un terrain de jeu équitable pour améliorer la stabilité du marché", est un argument de gestion des risques visant directement les responsables de la conformité et les conseils d'administration, et non une position idéologique pro-crypto. Cette distinction est cruciale pour comprendre comment ce soutien doit être lu. Une banque de la taille de Goldman n'a pas besoin de permission pour être haussière sur la technologie blockchain ; elle a besoin d'une réponse juridictionnelle établie afin que son service juridique puisse signer l'extension des produits pilotes existants sans exposition au risque d'application rétroactive. Le présenter comme une "stabilité" plutôt qu'une "opportunité" est une manœuvre calculée conçue pour neutraliser l'objection exacte qui a rendu les grandes banques prudentes pendant des années : le choc réglementaire.
Quelle lacune juridictionnelle le projet de loi comble-t-il réellement
La loi CLARITY, telle qu'elle est actuellement rédigée, réglerait un différend territorial de plusieurs années en classant la plupart des actifs numériques comme non-valeurs mobilières et en plaçant la surveillance principale sous la CFTC plutôt que la SEC, tout en attribuant des règles spécifiques aux exchanges, courtiers et émetteurs de jetons. Cette question de classification unique est précisément ce qui a rendu les grands dépositaires et gestionnaires d'actifs structurellement prudents, car construire une infrastructure de conformité autour d'une classe d'actifs qui pourrait être rétroactivement reclassée comme valeur mobilière comporte une exposition juridique que la plupart des comités de risque n'accepteront pas à grande échelle.

Comment le bilan de Goldman explique-t-il le timing
Le soutien de Goldman intervient quelques semaines après que la banque a révélé 4,04 billions de dollars d'actifs sous supervision pour le deuxième trimestre 2026, une augmentation trimestrielle de 391 milliards de dollars qui confère aux commentaires publics de Solomon un poids institutionnel démesuré par rapport à une banque régionale de taille moyenne faisant le même argument. Des chiffres à cette échelle sont le véritable sous-texte derrière le soutien.
Quelle infrastructure crypto en direct Goldman exploite-t-elle déjà
Goldman s'est associée à des entreprises extérieures sur un fonds immobilier tokenisé construit sur sa plateforme d'actifs numériques basée sur la blockchain, lui donnant une exposition opérationnelle, et non théorique, au règlement en chaîne d'actifs du monde réel. C'est une position de départ significativement différente de celle d'une banque qui émet simplement une déclaration de soutien. Lorsqu'une entreprise possède déjà une infrastructure tokenisée en direct, le calcul autour de la clarté réglementaire passe de "devrions-nous entrer sur ce marché" à "à quelle vitesse pouvons-nous mettre à l'échelle ce que nous avons déjà construit", et cette urgence se reflète directement dans la force avec laquelle un dirigeant fait pression pour un projet de loi spécifique.
Pourquoi le dépôt d'un ETF de revenus bitcoin ajoute une pression concurrentielle
Goldman Sachs Asset Management a déposé une demande d'ETF de revenus premium liés au bitcoin utilisant une structure d'achat couvert seulement après que le produit de revenus bitcoin d'un rival plus important a déjà été lancé, transformant la clarté réglementaire en une véritable course concurrentielle plutôt qu'en un débat politique tranquille. Notre avis ici est simple : lorsqu'un gestionnaire d'actifs essaie de rattraper son retard dans une catégorie de produits spécifique, chaque mois d'ambiguïté réglementaire est un mois de perte de parts de marché au profit du premier arrivant. Cette pression concurrentielle, plus que toute croyance abstraite dans l'avenir de la blockchain, est un moteur très plausible de la raison pour laquelle Solomon a choisi cette semaine précise pour rendre publique sa position.
| Détenteur de position institutionnelle | Position sur la loi CLARITY | Justification principale |
|---|---|---|
| Goldman Sachs (Solomon) | Soutient | La certitude réglementaire permet de mettre à l'échelle la tokenisation existante et les produits ETF |
| JPMorgan (Dimon) | S'oppose | Les dispositions sur le rendement des stablecoins créent une concurrence déloyale avec les banques assurées |
| Un exchange d'actifs numériques coté aux États-Unis (PDG) | Soutient | Qualifie le projet de loi de véritable compromis bipartisan prêt pour un vote |
| Caucus démocrate du Sénat | Rejette le projet actuel | Les dispositions éthiques sont jugées inadéquates compte tenu des préoccupations existantes en matière de conflits d'intérêts |
| Groupes bancaires communautaires et régionaux | S'opposent | Mettent en garde contre la fuite des dépôts qui mine la capacité de prêt locale |
Solomon a personnellement révélé qu'il détient "très peu" de bitcoin, un détail qui compte analytiquement car il sépare son plaidoyer institutionnel de tout motif personnel d'appréciation des prix. Il ne fait pas pression en tant que détenteur espérant un régime fiscal ou de garde favorable pour ses propres pièces ; il fait pression en tant que chef d'une entreprise dont les activités de gestion d'actifs et de plateforme dépendent d'une clarté à l'échelle de la catégorie qui s'applique bien au-delà de n'importe quel jeton individuel.
Prix de --
Pourquoi l'opposition de Jamie Dimon est un argument distinct, pas une réfutation
L'objection de Dimon se concentre étroitement sur les mécanismes de rendement des stablecoins, et non sur la question de savoir si les marchés crypto méritent des règles fédérales plus claires en général, c'est pourquoi traiter Goldman et JPMorgan comme étant simplement "pour" et "contre" la réglementation crypto manque le désaccord structurel réel. Comme rapporté lors de ses précédentes remarques sur Fox Business, la préoccupation de Dimon est que le projet de loi permettrait aux entreprises crypto d'offrir un rendement sur des stablecoins indexés sur le dollar qui fonctionne économiquement comme un dépôt bancaire, sans exiger les mêmes réserves de capital, assurance-dépôts ou surveillance prudentielle que les banques doivent maintenir.
Comment fonctionne mécaniquement l'argument de la fuite des dépôts
Si un émetteur de stablecoins peut offrir un rendement compétitif sans détenir le capital de réserve qu'une banque doit détenir contre les dépôts assurés, les déposants rationnels ont un incitatif financier direct à déplacer des dollars hors des comptes assurés par la FDIC vers des stablecoins rémunérés, réduisant la base de dépôts sur laquelle les banques régionales et communautaires comptent pour les prêts locaux. Il s'agit d'une préoccupation structurelle réelle, pas simplement d'un bruit protectionniste d'une industrie établie. Les groupes bancaires communautaires ont fait écho à la même mise en garde, la présentant comme un problème systémique de formation de capital pour les marchés du crédit locaux plutôt que comme un grief concurrentiel spécifique au bilan de JPMorgan.
Pourquoi Goldman et JPMorgan ne se contredisent pas réellement
Les secteurs d'activité de Solomon, l'infrastructure de tokenisation, les produits ETF, la garde institutionnelle, ne sont pas en concurrence directe avec la fonction de prise de dépôts que Dimon défend, c'est pourquoi une banque de l'échelle de Goldman peut soutenir la clarté de la structure du marché du projet de loi tandis qu'une banque commerciale riche en dépôts s'oppose à une disposition spécifique au sein de la même législation. Réduire cela à "Wall Street se divise sur les cryptos" aplatit une histoire plus précise : deux banques avec des modèles commerciaux différents réagissent rationnellement à la façon dont les dispositions spécifiques d'un projet de loi interagissent avec leur propre exposition au bilan.
Quelle friction politique menace encore le chemin du projet de loi
Les sénateurs républicains ont fait circuler un projet révisé la semaine du 20 juillet 2026, ajoutant de nouvelles restrictions éthiques aux fonctionnaires tout en maintenant intacte la division juridictionnelle SEC-CFTC, visant un vote avant que le Congrès ne fasse une pause pour ses vacances d'août. Ce calendrier est serré, et le langage ajouté n'a pas résolu la lutte politique sous-jacente.
Pourquoi les démocrates qualifient-ils les dispositions éthiques d'insuffisantes
Les démocrates du Sénat, avec Elizabeth Warren parmi les plus vocaux, ont déjà rejeté le projet révisé comme inadéquat, arguant que les nouvelles restrictions sur la conduite officielle ne traitent pas de manière significative l'examen déjà dirigé vers l'activité financière liée aux cryptos connectée à l'administration actuelle. C'est la véritable mine terrestre sur le chemin du projet de loi, pas la lutte stablecoin entre banques qui domine la plupart de la couverture. Un projet de loi sur la structure du marché peut résoudre chaque question juridictionnelle technique SEC-CFTC et stagner complètement sur un argument de conflit d'intérêts qui n'a rien à voir avec la mécanique du marché.
Ce qu'un vote manqué en août coûte réellement à l'industrie
Si le projet de loi ne passe pas au Sénat avant les vacances, le calendrier de la loi CLARITY glisse vers un calendrier d'automne incertain où les priorités législatives concurrentes repoussent régulièrement la réforme de la structure du marché crypto plus bas dans la liste, et chaque mois de retard supplémentaire est un mois de plus où le capital institutionnel reste sur la touche en attendant le règlement juridictionnel que Solomon pousse publiquement. Ce coût se compose. Les entreprises qui ont déjà construit une infrastructure de tokenisation, comme Goldman, absorbent le retard comme un coût d'opportunité sur des produits qu'elles ne peuvent pas pleinement mettre à l'échelle ; les entreprises qui décident encore si elles doivent entrer dans l'espace traitent l'ambiguïté continue comme une raison d'attendre encore plus longtemps.
Le positionnement avant les catalyseurs législatifs comme celui-ci nécessite de séparer le signal structurel authentique, les bilans institutionnels, les calendriers de produits concurrents, la mécanique juridictionnelle, du bruit politique à court terme généré par les déclarations de n'importe quelle semaine au Sénat. Les traders et les allocateurs qui souhaitent agir de manière responsable sur ce type d'évolution politique doivent appliquer un cadre de risque discipliné, dimensionner l'exposition à la probabilité réelle de passage plutôt qu'à l'élan des gros titres, et continuer à renforcer la littératie sur la façon dont les questions juridictionnelles SEC-CFTC se traduisent en changements réels de produits et de liquidités une fois qu'un projet de loi devient réellement loi.
Questions fréquemment posées sur le soutien de Goldman Sachs à la loi CLARITY
1. Qu'a exactement dit David Solomon à propos de la loi CLARITY
David Solomon a déclaré à Politico le 23 juillet 2026 qu'il soutenait l'avancement de la loi CLARITY pour établir une structure de marché des actifs numériques plus claire, tout en reconnaissant que la législation comporte des imperfections qui méritent d'être débattues. Sa justification déclarée était centrée sur la création d'un terrain de jeu équitable qui améliorerait la stabilité du marché et permettrait aux institutions réglementées précédemment mises à l'écart de participer plus activement aux marchés crypto.
2. Pourquoi Jamie Dimon de JPMorgan s'oppose-t-il au même projet de loi que Goldman soutient
L'opposition de Dimon cible une disposition spécifique sur le rendement des stablecoins, et non le cadre juridictionnel plus large du projet de loi, arguant que laisser les entreprises crypto payer des intérêts de type dépôt sur des stablecoins sans correspondre aux exigences de capital et d'assurance de qualité bancaire crée une concurrence déloyale pour les dépôts assurés. Il s'agit d'une objection plus étroite axée sur la fuite des dépôts plutôt que d'un rejet de la clarté réglementaire crypto en principe.
3. Que changerait réellement la loi CLARITY concernant la réglementation crypto aux États-Unis
Le projet de loi classerait la plupart des actifs numériques comme non-valeurs mobilières sous la surveillance principale de la CFTC plutôt que sous la juridiction de la SEC, tout en établissant des règles de conformité spécifiques pour les exchanges, les émetteurs de jetons et les courtiers opérant sur les marchés américains. Cela règle une ambiguïté juridictionnelle de longue date qui a rendu les grandes institutions réglementées prudentes quant à la mise à l'échelle des produits d'actifs numériques.
4. Pourquoi les démocrates du Sénat bloquent-ils toujours le projet de loi révisé malgré le nouveau langage éthique
Les démocrates du Sénat, y compris Elizabeth Warren, ont rejeté les dispositions éthiques ajoutées du projet révisé comme insuffisantes pour répondre aux préoccupations existantes en matière de conflits d'intérêts liées à l'activité financière liée aux cryptos connectée aux responsables de l'administration actuelle. Cette objection est distincte du différend sur le rendement des stablecoins de l'industrie bancaire et représente l'obstacle le plus politiquement volatil au passage.
5. Comment l'activité crypto de Goldman explique-t-elle le timing de ce soutien
Goldman exploite déjà un fonds immobilier tokenisé sur sa plateforme blockchain propriétaire et a déposé une demande d'ETF de revenus premium bitcoin après le lancement du produit similaire d'un concurrent, donnant à la banque un incitatif commercial direct pour pousser à la certitude réglementaire maintenant plutôt que d'attendre une résolution plus tard dans l'année.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
IPO d’Anthropic 2026 : cotation d’ANT au Nasdaq, cours de l’action à 83 $ et guide de trading
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
USOR vs USOE : les jetons liés au pétrole sont-ils adossés à du pétrole réel ?
Vitalik soutient la refonte des frais de gas d’Ethereum : EIP-8037 rendra-t-il l’ETH plus cher ?
Les portefeuilles Bitcoin Lightning sont-ils sûrs ? 5 alertes de sécurité depuis août
Jensen Huang démissionne de son poste de PDG de NVIDIA : quel avenir pour l’action NVDA ?
BitGo révèle une position stratégique en APT : quel impact sur l’adoption institutionnelle d’Aptos ?
Alerte de sécurité du portefeuille Keplr : vos ATOM sont-ils en sécurité ?
SNDK s’effondre de 22 % : le boom du stockage IA s’essouffle-t-il ?
Banque fiduciaire nationale Ripple : ce que signifie l’approbation de l’OCC pour XRP
SMCI annonce un chiffre d’affaires de 19,9 Md $, tandis que sa marge recule
Conflit autour des subventions de Zcash : pourquoi le partage d’une trésorerie de 125 M $ divise les détenteurs de ZEC
Que signifie l’accord entre Kalshi et S&P Dow Jones ? Contrats événementiels vs investissement indiciel
Action SK Hynix avant les résultats du T3 : informations sur un dividende exceptionnel, HBM4 et attentes des investisseurs au 28/10
Historique des ordres WEEX : comment ordres, exécutions et frais s’articulent
Le United States Dividend Fund (USDF) est-il légitime ? Ce que révèlent réellement les vérifications du site et Reddit
Le National Oil Dividend Fund (NODF) est-il adossé au pétrole ? Vérification des réserves et des dividendes revendiqués
Le RSI est-il un bon indicateur ? Fonctionnement de l’indice de force relative, limites et utilisation par les traders
Action CXMT : qu’est-ce que ChangXin Memory, pourquoi a-t-elle chuté le 19/10 et que surveiller ensuite ?
Retournement brutal du KOSPI : Samsung, SK Hynix et les doutes sur les dépenses liées à l’IA à l’origine de la variation

L’action SKHY rechute : la vente de SK Hynix est-elle liée à CXMT et YMTC en Chine ou à des prises de bénéfices sur l’IA ?
Comment le copy trading, les services de signaux et les outils de trading sur Telegram peuvent se développer avec WEEX Broker

Meilleures stratégies de trading de cryptomonnaies pour débutants : ce qu’il faut savoir avant de trader

Le RSI est-il un indicateur retardé ? Oui en théorie, pas toujours en pratique
Psychologie du trading pour débutants : les mathématiques derrière vos émotions
La passkey WEEX sécurise désormais les retraits : les 4 opérations couvertes
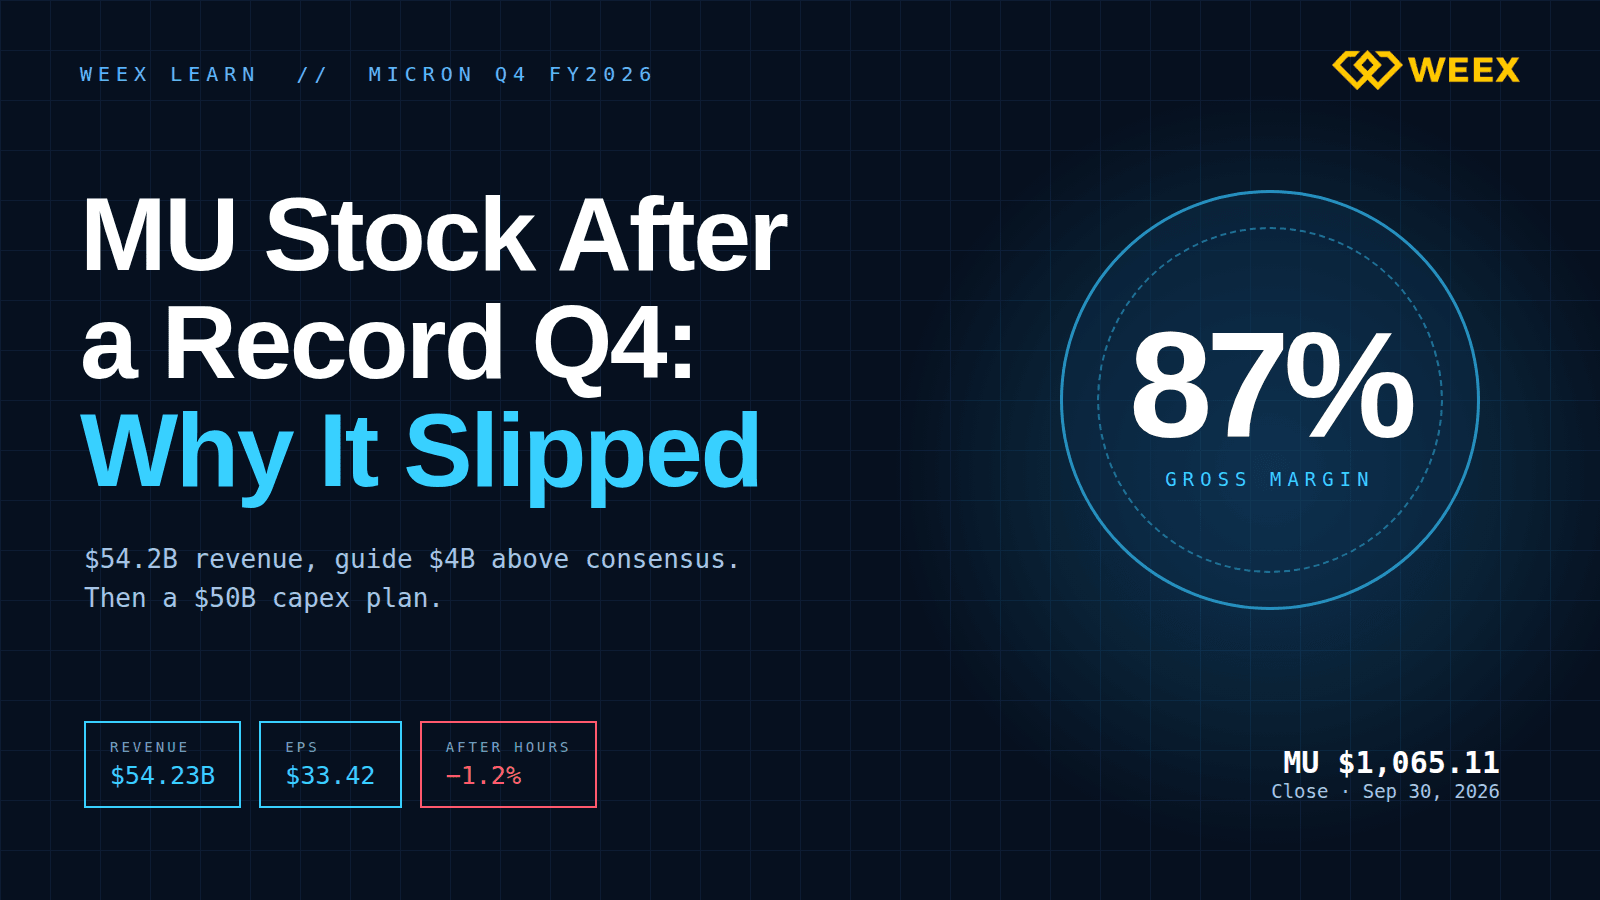
Action MU après un T4 record : pourquoi Micron a reculé malgré un énorme dépassement des attentes
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
IPO d’Anthropic 2026 : cotation d’ANT au Nasdaq, cours de l’action à 83 $ et guide de trading
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
USOR vs USOE : les jetons liés au pétrole sont-ils adossés à du pétrole réel ?


