
Risiko negara mendekati 680 poin: mengapa obligasi Argentina jatuh meskipun ada bantuan internasional

 Pilih kami di Google


Selama beberapa minggu terakhir, lonjakan imbal hasil obligasi Treasury Amerika Serikat berdampak negatif pada utang negara berkembang. Namun, minggu lalu imbal hasil melonggar, tetapi bantuan eksternal ini tidak diteruskan ke obligasi lokal. Faktanya, risiko negara meningkat pada hari Senin ini hingga 680 basis poin, tertinggi dalam setahun. Para analis memastikan bahwa program keuangan 2027 menimbulkan keraguan di pasar, di tengah peningkatan risiko pemilihan.{#p-1792429394262-97511}
Antara hari Jumat 9 dan Jumat 16, tingkat Treasury AS untuk 10 tahun turun dari 5,24% menjadi 5,09%, level terendah sejak 22 September. Penurunan tingkat dasar ini membantu utang negara berkembang; namun, risiko negara meningkat di setiap dari empat sesi perdagangan minggu lalu, dari 589 menjadi 648 poin, tren yang pada hari Senin ini mencapai 680 unit. "Dengan demikian, bantuan yang dibawa oleh putaran pertama pemilihan Brasil, ketika mencapai 573, sepenuhnya hilang," lapor Cohen.{#p-1792424053061-94969}
Situasi ini menunjukkan adanya pemisahan: meskipun faktor internasional telah memberikan tekanan kuat pada harga, bantuan eksternal minggu lalu tidak diteruskan ke EMBI. "Biaya dalam dolar dari utang Argentina meningkat dari 11,1% menjadi 11,6% dalam seminggu. Sejak 10 Juli, meningkat hampir 300 basis poin, di mana hanya 53 yang terkait dengan tingkat AS," rinci laporan yang sama.{#p-1792424347424-5593}
Terkait hal ini, dalam dialog dengan Ámbito, Gabriel Bagattini, penasihat keuangan yang mewakili Finanzas con Gabriel, menjelaskan bagaimana interrelasi kedua variabel ini: "Penurunan tingkat Treasury biasanya menguntungkan obligasi Argentina, karena mengurangi tingkat referensi internasional. Namun, manfaat tersebut dapat dinetralkan jika, pada saat yang sama, imbalan tambahan yang diminta investor untuk meminjamkan kepada Argentina meningkat."{#p-1792424970495-4453}
Selain itu - seperti dijelaskan oleh ahli tersebut - risiko negara mengukur perbedaan tersebut: jika tingkat AS turun dan Argentina tidak mengikuti, indikator tersebut meningkat. "Oleh karena itu, tidak semua kenaikan risiko negara berarti bahwa biaya pembiayaan Argentina meningkat," dibedakan Bagattini.{#p-1792425806057-4175}
Risiko negara lokal meningkat, meskipun ada bantuan eksternal: apa yang mendorongnya?
Dari PPI mencatat bahwa, minggu lalu, sementara obligasi Global kehilangan nilai, ETF EMB (indeks yang mengukur utang negara berkembang) meningkat 0,4% dalam periode yang sama. Pemulihan pasar ini terjadi seiring dengan penurunan tingkat Treasury 10 tahun yang turun sekitar 15 basis poin. "Ini mengurangi tekanan pada segmen tersebut dan memungkinkan rebound utang negara berisiko tinggi dalam seminggu. Namun, napas eksternal tersebut tidak diteruskan ke obligasi Argentina," tambah PPI.{#p-1792427658048-99544}
Dan mereka merinci: "Perbedaan menjadi lebih jelas saat membandingkan dengan beta tinggi dari Global. Untuk mengukurnya, kami membandingkan harga rata-rata tertimbangnya dengan jalur yang seharusnya menjelaskan pergerakan EMB, mempertimbangkan sensitivitas lebih besar dari obligasi kami terhadap konteks internasional. Sementara harga rata-rata Global turun 1,7% dalam seminggu, dorongan eksternal seharusnya membenarkan kenaikan 0,6%."{#p-1792427658048-22482}
Artinya, obligasi negara Argentina jatuh meskipun skenario global mendukung. "Dengan pergerakan ini, selisih yang terakumulasi sejak Juli antara kedua ukuran mencapai 5%, mencerminkan beratnya komponen idiosinkratik Argentina terhadap harga," diperluas dari PPI.{#p-1792428342491-11101}
"Pembacaan kami adalah bahwa minggu ini pasar mengisolasi masalah: dunia membantu melalui tingkat, data lokal dapat diterima dan, meskipun demikian, spread melebar. Apa yang diperdagangkan bukanlah solvabilitas dalam peso, yang ditunjukkan oleh surplus setiap bulan, tetapi kemampuan untuk mendapatkan dolar untuk 2027, yang masih belum memiliki sumber yang jelas," lapor minggu ini dari Cohen.{#p-1792428375103-29813}
Di sisi lain, Bagattini mengonfirmasi bahwa meskipun "saya akan berbicara tentang pemisahan dalam pergerakan terbaru, itu tidak cukup untuk menyatakan bahwa utang Argentina berhenti merespons konteks internasional". "Kita juga harus melihat apa yang terjadi dengan negara-negara berkembang lainnya dan mengapa imbal hasil AS turun: pencarian tempat berlindung dapat menguntungkan Treasury dan merugikan obligasi berisiko lebih tinggi pada saat yang sama," ia memberi contoh.{#p-1792428388666-57836}
Menurut pandangannya, tingkat internasional yang lebih rendah membuka peluang, tetapi untuk memanfaatkannya Argentina perlu memperkuat kepercayaan dalam kemampuannya untuk membayar. Di sini penting akumulasi cadangan, kelanjutan keseimbangan fiskal, dan pembiayaan jatuh tempo yang akan datang.
Harga --
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat keuangan, investasi, hukum, atau pajak. Setiap acara, reward, promosi online, atau informasi terkait yang disebutkan di sini tidak boleh dianggap sebagai rekomendasi, ajakan, atau undangan untuk membeli, menjual, memperdagangkan, atau melakukan transaksi aset kripto apa pun. Aset kripto sangat fluktuatif dan dapat mengakibatkan kerugian. Ketersediaan layanan, produk, dan acara terkait WEEX dapat berbeda-beda di setiap wilayah. Anda bertanggung jawab untuk memastikan bahwa partisipasi Anda sesuai dengan hukum dan peraturan setempat yang berlaku.
Anda mungkin juga menyukai

Birdeye Meluncurkan Peak Terminal untuk Riset Kripto Institusional

Robinhood Mendapat Lisensi Dubai untuk Perdagangan Bitcoin dan Saham

Bitmine Menghentikan Pembelian ETH Setelah Mencapai 5% Pasokan

Justin Sun Menggugat WLFI untuk Melindungi Hak, Masih Optimis terhadap Kebijakan Teknologi dan Kripto di AS

Total Masuk di ETF XRP Mencapai 1,8 Miliar Dolar

SEC Thailand: Beberapa Lembaga Manajemen Aset Konsultasi ETF Kripto, Belum Ada Pengajuan Diajukan

Bitcoin Beralih Menjadi Aset Institusional, Arus Masuk ETF BlackRock Meningkat

DWF Labs: Karakteristik Aliran Dana ETF Bitcoin yang Jelas dalam Meningkat dan Menurun

ETF Ethereum Menarik 14,9 Juta Dolar, Namun Situasi Masih Tidak Pasti

Satu Miliar Dolar dalam Tiga Hari Terlalu Sedikit. Bitcoin Menghadapi Tantangan Besar

Aliran Bersih ETF Bitcoin Spot Mencapai 528 Juta USD Kemarin, Mengalir Selama 3 Hari Berturut-turut
Perusahaan Teknologi Besar Menentang Tokenisasi Saham, Apa Tantangan Selanjutnya untuk Masuk ke Dalam Sistem?

Aliran Bersih Harian ETF Spot ZEC dan NEAR di AS Mencapai 16,007,300 USD

Sam Price Menunjukkan Kenaikan Harga Ethereum dan Aliran Dana ETF

Rencana penggalangan dana kripto senilai $75 juta SEC menghadapi penolakan bank dan ancaman tindakan hukum

Analisis Strategi Investasi dan Imbal Hasil QQQI oleh 唐华斑竹

Menghitung Mundur Pemilihan Menengah AS: Bagaimana Perubahan Kontrol Kongres Mempengaruhi Penetapan Harga Pasar Kripto?

Proporsi Kontrak Opsi Bitcoin yang Belum Ditutup Meningkat Menjadi Hampir 60%

Aliran Bersih ETF Spot Bitcoin Mencapai 23,162,400 USD Kemarin, ETF BlackRock Teratas

Jim Cramer Memilih Emas daripada Bitcoin untuk Asuransi Portofolio, Mendukung Ethereum dan Bitcoin

Bitcoin: JPMorgan Memperkirakan Mengalahkan Saham dan Emas dalam Jangka Panjang
Laba SpaceX $4,4M di Tengah Pembicaraan Merger dengan Tesla: Apa Selanjutnya?
Telusuri laba SpaceX $4,4M, pembicaraan merger dengan Tesla, dan reaksi saham SPCX, beserta analisis pertumbuhan AI, belanja investasi, dan risiko utama.

Sam Price Mengungkap BlackRock Bitcoin ETF Menarik Dana 665,2 Juta USD dalam Sehari
Strive Mulai Mengungguli Saylor dalam Pembelian Bitcoin. Apa Itu Perusahaan Ini?

Mengapa membeli MSTR daripada langsung membeli Bitcoin ETF?
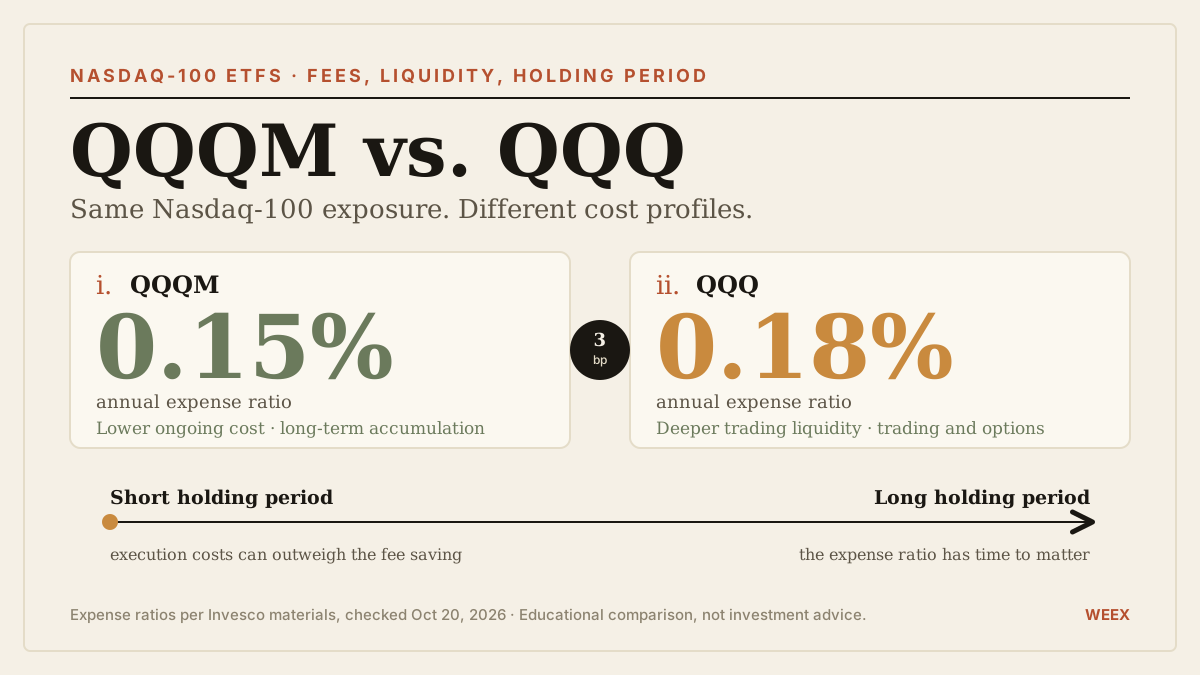
QQQM vs. QQQ pada 2026: Perbandingan Biaya, Likuiditas, dan Investasi Jangka Panjang
Bandingkan QQQM vs. QQQ pada 2026: biaya terkini, biaya trading, penghematan jangka panjang, serta kapan mengalihkan investasi yang sudah ada mungkin lebih mahal daripada manfaatnya.

Otoritas Swiss Menyetujui ETF Bitcoin Pertama

Tekanan Penjualan Bitcoin Berkurang, Arus Keluar ETF Mencapai 230 Juta Dolar
Wall Street Mencatat Peningkatan Investasi dalam Cryptocurrency, Bitcoin ETF dengan Aliran Masuk 526,7 Juta USD
Kembalinya Perusahaan ke Pasar Bitcoin dengan Syarat; Era Penggalangan Modal yang Tidak Terkendali Telah Berakhir!
Birdeye Meluncurkan Peak Terminal untuk Riset Kripto Institusional
Robinhood Mendapat Lisensi Dubai untuk Perdagangan Bitcoin dan Saham
Bitmine Menghentikan Pembelian ETH Setelah Mencapai 5% Pasokan
Justin Sun Menggugat WLFI untuk Melindungi Hak, Masih Optimis terhadap Kebijakan Teknologi dan Kripto di AS
Total Masuk di ETF XRP Mencapai 1,8 Miliar Dolar
SEC Thailand: Beberapa Lembaga Manajemen Aset Konsultasi ETF Kripto, Belum Ada Pengajuan Diajukan


