
I giganti tradizionali si affrettano verso i dollari digitali, Yvonne Chia di USDD spiega perché l'accesso 24/7, la custodia autonoma e il rendimento trasparente danno ai stablecoin decentralizzati un vantaggio che le banche non possono replicare.

 Preferiti su Google


I giganti tradizionali si affrettano verso i dollari digitali, Yvonne Chia di USDD spiega perché l'accesso 24/7, la custodia autonoma e il rendimento trasparente danno ai stablecoin decentralizzati un vantaggio che le banche non possono replicare.
20 novembre -- Road Town, Totorla, Isole Vergini Britanniche -- Il protocollo di stablecoin decentralizzato USDD sta accelerando la sua utilità multichain su TRON, Ethereum e BNB Chain---combinando il rendimento automatizzato di sUSDD tramite il suo Smart Allocator con trasferimenti zero-TRX GasFree---mentre i giganti finanziari tradizionali corrono per costruire infrastrutture di stablecoin concorrenti.
In un'intervista recente con il partner di scambio istantaneo ChangeNOW, Yvonne Chia, responsabile delle comunicazioni di USDD, ha delineato perché la custodia autonoma, il regolamento 24/7 e le riserve onchain trasparenti conferiscono ai dollari digitali decentralizzati un vantaggio strutturale rispetto alle alternative emesse dalle banche.
1. Accesso senza permessi vs. Conti controllati
Per miliardi di persone in tutto il mondo, aprire e mantenere un conto bancario tradizionale comporta ancora burocrazia, requisiti di saldo minimo, restrizioni geografiche e ritardi nell'approvazione. Anche quando le banche integrano le infrastrutture di stablecoin dietro le quinte, quei servizi rimangono bloccati dietro muri di conformità legacy e controllo intermedio.
Gli stablecoin nativi della crittografia capovolgono quel modello. Come ha evidenziato Yvonne Chia durante l'intervista:
"Confronta questo con uno stablecoin come USDD, dove tutto ciò di cui hai bisogno è un telefono, una connessione internet funzionante, puoi immediatamente avviare un wallet e hai accesso ai tuoi fondi subito."
Con USDD, gli utenti possono accedere e gestire i loro dollari digitali direttamente attraverso i propri wallet, senza dipendere da intermediari finanziari tradizionali.
Questo rappresenta un cambiamento fondamentale nell'accesso finanziario: gli utenti non sono più limitati ai servizi, agli orari di apertura o alle strutture di conto di un'unica istituzione. Invece, hanno la libertà di detenere, gestire e trasferire i propri beni secondo le proprie condizioni.
La custodia autonoma offre anche agli utenti maggiore autonomia sulle proprie decisioni finanziarie. Possono scegliere quali wallet utilizzare, dove trasferire i propri beni e con quali applicazioni decentralizzate supportate interagire, senza dover instradare ogni transazione attraverso un'istituzione finanziaria centralizzata.
Con USDD, i dollari digitali degli utenti possono muoversi con loro attraverso un ecosistema blockchain aperto, piuttosto che rimanere legati a una particolare banca o fornitore di servizi.
2. Regolamento globale 24/7 vs. "Orari bancari"
Le reti di pagamento legacy operano ancora su orari vecchi di decenni: scadenze nel fine settimana, festività bancarie e ritardi nei regolamenti transfrontalieri di diversi giorni accompagnati da elevate commissioni per i bonifici.
Le reti blockchain non chiudono mai. Che sia una domenica sera o una festività pubblica, USDD si muove globalmente senza dipendere dagli orari di apertura delle banche tradizionali o dalle finestre di regolamento.
"Siamo in grado di effettuare trasferimenti 24/7 e non siamo limitati a nessun orario bancario tradizionale. Quindi, penso che in alcuni modi, gli stablecoin non stiano solo diventando banche, ma superando ciò che le banche tradizionali possono offrire agli utenti."
Per rendere i trasferimenti quotidiani ancora più fluidi rispetto alle app fintech, USDD ha introdotto l'integrazione GasFree su TRON, consentendo agli utenti su wallet supportati di pagare le commissioni di rete direttamente in USDD senza dover detenere TRX.
Questo rimuove un altro ostacolo pratico all'adozione degli stablecoin: dover acquisire e mantenere un token di gas separato solo per trasferire dollari digitali. Con GasFree, gli utenti idonei possono pagare circa 0,5 USDD per transazione, rispetto a circa 1,5 USDT per un trasferimento standard di USDT nelle condizioni di commissione indicate.
Questi miglioramenti sono importanti perché l'utilità di uno stablecoin non è determinata solo dal suo peg. Trasferimenti a basso costo, esperienze di wallet semplici e disponibilità continua sono ciò che rende i dollari digitali pratici per i pagamenti quotidiani e i trasferimenti di valore globali.
3. Restituire rendimento agli utenti vs. Spread bancari
Forse il contrasto più netto tra banche e stablecoin decentralizzate risiede nel modo in cui viene distribuito il rendimento.
Nella banca tradizionale, le istituzioni prendono i depositi dei clienti, li impiegano in mercati che generano rendimento e trattengono una parte significativa dei ritorni. I depositanti quotidiani possono ricevere tassi di interesse relativamente bassi, mentre i prodotti a rendimento più elevato spesso comportano requisiti di idoneità, depositi minimi o periodi di scadenza fissi.
Le stablecoin introducono un altro modo per partecipare alle opportunità del dollaro digitale. Invece di mantenere il capitale interamente all'interno di un conto di deposito tradizionale, gli utenti possono accedere a opportunità di rendimento on-chain attraverso protocolli decentralizzati e meccanismi di investimento trasparenti.
USDD è stato creato per restituire quel valore direttamente ai possessori. Attraverso USDD Earn, gli utenti possono depositare USDD per ricevere sUSDD, guadagnando un rendimento competitivo e automatizzato alimentato dal nostro sistema Smart Allocator, senza periodi di blocco fissi che limitano l'accesso al loro capitale.
Per gli utenti, la distinzione è importante: USDD Earn fornisce accesso a una stablecoin produttiva mantenendo la flessibilità, piuttosto che richiedere agli utenti di impegnare il proprio capitale in un prodotto a termine fisso convenzionale.
4. Verifica on-chain vs. Fiducia istituzionale
Le banche tradizionali chiedono ai clienti di fidarsi di bilanci chiusi e di documenti normativi periodici, fino a quando una crisi non dimostra il contrario.
USDD adotta un approccio diverso attraverso il suo ethos "Non fidarti, verifica", enfatizzando informazioni on-chain pubblicamente accessibili e verifiche indipendenti.
- Trasparenza on-chain: Gli indirizzi dei contratti intelligenti, le riserve collaterali e i dispiegamenti dello Smart Allocator sono visibili pubblicamente, consentendo agli utenti di esaminare direttamente le informazioni pertinenti sulla blockchain.
- Divulgazioni strutturate: I rapporti trimestrali del Tesoro forniscono ulteriori informazioni sulle posizioni di riserva, sulle prestazioni finanziarie e sugli sviluppi operativi.
- Revisioni di sicurezza indipendenti: USDD subisce audit di sicurezza di terze parti per valutare i propri contratti intelligenti e identificare potenziali vulnerabilità.
La trasparenza non elimina i rischi finanziari o tecnici, ma cambia il modo in cui gli utenti possono valutarli. Invece di fare affidamento esclusivamente sulle assicurazioni di un'istituzione, gli utenti hanno accesso a informazioni che possono essere esaminate e verificate in modo indipendente.
5. Oltre una rete singola: Un ecosistema finanziario aperto e multichain
La libertà finanziaria non riguarda solo il possesso di dollari digitali. Riguarda anche la possibilità di utilizzarli ovunque esistano opportunità e applicazioni. Una stablecoin confinata a una rete singola o a un caso d'uso limitato non può realizzare appieno il potenziale della finanza blockchain aperta.
Dopo l'aggiornamento del protocollo di gennaio 2025, USDD si è espanso nativamente da TRON a Ethereum e BNB Chain, estendendo la sua portata attraverso più ecosistemi blockchain.
Questa presenza multichain consente a USDD di connettersi con diverse comunità, ambienti di liquidità e applicazioni decentralizzate. Il suo prodotto sUSDD si è anche espanso in integrazioni DeFi, tra cui Pendle e Morpho, offrendo agli utenti ulteriori modi per accedere a strategie di rendimento attraverso ecosistemi supportati.
Il quadro più ampio è un ecosistema finanziario interconnesso in cui gli utenti possono muoversi tra il possesso, il trasferimento, lo scambio e il dispiegamento delle loro stablecoin in base alle proprie esigenze. Queste non sono funzioni isolate. Insieme, rendono le stablecoin più utili come infrastruttura finanziaria quotidiana.
Il futuro: Interconnesso, aperto e multichain
Le banche continueranno senza dubbio a utilizzare le stablecoin per modernizzare il loro sistema di regolamento back-end. Tuttavia, la vera libertà finanziaria deriva da reti aperte in cui gli asset fluiscono liberamente attraverso i protocolli senza intermediari.
Per USDD, l'opportunità va oltre l'offerta di un asset ancorato al dollaro. Si tratta di rendere i dollari digitali accessibili, trasferibili e produttivi all'interno di un ecosistema finanziario interconnesso. Dalla custodia autonoma e trasferimenti 24 ore su 24, 7 giorni su 7, a opportunità di rendimento flessibili e accesso a DeFi multichain, queste capacità offrono agli utenti più modi per far lavorare il proprio denaro.
Le banche potrebbero portare le stablecoin nella finanza tradizionale. I protocolli nativi della crittografia stanno dimostrando cosa possono rendere possibile le stablecoin oltre a questo.
Guarda l'intervista completa su https://x.com/USDDecentralize/status/2121126175099773054.
Esplora l'ecosistema USDD su usdd.io.
USD Decentralizzato (USDD)
[email protected]
Prezzo di --
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

Il fondatore di Sky sospettato di svuotare il proprio pool di prestiti USDS

Morpho raddoppia i prestiti in un anno: quanto hanno contribuito i canali di collaborazione?

Autocura e rottura in un inverno gelido: come il prestito crittografico cerca nuove opportunità di crescita?

Animoca co-fondatore critica i conti correnti tradizionali, l'AI e DeFi potrebbero rimodellare i servizi finanziari

L'arroganza e il pregiudizio di a16z

WBTC si espande nel DeFi riservato, premi STRK e prestiti istituzionali

Il piano di prestito di Lido potrebbe bloccare i rimborsi senza fermare gli interessi

I prestiti XRP innescano 883 liquidazioni, e 53 milioni di dollari rimangono a rischio

RWA Weekly: La Borsa di New York utilizzerà Avalanche per la liquidazione delle azioni tokenizzate; Goldman Sachs, Citigroup e altri si impegnano a finanziare circa 270 milioni di dollari per un progetto di stablecoin

Analista: le performance di riacquisto di HYPE superano quelle di PUMP, AAVE e JUP
Alta raccoglie 47,5 milioni di dollari per una blockchain sostenuta dal critico delle criptovalute Jack Zhang

Il debito delle carte di credito negli Stati Uniti raggiunge 1,29 trilioni di dollari mentre i prestiti in Bitcoin rivelano una divisione dei collaterali

Valour lancia otto nuovi ETP crypto tra cui Canton, Morpho e Raydium
Rapporto Chainalysis: Perché l'Europa occidentale resiste al raffreddamento del mercato globale delle criptovalute?
Il gold tokenizzato può ora garantire un prestito su Coinbase. I prezzi si fermano nei fine settimana

Raycash lancia la rete principale di Ethereum, offrendo pagamenti in stablecoin privati e funzionalità di guadagno

OAK Research: I ricavi delle stablecoin non fluiscono verso le blockchain pubbliche

Perché Erebor, soprannominato "il prossimo Silicon Valley Bank", attira SBI e Robinhood?

reUSD e reUSDe superano i 400 milioni di dollari, reUSD lanciato su Monad

Onlend svela un'infrastruttura senza codice per lanciare app di prestito onchain personalizzate

Morpho presta oltre 58 miliardi di dollari: crescita grazie al traffico delle applicazioni o ai premi e sussidi?

Stesse sofferenze, cinque momenti di riconoscimento delle perdite: chi dovrebbe farsi carico delle perdite delle casse DeFi?
La quota di mercato di prestiti di Spark nel terzo trimestre sale al 13,2%, ricavi netti in calo del 30%

Rapporto di ricerca approfondito sull'industria blockchain di 1kx: chi sta davvero guadagnando?

USDD Riporta una Forte Performance del Tesoro, Crescita nei Principali Indicatori e Espansione dell'Ecosistema

I depositi RWA di Morpho superano i 2 miliardi di dollari mentre i prestiti si avvicinano ai 900 milioni

Birch Hill completa un finanziamento seed di 4 milioni di dollari, Multicoin Capital guida l'investimento
Una nuova ondata di TGE in arrivo? 19 progetti potrebbero debuttare nel quarto trimestre
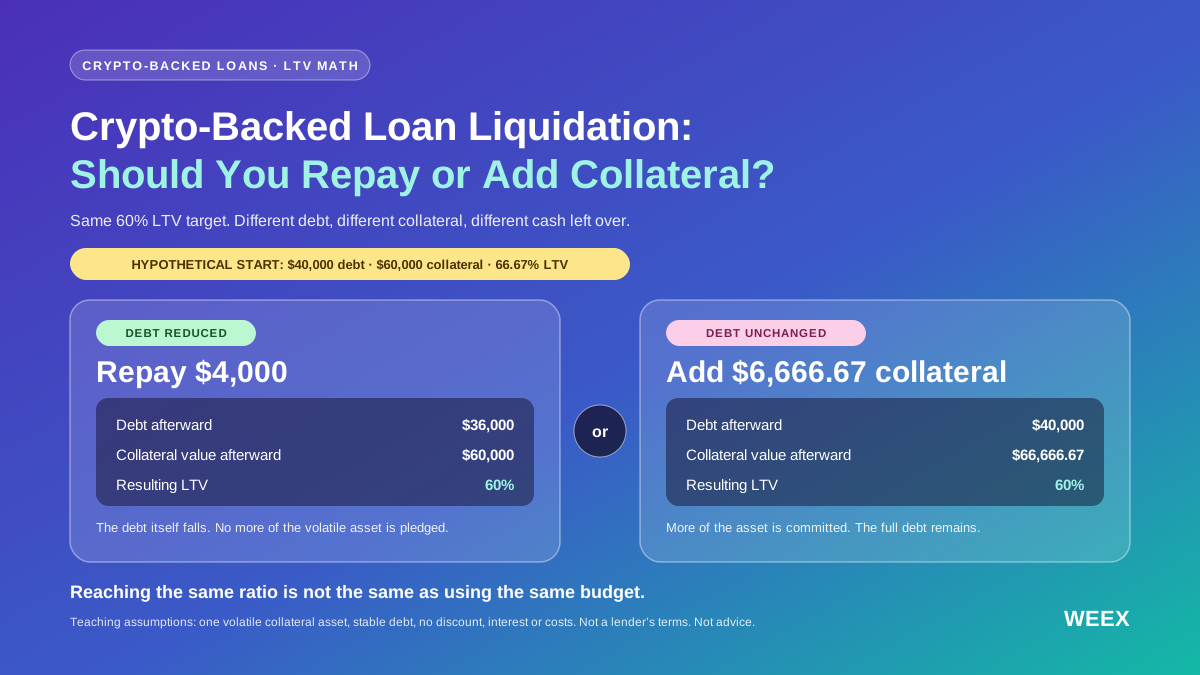
Liquidazione di un prestito garantito da criptovalute: meglio rimborsare o aggiungere garanzie?
Rischi la liquidazione di un prestito garantito da criptovalute? Confronta rimborso e aggiunta di garanzie con budget uguali, calcoli LTV, prove di stress e limiti delle protezioni.

Chi possiede azioni tokenizzate? Un gran numero di investitori al dettaglio, ma gli asset sono altamente concentrati
Il fondatore di Sky sospettato di svuotare il proprio pool di prestiti USDS
Morpho raddoppia i prestiti in un anno: quanto hanno contribuito i canali di collaborazione?
Autocura e rottura in un inverno gelido: come il prestito crittografico cerca nuove opportunità di crescita?
Animoca co-fondatore critica i conti correnti tradizionali, l'AI e DeFi potrebbero rimodellare i servizi finanziari
L'arroganza e il pregiudizio di a16z
WBTC si espande nel DeFi riservato, premi STRK e prestiti istituzionali
Ultimi articoli


Ultimi listing di monete su WEEX


