
OKX Research | Perché gli RWA diventeranno una narrativa chiave nel 2025?

 Preferiti su Google


Fonte: OKX
Gli RWA (Real World Assets, asset del mondo reale) stanno diventando i "nuovi beniamini" dei capitali globali.
In parole semplici, gli RWA consistono nel trasferire sulla blockchain asset del mondo reale di valore e con diritti di proprietà, come immobili, obbligazioni, azioni e altri asset finanziari tradizionali, oltre ad asset che di norma non vengono negoziati direttamente, come opere d'arte, prestiti privati e crediti di carbonio, trasformandoli in asset crypto negoziabili e programmabili. In questo modo, ovunque ci si trovi, è possibile negoziare questi asset on-chain 24 ore su 24 e a basso costo.
L'OKX Research Institute ritiene che gli RWA non siano una moda passeggera del settore crypto, bensì un ponte fondamentale per integrare Web3 con il mercato della finanza tradizionale, da mille miliardi di dollari. Dalla cartolarizzazione degli asset negli anni '70 agli RWA di oggi, l'obiettivo centrale è stato migliorare la liquidità degli asset, ridurre i costi delle transazioni e ampliare la base utenti. Questo rapporto intende analizzare in modo approfondito il panorama del settore RWA ed esplorare le possibilità che può offrire in futuro.
1. Panoramica del mercato RWA: storia dello sviluppo, dimensioni e fattori trainanti istituzionali
Prendendo come esempio il settore degli affitti, gli RWA stanno trasformando il modello tradizionale: niente intermediari né pagamenti anticipati di più mensilità; basta "affittare per un mese" tramite un'app mobile e il pagamento viene addebitato automaticamente al momento del check-in; il "saldo con un clic" rimborsa subito la cauzione al check-out; in caso di trasferimento temporaneo, è possibile cedere on-chain il periodo residuo del contratto, con un processo interamente trasparente e a prova di manomissione. Grazie agli RWA, i proprietari possono confermare i diritti di proprietà on-chain, distribuire automaticamente gli affitti tramite smart contract e persino cartolarizzare in anticipo i "futuri periodi di locazione" o i "diritti sui redditi da locazione". Gli RWA trasformano gli immobili in asset crypto flessibili e trasferibili, migliorando l'efficienza.
Gli RWA sono il risultato inevitabile della trasformazione degli asset finanziari tradizionali in dati leggibili dalle macchine sulla blockchain: non creano nuovi asset, ma stabiliscono un ambiente operativo completamente nuovo ed efficiente per quelli esistenti.
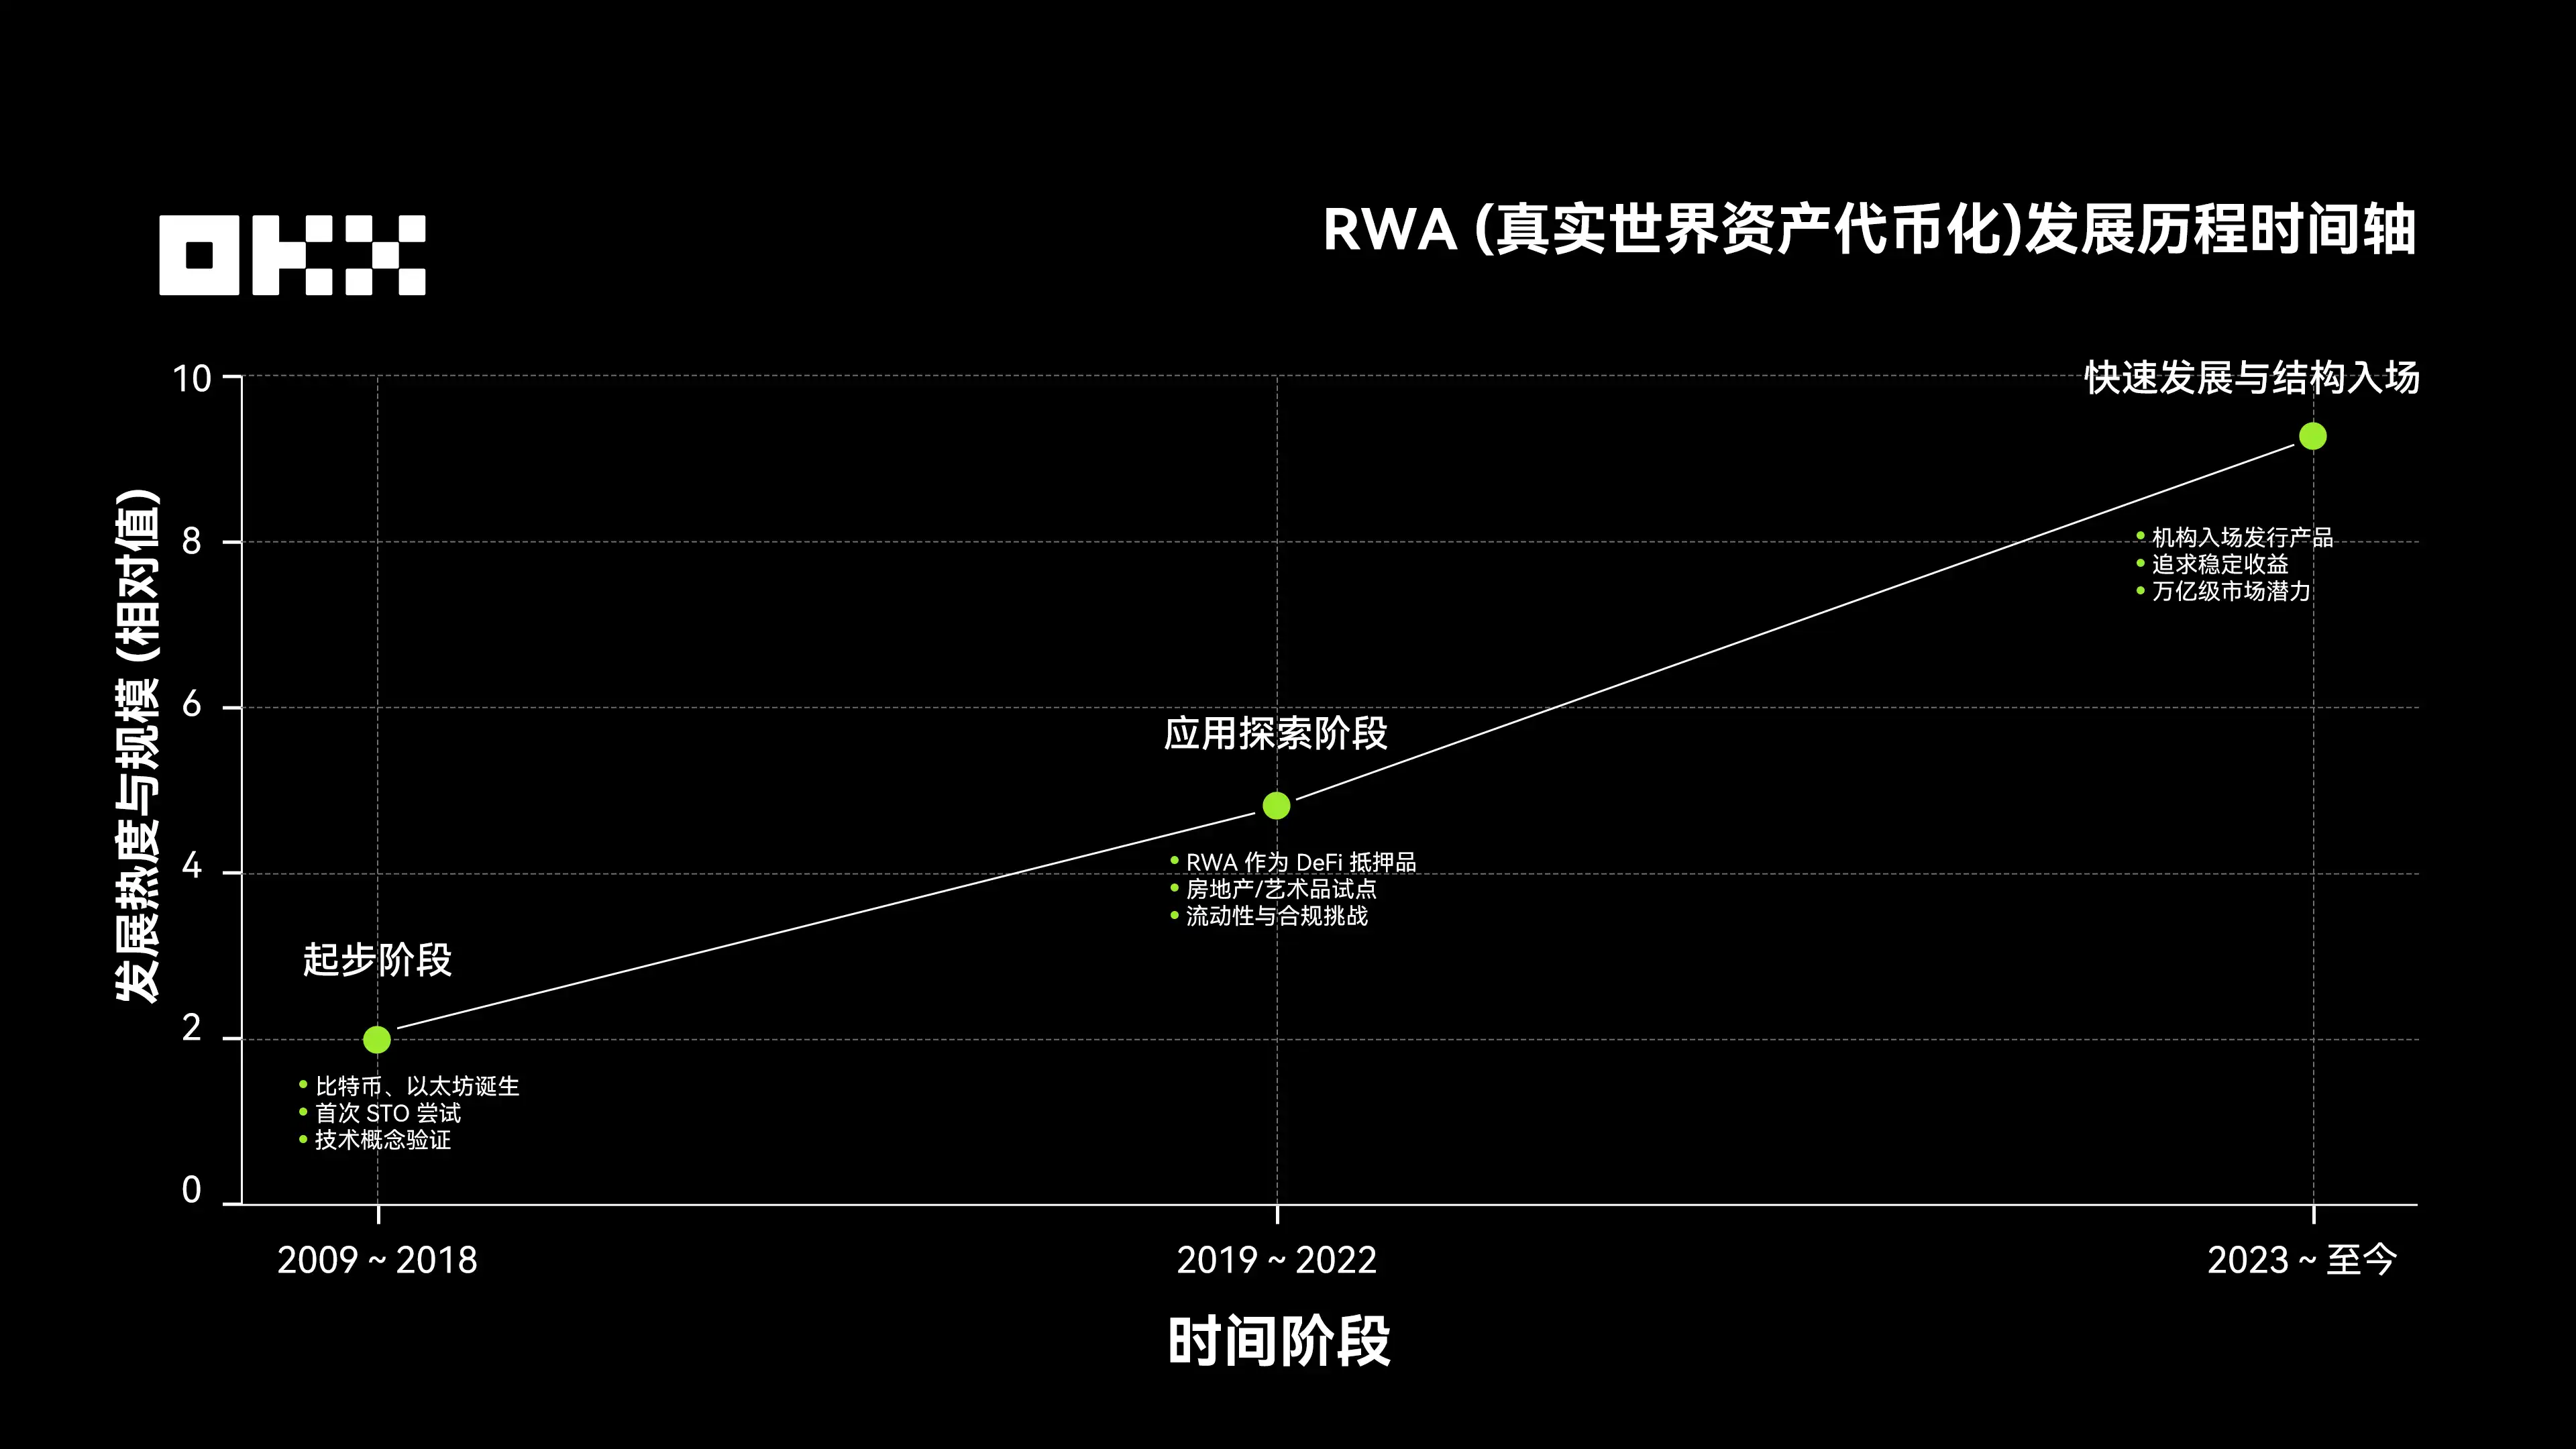
Lo sviluppo degli RWA ha attraversato, a grandi linee, tre fasi: il periodo dal 2009 al 2018 è stato quello iniziale, durante il quale l'emergere di Bitcoin ed Ethereum ha segnato l'inizio della tokenizzazione degli asset e delle prime sperimentazioni con le STO; dal 2019 al 2022 è iniziata la fase di esplorazione delle applicazioni, con l'introduzione degli RWA in DeFi come garanzia e i primi test on-chain per immobili, opere d'arte e altri asset, ma con persistenti problemi di liquidità e conformità; dal 2023, mentre gli investitori cercano rendimenti stabili e gli istituti emettono attivamente prodotti tokenizzati, il mercato RWA è entrato in una fase di rapido sviluppo, con dimensioni in costante crescita e l'obiettivo di diventare un nuovo mercato finanziario da mille miliardi di dollari.
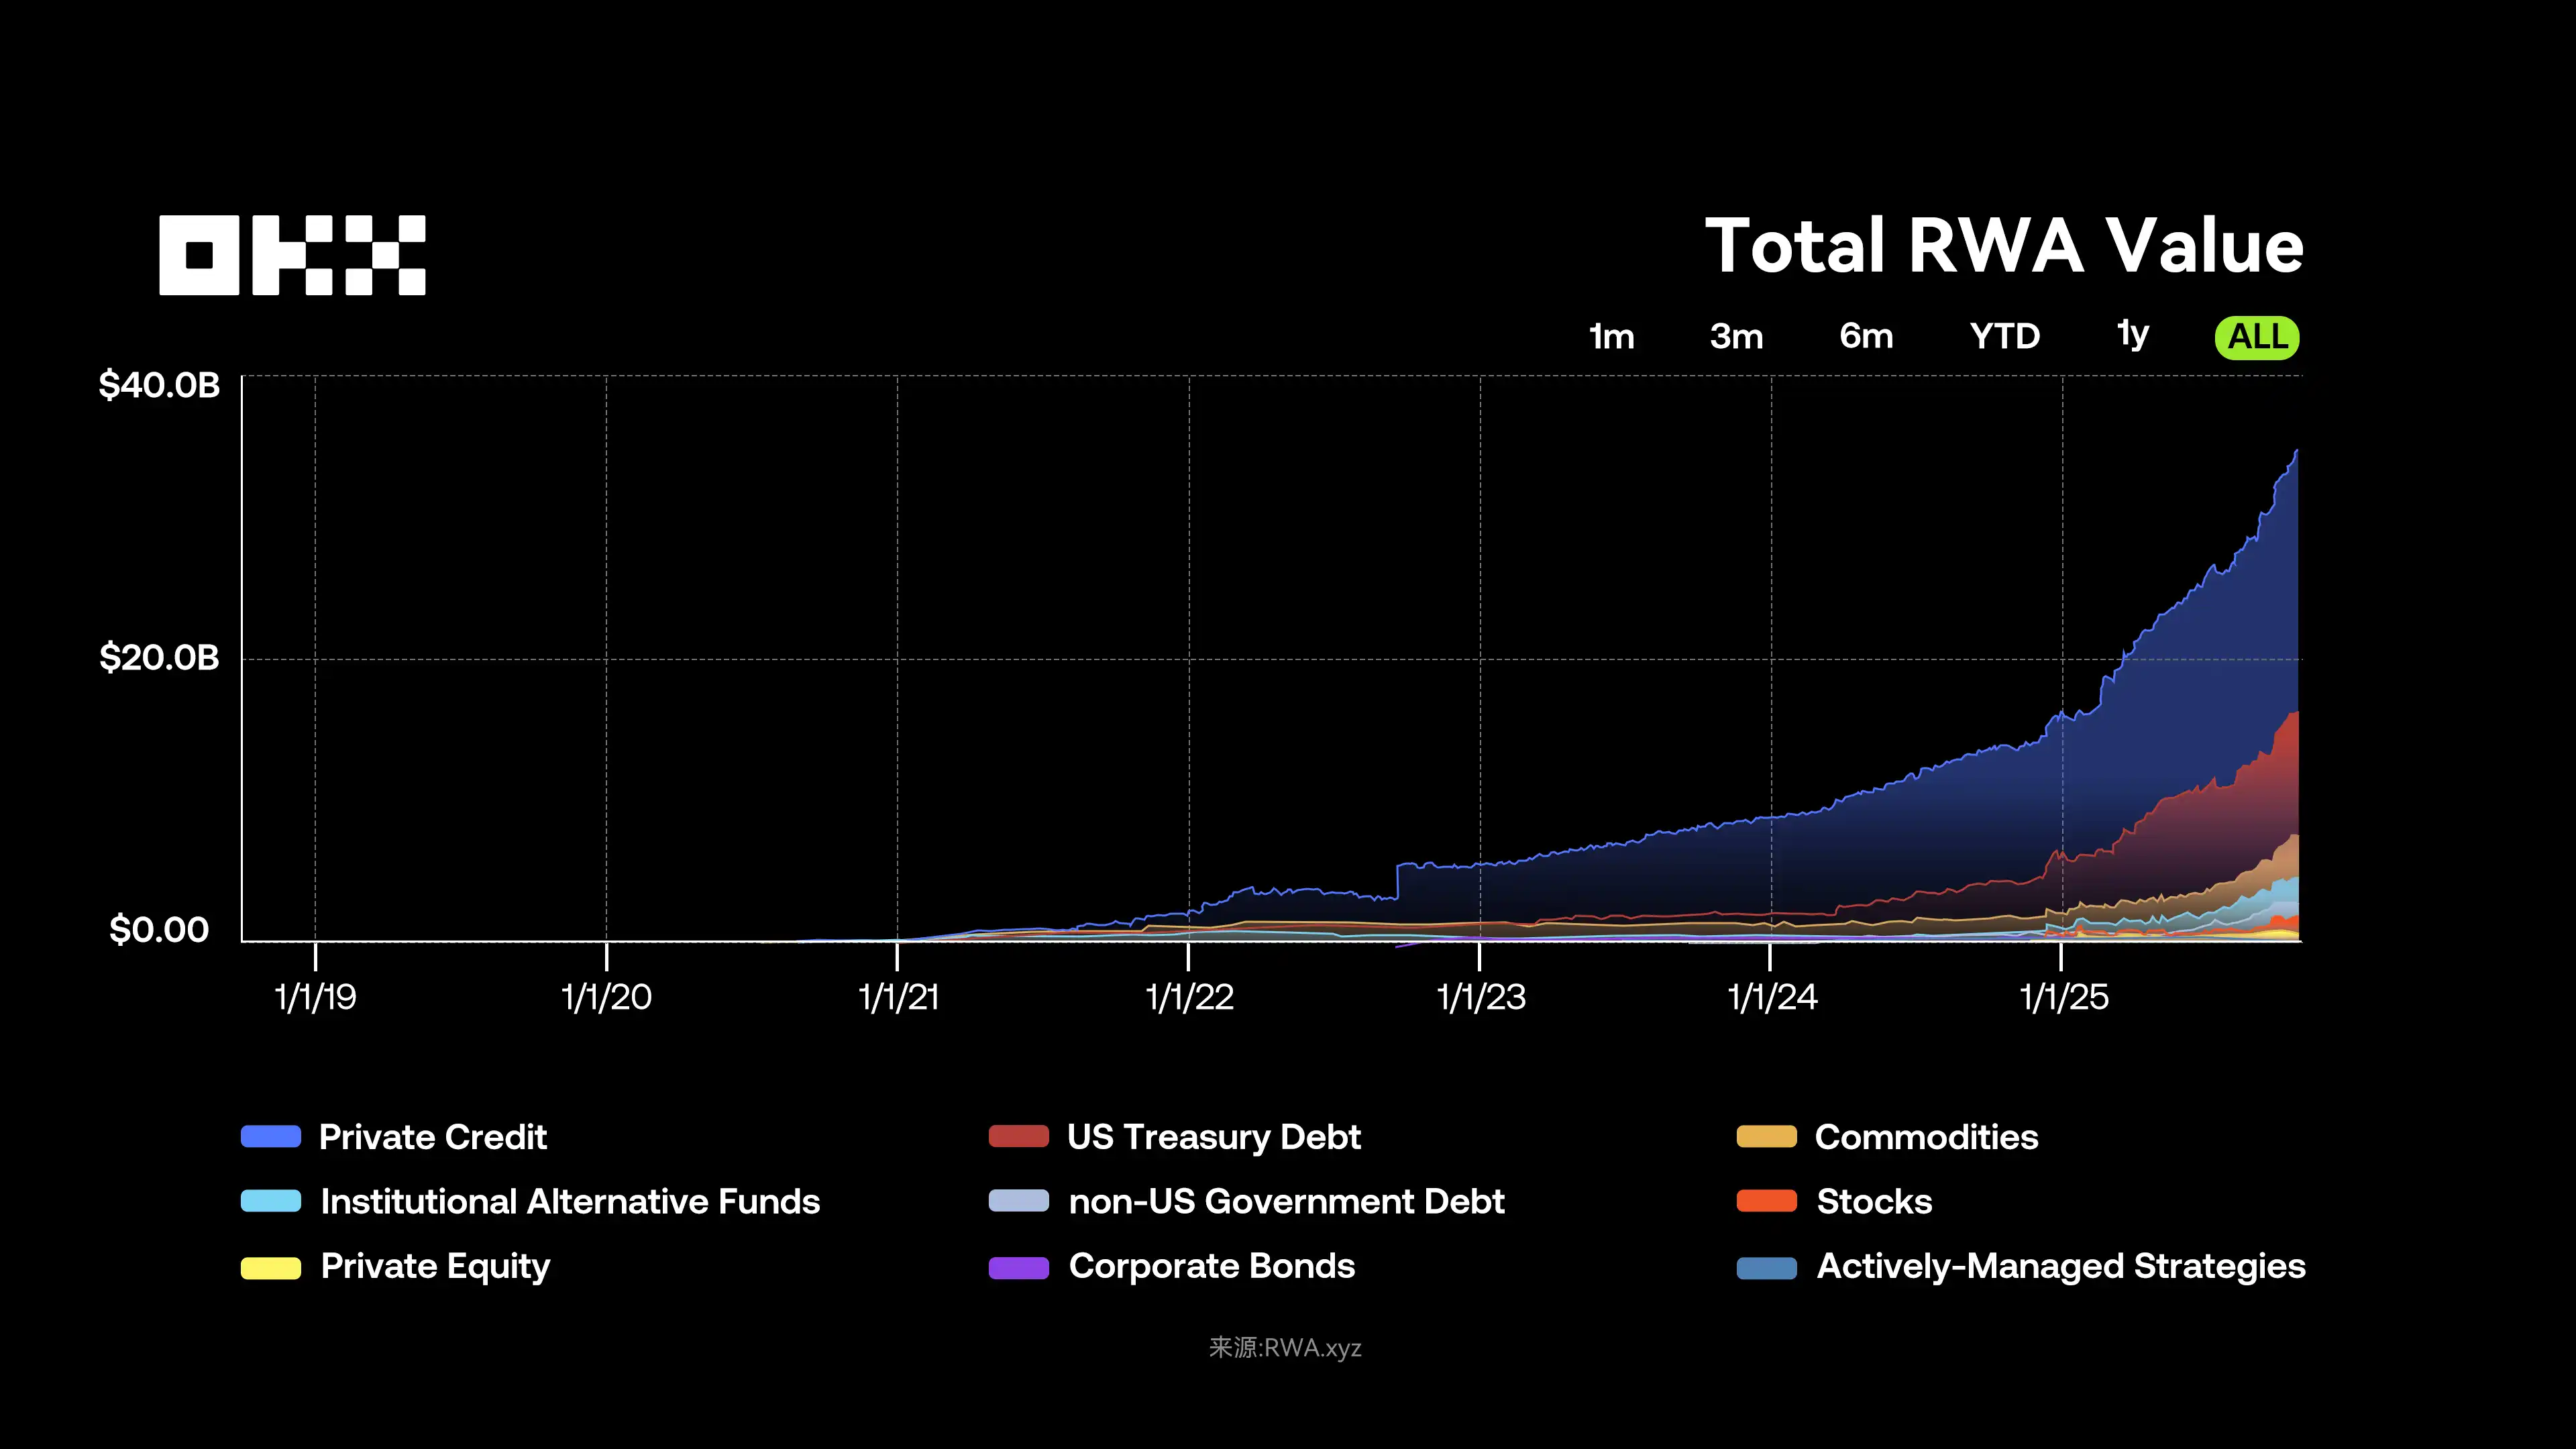
In particolare, da una prospettiva macroeconomica, il rapporto degli RWA migliora dapprima l'efficienza dei pagamenti e delle garanzie, poi amplia il credito e, in ultima analisi, sostiene le transazioni tramite wallet basati sull'IA: potrebbe così rimodellare il mercato dei capitali nei prossimi cinque-dieci anni. Il mercato RWA ha registrato una crescita esponenziale dal suo volume di 50 mln $ nel 2019, con un'accelerazione particolarmente marcata nel 2024-2025. Al 03/11/2025, il valore totale degli RWA on-chain (stablecoin escluse) ha raggiunto 35 mld $, con una crescita di più di 150% rispetto allo stesso periodo dell'anno precedente; la capitalizzazione di mercato totale delle stablecoin ha superato 2,95 tln $ e i detentori sono più di 199mln, a dimostrazione del passaggio della narrativa della tokenizzazione dal concetto alle applicazioni su vasta scala.
Secondo i dati di DeFiLlama, il Total Value Locked (TVL) globale degli RWA ha raggiunto 18,117 mld $, proseguendo la sua tendenza di crescita. (Nota: il valore totale degli RWA on-chain è il valore complessivo di tutti i token correlati emessi on-chain; il TVL, invece, indica nello specifico il valore degli RWA detenuti nei protocolli DeFi come garanzia o asset che generano interessi. Una parte consistente degli RWA, come BUIDL di BlackRock, è detenuta direttamente dagli utenti nei wallet e non depositata nei protocolli DeFi, quindi il TVL sarà molto inferiore al valore totale emesso.)
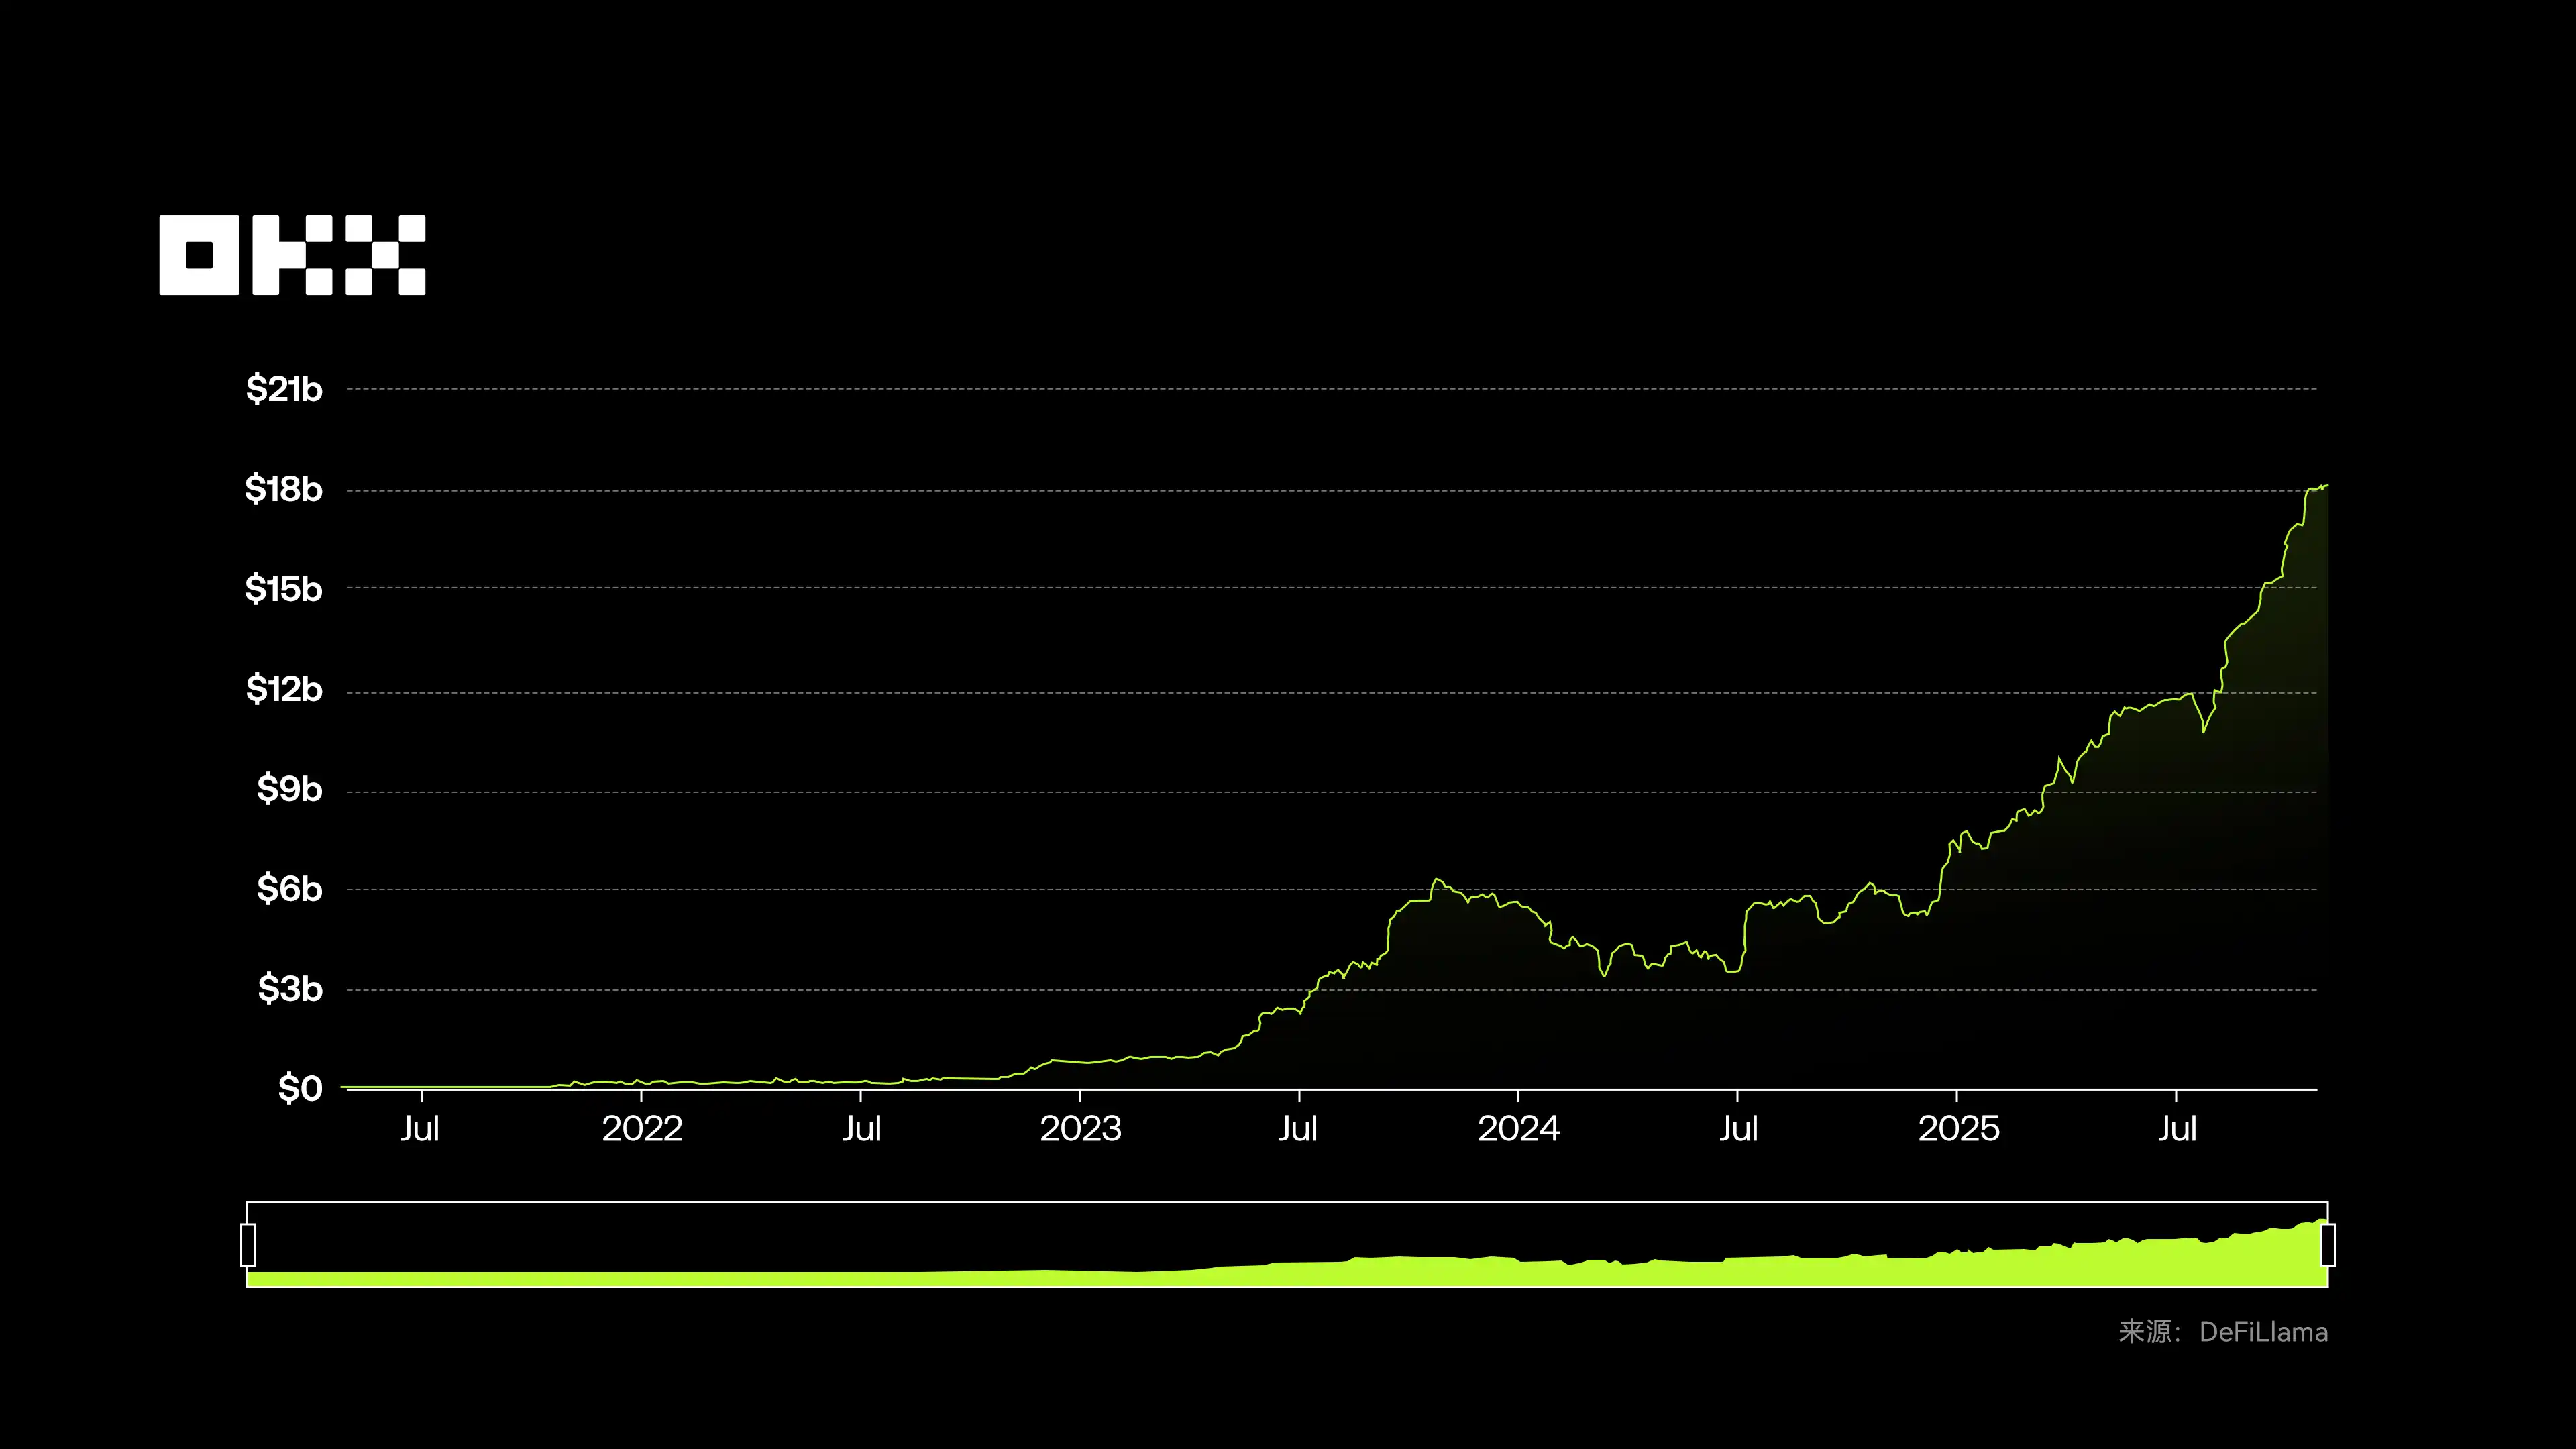
Questa crescita è trainata dalla concomitanza dell'ingresso degli istituti, della maggiore chiarezza normativa e della maturità tecnologica: l'incertezza sui tassi d'interesse globali ha reso i Treasury statunitensi tokenizzati (con rendimenti pari a circa 4%) l'asset a basso rischio preferito da utenti DeFi e istituti; quadri normativi come il MiCA dell'UE offrono un modello giuridico; l'emissione di prodotti da parte di giganti della gestione patrimoniale come BlackRock e Franklin Templeton ha convalidato la conformità e la fattibilità degli RWA. Allo stesso tempo, i protocolli DeFi introducono gli RWA come garanzie e parametri di riferimento per i rendimenti allo scopo di mitigare la volatilità. MakerDAO accetta RWA come garanzia per creare liquidità in stablecoin, generando sinergie tra i fondi on-chain e off-chain.
II. Analisi del settore RWA: profilo degli utenti, struttura e sei principali categorie di asset
Secondo i dati di RWA.xyz, al 03/11/2025 i detentori di asset RWA erano più di 520.000. Il mercato è dominato dagli investitori istituzionali (circa il 50-60%), che partecipano tramite piattaforme come BlackRock BUIDL e JPMorgan TCN; gli individui qualificati e con un patrimonio elevato rappresentano il 10-20% e operano principalmente tramite piattaforme come Ondo e Paxos; la partecipazione degli investitori retail è ancora relativamente bassa, ma aumenta gradualmente grazie a nuovi modelli come la proprietà frazionata.
Il mercato RWA attuale sembra prospero, ma i capitali istituzionali puntano soprattutto su pochi asset sicuri, come i Treasury statunitensi e il credito privato di alta qualità, creando un contesto fortemente competitivo. La vera crescita dipende dalla possibilità di portare on-chain su vasta scala asset illiquidi a lunga coda, come fatture di PMI, crediti di carbonio e credito al consumo. Esiste tuttavia un conflitto fondamentale tra la componibilità di DeFi e l'isolamento del rischio tipico della finanza tradizionale. Senza adeguati strumenti di divulgazione e contenimento, gli RWA resteranno per sempre uno specchio on-chain della finanza tradizionale, anziché diventare un mercato dei capitali più efficiente.
La struttura degli asset RWA on-chain riflette le preferenze del mercato: il credito privato e i Treasury statunitensi sono gli asset principali; il primo rappresenta metà della quota di mercato grazie ai rendimenti elevati, mentre i secondi fungono da prodotto "di ingresso" per i capitali istituzionali. Le materie prime e i fondi alternativi istituzionali rappresentano rispettivamente circa 30 mld $ e 20 mld $. Il debito pubblico non statunitense (10 mld $), le azioni quotate (6,9 mld $) e il private equity (5,8 mld $) costituiscono gli asset a lunga coda con maggiori potenzialità di crescita. Guardando al futuro, il settore della tokenizzazione degli asset è molto più ampio delle dimensioni attuali. BCG prevede che entro il 2030 le opportunità commerciali globali della tokenizzazione degli asset potrebbero arrivare a 16,1 tln $, pari a circa 10% del PIL mondiale.
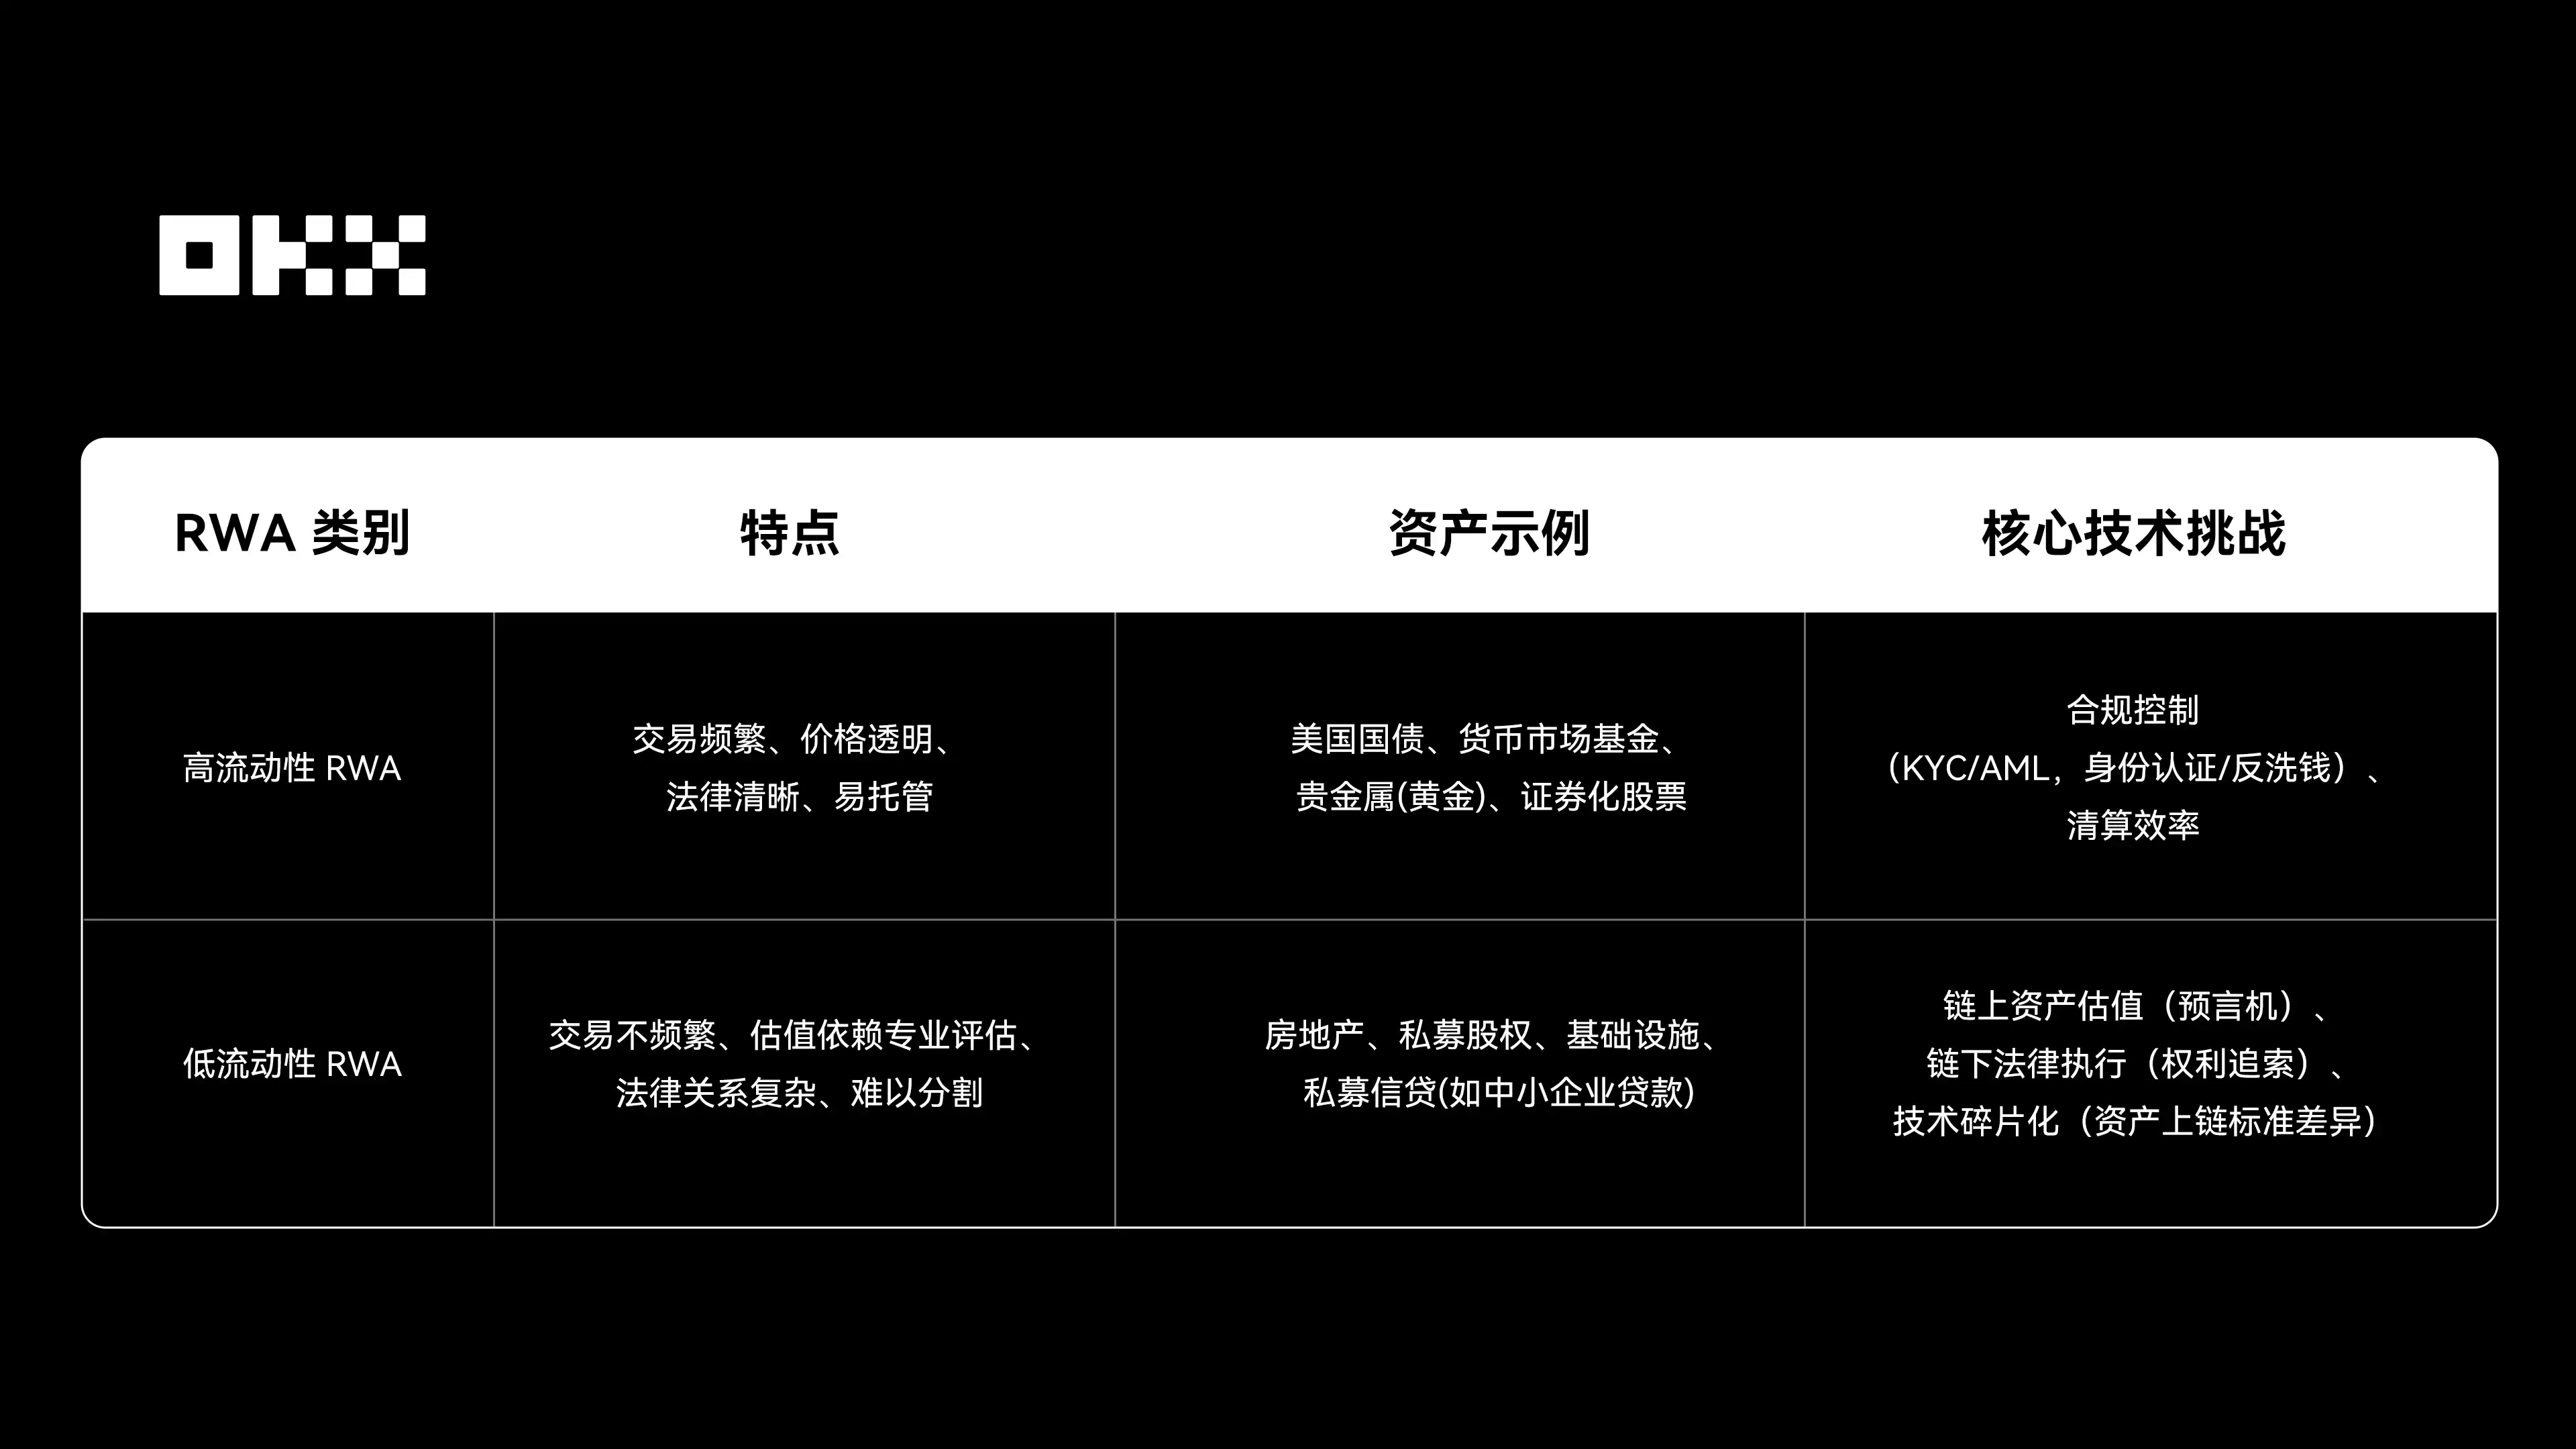
È importante notare che non tutti gli asset sono adatti alla tokenizzazione. Le vere opportunità di crescita spesso riguardano asset con rendimenti modesti ma flussi di cassa stabili, come i titoli di Stato a breve termine, gli HELOC e il credito al consumo. Questi asset, prevedibili e con flussi di cassa positivi, sono obiettivi ideali per il raggruppamento on-chain. Gli asset estremamente illiquidi, come alcuni immobili, continuano invece a incontrare difficoltà di liquidità anche dopo la tokenizzazione.
Un'idea comune, ma fuorviante, è che "la tokenizzazione possa creare liquidità". In realtà la tokenizzazione non può generare liquidità: può solo mettere in evidenza e amplificare le caratteristiche di liquidità intrinseche degli asset. Per gli asset altamente liquidi, come i Treasury statunitensi e le azioni blue chip, la tokenizzazione può ottimizzare ed espandere la liquidità, rendendola disponibile 24/7, globale e programmabile, e migliorando un contesto già liquido. Per gli asset poco liquidi, come singoli immobili o specifiche partecipazioni di private equity, la tokenizzazione cambia solo la forma della registrazione della proprietà senza risolvere i problemi di fondo: asimmetria informativa, difficoltà di valutazione, complessità dei trasferimenti giuridici e scarsa profondità del mercato. Anche con NFT immobiliari on-chain, senza acquirenti la liquidità resta pari a zero.
La logica fondamentale è che la liquidità dipende da una solida rete di market maker, da un chiaro meccanismo di determinazione dei prezzi e dalla fiducia nel mercato, non dallo standard del token. La blockchain migliora l'efficienza del regolamento e della custodia, non l'attrattiva dell'asset. L'analisi del mercato mostra che i progetti RWA di successo, come la tokenizzazione dei Treasury statunitensi, non creano nuovi asset, ma offrono un canale migliore per asset che generano flussi di cassa, caratterizzati da una domanda intrinsecamente elevata e da scarsa efficienza nelle transazioni. Inoltre, nei settori RWA attualmente in lenta crescita, come quello immobiliare, il problema non è la tecnologia, ma la natura non standardizzata e la bassa frequenza di negoziazione degli asset. Il valore principale della tokenizzazione consiste nella trasparenza e nell'automazione dei processi; il miglioramento della liquidità è una possibilità secondaria.
Le dimensioni degli RWA variano significativamente tra le diverse blockchain pubbliche; gli asset RWA sono concentrati soprattutto sulla rete Ethereum, fatta eccezione per blockchain private e permissioned come Canton, sviluppata da Digital Asset. Anche reti come Polygon, Solana e Arbitrum ospitano implementazioni di dimensioni diverse.
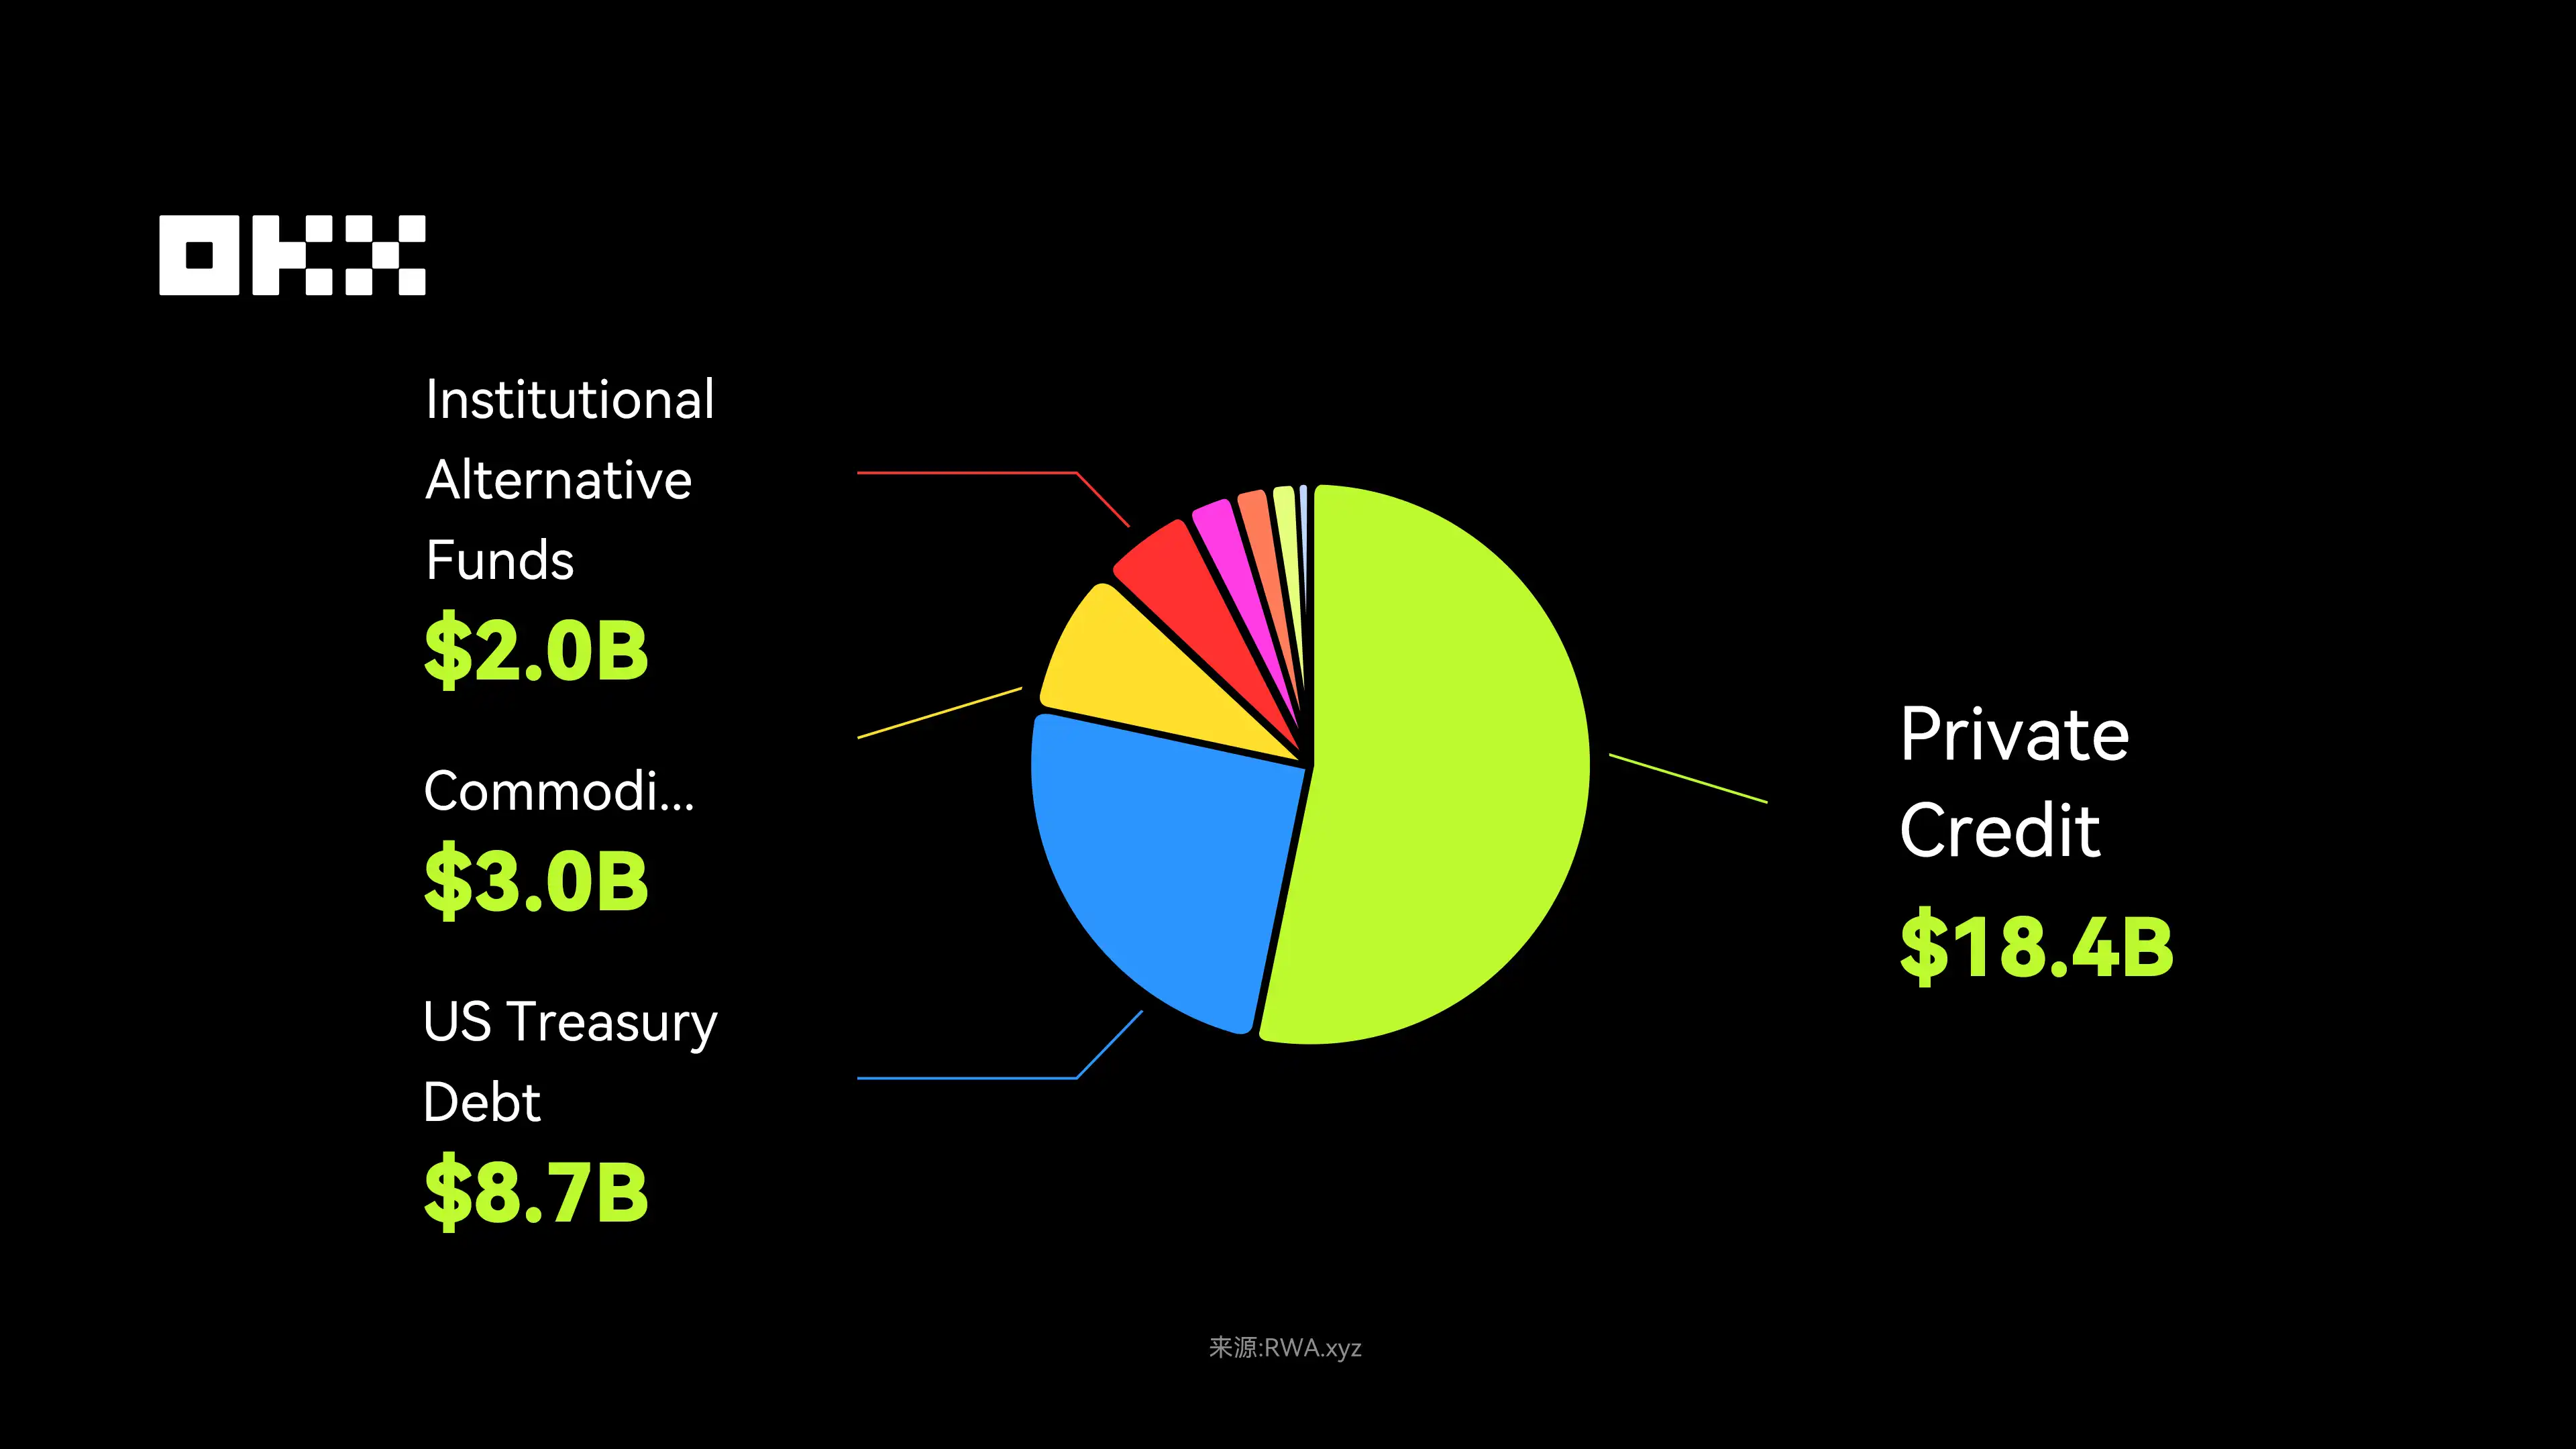
Dal punto di vista degli asset che generano rendimenti o del potenziale d'investimento, l'attenzione resta concentrata su categorie come credito privato, Treasury statunitensi e materie prime. Pur avendo dimensioni inferiori, questi sono i veri RWA "trainati dai rendimenti". Pertanto, per comprendere il mercato RWA è essenziale distinguere tra le prospettive basate sulla capitalizzazione totale di mercato e quelle incentrate sugli asset che generano rendimenti.
(1) Credito privato: asset RWA fondamentale ad alto rendimento
Il credito privato, una classe di asset da 1,6 tln $ nella finanza tradizionale, è la categoria di asset più grande tra gli RWA attuali, escluse le stablecoin. Grazie agli smart contract della blockchain, strumenti di debito non negoziati pubblicamente, come prestiti aziendali, finanziamenti su fatture e mutui immobiliari, vengono raggruppati in token negoziabili.
La crescita del credito privato dipende dai rendimenti elevati e dalla stabilità relativa: offre agli utenti DeFi rendimenti annualizzati del 5%-15%, indipendenti dalla volatilità del mercato crypto. La tokenizzazione fraziona gli asset illiquidi, attirando capitali crypto globali, migliorando la liquidità e offrendo nuove possibilità ai finanziatori tradizionali. Inoltre, non ridefinisce il credito, ma introduce un meccanismo di ricevute più efficiente. Una volta on-chain, questi asset possono essere integrati nei mercati dei prestiti, utilizzati come garanzia o raggruppati in titoli garantiti da asset, come gli altri asset crypto.
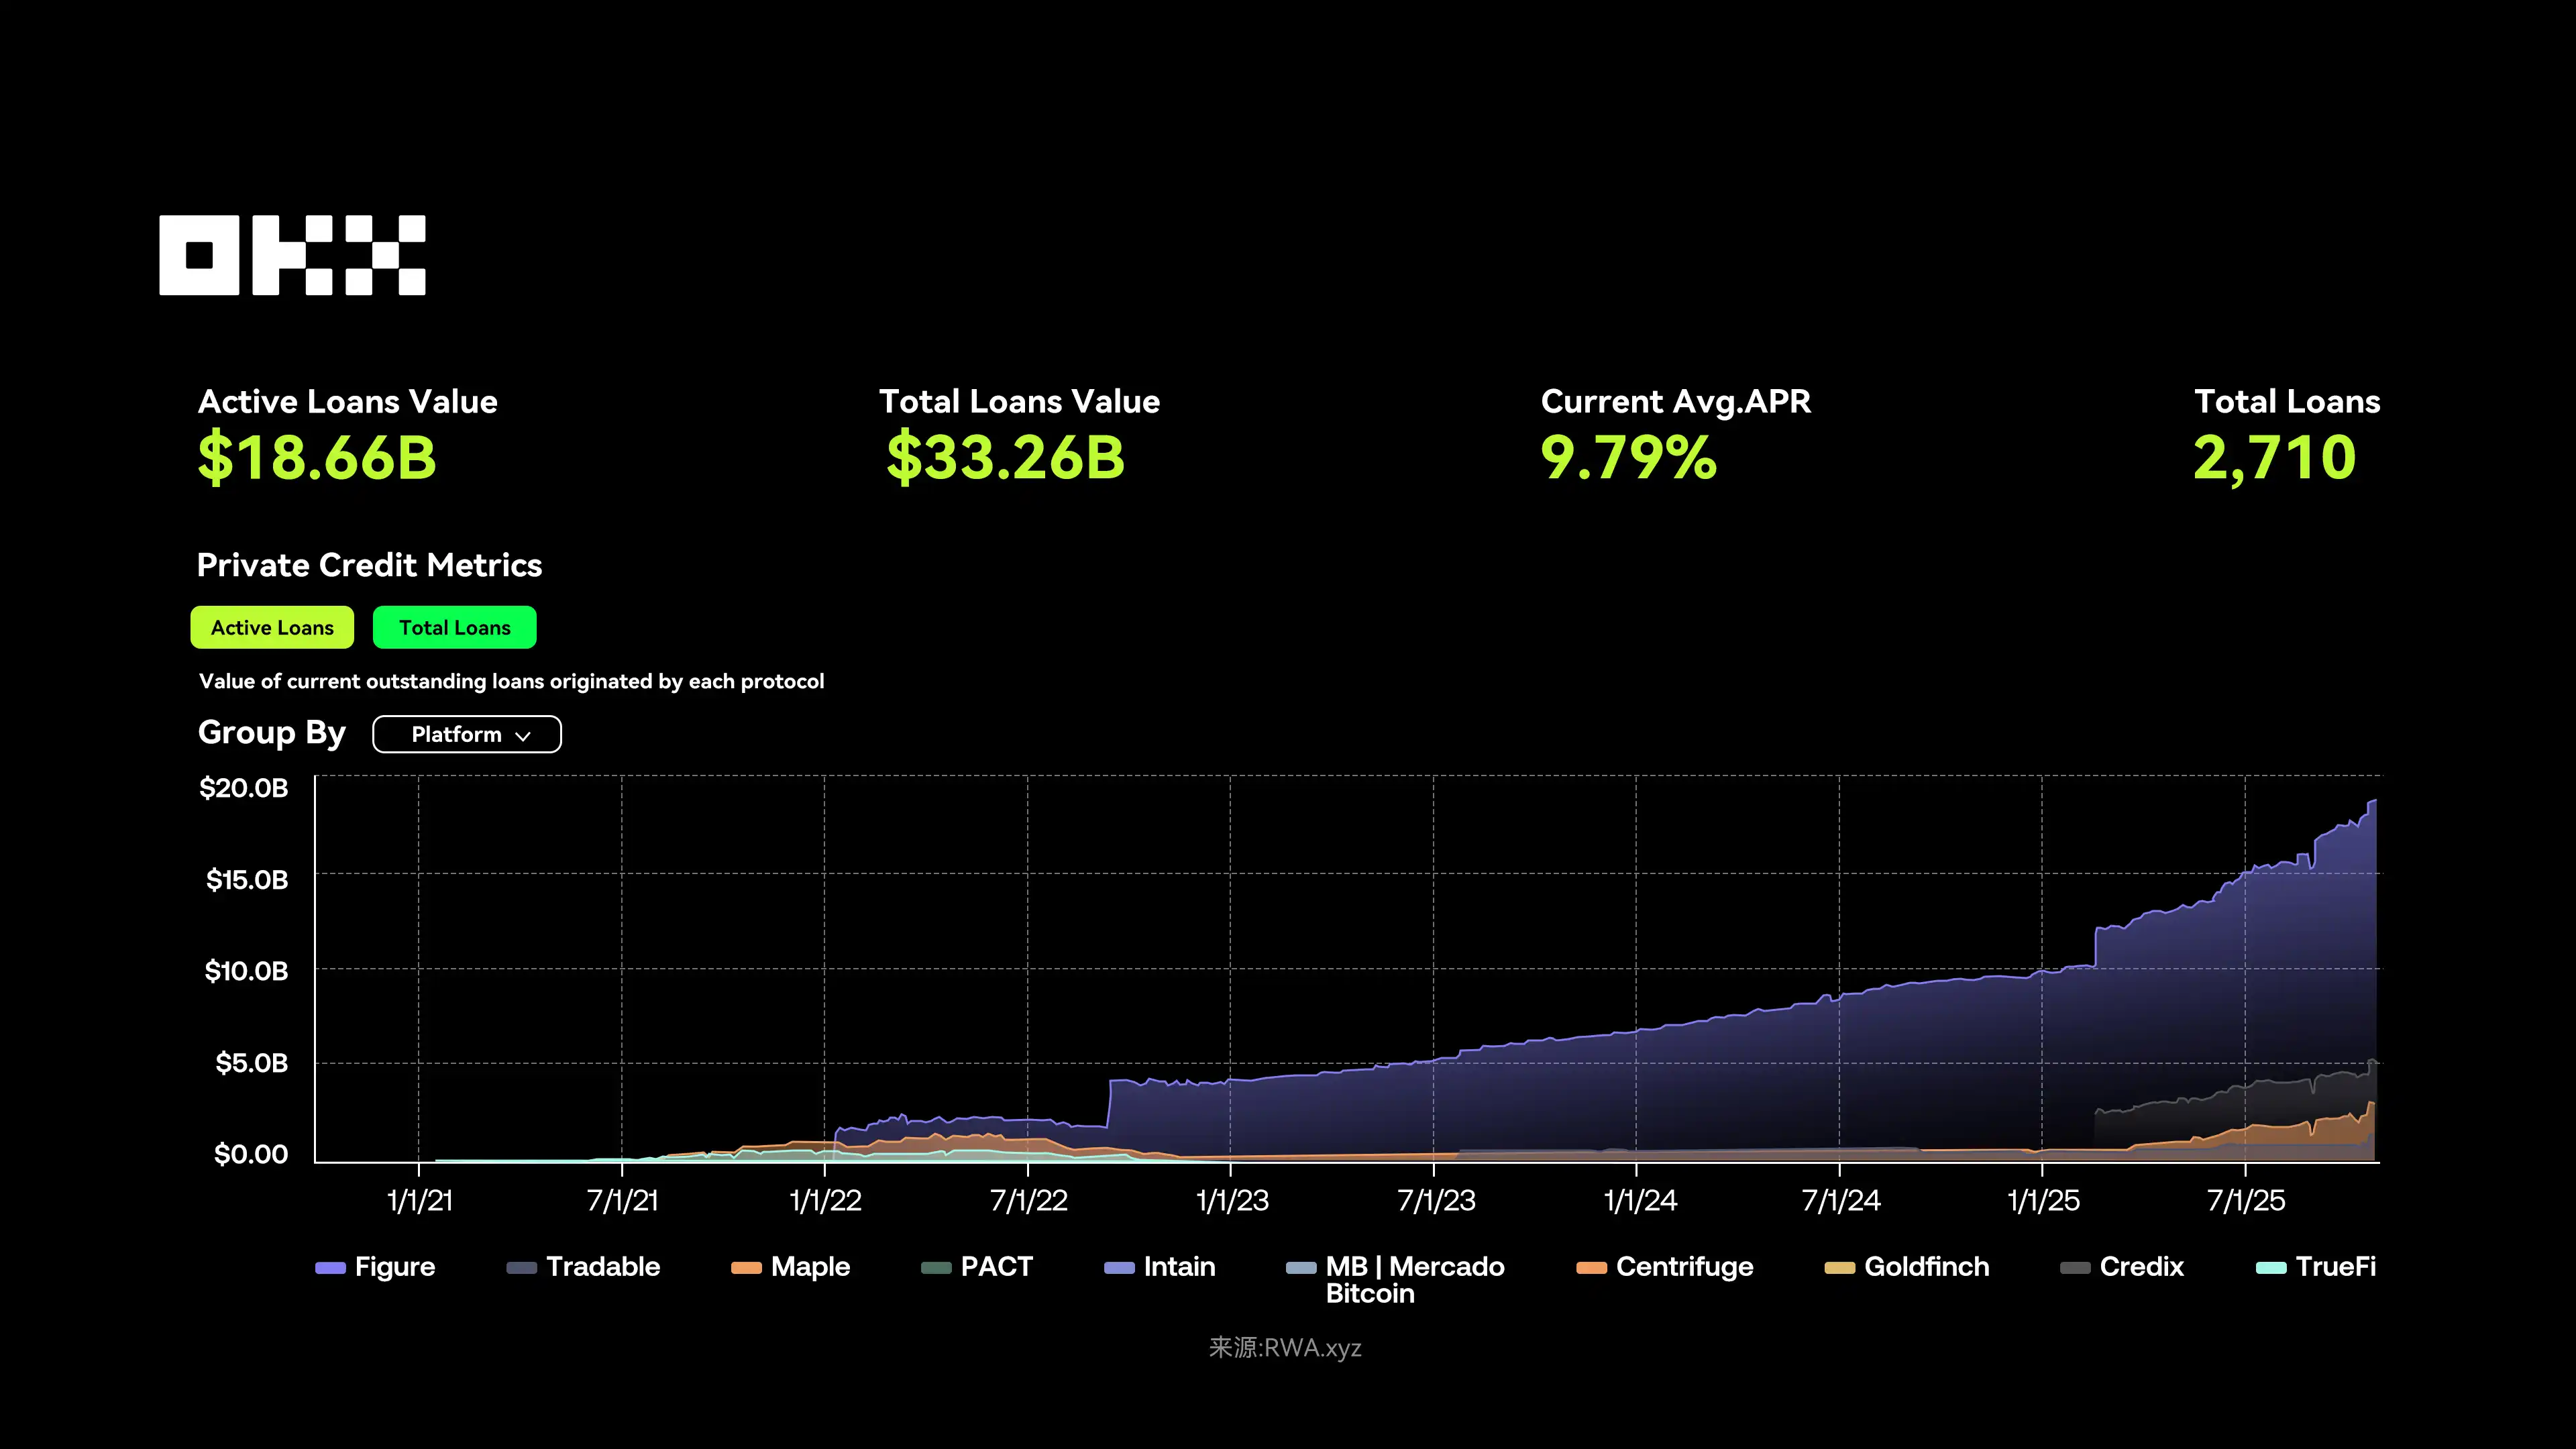
Al 07/11/2025, il volume dei prestiti attivi di credito privato nel settore RWA è di circa 18,66 mld $, con un tasso d'interesse medio annualizzato pari a 9,79% e un totale di 2.710 prestiti. La piattaforma Figure detiene circa 92% della quota di mercato, con un importo totale dei prestiti di 17,2 mld $; Centrifuge, grazie a un'architettura multi-chain interoperabile con i protocolli DeFi, ha visto il proprio TVL salire da 350 mln $ a più di 1,3 mld $, con un rendimento storico annualizzato del 8%-15%.
La prosperità on-chain del credito privato riproduce il ciclo del credito tradizionale: parte da crediti di alta qualità e poi si estende a garanzie di qualità inferiore. Il collasso di alcune stablecoin che generano rendimenti potrebbe segnalare l'ingresso nella fase del "debito spazzatura": questi prodotti prestano in sostanza i fondi degli utenti a hedge fund on-chain/off-chain opachi, con rendimenti elevati accompagnati da rischi significativi di controparte. L'incidente di Stream Finance mostra che la vera minaccia in un mercato dei prestiti modulare è il blocco della liquidità: anche se il protocollo resta solvibile, il collasso di asset di scarsa qualità può innescare una corsa ai prelievi, prosciugare l'intero livello di liquidità condiviso e paralizzare temporaneamente gli utenti. Non si tratta solo di un rischio tecnico, ma anche del crollo della reputazione e della fiducia.
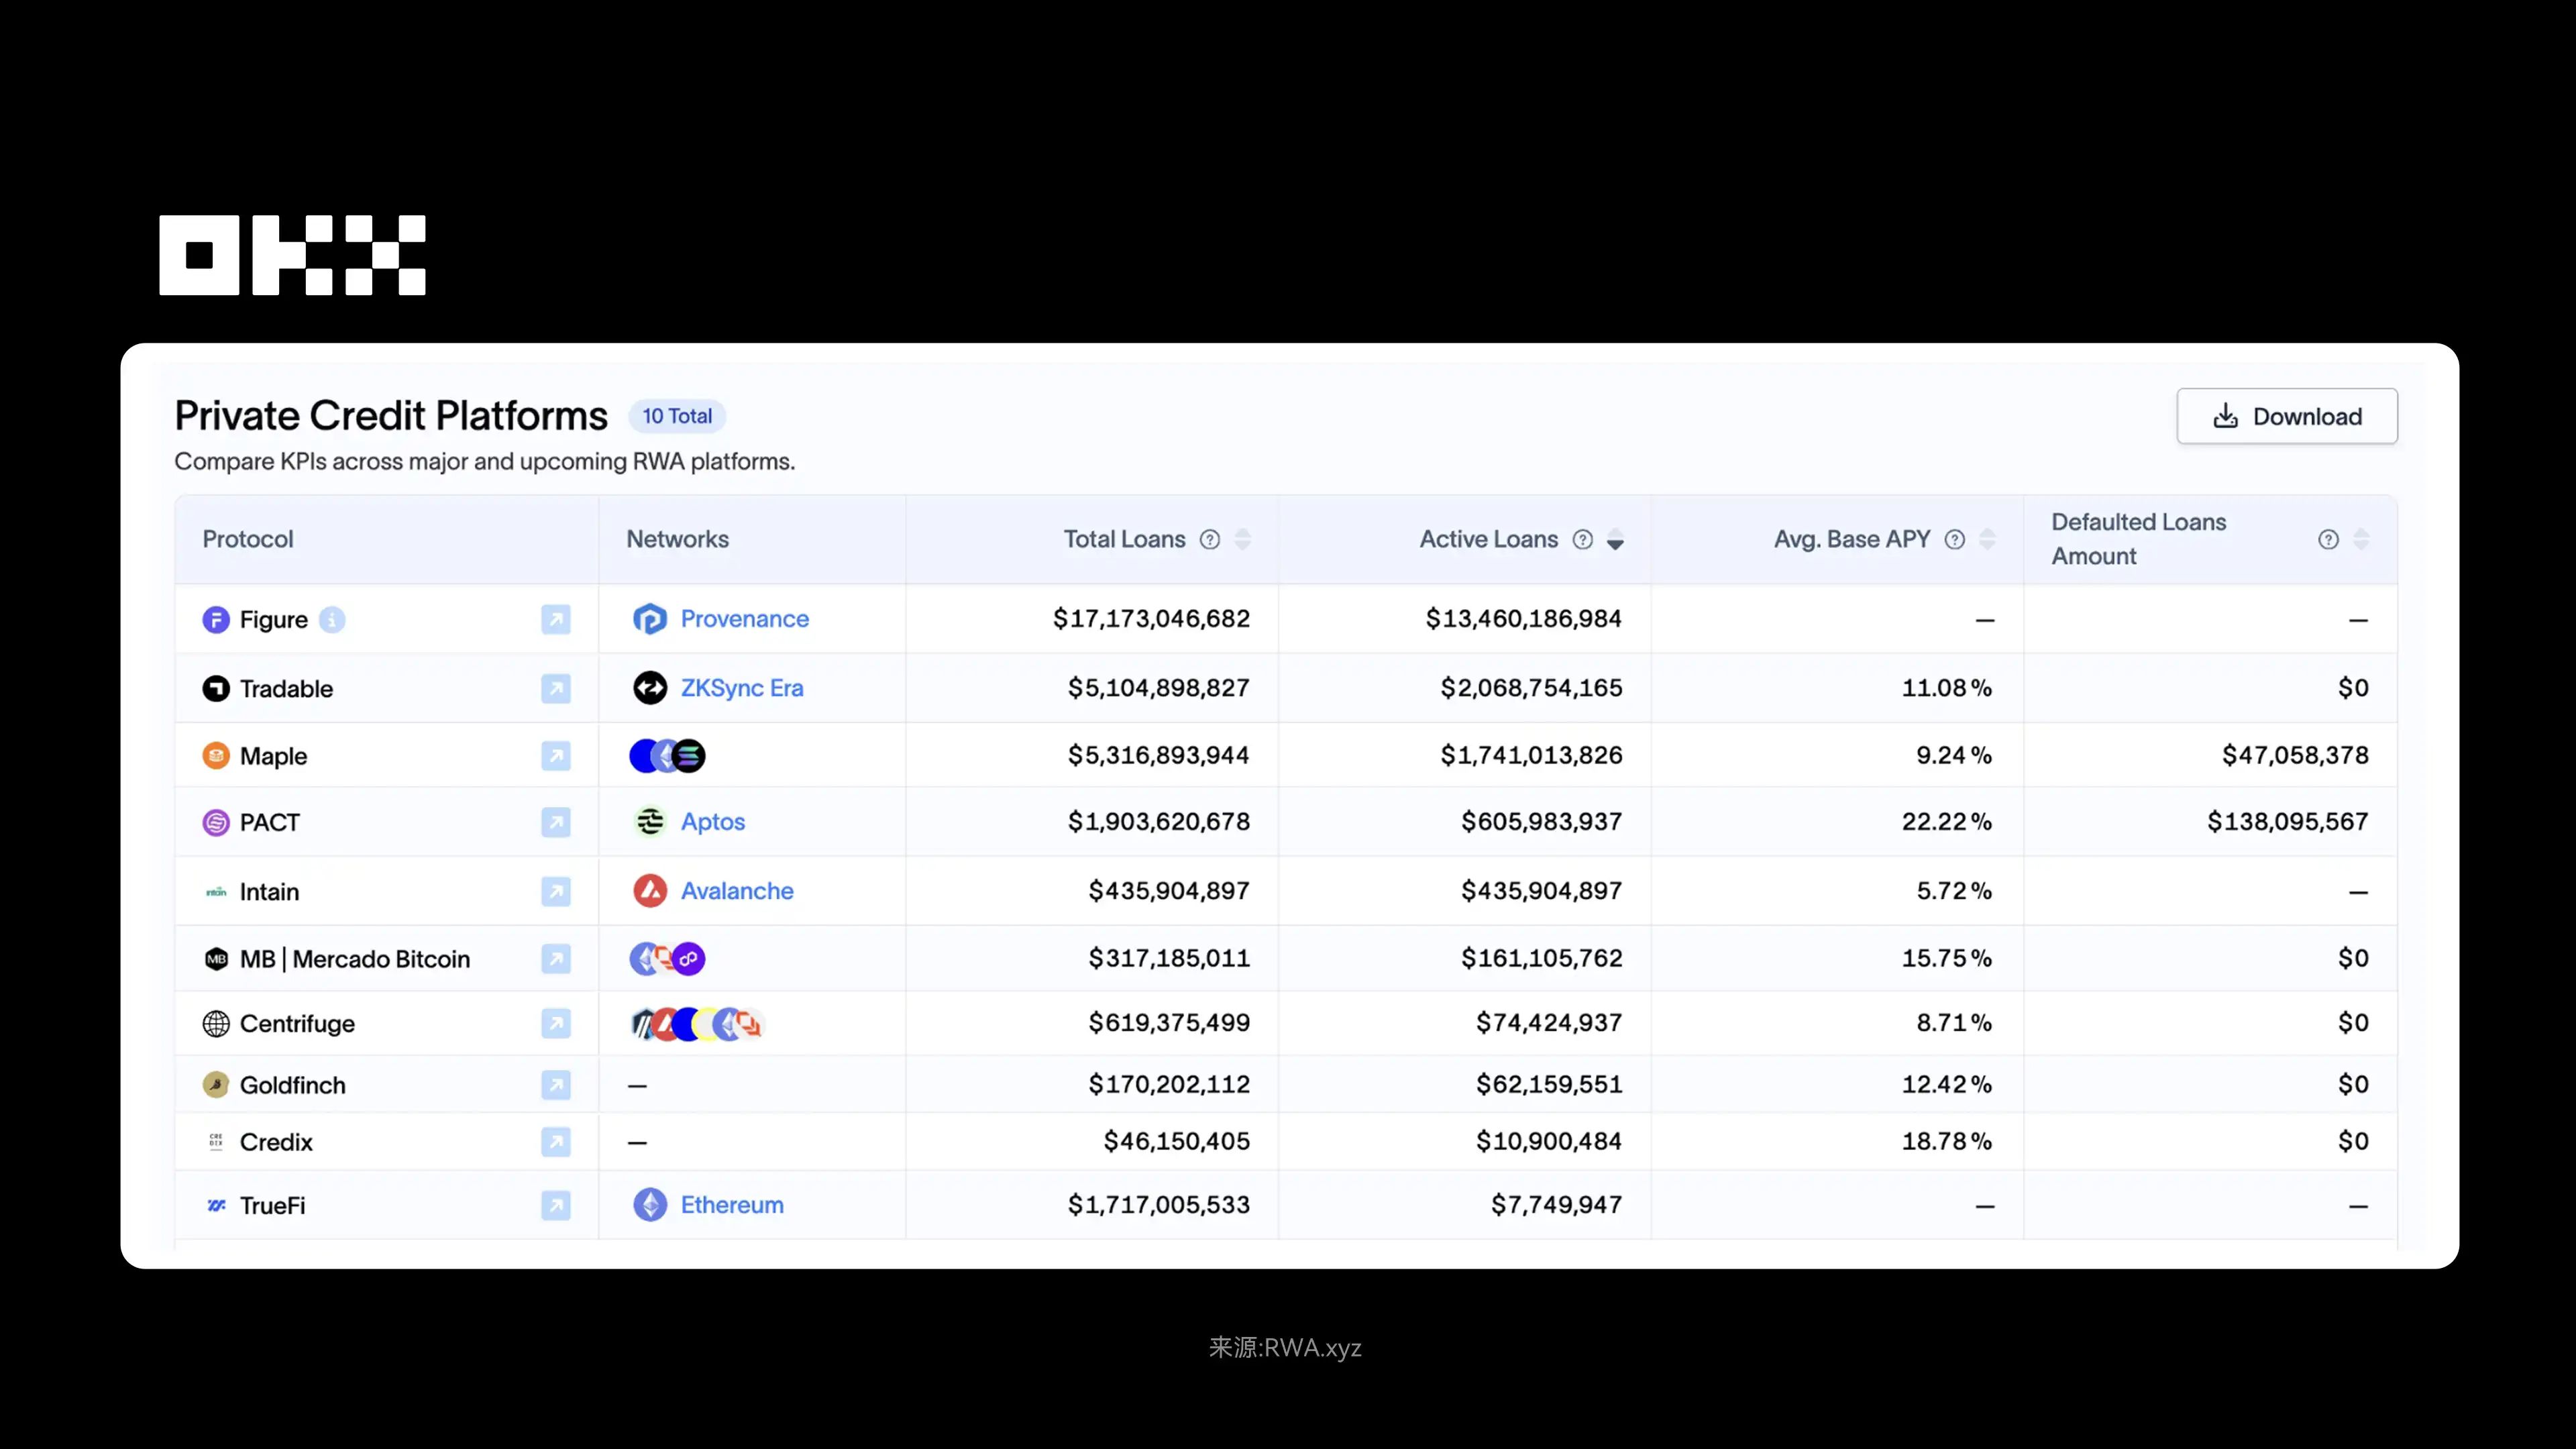
Figure segue negli Stati Uniti un percorso fortemente incentrato sulla conformità. Affronta i problemi dei prestiti tradizionali, come intermediari, approvazioni lente e scarsa liquidità degli asset. La piattaforma tokenizza l'intero processo delle linee di credito garantite dall'equity immobiliare (HELOC) usando la blockchain Provenance sviluppata internamente, consentendo di regolare e custodire rapidamente gli asset on-chain. In altre parole, dall'invio della richiesta all'erogazione dei fondi, l'esperienza del mutuatario è estremamente rapida: si può ottenere una pre-approvazione in 5 minuti e ricevere i fondi in 5 giorni. Questo modello efficiente risponde alle esigenze dei mutuatari e incoraggia la partecipazione degli investitori istituzionali. Con un totale cumulativo di più di 16 mld $ in prestiti garantiti dall'equity immobiliare e più di 50% del mercato attivo, Figure domina quasi il mercato HELOC e si è quotata al NASDAQ nel 09/2025.
Centrifuge adotta una strategia completamente diversa, più vicina alle infrastrutture DeFi e incentrata sull'interoperabilità cross-chain. Affronta la difficoltà di portare sulla blockchain asset tradizionali illiquidi, come fatture aziendali e crediti commerciali. Il suo prodotto principale, Tinlake, può tokenizzare gli asset in token con diversi livelli di rischio (Senior/Junior) e offrire agli utenti DeFi rendimenti annualizzati di circa 8%–15%. Il principale punto di forza di Centrifuge è la profonda integrazione nell'ecosistema DeFi: piattaforme come Aave e MakerDAO possono usare direttamente i suoi asset come garanzia. Con questo approccio, il Total Value Locked (TVL) della piattaforma ha superato 1 mld $, offrendo alle piccole e medie imprese e agli originator di asset un canale di finanziamento on-chain semplificato.
Prezzo di --
(2) Treasury statunitensi: gli RWA "di ingresso" per i capitali istituzionali
Alla fine del 10/2025, il valore totale dei Treasury statunitensi aveva superato 38 tln $. La tokenizzazione dei Treasury è nata durante il mercato ribassista DeFi del 2020-2022, quando i rendimenti di mercato erano generalmente bassi e gli utenti cercavano asset più stabili e remunerativi. I Treasury statunitensi rispondevano esattamente a questa esigenza: garantiti dal governo, con un rischio quasi nullo e un rendimento annualizzato del 4%-5%, nettamente superiore a quello dei depositi bancari (1%-2%) e di alcuni prodotti di prestito DeFi. Le difficoltà erano tuttavia evidenti: scarsa liquidità (negoziazione tramite broker o conti di intermediazione), soglie d'ingresso elevate (KYC obbligatorio) e restrizioni geografiche (difficoltà per gli utenti non statunitensi a investire direttamente). Nel 2023, i rialzi dei tassi della Fed hanno spinto il rendimento dei Treasury oltre 5%, e insieme all'espansione del mercato delle stablecoin hanno alimentato la domanda di tokenizzazione dei Treasury.
I primi progetti, come OUSG di Ondo Finance (nel 2023) e FOBXX di Franklin Templeton, hanno aperto la strada. Nel 2024 è entrata ufficialmente in scena BlackRock, facendo crescere le dimensioni del mercato tramite il fondo BUIDL da 85 mln $ nel 2020 a 4 mld $-5 mld $ nel primo trimestre del 2025, superando in totale 8 mld $. Quanto ai rendimenti, BUIDL di BlackRock offre un APY del 4%-5% e USDY di Ondo supera persino 5%; è inoltre possibile incrementare ulteriormente i rendimenti partecipando allo "yield farming sostenibile" in DeFi.
Dal punto di vista tecnico, la tokenizzazione dei Treasury si basa su ERC-20/ERC-721 per trasferire la proprietà on-chain; BUIDL e USDY integrano essenzialmente la programmabilità in strumenti di debito estremamente conservativi. Non ridefiniscono i Treasury, ma ne forniscono un'interfaccia on-chain. Una volta sulla blockchain, questi asset possono essere usati come garanzia in DeFi, partecipare allo yield farming e persino circolare cross-chain. Questo modello Wrap as a Service è fondamentale per passare dalle sperimentazioni RWA all'adozione su vasta scala. Sul fronte normativo, le approvazioni del MiCA dell'UE e della SEC statunitense hanno accelerato l'adozione.
In termini di stabilità, i Treasury statunitensi hanno un rischio di default pressoché nullo (rating AAA), resistono all'inflazione e alle oscillazioni del mercato. La tokenizzazione on-chain può inoltre aumentare trasparenza e sicurezza grazie agli smart contract e agli audit. Inoltre, liquidità e accessibilità sono migliorate notevolmente: negoziazione 24/7, partecipazione minima di 1 $ e accesso per utenti di tutto il mondo. In DeFi possono anche essere usati come garanzia per ottenere prestiti in USDC. Con la continua adozione istituzionale, un solido supporto KYC e una maggiore varietà di prodotti (con Treasury a breve e lungo termine), la conformità e l'universalità delle obbligazioni tokenizzate si rafforzano.
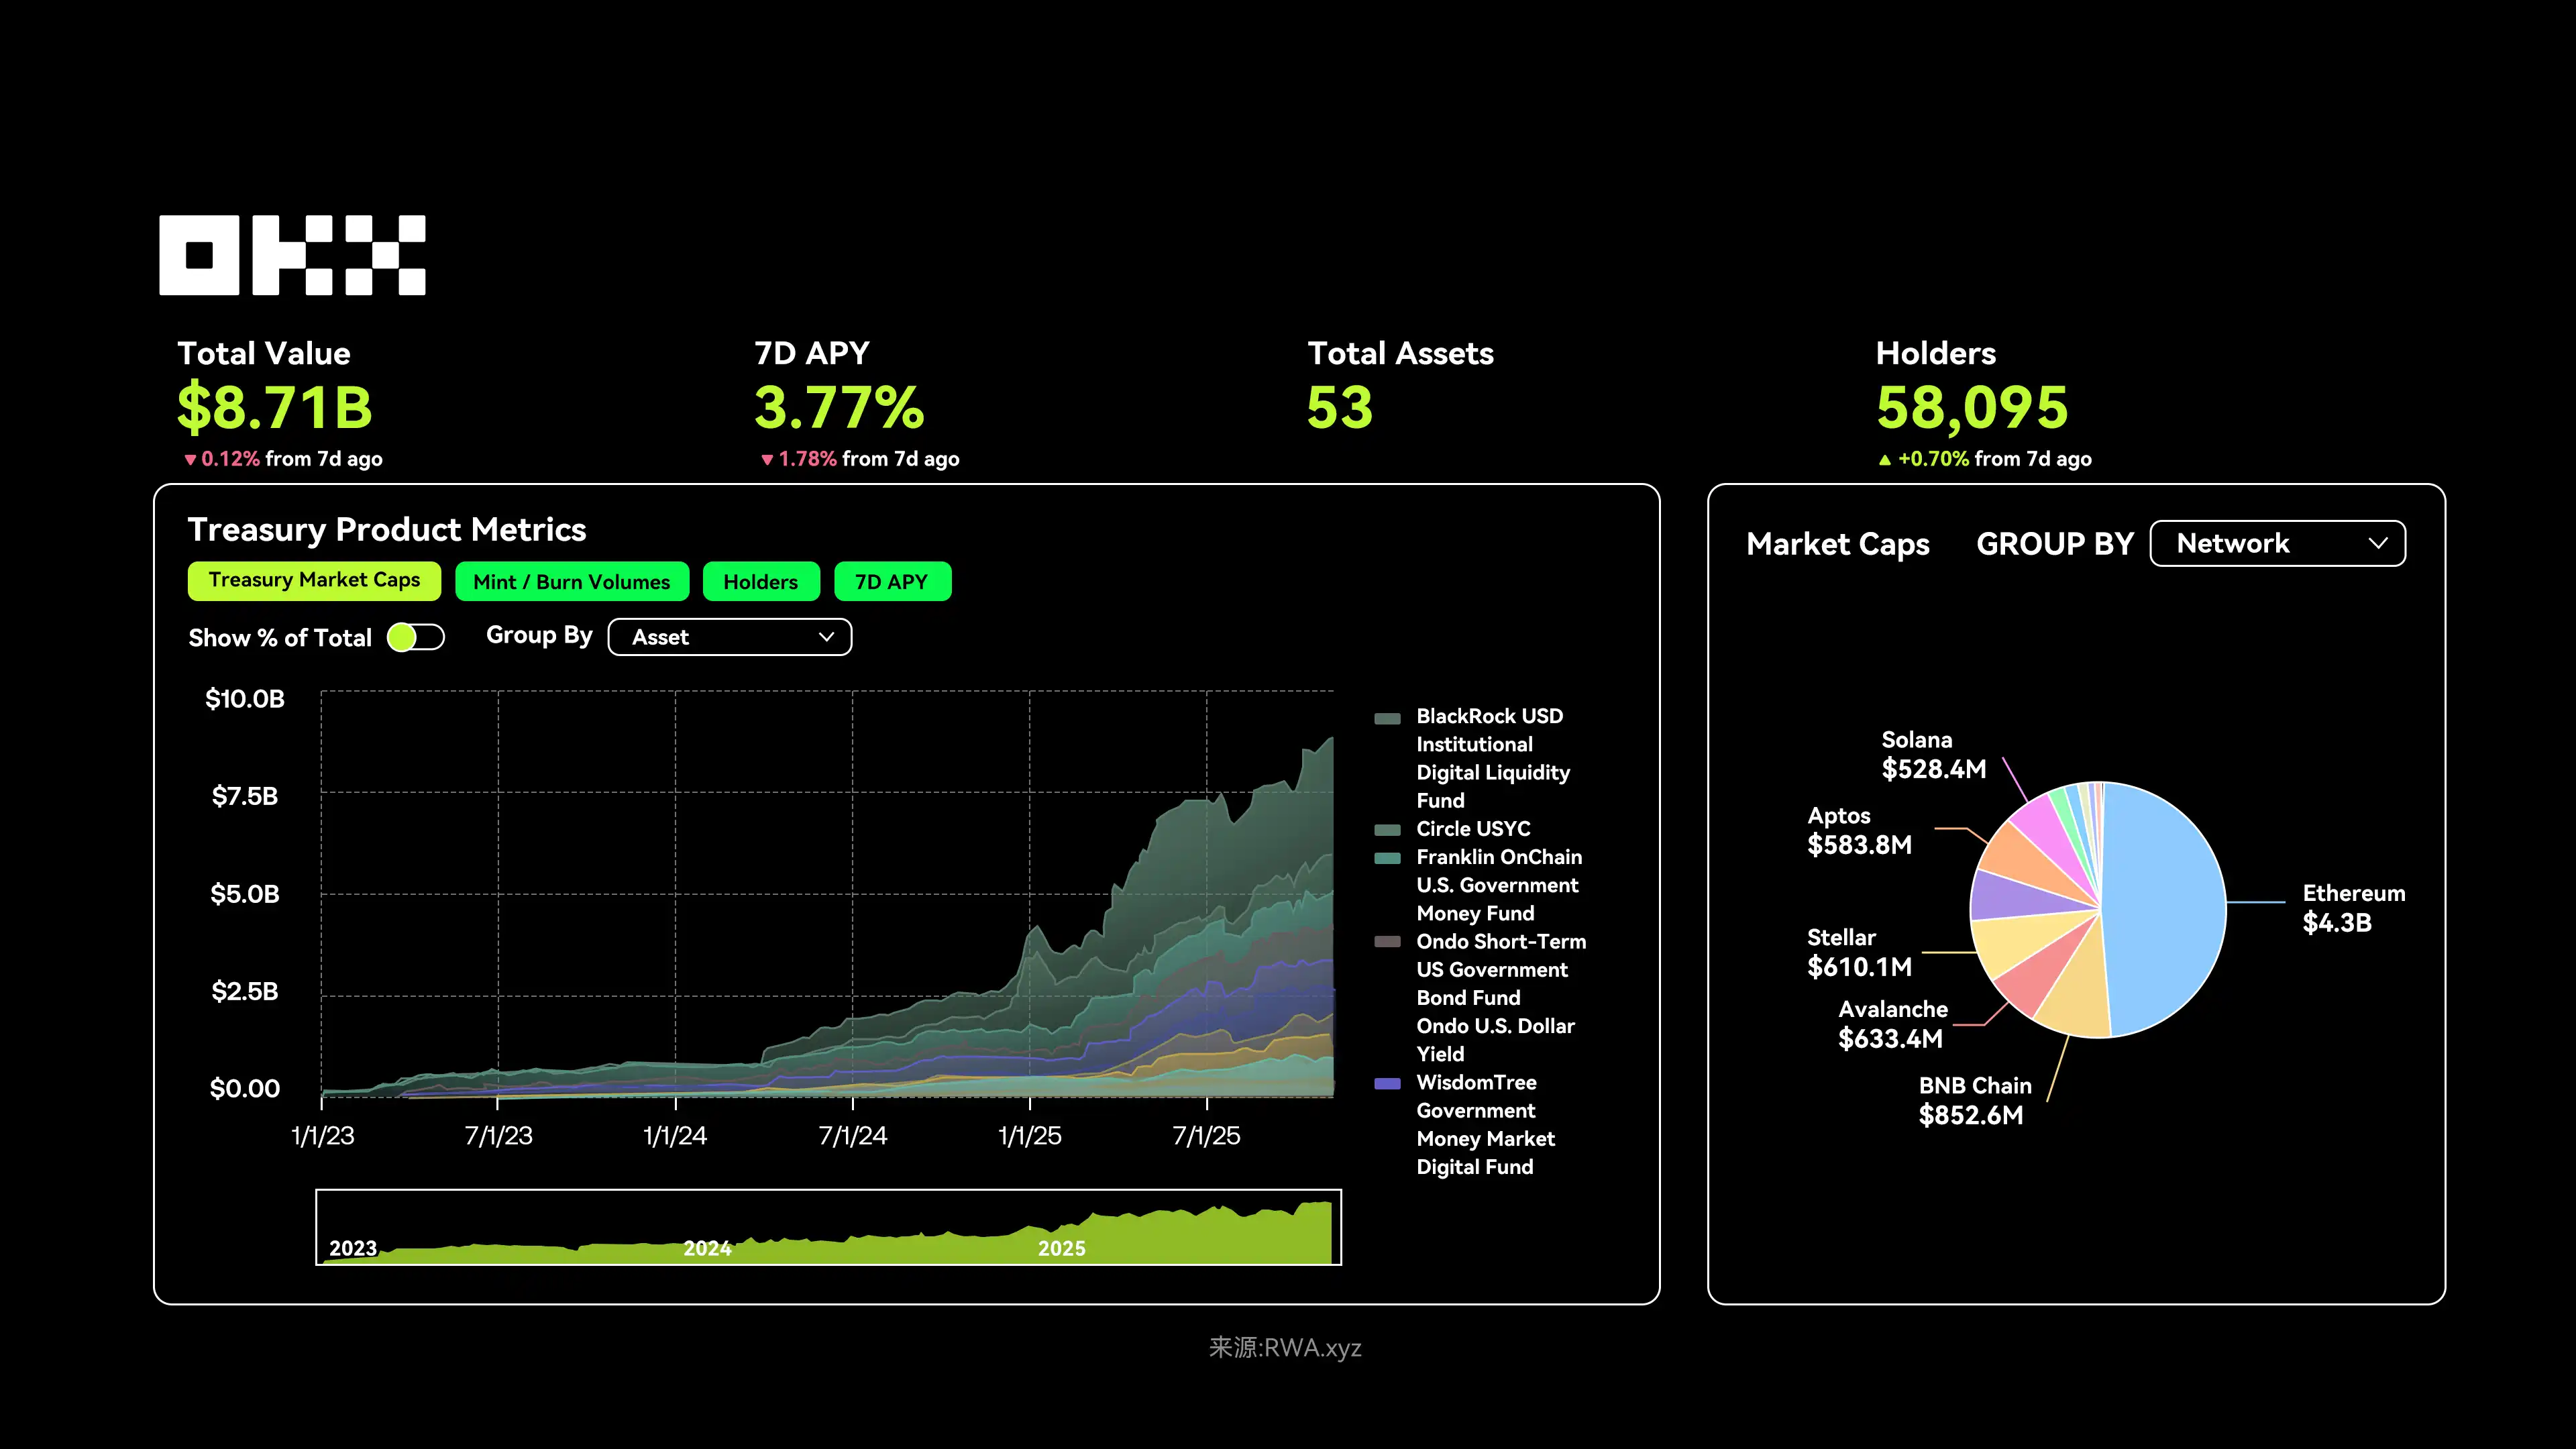
Al 07/11/2025, il valore totale bloccato nel mercato dei Treasury statunitensi tokenizzati era di circa 8,7 mld $, con più di 58.000 detentori. Il rendimento percentuale annuo medio (APY) a 7 giorni è pari a 3,77%, in lieve calo rispetto al periodo precedente, a riflesso dei cambiamenti nel contesto dei tassi d'interesse. Per quanto riguarda la distribuzione on-chain, Ethereum rappresenta più di 4,3 mld $ ed è evidente la tendenza all'uso di più blockchain, come dimostra l'espansione del fondo VBILL di VanEck in diversi ecosistemi.
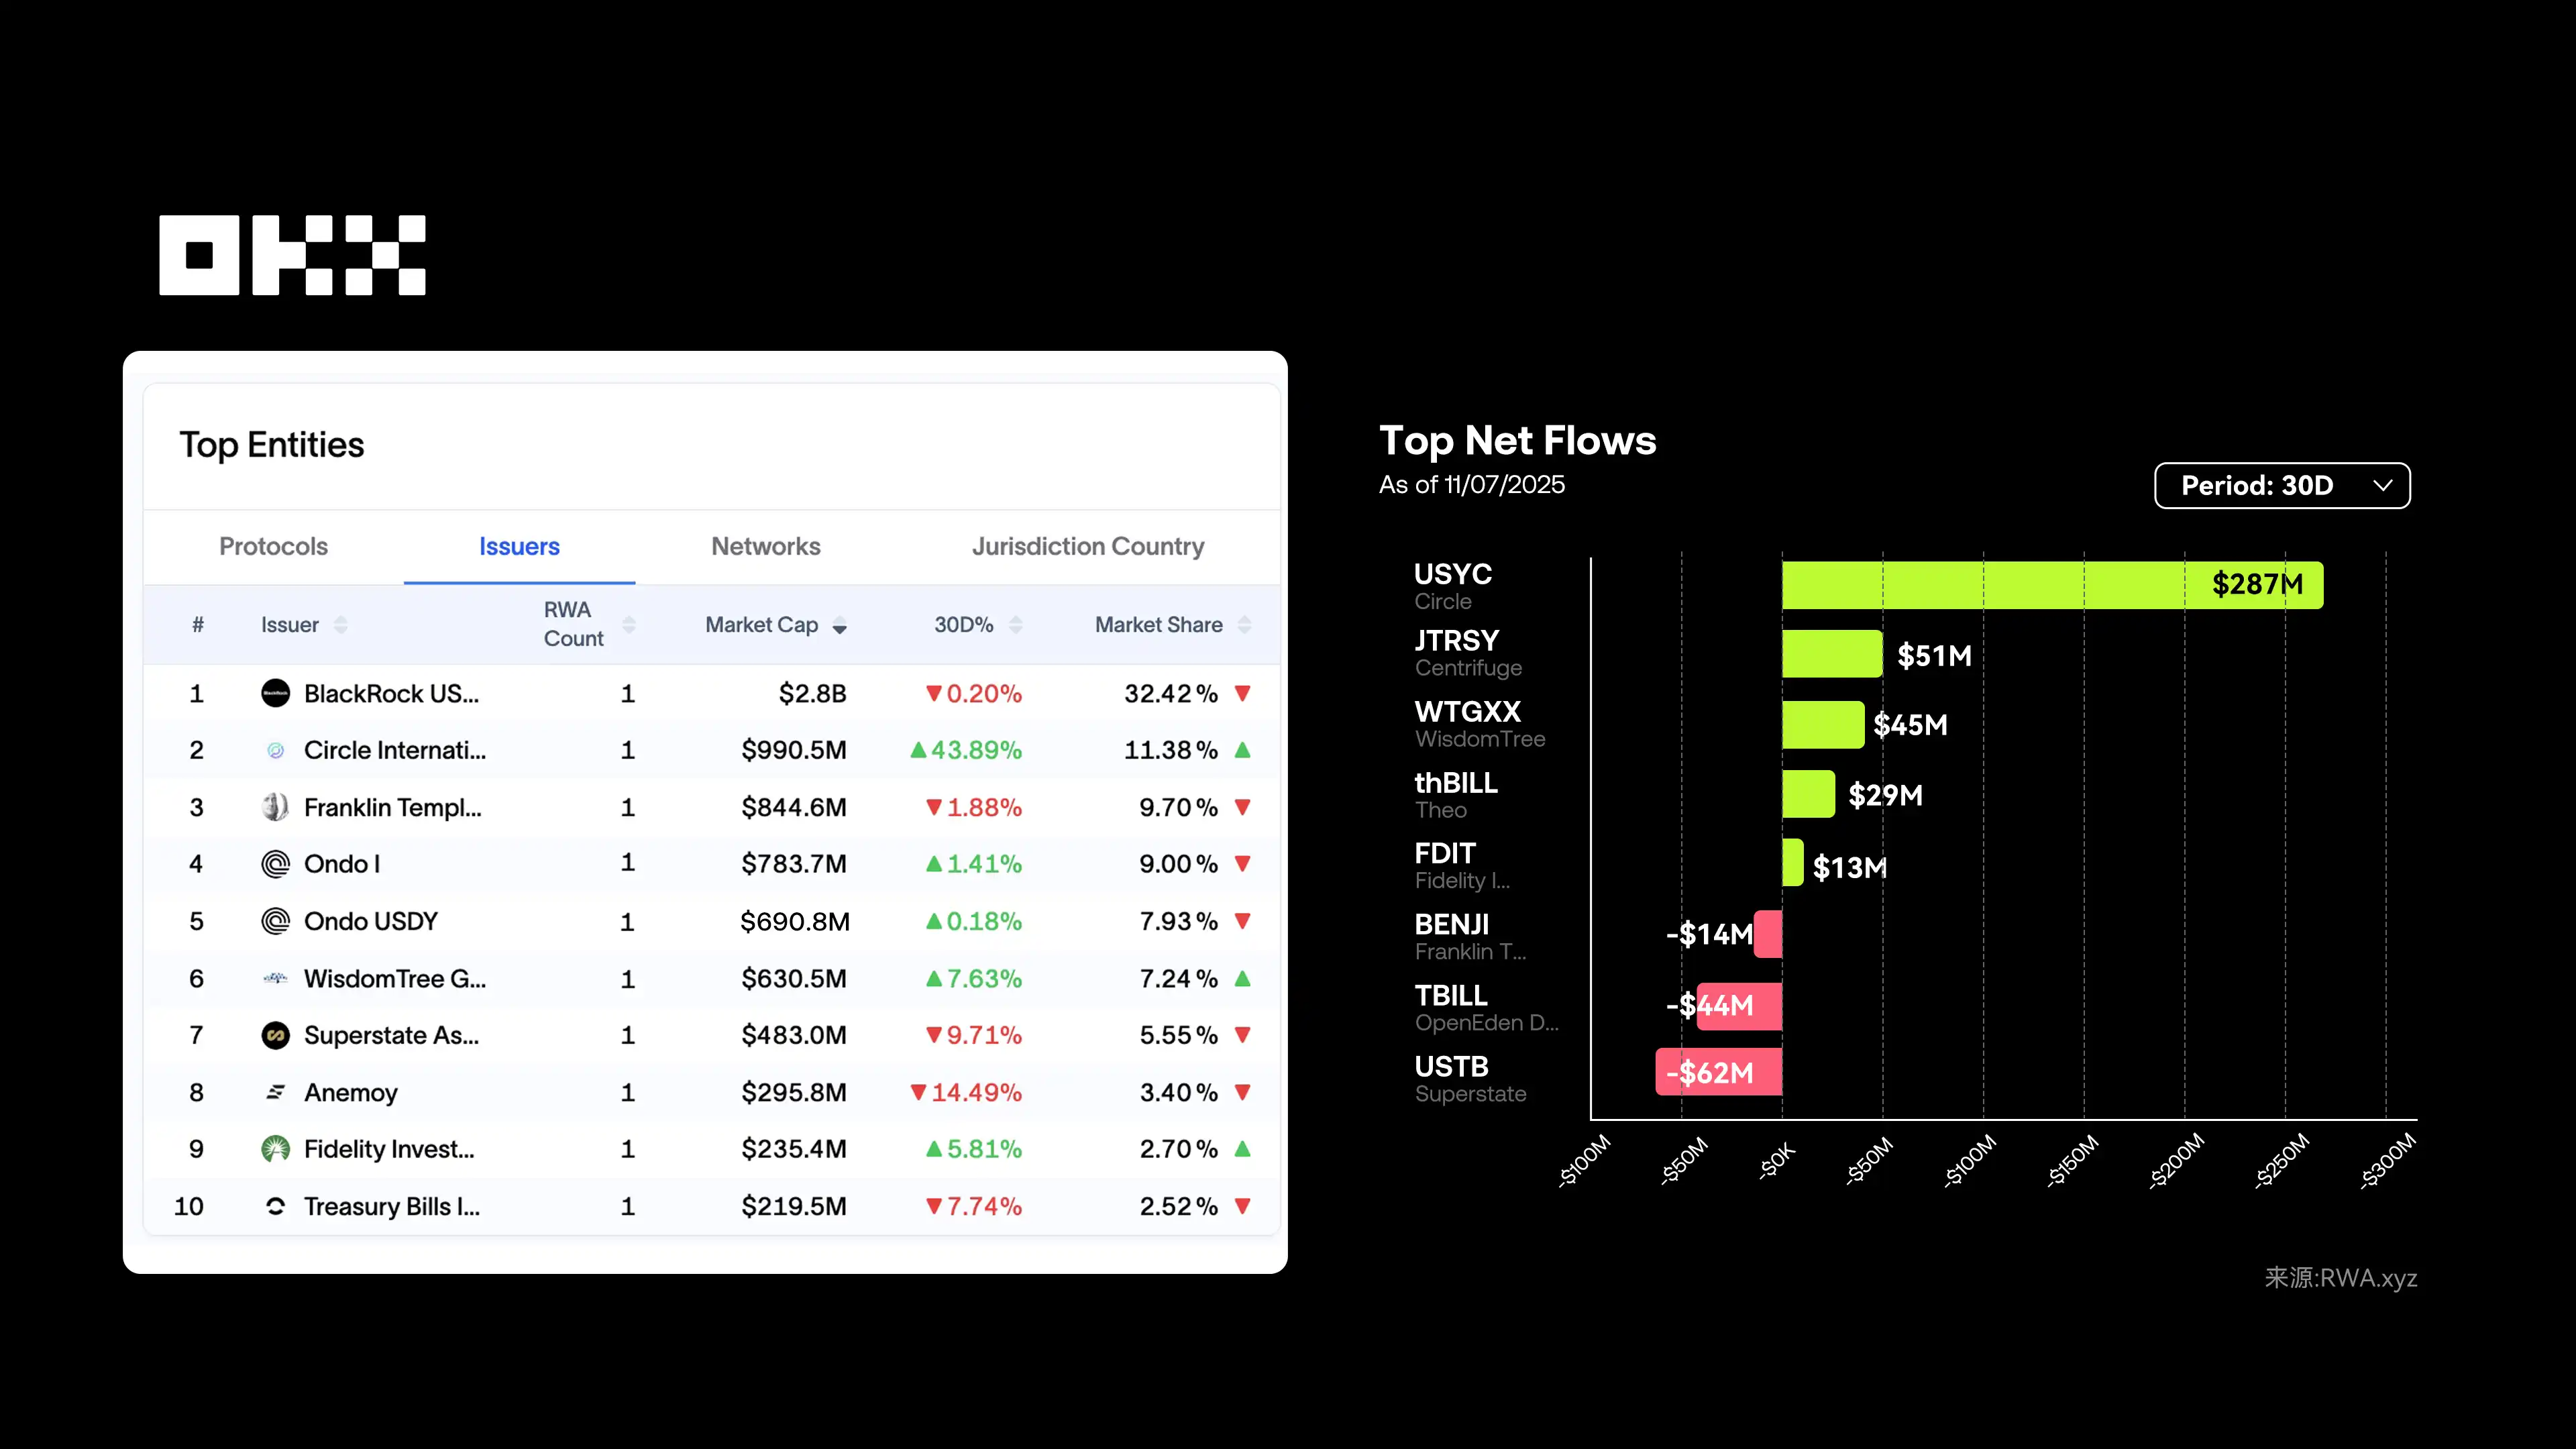
Il mercato RWA dei Treasury statunitensi tokenizzati è attualmente dominato da istituti come BUIDL di BlackRock, USYC di Circle e Ondo Finance. Nel 2025, con il ritorno dei tassi d'interesse a livelli normali e una maggiore chiarezza normativa sulle stablecoin, il settore si sta scaldando rapidamente. L'obiettivo è semplice: portare i Treasury statunitensi sulla blockchain, consentendo agli utenti di ottenere rendimenti stabili e disponibili su richiesta. Questi prodotti distinguono rigorosamente tra investitori accreditati statunitensi e investitori globali non statunitensi, con offerte che vanno dal retail (come USDY/USYC) agli investitori con patrimoni elevati (come OUSG/BUIDL). Gli utenti possono diversificare ragionevolmente i propri investimenti in base a fattori come posizione geografica, tolleranza al rischio, rendimenti e commissioni.
BUIDL di BlackRock è il principale operatore istituzionale nel settore della tokenizzazione delle obbligazioni statunitensi. Affronta i problemi delle soglie elevate e della scarsa liquidità degli investimenti tradizionali. Grazie al marchio BlackRock e al percorso di conformità di Securitize, BUIDL ha una capitalizzazione di mercato di circa 2,8 mld $, pari a circa un terzo del mercato. La soglia d'ingresso è elevata (almeno 5 mln $) e il prodotto è riservato agli istituti accreditati statunitensi. I rendimenti si basano sul tasso SOFR (in parole semplici, il tasso medio dei prestiti overnight garantiti da Treasury statunitensi) al netto di una commissione di gestione, con un APY di circa 3,85%. Inoltre, gli audit trasparenti on-chain ne fanno il principale standard di conformità per l'integrazione tra finanza tradizionale e Web3.
USYC di Circle si rivolge principalmente agli utenti non statunitensi e agli istituti accreditati, risolvendo le difficoltà che incontrano nell'acquisto di obbligazioni statunitensi; le sue dimensioni attuali sono pari a circa 990 mln $. È profondamente integrato con USDC, opera nel quadro normativo delle Bermuda e offre un APY del 3,53%, con rendimenti aggiornati automaticamente ogni giorno in base al valore patrimoniale netto, senza necessità di richiederli manualmente. Il fondo non applica commissioni di gestione, ma solo una commissione di performance del 10%, collocandosi nella fascia medio-alta. USYC supporta il rimborso in tempo reale T+0 e la circolazione multi-chain, ha una soglia d'ingresso moderata (100.000 $ con verifica KYC/AML) e, grazie a collaborazioni con istituti finanziari tradizionali come DBS Bank, sta accelerando la propria espansione globale.
Ondo Finance punta all'adozione di massa e si rivolge a gruppi di utenti diversi tramite i prodotti OUSG e USDY, affrontando le soglie KYC elevate e i problemi di liquidità degli investimenti in Treasury statunitensi. OUSG (circa 7,83 mld $) è destinato agli istituti accreditati statunitensi e investe in ETF di Treasury a breve termine; richiede una verifica rigorosa (patrimonio netto ≥ 5 mln $, investimento minimo di 10.000 USDC). USDY (circa 6,9 mld $, con più di 16.000 detentori) si rivolge agli investitori globali non statunitensi, senza richiedere una verifica rigorosa: basta depositare USDC per ottenere rendimenti, semplificando notevolmente la partecipazione retail. Tra i suoi vantaggi figurano basse commissioni di gestione (0,15%), compatibilità multi-chain (Ethereum, Solana), possibilità di utilizzo come garanzia in DeFi e conversione dei rendimenti dei Treasury statunitensi (circa 3,7% APY) in "denaro liquido". Sul piano strategico, Ondo sta costruendo un'infrastruttura RWA completa tramite acquisizioni come quella di Strangelove, fornendo strumenti per l'emissione di asset, il mercato secondario, la custodia e la conformità in vista di soluzioni RWA di livello istituzionale.
Il successo delle obbligazioni governative tokenizzate non consiste nel rivoluzionare le obbligazioni in sé, ma nella loro funzione di "cavallo di Troia" conforme e a basso rischio, capace di portare sulla blockchain capitali e fiducia istituzionali. BUIDL e USDY sono, in sostanza, involucri programmabili per strumenti di debito conservativi, che rendono prodotti finanziari secolari trasferibili, componibili e disponibili online 24/7. Questo è il vero PMF (Product-Market Fit) della prima fase degli RWA: servire le macchine anziché le persone, offrire una curva dei rendimenti priva di rischio per la finanza on-chain e preparare il terreno per attività finanziarie RWA più complesse. Nella fase successiva, chi riuscirà a creare un'applicazione rivoluzionaria per un fondo monetario on-chain basato su questo modello acquisirà un valore significativo.
(3) Materie prime: la tokenizzazione dell'oro traina la crescita
Nel settore RWA, le materie prime includono prodotti tradizionali come petrolio, oro, argento e prodotti agricoli, tokenizzati sulla blockchain per attribuire loro una proprietà digitale e consentirne la negoziazione on-chain.
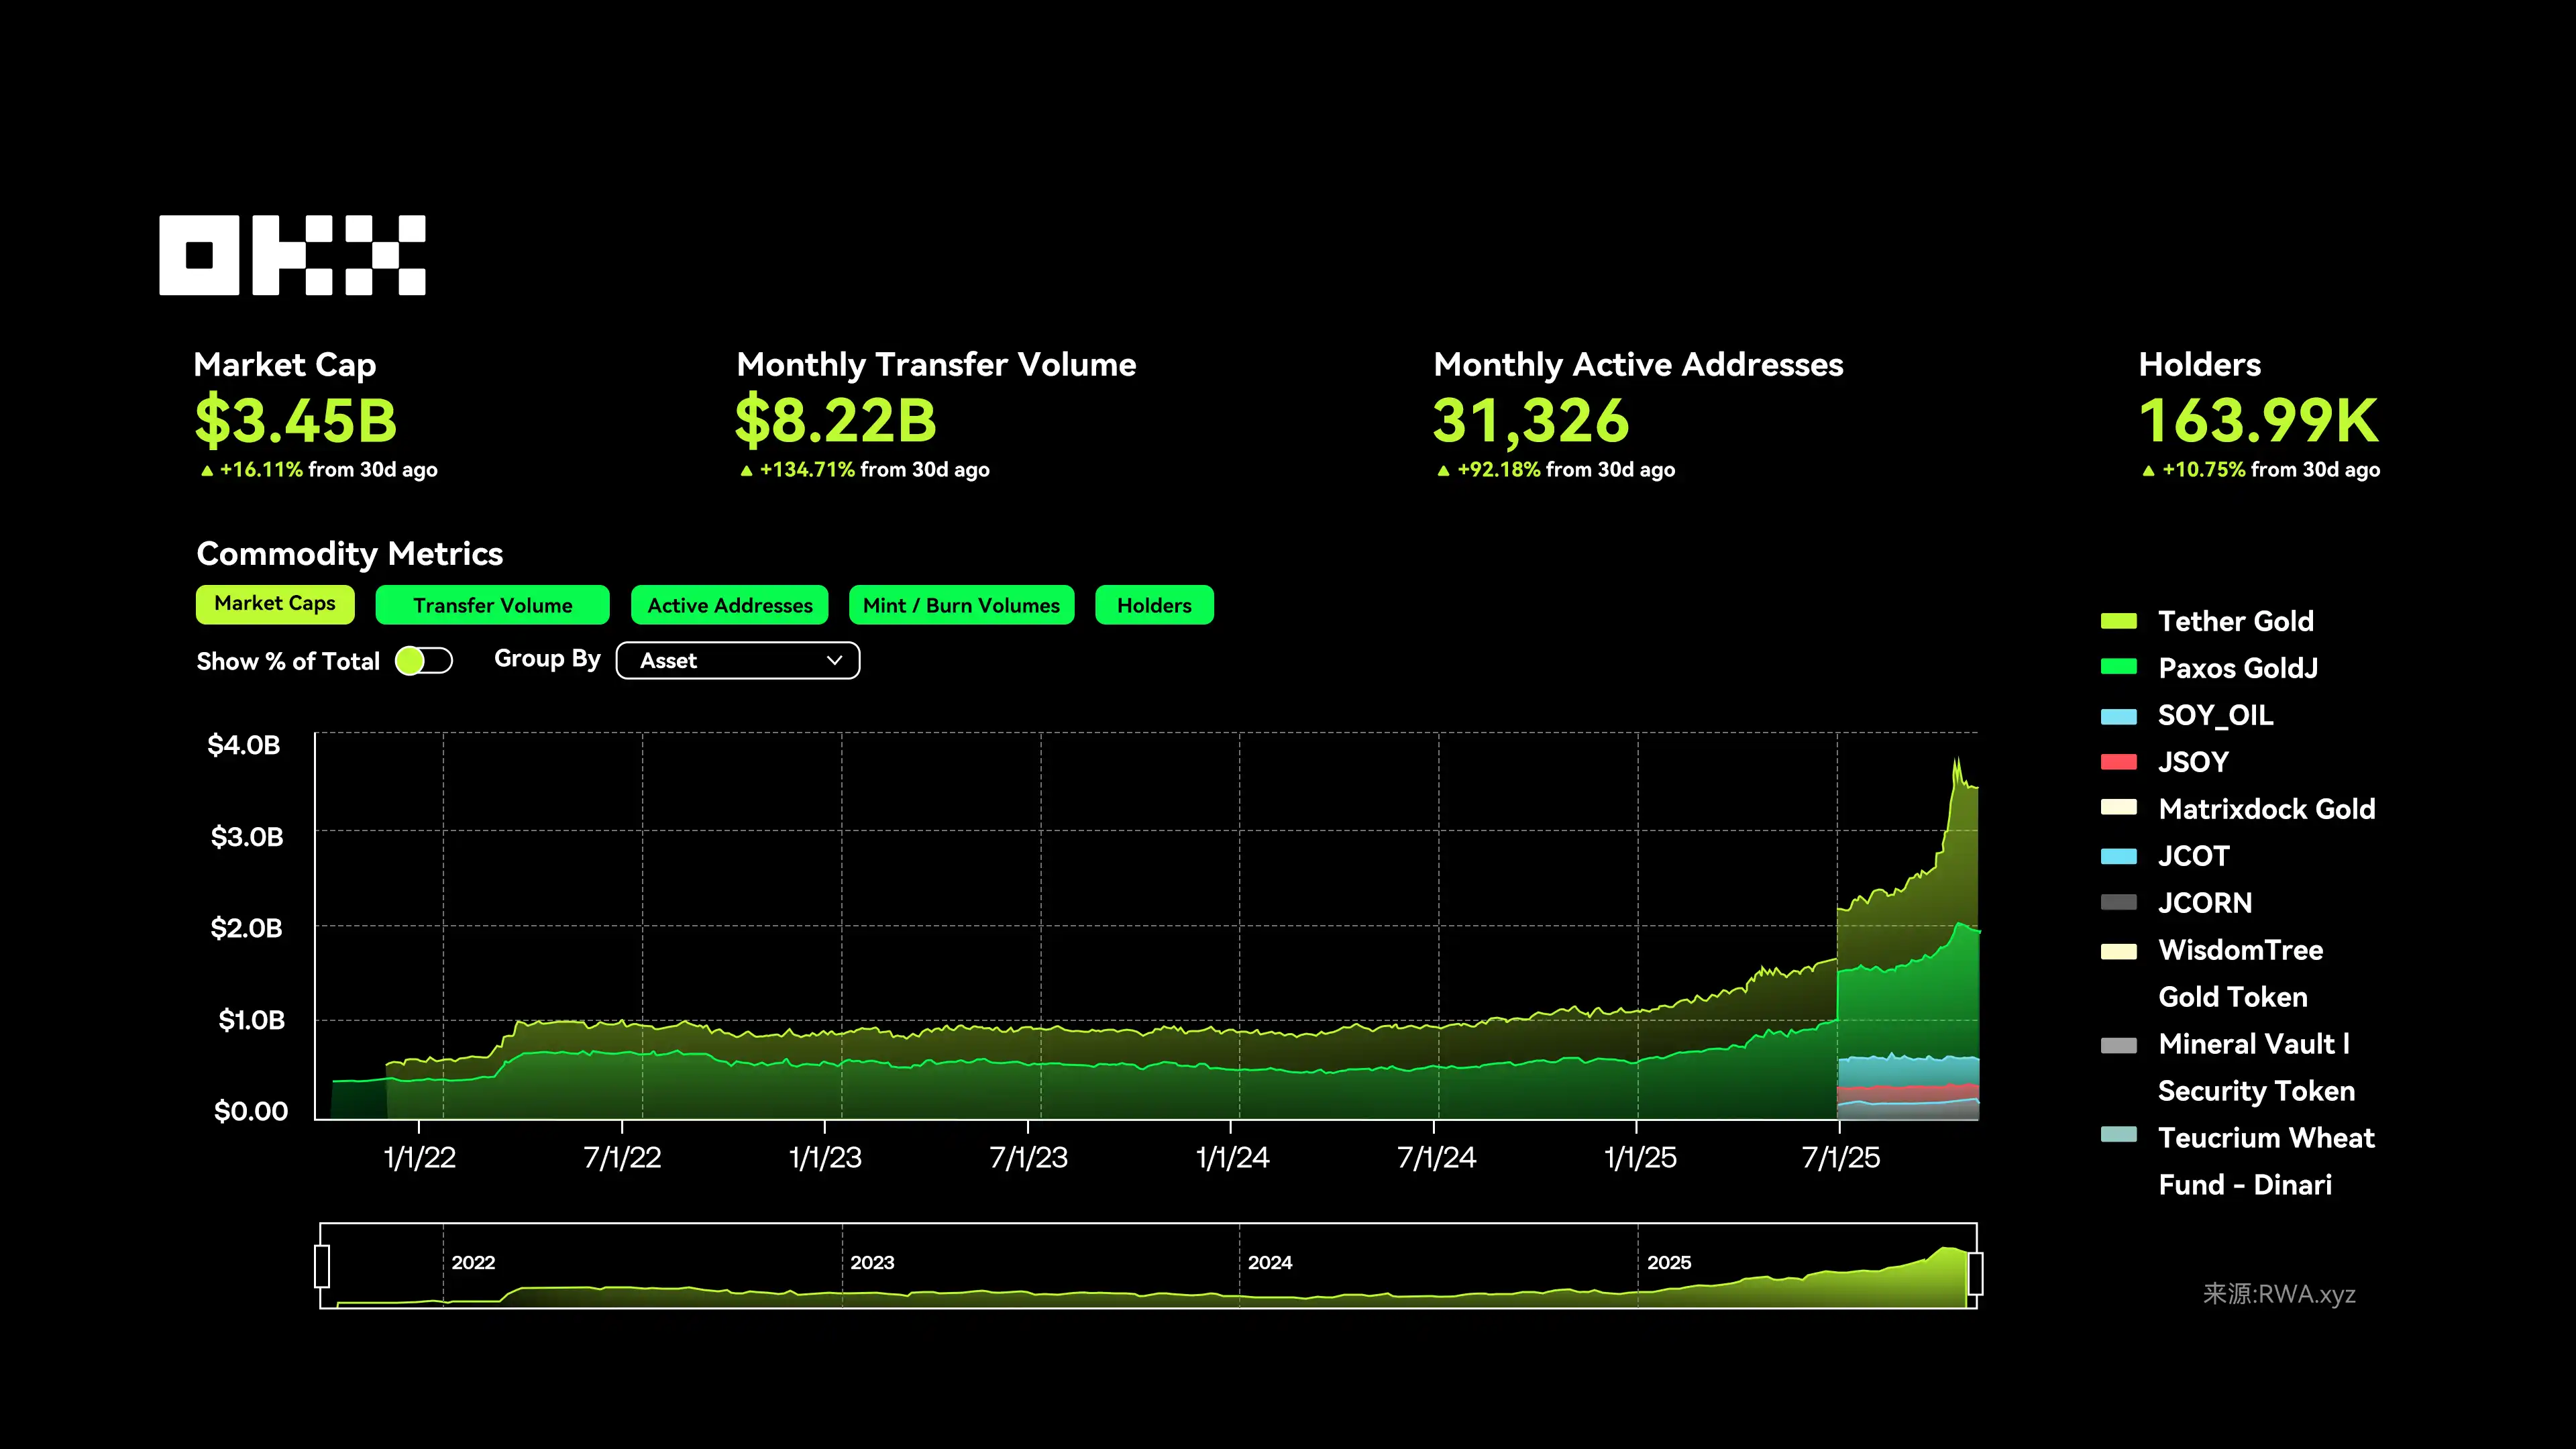
Al 10/11, nel settore RWA la tokenizzazione delle materie prime mostrava una crescita significativa: il valore totale è salito gradualmente da meno di 10 $ nelle prime fasi a circa 3,5 mld $; il volume trading mensile ha raggiunto 82,2 mld $, con 31.326 indirizzi attivi al mese e 164.000 detentori. In particolare, gli asset tokenizzati legati all'oro hanno registrato buone performance, mentre quelli legati a materie prime come petrolio e soia hanno mostrato di recente una tendenza al rialzo sempre più rapida: l'attività e le dimensioni complessive del mercato si stanno espandendo rapidamente.
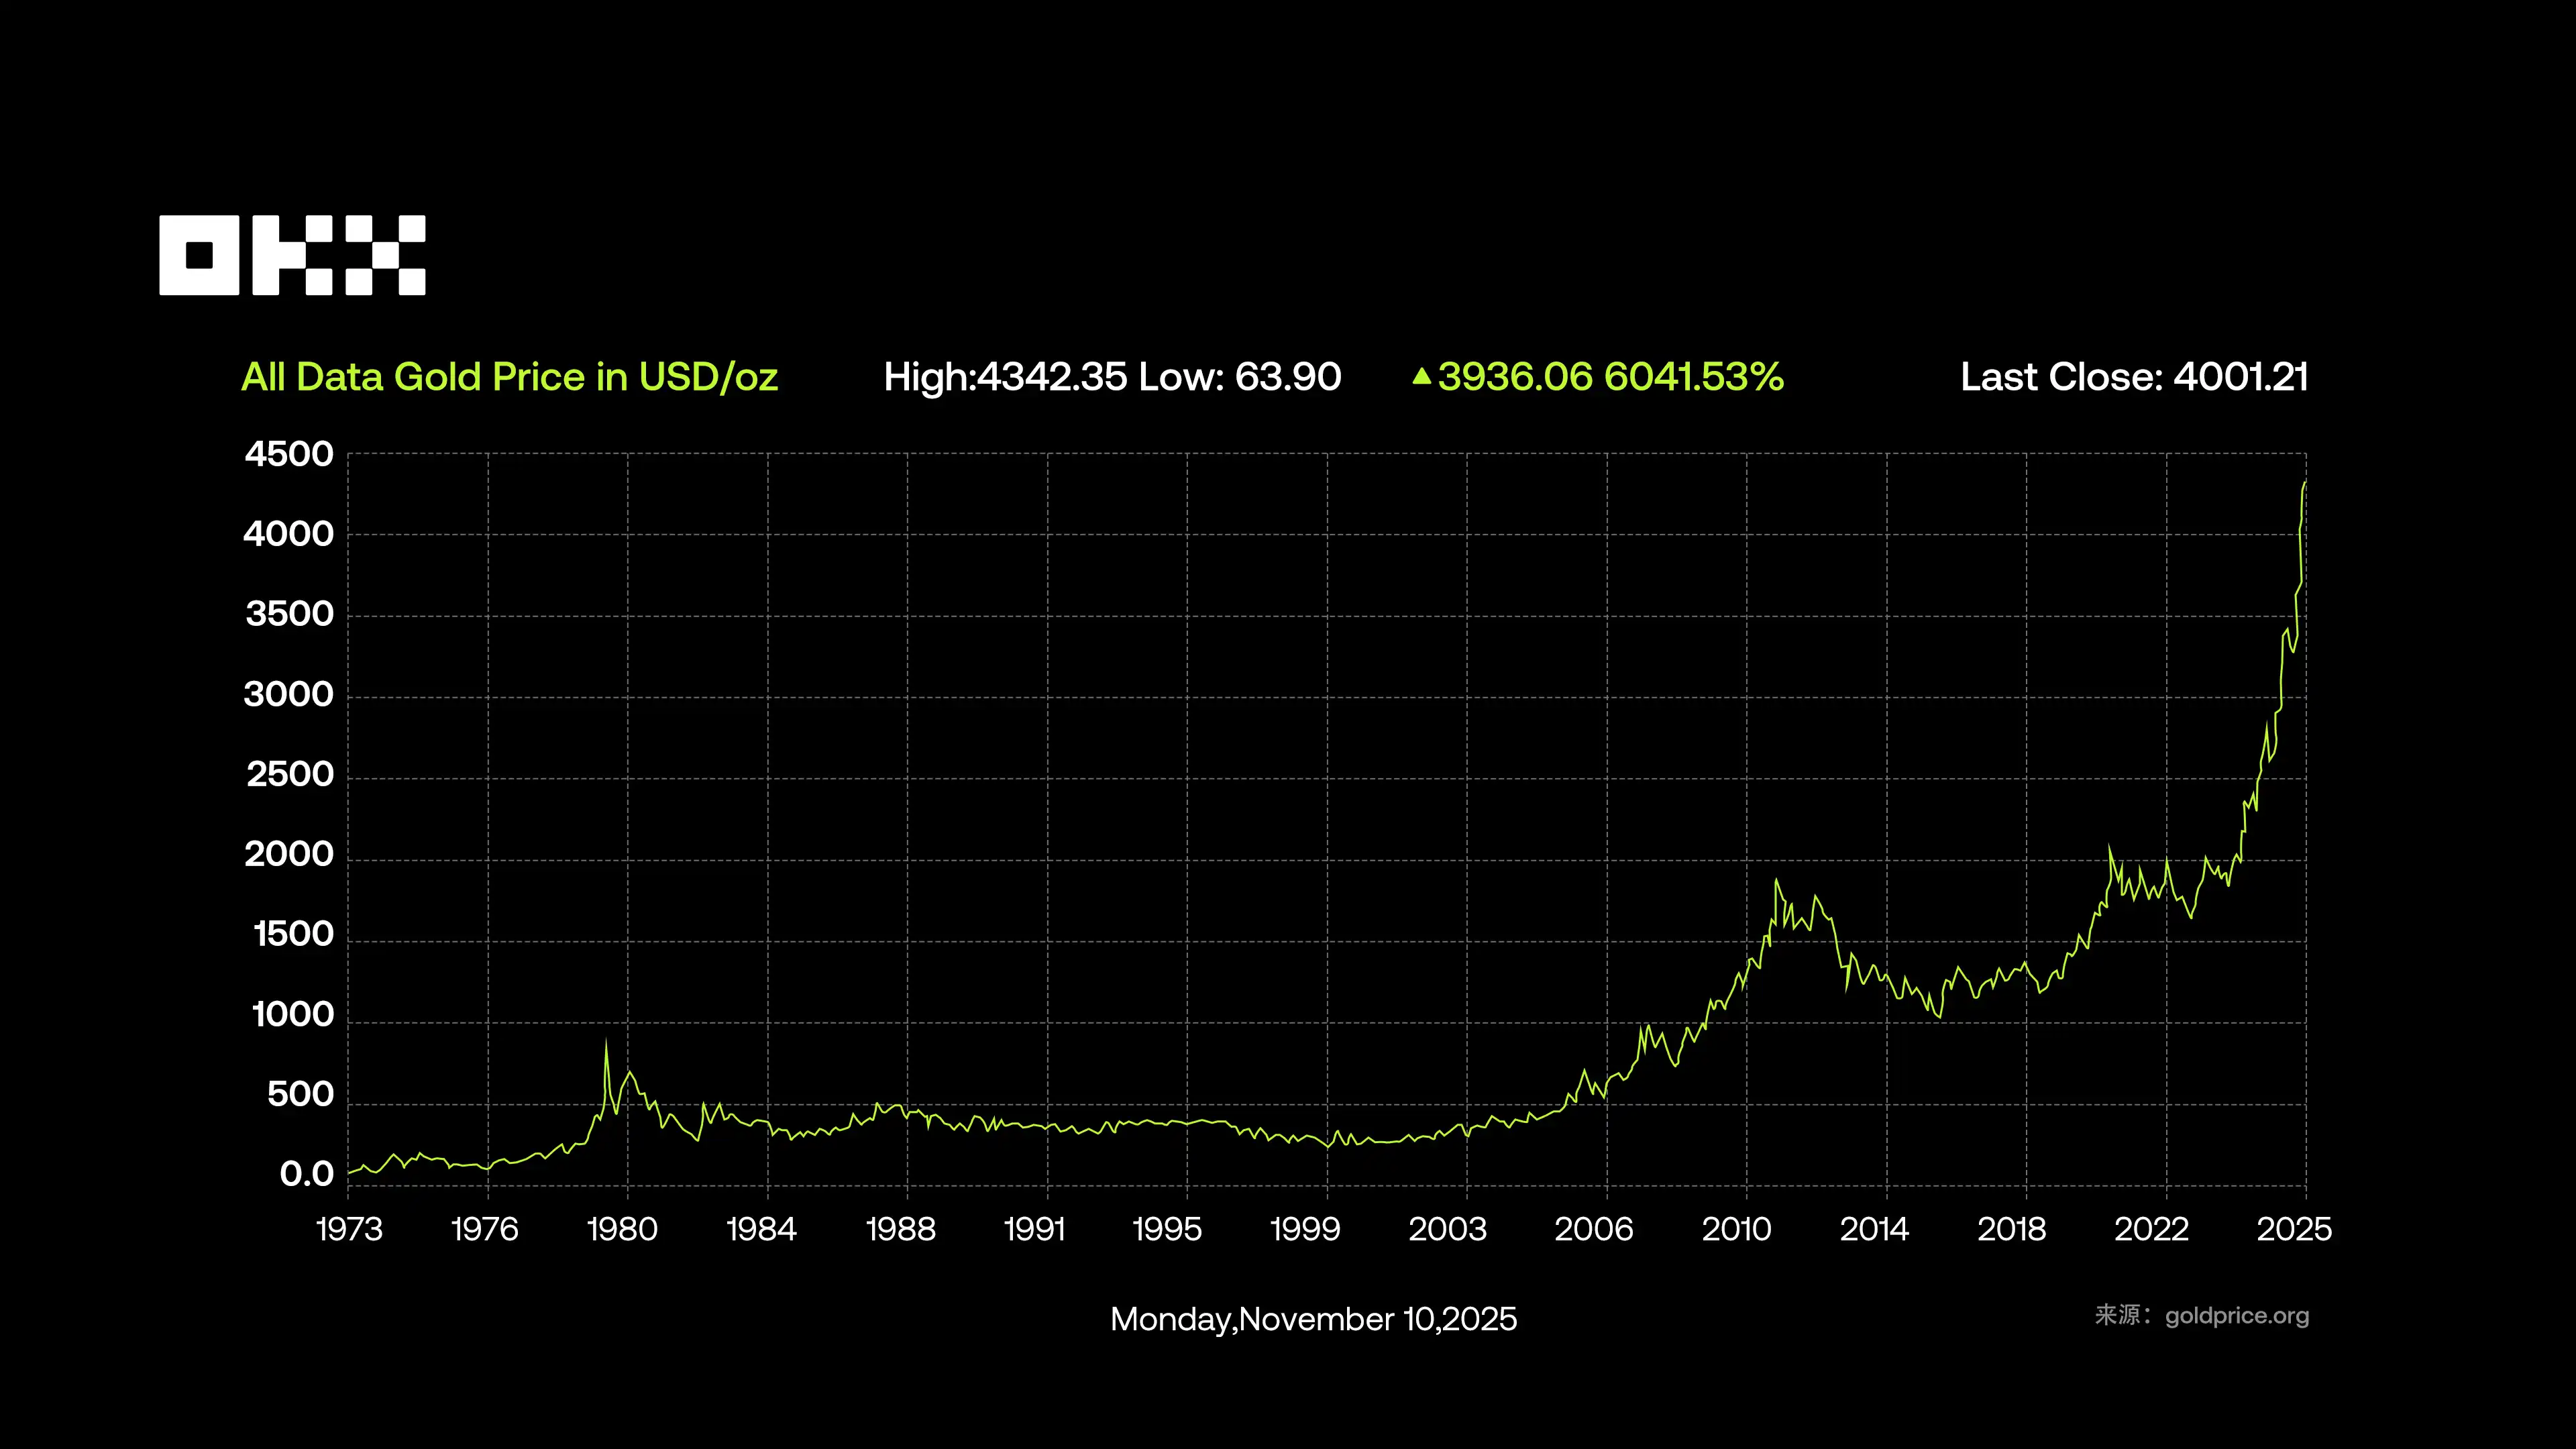
Al 10/11/2025, il prezzo spot dell'oro era salito a circa 4.075 $ l'oncia, con un aumento del 55,3% da inizio anno e un nuovo massimo storico. Il rialzo è dovuto principalmente alle tensioni geopolitiche, alle aspettative d'inflazione e ai continui acquisti di oro da parte delle banche centrali: nei primi tre trimestri del 2025, le banche centrali di tutto il mondo hanno acquistato in termini netti più di 600 tonnellate d'oro. Quanto alle dimensioni del mercato, le riserve auree globali complessive ammontano a circa 21,6mila-28,2mila tonnellate (incluse la produzione mineraria, le riserve delle banche centrali, i gioielli e altre categorie), per un valore totale di circa 27 tln $ ai prezzi attuali. La domanda globale annua è di circa 4.500-5.000 tonnellate; nel secondo trimestre del 2025 ha raggiunto 1.249 tonnellate (per un valore di circa 132 mld $, in aumento del 45% su base annua) e si prevede che la domanda dell'intero anno superi le 5.000 tonnellate.
Nel settore delle materie prime RWA, la struttura degli asset è relativamente concentrata. I token garantiti dall'oro, grazie alle tradizionali caratteristiche di bene rifugio e a meccanismi di emissione on-chain ormai maturi, sono diventati la scelta preferita dagli utenti che investono in materie prime RWA. Questa crescita riflette sia la domanda crescente di materie prime on-chain sia il ruolo pionieristico dell'oro come asset fisico "nativo digitale" nel settore RWA. Token garantiti dall'oro come Tether Gold e Paxos Gold sono asset fondamentali in questo comparto e la loro capitalizzazione di mercato supera di gran lunga quella di altre materie prime, come petrolio e prodotti agricoli tokenizzati. Soprattutto dopo il 07/2025, la capitalizzazione dei token RWA garantiti dall'oro è cresciuta in modo esplosivo, diventando uno dei principali motori dell'espansione complessiva del settore.
Il mercato dell'oro tokenizzato è attualmente dominato da prodotti come Tether Gold (XAUt) e Paxos Gold (PAXG), entrambi ancorati 1:1 all'oro fisico. Tuttavia, si differenziano nettamente per strategia e tipologia di utenti: il primo è adatto a chi cerca comodità di negoziazione e opportunità di rendimento, mentre il secondo si rivolge maggiormente a chi privilegia la sicurezza e gli investimenti a lungo termine.
Tether Gold (XAUt) è il prodotto di oro tokenizzato con il volume più elevato, emesso da Tether; ogni token corrisponde a un'oncia d'oro fisico custodita in caveau professionali. Al 11/2025, la sua capitalizzazione di mercato è di circa 2,1 mld $, pari al 56,8% del mercato, il che lo rende un leader indiscusso. XAUt è negoziabile su exchange come OKX, consente di detenere importi ridotti e può essere riscattato in oro fisico con una commissione del 0,1%–0,5%. Alcuni protocolli DeFi consentono anche di usarlo come garanzia o di ottenere ricompense. Dal punto di vista tecnico, opera su più reti blockchain, tra cui Ethereum, Solana e Algorand. Secondo i dati pubblicati da Tether, le sue riserve d'oro superano 7,7 tonnellate. Tuttavia, a causa della custodia centralizzata e delle precedenti controversie sulla trasparenza di Tether, gli utenti devono comunque considerare i rischi di custodia e audit.
Paxos Gold (PAXG) punta sulla conformità e si rivolge a utenti istituzionali e prudenti. È emesso da Paxos Trust Company, regolamentata dal Dipartimento dei servizi finanziari dello Stato di New York; ogni token corrisponde a un'oncia d'oro fisico custodita in un caveau di Londra. I suoi punti di forza sono la conformità e la tracciabilità: gli utenti possono verificare on-chain il numero del lingotto corrispondente al token e le informazioni sulla custodia. Al 11/2025, la sua capitalizzazione di mercato è di circa 1,12 mld $, pari al 30,3% del mercato, con più di 41.000 indirizzi detentori. PAXG consente acquisti a partire da 0,01 once e può essere negoziato su OKX o sul sito web di Paxos. È inoltre possibile riscattarlo in lingotti d'oro fisico, oro non allocato o valuta fiat. I regolamenti avvengono il giorno stesso, i costi totali sono compresi tra 19 e 40 punti base, non ci sono commissioni di custodia, KPMG conduce gli audit e vengono pubblicati rapporti mensili sulle riserve: la trasparenza è ai vertici del settore.
(IV) Azioni quotate: i titoli tecnologici e gli ETF tokenizzati al centro della scena
Nel settore RWA, le azioni quotate sono azioni di società tradizionali quotate in borsa, tokenizzate mediante la tecnologia blockchain e trasformate in asset crypto. Ogni token rappresenta una quota di proprietà dell'azione sottostante e consente ai detentori di ricevere dividendi e diritti di voto. Grazie alla tokenizzazione, le azioni possono essere negoziate 24/7, con elevata liquidità e regolamento transfrontaliero sulla blockchain, mantenendo al contempo conformità e trasparenza.
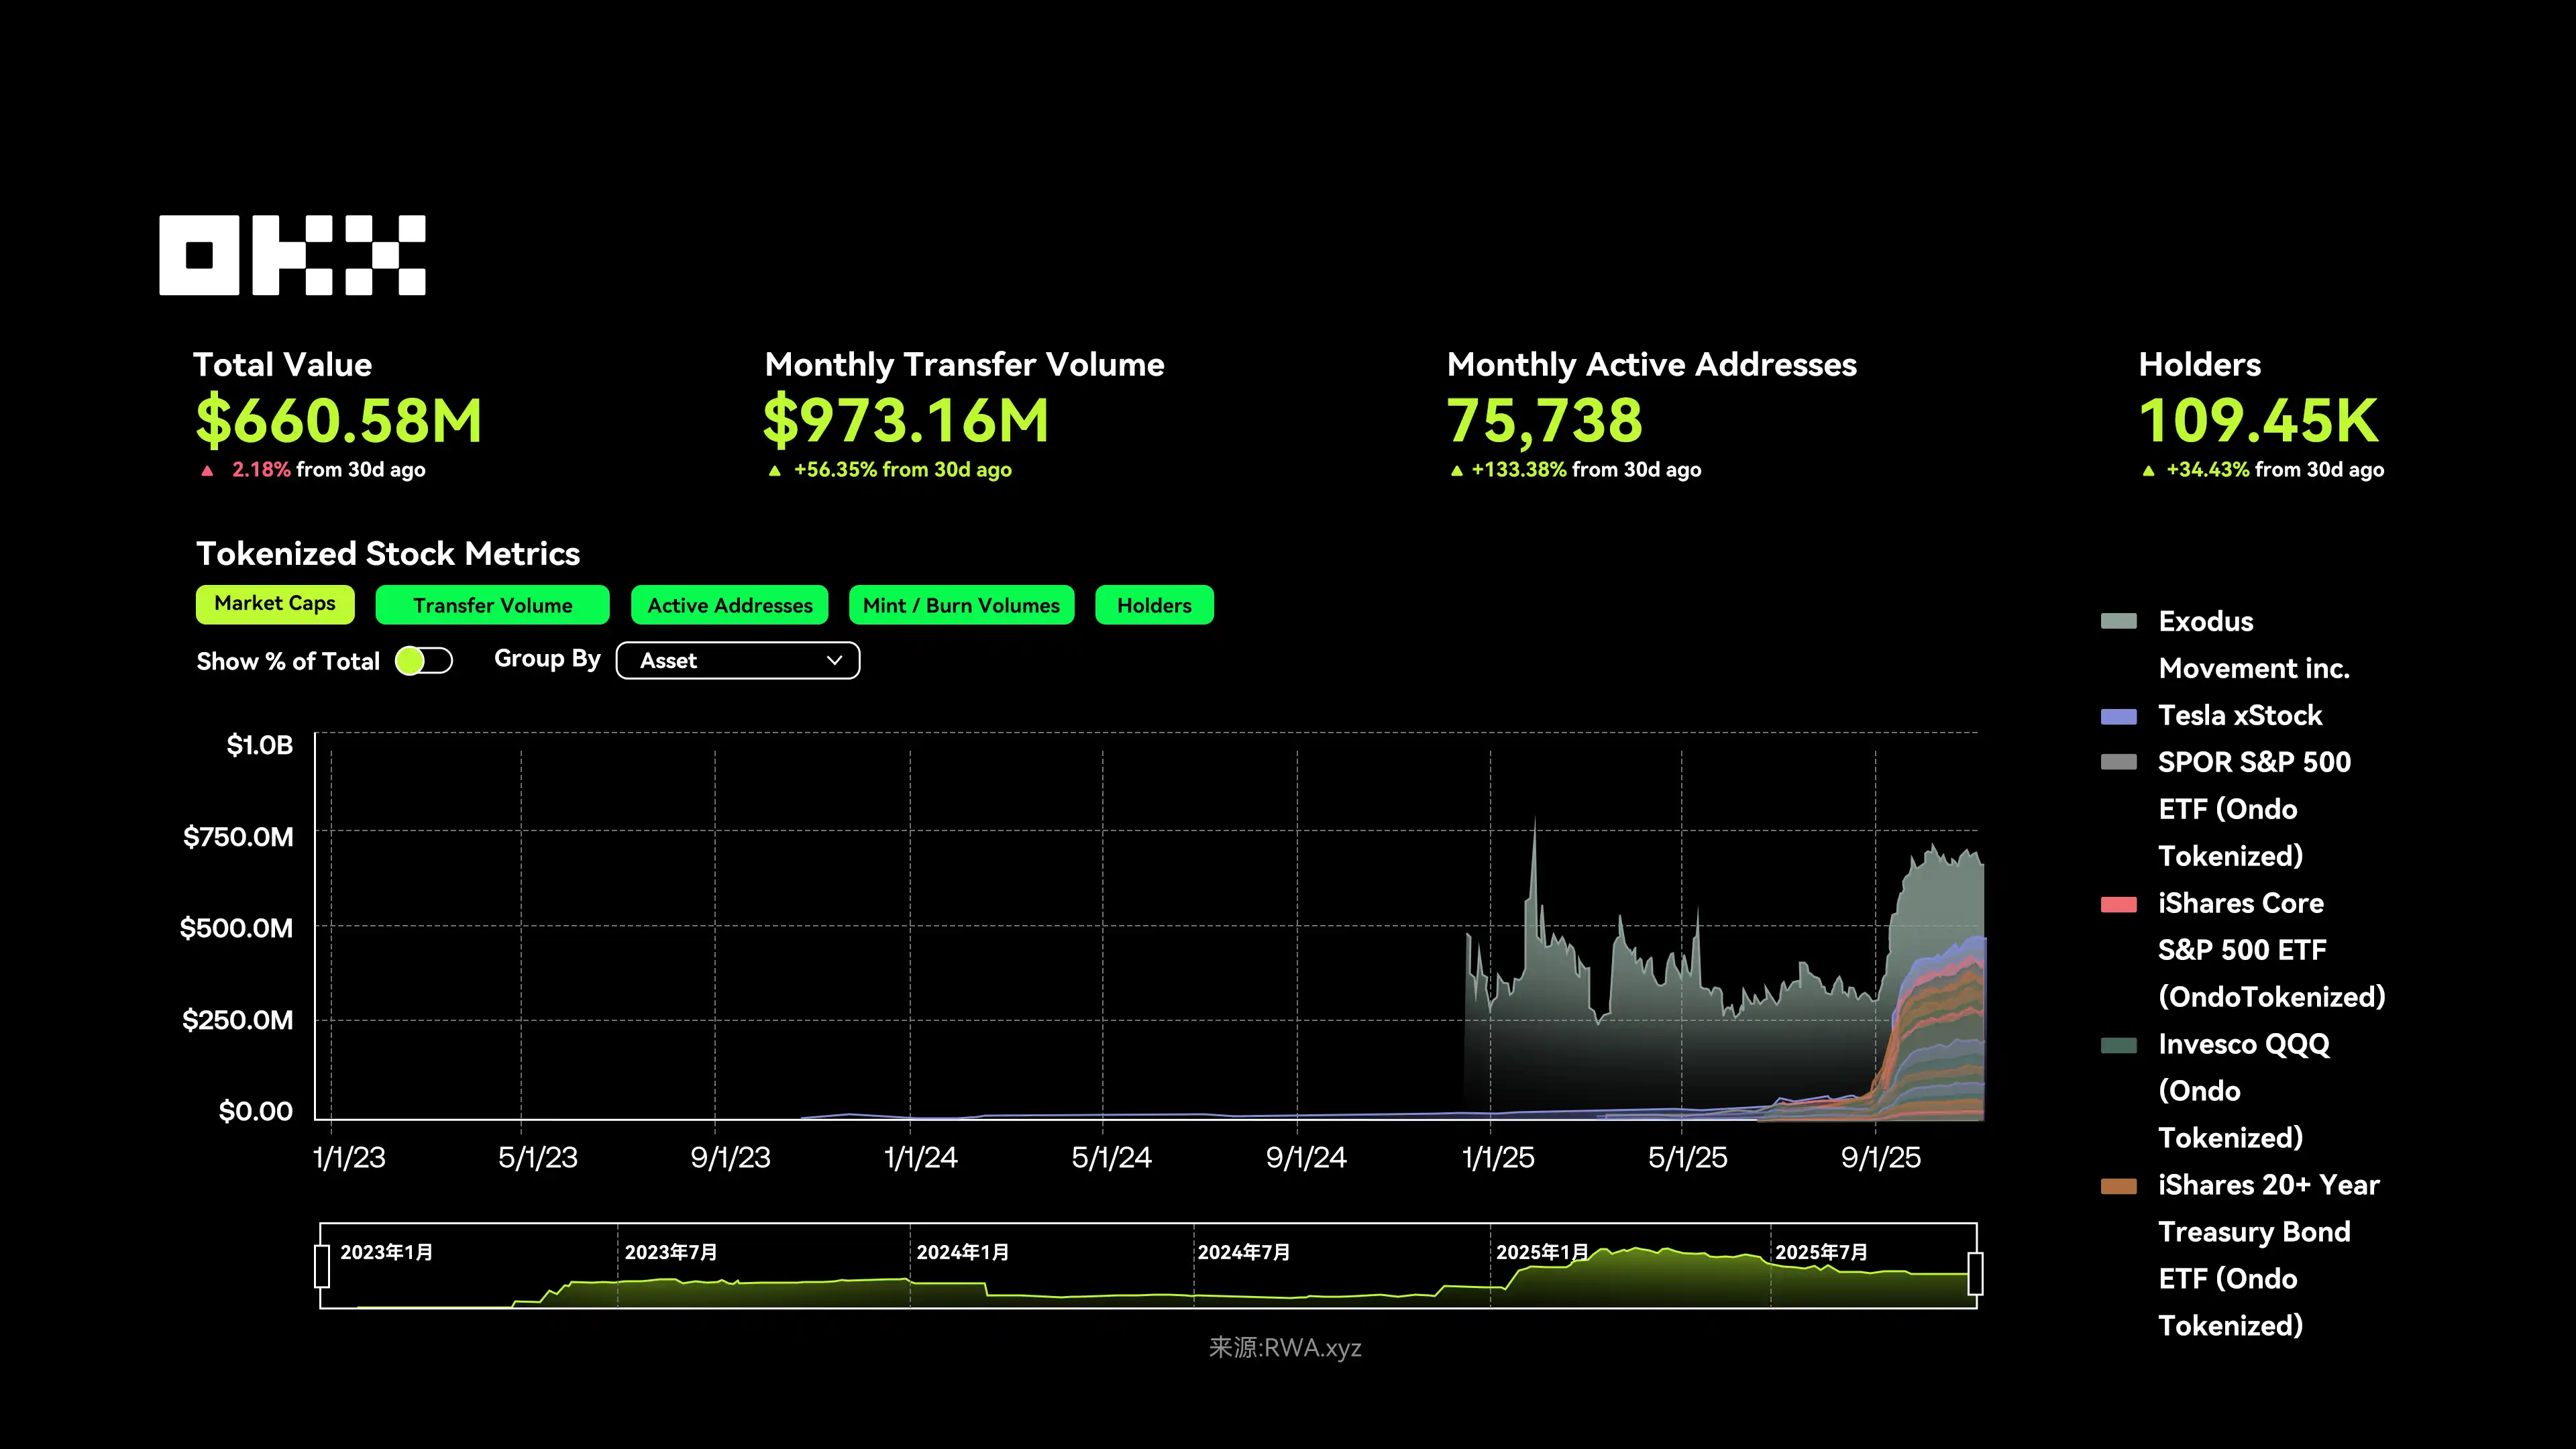
Al 10/11/2025, il valore totale bloccato delle azioni quotate era di circa 661 mln $, con un volume trading mensile di 973 mln $ (in aumento del +56,35% su base mensile), 75.738 indirizzi attivi (in aumento del +133,38% su base mensile) e oltre 109.000 detentori complessivi (in aumento del +34,43% su base mensile). Nel complesso, la partecipazione degli utenti e l'attività di trading sono in costante ripresa, indicando che il mercato sta entrando in un nuovo ciclo di crescita.
Le azioni tokenizzate devono affrontare un "triplice dilemma" strutturale, di liquidità e normativo. Il modello prevalente si basa su strutture SPV ed è criticato perché non conferisce agli utenti pieni diritti di azionista; i suoi sostenitori, tuttavia, lo considerano un passaggio necessario per passare da zero a uno. Il problema più critico è la liquidità: nei fine settimana i market maker non vogliono detenere inventario, con conseguenti spread ampi e scarsa profondità. Un tweet di Musk all'alba potrebbe alterare all'istante i prezzi on-chain; lunedì il mercato spot potrebbe poi correggere, causando liquidazioni a catena degli investitori retail. I prestiti DeFi potrebbero innescare ulteriori liquidazioni a cascata a quel prezzo. La vera opportunità potrebbe non consistere nel prossimo Robinhood, ma nel "venditore d'acqua" che gli fornisce l'infrastruttura.
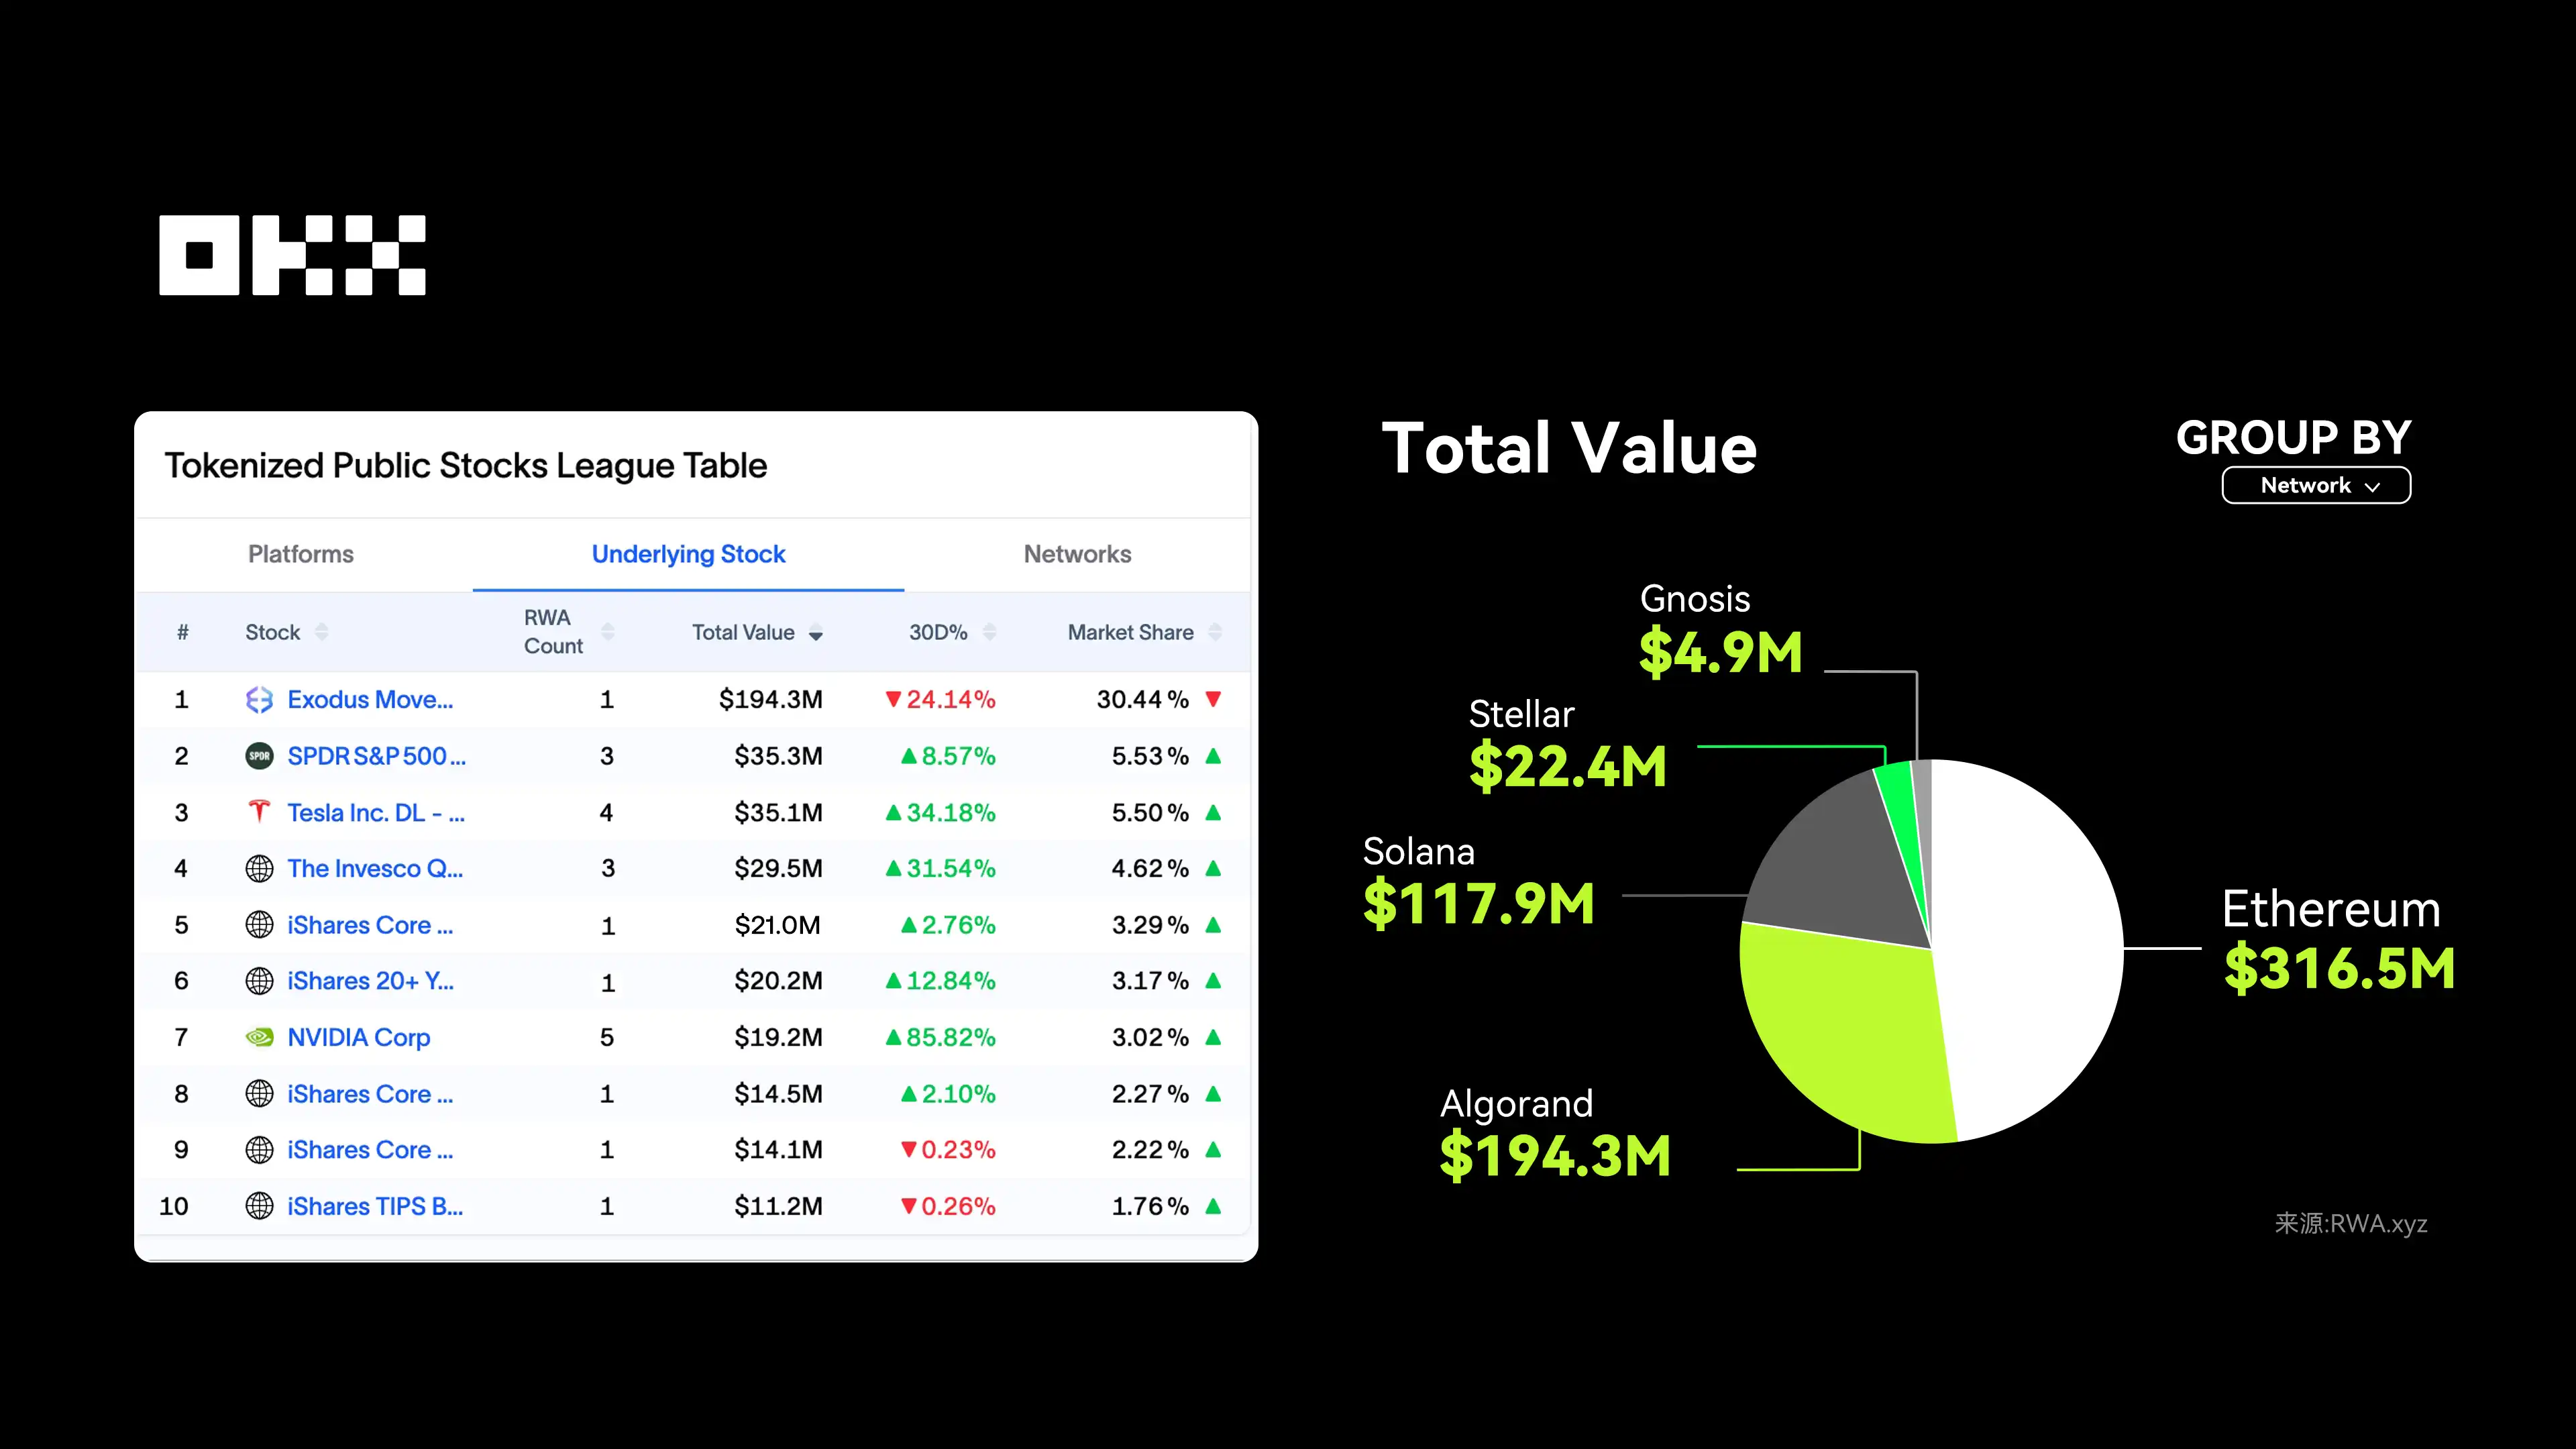
Dal punto di vista della struttura degli asset, le azioni tokenizzate sono tuttora dominate da titoli tecnologici e prodotti ETF, con il mercato molto concentrato su pochi progetti di punta. Per esempio, Exodus Movement Inc. (EXOD) è al primo posto con un valore totale di 194 mln $. Il 20/10/2025, Exodus ha annunciato l'espansione su Solana del proprio token azionario ordinario tramite la piattaforma di emissione Superstate (in precedenza presente principalmente sulla blockchain Algorand), diventando un caso rappresentativo di "azioni native on-chain" e dimostrando che la tokenizzazione conforme del capitale azionario sta passando dal concetto alla realizzazione.
La popolarità dei giganti tecnologici si è estesa anche alla blockchain. Tesla xStock (TSLAx), emesso da Backed Finance su Solana, ha un valore totale di circa 29,44 mln $ e più di 17.000 detentori, a conferma del continuo richiamo dei titoli tecnologici nel mercato crypto. Inoltre, la capitalizzazione combinata di due ETF tokenizzati, SPDR S&P 500 ETF (SPYon) e iShares Core S&P 500 ETF (IVVon), supera 45 mln $. Emessi da Ondo Finance, rafforzano ulteriormente il ruolo strategico della tokenizzazione degli ETF nell'offrire un'esposizione ampia al mercato.
Dal lato delle emissioni, la crescita del settore è stata guidata da alcune piattaforme chiave. Queste adottano ampiamente una copertura 1:1 con asset del mondo reale e realizzano la mappatura degli asset e la distribuzione dei rendimenti tramite infrastrutture on-chain. Ondo Finance ($ONDO) è al primo posto con una quota di mercato di circa 47,8% (316 mln $), si concentra sulla tokenizzazione degli ETF (come SPYon, IVVon e QQQon), opera sulla propria Ondo Chain e sul framework Nexus e sta attualmente trainando il settore degli ETF tokenizzati.
Securitize ha emesso finora solo l'asset EXOD, ma controlla quasi un terzo del mercato, con un valore totale di 194 mln $. In quanto piattaforma di conformità regolamentata dalla SEC, Securitize occupa una posizione strategica nella tokenizzazione azionaria di livello istituzionale e nel 2025 ha elaborato complessivamente più di 10 mld $ in asset. Anche Backed Finance (BackedFi) detiene una quota di mercato di circa 18,6% (123 mln $) e si concentra sulla tokenizzazione dei titoli tecnologici (come TSLAx e NVDAx), garantendo l'accuratezza dei prezzi tramite gli oracoli di Chainlink e ampliando attivamente il proprio ecosistema multi-chain su Solana. WisdomTree 500 Digital Fund (SPXUX) di WisdomTree, che rappresenta un gigante della finanza tradizionale, detiene circa 3,4% del mercato, punta sull'emissione di fondi ETF digitali e sfrutta l'esperienza maturata nella finanza tradizionale (TradFi) per accelerare le implementazioni conformi.
Nel complesso, le quattro principali piattaforme detengono insieme più di 90% della quota di mercato. Con exchange tradizionali come Robinhood e Kraken che aprono gradualmente al trading di azioni tokenizzate entro la metà del 2025, insieme alla maturazione del regolamento cross-chain e dell'interoperabilità normativa, le azioni tokenizzate stanno passando da esperimento di nicchia a classe di asset mainstream.
Tuttavia, la custodia centralizzata e la frammentazione normativa restano rischi persistenti nel settore e richiedono attenzione costante.
La tokenizzazione delle azioni quotate offre maggiore comodità, ma non risolve il problema fondamentale, poiché l'esperienza delle società di intermediazione tradizionali è già sufficientemente valida. È più probabile che la prossima ondata di crescita nasca da una contraddizione fondamentale: offrire vantaggi in termini di efficienza per gli asset tradizionali inefficienti.
Il principale terreno di crescita si sposterà dai mercati pubblici, trasparenti ed efficienti (azioni quotate e titoli di Stato), ai mercati privati (credito privato e private equity). I veri problemi di questi mercati sono la difficoltà di uscita, le valutazioni poco chiare e i regolamenti lenti: per esempio, la vendita di una partecipazione in un fondo di private equity può richiedere mesi e dipendere ancora da email e abbinamenti manuali. Grazie al regolamento on-chain e alla proprietà frazionata, la tokenizzazione può ridurre i tempi da mesi a minuti, sbloccando la liquidità degli asset non standardizzati. Il vero product-market fit (PMF) risiede nella tokenizzazione del credito privato e delle quote pre-IPO, come SpaceX: non solo abbassa la soglia d'investimento, ma affronta anche problemi a livello di settore, come il blocco dei capitali e la determinazione dei prezzi.
(5) Immobili: la proprietà frazionata abbassa la soglia d'investimento
Il settore immobiliare RWA consiste nella tokenizzazione di asset immobiliari tradizionali tramite blockchain, così da poter negoziare e gestire on-chain i diritti di proprietà o le quote di reddito. La crescita del mercato è trainata soprattutto dalla proprietà frazionata, che consente agli utenti di tutto il mondo di investire in immobili di alto valore con soglie minime di appena 50 $, come nel caso di Lofty AI, beneficiando dei redditi da locazione e dell'efficienza del regolamento istantaneo.
Credito privato, Treasury statunitensi e asset simili detengono la maggior parte della quota, mentre la tokenizzazione immobiliare è ancora in una fase di rapida crescita, con significative potenzialità a lungo termine. Le sfide strutturali della tokenizzazione immobiliare, tuttavia, non scompaiono automaticamente con il passaggio "on-chain": i prezzi non hanno un parametro di riferimento trasparente, i trasferimenti di proprietà sono complessi e i costi dei flussi di cassa restano elevati. Anche con token immobiliari o NFT, i diritti di proprietà nel mondo reale dipendono ancora da contratti off-chain e sistemi di registrazione; per questo gli RWA si concentrano soprattutto su asset standardizzati come i titoli di Stato, mentre il settore immobiliare è ancora in fase sperimentale.
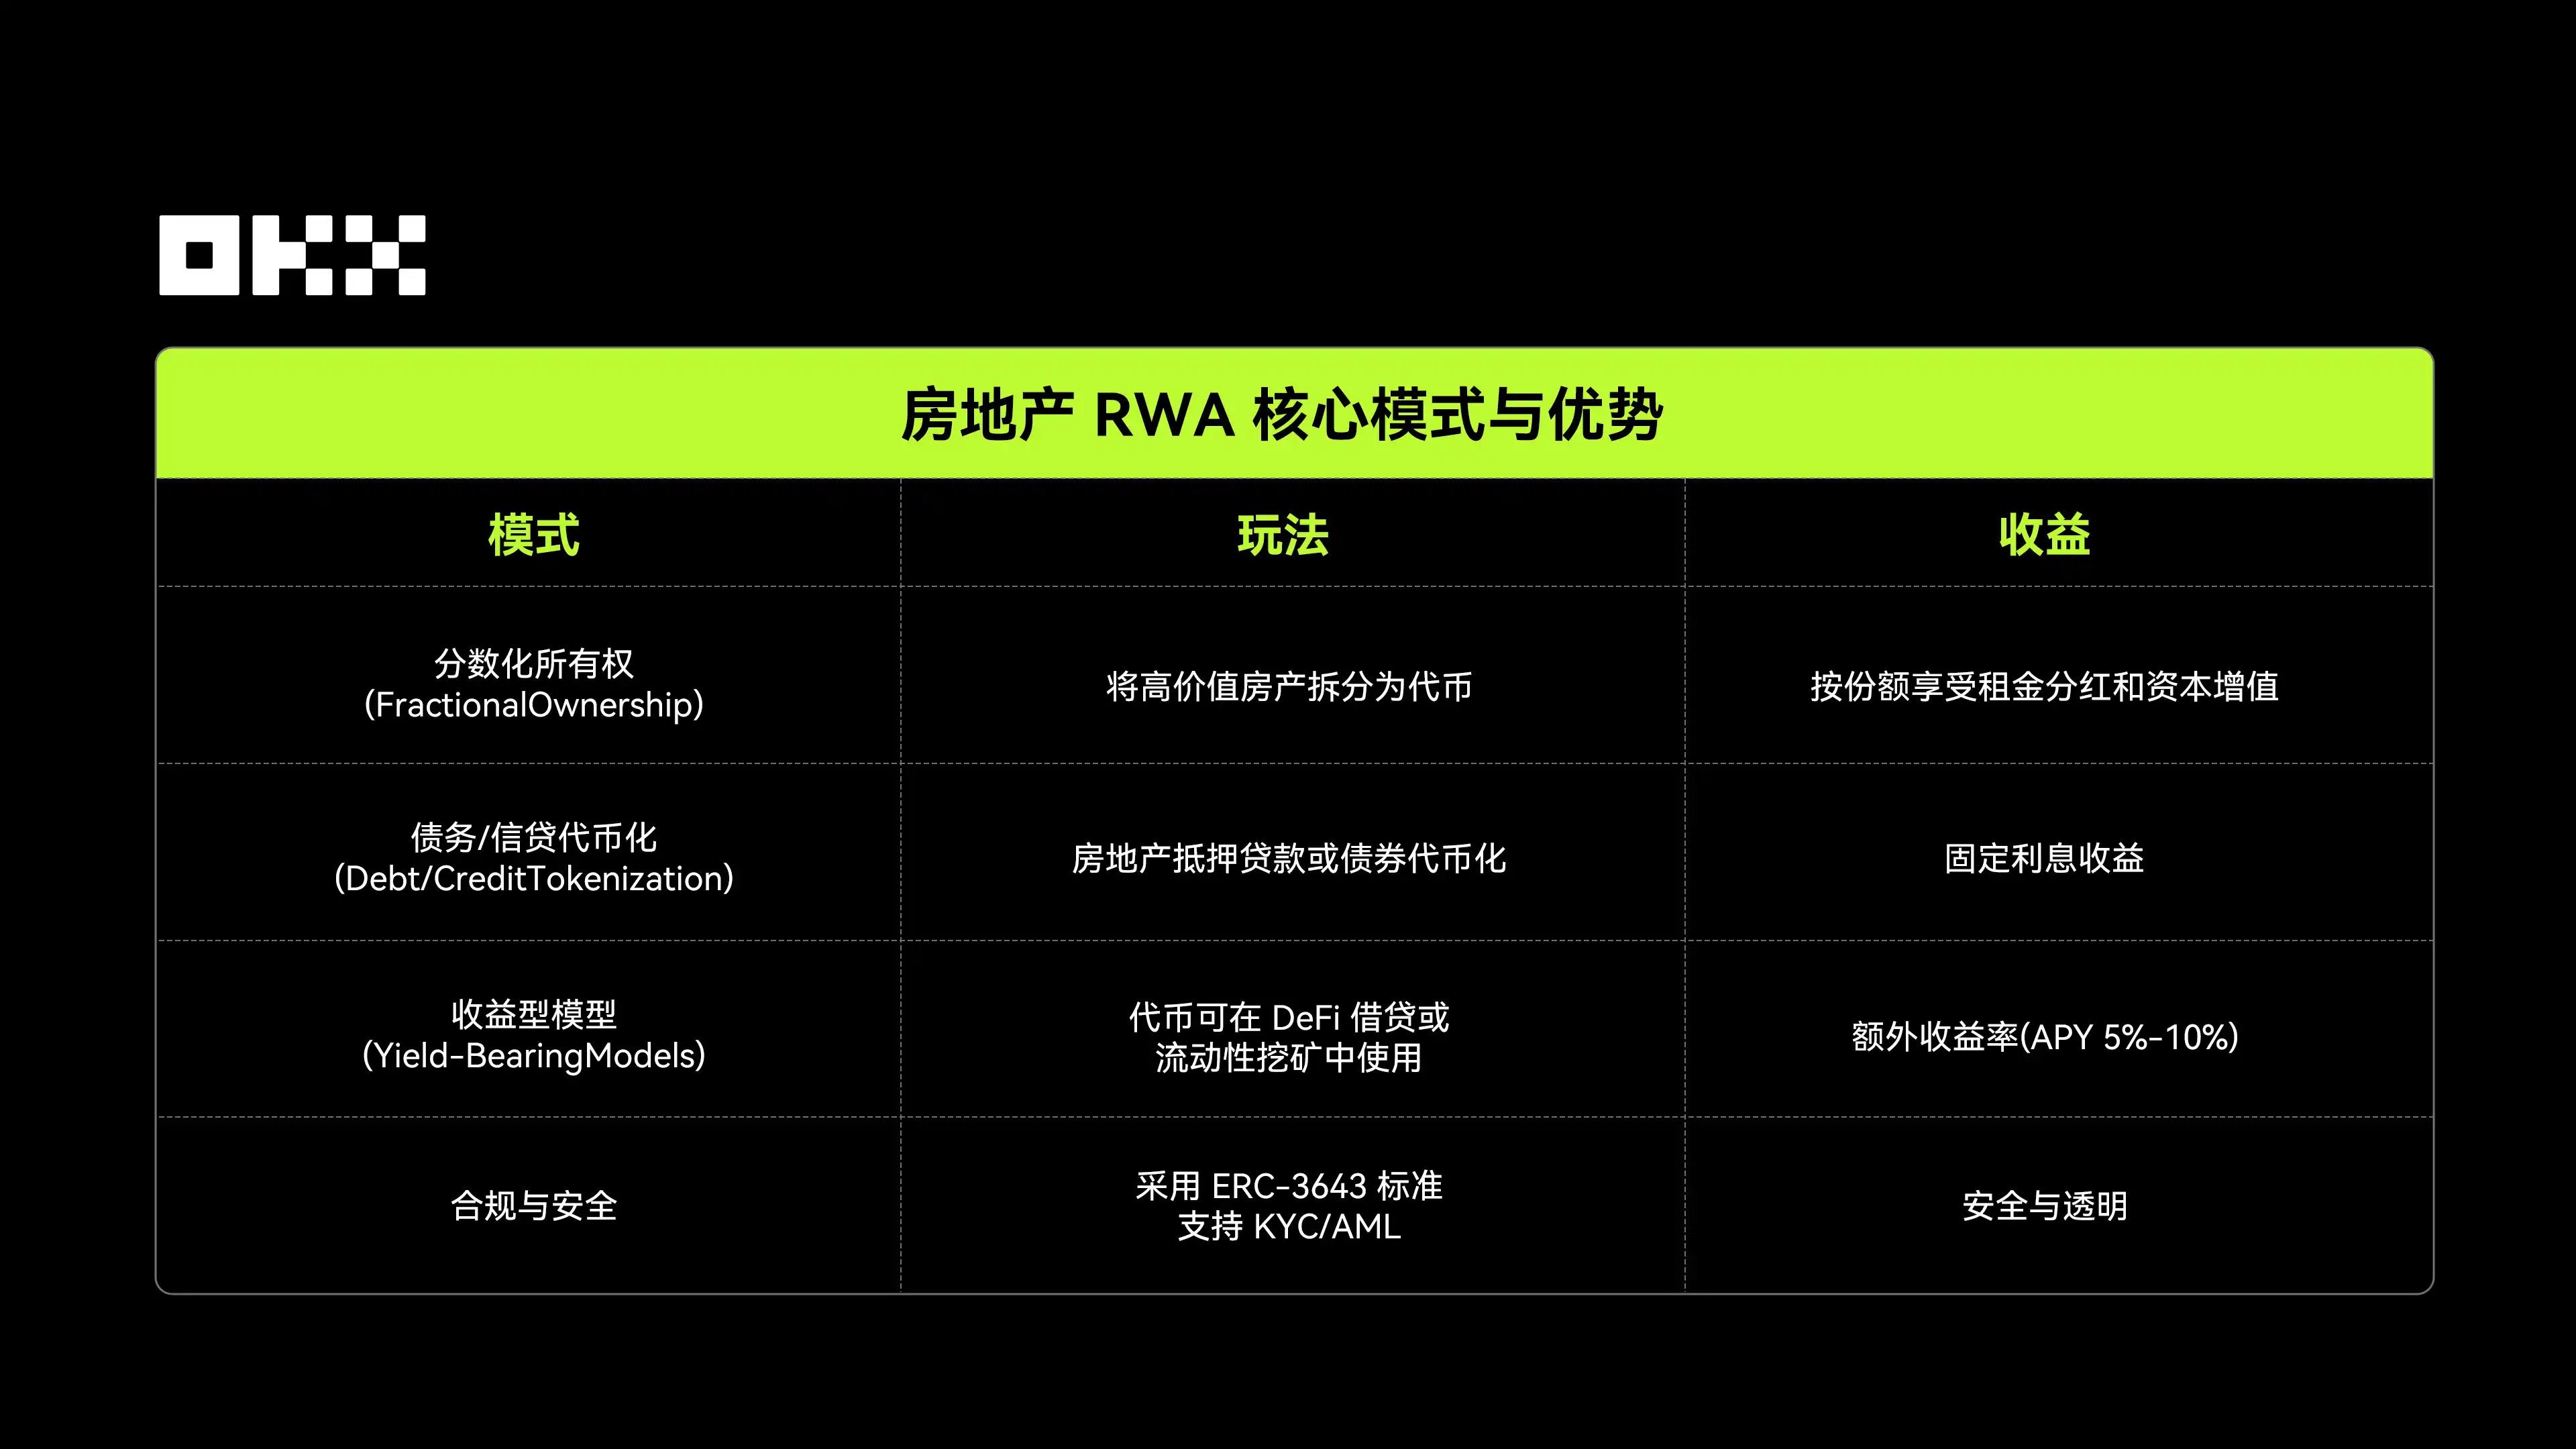
Gli operatori del settore immobiliare si concentrano soprattutto sui due problemi principali della conformità e della liquidità e si dividono principalmente tra piattaforme di tokenizzazione del capitale azionario e piattaforme per il regolamento delle transazioni, ad esempio:
RealT è un pioniere del modello di proprietà frazionata immobiliare e gestiva asset per più di 500 mln $ al 11/2025. Il suo modello principale si basa su token azionari: ogni token rappresenta una quota di proprietà di una LLC titolare di un immobile residenziale statunitense, consentendo ai detentori di ricevere dividendi dagli affitti e beneficiare dell'eventuale rivalutazione dell'immobile. La soglia è bassa, in genere bastano poche centinaia di dollari per acquistare; i rendimenti vengono distribuiti automaticamente a un wallet compatibile, consentendo agli investitori retail di partecipare facilmente al mercato immobiliare statunitense.
Propy si concentra sul processo delle transazioni immobiliari e ha già elaborato più di 1 mld $ in transazioni. Il suo modello è NFT-Backed Deeds: gli NFT mappano gli atti di proprietà per consentire vendite e trasferimenti immobiliari automatizzati. Gli utenti possono completare nell'app le transazioni immobiliari tokenizzate, i pagamenti e le verifiche di conformità, migliorando notevolmente l'efficienza e risolvendo le complesse procedure legali e di custodia delle transazioni tradizionali.
Lofty è un operatore emergente in rapida crescita, con un tasso di crescita del TVL pari a 200%. Il suo modello si basa su immobili in affitto frazionati e gestiti dall'IA, con la tokenizzazione di asset immobiliari legati a contratti di locazione. La soglia d'investimento è molto bassa: è possibile acquistare token a partire da 50 $ e tutta la gestione degli investimenti, inclusi i redditi da locazione e i meccanismi di uscita, viene elaborata in tempo reale tramite l'app, consentendo agli investitori retail di partecipare facilmente al mercato immobiliare.
(6) Stablecoin: dominio assoluto
Includendo le stablecoin e riconsiderando il mercato RWA sulla base della capitalizzazione di mercato per categoria di asset, risulta evidente che la capitalizzazione delle stablecoin supera di oltre dieci volte la somma di quella delle altre categorie RWA, collocandosi al primo posto. Ciò significa che le stablecoin costituiscono il fondamento della liquidità e la base dell'intero ecosistema RWA on-chain. Le future potenzialità di crescita e le nuove opportunità del settore RWA dipendono soprattutto da come usare questo strumento infrastrutturale per portare on-chain asset del mondo reale non monetari da mille miliardi di dollari, come obbligazioni, credito e azioni.
Una stablecoin è un tipo di criptovaluta il cui valore è ancorato a una valuta fiat, a una materia prima o a un altro asset finanziario, progettata per mantenere la stabilità dei prezzi on-chain. Secondo i dati di CoinGecko, al 11/11 la capitalizzazione di mercato totale delle stablecoin era pari a 311,99 mld $. Quanto alle reti di emissione, Ethereum è al primo posto per capitalizzazione delle stablecoin, seguita da TRON; anche reti come Solana e Arbitrum detengono una certa quota, a riflesso delle differenze nella distribuzione delle stablecoin in un ecosistema multi-chain.
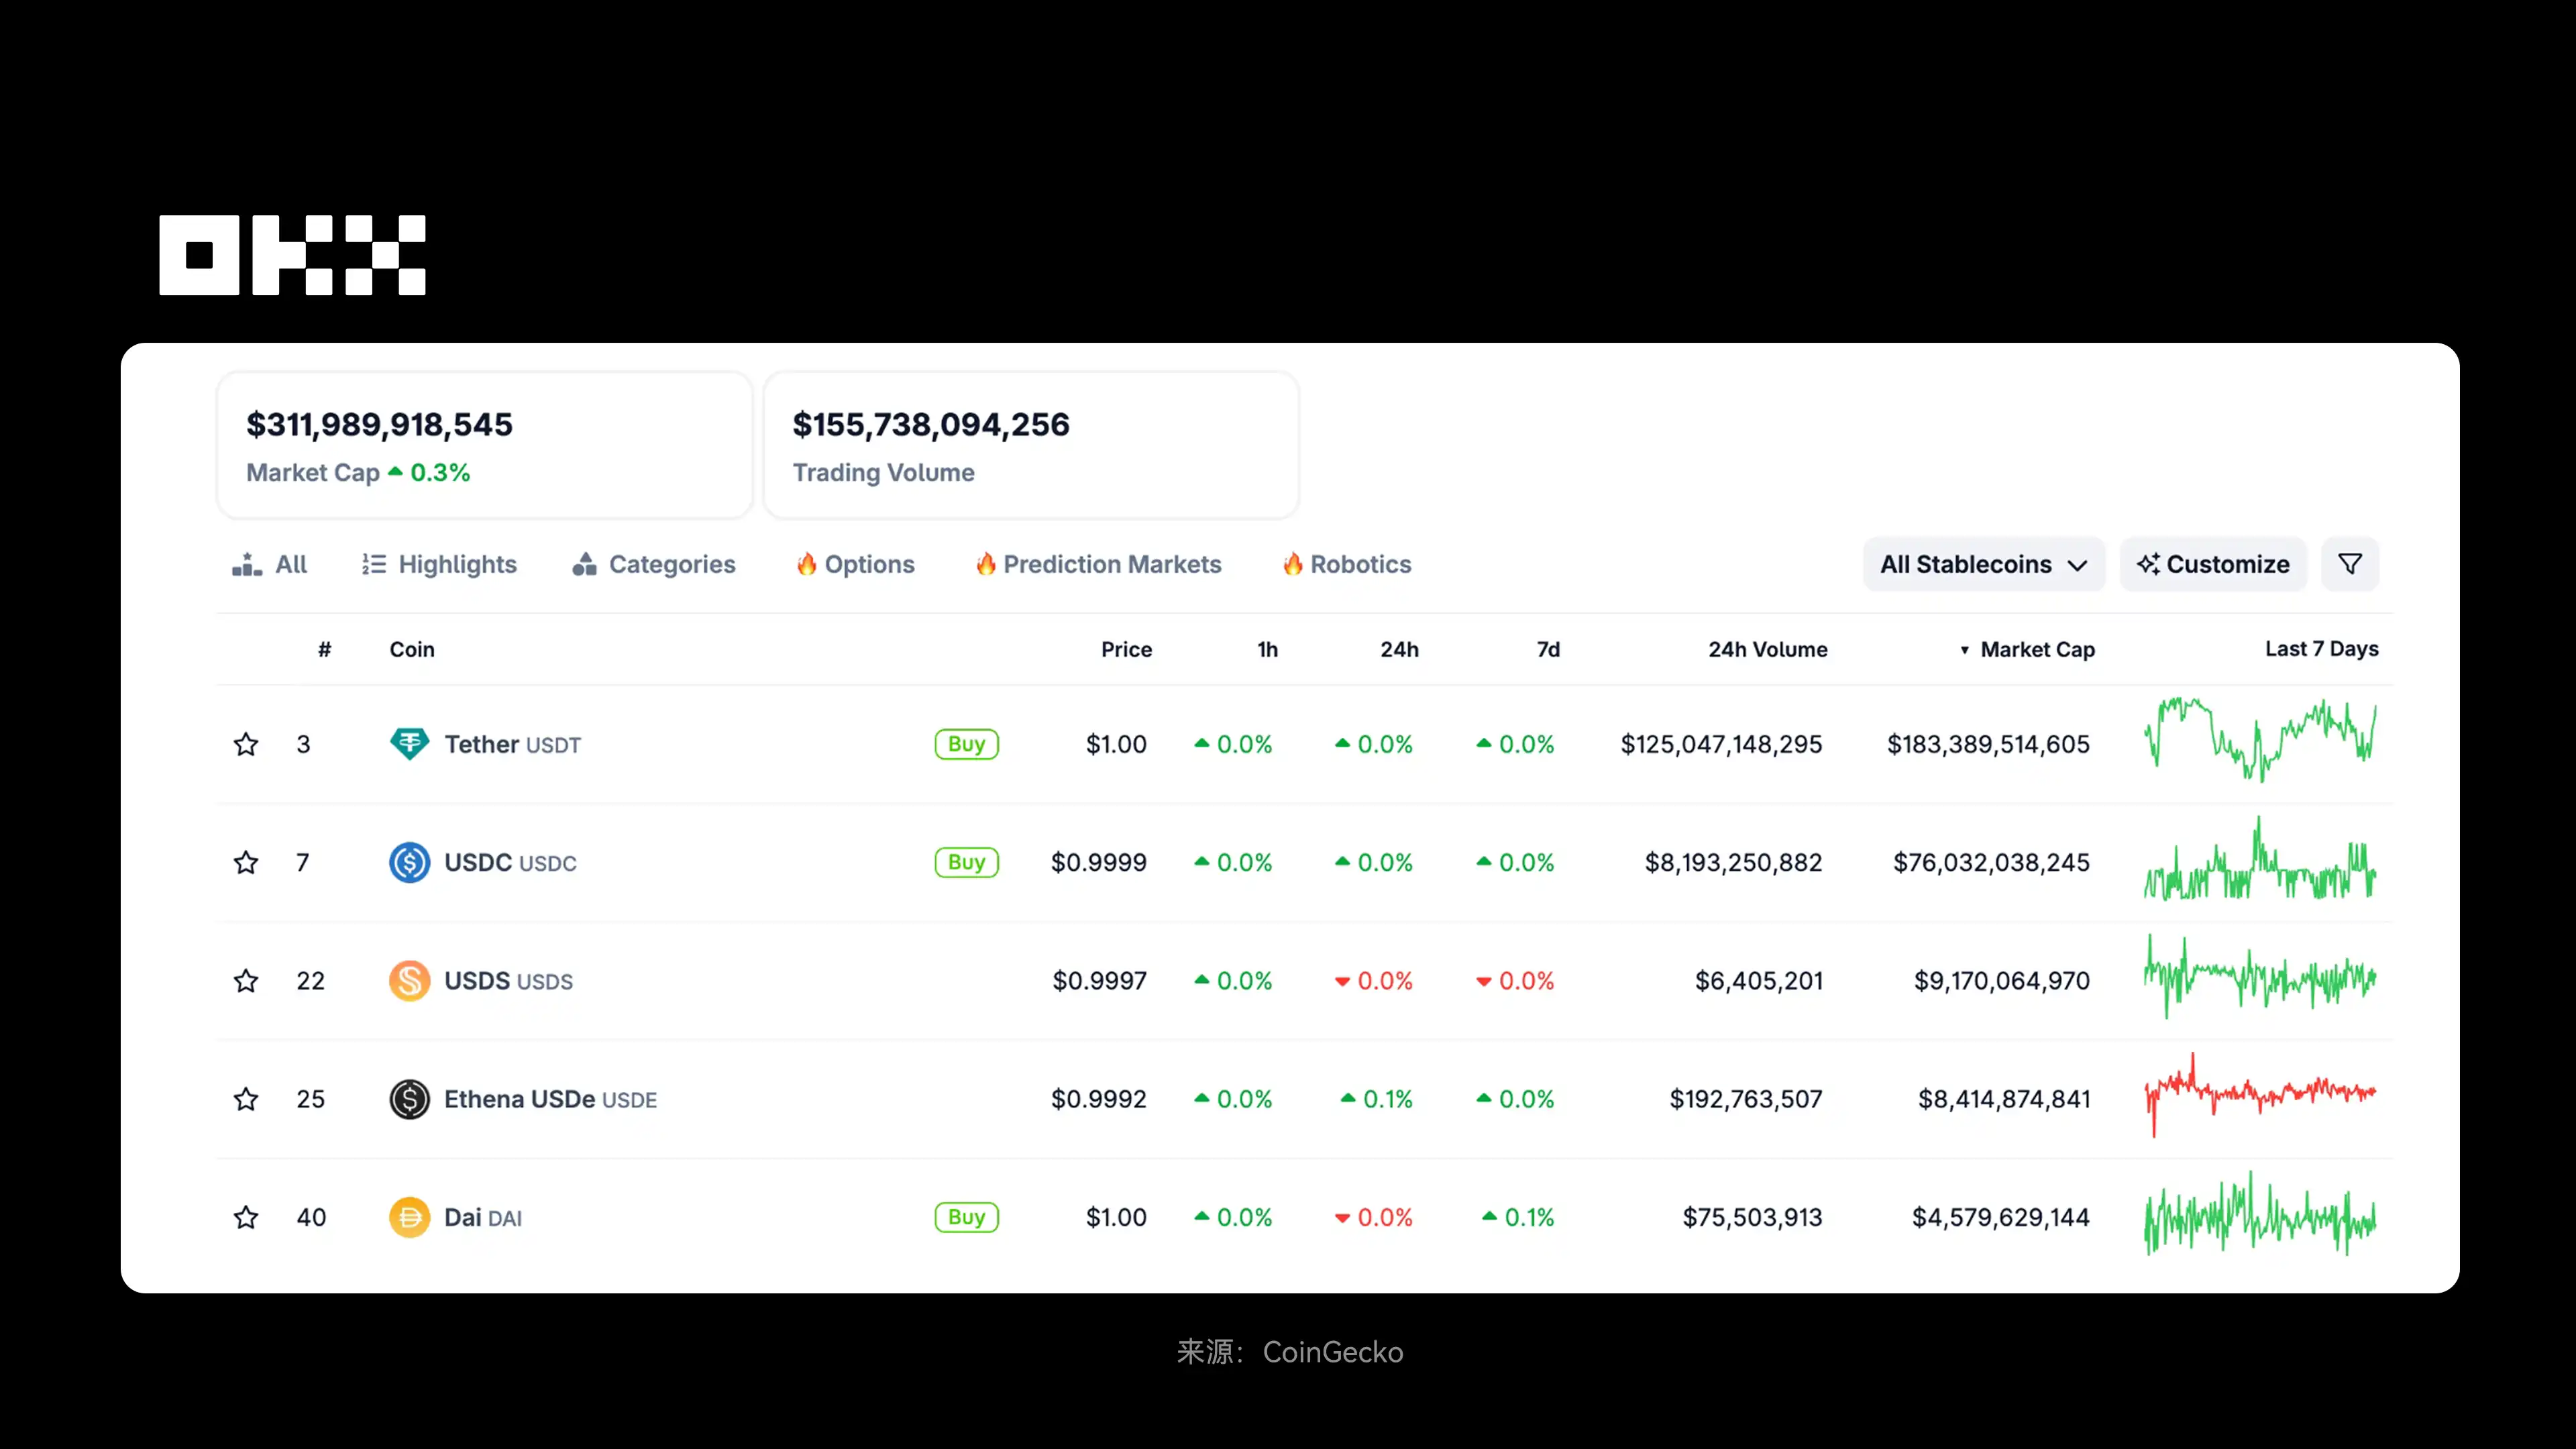
Il mercato delle stablecoin è fortemente concentrato: USDT e USDC rappresentano più di 80% della capitalizzazione di mercato. Sono sostenute principalmente da riserve in valuta fiat, liquidità e Treasury statunitensi e presentano un elevato grado di centralizzazione. Vengono utilizzate soprattutto in ambiti tradizionali, come pagamenti transfrontalieri, regolamento delle transazioni e stipendi aziendali. Stablecoin a media e bassa capitalizzazione come DAI, USDe e sDAI adottano invece modelli che generano rendimenti o sono sovracollateralizzati, sono parzialmente decentralizzate, si basano sul monitoraggio on-chain e sugli smart contract e vengono impiegate in DeFi, nei prestiti on-chain e nella tokenizzazione degli asset, con rischi e volatilità più elevati. Nel complesso, le stablecoin centralizzate garantite da valute fiat sono a basso rischio e trasparenti, mentre quelle innovative pongono l'accento sulle funzioni finanziarie on-chain e sui rendimenti automatizzati.
La centralizzazione delle stablecoin deriva dalla necessità intrinseca di essere garantite da valute fiat: l'emissione e la gestione devono dipendere da istituti finanziari regolamentati. La decentralizzazione è tecnicamente possibile, ma la complessità di progettazione e i costi sono elevati, per cui la maggior parte delle transazioni avviene su Layer 2. Gli utenti sono disposti a pagare un sovrapprezzo per la decentralizzazione sul livello di regolamento principale, ma, quando contano soprattutto costi ridotti e velocità, tendono ad accettare la centralizzazione sui livelli superiori.
Gli emittenti hanno interesse a mantenere le attività sulle reti che controllano, come Arc di Circle, Stable di Tether e Plasma; gli operatori crypto e fintech, invece, vogliono che le transazioni avvengano sulle reti sotto il loro controllo, come Base e Robinhood Chain. Questa competizione determinerà il futuro panorama dell'ecosistema delle stablecoin.
La tabella seguente offre una panoramica delle principali stablecoin del mondo (al 11/11/2025)
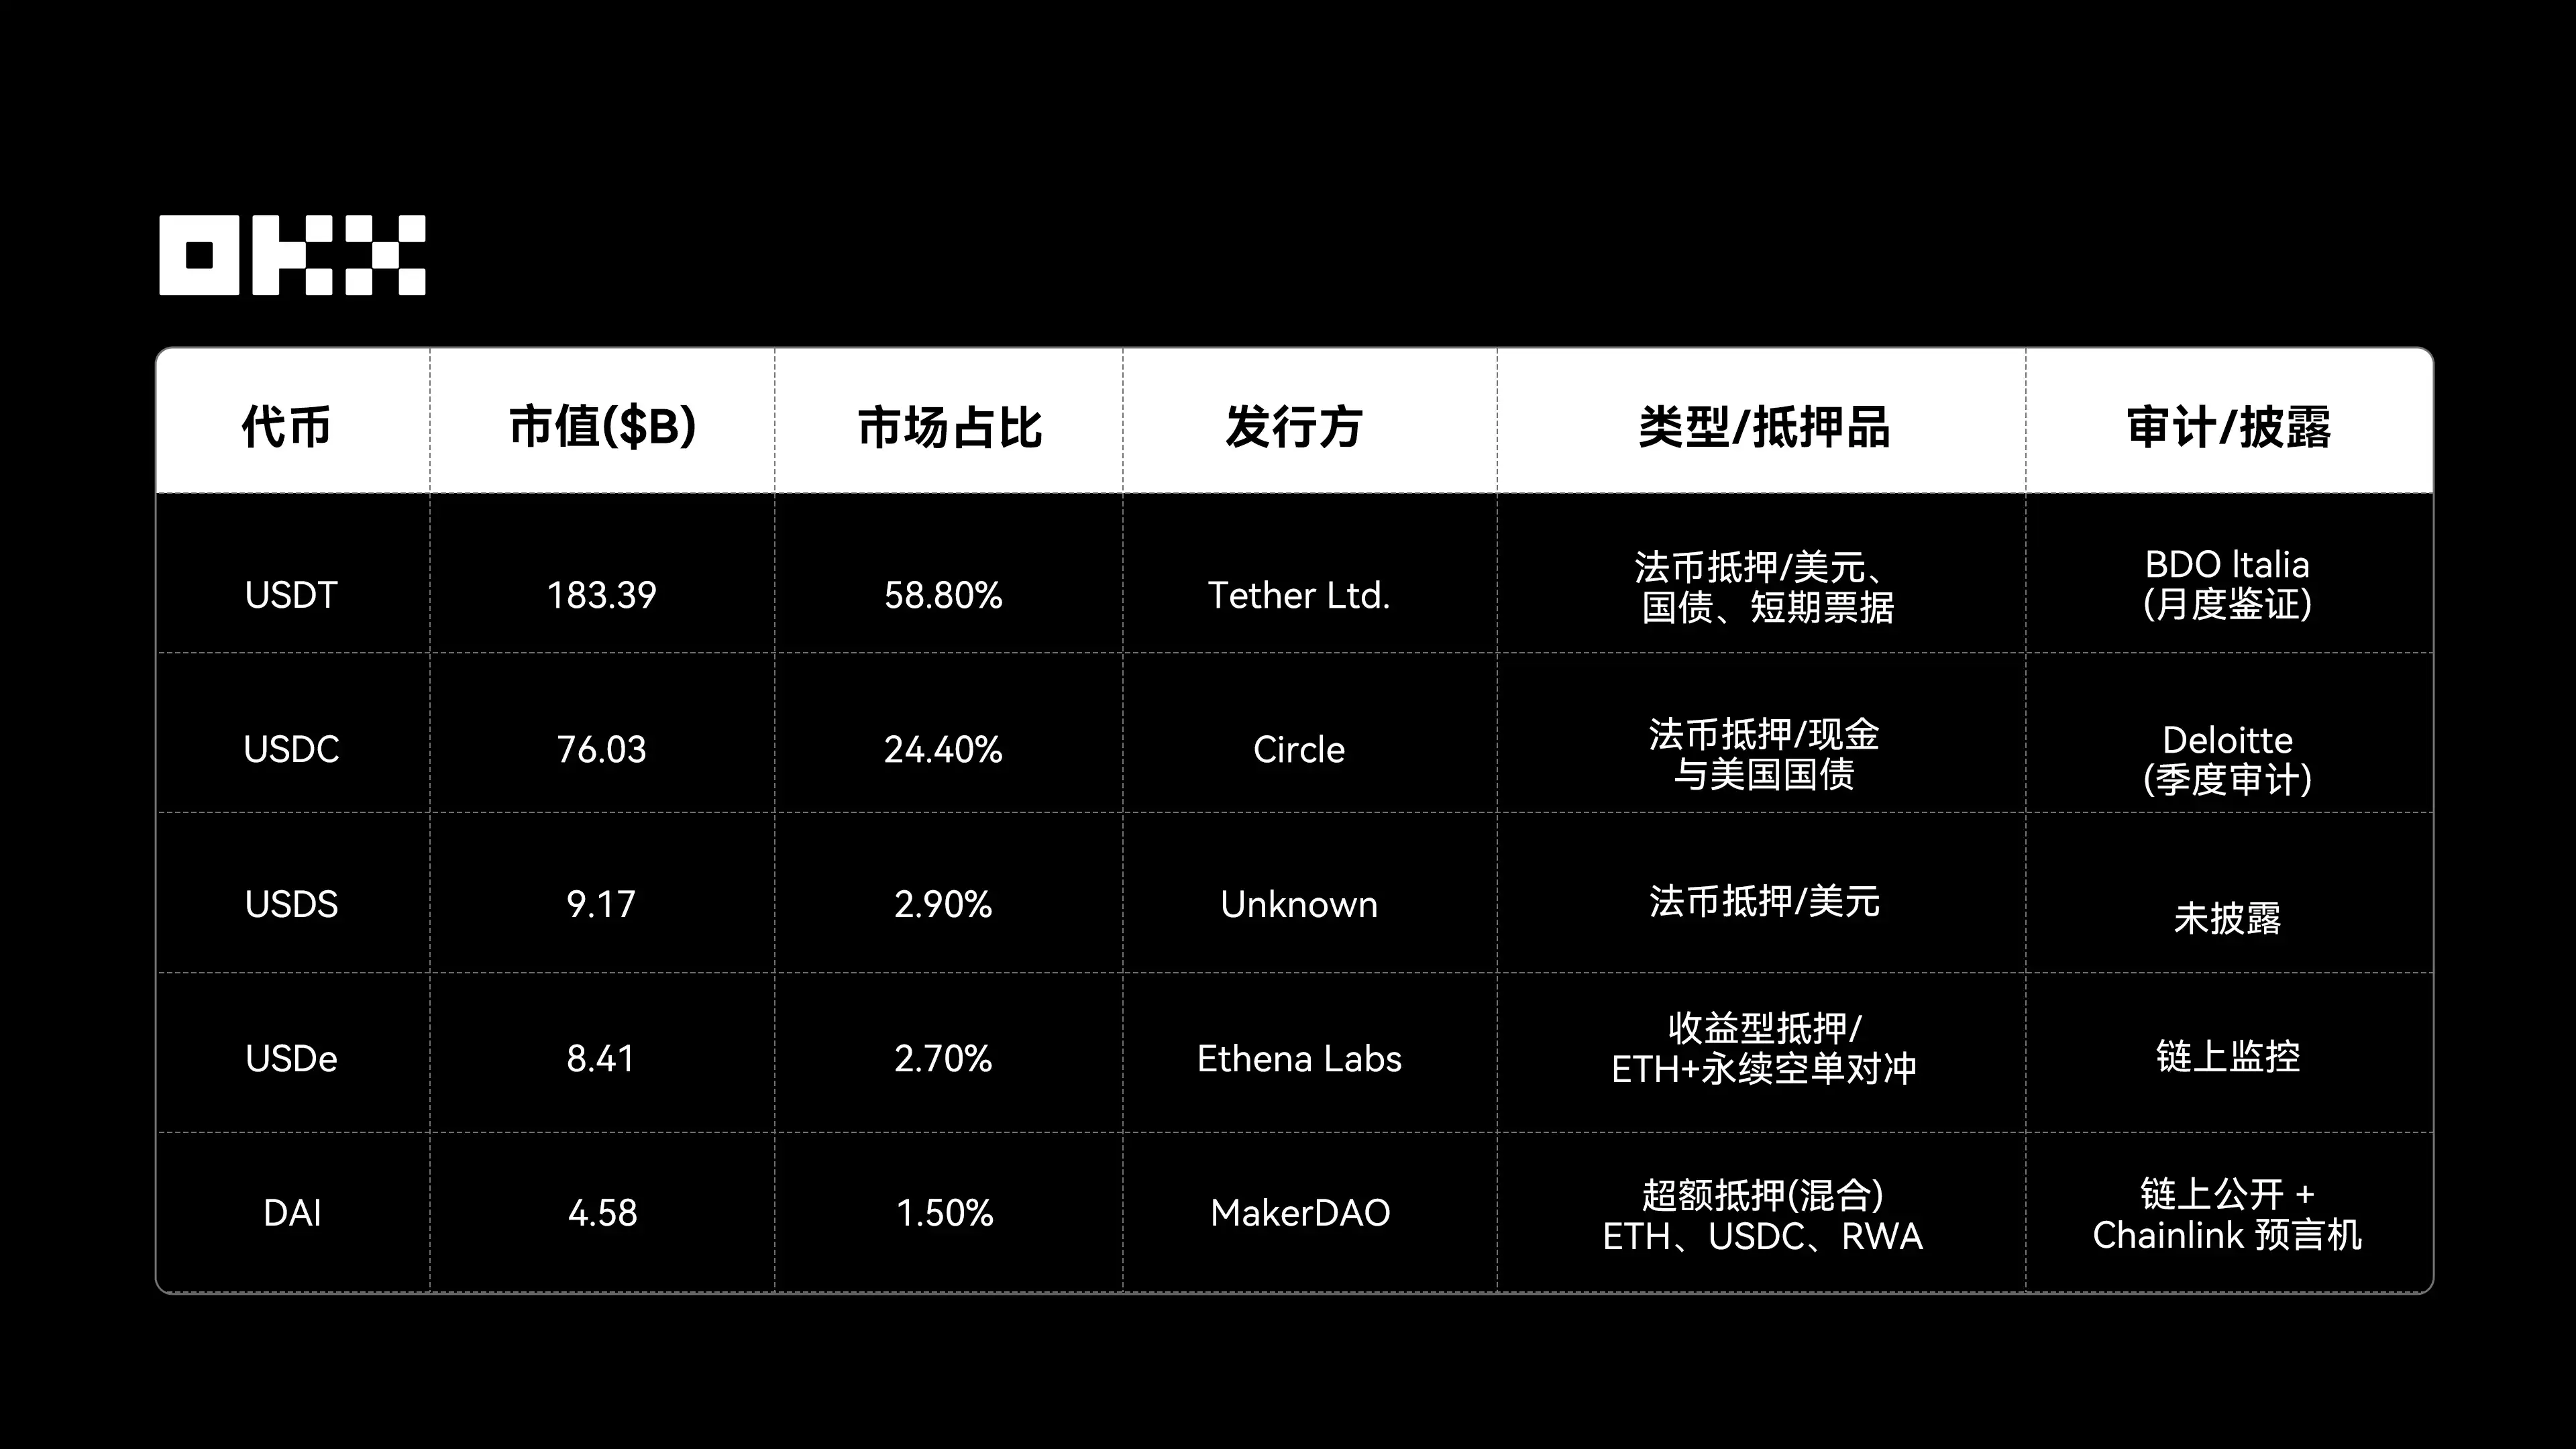
In quanto infrastruttura di liquidità più matura e strategicamente centrale nell'ambito degli RWA, le stablecoin svolgono un ruolo decisivo. Innanzitutto, le principali stablecoin centralizzate (come USDT e USDC) introducono in DeFi il valore stabile e i rendimenti a basso rischio degli asset off-chain, allocando RWA altamente liquidi come i Treasury statunitensi e ricostruendo le basi di fiducia dell'ancoraggio 1:1 alle valute fiat. In secondo luogo, le stablecoin che generano rendimenti (come USDe e USDM) convertono i rendimenti degli asset off-chain in rendimenti nativi on-chain tramite derivati o obbligazioni governative tokenizzate, consentendo alle stablecoin non solo di svolgere funzioni di pagamento, ma anche di offrire rendimenti d'investimento a bassa volatilità. Infine, come strumenti unificati di determinazione dei prezzi e regolamento, le stablecoin garantiscono l'interoperabilità tra diversi contesti nei vari progetti RWA, migliorando la liquidità degli asset e l'efficienza dei capitali e diventando un ponte di valore fondamentale nell'ecosistema RWA on-chain.
È importante notare che stablecoin e obbligazioni governative tokenizzate si completano a vicenda: le prime sono liquidità on-chain destinata ai pagamenti, mentre le seconde sono risparmio on-chain per ottenere rendimenti e garanzie; insieme, formano la struttura monetaria a due livelli della finanza on-chain.
III. Perché gli RWA diventeranno una narrativa chiave nel 2025?
Nel 2025 la narrativa degli RWA raggiungerà il suo apice, ma alla fine il settore potrebbe non essere dominato dalle società crypto. Piattaforme come Robinhood aggregano traffico tramite un'interfaccia unificata (azioni, crypto, credito privato futuro) e guadagnano commissioni di distribuzione; i giganti della finanza tradizionale che controllano asset per migliaia di miliardi, come BlackRock e Fidelity, occupano invece la parte alta della catena del valore e hanno la capacità di lanciare una propria L2 o blockchain privata, collegando asset, servizi di tokenizzazione, negoziazione e regolamento in un circuito chiuso.
La storia a lungo termine degli RWA non riguarda la rivoluzione della finanza tradizionale da parte del settore crypto, ma il passaggio on-chain della finanza tradizionale. Le società crypto potrebbero tornare a svolgere il ruolo di fornitori di infrastrutture; la loro opportunità consiste nel servire gli asset a lunga coda che i giganti tradizionali non riescono a coprire in modo efficiente o nel costruire un vantaggio competitivo insostituibile in aree chiave come il regolamento cross-chain, il calcolo riservato e la determinazione dinamica del rischio. Il valore fondamentale degli RWA consiste nell'attivare la liquidità degli asset illiquidi e offrire opportunità d'investimento a circa 1,7mld persone prive di accesso ai servizi bancari in tutto il mondo, promuovendo una vera inclusione finanziaria.
Nonostante le prospettive promettenti, gli RWA devono ancora affrontare numerose sfide: la frammentazione normativa aumenta i costi delle emissioni transfrontaliere e la pressione per la conformità; la SEC potrebbe classificare alcuni RWA come titoli finanziari; complessità giuridica, vulnerabilità degli oracoli e custodia centralizzata comportano rischi di controparte; volatilità del mercato e problemi di conformità in materia di privacy rallentano l'adozione. Durante un ciclo di espansione del credito, gli standard di sottoscrizione potrebbero allentarsi e la qualità delle garanzie deteriorarsi silenziosamente, accumulando rischi latenti per la successiva recessione. Quando i protocolli DeFi introducono gli RWA come garanzia, devono comprendere a fondo il rischio di credito degli asset sottostanti.
Di conseguenza, da un punto di vista strategico è necessario un modello ibrido che combini CeFi e DeFi per mantenere lo slancio dello sviluppo. Gli utenti dovrebbero scegliere portafogli diversificati e operare tramite piattaforme sottoposte ad audit; gli emittenti dovrebbero integrare fin dall'inizio gli standard di conformità ERC-3643; anche gli enti regolatori devono adottare un quadro uniforme per evitare la frammentazione. Nel complesso, gli RWA non sono una bolla, ma un pilastro fondamentale della finanza crypto, destinato a sostenere circa 30% degli asset finanziari globali entro il 2030.
Avvertenza:
Questo articolo è fornito esclusivamente a scopo informativo. Le opinioni espresse in questo articolo appartengono esclusivamente all'autore e non rappresentano il parere di OKX. Questo articolo non intende fornire (i) consulenza o raccomandazioni in materia di investimenti; (ii) un'offerta o una sollecitazione all'acquisto, alla vendita o alla detenzione di asset digitali; né (iii) consulenza finanziaria, contabile, legale o fiscale. Non garantiamo l'accuratezza, la completezza o l'utilità di tali informazioni. La detenzione di asset digitali (comprese stablecoin e NFT) comporta rischi elevati e può essere soggetta a una notevole volatilità. Dovresti valutare attentamente se fare trading o detenere asset digitali sia adatto a te, tenendo conto della tua situazione finanziaria. Per le tue circostanze specifiche, rivolgiti a un professionista legale, fiscale o degli investimenti. Sei il solo responsabile di comprendere e rispettare le leggi e i regolamenti locali applicabili.
Questo articolo è un contenuto fornito da terzi e non rappresenta il punto di vista di BlockBeats.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

BNB Chain rivendica il 42,6% del mercato azionario tokenizzato, superando Ethereum e Solana

BitGo nomina un ex dirigente di Exodus come responsabile della conformità

Full Sail chiude dopo l'incidente con Switchboard

AIINU Price Prediction After 27% Drop: Rebound or More Losses?

Switchboard Ferma le Operazioni Oracle su SUI e Aptos Dopo un Potenziale Compromesso

Switchboard sospende i servizi di Aptos, Sui, Iota e Movement, sospettando un'intrusione

Il co-fondatore di Ripple Chris Larsen affronta una protesta di Flock
Situazione attuale dei progetti Web3: 200 progetti smettono di aggiornarsi ogni mese, solo 70 nuovi progetti

Oro, obbligazioni, Bitcoin: bassa volatilità sui mercati

La fine del pagamento, perché è il conto?

Sui si prepara a utilizzare una nuova firma per costruire conti resistenti al calcolo quantistico

Step App chiude le sue operazioni dopo quattro anni

Sui implementa un portafoglio quantistico sicuro sulla mainnet quest'anno

Sam Blackshear lascia Mysten Labs per unirsi ad Anthropic

Corvex firma un contratto pluriennale per le GPU Blackwell di NVIDIA

Aumento della volatilità nel mercato dei Treasury americani, la pressione sui rendimenti a lungo termine potrebbe trasferirsi al mercato azionario
New Order torna in Argentina: come e dove acquistare i biglietti per lo spettacolo

4 piattaforme crypto chiudono in un mese: perché è solo l'inizio
Web3 Notizie: I punti salienti e i successi del settore da non perdere questa settimana
Movement Labs presenta istanza di fallimento a causa del crollo del token MOVE

Movement Lab richiede il fallimento, colpito da problemi di frode con il token MOVE

Aumento della volatilità di Bitcoin indicato dall'indice BVIV
Sui Lancia Trasferimenti di Stablecoin Senza Gas a Livello di Protocollo
Attacchi alla supply chain colpiscono PyPI/npm/crates.io: oltre 34 pacchetti malevoli presi di mira sviluppatori di criptovalute e IA

Exodus resumed increasing its holdings of BTC, ETH, and SOL in April, with a trading volume of nearly 350 million dollars
Exodus has resumed increasing its holdings of BTC, ETH, and SOL, with nearly $350 million in transaction volume in April

Exodus Movement rivela che le partecipazioni in BTC sono aumentate a 628 monete e che quelle in SOL sono aumentate a 17.541 monete
Rumble ha ottenuto l'approvazione per un investimento di 20 milioni di dollari, le riserve di Exodus superano i 150 milioni di dollari e Blueport Interactive continua ad aumentare i propri investimenti
Report finanziario Exodus 2025: ricavi annuali a 121,6 mln $, con più di 610 BTC e 1.840 ETH detenuti

Lo scandalo del delisting costringe Movement Labs a sospendere il co-fondatore Rushi Manche
BNB Chain rivendica il 42,6% del mercato azionario tokenizzato, superando Ethereum e Solana
BitGo nomina un ex dirigente di Exodus come responsabile della conformità
Full Sail chiude dopo l'incidente con Switchboard
AIINU Price Prediction After 27% Drop: Rebound or More Losses?
Switchboard Ferma le Operazioni Oracle su SUI e Aptos Dopo un Potenziale Compromesso
Switchboard sospende i servizi di Aptos, Sui, Iota e Movement, sospettando un'intrusione
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


